Оптимальне використання складських приміщень на ТД ДП "Сандора"
Процес рішення задачі (2.1) чисельним методом виконується поетапно. Кожен такий етап (або ітерація) дозволяє перейти в нову крапку в n-мірному просторі Х= (x1, x2,…,xn)... Для такого ітераційного процесу необхідне виконання співвідношень:
при пошуку мінімуму функції f (Х). Тут k - номер ітерації. Далі для визначеності будемо розглядати задачі на пошук мінімуму функції.
2.5.1.1 Градієнтний метод із дробленням кроку
Вихідні дані: f (x1, x2,…,xn)– функція n змінних;
Х0 (x10, x20,…,xn0)– координати початкової крапки;
a - початкове значення кроку;
e- точність обчислень.
Обчислення виконуються по кроках:
Обчислюється значення функції в черговій крапці f (xC).
Обчислюються координати наступної крапки:
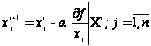 (2.3)
Якщо f (Х i+1)> f (Х i ), то треба зменшивши вдвічі a, повторити обчислення п. 2.
Перевіряється умова досягнення точності:
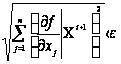 (2.4)
Якщо точність не досягнута, переходять до п. 2.
2.5.1.2 Метод найшвидшого спуска
 У цьому
методі на кожній
ітерації значення
кроку вибирається
з умови мінімуму
функції в напрямку
градієнта,
тобто вирішується
задача:
f (Х i+1)= f [ Х i – agrad f (Х i )]Х (2.5)
Незважаючи на додаткові обчислення на кожній ітерації цей метод забезпечує швидкий вихід в область екстремуму.
Вихідні дані: f (x1, x2,…,xn)– функція n змінних;
Х0 (x10, x20,…,xn0)– координати початкової крапки;
e- точність обчислень.
Кожна ітерація включає наступні дії:
Обчислюються складового вектора градієнта в черговій i-ої крапці.
 Для
відомих Х i и
grad f(
Х i) складається
функція f
[ Х i – agrad f
(Х i )] однієї змінної
a.
Вирішується
задача f
[ Х i – agrad f
(Х i )]Х
і визначається
оптимальний
крок aj0.
Визначаються координати чергової крапки:
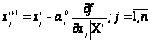 (2.6)
Якщо умова
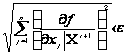
не виконується, то переходять до п. 2.
2.6 Лінійне програмування
Існують ефективні методи пошуку рішень для моделей оптимізації з лінійними обмеженнями. Моделі з лінійними обмеженнями називаються моделями лінійного програмування (ЛП). Однак, перш ніж перейти безпосередньо до процесу оптимізації моделей, варто приділити увага поданню моделей ЛП в електронних таблицях. У цій главі ми розглянемо: 1) методику формалізації моделей ЛП; 2) правила подання моделей ЛП в електронних таблицях, які спростять застосування засобу Excel Пошук рішення; 3) використання засобу Пошук рішення для оптимізації моделей ЛП.
2.6.1 Обмеження
Першим етапом формалізації моделі лінійного програмування (ЛП) повинне стати виявлення обмежень на змінні рішення. Обмеження звужують множина припустимих рішень. Приведемо конкретні приклади обмежень, що виникають у задачах керування.
Менеджер по інвестиціях має у своєму розпорядженні певний капітал. Інвестиційні рішення обмежені сумою даного капіталу й розпорядження мі таких урядових органів, як Комісія з коштовних паперів і бірж.
Рішення директора заводу обмежені виробничою потужністю заводу й ресурсами, які є.
Плани польотів авіакомпанії обмежені необхідністю обслуговування самольотів і числом співробітників.
Рішення нафтової компанії використати певний тип нафти для виробництва бензину диктується характеристиками бензину, що користується попитом на ринку.
У моделюванні обмеження на припустимі значення змінні рішення є дуже важливим поняттям. Обмеження в реальних управлінських моделях виражаються в числовому виді, але у своїй основі мають фізичну, економічну або навіть політичну природу.
2.6.2 Цільова функція
Всі моделі лінійного програмування мають дві загальних основних властивості. Перше — це наявність обмежень. Друга властивість полягає в тім, що в кожній моделі лінійного програмування існує єдиний показник ефективності, якому необхідно максимізувати або мінімізувати.
У наведені вище прикладах менеджер по інвестиціях, швидше за все, буде прагнути максимізувати прибуток від портфельних інвестицій; директор заводу захоче задовольнити попит при мінімальних виробничих витратах. Аналогічно авіакомпанія буде прагнути реалізувати заданий розклад з мінімальними витратами, а нафтопереробна компанія - використати наявну сиру нафту з максимальним прибутком.
Таким чином, у кожному із цих прикладів існує якийсь показник ефективності, що при ухваленні рішення бажано максимізувати (як правило, це прибуток, ефективність або продуктивність) або мінімізувати (звичайно це витрати або час). У моделях оптимізації показник ефективності, якому треба оптимізувати, називається цільовою функцією.
Кожна модель лінійного програмування має цільову функцію, яку необхідно максимізувати або мінімізувати, і обмеження.
Моделі лінійного програмування являють приклад більше широкого класу моделей — моделей прийняття рішень при наявності обмежень, які також називаються моделями умовної оптимізації. Ці моделі можна охарактеризувати в такий спосіб.
Модель умовної оптимізації покликана так розподілити обмежені ресурси, щоб оптимізувати цільову функцію.
В цьому визначенні під "обмеженими ресурсами" маються на увазі ресурси, на які поширюються обмеження.
Хоча існують моделі прийняття рішень при наявності обмежень більше загального виду, у багатьох додатках найбільш корисними є моделі лінійного програмування. Ці моделі успішно застосовувалися для рішення тисяч різних задач прийняття рішень, тому ми приділяємо даній темі значна увага.
Умова, що вимагає, щоб змінні приймали ненегативні значення, називається умовою незаперечності. Варто пам'ятати, що незаперечність не та ж саме, що позитивність. Незаперечність допускає значення 0, у той час, як позитивність не допускає нульового значення.
Завданнями лінійного програмування називають оптимізаційні завдання, які мають наступні особливості:
- показник ефективності (критерій оптимізації ) являє собою лінійну функцію від невідомих задач:
обмеження, що накладають на можливі рішення, мають вигляд лінійних рівностей або нерівностей.
2.7 Оптимізація управління товарними запасами
В розвинених країнах управління товарними запасами базується на використанні потужних інформаційних технологій, що дозволяють практично щодня спостерігати їхній стан і динаміку, автоматично здійснювати розміщення замовлень через комп'ютерну мережу і поповнювати запаси до оптимального рівня. Найбільш розповсюджені системи управління запасами, що засновані на використанні моделі EOQ, засобу червоної лінії, двохсекторного засобу. В останній час отримав розповсюдження метод управління запасами по принципу Just-In-Time. При цьому повнота і вірогідність інформаційної бази забезпечується за рахунок автоматизації обліку і використання міжнародної системи кодування товарів.
В теорії і практиці планування товарних запасів використовується декілька засобів: досвід-статистичний, експертних оцінок, техніко-економічних розрахунків, економіко-математичні.
У будь-якому завданні керування запасами вирішуються питання вибору розмірів і строків розміщення замовлень на продукцію, що запасається. На жаль, загальне рішення цього завдання не можна одержати на основі однієї моделі. Тому розроблені найрізноманітніші моделі, що описують різні частки випадки. Одним з вирішальних факторів при розробці моделі керування запасами є характер попиту. У найбільш простих моделях передбачається, що попит є статичним детермінованим.
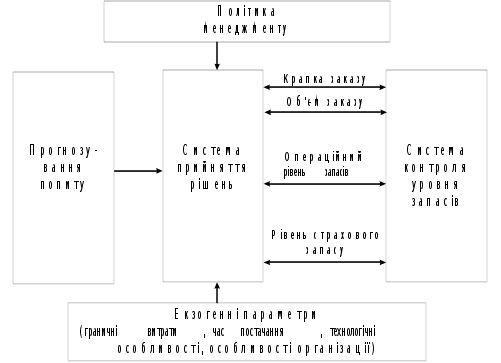 Загальний
принцип, на
якому засновані
всі системи
управління
запасами - це
взаємозв'язок
вхідних і вихідних
параметрів,
що зазначені
на схемі 1.
Схема 2.1 – Принцип систем управління запасами.
У більшості моделей керування запасами здійснюється оптимізацією функції витрат, що включає витрати на оформлення замовлень, закупівлю й зберігання продукції, а також втрати від дефіциту. Втрати від дефіциту звичайно найбільше складно оцінити тому що вони можуть бути обумовлені такими нематеріальними факторами, як, наприклад, погіршення репутації. З іншого боку, хоча оцінку витрат на оформлення замовлення одержати неважко, включення в модель цієї статті витрат істотно ускладнює математичний опис завдання.
Відомі моделі керування запасами рідко точно описують реальну систему. Тому рішення, одержуване на основі моделей цього класу, варто розглядати скоріше як принципові висновки, а не конкретні рекомендації. У ряді складних випадків доводиться прибігати до методів імітаційного моделювання системи, щоб одержати досить надійне рішення.
Нехай Θ - ринковий попит на продукт торгової фірми для фіксованого періоду (день, тиждень, місяць),
а - запас продукту на деякий період,
k1 прибуток, що отримує фірма з продажу одиниці продукції;
k2 - утрата прибутку на одиницю продукту, зумовлена відсутністю товару, попит на який перевищив замовлену кількість,
F(Θ) - функція апріорного спостереження розподілу попиту,
f(a) - щільність в точці а апостеріорного розподілу попиту,
F(a0) - функція апостеріорного розподілу попиту Θ на продукт.
Продукт, що продається, оцінюється, наприклад, в кілограмах і може замовлятися в будь-якій кількості. Нереалізований у даний термін продукт не може бути проданий в наступному періоді, оскільки втрачає за час зберігання свої споживчі якості.
Тоді оптимальний запас товару на складі буде знайдено з формули
F(a0) = k1 / ( k1+ k2) (2.8)
Для обчислення оптимального запасу a0 даного продукту на певний період часу треба: 1) знати параметри k1 і k2), 2) на основі статистичних спостережень отримати апостеріорний розподіл попиту на товар, 3) за допомогою функції цього розподілу визначити квантиль порядку k2 / ( k2+ k2).
Якщо, зокрема, k1 = k2, то оптимальний рівень запасу a0 буде відповідати рівності F(a0) = 0,5. Іншими словами, оптимальний рівень запасу являє собою медіану в апостеріорному розподілі попиту. Якщо розподіл близький до нормального N(M, δ), де М - математичне сподівання, δ - середнє квадратичне відхилення, то значення a0 (або квантиль порядку k2 /( k2+ k2) можна визначити по таблиці нормованого нормального розподілу.
Іноді розподіл не відноситься ні до одного з відомих дослідникам законів розподілу, тоді за допомогою графіка функції розподілу попиту треба визначити квантиль порядку k2 / ( k2+ k2).
А для того, щоб їх визначити, треба проводити дуже великі спостереження, що пов`язано зі значними матеріальними затратами. Тому, замість чисельних спостережень за випадковою величиною використовується якась відносно невелика їх кількість, яка називається “вибіркою”.
Нехай ми маємо вибірку значень випадкової величини Х= x1, x2, …. xn, з кількістю спостережень – N. Розіб`ємо весь діапазон можливих значень спостережень випадкової величини на d ділянок. Знайдемо значення випадкової величини на правій межі кожної ділянки як
dmax(i) =xmin +(xmax – xmin)i/d, (2.9)
де, i – номер ділянки [1, d]; xmax, xmin – відповідно найбільше та найменше значення випадкової величини у вибірці. Права межа і-ї ділянки водночас є лівою межею і+1 – ї ділянки. Ліва межа для 1-ї ділянки – це xmin. А права межа d–ї ділянки – це xmax.
Орієнтовно, кількість цих ділянок може бути визначена як
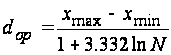 ,(2.10)
Визначимо кількість значень випадкової величини, що попали в ту чи іншу ділянку як Кі. Це число називається “частотою”. “Відносною частотою” називається число
kі= Кі / N., (2.11)
Відкладемо по осі абсцис значення випадкової величини Х, розділивши ці значення на діапазони згідно (2.10). По осі ординат відкладемо для кожного діапазону значення частоти або відносної частоти у вигляді горизонтальної лінії для кожного діапазону. Ми отримаємо графік, що називається “гістограма” . Цей графік має широке застосування в математичній статистиці і частково заміняє собою функцію щільності розподілу, але не є її повним еквівалентом.
3. Вирішення проблеми
3.1 Формулювання оптимальної задачі
Оптимальний план розподілу співвідношень продукції може бути складений за допомогою методів економіко-математичного моделювання.
Уведемо умовні позначення:
Xi - вид товарної групи (асортиментна позиція);
N - Число всіх видів товарних груп;
m- кількість місяців;
Q1, Q2 - нижня й верхня межі обсягів товарообігу для складу;
Р1і - ціна покупки одиниці товару ДП ТД «Сандора»;
Р2і - ціна реалізації одиниці товару ДП ТД «Сандора»;
k1 –прибуток, що отримує підприємтсво з одиниці прдукції;
k2 - утрата прибутку на 1 шт продукту, зумовлена відсутністю товару, попит на який перевищив замовлену кількість;
S - загальна площа складських приміщень;
S і – площа на складі, що займає і-тий вид продукції;
Параметри ящика: l - довжина; h –висота ; w – ширина.
Sод –площа, що займає одиниця продукції (ящик);
Хзаг.ск. – загальна кількість ящиків, що можуть розміщатись на складі одночасно;
Хопт – оптимальний (розрахункова) кількість товару і-того виду на складі;
Сзбі – вартість зберігання товару і –того виду;
Сзб/оді -вартість зберігання одиниці товару і –того виду;
Статистичний метод розрахунку оптимального запасу продукції базується на спостереженнях за попитом товару протягом певного часу.
На підставі цього спостереження будується емпірична функція розподілу вигляду
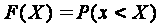 ,
(3.1)
де Р – імовірність того, що попит – х – буде менше наперед заданого значення Х.
Тоді оптимальний попит (Хопт) буде знайдено за оптимальним значенням цієї функції, який розраховується за
F(Хопт) = k1 / ( k1+ k2) , (3.2)
Потрібне
вирішення (2)
відносно (Хопт).
Оскільки, частіше
всього емпірична
функція розподілу
описується
функцією виду

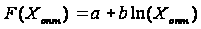 ,
(3.3)
де а, b – константи, рішення має вигляд
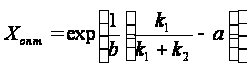 .
(3.4)
Торгове підприємство має обмежену площу складу (S) і номенклатуру продукції з n найменувань, які представлені на складі у кількості хі. Для кожного найменування відомо площу, яку займає одиниця продукції si (1<i<n).
В цих умовах задача стає багатокритеріальною. З одного боку потрібно, щоб прибуток
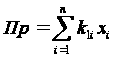 ,
(3.5)
був максимальним. З іншого боку бажано, щоб різниця між оптимальним значенням запасу продукції і реальним
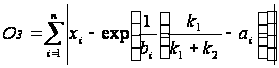 ,
(3.6)
була б мінімальною. Знак „по модулю” означає, що відхилення хі від оптимального запасу може бути в обидва боки. Обмеженням тут виступає загальна площа складу
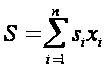 .
(3.7)
Для вирішення цієї задачі пропонується функціонал виду
 ,
(3.8)
або
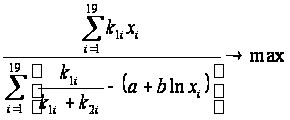 (3.9)
з обмеженнями на площу (загальна площа складських приміщень в цьому обмеженні множиться на 5, так як, піддони з ящиками можна ставити один на один у висоту, але не більше 5 штук.)
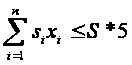 ,
(3.10)
та на ненегативні значення кількості кожного виду продукту.
 .
(3.11)
Введемо додаткові обмеження на верхні та нижні межі товарообігу на складі:
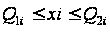 (3.12)
В дипломній роботі наведено вирішення подібної задачі для торгового підприємства „Сандора”, яке має номенклатуру з 19 продуктів і обмежений склад. Емпіричні функції розподілу було розраховано за спостереженнями попиту продукту протягом 1 року.
Треба знайти оптимальне співвідношення товарів на складі по видам продукції та визначити економічний ефект від цієї оптимізації.
3.2 Визначення оптимальних співвідношень розподілу різних видів товарів на складі
На практиці, спостерігаючи за зміною значень випадкової величини, практично неможливо визначити ані закон розподілу, ані основні числові характеристики, бо невідомі ймовірності появи., того чи іншого значення. А для того, щоб їх визначити, треба проводити дуже великі спостереження, що пов`язано зі значними матеріальними затратами. Тому, замість чисельних спостережень за випадковою величиною використовується якась відносно невелика їх кількість, яка називається “вибіркою”.
Статистичні спостереження за попитом на товар кожного виду протягом одного року були зібрані шляхом відстеження заявок клієнтів на замовлення товару. З першу, початкові данні для оптимальності розрахунків та масштабування моделі були переведені з одиниць розмірності «штуки/пляшки» в «ящики». Первинні дані були отримані з даних програмного комплексу «1С підприємство»
Треба зауважити, що кожен ящик товару (незалежно від його виду) має однакові габарити, а різниться лише по кількості упаковок у ньому. Таким чином, щоб перевести кількість товару в залежності від ємності в ящики треба кількість упаковок поділити на кількість їх у ящику. Дані про кількість упаковок в ящику в залежності від виду соку наведені в табл. 3.1
Таблиця 3.1. Дані про кількість упаковок в ящику в залежності від виду соку
| Ємність упаковки, л | 0,2 | 0,5 | 1 | 1,5 |
| Кількість в ящику, шт | 18 | 18 | 12 | 8 |
Таким чином ми маємо вибірку значень випадкової величини Х= x1, x2, …. xn, з кількістю спостережень – m.
Таблиця 3.2
Вихідні дані (приклад)
-
№ Асортиментна позиція 01.05.03 01.06.03 01.07.03 01.08.03 ....... 01.07.04 01.08.04 01.09.04 01.10.04 01.11.04 01.12.04 1 Вина кріплені 135 220 308 308 ....... 328 324 258 205 186 7 2 Вина сухі 33 163 312 406 ....... 135 142 169 171 171 223 3 Вина СК 0 0 0 0 ....... 352 448 573 565 656 627 4 ДАР 0,2 10642 6244 6923 6589 ....... 5338 4487 5480 5078 4659 4905 5 ДАР 1 8385 5909 5833 5147 ....... 6216 6411 6622 7421 8569 10108 6 ДАР 1,5 3047 2340 2249 1809 ....... 2160 2595 2241 3092 3582 5028 7 Сандорік 0,2 2733 1471 2943 3660 ....... 4442 4039 3774 3833 3153 3507 8 Садочок 0,2л 5144 4824 4314 3856 ....... 11349 10201 11280 11460 11575 11423 9 Садочок 0,5л 0 0 0 0 ....... 1332 1196 1537 1469 1562 1812 10 Садочок 1л 21672 17513 11406 9507 ....... 15286 16754 18800 21991 25756 31597 11 Садочок 1,5л 1746 1403 1031 1152 ....... 2462 2870 2909 3090 3773 5200 12 Соки "Українська класика"1л 0 0 0 0 ....... 878 1042 1016 1415 1530 1448 13 Соки "Фрукти світу" 1л 0 0 0 243 ....... 517 654 579 649 780 775 … ………. ……….. ………. ………. ………. ……… ………. ………. ………. ………. ………. ……….
Розіб`ємо весь діапазон можливих значень спостережень випадкової величини на d ділянок. Знайдемо значення випадкової величини на правій межі кожної ділянки як
dmax(i) =xmin +(xmax – xmin)i/d, (3.13)
де, i – номер ділянки [1, d]; xmax, xmin – відповідно найбільше та найменше значення випадкової величини у вибірці. Права межа і-ї ділянки водночас є лівою межею і+1 – ї ділянки. Ліва межа для 1-ї ділянки – це xmin. А права межа d–ї ділянки – це xmax.
Орієнтовно, кількість цих ділянок може бути визначена як
.(3.14)
Таблиця3.3Визначення меж та кількості інтервалів
| хі мин | хі макс | Теоретична кількість діапазонів | Практична кількість інтервалів | Крок | Розрахунок правої межі інтервалів | |||||||
| 7 | 328 | 29 | 8 | 40 | 47 | 88 | 128 | 168 | 208 | 248 | 288 | 328 |
| 29 | 406 | 34 | 47 | 76 | 124 | 171 | 218 | 265 | 312 | 359 | 406 | |
| 0 | 656 | 60 | 82 | 82 | 164 | 246 | 328 | 410 | 492 | 574 | 656 | |
| 2520 | 10642 | 740 | 1015 | 3535 | 4550 | 5566 | 6581 | 7596 | 8611 | 9626 | 10642 | |
| 4820 | 11337 | 593 | 815 | 5635 | 6449 | 7264 | 8079 | 8893 | 9708 | 10523 | 11337 | |
| 1809 | 5028 | 293 | 402 | 2211 | 2613 | 3016 | 3418 | 3821 | 4223 | 4626 | 5028 | |
| 1471 | 5044 | 325 | 447 | 1918 | 2364 | 2811 | 3257 | 3704 | 4151 | 4597 | 5044 | |
| 3415 | 11575 | 743 | 1020 | 4435 | 5455 | 6475 | 7495 | 8515 | 9535 | 10555 | 11575 | |
| 0 | 1812 | 165 | 226 | 226 | 453 | 679 | 906 | 1132 | 1359 | 1585 | 1812 | |
| 9507 | 31597 | 2012 | 2761 | 12268 | 15029 | 17790 | 20552 | 23313 | 26074 | 28835 | 31597 | |
| 1031 | 5200 | 380 | 521 | 1552 | 2074 | 2595 | 3116 | 3637 | 4158 | 4679 | 5200 | |
| 0 | 3231 | 294 | 404 | 404 | 808 | 1212 | 1615 | 2019 | 2423 | 2827 | 3231 | |
| 0 | 994 | 91 | 124 | 124 | 248 | 373 | 497 | 621 | 745 | 870 | 994 | |
| 3066 | 6415 | 305 | 419 | 3485 | 3903 | 4322 | 4740 | 5159 | 5578 | 5996 | 6415 | |
| 1000 | 3981 | 271 | 373 | 1373 | 1745 | 2118 | 2490 | 2863 | 3236 | 3608 | 3981 | |
| 5418 | 13778 | 761 | 1045 | 6463 | 7508 | 8553 | 9598 | 10643 | 11688 | 12733 | 13778 | |
| 2904 | 8517 | 511 | 702 | 3606 | 4308 | 5009 | 5711 | 6412 | 7114 | 7816 | 8517 | |
| 0 | 747 | 68 | 93 | 93 | 187 | 280 | 373 | 467 | 560 | 653 | 747 | |
| 0 | 157 | 14 | 20 | 20 | 39 | 59 | 79 | 98 | 118 | 138 | 157 | |
Результати розбивки на інтервали можна побачити в табл. 3.3.
Визначимо кількість значень випадкової величини, що попали в ту чи іншу ділянку як Кі. Це число називається “частотою”. “Відносною частотою” називається число
kі= Кі / N. (3.15)
Відкладемо по осі абсцис значення випадкової величини Х, розділивши ці значення на діапазони згідно (3.14).
По осі ординат відкладемо для кожного діапазону значення частоти або відносної частоти у вигляді горизонтальної лінії для кожного діапазону.
Таблиця 3.4. Визначення частот та кармнів числових характеристик
-
Карман Частота Відносна частота Кумулята 7 1 0,05 0 47 2 0,1 0,05 88 1 0,05 0,15 128 6 0,3 0,2 168 4 0,2 0,5 208 1 0,05 0,7 248 1 0,05 0,75 288 4 0,2 0,8 328 0 0 1
Ми отримаємо графік, що називається “гістограма” . Цей графік має широке застосування в математичній статистиці і частково заміняє собою функцію щільності розподілу, але не є її повним еквівалентом.
Наступним кроком виконаємо експоненційне сгладження данних для кожного виду товару. Графік, який ми при цьому отримуємо показан на рис. 3.1.
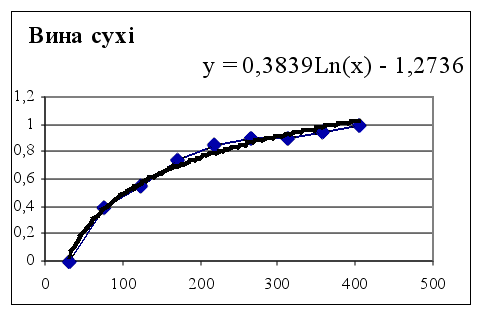 Рис.
3.1. – Експоненційне
сгладжування
емпіричної
функції попиту
на сухі вина.
Для цього
додамо до графіку
попиту на кожний
товар лінію
тренду. Задамо
логарифмічних
його тип та в
параметрах
вкажемо “Показувати
рівняння на
діаграмі”.
Таким чином
ми отримуємо
рівняння попиту
на кожен вид
товару. Це рівняння
виду
 .
Для зручності
зведемо всі
коефіцієнти
в одну таблицю.
Таблиця 3.5. Таблиця коефіцієнтів експоненційного з гладження функцій розподілу попиту на окремі види товару.
-
№ А в 1 Вина кріплені 0,25 -0,74 2 Вина сухі 0,38 -1,27 3 Вина СК 0,08 -0,012 4 ДАР 0,2 0,83 -6,6 5 ДАР 1 1,24 -10,57 6 ДАР 1,5 1 -7,55 7 Сандорік 0,2 0,83 -6,29 8 Садочок 0,2л 0,58 -4,7 9 Садочок 0,5л 2,38 -16,9 10 Садочок 1л 0,93 -8,21 11 Садочок 1,5л 0,65 -4,81 12 Соки "Українська класика"1л -0,73 -4,89 13 Соки "Фрукти світу" 1л 0,19 -6,79 14 Соки Класик 1л 1,35 -10,31 15 Соки Gold 1,5л 0,77 -5,72 16 Соки Gold 1л 1,12 -10,07 17 Соки Gold 0,25л 1,02 -7,88 18 Напої 0,2 0,22 -0,49 19 Напої 1 0,24 -0,61
Далі на основі фінансової діяльності підприємства отпимуємо наступні вхідні дані для моделі :
Ціна купівлі ДП ТД “Сандора”1 ящика по всім видам товару;
Ціна реалізації ДП ТД “Сандора”1 ящика по всім видам товару;
Собівартість плюс додаткові витрати на зберігання 1 шт продукту, який не був проданий у встановлений час, оскільки попит на нього виявився меншим від того, що прогнозується;
Всі вони представлені в табл. 3.6.
Наступним кроком треба задати такі входи моделі, як параметри складських приміщень. А саме:
Параметри ящика (довжина, висота та ширина);
Загальна (корисна) площа складських приміщень;
Таблиця 3.6. Вихідні параметри для розрахунків
-
Асортиментна позиція Р1, купівля грн./ящ Р2, реалізація грн./ящ різниця (P2-P1) вартість збер 1 прод, грн,К1і Хі P2i P1i К1і К2і Вина кріплені 53,55 76,5 22,95 0,123843 Вина сухі 45,976 65,68 19,704 0,126456 Вина СК 57,75 82,5 24,75 0,132832 ДАР 0,2 19,845 28,35 8,505 0,126247 ДАР 1 27,09 38,7 11,61 0,121092 ДАР 1,5 29,904 42,72 12,816 0,120032 Сандорік 0,2 7,98 11,4 3,42 0,139613 Садочок 0,2л 16,443 23,49 7,047 0,126655 Садочок 0,5л 21,546 30,78 9,234 0,125369 Садочок 1л 24,696 35,28 10,584 0,12776 Садочок 1,5л 24,192 34,56 10,368 0,1386 Соки "Українська класика"1л 26,46 37,8 11,34 0,131859 Соки "Фрукти світу" 1л 65,45 93,5 28,05 0,128713 Соки Classic 1л 27,216 38,88 11,664 0,128687 Соки Gold 1,5л 33,6 48 14,4 0,124837 Соки Gold 1л 36,036 51,48 15,444 0,134996 Соки Gold 0,2л 17,01 24,3 7,29 0,127348 Напої 0,2 16,443 23,49 7,047 0,131725 Напої 1 23,94 34,2 10,26 0,130286
Ціна оренди 1 м2 складських площ.
В даному прикладі були використані вихідні дані, представлені в табл. 3.7
Таблиця 3.7 Параметри складу
| Площа складу, м2 | Ціна оренди 1 м2 за міс, грн/м2 | Загальна вартість зберігання прод.,грн на міс | пл. 1шт | кіл.шт на складі | Параметри ящика, м | ||
| S | Ps1 | Ps | S од тов | Q склад | Довж | шир | вис |
| 6490 | 4 | 25960 | 0,315 | 20603,17 | 0,7 | 0,45 | 0,35 |
При цьому такі показники , як загальна вартість зберігання продукції на складі, площа одного ящика товару та кількість товару на складі розраховується системою автоматично.
Обмеження, що постали при розв’язанні цієї задачі були наступні:
Максимальні обсяги виробництва продуктів (допускається нарощування підприємством виробничих потужностей не більше ніж на 50% від існуючих обсягів виробництва)
Мінімальні обсяги реалізації товару по кожному виду (це значить, що головною компанією обумовлюються визначені нормативи товарів по кожному виду, для зберігання певних цінових та цільових сегментів на ринку даної області.)
Загальна площа складу, що може бути оптимально розподілена під товари становить реальну (корисну площу складу помножену на 5. Це зумовлено можливістю ставити та зберігати піддони з соковою продукцією один на інший в висоту, але не більше 5 штук. Не пошкоджуючи продукцію.)
Невід’ємне значення кількості товарних одиниць .
Далі за допомогою надбудови Пошук рішення в MS Excel знаходимо співвідношення товарів на складі, використовуючи посилання на осередки з коефіцієнтами - параметрами експоненціального сгладжування та параметрів к1 і к2. Для вищеозначених вхідних даних були отримані наступні результати – дивись табл. 3.8
Таблиця 3.8. Отримані результати оптимізації
-
Кільк. прод. по видам Вартість зберіг. по видам (чис) Відх від опт розпод пл (знаменник цільової функції) Приб від реал за міс по видам в сер, грн обмеження по кільк. кожного виду,min обмеження по кільк. кожного виду,max пл. під вид м2 Хі* С зб Q1 Q2 Si 271 33,50965 3,899790849 6 210 90 271 85 64 8,112666 4,91121393 1 264 64 192 20 242 32,09639 0,008812743 5 980 81 242 76 8822 1113,71 59,14539987 75 028 2 941 8 822 2779 11202 1356,502 97,32366282 130 059 3 734 11 202 3529 4564 547,7766 62,62454422 58 487 1 521 4 564 1438 5662 790,5097 53,56461804 19 365 1 887 5 662 1784 11686 1480,043 43,45839816 82 349 3 895 11 686 3681 266 33,30775 91,97395408 2 453 266 797 84 18263 2333,22 79,64343986 193 291 6 088 18 263 5753 5947 824,3076 41,16548638 61 662 1 982 5 947 1873 1452 191,4617 36,34416656 16 466 484 1 452 457 814 104,7604 45,32009657 22 830 271 814 256 4527 582,619 85,44953611 52 808 1 509 4 527 1426 4850 605,4293 47,78242196 69 836 1 617 4 850 1528 18449 2490,596 97,80412142 284 932 6 150 18 449 5812 5566 708,7644 66,95710858 40 573 1 855 5 566 1753 199 26,23908 2,392550695 1 404 66 199 63 18 2,31474 1,527706835 182 18 53 6 102862,3 13265,28 921,2970297 1 125 179 34 519 103 558 32 402
Значення цільової функції при цьому склало 14,3984.
3.3 Визначення економічного ефекту від запровадження пропозицій
Таки чином, оптимізувавши кількість товару кожного виду на складі було отримано максимальне значення прибутку (при умові дотримання даних обмежень). Його величина склала 1 125 179 грн. До оптимізації асортименту товарів ця величина була 755 319 грн. Економічний ефект від оптимізації становить 369 860 грн. (див. табл. 3.9).Із таблиці видно, що дані заходи привели до збільшення загального виторгу підприємства майже на 50% і становлять 1 232 868 грн., з величини 2 517 730 грн. до 3 750 598 грн.
Табл. 3.9. Загальний економічний ефект від впровадження оптимізації
| Виручка при неоптимальному запасі товарів, грн | 2 517 730 | Прибуток при неоптимальному запасі товару, грн | 755 319 |
| Виручка приоптимальному запасі товарів, грн | 3 750 598 | Прибуток при оптимальному запасі товару, грн | 1 125 179 |
| Економічний ефект | 1 232 868 | Економічний ефект | 369 860 |
Економічний ефект від оптимізації збільшив прибуток фірми на 369 806 грн. Величина приросту становить майже 50% (з величини 755 319 до 1 125 179 грн.)
Результати та наслідки оптимізації по кожному виду продукції наведені в табл. 3.10.
До основних моментів можна віднести :
Помилкове рішення менеджерів компанії про зняття з виробництва таких асортиментних позицій як Напої ємністю 0,2 л та Напої ємністю 1 л. Хоча по позиції Напої 1л треба зменшити масштаби запасів вдвоє з 36 до кількості 18 ящиків. А ось запаси по даній позиції ємністю 0,2 л треба збільшити майже в два рази до величини 199