Анализ резервирования кредитных операций КБ и пути повышения его результативности
Надання послуг фізичним особам
Одним з основних напрямів, якому Правління банку приділяє особливу увагу, є надання послуг фізичним особам. З 1999 року "Банк" є членом Фонду гарантування внесків фізичних осіб.
"Банку" надано право відкриття поточних рахунків фізичним особам для виплати пенсій і грошової допомоги в 2002-2003гг., на основі листа Пенсійного фонду від 2002 р, про результати Рішення конкурсної комісії про встановлення переліку банків, в яких можуть відкриватися поточні рахунки фіз. особам для виплати пенсій і грошової допомоги в 2002-2003гг.
Збільшення в 2000 році з приватними внесками з 57 млн. грн. до 62 млн. грн. і, передусім збільшення об'єму строкових внесків з 35 млн. грн. до 63 млн. грн.; стабільне обслуговування розрахунків чеками «Thomas Cook», «American Express», пластиковими картками “Viza Travel Money" і впровадження приватних міжнародних переказів «MONEYGRAMM»; формування міської мережі з 4-х ТВБВ - територіально віддалених безбалансових відділень, 9 пунктів обміну валюти і 15 пунктів прийому комунальних платежів: додаткове відкриття 3-х пунктів по прийому платежів і 2-х пунктів обміну валюти - результати активності банку в частині розвитку комплексу послуг для всіх верств населення України.
Висока кваліфікація персоналу і сучасне технічне оснащення ТВБВ "Банку" зробили можливим надання повного пакету послуг населенню і корпоративним клієнтам банку абсолютно ідентичного набору розрахункових фінансових інструментів центрального офісу банку:
Відкриття, ведення поточних рахунків у національній і іноземній валютах
Здійснення платежів в системі “Клієнт-Банк"
Депозитні внески в національній та іноземній валютах
Прийом комунальних і інших платежів
Купівля-продаж іноземної валюти
Оформлення, обслуговування локальних і міжнародних пластикових карток VISA (Classic, Business, Gold, Electron/Plus), Eurocard/Mastercard (Standart, Business, Gold) і Cirrus Maestro
Операції з цінними паперами
Операції з банківськими металами
За звітний період мережею ТВБВ оброблено платежів на користь юридичних осіб на 22,420 млн. грн., платежів по виплаті дивідендів 327,818 тис. грн.
Невпинне збільшення числа територіальних підрозділів викликане прагненням до відповідності банківської інфраструктури географічним запитам бізнесу клієнтів, створення комфорту і доступності роздрібних банківських послуг для приватних і корпоративних клієнтів і спрямовано на збільшення об'єму і прибутковості банківських операцій в регіонах діяльності.
Операції з банківськими і дорогоцінними металами
"Банк" є першим банком в Дніпропетровську, що отримав ліцензію на право роботи з банківськими металами на внутрішньому МВР України. Основними послугами, нарівні з діяльністю пункту скупки дорогоцінних металів у населення, є послуги що завоювали популярність у фізичних і юридичних осіб:
прийом депозитних внесків в банківському золоті;
продаж ощадних сертифікатів, забезпечених банківським золотом.
Інформаційні технології
На шляху до завоювання статусу високотехнологічної фінансової структури банк здійснює упевнені кроки в частині удосконалення процесу інформаційного обміну даними між Клієнтами і банком, а також автоматизації внутрішньобанківських операційних процесів, що в свою чергу дає додаткові переваги для Клієнтів банку.
Унікальність власного комплексу «Клієнт-Банк», об'єм платежів через дану систему зріс до 47%, підтверджена введенням в дію послуг по каналах зв'язку:
комплекс «Інтернет-Клиент-Банк»;
голосова інформаційно-довідкова система;
E-mail інформатор;
SMS інформатор, планується введення в дію системи «ТЕЛЕБАНКІНГ».
Приділяючи основну увагу високої конфіденційності, відповідності стандартам НБУ, простоті адміністрування і зручності призначеного для користувача інтерфейсу фахівці банку продуктивно працюють над зниженням експлуатаційних витрат, що робить інформаційні продукти банку доступними всім категоріям банківської клієнтури.
2.2. Аналіз структури та динаміки активів, пасивів та капіталу “Банку”
Розглянемо структуру активів та пасивів банку, що наведена в зведених консолідованих балансах за три останні роки
| Консолідований зведений баланс Банку станом на 01.01.2000р. | |
|
АКТИВ |
|
| Найменування | Сума в нац. валюті |
| Каса и кор. рахунок в НБУ | 19 761 522,86 |
| Кор. Рахунки в іншихих банках | 116 113 932,71 |
| МБК (за вирахуванням резервів) | 30 767 071,35 |
|
21 351 386,55 0,00 |
| Кредити (за вирахуванням резервів) | 43 258 453,86 |
|
З них юр. особам
З них фіз. особам
|
48 887 820,28 37 831 280,41 0,00 2 259 662,74 2 080 685,00 6 410,00 |
| Цінні папери, паї, акції | 15 686 783,59 |
| Основні засоби (за вирахуванням зносу | 2 721 163,05 |
| Дебітори (за вирахуванням резервів) | 5 340 677,36 |
| Інші активи | 26 086 256,20 |
|
Усього по активу |
259 735 860,98 |
Отже ми бачимо, що майже 45 % активів банку – це кошти, які знаходяться на кореспондентських рахунках в інших банках, майже 19 % активів – це кредити юр. особам, 11,5% активів банку – це МБК за вирахуванням резервів, майже 7,5 % активів – це кошти в касі банку та кореспондентському рахунку НБУ, трохи більше ніж 6 % активів – це цінні папери, паї, акції; 11 % - інші активи.
| Консолідований зведений баланс Банку станом на 01.01.2000р. | |
|
ПАСИВ |
|
| Найменування | Сума в нац. валюті |
| Кор. Рахунки інших банків | 107 044 192,40 |
| МБК | 22 361 939,68 |
|
21 086 775,50 0,00 |
| Расчетные и тек. счета клиентов | 29 820 460,34 |
|
27 084 150,59 2 736 309,75 |
| Депозити | 33 248 874,78 |
|
З них юр. осіб
З них фіз. осіб
|
15 079 944,69 15 079 572,69 372,00 18 168 930,09 18 168 305,09 625,00 |
| Цінні папери | 7 816 807.84 |
| Кредитори | 1 032 696.80 |
| Інші пасиви | 21 206 726.03 |
| Статутний фонд | 26 640 000.00 |
| Інші фонди (за вирахуванням збитків ) | 9 339 210.09 |
| Результат діяьності поточного року | 0.00 |
| Резерви | 1 224 953.02 |
|
Усього по пасиву |
259 735 860.98 |
Ми бачимо, що левову долю пасивів – більше ніж 41 % складають кошти на кореспондентських рахунках інших банків, майже 13 % пасивів становлять депозити, з них 7 % - це депозити фізичних осіб, 6 % - депозити юридичних осіб, майже 11,5 % це кошти на поточних рахунках клієнтів, трохи більше 10 % пасивів складає статутний фонд, 8,5 % пасивів банку складають МБК, 16 % - інші пасиви банку.
Валюта балансу становить 259 735 860,98 грн.
Тепер розглянемо, як змінилася структура активів та пасивів Банку на наступну звітню дату, проаналізуємо консолідований зведений баланс Банку станом на 01.01.2001р
| . | ||||||||
|
АКТИВ |
||||||||
| Найменування | ||||||||
| Каса и кор. Рахунок в НБУ | 26 692 308.27 | |||||||
| Кор. Рахунки в іншихих банках | 24 782 563.51 | |||||||
| МБК (за вирахуванням резервів) | 35 816 863.03 | |||||||
| з них короткострокові | 30 420 522.57 | |||||||
| Довгострокові | 0.00 | |||||||
| Кредити (за вирахувнням резервів) | 76 730 098.96 | |||||||
| з них юр. особам | 93 039 996.98 | |||||||
| з них короткострокові |
58 900 036.29 |
|||||||
| Довгострокові | 3 120 426.60 | |||||||
| Фіз. особам | 2 224 444.59 | |||||||
| з них короткострокові | 1 862 250.00 | |||||||
| Довгострокові | 186 260.00 | |||||||
| Цінні папери, паї, акцакції | 22 907 401.03 | |||||||
| Основні засоби (за вирахуванням зносу |
6 299 806.42 |
|||||||
| Дебітори (за вирахуванням резервів) | 37 964 838.40 | |||||||
| Інші активи | 32 614 952.73 | |||||||
| Усього по активу |
263 808 832.35 |
|||||||
Якщо порівнювати з попереднім періодом, то треба закцентувати увагу на суттєвому зростанні (майже в два рази) обсягу кредитів юридичним особам, які складали більше 35 %, та зменшенню питомої ваги МБК, які становили трохи більше 13,5 %, трохи більше 10 % активів складали кошти в касі банку та на рахунку в НБУ, майже 9,5 % активів складають кошти на кореспонденських рахунках в інших банках, 8,5 відсотків - це цінні папери, паї, акції; 23,5 % - інші активи |
||||||||
ПАСИВ |
||||||||
| Найменування | Сума в нац. валюті | |||||||
| Кор. Рахунки інших банків | 18 960 332.32 | |||||||
| МБК | 53 270 700.00 | |||||||
| з них короткострокові | 53 270 700.00 | |||||||
| Довгострокові | 0.00 | |||||||
| Расчетные и тек. счета клиентов | 55 721 099.08 | |||||||
| з них юр. осіб | 42 706 447.64 | |||||||
| Фіз. осіб | 13 014 651.44 | |||||||
| Депозити | 63 478 031.08 | |||||||
| з них юр. осіб | 28 445 434.71 | |||||||
| з них короткострокові | 21 444 157.44 | |||||||
| Довгострокові | 0.00 | |||||||
| Фіз. осіб | 35 032 596.37 | |||||||
| з них короткострокові | 35 032 289.37 | |||||||
| Довгострокові | 307.00 | |||||||
| Цінні папери | 2 802 000.00 | |||||||
| Кредитори | 3 790 219.86 | |||||||
| Інші пасиви | 19 041 647.09 | |||||||
| Статутний фонд | 26 640 000.00 | |||||||
| Інші фонди (за вирахуванням збитків ) | 18 949 911.58 | |||||||
| Результат діяьності поточного року | 0.00 | |||||||
| Резерви | 1 154 891.34 | |||||||
|
263 808 832.35 |
||||||||
Порівняно з попереднім періодом відбулося суттєве падіння коштів на кореспонденських рахунках інших банків до 7 %, і навпаки, зростання до 24 % від загального обсягу пасивів – депозити, з них 13 % - це депозити фізичних осіб, 11 % - депозити юридичних осіб, більше 21 % це кошти на поточних рахунках клієнтів, трохи більше 10 % пасивів складає статутний фонд, 20 % пасивів банку складають МБК, 18 % - інші пасиви банку. За цей період відбулося досить незначне зростання валюти балансу, яка становила 263 808 832,35 грн |
||||||||
|
Проаналізуємо, як змінилася структура та обсяги активів та пасивів Банку протягом 2001 р., потрібну інформацію можна взяти з консолідованого зведений баланс Банку станом на 01.01.2002 р. |
|||||||
|
АКТИВ |
|||||||
| Найменування | Сума в нац. валюті | ||||||
| Каса и кор. рахунок в НБУ | 38 533 576.59 | ||||||
| Кор. Рахунки в іншихих банках | 58 025 764.63 | ||||||
| МБК (за вирахуванням резервів) | 105 128 578.19 | ||||||
| з них короткострокові | 98 590 951.10 | ||||||
| Довгострокові | 0.00 | ||||||
| Кредити (за вирахувнням резервів) | 168 702 700.26 | ||||||
| з них юр. особам | 188 107 847.90 | ||||||
| з них короткострокові | 155 455 258.58 | ||||||
| Довгострокові | 1 483 580.00 | ||||||
| фіз. особам | 373 285.85 | ||||||
| з них короткострокові | 17 014.00 | ||||||
| Довгострокові | 50 552.91 | ||||||
| Цінні папери, паї, акцакції | 21 737 009.29 | ||||||
| Основні засоби (за вирахуванням зносу | 6 804 947.63 | ||||||
| Дебітори (за вирахуванням резервів) | 1 343 311.62 | ||||||
| Інші активи | 50 935 139.98 | ||||||
| Усього по активу |
451 211 028.19 |
||||||
Порівняно з попереднім періодом, перш за все треба закцентувати увагу на суттєвому зростанні валюти балансу, яка виросла в 1.7 рази и становить 451 211 028.19 грн. Відбулося значне зростання обсягу кредитів юридичним особам, які складють більше 41,5 % активів банку, МБК за вирахуванням резервів підросли до 23 %, трохи більше 8,5 % активів складали кошти в касі банку та на рахунку в НБУ, майже 13% активів складають кошти на кореспонденських рахунках в інших банках, 5 % – це цінні папери, паї, акції; % - інші активи |
|||||||
ПАСИВ |
|||||||
| Найменування | Сума в нац. валюті | ||||||
| Кор. Рахунки інших банків | 38 116 982.65 | ||||||
| МБК | 24 918 650.00 | ||||||
| з них короткострокові | 24 918 650.00 | ||||||
| Довгострокові | 0.00 | ||||||
| Расчетные и тек. счета клиентов | 82 745 866.08 | ||||||
| з них юр. осіб | 56 431 708.86 | ||||||
| фіз. осіб | 26 314 012.22 | ||||||
| Депозити | 167 719 012.48 | ||||||
| з них юр. осіб | 89 659 027.30 | ||||||
| з них короткострокові | 78 394 534.94 | ||||||
| Довгострокові | 0.00 | ||||||
| фіз. осіб | 62 694 335.18 | ||||||
| з них короткострокові | 62 694 028.18 | ||||||
| Довгострокові | 307.00 | ||||||
| Цінні папери | 24 895.16 | ||||||
| Кредитори | 6 358 329.29 | ||||||
| Інші пасиви | 77 064 273.49 | ||||||
| Статутний фонд |
26 640 000.00 |
||||||
| Інші фонди (за вирахуванням збитків ) | 26 468 127.70 | ||||||
| Результат діяьності поточного року | 0.00 | ||||||
| Резерви | 1 154 891.34 | ||||||
|
451 211 028.19 |
|||||||
Порівняно з попереднім періодом відбулось невелике зростання коштів на кореспонденських рахунках інших банків до 8.5 %, зростання до 37 % від загального обсягу пасивів – депозитів, з них 17 % - це депозити фізичних осіб, 20 % - депозити юридичних осіб, більше 18 % це кошти на поточних рахунках клієнтів, майже 6 % пасивів складає статутний фонд, сильно знизилась питома вага МБК, які складають лише 5,5 % пасивів банку , 25 % - інші пасиви банку. |
|||||||
Спробуємо сформувати отримані дані в одній таблиці
Табл. 2.2.1. “Оцінка структури та динаміки активів та пасивів банку”
|
01.01.2000 р. |
01.01.2001 р. |
01.01.2002 р. |
|
|
АКТИВ |
|||
| Каса та рахунок в НБУ |
19 761 522,86 7,5% |
26 692 308,27 10% |
38 553 576,59 8,5% |
| Кор. рахунки в інших банках |
116 113 932,71 45% |
24 782 563,51 9,5% |
58 025 764,63 13% |
| МБК за вирахуванням резервів |
30 767 071,35 11,5% |
35 816 863,03 13,5% |
105 128 578,19 23% |
| Кредити юр. особам |
48 887 820,28 19 % |
93 039 996,98 35 % |
188 107 847,90 41.5% |
| Цінні папери, паї, акції |
15 686 783,59 6% |
22 907 401,03 8,5 % |
21 737 009,29 5% |
|
ПАСИВ |
|||
| Кор. рахунки інших банків |
107 044 192,40 41% |
18 960 332,32 7% |
38 116 982,65 8,5% |
| МБК |
22 361 939,68 8,5% |
53 270 700,00 20 % |
24 918 650,00 5,5% |
| Поточні рахунки |
29 820 460,34 11,7% |
55 721 099,08 21 % |
82 745 866,08 18% |
| Депозити |
33 248 874,78 13% |
63 478 031,08 24% |
167 719 012,48 37 % |
| Юр. осіб |
15 079 944,69 6% |
28 445 434,71 11 % |
89 659 027,30 20% |
| Фіз.осіб |
18 168 930,09 7% |
35 032 596,37 13% |
62 694 335,18 17% |
| Статутний фонд |
26 640 000,00 10 % |
26 640 000,00 10 % |
26 640 000,00 6 % |
|
Валюта балансу |
259 735 860,98 |
263 808832,35 |
451 211 028,19 |
|
КАПІТАЛ |
37,7 млн. |
41,8 млн. |
57,7 млн. |
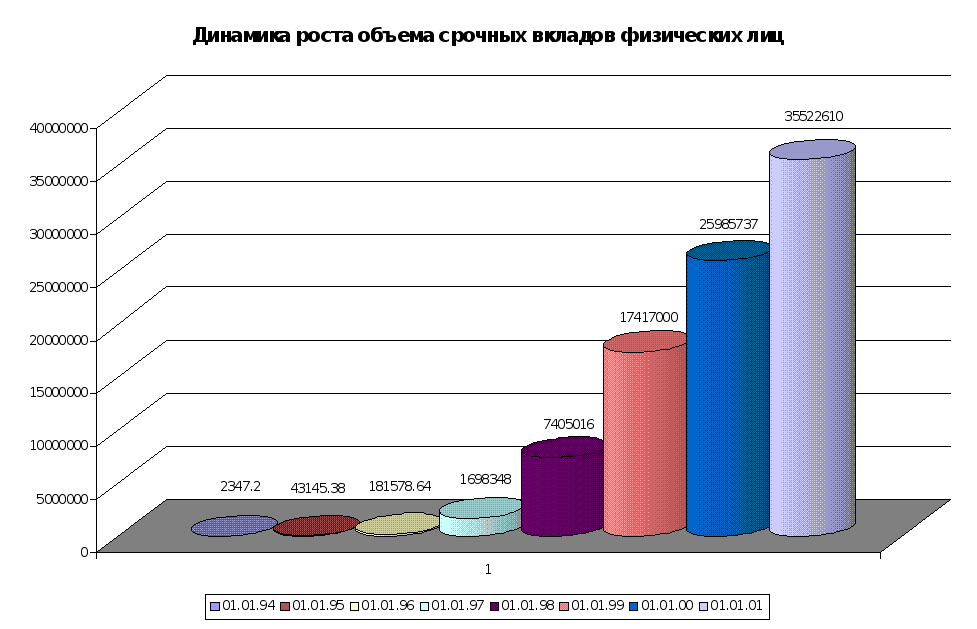
Можна констатувати той факт, що на протязі всього періоду простежувався значний зріст обсягів та питомої ваги депозитів – що свідчить про зростання довіри до Банку як фізичних так і юридичних осіб, дуже великий зріст обсягів та питомої ваги кредитів юридичним особам. Також спостерігається зростання коштів на рахунках клієнтів, валюти балансу, та капіталу – що свідчить про постійне якісне зростання фінансового стану Банку. «Банк» є універсальним банком і надає клієнтам весь спектр банківських послуг.
Зупинимося на аналізі структури активів та пасивів Банку станом на 01.01.2002 р.
Мал. 2.2.1
“Структура
активів банку”
Право Банку на надання послуг на всій території України підтверджено видачею Національним Банком України Дозволу у 2001 р. на здійснення банківських операцій, визначених Законом України «Про Банки та банківську діяльність».
На протязі 6-ти років фінансова стабільність то достовірність результатів підтвержуються міжнародною аудиторською компанією «KPMG ACCOUNTANT N.V.»
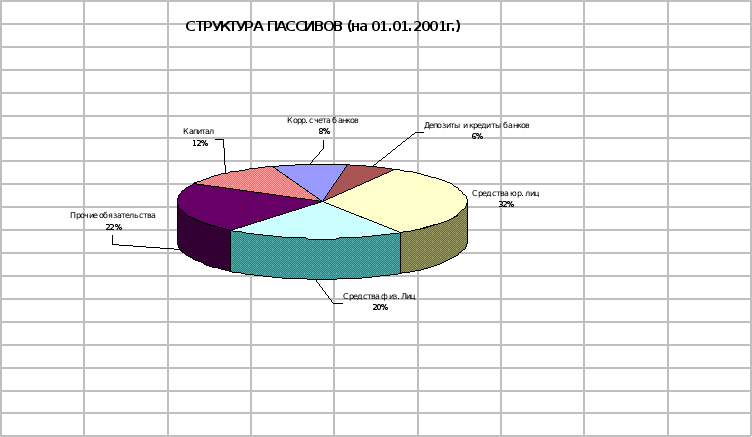
Мал. 2.2.2 «Структура пасивів Банку»
Поряд з крупними промисловими виробниками, банк обслуговує більш 2-х тис. підприємств середнього та малого бізнесу, торгових та комерційних установ, що забезпечиує надання повного комплексу комплекса банківських послуг для всіх клієнтів.
2.3. Аналіз кредитного портфеля та резерву комерційного банку “Банк”
У структурі активів "Банку" розміри кредитного портфеля в порівнянні з 2000 роком збільшилися на 17% по відношенню до валюти балансу.
Зростанню сприяло збільшення кредитів, наданих господарюючим суб'єктам. Об'єм кредитів зріс в 2,43 рази. Якісний рівень кредитного портфеля виріс за рахунок диверсифікації і розширення спектра секторів економіки, що кредитуються.
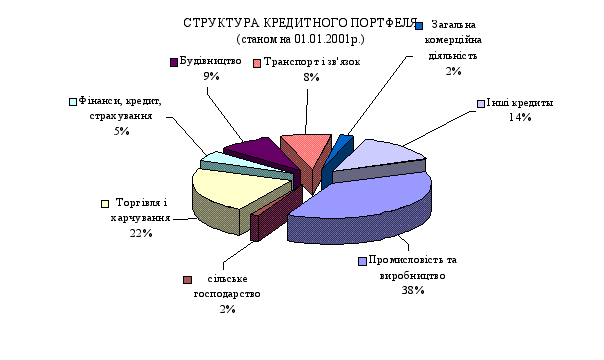
Мал.
2.3.1 «Структура
кредитного
портфеля»
Важливим напрямом в роботі з корпоративними клієнтами стало широке впровадження сучасних форм кредитування і кредитних послуг.
Об'єм виданих кредитів складає більше за 1,530 млрд. грн., видано платіжних гарантій на суму 760 тис грн.
У 2001 році Банк надавав кредитні послуги:
Термінові кредити, кредитні лінії у національній і іноземній валютах
Організація і обслуговування консорціумних кредитів
Кредити під заставу депозитів у національній і іноземній валютах
Кредити під заставу цінних паперів
Мультивалютні кредитні лінії
Кредитування по овердрафту (в тому числі мультивалютні овердрафтові рахунки)
Поручительства, гарантії виконання зобов'язань (платіжні гарантії)
Інвестиційне кредитування, проектне фінансування
Кредитування сільськогосподарських виробників і підприємств АПК з відшкодуванням частини процентної ставки по Постанові Кабінету Міністрів України №59 від 27.01.2001 року
Кредитування муніципальних програм
Акредитивні розрахунки між резидентами України
Проаналізуємо консолідований кредитний портфель банку за балансовими групами на три останні звітні дати:
Поперше розглянемо кредитний портфель Банку станом на 01.01.2000 р.
|
Філія |
Група |
Сума |
Гривня |
Валюта |
|
1-філія |
2062 | 1`800`000.00 | 1`800`000.00 | 0.00 |
|
Усього по філії: |
1`800`000.00 |
1`800`000.00 |
0.00 |
|
|
2-філія |
2062 | 400`000.00 | 400`000.00 | 0.00 |
| 2202 | 2`031`685.00 | 2`031`685.00 | 0.00 | |
|
Усього по філії : |
2`431`685.00 |
2`431`685.00 |
0.00 |
|
|
3-філія |
2062 | 3`092`208.21 | 3`092`208.21 | 0.00 |
| 2067 | 40`000.00 | 40`000.00 | 0.00 | |
| 2202 | 34`000.00 | 34`000.00 | 0.00 | |
|
Усього по філії: |
3`166`208.21 |
3`166`208.21 |
0.00 |
|
|
Усього по філіям: |
7`397`893.21 |
7`397`893.21 |
0.00 |
|
|
Філія |
Група |
Сума |
Гривня |
Валюта |
|
Головний офіс |
1511 | 10`043`489.06 | 4`663.96 | 10`038`825.10 |
| 1523 | 21`351`386.55 | 0.00 | 21`351`386.55 | |
| 2020 | 11`869`759.70 | 11`869`759.70 | 0.00 | |
| 2050 | 1`604`857.79 | 51`000.00 | 1`553`857.79 | |
| 2062 | 30`934`214.41 | 26`570`598.07 | 4`363`616.34 | |
| 2066 | 6`124`313.55 | 6`124`313.55 | 0.00 | |
| 2067 | 4`540`737.93 | 0.00 | 4`540`737.93 | |
| 2092 | 260`000.00 | 260`000.00 | 0.00 | |
| 2096 | 41`488.39 | 41`488.39 | 0.00 | |
| 2116 | 50`000.00 | 50`000.00 | 0.00 | |
| 2201 | 116`799.74 | 116`799.74 | 0.00 | |
| 2202 | 15`000.00 | 15`000.00 | 0.00 | |
| 2205 | 6`410.00 | 6`410.00 | 0.00 | |
| 2207 | 14`800.00 | 14`800.00 | 0.00 | |
| 2216 | 40`968.00 | 40`968.00 | 0.00 | |
| 9020 | 423`008.17 | 423`008.17 | 0.00 | |
|
Усього по головному офісу: |
87`437`233.29 |
45`588`809.58 |
41`848`423.71 |
|
|
Усього по Банку: |
94`835`126.50 |
52`986`702.79 |
41`848`423.71 |
|
Отже ми бачемо, що 92% обсягу кредитного портфеля Банку – належить головному офісу, меньше 2% кредитного портфелю належить філії 1, майже 2,25% кредитного портфелю належить філії 2, майже 3,75% кредитного портфелю належить філії 3.
Розглянемо кредитний портфель Банку по балансовим групам станом на 01.01.2001р.
|
Філія |
Група |
Сума |
Гривня |
Валюта |
|
1-філія |
2020 | 4`053000.00 | 4`053`000.00 | 0.00 |
| 2062 | 3`109`408.00 | 3`109`408.00 | 0.00 | |
| 2065 | 11`555.66 | 11`555.66 | 0.00 | |
| 2201 | 874.29 | 874.29 | 0.00 | |
| 9129 | 205`000.00 | 205`000.00 | 0.00 | |
|
Усього по філії: |
7`379`837.95 |
7`379`837.95 |
0.00 |
|
|
2-філія |
2067 | 100`000.00 | 100`000.00 | 0.00 |
| 2202 | 1`821`000.00 | 1`821`000.00 | 0.00 | |
| 2206 | 26`800.00 | 26`800.00 | 0.00 | |
| 2216 | 5`021.26 | 5`021.26 | 0.00 | |
|
Усього по філії : |
1`952`821.26 |
1`952`821.26 |
0.00 |
|
|
3-філія |
2062 | 1`699`400.00 | 1`699`400.00 | 0.00 |
| 2067 | 42`042.42 | 42`042.42 | 0.00 | |
| 2202 | 10`000.00 | 10`000.00 | 0.00 | |
|
Усього по філії: |
1`751`442.42 |
1`751`442.42 |
0.00 |
|
|
Усього по філіям: |
11`084`101.63 |
11`084`101.63 |
0.00 |
|
|
Філія |
Група |
Сума |
Гривня |
Валюта |
|
Головний офіс |
1511 |
6 998 256.88 |
281.78 |
6 997 975.10 |
|
1523 |
30 269 700.40 |
0.00 |
30 269 700.40 |
|
|
2000 |
258 221.49 |
258 221.49 |
0.00 |
|
|
2050 |
9 947 649.71 |
0.00 |
9 947 649.71 |
|
|
2056 |
14 308 841.34 |
0.00 |
14 308 841.34 |
|
|
2062 |
43 885 357.09 |
24 608 761.49 |
19 276 595.60 |
|
|
2065 |
3 108 870.94 |
0.00 |
3 108 870.94 |
|
|
2066 |
11 477 183.06 |
2 270 323.14 |
9 206 859.92 |
|
|
2067 |
1 158 643.38 |
9 300.00 |
1 149 343.38 |
|
|
2092 |
260 000.00 |
260 000.00 |
0.00 |
|
|
2096 |
3 622 823.89 |
41 488.39 |
3 581 335.50 |
|
|
2117 |
50 000.00 |
50 000.00 |
0.00 |
|
|
2201 |
113 439.04 |
113 439.04 |
0.00 |
|
|
2202 |
31 250.00 |
31 250.00 |
0.00 |
|
|
2205 |
6 260.00 |
6 260.00 |
0.00 |
|
|
2207 |
29 800.00 |
29 800.00 |
0.00 |
|
|
2214 |
180 000.00 |
180 000.00 |
0.00 |
|
|
9020 |
3 359 363.79 |
1 043 150.00 |
2 316 213.79 |
|
|
9023 |
4 665 864.89 |
4 665 864.89 |
0.00 |
|
|
Усього по головному офісу : |
133 731 525.90 |
33 568 140.22 |
100 163 385.68 |
|
|
Усього по банку : |
144 815 627.53 |
44 652 241.85 |
100 163 385.68 |
|
Отже можна константувати той факт, що протягом року відбулося збільшення обсягу кредитного портфеля в 1,54 рази і станом на 01.01.2001 р. загальна сума кредитного портфеля становила 144 815 627.53 грн. Доля головного офісу як і раніше складає більше 92% від загального обсягу, значно зросла до 5,1% доля кредитного портфелю філії 1, питома вага філії 2 зменьшилась до 1,4% кредитного портфелю, меньше 1,3% кредитного портфелю належить філії 3.
Розглянемо кредитний портфель по балансовим групам станом на 01.01.2002 р.
Філія Група Сума Гривня Валюта
1-філія
2020 4 053 000.00 4 053 000.00 0.00
2062 7 723 500.00 7 723 500.00 0.00
2067 11 555.66 11 555.66 0.00
2201 6 100.80 6 100.80 0.00
2202 1 662.00 1 662.00 0.00
9129 1 005 500.00 1 005 500.00 0.00
Усього по філії: 12 801 318.46 12 801 318.46 0.00
2-філія
2062 158 955.00 0.00 158 955.00
2067 100 000.00 100 000.00 0.00
2207 39 615.00 39 615.00 0.00
Усього по філії: 298 570.00 139 615.00 158 955.00
3-філія
2000 19 636.36 19 636.36 0.00
2062 2 010 846.53 2 010 846.53 0.00
2067 40 000.00 40 000.00 0.00
2202 3 152.00 3 152.00 0.00
Усього по філії: 15 173 523.35 2 073 634.89 0.00
Усього по філіям 11 084 101.63 15 014 568.35 158 955.00
Філія Група Сума Гривня Валюта
Головний офіс
1511 10 510 741.65 76 975.40 10 433 766.25
1523 98 312 607.80 0.00 98 312 607.80
2000 932 607.12 932 607.12 0.00
2050 26 032 645.62 0.00 26 032 645.62
2056 1 081 587.47 0.00 1 081 587.47
2057 768 282.50 0.00 768 282.50
2062 118 577 067.95 96 702 049.25 21 875 018.70
2065 1 483 580.00 0.00 1 483 580.00
2066 5 635 146.01 2 339 610.15 3 295 535.86
2067 19 360 092.14 9 036 141.77 10 323 950.37
2075 329 145.65 329 145.65 0.00
2092 260 000.00 260 000.00 0.00
2096 3 533 199.89 41 488.39 3 491 711.50
2117 50 000.00 50 000.00 0.00
2200 45 292.91 10 771.81 34 521.10
2201 187 503.14 76 234.64 111 268.50
2202 12 200.00 12 200.00 0.00
2205 5 260.00 5 260.00 0.00
2206 59 000.00 59 000.00 0.00
2207 13 500.00 13 500.00 0.00
9020 724 373.33 321 000.00 403 373.33
9023 1 903 025.68 1 903 025.68 0.00
Усього по головному офісу : 289 816 858.86 112 169 009.86 177 647 849.00
Усього по банку : 304 990 382.21 127 183 578.21 177 806 804.00
Проаналізуємо кредитний портфель Банку та сформований резерв за три останні звітні дати по ступеню ризиковості.
Розглянемо зведену таблицю
Табл. 2.3.1. “Стан кредитного портфеля та резерву на 01.01.2000 р.”
|
Групи кредитів за ступенем ризику |
Заборгованість за кредитними операціями |
% від загальної суми |
Скоригована сума вартості застави, що зменшує суму чистого кредитного ризику |
Сума, що береться до розрахунку резерву |
Коефіцієнт резервування % |
Сума резерву |
% від загальної суми |
|
Стандартні |
56 574 239,10 |
59,65 |
1 935 757.00 |
54 638 482.10 |
2 |
1 092 769.64 |
12.35 |
|
Під контролем |
16 060 915,24 |
16,94 |
5 883 615.01 |
10 177 300.23 |
5 |
508 865.01 |
5.75 |
|
Субстандартні |
17 250 90342 |
18.19 |
5 757 435.87 |
11 493 467.55 |
20 |
2 298 693.51 |
25.96 |
|
Сумнівні |
0 |
0 |
0 |
0 |
50 |
0 |
0 |
|
Безнадійні |
4 949 068,74 |
5,22 |
0 |
4 949 068.74 |
100 |
4 949 068.74 |
55.94 |
|
Усього |
94 835 126.50 |
100 |
13 576 807.88 |
203 054 506.95 |
8 849 396.90 |
100 |
Отже можемо констатувати той факт, що 60% кредитів кредитного портфеля Банку складають кредити, які відносяться до групи “стандартні”, 17 % та 18% в кредитного портфеля складають кредити “під контролем” та “субстандартні”, “безнадійні” кредити складають трохи більше 5% кредитного портфеля. Загальний обсяг кредитного портфеля складає менше 95 млн. грн.
З сформованим резервом ситуація майже протилежна, майже 56% резерву сформовано під “безнадійну” заборгованість, 26 % - це резерв під “субстандартну” заборгованість, 12,3 % та 5,7 % сформованого резерву складають резерви, які сформовані під “стандартну” заборгованість та заборгованість “під контролем” відповідно. Загальний обсяг резерву сформованого для відшкодування можливих втрат за кредитними операціями станом на 01.01.2000 р. становить в гривневому еквіваленті менше 8,85 млн. грн.
Розглянемо обсяг та структуру кредитного портфеля та сформованого резерву станом на 01.01.2001 р.
“Стан кредитного портфеля та резерву на 01.01.2001 р.”
|
Групи кредитів за ступенем ризику |
Заборгованість за кредитними операціями |
% від загальної суми |
Скоригована сума вартості застави, що зменшує суму чистого кредитного ризику |
Сума, що береться до розрахунку резерву |
Коефіцієнт резервування % |
Сума резерву |
% від загальної суми |
|
Стандартні |
30 708 226.66 |
36.57 |
13 010 453.33 |
17 697 773.33 |
2 |
353 955.47 |
4.73 |
|
Під контролем |
74 782 127.72 |
53.88 |
18 587 033.92 |
56 195 093.80 |
5 |
2 809 754.69 |
27.30 |
|
Субстандартні |
13 649 871.70 |
3.63 |
4 486 288.84 |
9 163 582.86 |
20 |
1 832 716.57 |
4.61 |
|
Сумнівні |
18 692 358.87 |
1.22 |
1 981 695.68 |
16 710 663.19 |
50 |
8 355 331.60 |
1.81 |
|
Безнадійні |
6 983 042.58 |
4.70 |
0 |
6 983 042.58 |
100 |
6 983 042.58 |
61.55 |
|
Усього |
144 815 627.53 |
100 |
38 065 471.77 |
106 750 155.76 |
20 334 800.91 |
100 |
Отже можемо констатувати той факт, що майже 37% кредитів кредитного портфеля Банку складають кредити, які відносяться до групи “стандартні”, 54 % кредитного портфеля складають кредити “під контролем”, питома вага “субстандартних” кредитів знизилася до 3,6%, натомість з’явилися “сумнівні” кредити – 1,2 % від загального обсягу кредитів, “безнадійні” кредити складають 4,7% кредитного портфеля. Загальний обсяг кредитного портфеля складає менше 145 млн. грн.
З сформованим резервом ситуація майже протилежна, 61,55% резерву сформовано під “безнадійну” заборгованість, 4,61 % - це резерв під “субстандартну” заборгованість, 4,73 % та 27,3 % сформованого резерву складають резерви, які сформовані під “стандартну” заборгованість та заборгованість “під контролем” відповідно. З’явився резерв, який сформовано під “сумнівну” заборгованість, він складає 1,8% від загального обсягу резерву. Загальний обсяг резерву сформованого для відшкодування можливих втрат за кредитними операціями Банку станом на 01.01.2001 р. становить в гривєвому єквіваленті більше 20,33 млн. грн.
Проаналізуємо структуру та обсяги кредитного портфеля Банку та сформованого резерву станом на 01.01.2002 р.
Розглянемо зведену таблицю кредитного портфеля та сформованого резерву станом на 01.01.2002 р.
Табл. 2.3.3. “Стан кредитного портфеля та резерву на 01.01.2002 р.”
|
Групи кредитів за ступенем ризику |
Заборгованість за кредитними операціями |
% від загальної суми |
Скоригована сума вартості застави, що зменшує суму чистого кредитного ризику |
Сума, що береться до розрахунку резерву |
Коефіцієнт резервування % |
Сума резерву |
% від загальної суми |
|
Стандартні |
111 402 721.18 |
36.57 |
56 295 240.78 |
55107480.40 |
2 |
1 102 149.61 |
4.73 |
|
Під контролем |
164 114 709.63 |
53.88 |
36 743 593.13 |
127 371 116.50 |
5 |
6 368 555.83 |
27.30 |
|
Субстандартні |
11 063 782.09 |
3.63 |
5 687 542.80 |
5 376 239.29 |
20 |
1 075 247.86 |
4.61 |
|
Сумнівні |
3 723 662.41 |
1.22 |
2 880352.90 |
843 309.51 |
50 |
421 654.76 |
1.81 |
|
Безнадійні |
14 356 361.25 |
4.70 |
0 |
14 356 361.25 |
100 |
14 356 361.25 |
61.55 |
|
Усього |
304 661 236.56 |
100 |
101 606 729.61 |
203 054 506.95 |
23 323 969.32 |
100 |
Отже можемо константувати той факт, що майже 37% кредитів кредитного портфеля Банку складають кредити, які відносятся до групи “стандартні”, 54 % кредитного портфеля складають кредити “під контролем”, питома вага “субстандартних” кредитів знизилася до 3,6%, “сумнівні” кредити – 1,2 % від загального обсягу кредитів, “безнадійні” кредити складають 4,7% кредитного портфеля. Загальний обсяг кредитного портфеля складає більше 304,5 млн. грн.
З сформованим резервом ситуація майже протилежна, 61,55% резерву сформовано під “безнадійну” заборгованість, 4,61 % - це резерв під “субстандартну” заборгованість, 4,73 % та 27,3 % сформованого резерву складають резерви, які сформовані під “стандартну” заборгованість та заборгованість “під контролем” відповідно, резерв, який сформовано під “сумнівну” заборгованість складає 1,8% від загального обсягу резерву. Загальний обсяг резерву сформованого для відшкодування можливих втрат за кредитними операціями Банку станом на 01.01.2001 р. становить в гривєвому єквіваленті більше 23,32 млн. грн. Можна також констатувати той факт, що незважаючи на те, що обсяг кредитного портфелю протягом року зріс більше ніж в два рази, якісно кредитний портфель не погіршився, і у відсотковому виразі за групами ризику майже повністю дорівнює структурі кредитного портфелю та резерву попереднього року.
Обсяг сформованого резерву, що в гривнєвому еквіваленті дорівнює 23 323 969.32 грн. повністю компенсує ризик можливих втрат за кредитними операціями Банку.
Отже тепер розглянемо порядок класифiкацiї кредитного портфелю банку та проведення оцiнки фiнансового стану позичальникiв з метою формування резерву для відшкодування можливих втрат за кредитними операціями в Банку
2.4. Порядок класифiкацiї кредитного портфелю банку та проведення оцiнки фiнансового стану позичальникiв з метою формування резерву для відшкодування можливих втрат за кредитними операціями в Банку.
2.4.1 Загальнi положення
Акцiонерний Банк «БАНК» (далi - Банк) здійснює кредитні операції керуючись Статутом, зареєстрованим НБУ, законодавчими та нормативними актами державних органiв влади, нормативними актами Нацiонального Банку України, формує резерв для відшкодування можливих втрат за кредитними операціями комерційних банків (далі - резерв). Банк здійснює формування резерву суворо дотримуючись строків, економiчних нормативiв та показників, регламентованих відповідними положеннями, постановами та нормативними актами НБУ.
З метою повного та своєчасного формування резерву для відшкодування можливих втрат за кредитними операціями Банк здiйснює класифiкацiю кредитного портфелю та оцiнку кредитних ризикiв з урахуванням таких критерiїв:
оцiнки фiнансового стану позичальника;
оцiнки своєчасностi погашення позичальником кредитної заборгованостi за основним боргом та вiдсоткiв за нею;
рівня забезпечення кредиту.
Критерiї оцiнки фiнансового стану позичальника встановлюються з урахуванням рекомендацій Національного Банку України щодо визначення фiнансового стану позичальника, схвалених постановою Правління НБУ № 323