Механізм ціноутворення у системі економічних методів управління підприємством як шлях підвищення його конкурентоздатності в умовах невизначеності ринку
Ціни на паливно-енергетичні ресурси та залізомістку сировину.
Назва сировини |
Ціна , грн. | Індекс росту | |||
| Грудень 1998 р. | Січень 1999 р. | Грудень 1999 р. |
До 1998 р. |
До 1999 р. |
|
|
Концентрат : ІнГЗК ПГЗК Окатиши : ЦГЗК ПівГЗККокс покупний Вуголь : України (через Енерго) Росії (через Енерго) Польша Т-34 Польша Т-35 Росія ВсьогоФеросплави : Феромарганець Феросилицій 45 % Феросилицій 65 % Силикомарганець Природний газ Електроенергія |
66,80 82,50 59,92 192,42 118,24 118,24 115,09 128,82 119,25 110,01 1110,5 1005,29 1430,86 156,58 65,05 |
39,52 46,23 52,94 44,53 198,14 120,75 120,75 118,02 130,68 120,02 119,32 1115,76 635,2 1009,72 2210,42 168,24 68,10 |
74,55 91,50 61,55 44,40 250,92 227,68 185,45 261,28 1994,47 1742,35 1916,87 2264,55 212,5 126,26 |
1,12 1,11 0,74 1,30 1,93 1,56 2,20 1,80 1,75 1,58 1,36 1,94 |
1,89 1,98 1,16 1,00 1,27 1,89 1,55 2,19 1,79 2,74 1,90 1,02 1,26 1,85 |
Для реалізації таких економічно обгрунтованих рішень велике значення має аналіз собівартості випускаємої продукції та її зниження. Собівартість одиниці продукції (калькуляція) показує витрати підприємства на виробництво і реалізацію конкретного виду продукції в розрахунку на одну натуральну одиницю. Калькуляція собівартості широко використовується в ціноутворенні , господарському розрахунку , плануванні і порівняльному аналізі.
Собівартість продукції знаходиться у взаємозв'язку з показниками ефективності виробництва. Вона відбиває велику частину вартості продукції і залежить від зміни умов виробництва і реалізації продукції. Істотний вплив на рівень витрат оказують техніко-економічні чинники виробництва (додаток Л). Цей вплив виявляється в залежності від змінень у техніці , технології , організації виробництва, у структурі і якості продкції і від розміру витрат на її виробництво. Аналіз витрат, як правило, проводиться систематично протягом року з метою виявлення внутрішньовиробничих резервів їх зниження.
За минулий рік Комбінат виробив товарної продукції на суму 2300387,6 тис. грн. , що вище від досягнутого рівня минулого року на 14,3 %. Приріст по товарній продукції був визваний збільшенням індексу росту цін за рахунок росту курсу долара , а також зміненням структури виробляємої продукції у бік поліпшення її якості на загальну суму 288197,5 тис. грн. Виробництво товарної продукції у співставимих цінах склало 2012190,1 тис. грн. , що нижче рівня минулого року на 60598 тис. грн. чи на 2,9 %. До запланованого обсягу за 1999 р. обсяг товарної продукції був виконаний на 97,8 % , недовироблено продукції на суму 52886,5 тис. грн. , в тому числі по підрозділам (таблиця 3.9.).
Таблиця 3.9.
Зміни у випуску продукції за 1999 р. по підрозділах.
| Підрозділи | Загальне відхилення | В тому числі : | ||
| обсягів | цін | структури | ||
| По металургійному виробництву | -37038,2 |
-71924,6 |
+8915,0 |
+5971,4 |
| По КХП | +3631,3 | +4625,4 | -994,1 | --- |
| По ГЗК | +520,2 | +520,2 |
--- |
--- |
| Всього | -528865 | -66779,0 | +7920,9 | +5971,4 |
Таким чином , невиконання плану по товарній продукціі (таблиця.) було визвано зниженням виробництва товарного чавуну у кількості 100,4 тис. т на суму 43422,9 тис. грн. , а також зменшенням виробництва товарного прокату у кількості 71,1 тис. т на суму 9258,1 тис. грн.
Собівартість товарної продукції за звітний період склала 2348766,2 тис. грн. Витрати на 1 грн. товарної продукції склали 102,1 коп. , що нижче від рівня минулого року на 1,61 коп. чи на 1,55 % та характеризується наступними показниками , що представлені у таблиці 3.10.
Таблиця 3.10.
Фактичні витрати на 1 грн. товарної продукції за періодами.
| Періоди |
Фактичні витрати на 1 грн. товарної продукції |
|
| 1998 р. | 1999 р. | |
|
І квартал ІІ квартал ІІІ квартал ІV квартал |
104,18 101,89 103,49 103,71 |
104,33 101,26 101,94 102,10 |
Таким чином , у 1999 р. до встановленого завдання собівартість товарної продукції була знижена на 84170,1 тис. грн. чи на 3,46 % , із яких відхилення за рахунок змінення цін склало :
покупної сировини та основних матеріалів -15465,1тис. грн.;
палива технологічного +4482,6 тис. грн.;
іншого змінення цін +1351,2тис. грн.
Як ми бачимо , всього за рахунок змінення цін собівартість товарної продукції була знижена на 9631,3 тис. грн. в свою чергу данні виробничої собівартості та витрати по переділу основних видів випускаємої продукції Комбінату та її структура і рентабельність показані у додатку Т.
Не зважаючи на роботу КДГМК “Криворіжсталь” у 1999 р. в умовах дефициту палива та обмежень у споживанні електро-енергії , раціональне використання цих ресурсів дозволило зекономити їх в цілому по Комбінату , що показано у таблиці 3.11.
Таблиця 3.11.
Економія палива та електро-енергії по Комбінату.
|
№ п/п |
Назва |
Економія , всього по Комбінату | В тому числі | |||||
| КМК | КХП | ГЗК | ||||||
| +,- | % | +,- | % | +,- | % | |||
| 1 | Паливо , тис. т | -54,2 | -47,6 | 0,82 | -3,2 | 0,06 | -3,4 | 0,06 |
| 2 | Теплоенергія , тис. Гкал | -173,1 |
23,4 |
0,80 |
-104,4 |
-3,60 |
-45,3 |
1,50 |
| 3 | Електроенергія , млн. кВтч. | -102,2 |
20,5 |
0,72 |
-2,4 |
-1,9 |
120,3 |
-11,0 |
3.3. Розрахунок критичного обсягу продукції як методу визначення найбільш економічно-ефективної стратегії Комбінату у формуванні його цінової політики.
Метою даного розділу являється розрахунок критичного обсягу випускаємої металопродукції Комбінату при визначенні найбільш економічно-ефективної стратегії у формуванні цінової політики підприємства.
Як було вже зазначено вище , аналіз обсягів випускаємої продукції має важливе місце у формуванні цінової стратегії підприємства. Розрахунок критичного обсягу випускаємої продукції має на меті визначити той рівень обсягу виробництва при якому витрати дорівнюють його ціні , тобто визначити точку беззбитковості.
Для свого аналізу ми взяли два різних види продукції металургійного комбінату “Криворіжсталь”. Це – чавун передільний та катанка.
Данні для розрахунку :
Таблиця 3.12.
Вид продукції |
Параметри необхідні для розрахунку : | ||||
| Собівартість , грн/т | Ціна , грн/т (Ц) | Умовно-постійні витрати , грн (С) | Умовно-змінні витрати , грн (V) | Прибуток , грн/т (Р) | |
| Чавун передільний | 307,02 | 313,22 | 214,92 | 92,11 | +6,20 |
| Катанка | 554,99 | 529,74 | 332,49 | 221,99 | -25,25 |
Для визначення обсягу реалізації продукції у натуральних одиницях (N) , необхідного для отримання цільової суми прибутку , була представлена формула (1.9).
По цій формулі критичний обсяг продукції у натуральних величинах для чавуна передільного складає :
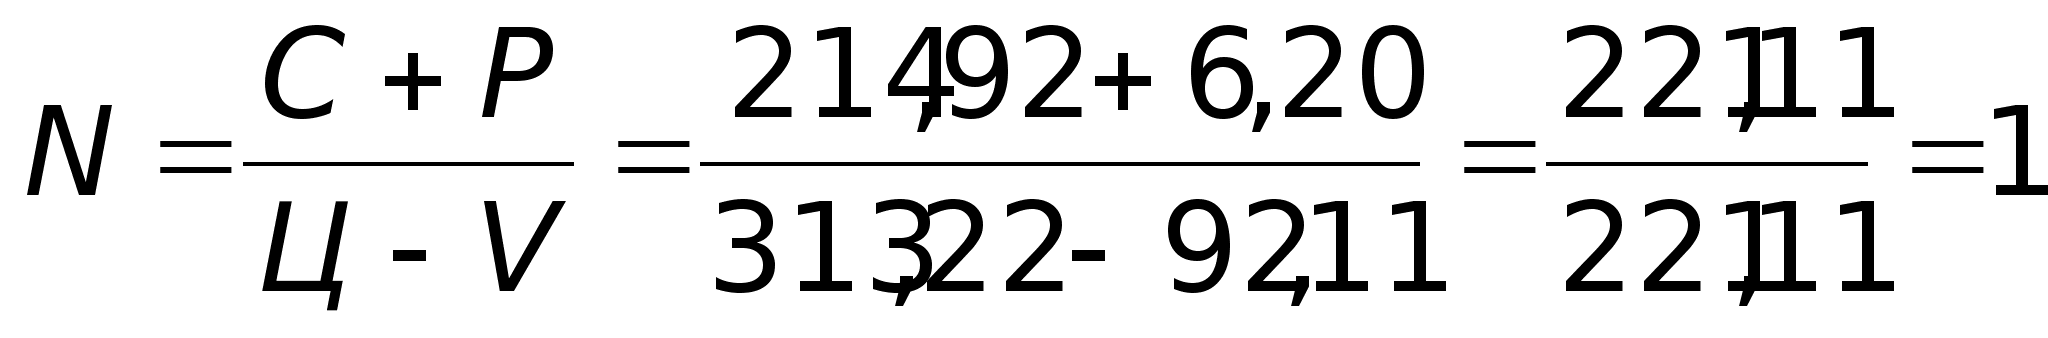 (т)
Так , критичним обсягом виробництва для чавуна передільного являється випуск у розмірі 1 т , при якому сумарний маржинальний прибуток дорівнює сумарним постійним витрата. Тобто випуск продукції у розмірі більшому цього рівня буде призводити до отримання додаткового прибутку для підприємства , а у меньшому – до збитків.
Це можна показати за допомогою наступного графіку.
Вартість продукції , грн
 Вартість
реалізованої
продукції

Точка беззбитковості



 214,92
Область прибутків
Постійні витрати
 Обсяг
продукції
беззбиткового
Область виробництва
збитків
1 т обсяг продукції
Рис. 3.13. Визначення точки беззбитковості для чавуна передільного.
Таким чином , ми бачимо , що збільшення обсягу виробництва чавуна від критичної точки праворуч буде переміщувати підприємство у область прибутку при цьому ціна випускаємої продукції змінюватися не буде. Так при обсязі виробництва чавуна 424374 , що більше критичного рівня , у 1999 р. підприємством був отриман прибуток у розмірі 2633677 грн. , а рентабельність цієї продукції склала 2,02.
Розглянемо так само виробництво катанки. Як ми бачимо з таблиці 3.12. виробництво катанки призводить до збитків , що складають 25,25 грн. на 1т продукції , а отже вона нерентабельна. Припустимо , що ми підняли ціну до рівня собівартості. Тоді ми можемо розрахувати критичний обсяг продукції при якому підприємство не отримає прибутку , але й збитку теж.
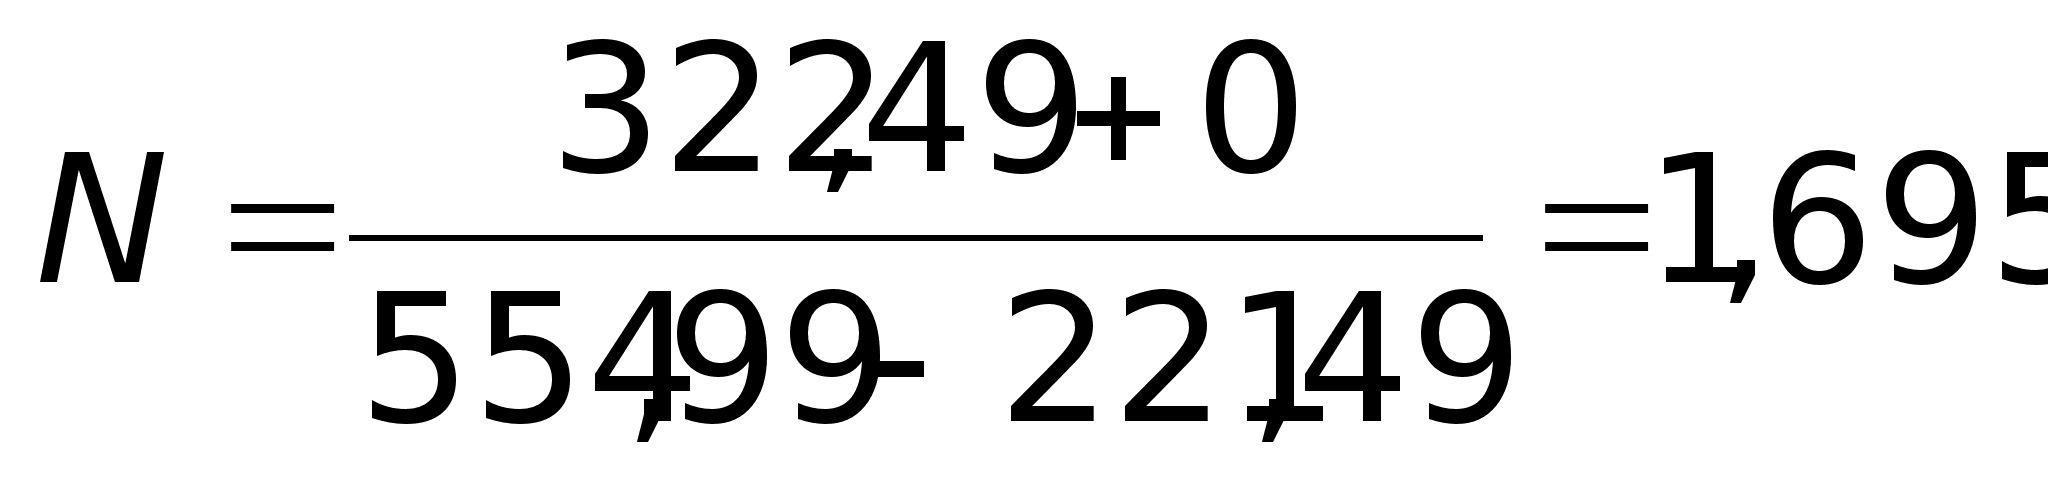 (т)
Таким чином , ми бачимо , що якщо змінити ціну , зміняться й результати від виробництва та реалізації цієї продукції. Тоді виникає питання чому підприємство залишає ціну нижче собівартості продукції. Тут вступають у дію ринкові фактори , під впливом яких формується ціна продукції. Ставлячи перед собою за мету втримати конкретних споживачів та зберігти свою долю ринку підприємство на даний час вимушено дотримуватися такої стратегії у формуванні ціни, тому найважливішими методами у ціновій політики підприємства все одно залишаються витратні методи , які спрямовані на оцінці витрат на виробництво продукції. Дедалі , коли підприємство досягне певної стабільності на ринку та завоює деякий престиж , який допоможе втримати важливих споживачів навіть при підвищенні цін , воно зможе використовувати інші методи та стратегії цінової політики.
Розділ 4. Управління впровадженням нової цінової стратегії КДГМК “Криворіжсталь” в умовах невизначеності ринкового середовища.
4.1. Обгрунтування необхідності впровадження нової цінової стратегії на підприємстві.
Мета даного розділу полягає у визначенні необхідності впровадження нової цінової стратегії на підприємстві та заходів , що потрібні для її здійснення.
Під час розвитку ринкових відносин в Україні безумовно буде посилюватися конкуренція. Щоб вижити за цих умов , необхідно впроваджувати нові технології і технічні новинки , йти на сміливі , нетрадиційні дії , які , в свою чергу , підвищують ризик. Отже , необхідно навчитися прогнозувати події , оцінювати економічний ризик , йти на нього , але не переходити допустимих меж.
Слід підкреслити , що підприємницька діяльність завжди обтяжена ризиком. Джерелом невизначеності , що призводить до ризику , є всі стадії виробничого процесу—від купівлі і доставлення сировини , матеріалів , комплектуючих виробів до продажу продукції. Взаємозв'язок між ризиком і прибутком має фундаментальне значення для глибокого розуміння підприємництва та розробки ефективних методів менеджменту.
Конкуренція змушує менеджерів активно вивчати інформацію , щоб уникнути можливих помилок при здійсненні обтяжених ризиком виробничих , фінансових , комерційних та інших операцій. Зовнішні та внутрішні чинники , що обумовлюють ділову активність за умов ринкової економіки ,—динамічні , і частіше всього , слідкувати за ними та контролювати їх можна лише за допомогою різних елементів та важелів маркетингу.
У своїй діяльності для прийняття та економічного обгрунтування управлінських рішень керівництво Комбінату використовує стратегію концентрації (“стратегічного фокусування”) , що на одному напрямку діяльності тісно пов'язана з реалізацією загальної конкурентної стратегії — лідирування на основі зниження витрат.
Основні конкурентні переваги підприємств , які обрали зазначену стратегію концентрації , зумовлюються :
- високим ступенем спеціалізації та професіоналізації діяльності ;
- можливістю налагодити використання виробничого потенціалу фірми в найбільш ефективному режимі ;
- використанням нагромадженого підприємством досвіду щодо визначення та опанування найперспективніших підходів до вдосконалення технологій виробництва та/чи задоволення потреб споживачів , впровадження інновацій у сам продукт (послугу) та/чи будь-яку іншу підсистему підприємства (частину “ланцюга цінностей”) ;
- перетворенням конкурентних переваг , зумовлених обраною стратегією та можливостями швидкого впровадження інновацій у стабільний імідж фірми-лідера , формування підприємства “кращого з найкращих” за продукцією “стратегічного фокусу”.
Спеціалізовані фірми реалізують переваги великих систем і мають економію на масштабах виробництва, але це досягається в разі обслуговування великих СЗГ з більш-менш стабільними характеристиками. Якщо потреби змінюються , кожна фірма рано чи пізно стикається з такими запитаннями , відповідь на які примушує керівників думати про майбутнє , готуватись до цього майбутнього :
“Які потреби споживача зараз є не задоволеними?”
“Що впливає на потреби та як вони можуть змінюватись ?”
“Які нові способи задоволення потреб можна запропонувати?”
“Що можуть запропонувати конкуренти для задоволення потреб , що змінюються?”
“Які нові позиції на ринку підприємство має зайняти нині, щоб досягти високих результатів у перспективі?”
“Які наявні можливості залучень нових інвестицій , виробництв , спеціалістів?”
Собівартість одиниці продукції (калькуляція) показує витрати підприємства на виробництво і реалізацію конкретного виду продукції в розрахунку на одну натуральну одиницю. Калькуляція собівартості широко використовується в ціноутворенні , господарському розрахунку , плануванні і порівняльному аналізі.
Собівартість продукції знаходиться у взаємозв'язку з показниками ефективності виробництва. Вона відбиває велику частину вартості продукції і залежить від зміни умов виробництва і реалізації продукції. Істотний вплив на рівень витрат оказують техніко-економічні чинники виробництва. Цей вплив виявляється в залежності від змінень у техніці , технології , організації виробництва, у структурі і якості продкції і від розміру витрат на її виробництво. Аналіз витрат, як правило, проводиться систематично протягом року з метою виявлення внутрішньовиробничих резервів їх зниження.
Для реалізації таких економічно обгрунтованих рішень велике значення має аналіз собівартості випускаємої продукції та її зниження , що передбачає необхідність введення нової цінової політики підприємства.
4.2. Алгоритм діяльності менеджера при прийнятті рішення щодо управління невизначеністю при формуванні цінової політики підприємства.
Метою даного розділу є обгрунтування та розрабка алгоритму діяльності менеджера при прийнятті рішення щодо управління невизначеністю при формуванні цінової політики підприємства.
Поняття конкурентоздатносі включає у собі великий комплекс економічних характеристик , які визначають положення підприємства на ринку. У процесі маркетингового досліду для оцінки конкурентоздатності використовують деякі числові показники , які ми