Механізм ціноутворення у системі економічних методів управління підприємством як шлях підвищення його конкурентоздатності в умовах невизначеності ринку
забезпечення техніко-економічних та якісних показників , які створюють приоритетність продукції на ринку ;
вивчення і використання цінових факторів підвищення конкурентоздатності продукції ;
диференціація продукції , яка забезпечує відносно стійкий попит та ін.
Цінові лідери часто змушені боротися з агресивною ціновою політикою з боку більш дрібних конкурентів , що бажають підвищити свою частку на ринку. Яскравим прикладом цього є сучасний комп'ютерний ринок , у тому числі російський , де декільком світовим гігантам протистоїть маса більш-менш значних конкурентів, що активно знижують ціни. Якщо продукція конкурента і цінового лідера порівняна , то в результаті зниження цін можливо скорочення частки ринку останнього або навіть його витиснення. Щоб протистояти цьому , ціновий лідер має багато інших можливостей , як-от :
- не змінювати ціну в надії на свою репутацію, вважаючи, що гарні клієнти не покинутий його. Але прояву подібної твердості мішає свідомість того , що позиції конкурентів на ринку зміцнюються , а також протести і панічний настрій співробітників власної збутової мережі ;
- підвищити корисність свого товару , зберігши старі ціни , шляхом поліпшення продукту , обслуговування споживачів і маркетингових комунікацій. Це може виявитися дешевше , ніж знижувати ціни ;
- знизити ціну , зменшуючи одночасно витрати за рахунок збільшення обсягу збуту , щоб не загубити свою частку ринку. При цьому треба спробувати зберегти корисність товару ;
- підняти ціну й імідж свого товару стосовно виробу конкурента ;
- винести на ринок нову конкуруючу марку по низькій ціні при зберіганні старого виробу і його ціни , розширивши продуктову лінію. Це особливо вигідно при існуванні небезпеки загубити свою частку ринку.
Найбільше підхожий із названих варіантів повинний бити обраний з урахуванням усіх конкретних умов : місце товару в його життєвому циклі , позиція даної товарної марки усередині загального асортименту продукції , наміри і ресурси конкурентів , межі зміни цін і ефективності й ін.
З урахуванням всіх умов і можливих варіантів поводження конкурента фірма повинна розробити спеціальні програма реакції на зміну цін. Прикладом може служити схема планування такої програми , що по фактичним даним підходить для тих галузей європейського ринку , де досить часто починаються цінові зміни і необхідна швидка відповідна реакція. У якості фактичної бази в прикладі обрані товарні ринки кава , м’ясопереробки і нафтохімії в країнах Західної Європи (додаток Ф).
Розсудливий менеджер завжди признає фундаментальну істину , що сама природа економічної діяльності (бізнесу) пов'язана з чинниками випадковості , розпливчастості , неповноти інформації (невизначеності) , тобто з ризиком. Він змушений визначити практичні шляхи (способи) зниження загрози збитків , що пов'язана з певними ризиками, обрати найбільш ефективний спосіб дій , які забезпечать прийнятний ступінь ризику. Отже , на основі отриманого досвіду , ми можемо побудувати свій алгоритм діяльності менеджера при прийнятті рішень щодо формування цінової стратегії підприємства (рис. 4.1).
Визначення типу ринку.



Чиста конкуренція
Монополістична конкуренція
Олігополія
Чиста монополія


Стратегія орієнтації на ринкові ціни

Стратегія орієнтації на ціни лідерів
Стратегія орієнтації на покриття витрат
Визначення ціни орієнтуючись на ціни , що вже прийняті на аналогічні товари на даному ринку.
Визначення ціни за допомогою орієнтації на ціни конкурента , або за рахунок слідування за цінами конкурента , або застосування політики прориву на ринок.
Визначення ціни за допомогою витратних методів.
Рис. 4.1. Алгоритм прийняття рішень менеджером щодо формування своєї цінової стратегії.
Цінова політика істотно залежить від того , на якому типі ринку просувається товар.
Ринок чистої конкуренції складається з множини продавців і покупців якогось схожого товару. Ні окремий покупець або продавець не робить тут особливого впливу на рівень поточних ринкових цін товару.
Дуже специфічний ринок монополістичної конкуренції, що складає з множини покупців і продавців, що здійснюють угоди не по єдиній ринковій ціні, а в широкій гамі цін.
У умовах олигополії на ринку діє невелика кількість продавців, достатньо чуттєвих до політики ціноутворення і маркетингових стратегій один одного. Продавці не можуть істотно впливати на рівень цін, а новим претендентам досить складно проникнути на цей ринок. Тому в даному випадку конкуренція носить переважно неціновий характер. Нецінова конкуренція заснована на притягненні споживача не за допомогою зниження ціни, а за рахунок інших чинників: поліпшення якості товарів, реклами, післяпродажного технічного обслуговування і ін.
У випадку чистої монополії продавець має дуже високий ступінь контролю за ціною. Продавцем може виступати як державна, так і приватна регульована або нерегульована монополія. Державна монополія за допомогою політики цін може переслідувати досягнення різноманітних цілей. Наприклад, установлення ціни нижче собівартості зробить товар, що має важливе значення для покупців, більш доступним. Для скорочення споживання може встановлюватися дуже висока ціна. Ціна може бути призначена з розрахунком покриття усіх витрат або одержання гарних прибутків. У випадку регульованої монополії держава дозволяє компанії встановлювати ціни на продукцію з урахуванням деяких обмежень.
Таким чином , створення алгоритму діяльності менеджера щодо управління ціновою стратегією підприємства потребує врахування всіх можливих факторів впливу з боку ринкового середовища , а також від цілей діяльності самого підприємства. Важливо також передбачити дію довгострокового впливу та можливість пристосовувати розроблений алгоритм у майбутньому.
4.3. Розрахунок економічної ефективності від впровадження нової цінової стратегії на підприємстві.
Метою даного розділу являється розрахунок економічної ефективності від впровадження нової цінової стратегії на підприємстві.
Як нам вже відомо , цінова стратегія підприємства на даному етапі його розвитку підпорядкована в основному витратним методам встановлення ціни на свою продукцію. Хоча ці методи не являються досить ефективними у ринкових умовах діяльності підприємства , в умовах нашої економіки їх ігнорувати всеж таки не можливо , тому що велику роль у отриманні прибутків від реалізації продукції займають витрати на її виробництво , тобто собівартість. Тому для отримання найбільшого економічного ефекту необхідний синтез цих методів з новим ринковим підходом у формуванні цінової політики підприємства.
Одержання найбільшого ефекту з найменшими витратами , економія трудових , матеріальних і фінансових ресурсів значно залежить від того , як вирішує підприємство питання зниження собівартості продукції. Собівартість продукції знаходиться у взаємозв'язку з показниками ефективності виробництва. Вона відбиває велику частину вартості продукції і залежить від зміни умов виробництва і реалізації продукції. Істотний вплив на рівень витрат роблять техніко-економічні чинники виробництва. Цей вплив виявляється в залежності від змін у техніці , технології , організації виробництва , у структурі і якості продукції і від розміру витрат на її виробництво. В даний час при аналізі фактичної собівартості продукції, виявленні резервів і економічного ефекту від її зниження використовується розрахунок по економічних чинниках. У цілому собівартість продукції укладається з матеріальних витрат, витрат на виплату заробітної плати робочим і комплексними статтями витрат. Збільшення або зменшення витрат по кожному елементі викликає або подорожчання, або зниження собівартості продукції. Тому при аналізі треба перевірити витрати сировини, матеріалів, палива й електроенергії, витрати на заробітну плату, цехові, згальнозаводські й інші витрати. Аналіз комплексних витрат дозволяє виявити додаткові резерви зниження витрат на виробництво продукції , факторів , що найбільше впливають на підвищення ефективності виробництва.
Для аналізу ми взяли данні по витратах сировини палива та енергетичних ресурсів по ККЦ-2 (додаток Х). За допомогою ЕОМ з використанням програми аналізу множинного кореляційного взаємозв’язку ми отримали такі результати , представлені у додатку Ц. З багатьох чинників, що складають собівартість випускаємої продукції підприємства ми обрали три , найважливіші на наш погляд : витрати сировини (металошихти) , палива та електроенергії.
НА основі таблиці ”Парна оцінка взаємозалежності факторів” можна зробити висновки про ступінь статистичної незалежності факторів. Як ми бачимо, коефіцієнти кореляції для всіх факторів меньше 0,8 , що свідчить про їх парну статистичну незалежність. Із таблиці ”Наявність взаємозв’язку між факторами” видно , що взаємозв’язк між факторами існує , тому що коефіцієнти детермінації дуже високі таблиця ”Парні коефіцієнти детермінації”. Із таблиі ”Оцінка групової взаємозалежності факторів” бачимо , що зв’язок існує між першим фактором (витрати металошихти) та двома іншими факторами , тобто змінення одного із факторів, наприклад, змінення витрат напаливо або електроенергію , окаже вплив на змінення витрат металошихти.
Аналізуючи вплив всіх факторів на повну собівартість продукції , із таблиці ”Аналіз парних коефіцієнтів кореляції” ми бачимо , що суттєвий вплив на змінення собівартості оказують змінення витрат на сировину (ступінь взаємозв'зку вельми висока, що ми бачимо із коефіцієнту детермінації, який складає 98,5 %) і змінення витрат на електроенергію (ступінь взаємозв’язку висока , а коефіцієнт детермінації складає 52,3 %) , не дуже великий вплив оказує змінення витрат на паливо (ступінь взаємозв’язку помітна і коефіцієнт детермінації складає 44,0 %).
У множинному аналізі взаємозв’язок між змінними ускладнюється. Парний коефіцієнт кореляції поміж змінними може не відповідати дійсності , тому що на них можуть впливати інші фактори. Для усунення цього впливу обчислюють часткові (тобто умовні) коефіцієнти кореляції таблиця “Аналіз часткових коефіцієнтів кореляції”. Таким чином , розглядаючи вплив факторів на показник собівартості незалежно один від одного , можна сказати , що на рівень собівартості продукції помітно впливає змінення витрат на металошихту та електроенергію (Т обчисл. більше ніж Т табл. , тобто 30,2>2,23 і 5,2>2,23).
Проводячи оцінку множинного взаємозв’язку таблиця “Оцінка множинного взаємозв’язку” , можна сказати , що коефіцієнт множинної кореляції , який характеризує щільність взаємозв’язку між результативною ознакою собівартості та всіма факторами , включеними в дослідження , дорівнює у нашому випадку 0,998. У процесі співвідношення щільність взаемозв’язку складае 99,61 % (коефіцієнт множинної детермінації). Коефіціент множинної кореляції змінюється від “0” до ”1”. Чим він ближче до “1” , тим тісніше взаємозв’язок. Як ми бачимо , множинний взаемозв’язок у нашому випадку дуже тісний , а коефіцієнт кореляції значний , тому що F обчисл.>F табл.
На основі попередніх данних одержуємо рівняння регресії виду:
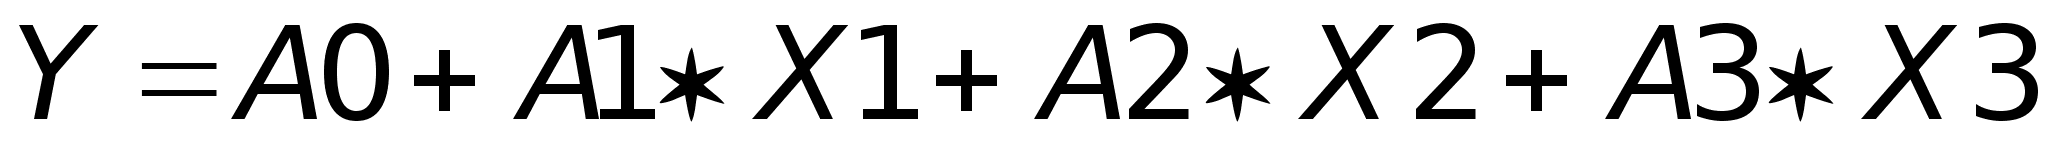
Показники коефіціенту регресійного рівняння представлені у таблиці “Показники коефіціентів регресійного рівняння”.
Загальні показники адекватності, що містяться у таблиці “Загальні показники адекватності рівняння регресії”, аналізують відповідність отриманого рівняння регресії початковим даним. Рівняння перевірене на адекватність за середньою лінійною помилкою показало , що воно є адекватним. В свою чергу кореляційний зв’язок вельми високий і відсоток закономірності дорівнює 99,5%. Відсоток змінення середньої собівартості одного із факторів на 1% приведений у таблиці “Коефіціент еластичності за факторами”.
Таким чином , економічні чинники найбільше повно охоплюють всі елементи процесу виробництва – засоби , предмети праці і сама праця. Вони відбивають основні напрямки роботи підприємства по зниженню собівартості : підвищення продуктивності праці , впровадження передової техніки і технології , краще використання устаткування , здешевлення заготівлі і краще використання предметів праці , скорочення адміністративно-управлінських і інших накладних витрат , скорочення і ліквідація непродуктивних витрат.
Визначення резервів зниження собівартості та впливу її окремих елементів закладені в усуненні або скороченні витрат , що не є необхідними при нормальній організації виробничого процесу (наднормативна витрата сировини , матеріалів , палива , енергії , доплати робітником за відступ від нормальних умов праці і понаднормові роботи , платежі по регресивних позовах і т.п.). Виявлення цих зайвих витрат потребує особливих методів і уваги колективу підприємства. Їх можна виявити проведенням спеціальних обстежень і одночасного урахування , при аналізі даних нормативного урахування витрат на виробництві , ретельному аналізі планових і фактичних витрат на виробництво.