Оценка эффективности инвестиционного проекта
Метод предполагает малореалистичную ситуацию реинвестирования всех
промежуточных денежных поступлений от проекта по ставке внутренней доходности. В жизни часть средств может быть выплачена в виде дивидендов, часть — инвестирована в низкодоходные, но надежные активы, такие, как краткосрочные государственные облигации
и т.д.
Метод не решает проблему множественности внутренней ставки рентабельности при не конвенциональных денежных потоках; иногда в таких случаях внутренняя ставка рентабельности вообще не поддается определению, вступая в
противоречие с канонами математики.
5.Модифицированный метод внутренней ставки рентабельности.
Представляет собой более совершенную модификацию метода внутренней ставки рентабельности, расширяющую возможности последнего. Все денежные потоки доходов приводятся к будущей (конечной) стоимости по средневзвешенной стоимости капитала, складываются, сумма приводится к настоящей стоимости по ставке внутренней рентабельности; из настоящей стоимости доходов вычитается настоящая стоимость денежных затрат и исчисляется чистая настоящая стоимость проекта, которая сопоставляется с настоящей стоимостью затрат.
Метод дает более правильную оценку ставки реинвестирования и снимает проблему множественности ставки рентабельности.
Каждый из методов анализа инвестиционных проектов дает финансовому менеджеру возможность рассмотреть какие-то свои характеристики проекта, высветить важные нюансы и подробности. Поэтому необходимо комплексно применять все основные методы к анализу каждого из проектов. Компьютерная техника облегчает эту задачу.
При выборе инвестиционных проектов необходимо учитывать инфляционные процессы. Инфляция изменяет реальную стоимость поступлений и затрат, причем далеко не всегда в равной пропорции. И при одинаковом, и при различном инфляционном искажении положительных и отрицательных денежных потоков приходится предварительно отдельно корректировать эти потоки по уровню инфляции, а затем уже очищать чистый номинальный денежный поток от влияния инфляционного фактора и получать чистый реальный денежный поток. В этой связи еще на стадии первичного рассмотрения проектов заведомо негодными обычно признаются проекты, рентабельность (норма прибыли) которых ниже уровня инфляции. Такие проекты не обеспечивают предприятию противоинфляционной защиты. Когда используются дисконтные методы, приведение всех участвующих в расчетах сумм к настоящей стоимости производится по ССК, уже включающей так называемую инфляционную премию (инфляционную добавку к уровню доходности) и учитывающей, следовательно, инфляционные ожидания инвесторов.
Срок жизни проекта — это период (количество лет), в течение которого инвестиции генерируют приток денежных средств. Срок эксплуатации инвестиций в оборудование, как правило, короче физического срока службы этого оборудования.
В выборе того или иного проекта на практике не всегда руководствуются критерием “внутренняя ставка рентабельности должна быть выше средневзвешенной стоимости капитала”. Существует целый ряд проектов, осуществление которых диктуется экологической необходимостью или мотивировано повышением безопасности труда. От подобных проектов трудно, да и не следует ожидать значительных чистых денежных потоков. Но тогда доходы от остальных проектов предприятия должны обеспечить такую IRR, чтобы компенсировать пониженные денежные потоки или даже убытки от нерентабельных проектов. К примеру, предприятие инвестирует 10 млрд. руб., из них 2 млрд. руб. - в необходимые, но нерентабельные проекты. Если средневзвешенная стоимость капитала равна 15%, то 8 млрд. руб. инвестиций должны обеспечить не менее 1,5 млрд. руб. чистых денежных потоков в год (15% на все 10 млрд. руб. инвестиций), т. е. использоваться с рентабельностью не менее 18,75%.
Глава 3. Методы оценки эффективности инвестиционных проектов.
3.1 Российский опыт оценки эффективности инвестиционных проектов.
В период плановой экономики действовала официально утвержденная методика определения экономической эффективности капитальных вложений. Согласно ей определялась абсолютная и сравнительная эффективность капитальных вложений. Абсолютная эффективность капитальных вложений для различных уровней исчисляется по формулам:
а) на народнохозяйственном уровне
Еn/x=Hg/K; Tor=K/Hg, где
Еn/x—коэффициент абсолютной эффективности капитальных вложений на народнохозяйственном уровне;
Hg—прирост национального дохода;
K—капитальные вложения, вызвавшие прирост национального дохода;
Tor —срок окупаемости капитальных вложений;
б) на отраслевом уровне (Ео)
Ео=НЧП/К; То=К/НЧП, где
НЧП—прирост нормативной чистой продукции;
в) на уровне предприятий
для прибыльных предприятий: Еn =П/К; То=К/П;
для убыточных предприятий: Еn=(C1—C2)V2/K; То=К/(C1—C2)V2;
где П—прирост прибыли на предприятии за счет вложения инвестиций;
C1, C2—себестоимость единицы продукции до и после вложения инвестиций;
V2—объем выпуска продукции после использования капитальных вложений.
Рассчитанные таким образом показатели абсолютной эффективности капитальных вложений сравнивались с нормативными величинами. Если они были равны или превышали значения нормативных коэффициентов капитальных вложений, то считалось, что капитальные вложения в экономическом плане обоснованы.
Значения нормативных коэффициентов капитальных вложений были дифференцированы по отраслям хозяйства и колебались от величины 0,07 до 0,25.
В современных условиях основной недостаток данной методики заключается в том, что величины нормативных коэффициентов эффективности капитальных вложений в значительной степени занижены. В условиях рыночной экономики их величина должна адекватно изменяться в зависимости от изменения уровня инфляции и быть на уровне процентной ставки или другого аналогичного критерия, например ставки дивиденда.
Методика определения сравнительной эффективности капитальных вложений основана на сравнении приведенных затрат по вариантам. Согласно этой методике экономически целесообразным вариантом считается тот, который обеспечивает минимум приведенных затрат, т. е.
Зi=Ci+EnKi+min,
где Ci—себестоимость продукции по вариантам;
Ki—капитальные вложения по вариантам.
При этом годовой экономический эффект от реализации лучшего варианта определяется по формуле:
Э=(З1—З2)=(С1+ЕнК1)—(С2+ЕнК2),
где З1, З2—приведенные затраты по вариантам;
C1, C2—себестоимость продукции по вариантам;
К1, К2—капитальные вложения по вариантам.
Сравнительный коэффициент эффективности капитальных вложений определяется по формулам:
Еср=С1—С2/К2—К1; Tor=К2—К1/С1—С2.
Если Еср>=Еn, то из этого следовало, что капитальные вложения в экономическом плане обоснованы.
Недостатком данной методики является и то, что критерием для определения лучшего варианта являются приведенные затраты, а не прибыль, которая в наибольшей степени отвечает требованиям рыночной экономики. Кроме того, данная методика не может быть использована при обосновании капитальных вложений, направляемых на улучшение качества продукции, т.к. улучшение качества продукции на предприятии, как правило, ведет к увеличению издержек производства продукции.
Поэтому большой теоретический и практический интерес представляет методика определения выгодности вложения инвестиций в развитых странах с рыночной экономикой, которая на протяжении десятилетий не претерпела существенных изменений, что свидетельствует, во-первых, о её глубокой научной обоснованности, во-вторых, о её подтверждении практикой.
Основные методические подходы достаточно подробно описаны в экономической литературе западных стран. Известны два метода решения данной проблемы, хотя они имеют и много общего.
Первый метод связан со сравнением величины инвестиций с величиной получаемого дохода от их использования путем сопоставления цены спроса с ценой предложения. Предприниматель заинтересован во вложении инвестиций, т.е. в приобретении капитального товара, только в том случае, если ожидаемый доход от его использования за определенный период составит не менее величины вложения инвестиций. Но как сравнить эти величины?
Предприниматель за товар сразу платит определенную сумму, а доход будет получать частями в течение ряда лет. Следует определить, сколько стоит тот доход, который предприниматель может получить в будущем, в момент вложения инвестиций. В мировой практике подобные расчеты называют дисконтированными, а полученную в результате этих расчетов величину называют дисконтированной или текущей стоимостью.
Дисконтированная стоимость(PV) любого дохода (П) через определенный период (Т) при процентной ставке (r) будет равна:
РV=П1/(1+r)+П2/(1+r)2+П3/(1+r)3+…+Пn/(1+r)n=∑ Пi/(1+r)n,
где 1,2,3,…,n—годы, в течение которых ожидаются ежегодные доходы в размерах П1, П2, П3, …, Пn.
Из этой формулы следует, что дисконтированная стоимость какой-то суммы будет тем ниже, чем больше срок, через который вкладчик намерен получить искомую сумму П, и чем выше процентная ставка r .
Выгодность вложения инвестиций, как было уже отмечено, определяется путем сопоставления цены спроса с ценой предложения.
Цена спроса (ДР) на товар-это самая высокая цена, которую мог бы заплатить предприниматель. Она равна дисконтированной стоимости ожидаемого чистого дохода от вложения инвестиций:
ДР=PV ожидаемого чистого дохода.
Предприниматель не будет вкладывать инвестиции больше этой суммы
( цены спроса), ибо в противном случае ему выгоднее вложить деньги в банк под проценты.
Цена предложения товара (СР) определяется как сумма издержек производства этого товара и затрат на его реализацию. Как правило, это цена, указанная в прейскуранте, или продажная цена.
Итак, можно сделать следующий вывод:
если цена спроса на капитальный товар превышает цену его предложения, то фирме имеет смысл приобретать дополнительные единицы товара;
если цена спроса равна цене предложения, то для предпринимателя будет одинаково правильно любое из инвестиционных решений—приобретать или не приобретать дополнительные товары;
для предпринимателя невыгодно вкладывать инвестиции, если цена спроса ниже цены предложения.
Значит, стратегия принятия фирмой инвестиционного решения зависит в конечном итоге от соотношения цены спроса и цены предложения.
Если все это перевести на более понятные нам термины, то это означает:
если Д > К – выгодно вкладывать инвестиции;
если Д < К – не выгодно;
если Д = К – достигаются равновыгодные условия, где Д – доход (прибыль), который может быть получен за счет реализации какого-то проекта; он определяется на основе дисконтирования.
К – капитальные вложения, необходимые для реализации проекта.
В нашем случае Д является ценой спроса, К – ценой предложения.
Второй метод определения экономической целесообразности вложения инвестиций связан со сравнением нормы отдачи от инвестиций с процентной ставкой или аналогичными критериями.
Норма отдачи инвестиций определяется по формуле:
Чистый доход—Цена предложения
ROR= Цена предложения *100%.
Если ROR>r, то фирме выгодно вкладывать инвестиции,
если
же ROR
при ROR=r—достигаются равные условия.
В 1994 г. были изданы Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования, которые были разработаны по заданию Правительства с целью унификации методов оценки эффективности инвестиционных проектов в условиях перехода экономики России к рыночным отношениям. В этих Методических рекомендациях заложены принципы и сложившиеся в мировой практике подходы к оценке эффективности инвестиционных проектов, адаптированные для условий перехода к рыночной экономике.
Главными из них являются:
моделирование потоков продукции, ресурсов и денежных средств;
учет результатов анализа рынка, финансового состояния предприятия, претендующего на реализацию проекта, степени доверия к руководителям проекта, влияния реализации проекта на окружающую природную среду и т. д.;
определение эффекта посредством сопоставления предстоящих интегральных результатов и затрат с ориентацией на достижение требуемой нормы дохода на капитал или иных показателей;
приведение предстоящих разновременных расходов и доходов к условиям их соизмеримости по экономической ценности в начальном периоде;
учет влияния инфляции, задержек платежей и других факторов, влияющих на ценность используемых денежных средств;
учет неопределенности и рисков, связанных с осуществлением проекта.
Методические рекомендации ориентированы на решение следующих задач:
оценки реализуемости и эффективности инвестиционных проектов;
обоснование целесообразности участия в реализации инвестиционных проектов заинтересованных предприятий, банков, российских и иностранных инвесторов, федеральных и региональных органов государственного управления;
сравнение вариантов проекта;
государственная, отраслевая и другие виды экспертиз инвестиционных проектов.
Эффективность проекта характеризуется системой показателей, отражающих соотношение затрат и результатов применительно к интересам его участников.
Различаются следующие показатели эффективности инвестиционного проекта:
показатели коммерческой (финансовой) эффективности, учитывающие финансовые последствия реализации проекта для его непосредственных участников;
показатели бюджетной эффективности, отражающие финансовые последствия осуществления проекта для федерального, регионального или местного бюджета;
показатели экономической эффективности, учитывающие затраты и результаты, связанные с реализацией проекта, выходящие за пределы прямых финансовых интересов участников инвестиционного проекта и допускающие стоимостное измерение. Для крупномасштабных (существенно затрагивающих интересы города, региона или всей России) проектов рекомендуется обязательно оценивать экономическую эффективность.
В процессе разработки проекта проводится оценка его социальных и экологических последствий, а также затрат, связанных с социальными мероприятиями и охраной окружающей среды.
Оценка предстоящих затрат и результатов при определении эффективности инвестиционного проекта осуществляется в пределах расчетного периода, продолжительность которого (горизонт расчета) принимается с учетом:
продолжительности создания, эксплуатации и (при необходимости) ликвидации объекта;
средневзвешенного нормативного срока службы основного технологического оборудования;
достижения заданных характеристик прибыли (массы и/или нормы прибыли и т. д.);
требований инвестора.
Горизонт расчета измеряется количеством шагов расчета. Шагом расчета при определении показателей эффективности в пределах расчетного периода могут быть: месяц, квартал или год.
Затраты, осуществляемые участниками, подразделяются на первоначальные (капиталообразующие инвестиции), текущие и ликвидационные, которые осуществляются соответственно на стадиях—строительной, функционирования и ликвидационной.
Для стоимостной оценки результатов и затрат могут использоваться базисные, мировые, прогнозные и расчетные цены.
Под базисной понимается цена, сложившаяся в народном хозяйстве на определенный момент времени. Базисная цена на любую продукцию или ресурсы считается неизменной в течение всего расчетного периода.
Измерение экономической эффективности проекта в базисных ценах производится, как правило, на стадии технико—экономических исследований инвестиционных возможностей. На стадии технико—экономического обоснования (ТЭО) инвестиционного проекта обязательным является расчет экономической эффективности в прогнозных и расчетных ценах.
Прогнозная цена (Цt) продукции или ресурса в конце t—го шага расчета определяется по формуле:
Цt=Цб*I(t, t ),
Где Цб—базисная цена продукции или ресурса;
I(t, t )—коэффициент (индекс) изменения цен продукции или ресурсов соответствующей группы в конце t—го шага по отношению к начальному моменту расчета (в котором известны цены).
Расчетная цена используется для вычисления интегральных показателей эффективности, если текущие значения затрат и результатов выражаются в прогнозных ценах. Это необходимо, чтобы обеспечить сравнимость результатов, полученных при различных уровнях инфляции. Расчетные цены получаются путем введения дефлирующего множителя, соответствующего индексу общей инфляции.
При оценке эффективности инвестиционного проекта соизмерение разновременных показателей осуществляется путем приведения (дисконтирования) их к ценности в начальном периоде. Для приведения разновременных затрат, результатов и эффектов используется норма дисконта (Е), равная приемлемой для инвестора норме дохода на капитал.
Технически приведение к базисному моменту времени затрат, результатов и эффектов, имеющихся на t—м шаге расчета реализации проекта, удобно производить путем их умножения на коэффициент дисконтирования (аt), определяемый для постоянной нормы дисконта (Е) как
аt=1/(1+Е)t,
где t—номер шага расчета (t=0, 1, 2,…, Т), а Т—горизонт расчета.
Если же норма дисконта меняется во времени на t—м шаге расчета равна Е, то коэффициент дисконтирования равен:
а0=1 и аt=1/П*(1+Ек) при t>0
Сравнение различных инвестиционных проектов (или вариантов проекта) и выбор лучшего из них рекомендуется производить с использованием различных показателей, к которым относятся:
чистый дисконтированный доход (ЧДД), или интегральный доход;
индекс доходности (ИД);
внутренняя норма доходности (ВНД);
срок окупаемости.
Чистый дисконтированный доход (ЧДД), или чистая приведенная стоимость (NPV), представляет собой оценку сегодняшней стоимости потока будущего дохода. Он определяется как сумма текущих эффектов за весь расчетный период, приведенная к начальному шагу, или как превышение интегральных результатов над интегральными затратами.
Если в течение расчетного периода не происходит инфляционного изменения цен или расчет производится в базисных ценах, то величина ЧДД для постоянной нормы дисконта (Эинт) вычисляется по формуле:
Эинт=ЧДД=∑ (Rt—Зt)*1/(1+Е)t, где
Rt—результаты, достигаемые на t-м шаге расчета;
Зt—затраты, осуществляемые на том же шаге,
Т—горизонт расчета (равный номеру шага расчета, на котором производится ликвидация объекта).
(Rt—Зt)=Эt–эффект, достигаемый на t-м шаге.
На практике часто пользуются модифицированной формулой для определения ЧДД. Для этого из состава Зt исключают капитальные вложения и обозначают через:
Кt—капиталовложения на t-м шаге;
К—сумма дисконтированных капиталовложений, т. е.
К=∑ Кt*1/(1+Е)t.
Тогда вышеприведенная формула ЧДД примет вид:
ЧДД=∑ (Rt—Зt)*1/(1+Е)t—К,
Зt—затраты на t-м шаге без учета капитальных вложений.
ПРАВИЛО: Если ЧДД инвестиционного проекта положителен, проект является эффективным (при данной норме дисконта), и может рассматриваться вопрос о его принятии. Чем больше ЧДД, тем эффективнее проект.
Если ЧДД отрицательный, то проект считается неэффективным, т. е. убыточным для инвестора.
Величину ЧДД можно представить еще следующей формулой:
ЧДД=∑ (Пt+АtHn)* 1/(1+Е)t—К, где
Пt—чистая прибыль, полученная на t-м шаге;
Аt—амортизационные отчисления на t-м шаге;
Hn—налог на прибыль на t-м шаге, в долях ед.
Таким образом, ЧДД—это сумма приведенных величин чистой прибыли и амортизационных отчислений за минусом приведенных капитальных вложений.
В зарубежной литературе величину «ЧДД» обозначают «NPV»;
величину «∑ (Rt—Зt)*1/(1+Е)t» обозначают «PV»;
капитальные вложения «К» обозначают «CI»;
эффект, достигаемый на t-м шаге, (Rt—Зt)=Эt обозначают «Ri».
Индекс доходности (ИД) представляет собой отношение суммы приведенных эффектов к величине капиталовложений:
ИД=PI=1/К*∑ (Rt—Зt)*1/(1+Е)t
или
ИД=PI= ∑ Эt/К, где
∑ Эt—сумма приведенных эффектов;
К—приведенные капитальные вложения.
С достаточной степенью точности индекс рентабельности можно определить как отношение дисконтированных прибылей и амортизационных отчислений к капитальным вложениям.
Индекс доходности тесно связан с ЧДД. Он строится из тех же элементов, и его значение связано со значением ЧДД: если ЧДД положителен, то ИД>1, и наоборот.
ПРАВИЛО: Если ИД>1, проект эффективен, если ИД<1—неэффективен.
Внутренняя норма доходности (ВНД) представляет собой ту норму дисконта (Евн), при которой величина приведенных эффектов равна приведенным капиталовложениям. Иными словами, Евн (ВНД) является решением уравнения:
∑ (Rt—Зt)/ (1+Евн)t=∑ К/(1+Евн)t
Если расчет ЧДД инвестиционного проекта дает ответ на вопрос, является он эффективным или нет при некоторой заданной норме дисконта (Е), то ВНД проекта определяется в процессе расчета и затем сравнивается с требуемой инвестором нормой дохода на вкладываемый капитал.
Если ВНД равна или больше требуемой инвестором нормы дохода на капитал, то инвестиции в данный инвестиционный проект оправданы, и может рассматриваться вопрос о его принятии. В противном случае инвестиции в данный проект нецелесообразны.
Если сравнение альтернативных (взаимоисключающих) инвестиционных проектов (вариантов проекта) по ЧДД и ВНД приводит к противоположным результатам, предпочтение следует отдать ЧДД.
Срок окупаемости проекта—время, за которое поступления от производственной деятельности предприятия покроют затраты на инвестиции. Измеряется он в годах или месяцах.
Результаты и затраты, связанные с осуществлением проекта, можно вычислять с дисконтированием или без него. Соответственно получатся два различных срока окупаемости. Срок окупаемости рекомендуется определять с использованием дисконтирования.
Наряду с перечисленными критериями в ряде случаев возможно использование и ряда других: интегральной эффективности затрат, точки безубыточности, простой нормы прибыли, капиталоотдачи и т. д. Но ни один из перечисленных критериев сам по себе не является достаточным для принятия проекта. Решение об инвестировании средств в проект должно приниматься с учетом значений всех перечисленных критериев и интересов всех участников инвестиционного проекта.
ПРИМЕР: На предприятии возникла идея осуществить техническое перевооружение одного из цехов с целью снижения издержек производства и улучшения качества продукции.
На основе разработки бизнес—плана было установлено, что на осуществление технического перевооружения цеха потребуются инвестиции в размере CI=1,5 млрд руб., а доходы Ri (денежные потоки) по годам составят:
1-й год—0,5 млрд руб., 2-й год—1 млрд руб., 3-й год—1,7 млрд руб., 4-й год—2,5 млрд руб., 5-й год—3,2 млрд руб.
Нормативный срок службы оборудования составляет 5 лет. Ставка дисконта принимается на уровне 12 %.
Требуется определить показатели эффективности инвестиций на техническое перевооружение цеха.
РЕШЕНИЕ:
Определяем текущую стоимость (RV):
PV=R1/(1+E)+R2/(1+E)2+R3/(1+E)3+R4/(1+E)4+R5/(1+E)5=
=0,5/(1+0,12)+1/(1+0,12)2+1,7/(1+0,12)3+2,5/(1+0,12)4+3,2/(1+0,12)5=
=0,446+0,797+0,121+1,59+1,81=5,853 млрд руб.
NPV=PV—CI=5,853—1,5=4,353 млрд руб.
Чистая текущая стоимость составляет 4,353 млрд руб., т. е. является положительной. Следовательно, экономически целесообразно вкладывать инвестиции на техническое перевооружение цеха.
Определяем индекс рентабельности (PI):
PI=PV/CI=5,853/1,5=3,902
В нашем случае PI1, следовательно, проект по техническому перевооружению цеха следует осуществлять.
Определяем внутреннюю норму рентабельности (IRR)
Она, как известно, определяется методом итерации (перебора), с тем чтобы величина PV приблизительно равнялась величине CI. Для этого возьмем разные ставки дисконта (больше, чем Е=0,12) и для каждой из них рассчитаем PV. В результате получим:
при Е=30%: PV=0,5/(1+0,3)+1/(1+0,3)2+1,7/(1+0,3)3+2,5/(1+0,3)4+3,2/(1+0,3)5=0,385+0,591+
+0,805+0,875+0,861=3,517 млрд руб.;
при Е=50%:
PV=0,333+0,444+0,291+0,238+0,169=1,475 млрд руб.
При ставке дисконта Е=50% PV почти равна CI, а разница составляет: (1,475—1,5)=-0,025 млрд руб. Следовательно, IRR находится на уровне 48—50%.
IRR значительно превышает принятую в расчетах ставку дисконтирования (50%>12%), следовательно, проект являетсяпривлекательным для инвестора.
3.2 Методы оценки эффективности инвестиций за рубежом.
Данная методика оценки используется в течение длительного периода времени всеми зарубежными компаниями. Практическое ее использование позволяет произвести комплексную оценку любого инвестиционного проекта.
3.2.1 Метод чистого современного значения (NPV — метод)
Данный метод основан на использовании понятия чистого современного значения стоимости (Net Present Value):
NPV
= CF0
+
 +
 +…+
 =
 ,
(1.1.1)
где CF1 — чистый денежный поток,
r — стоимость капитала, привлеченного для инвестиционного проекта.
Термин «чистый» имеет следующий смысл: каждая сумма денег определяется как алгебраическая сумма входных (положительных) и выходных (отрицательных) потоков. Например, если во второй год реализации инвестиционного проекта объем капитальных вложений составляет 15000$, а денежный доход в тот же год – 12000$, то чистая сумма денежных средств во второй год составляет 3000$.
В соответствии с сущностью метода современное значение всех входных денежных потоков сравнивается с современным значением выходных потоков, обусловленных капитальными вложениями для реализации проекта. Разница между первым и вторым есть чистое современное значение стоимости, которое определяет правило принятия решения.
Процедура метода:
Шаг 1. Определяется современное значение каждого денежного потока, входного и выходного.
Шаг 2. Суммируются все дисконтированные значения элементов денежных потоков, и определяется критерий (NPV).
Шаг 3. Принимается решение:
для отдельного проекта: если NPV і0 , то проект принимается;
для нескольких альтернативных проектов: принимается тот проект, который имеет большее значение NPV, если оно положительное.
Типичные входные денежные потоки
дополнительный объем продаж и увеличение цены товара;
уменьшение валовых издержек (снижение себестоимости товара);
остаточное значение стоимости оборудования в конце последнего года инвестиционного проекта (так как оборудование может быть продано или использовано для другого проекта);
высвобождение оборотных средств в конце последнего года инвестиционного проекта (закрытие счетов дебиторов, продажа остатков товарно-материальных запасов, продажа акций и облигаций других предприятий).
Типичные выходные денежные потоки:
начальные инвестиции в первый (-е) год(-ы) инвестиционного проекта;
увеличение потребностей в оборотных средствах первый(-е) год(-ы) инвестиционного проекта (увеличение счетов дебиторов для привлечения клиентов, приобретение сырья и комплектующих для начала производства);
ремонт и техническое обслуживание оборудования;
дополнительные непроизводственные издержки.
При оценке целесообразности инвестиций обязательно устанавливают (рассчитывают) ставку дисконта, т.е. процентную ставку, которая характеризует норму прибыли, относительный показатель минимального ежегодного дохода инвестора, на который он надеется.
3.2.2 Метод внутренней нормы прибыльности.
По определению, внутренняя норма прибыльности (иногда говорят доходности) — это такое значение показателя дисконта, при котором современное значение инвестиции равно современному значению потоков денежных средств за счет инвестиций, или значение показателя дисконта, при котором обеспечивается нулевое значение чистого настоящего значения инвестиционных вложений.
Экономический смысл внутренней нормы прибыльности состоит в том, что это такая норма доходности инвестиций, при которой предприятию одинаково эффективно инвестировать свой капитал под IRR% в какие-либо финансовые инструменты или в реальные активы, генерирующие денежный поток, каждый элемент которого, в свою очередь инвестируется под IRR%.
Математическое определение внутренней нормы прибыльности предполагает решение следующего уравнения:
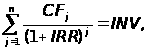
где CFj – входной денежный поток в j-й период,
INV – значение инвестиции.
Решая это уравнение, находим значение IRR. Схема принятия решения на основе метода внутренней нормы прибыльности имеет вид:
если значение IRR выше или равно стоимости капитала, то проект принимается;
если значение IRR меньше стоимости капитала, то проект отклоняется.
Таким образом, IRR является как бы «барьерным показателем»: если стоимость капитала выше значения IRR, то «мощности» проекта недостаточно, чтобы обеспечить необходимый возврат и отдачу денег и, следовательно, проект следует отклонить.
3.2.3 Метод периода окупаемости.
Рассмотрим этот метод на конкретном примере анализа двух взаимоисключающих проектов.
Пусть оба проекта предполагают одинаковый объем инвестиций $1000 и рассчитаны на 4 года.
Проект А по годам генерирует следующие денежные потоки: $500; $400; $300; $100; проект Б — $100; $300; $400; $600.
Стоимость капитала проекта оценена на уровне 10%. Расчет дисконтированного срока осуществляется с помощью табл. 2.1 и 2.2.
Таблица 2.1.
Проект А
|
Денежный поток |
|||||
|
0-й |
1-й |
2-й |
3-й |
4-й |
|
|
Чистый |
-1000 |
500 |
400 |
300 |
100 |
|
Чистый дисконтированный |
-1000 |
455 |
331 |
225 |
68 |
|
Чистый накопленный дисконтированный |
-1000 |
-545 |
-214 |
11 |
79 |
Таблица 2.2.
Проект Б
|
Денежный поток |
|||||
|
0-й |
1-й |
2-й |
3-й |
4-й |
|
|
Чистый |
-1000 |
100 |
300 |
400 |
600 |
|
Чистый дисконтированный |
-1000 |
91 |
248 |
301 |
410 |
|
Чистый накопленный дисконтированный |
-1000 |
-909 |
-661 |
-360 |
50 |
Дисконтированные значения денежных доходов предприятия в ходе реализации инвестиционного проекта интерпретируются следующим образом: приведение денежной суммы к настоящему моменту времени соответствует доходу инвестора, предоставляемому последнему за вложение капитала. Таким образом, оставшаяся часть денежного потока призвана покрыть исходный объем инвестиции.
Чистый накопленный дисконтированный денежный поток представляет собой непокрытую часть исходной инвестиции. С течением времени ее величина уменьшается. Так, к концу второго года непокрытыми остаются лишь $214 и поскольку дисконтированное значение денежного потока в третьем году составляет $225, становиться ясным, что период покрытия инвестиции составляет два полных года и какую-то часть года. Более конкретно для проекта получим:
DPBA=2+214/225=2.95
Аналогично для второго проекта:
DPBБ=2+214/225=2.95
На основании результатов расчетов делается вывод: проект А лучше, поскольку он имеет меньший дисконтированный период окупаемости.
Существенным недостатком метода дисконтированного периода окупаемости является то, что он учитывает только начальные денежные потоки, именно те, которые укладываются в период окупаемости. Все последующие денежные потоки не принимаются во внимание в расчетной схеме. Так, если бы в рамках второго проекта в последний год поток составил, например, $1000, то результат расчета дисконтированного периода окупаемости не изменился бы, хотя совершенно очевидно, что проект станет в этом случае гораздо более привлекательным.
3.2.4 Методы индекса прибыльности.
Абсолютная эффективность капитальных затрат показывает общую величину их отдачи (результативности) на предприятии. Ее расчет необходим для оценки ожидаемого или фактического эффекта от реальных инвестиций за определенный момент времени.
Применяют два взаимосвязанных показатель, по которым определяют абсолютную эффективность инвестиций. Первый (прямой) — коэффициент экономической эффективности (прибыльности). Второй (обратный), упомянутый выше — дисконтированный период окупаемости.
Метод расчета индекса прибыльности (рентабельности) инвестиций (PI) рассчитывается по формуле:
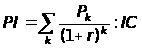
IC – исходная инвестиция
Pk – денежный поток
Очевидно, что если:
PI>1, то проект следует принять;
PI<1, то проект следует отвергнуть;
PI=1, то проект ни прибыльный, ни убыточный.
В отличие от чистого современного значения индекс прибыльности является относительным показателем. Благодаря этому он очень удобен при выборе одного проекта из ряда альтернативных, имеющих примерно одинаковое значение NPV, либо при комплектовании портфеля инвестиций с максимальным суммарным значением NPV.
3.2.5 Обоснование экономической целесообразности инвестиций по проекту
Исходные данные: на основании изучения рынка продукции, которая производится на предприятии, определена возможность увеличения платежеспособного спроса на эту продукцию в прогнозном периоде. В связи с этим рассматривается экономическая целесообразность установления дополнительного оборудования для увеличения производства продукции с целью увеличения объема продаж. Оценка возможного увеличения объема продаж определена на основании анализа данных о потенциальных возможностях конкурентов. Термин функционирования инвестиционного проекта принят 5 лет. Данные про инвестиции по проекту, данные о денежных потоках по годам пятилетнего периода срока функционирования проекта, прибыли от реализации основных фондов, которые выводятся из эксплуатации в связи с их износом, приведены в таблице 3.1.
Таблица 3.1.
Исходные данные
(вариант 4)
|
Конец года |
||||||
|
0-й |
1-й |
2-й |
3-й |
4-й |
5-й |
5-й |
|
Инвестиции, дол. |
Денежные потоки (прибыль с вычетом налога и плюс амортизационные отчисления), дол. |
Прибыль, за вычетом налога от реализации основных фондов, дол. |
||||
|
18080 |
5316 |
5916 |
5616 |
5416 |
5316 |
904 |
Ставка дисконта для определения современного значения денежных потоков принята в размере 12% и 15% (см. табл. 3.2.)
Конечная ставка для оценки расчетного уровня внутренней ставки прибыльности определена в размере 16%. Допустимый для предприятия период окупаемости инвестиций 5 лет.
Таблица 3.2.
Современное значение одного доллара, которое сохранилось на конец n-го периода.
Ставка дисконта
|
Период |
12% |
15% |
16% |
|
1 |
0.8929 |
0.8696 |
0.8621 |
|
2 |
0.7972 |
0.7561 |
0.7432 |
|
3 |
0.7118 |
0.6575 |
0.6407 |
|
4 |
0.6555 |
0.5718 |
0.5523 |
|
5 |
0.5674 |
0.4972 |
0.4761 |
Определение чистого современного значения
Чистая современная стоимость денежных потоков определяется на основании данных инвестиций в соответствии с вычисленной суммой современной стоимости денежных потоков при ставках дисконта 12% и 15%.
Расчет чистого современного значения инвестиционного проекта приведен в таблице 3.3, при ставке дисконта 12%
Таблица 3.3.
Чистое современное значение
|
Показатель |
Год(а) |
Денежный поток, $ |
Множитель дисконтирования |
Настоящее значение денег, $ |
|
Инвестиция |
0 |
18080 |
1,0 |
18080 |
|
Денежный доход |
1 |
5316 |
0,8929 |
4747 |
|
2 |
5916 |
0,7972 |
4716 |
|
|
3 |
5616 |
0,7118 |
3997 |
|
|
4 |
5416 |
0,6355 |
3442 |
|
|
5 |
5316 |
0,5674 |
3016 |
|
|
5 |
904 |
0,5674 |
513 |
|
|
Чистое современное значение |
2351 |
|||
Расчет чистого современного значения инвестиционного проекта приведен в таблице 3.4, при ставке дисконта 15%
Таблица 3.4.
Чистое современное значение
|
Показатель |
Год(а) |
Денежный поток, $ |
Множитель дисконтирования |
Настоящее значение денег, $ |
|
Инвестиция |
0 |
18080 |
1,0 |
18080 |
|
Денежный доход |
1 |
5316 |
0,8696 |
4623 |
|
2 |
5916 |
0,7561 |
4473 |
|
|
3 |
5616 |
0,6575 |
3693 |
|
|
4 |
5416 |
0,5718 |
3097 |
|
|
5 |
5316 |
0,4972 |
2643 |
|
|
5 |
904 |
0,4972 |
449 |
|
|
Чистое современное значение |
898 |
|||
Чистое современное значение NPV при ставках дисконта 12% и 15% оказалось больше нуля, следовательно проект принимается.
Определение внутренней нормы прибыльности.
Внутренняя норма прибыльности (ставка дохода) по проекту определяется методом подбора ставки дисконта (согласно