Оценка эффективности инвестиционного проекта
Таблица 3.5.
Расчет показателя IRR
|
Год |
Денежный поток |
Расчет 1 |
Расчет 2 |
||
|
r=17% |
PV |
r=18% |
PV |
||
|
0 |
-18080 |
1.0 |
-18080 |
1.0 |
-18080 |
|
1 |
5316 |
0.8547 |
4544 |
0.8475 |
3581 |
|
2 |
5916 |
0.7305 |
4322 |
0.7182 |
4249 |
|
3 |
5616 |
0.6244 |
3507 |
0.6086 |
3418 |
|
4 |
5416 |
0.5337 |
2891 |
0.5158 |
2794 |
|
5 |
5316 |
0.4561 |
2425 |
0.4371 |
2324 |
|
5 |
904 |
0.4561 |
412 21 |
0.4371 |
395 -1049 |
Уточненное значение IRR будет равно:
IRR=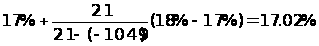
Согласно расчитанного, уточненного значения внутренняя норма прибыльности IRR сотавила 17.02%, что больше граничной ставки принятой 16%.
Определение дисконтированного периода окупаемости.
Дисконтированный период окупаемости рассчитывается на основании таблицы 3.6, в которой накопленный и –дисконтированный поток денег приведен по годам проекта.
Таблица 3.6.
Расчет дисконтированного периода окупаемости при r=12%
|
Год |
Денежный поток |
|
|
Дисконтированный |
Накопленный |
|
|
0 |
18080 |
(18080) |
|
1 |
4747 |
(13333) |
|
2 |
4716 |
(8617) |
|
3 |
3997 |
(4620) |
|
4 |
3442 |
(1178) |
|
5 |
3016 |
1838 |
|
5 |
513 |
2351 |
Из таблицы видно, что число полных лет окупаемости проекта равно 4 годам. Дисконтированный срок окупаемости составит:
DPB=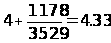 года
Расчет дисконтированного периода окупаемости при ставке дисконта 15% приведен в таблице 3.7.
Таблица 3.7.
Расчет дисконтированного периода окупаемости при r=15%
|
Год |
Денежный поток |
|
|
Дисконтированный |
накопленный |
|
|
0 |
18080 |
(18080) |
|
1 |
4629 |
(13457) |
|
2 |
4479 |
(8984) |
|
3 |
3693 |
(5291) |
|
4 |
3097 |
(2194) |
|
5 |
2643 |
449 |
|
5 |
449 |
898 |
Дисконтированный срок окупаемости составил:
DPB=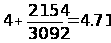 года
Дисконтированный срок окупаемости (DPB) при ставках дисконта 12% и 15% соответственно составил 4.33 и 4.71 года соответственно, что меньше принятого периода окупаемости 5 лет. Следовательно проект признается целесообразным.
Определение индекса прибыльности.
Индекс прибыльности по проекту рассчитывается на основании данных инвестиций и чистого современного значения денежных потоков при ставках дисконта 12% и 15%.
Расчет индекса прибыльности при ставке дисконта 12% и 15% приведен в таблицах 3.8. и 3.9.
Таблица 3.8.
Расчет индекса прибыльности при r =12%
|
Год |
Денежный поток, $ |
r=12% |
PV |
|
0 |
18080 |
1,0 |
18080 |
|
1 |
5316 |
0,8929 |
4747 |
|
2 |
5916 |
0,7972 |
4716 |
|
3 |
5616 |
0,7118 |
3997 |
|
4 |
5416 |
0,6355 |
3442 |
|
5 |
5316 |
0,5674 |
3016 |
|
5 |
904 |
0,5674 |
513 |
|
Индекс прибыльности |
1,13 |
||
Таблица 3.9.
Расчет индекса прибыльности при r =15%
|
Год |
Денежный поток, $ |
R=15% |
PV |
|
0 |
18080 |
1,0 |
18080 |
|
1 |
5316 |
0,8696 |
4623 |
|
2 |
5916 |
0,7561 |
4473 |
|
3 |
5616 |
0,6575 |
3693 |
|
4 |
5416 |
0,5718 |
3097 |
|
5 |
5316 |
0,4972 |
2643 |
|
5 |
904 |
0,4972 |
449 |
|
Индекс прибыльности |
1,05 |
||
Дисконтированный срок окупаемости (DPB) при ставках дисконта 12% и 15% соответственно составил 1.13 и 1.05 что больше единицы следовательно проект признается эффективным.
Анализируем эффективность (неэффективность) осуществления проекта по каждому из показателей.
Проект признается целесообразным так как:
1) чистое современное значение NPV при ставках дисконта 12% и 15% оказалось больше нуля;
2) срок окупаемости при ставках дисконта 12% и 15% соответственно составляет 4,33 и 4,71 года, что меньше 5 лет – принятого срока окупаемости;
3) индекс прибыльности при ставках дисконта 12% и 15% оказался больше 1.
Согласно рассчитанного, уточненного значения внутренняя норма прибыльности IRR составила 17.02%, что больше граничной ставки принятой 16%. Следовательно проект считается не эффективным. При ставке дисконта 12% проект предпочтительнее, так как срок окупаемости меньше, а NPV и индекс прибыльности больше. Следовательно, чем ниже ставка дисконта, тем эффективнее инвестиции.
Заключение.
Под инвестициями понимают денежные средства государства, предприятий и физических лиц, направляемые на создание, обновление основных фондов, на реконструкцию и техническое перевооружение предприятий, а так же на приобретение акций, облигаций и других ценных бумаг и активов.
«Инвестиции»- более широкое понятие, чем капитальные вложения. Они охватывают так называемые реальные инвестиции (капитальные вложения) и портфельные (финансовые) инвестиции. Инвестиции играют очень важную роль в экономике любого государства. Они являются основой для:
расширенного воспроизводственного процесса;
ускорения НТП (технического перевооружения и реконструкции действующих предприятий, обновления основных производственных фондов, внедрение новой техники и технологии);
повышения качества продукции и обеспечения её конкурентоспособности, обновления номенклатуры и ассортимента выпускаемой продукции;
снижения издержек на производство и реализацию продукции, увеличения объема продукции и прибыли от её реализации.
Инвестирование- процесс пополнения или добавления капитальных фондов. Это приток нового капитала в данном году. Капитальные фонды «снашиваются» в производстве. Запасы материалов и полуфабрикатов уменьшаются и используются во время производственного процесса, а машины стареют физически или морально и должны заменяться.
Фирмы производят инвестиции, поскольку новый капитал позволяет им увеличивать свои прибыли. При инвестировании фирма должна решить, будет ли за определенное выбранное время увеличение прибылей, приносимое инвестициями, больше стоимости издержек. Альтернативной стоимостью инвестирования некоторого количества долларов будет рыночный процент с капитала, взятый по сумме средств, необходимых для приобретения нового капитала.
Большинство инвестиций, производимых фирмами, долгосрочны. Типичное увеличение капитала фирмы будет продолжаться долгие годы. Инвестиции в капитал различаются по горизонту их времени. Полезный срок службы капитальных активов – это число лет, в течение которых они будут приносить фирме доходы или сокращать издержки.
Планируемые, реализуемые и осуществленные инвестиции принимают форму капитальных (инвестиционных) проектов.
Оценка эффективности инвестиционных проектов является одним из наиболее важных этапов в процессе управления реальными инвестициями. От того, насколько качественно выполнена такая оценка, зависит правильность принятия окончательного решения.
В процессе осуществления оценки эффективности для получения объективных результатов необходимо учитывать следующие моменты:
оценка эффективности инвестиционных проектов должна осуществляться на основе сопоставления объема инвестиционных затрат, а также сумм планируемой прибыли и сроков окупаемости инвестированного капитала;
оценка объема инвестиционных затрат должна охватывать все используемые ресурсы, задействованные при реализации проекта;
оценка окупаемости инвестируемых средств должна осуществляться на основе показателя чистого денежного потока, который формируется за счет сумм чистой прибыли и амортизационных отчислений в процессе эксплуатации инвестиционного проекта;
в процессе оценки суммы инвестиционных затрат и чистого денежного потока должны быть приведены к настоящей стоимости с помощью дисконтной ставки, которая должна быть дифференцирована для различных инвестиционных проектов.
Оценку эффективности реальных инвестиционных проектов предпринимательские фирмы осуществляют, как правило, на основе «Методических рекомендаций по оценке эффективности инвестиционных проектов и их отбору для финансирования» от 31 марта 1994 г. М 7-12/47, утвержденных Госстроем РФ, Министерством экономики РФ, Министерством финансов РФ, Госкомпромом РФ.
Эффективность развития экономики страны, её отдельных регионов, отраслей и новых форм собственности во многом зависит от характера инвестиционной политики, её направленности на наиболее полное и рациональное использование всех видов ресурсов. Основная цель современной инвестиционной политики - перевод экономики на интенсивный путь развития с последующим сокращением затрат на экстенсивный рост производственного потенциала и увеличение вложений в интенсификацию использования уже задействованных основных производственных фондов.
Принятие решения на основе тщательного экономического обоснования о целесообразности вложения инвестиций на развитие производства является важным, но не окончательным моментом в эффективном использовании капитальных вложений, так как впереди предстоит капитальное строительство, то есть реализация выбранного проекта.
Проектирование и непосредственное сооружение объекта, то есть капитальное строительство, самым существенным образом влияют на эффективность использования капитальных вложений.
Повышение эффективности капитальных вложений капитального строительства на предприятии может быть достигнуто за счет разработки хорошего проекта и сокращения сроков проектирования; сокращения срока строительства; широкого применения там, где это возможно и целесообразно, хороших типовых проектов, которые оправдали себя на практике и т.п.
Выбор тех или иных направлений и путей повышения эффективности капитальных вложений (инвестиций) зависит от специфики предприятия и конкретных условий.
Планированию инвестиций должен предшествовать глубокий анализ их экономического обоснования с учетом риска и инфляционных процессов.
Приложение №1
О
Имущественные права
Объекты инвестиционной деятельности
Научно-техническая продукция
Ценные бумаги
Другие объекты собственности
Права на интеллектуальную собственность
Целевые денежные вклады
Создаваемые и модернизируемые основные средства





 бъекты
инвестиционной
деятельности
Приложение №2
К
ВИДЫ
ИНВЕСТИЦИЙ
По объектам вложения инвестируемого капитала
Реальные
Финансовые
По периоду инвестирования
Краткосрочные
Долгосрочные
В зависимости от характера участия фирмы в инвестиционном процессе
Прямые
Непрямые
В зависимости от формы собственности инвестируемого капитала
Частные
Государственные
Смешанные











 лассификация
инвестиций
по основным
признакам
Приложение №3
Основные формы реального инвестирования
Новое строительство
Формы реального инвестирования
Расширение фирмы
Приобретение предприятий
Приобретение нематериальных активов
Техническое перевооружение
Реконструкция




Приложение № 4
Рассчитать ССК по следующим данным:
| Наименование источников средств | Средняя стоимость источника средств, % | Удельный вес источников средств в пассиве |
|
60 80 50 |
0,1 0,5 0,4 |
ССК=60*0,1+80*0,5+50*0,4=66%
В данном случае ССК показывает ту средневзвешенную посленалоговую цену, по которой предприятию обходятся собственные и заемные источники финансирования.
П
Чистый дисконтированный доход
Показатели эффективности инвестиционных проектов
Индекс доходности
Внутренняя норма доходности
Срок окупаемости


 риложение
№ 5
МИНИСТЕРСТВО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
МОСКОВСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ ЭКОНОМИКИ, СТАСТИСТИКИ И ИНФОРМАТИКИ (МЭСИ)
Институт _Экономики и финансов
ДИПЛОМНАЯ РАБОТА
На тему: «Оценка эффективности инвестиционного проекта»
Студент Тымковская Елена Валерьевна _____________________
(Ф.И.О.) (подпись)
Научный руководитель Майстер Наталья Алексеевна ____________________
(Ф.И.О.) (подпись)
Рецензент Кривохатько Игорь Николаевич ____________________
(Ф.И.О.) (подпись)
Допустить к защите ГАК
_____________________
_____________________
(Ф.И.О.)
«______»____________ _______ г.
Москва – 2002 г.
Список литературы
1. Федеральный закон РФ «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений» М 39-ФЗ от 25 февраля 1999 г.
2. Федеральный закон РФ «Об иностранных инвестициях в Российской Федерации» М 160-ФЗ от 9 июля 1999 г.
3. Методические рекомендации по оценке эффективности инвестиционных проектов. Утверждены Министерством экономики РФ, Министерством финансов РФ, Государственным комитетом РФ по строительной, архитектурной и жилищной политике 21.06.1999 № ВК 477.
4. Ковалева А. М., Лапуста М. Г., Скамай Л. Г. «Финансы фирмы»: Учебник.—М.: Инфра—М, 2001.—416 с—серия «Высшее образование».
5. Сергеев И. В. «Экономика предприятия»: Учебное пособие.—М.: Финансы и статистика, 1999—304 с.
6. Ковалёв В.В. «Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчетности». —М.: Финансы и статистика. 1995-432с.
7. Економіка підприємства: Підручник. – В 2-х т. Т1/За ред С.Ф. Покропивного. — К.: Вид-во “Хвиля-прес”, Донецьк: Мале підприємство “Поиск”. т-во книголюбів, 1995-400с.
8.Савчук В. и др. «Анализ и разработка инвестиционных проектов».—Учебное пособие. — К. 1999 – 304с.
9. Деньги и кредит, 1990, N 1, Ларионова И.В., Иванова М.Г. "Об организации кредитования"
10. Деньги и кредит , 1990, N 11, Чикина М.О. "О показателях кредитоспособности".
11. Деньги и кредит , 1991, N 11, Барингольц С.Б. "Анализ финансового состояния промышленных предприятий"
12. Деньги и кредит , 1993, N 4, Кирисюк Г.М., Ляховский В.С. "Оценка банком кредитоспособности Заемщика"
13 Финансовый анализ деятельности фирм, М., "Ист-Сервис", 1994 г.
14. Э. Рид, Р. Коттер "Коммерческие банки", М., СП Космополис, 1991 г.
15. О.И. Лаврушин "Банковское дело", М., Банковский и Биржевой научно-консультационный центр, 1992 г.
Содержание
Введение 3
Глава 1 Общая характеристика инвестиций и инвестиционной политики. 6
1.1 Понятие, сущность инвестиций и их квалификация 6
1.2 Основные принципы инвестиционной политики. 14
1.3 Источники осуществления инвестиционной деятельности (внутренние и внешние). 16
1.4 Особенности инвестиционной деятельности. Формы реальных инвестиций, капитальные вложения. 25
1.5 Понятие инвестиционного процесса, инвестиционный риск. 29
Глава 2 Оценка инвестиционных проектов. 31