Моделирование формирования цен на земельные участки Московской области. Кадастровая оценка земель
Мультипликативные модели не требуют от разработчика заботиться о соблюдении условия аддитивности. Кроме того, когда цены продажи варьируют в широком диапазоне, логарифмирование позволяет нормализовать распределение, уравнивая, таким образом, веса, присваемые объектам. С другой стороны, мультипликативная структура модели делает невозможным введение в модель аддитивных соотношений.
Мультипликативная модель МРА для всех участков Московской области.
ln(PRICE) = 7.6643262 + 0.12213441*EL + 0.11659094*WAT + 0.35958211*GAS + 0.45370688*WC + 0.017970609*TEL - 0.020494465*ROAD + 0.0060355887*FOREST - 0.061245452*RIVER - 0.075985731*ln(SQU) - 0.56319586*ln(MKAD)
Модель можно привести к первоначальному виду, взяв экспоненту от обеих частей уравнения:
PRICE = 2131 * 1.13EL * 1.12WAT * 1.43GAS * 1.57WC * 1.02TEL * 0.98ROAD * 1.01FOREST * 0.94RIVER * SQU-0.08 * MKAD-0.56
Результаты представлены в таблице 9.
Таблица 9
Оценивание мультипликативной модели МРА для всех участков Московской области.
LS // Dependent Variable is ln(PRICE)
Sample(adjusted): 1 2112
Variable Coefficient Std. Error t-Statistic Prob.
C 7.664326 0.104975 73.01077 0.0000
EL 0.122134 0.044154 2.766099 0.0057
WAT 0.116591 0.038586 3.021593 0.0025
GAS 0.359582 0.046065 7.805986 0.0000
WC 0.453707 0.103441 4.386131 0.0000
TEL 0.017971 0.109060 0.164778 0.8691
ROAD -0.020494 0.038144 -0.537298 0.5911
FOREST 0.006036 0.038511 0.156725 0.8755
RIVER -0.061245 0.038488 -1.591274 0.1117
ln(SQU) -0.075986 0.032790 -2.317361 0.0206
ln(MKAD) -0.563196 0.019532 -28.83467 0.0000
R-squared 0.435339 Mean dependent var 5.765975
Adjusted R2 0.432651 S.D. dependent var 1.020056
S.E. of regression 0.768332 Akaike info criterion -0.521871
Sum squared resid 1240.293 Schwarz criterion -0.492416
Log likelihood -2434.702 F-statistic 161.9816
Durbin-Watson stat 1.701390 Prob(F-statistic) 0.000000
Качество этой модели выше, чем аддитивной, так как R2 увеличился до 0.43, но все равно это очень низкое значение. Анализ t-статистик показывает значимость всех коэффициентов кроме наличия телефона, подъездной дороги, леса и водоема. Коэффициенты при переменных не поменяли знаки, кроме коэффициента наличия электричества, но это, конечно же, логично, наличие электричества на земельном участке должно увеличивать цену. Как и в случае с аддитивной моделью были построены регрессии для 11 направлений. R2 этих моделей увеличился и колеблется в пределах 0.45-0.55. Как и прежде значимы коэффициенты расстояния от МКАД у всех направлений, в 6 из 11 регрессиях значим коэффициент наличия магистрального газа. По сравнению с аддитивной моделью более часто встречается значимость площади участка. Таким образом, значимыми факторами, влияющими на формирование цен являются наличие магистрального газа, площадь участка, расстояние от МКАД, остальные факторы значимы в единичных случаях. Рассмотрим эластичности цены земельного участка по этим значимым факторам у мультипликативной модели, построенной для всех участков. Коэффициент при MKAD равный –0.56, означает, что увеличение расстояния от Москвы на 1%, уменьшает цену на 0.56%, напомним, что в аддитивной модели эластичность цены участка по расстоянию от МКАД получилась равной –0.51, т.е. тенденция оказалась похожей. Коэффициент при площади участка равный –0.07, означает, что увеличение площади участка на 1% уменьшает цену на 0.07%. Положительный коэффициент при магистральном газе равный 0.36, означает, что земельный участок с магистральным газом стоит на 36% дороже аналогичного участка без магистрального газа. Для регрессии, характеризующей все участки Московской области значимыми оказались так же коэффициенты при электричестве, водопроводе и канализации, что, согласно модели, должно увеличивать стоимость аналогичных участков без этих характеристик на, соответственно, 12.2%, 11.7% и 45%.
На следующем этапе была сделана попытка определения совместного влияния факторов. При этом анализировались следующие бинарные переменные (1-есть, 0 – нет):
EW – электричество*водопровод;
EG – электричество*газ;
EWG – электричество*водопровод*газ;
EWGR - электричество*водопровод*газ*дорога;
GW – газ*канализация.
Остальные комбинации не имело смысл анализировать в связи с очень малыми объемами данных. Наилучшие результаты были получены для переменных EG, EWG и GW, используя эти переменные можно было получать регрессии с R2=0.40-0.55.
Кроме этого были сделаны попытки ввести в уравнение такие переменные как lnSQU*GAS и lnMKAD*GAS, но построенные регрессии обладали слабой объясняющей силой.
В качестве примера приведем следующую модель:
ln(PRICE) = 7.6649261 + 0.090223682*EL + 0.22148706*WAT + 0.54363961*GAS + 0.46655554*WC - 0.074224116*ln(SQU) - 0.57763383*ln(MKAD) - 0.31814015*EWG
Результаты оценивания приведены в таблице 10.
Таблица 10
Оценивание мультипликативной модели МРА, учитывающей совместное влияние факторов, для всех участков Московской области.
LS // Dependent Variable is ln(PRICE)
Sample(adjusted): 1 2112
Variable Coefficient Std. Error t-Statistic Prob.
C 7.664926 0.103959 73.73057 0.0000
EL 0.090224 0.043134 2.091697 0.0366
WAT 0.221487 0.044383 4.990385 0.0000
GAS 0.543640 0.062057 8.760311 0.0000
WC 0.466556 0.096483 4.835628 0.0000
ln(SQU) -0.074224 0.032571 -2.278865 0.0228
ln(MKAD) -0.577634 0.019395 -29.78319 0.0000
EWG -0.318140 0.074138 -4.291179 0.0000
R-squared 0.441442 Mean dependent var 5.765975
Adjusted R-squared 0.439584 S.D. dependent var 1.020056
S.E. of regression 0.763624 Akaike info criterion -0.535579
Sum squared resid 1226.888 Schwarz criterion -0.514157
Log likelihood -2423.227 F-statistic 237.5489
Durbin-Watson stat 1.697318 Prob(F-statistic) 0.000000
Исключив незначимые переменные, мы получили регрессия с такой же объяснительной силой R2=0.44. Коэффициент при EWG значим и отрицателен, что говорит от том, что наличие на участке электричества, водопровода и магистрального газа уменьшает его цену на 31.7%, что является абсурдным, наличие коммуникаций должно увеличивать цену, исключив факторы EL, WAT, GAS и оставив лишь их совместное влияние, получаем следующую зависимость:
ln(PRICE) = 7.8825006 + 0.54644853*WC - 0.036845384*ln(SQU) - 0.60703765*ln(MKAD) + 0.29540937*EWG
Результаты оценивания приведены в таблице 11.
Таблица 11
Оценивание мультипликативной модели МРА, учитывающей только совместное влияние факторов, для всех участков Московской области.
LS // Dependent Variable is ln(PRICE)
Sample(adjusted): 1 2112
Variable Coefficient Std. Error t-Statistic Prob.
C 7.882501 0.102565 76.85370 0.0000
WC 0.546449 0.098895 5.525531 0.0000
SQU -0.036845 0.032168 -1.145408 0.2522
MKAD -0.607038 0.019320 -31.41957 0.0000
EWG 0.295409 0.045849 6.443112 0.0000
R-squared 0.408438 Mean dependent var 5.765975
Adjusted R-squared 0.407315 S.D. dependent var 1.020056
S.E. of regression 0.785301 Akaike info criterion -0.481012
Sum squared resid 1299.382 Schwarz criterion -0.467623
Log likelihood -2483.850 F-statistic 363.6893
Durbin-Watson stat 1.673356 Prob(F-statistic) 0.000000
Исключив переменные, мы получили регрессия с меньшей объяснительной силой R2=0.41 и с незначимым коэффициентом при SQU. Коэффициент при EWG значим и теперь положителен, что говорит от том, что наличие на участке электричества, водопровода и магистрального газа увеличивают его цену на 29.5%, что является более логичным по сравнению с предыдущей моделью.
Для проверки полученных результатов, а также в целях дополнительного анализа была взята база данных одного их агентств недвижимости («Новый город» www.newcity), всего были исследованы предложения по 50 участкам Московской области за период 2001г. Попытки построить вышеуказанные регрессии также не увенчались успехом: добиться повышения коэффициента R2 выше 0,4-0,5 не удалось.
Была предпринята попытка построить регрессии по 6 оценочным зонам. Схема оценочного зонирования Московской области 1999 года приведена в Приложении 3. На рисунке 4 представлены медиана, 25% и 75% квантили цен предложения 1999 года на земельные участки по 6 оценочным зонам. В таблице 12 указаны основные характеристики: максимальное и минимальное значения, среднее, стандартное отклонение, дисперсия. Напомним, что цены предложения 1999 года оценивались в долларах США/100м2.
Таблица 12
Основные статистические характеристики исследуемой выборки (по оценочным зонам).
|
Оценочная зона |
Объем выборки |
Минимум |
Максимум |
Среднее |
Стандартное отклонение |
Дисперсия |
|
ЗОНА1 |
97 |
125.00 |
5000.00 |
1400.1 |
1003.1 |
1006387.4 |
|
ЗОНА2 |
328 |
80.00 |
3000.00 |
903.2 |
616.6 |
380243.3 |
|
ЗОНА3 |
503 |
53.00 |
5000.00 |
636.1 |
594.1 |
353042.1 |
|
ЗОНА4 |
522 |
19.00 |
9908.00 |
407.7 |
563.2 |
317199.0 |
|
ЗОНА5 |
206 |
29.00 |
3000.00 |
264.9 |
355.3 |
126257.8 |
|
ЗОНА6 |
455 |
17.00 |
4167.00 |
212.3 |
303.8 |
92311.2 |

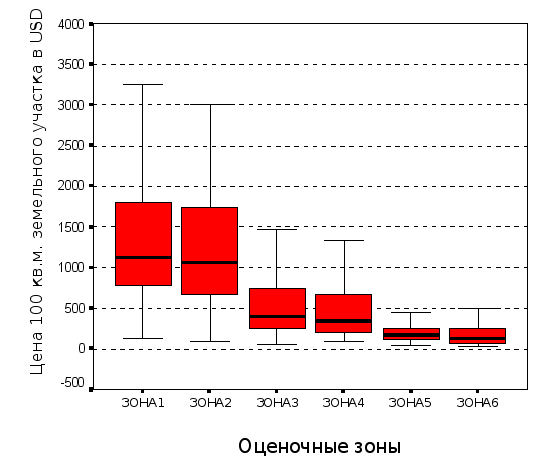 Рисунок
3. Графическое
представление
основных
статистических
характеристик
(максимум, минимум,
25% и 75% квантили,
медиана).
Несмотря на хорошо просматриваемую зависимость - цены уменьшаются с увеличением зоны, а значит и с увеличением расстояния от МКАД, данную закономерность не удалось описать хорошей регрессионной моделью. Полученные R2 были чрезвычайно малы (0,1-0,2), что в данном случае выглядит логичным: для каждой оценочной зоны назначается единая цена.
На последнем этапе анализа была предпринята попытка включить влияние принадлежности к оценочной зоне в модель мультипликативной регрессии, а также исключить выбросы при моделировании. Выбросами в МРА являются объекты с аномально большими отклонениями от основного «облака» исходных данных. Выбросы могут быть быть обусловлены по крайней мере тремя причинами. Во-первых, ошибка могла вкрасться при вводе данных. Если ошибки происходят часто, то это может привести не только к искажению информации по отдельным объектам, но и повлиять на модель в целом. Во-вторых, выбросы могут быть вызваны некорректностью отбора продаж. Такие продажи необходимо исключить или скорректировать. В-третьих, выброс может быть обусловлен нетипичными характеристиками конкретного объекта или нетипичной комбинацией характеристик. В целом, выбросы представляют собой обычное явление для любой модели.
Для определения влияния принадлежности к одной из 6 оценочных зон необходимо ввести 5 бинарных переменных:
zi1
=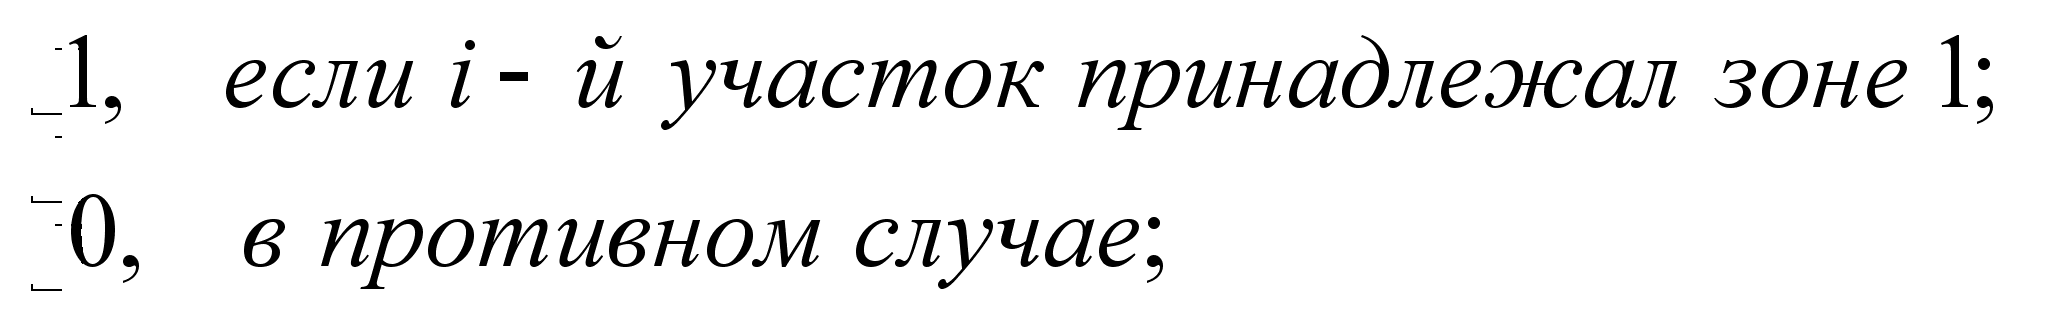
zi2
=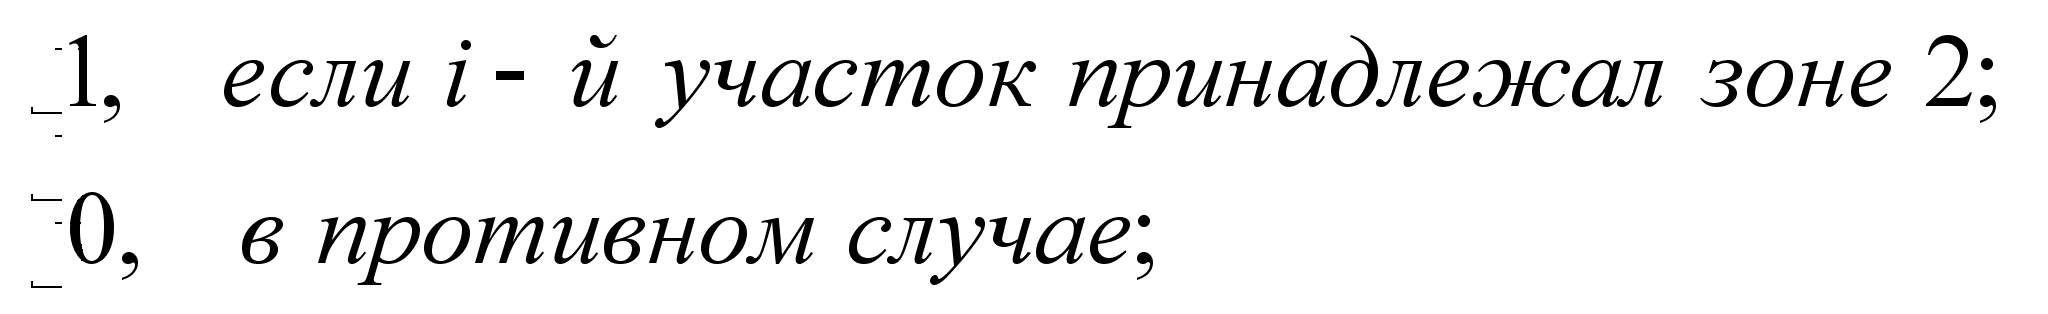
zi3
=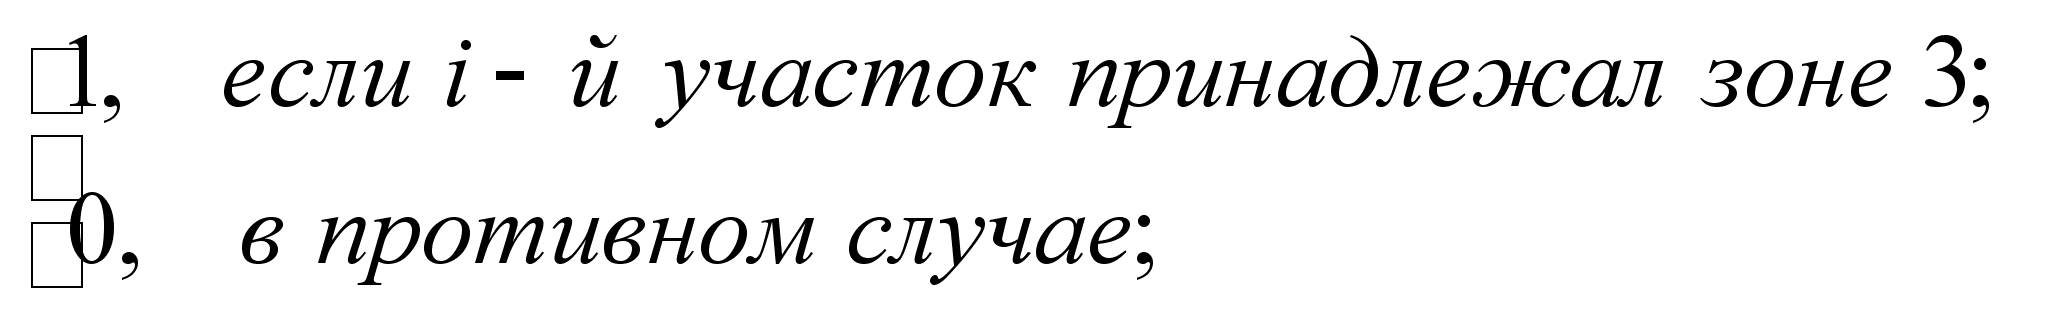
zi4
=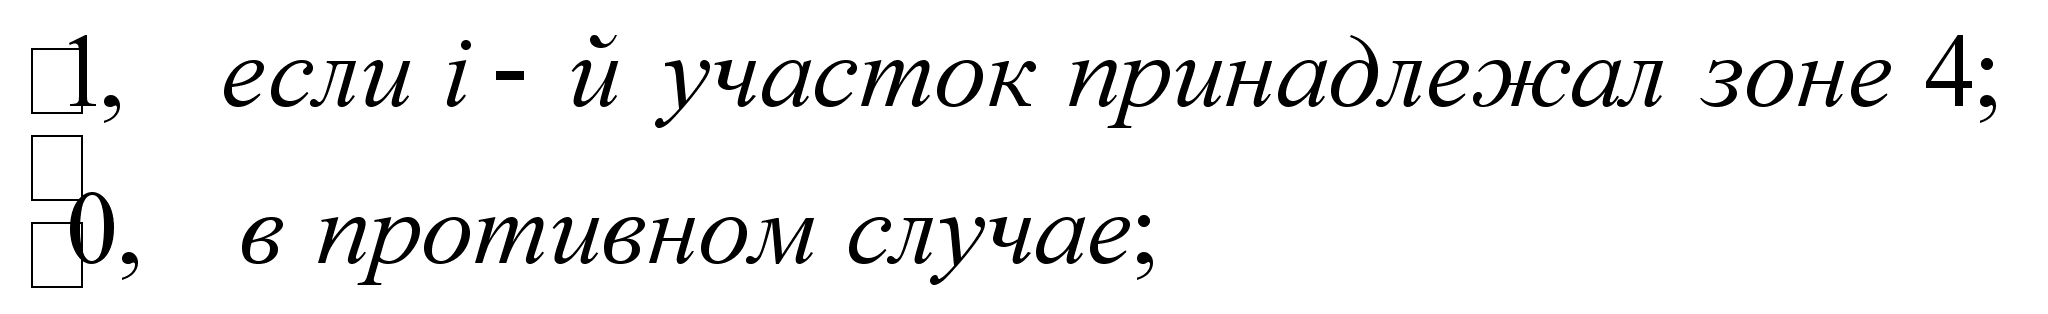
zi5
=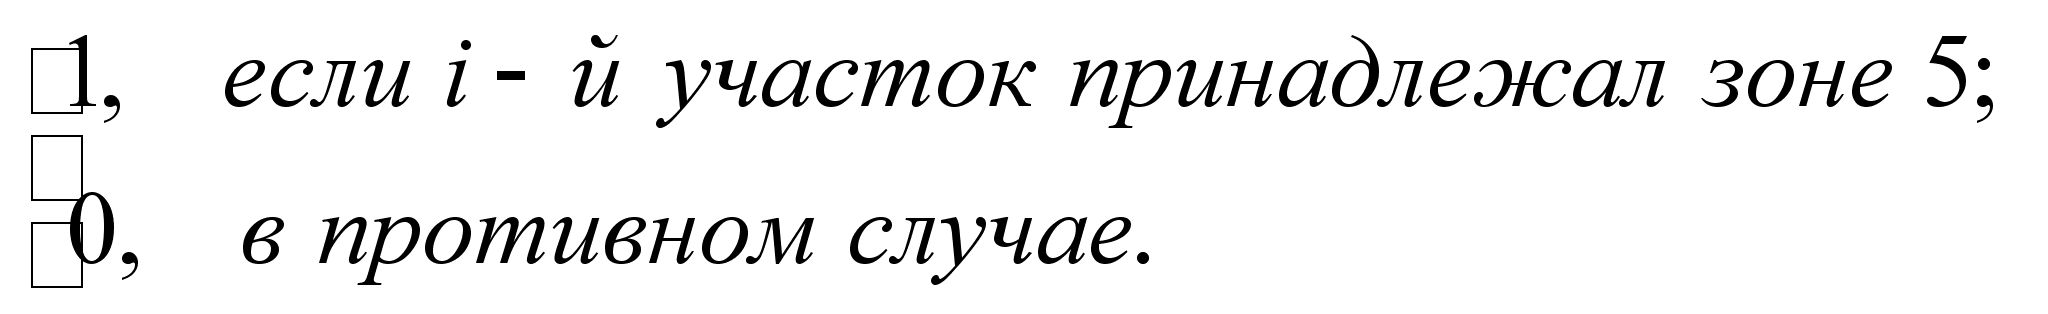
Таким образом, необходимо оценить следующую регрессию:
ln(P)i= ln(A0)+A1*ln(Xi)(1) +…+A10*ln(Xi)(1) + С1Z(1)i+…+ C5Z(5)i , где P – цена предложения в долларах США/100 кв.м., А0 – случайная величина, А1, … , А10 и С1, …, С5 – коэффициенты, соответственно, при Х1, …, Х10 – факторы от EL до MKAD и Z(1), …,Z(5) – принадлежность к оценочной зоне.
Общая модель для всех участков Московской области:
ln(PRICE) = 6.4460467 + 0.12154927*EL + 0.11392791*WAT + 0.30749192*GAS + 0.44393784*WC + 0.045741459*TEL - 0.045319947*ROAD + 0.0045992639*FOREST - 0.07482143*RIVER - 0.10782937*ln(SQU) - 0.30903654*ln(MKAD) + 0.87181037*Z1 + 0.71476015*Z2 + 0.65921317*Z3 + 0.32907382*Z4 + 0.18905652*Z5
Результаты оценивания приведены в таблице 13.
Таблица 13
Оценивание мультипликативной модели МРА, учитывающей влияние фактора принадлежности к оценочной зоне, для всех участков Московской области.
LS // Dependent Variable is lnPRICE
Included observations: 2051 after adjusting endpoints
Variable Coefficient Std. Error t-Statistic Prob.
C 6.446047 0.193418 33.32695 0.0000
EL 0.121549 0.043228 2.811790 0.0050
WAT 0.113928 0.037977 2.999885 0.0027
GAS 0.307492 0.045772 6.717871 0.0000
WC 0.443938 0.102832 4.317103 0.0000
TEL 0.045741 0.108094 0.423162 0.6722
ROAD -0.045320 0.037414 -1.211311 0.2259
FOREST 0.004599 0.037861 0.121478 0.9033
RIVER -0.074821 0.037897 -1.974332 0.0485
lnSQU -0.107829 0.032432 -3.324789 0.0009
lnMKAD -0.309037 0.039653 -7.793558 0.0000
Z1 0.871810 0.146029 5.970126 0.0000
Z2 0.714760 0.106769 6.694425 0.0000
Z3 0.659213 0.074112 8.894778 0.0000
Z4 0.329074 0.056780 5.795573 0.0000
Z5 0.189057 0.066052 2.862228 0.0042
R-squared 0.450055 Mean dependent var 5.722011
Adjusted R-squared 0.446001 S.D. dependent var 0.998586
S.E. of regression 0.743259 Akaike info criterion -0.585651
Sum squared resid 1124.203 Schwarz criterion -0.541762
Log likelihood -2293.658 F-statistic 111.0245
Durbin-Watson stat 1.743132 Prob(F-statistic) 0.000000
Из анализа t-статистик видно, что все коэффициенты, кроме коэффициентов при TEL, ROAD, FOREST, RIVER, значимы на 95%-доверительном уровне. Таким образом включение принадлежности к оценочным зонам является, но мнению автора, оправданным. Несмотря на то, что R2-adj относительно невысокий, его значение, тем неменее, выше чем в аддитивной и мультипликативной моделях. Данная модель была проанализирована по 11 направлениям, результаты оценивания приведены в приложении 4.
Для одних направлений коэффициенты при Z были значимы и, соответственно, принадлежность к оценочной зоне статистически значимо влияет на структуру модели, для других такое влияние не подтверждалось.
Следует заметить, что исключая незначимые переменные, мы получаем регрессии, где влияние оценочной зоны значимо, приведем в качестве примера Рижское направление:
ln(PRICE) = 6.8224989 + 0.3557595*EL - 0.32047292*GAS + 1.4597214*WC - 0.26571279*ROAD - 0.48865192*ln(MKAD) + 1.1649838*Z1 + 0.71930167*Z2 + 0.49471159*Z3 + 0.28423361*Z4 + 0.37282147*Z5
Результаты оценивания приведены в таблице 14.
Таблица 14
Оценивание мультипликативной модели МРА, учитывающей влияние фактора принадлежности к оценочной зоне, для участков Рижского направления после исключения незначимых переменных.
LS // Dependent Variable is ln(PRICE)
Sample(adjusted): 1 258
Variable Coefficient Std. Error t-Statistic Prob.
C 6.822499 0.745170 9.155622 0.0000
EL 0.355759 0.104513 3.403969 0.0008
GAS -0.320473 0.109094 -2.937584 0.0036
WC 1.459721 0.270179 5.402790 0.0000
ROAD -0.265713 0.096314 -2.758817 0.0062
ln(MKAD) -0.488652 0.155022 -3.152148 0.0018
Z1 1.164984 0.438079 2.659301 0.0083
Z2 0.719302 0.326001 2.206438 0.0283
Z3 0.494712 0.232404 2.128668 0.0343
Z4 0.284234 0.185829 1.529547 0.1274
Z5 0.372821 0.172728 2.158433 0.0319
R-squared 0.560038 Mean dependent var 5.586555
Adjusted R-squared 0.542226 S.D. dependent var 1.004311
S.E. of regression 0.679507 Akaike info criterion -0.731075
Sum squared resid 114.0472 Schwarz criterion -0.579593
Log likelihood -260.7774 F-statistic 31.44123
Durbin-Watson stat 1.799863 Prob(F-statistic) 0.000000
Таким образом включение принадлежности к оценочной зоне является, по мнению автора, закономерным. В заключении был проведен анализ прогностической силы модели.
6.3. Анализ прогностической силы модели.
Для анализа было выбрано Киевское направление для которого были проведены дополнительные исследование с помощью обучающих и экзаменующих выборок. Суть этого исследования заключается в следующем: выборка разбивается случайным образом на две, по первой выборке (называемой обучающая) строится регрессия и оцениваются коэффициенты модели, после чего значения объясняющих переменных из второй «экзаменующей» выборки вставляются в модель и подсчитываются соответствующие значения цен, эти полученные значения сравниваются с «реальными» ценами предложенияю.
Пример регрессии построенной по обучающей выборке:
LNPRICE = 6.0346017 + 0.44641405*GAS + 0.2872918*LNSQU - 0.43797043*LNMKAD + 0.59934192*Z2 + 0.8536588*Z3 + 0.37767092*Z4 + 0.65143998*Z5
Результаты оценивания приведены в таблице 15
Таблица 15
Оценивание мультипликативной модели МРА, учитывающей влияние фактора принадлежности к оценочной зоне, для участков Киевского направления после исключения незначимых переменных по обучающей выборке.
LS // Dependent Variable is LNPRICE
Included observations: 287 after adjusting endpoints
Variable Coefficient Std. Error t-Statistic Prob.
C 6.034602 0.409133 14.74974 0.0000
GAS 0.446414 0.096348 4.633371 0.0000
LNSQU 0.287292 0.097273 2.953450 0.0034
LNMKAD -0.437970 0.079414 -5.515051 0.0000
Z2 0.599342 0.289824 2.067950 0.0396
Z3 0.853659 0.252508 3.380717 0.0008
Z4 0.377671 0.235036 1.606861 0.1092
Z5 0.651440 0.387115 1.682805 0.0935
R-squared 0.475083 Mean dependent var 6.119259
Adjusted R-squared 0.461913 S.D. dependent var 0.960069
S.E. of regression 0.704253 Akaike info criterion -0.673757
Sum squared resid 138.3761 Schwarz criterion -0.571751
Log likelihood -302.5512 F-statistic 36.07329
Durbin-Watson stat 1.695519 Prob(F-statistic) 0.000000
Результаты адекватности применения модели представляются в процентах:
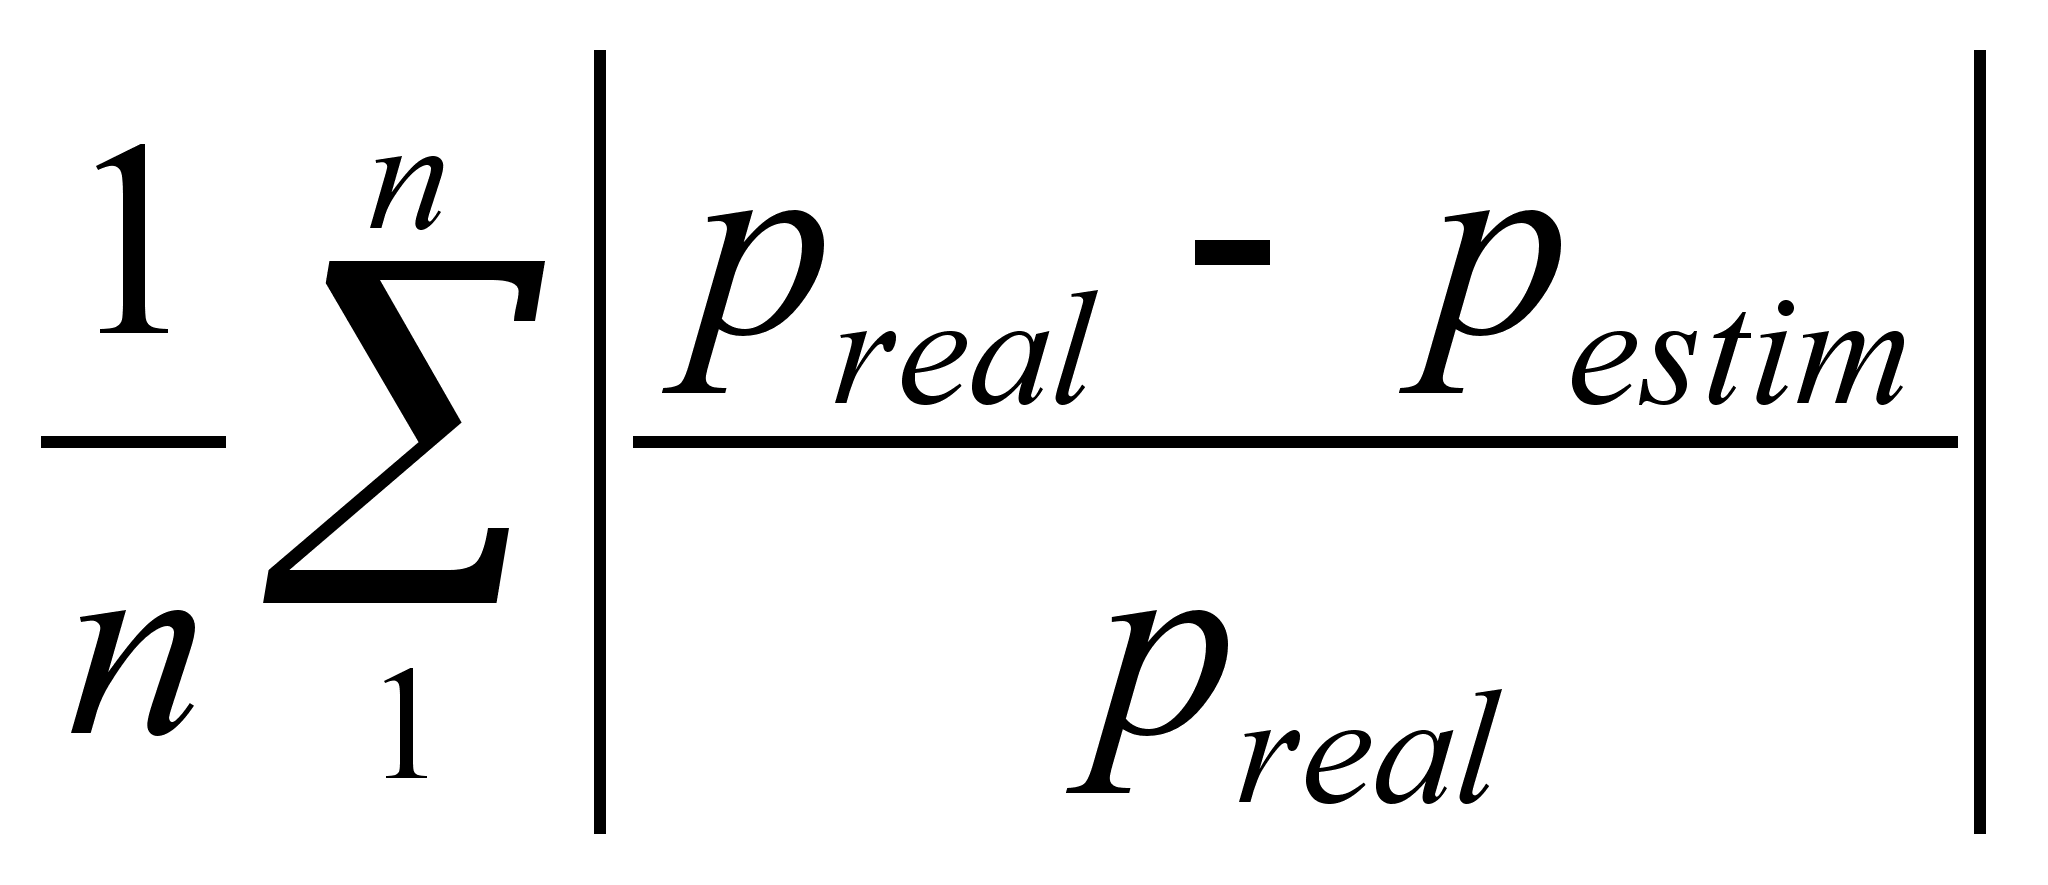 *100%,
где n – объем
обучающей (или
экзаменуюшей
выборки), preal
– «реальные»
значения цен,
pestim
– цены, полученные
в результате
расчетов.
Для Киевского направления процентные отклонения составили 30-35%,