Моделирование формирования цен на земельные участки Московской области. Кадастровая оценка земель
Для сравнения мы провели подобный ретроспективный анализ для этого же направления, но вместо принадлежности к оценочной зоне рассматривали совместное влияние переменных (электричество*газ). По обучающей выборке модель имела вид:
LNPRICE = 6.507445 + 0.42435012*GAS + 0.49137873*WC + 0.38356696*LNSQU - 0.50431807*LNMKAD + 0.17903063*EG
Для этой модели процентные отклонения были выше и составили 35-40%, что говорит о том, что включение оценочных зон более оправдано.
Общий вывод состоит в том, что несмотря на очевидную зависимость между ценой земельного участка и расстоянием от МКАД, получившиеся в процессе анализа модели обладают не очень высокой объяснительной силой, что обусловлено, по мнению автора, отсутствием реальных рыночных цен сделок на земельные участки.
Заключение.
Признавая, что земля является главным национальным богатством страны и должна находиться под особой охраной государства, которое обязуется гарантировать права собственности на землю, основной задачей государственной политики в сфере земли и иной недвижимости на 2000-2002 годы является обеспечение условий для ее эффективного и рационального использования в интересах удовлетворения потребностей общества и граждан.
В массовой оценке используются три основных метода - затратный, доходный метод (капитализации дохода) и метод сравнения продаж. Выбор метода определяется видом недвижимости, состоянием рынка и доступностью необходимой информации. Для анализа земельных участков под ИЖС в работе был использован метод сравнения продаж. Моделирование производилось методами множественного регрессионного анализа.
Относительно слабая объяснительная сила моделей говорит либо о недостоверности используемых данных, либо об отсутствии необходимых факторов для построения связей между переменными. С одной стороны современная кадастровая оценка земель включает большее количество факторов, которые в конечном счете, формируют рыночную цену. В исследуемой базе не учтены такие важные факторы как состояние почвенного покрова, близость или удаленность железной дороги, аэропорта, а ведь эти факторы могут объяснить столь высокую вариабельность цен. В базе данных нет информации о красоте пейзажа и экологической чистоте района. Многие рыночные факторы не учтены, предоставляя земельные участки под ИЖС, мы скорее всего, будем интересоваться, будет ли это дачный поселок или садоводческое товарищество, будет ли оно охраняться, когда будет подведен газ, свет. Анализирую базу данных иногда видно, что земельные участки, находящиеся в непосредственной близости друг от друга, обладают одинаковыми характеристиками, но совершенно разными ценами, это явно говорит о не учете каких-то других важных факторов. Цены предложения не способны отражать ситуацию в полной мере и несмотря на то, что статистические источники говорят, что они отличаются от рыночных в среднем на 10%, мы понимаем, что кому-то надо срочно продать участок, а кому-то нет, да и публикуемые цены часто зависят от первоначальных запросов продавца. Только учет реальных рыночных сделок поможет говорить о достоверности данных и строить модели, адекватно описывающие данные. Не случайно создание автоматизированной системы кадастра – государственная задача. Все налоги на недвижимость должны определяться по данным земельно - имущественного кадастра. Поэтому необходимо регулярно пересматривать кадастровые оценки недвижимости. В Швеции это выполняется через 6 лет, но каждый год оценка недвижимости корректируется с учетом инфляции. Аналогично, производится переоценка недвижимости в Англии, Италии.
Напрашивается также вывод, что существующие нормативные цены земли и ставки земельного налога противоречат нормальному рыночному развитию, должны быть скорректированы по рыночным ценам. Кроме того, требуется уточнение границ земельных зон, зон градостроительной ценности, так как внутри многих из них ценность территории сильно различается.
Следует признать, что наше исследование носило в какой-то мере «пионерный» характер, ведь подобные исследования велись только по городским землям и объектам недвижимости, а это все-таки другой сегмент рынка. Причем при исследовании, например, рынка квартир существует большое количество относительно простых моделей, которые хорошо описывают исследуемые данные.
Учитывая опыт данной работы, автор советует не только обратить внимание на качественный сбор данных, но и рекомендовал бы использовать современные алгоритмы, основанные на идеях нейроинформатики, такие как многослойные искусственные нейросети и нечеткая логика, которые относятся к «мягким вычислениям».
Список использованной литературы.
Монографии
Д.Фридман, Н.Ордуэй. Анализ и оценка приносящей доход недвижимости. Академия народного хозяйства при Правительстве РФ. Москва, Дело, 1997, 480 с.
Организация оценки и налогообложения недвижимости в 2-х томах. Под общей редакцией Джозефа К. Эккерта. Москва, Российское общество оценщиков, Академия оценки, Стар Интер, 1997, том 1 – 382 с., том 2 – 442с.
Учебники и учебные пособия
С.А.Айвазян, В.С.Мхитарян. Прикладная статистика и основы эконометрики. Учебник для вузов. Москва, ЮНИТИ, 1998, 1022 с.
Я.Р.Магнус, П.К.Катышев, А.А.Пересецкий. Эконометрика. Начальный курс. Учебное пособие. Москва, Дело, 1998, 248 с.
Источники из Интернет
appraiser/ - виртуальный клуб оценщиков
newcity/main.php?p=31&start=40&query=&order= - агентство недвижимости “Новый город”
goscomzem/public.htm – Росземкадастр, федеральная служба земельного кадастра России
crea/newcrea/ - центр анализа рынков недвижимости (компания ЦАРН)
ПРИЛОЖЕНИЯ
П
риложение
1
79
Приложение 3





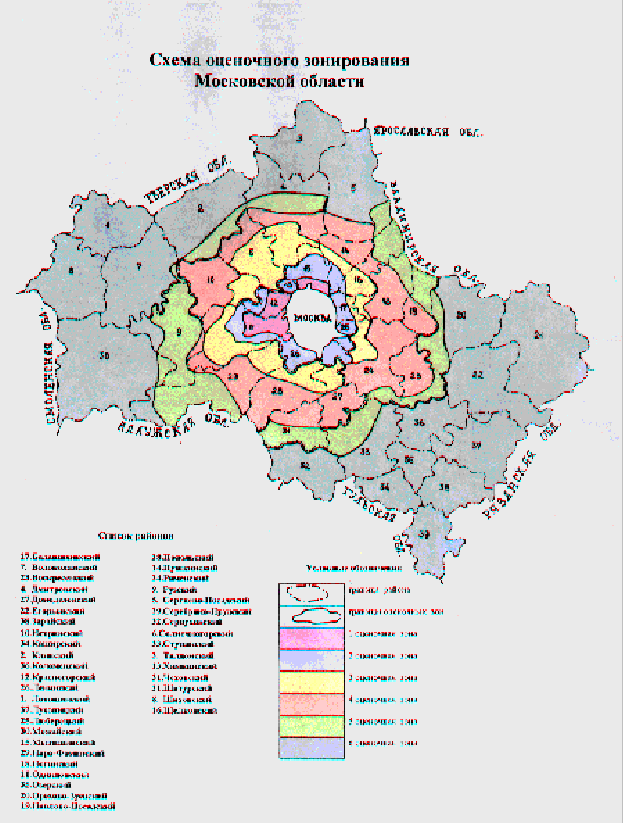
81
Приложение 4
Оценивание мультипликативной модели МРА, учитывающей влияние фактора принадлежности к оценочной зоне, для всех направлений.
Белорусское направление
Ln(PRICE) = -0.0057827652*EL + 0.13916627*WAT + 0.36901874*GAS + 0.2087365*WC - 0.060767054*TEL + 0.052102827*ROAD - 0.075337328*FOREST - 0.0055189078*RIVER + 0.10331805*ln(SQU) + 0.99534932*ln(MKAD) + 5.2547275*Z1 + 3.5440688*Z2 + 2.0637135*Z3 + 1.2373478*Z4 + 0.67460416*Z5
LS // Dependent Variable is ln(PRICE)
Included observations: 256 after adjusting endpoints
Variable Coefficient Std. Error t-Statistic Prob.
EL -0.005783 0.141197 -0.040955 0.9674
WAT 0.139166 0.127701 1.089785 0.2769
GAS 0.369019 0.167293 2.205818 0.0283
WC 0.208736 0.235547 0.886178 0.3764
TEL -0.060767 0.231723 -0.262240 0.7934
ROAD 0.052103 0.117192 0.444595 0.6570
FOREST -0.075337 0.118295 -0.636861 0.5248
RIVER -0.005519 0.123836 -0.044566 0.9645
Ln(SQU) 0.103318 0.103426 0.998960 0.3188
Ln(MKAD) 0.995349 0.061144 16.27887 0.0000
Z1 5.254728 0.301141 17.44938 0.0000
Z2 3.544069 0.200701 17.65841 0.0000
Z3 2.063713 0.156938 13.14985 0.0000
Z4 1.237348 0.160135 7.726916 0.0000
Z5 0.674604 0.214143 3.150251 0.0018
R-squared 0.476066 Mean dependent var 5.856869
Adjusted R-squared 0.445630 S.D. dependent var 1.080715
S.E. of regression 0.804657 Akaike info criterion -0.377870
Sum squared resid 156.0411 Schwarz criterion -0.170145
Log likelihood -299.8809 F-statistic 15.64154
Durbin-Watson stat 1.700676 Prob(F-statistic) 0.000000
Ярославское направление
LN(PRICE) = 6.1436502 + 0.001955343*EL + 0.085133641*WAT + 0.44572002*GAS - 0.21492366*WC + 0.85278469*TEL + 0.14799338*ROAD - 0.10178491*FOREST - 0.013373748*RIVER - 0.19580008*LN(SQU) - 0.22451889*LN(MKAD) + 1.274168*Z1 + 1.58818*Z2 + 1.0262341*Z3 + 0.72269108*Z4 - 0.53163349*Z5
LS // Dependent Variable is LN(PRICE)
Included observations: 173 after adjusting endpoints
Variable Coefficient Std. Error t-Statistic Prob.
C 6.143650 0.735122 8.357322 0.0000
EL 0.001955 0.143042 0.013670 0.9891
WAT 0.085134 0.117218 0.726286 0.4687
GAS 0.445720 0.137652 3.238027 0.0015
WC -0.214924 0.415879 -0.516794 0.6060
TEL 0.852785 0.310867 2.743246 0.0068
ROAD 0.147993 0.121000 1.223087 0.2231
FOREST -0.101785 0.118445 -0.859345 0.3915
RIVER -0.013374 0.115716 -0.115574 0.9081
LN(SQU) -0.195800 0.115434 -1.696203 0.0918
LN(MKAD) -0.224519 0.147786 -1.519217 0.1307
Z1 1.274168 0.432226 2.947921 0.0037
Z2 1.588180 0.322526 4.924191 0.0000
Z3 1.026234 0.247162 4.152076 0.0001
Z4 0.722691 0.195322 3.699990 0.0003
Z5 -0.531633 0.687414 -0.773382 0.4405
R-squared 0.602023 Mean dependent var 6.099806
Adjusted R-squared 0.564000 S.D. dependent var 0.992992
S.E. of regression 0.655676 Akaike info criterion -0.756252
Sum squared resid 67.49603 Schwarz criterion -0.464618
Log likelihood -164.0606 F-statistic 15.83301
Durbin-Watson stat 2.245641 Prob(F-statistic) 0.000000
Казанское направление
LN(PRICE) = 6.9040789 + 0.34526888*EL + 0.12405055*WAT + 0.18869291*GAS - 0.60746533*WC - 0.81654511*TEL - 0.036112493*ROAD - 0.090087358*FOREST + 0.16458687*RIVER + 0.39180948*LN(SQU) - 0.73456461*LN(MKAD) - 0.23197312*Z1 - 0.083669*Z2 - 0.64306212*Z3 + 0.14476455*Z4 - 0.2004949*Z5
LS // Dependent Variable is LN(PRICE)
Included observations: 118
Variable Coefficient Std. Error t-Statistic Prob.
C 6.904079 1.259503 5.481589 0.0000
EL 0.345269 0.202017 1.709111 0.0905
WAT 0.124051 0.161872 0.766347 0.4452
GAS 0.188693 0.201739 0.935332 0.3518
WC -0.607465 0.607755 -0.999523 0.3199
TEL -0.816545 0.474930 -1.719296 0.0886
ROAD -0.036112 0.180892 -0.199636 0.8422
FOREST -0.090087 0.177843 -0.506556 0.6136
RIVER 0.164587 0.174485 0.943272 0.3478
LN(SQU) 0.391809 0.169016 2.318177 0.0224
LN(MKAD) -0.734565 0.261145 -2.812861 0.0059
Z1 -0.231973 1.021114 -0.227177 0.8207
Z2 -0.083669 0.658563 -0.127048 0.8992
Z3 -0.643062 0.639217 -1.006016 0.3168
Z4 0.144765 0.348880 0.414941 0.6791
Z5 -0.200495 0.289912 -0.691573 0.4908
R-squared 0.513905 Mean dependent var 5.418579
Adjusted R-squared 0.442421 S.D. dependent var 1.041129
S.E. of regression 0.777424 Akaike info criterion -0.378064
Sum squared resid 61.64757 Schwarz criterion -0.002378
Log likelihood -129.1289 F-statistic 7.189038
Durbin-Watson stat 2.065796 Prob(F-statistic) 0.000000
Киевское направление
LN(PRICE) = 6.2950012 + 0.00059839431*EL + 0.092929326*WAT + 0.4016492*GAS + 0.42332728*WC - 0.010431107*TEL - 0.10458877*ROAD + 0.014841448*FOREST - 0.25781806*RIVER + 0.23004302*LN(SQU) - 0.43769331*LN(MKAD) - 0.072444234*Z1 + 0.53095758*Z2 + 0.79909599*Z3 + 0.38701369*Z4 + 0.5933079*Z5
LS // Dependent Variable is LN(PRICE)
Included observations: 307 after adjusting endpoints
Variable Coefficient Std. Error t-Statistic Prob.
C 6.295001 0.479543 13.12709 0.0000
EL 0.000598 0.111878 0.005349 0.9957
WAT 0.092929 0.095806 0.969970 0.3329
GAS 0.401649 0.107840 3.724502 0.0002
WC 0.423327 0.297281 1.423996 0.1555
TEL -0.010431 0.731038 -0.014269 0.9886
ROAD -0.104589 0.095192 -1.098712 0.2728
FOREST 0.014841 0.097042 0.152939 0.8786
RIVER -0.257818 0.099483 -2.591569 0.0100
LN(SQU) 0.230043 0.096485 2.384240 0.0178
LN(MKAD) -0.437693 0.090877 -4.816322 0.0000
Z1 -0.072444 0.846314 -0.085600 0.9318
Z2 0.530958 0.335069 1.584622 0.1141
Z3 0.799096 0.275587 2.899614 0.0040
Z4 0.387014 0.245119 1.578881 0.1154
Z5 0.593308 0.394208 1.505062 0.1334
R-squared 0.483673 Mean dependent var 6.123477
Adjusted R-squared 0.457058 S.D. dependent var 0.966970
S.E. of regression 0.712508 Akaike info criterion -0.627219
Sum squared resid 147.7311 Schwarz criterion -0.432986
Log likelihood -323.3360 F-statistic 18.17308
Durbin-Watson stat 1.791071 Prob(F-statistic) 0.000000
Курское направление
LN(PRICE) = 7.2035055 - 0.012993828*EL + 0.39150869*WAT + 0.26305989*GAS - 0.066238123*WC + 0.99157395*TEL + 0.088108908*ROAD - 0.11821644*FOREST + 0.21614314*RIVER - 0.13547526*LN(SQU) - 0.43318913*LN(MKAD) - 0.29316653*Z1 - 0.818894*Z2 - 0.077742065*Z3 - 0.10771119*Z4 - 0.035958122*Z5
LS // Dependent Variable is LN(PRICE)
Included observations: 141 after adjusting endpoints
Variable Coefficient Std. Error t-Statistic Prob.
C 7.203505 1.344009 5.359717 0.0000
EL -0.012994 0.181480 -0.071599 0.9430
WAT 0.391509 0.154472 2.534493 0.0125
GAS 0.263060 0.185494 1.418161 0.1586
WC -0.066238 0.884732 -0.074868 0.9404
TEL 0.991574 0.777281 1.275696 0.2044
ROAD 0.088109 0.145403 0.605965 0.5456
FOREST -0.118216 0.163708 -0.722116 0.4716
RIVER 0.216143 0.168270 1.284499 0.2013
LN(SQU) -0.135475 0.105938 -1.278820 0.2033
LN(MKAD) -0.433189 0.301055 -1.438903 0.1527
Z1 -0.293167 1.374322 -0.213317 0.8314
Z2 -0.818894 0.977020 -0.838155 0.4035
Z3 -0.077742 0.578606 -0.134361 0.8933
Z4 -0.107711 0.257339 -0.418558 0.6763
Z5 -0.035958 0.225253 -0.159635 0.8734
R-squared 0.240081 Mean dependent var 5.530674
Adjusted R-squared 0.148891 S.D. dependent var 0.820699
S.E. of regression 0.757140 Akaike info criterion -0.449909
Sum squared resid 71.65770 Schwarz criterion -0.115298
Log likelihood -152.3517 F-statistic 2.632748
Durbin-Watson stat 2.097965 Prob(F-statistic) 0.001743
Ленинградское направление
LN(PRICE) = 7.9350745 + 0.24943039*EL + 0.10896672*WAT + 0.078894578*GAS + 0.91195044*WC - 0.20434372*TEL - 0.079129206*ROAD + 0.051493538*FOREST + 0.029083264*RIVER - 0.042469369*LN(SQU) - 0.65334765*LN(MKAD) + 0.20942511*Z1 - 0.24685898*Z2 + 0.030572545*Z3 + 0.12351687*Z4 - 0.33871248*Z5
LS // Dependent Variable is LN(PRICE)
Included observations: 167 after adjusting endpoints
Variable Coefficient Std. Error t-Statistic Prob.
C