Ринок цінних паперів
Так, на сьогодні в Україні найбільш розповсюдженим видом цінних паперів є акції, обсяг емісій яких швидко зростає, як зростає і їх частка в загальному обсягу випущених цінних паперів. Спостерігаються зміни у галузевій структурі емісій: зменшились обсяги емісій банківськими структурами і збільшились обсяги емісій промисловими підприємствами. Це пояснюється збільшенням кількості зареєстрованих емісій акцій приватизованих і корпоратизованих підприємств.
Первинний ринок акцій приватизованих підприємств в Україні носить неоднорідний характер як за складом учасників, так і за формами: поряд з акціями великих підприємств присутні цінні папери підприємств, що не користуються попитом. Вторинний ринок цінних паперів приватизованих підприємств має ряд особливостей: більш ровинутим порівняно з біржовим обігом є позабіржовий, головними дійовими особами якого є інвестиційні компанії, приватні або інституційні інвестори, які активно освоюють практику спекулятивних операцій з цінними паперами. Регіональний розподіл торговців цінними паперами наведено у додатку №19.
3.1. Етапи формування фондового ринку в Україні.
Спробуємо розглянути умови виникнення фондового ринку в Україні. На мій погляд, його формування відбувалося в кілька етапів.
Перший етап — це період виходу України зі складу Радянського Союзу, що збігся у часі з процесом створення приватних акціонерних та фінансових компаній, які займалися залученням коштів населення під випуск власних цінних паперів. І хоч діяльність цих установ на ринку цінних паперів була стихійною й неорганізованою, а самі цінні папери мали характер штучно підтримуваної вартості, цей етап можна назвати першими кроками фондового ринку в Україні.
Саме через те, що на перших порах розвиток цього сегмента економіки йшов хаотично і безконтрольно, він призвів до значних потрясінь і надовго сформував у масовій свідомості недовіру до фондових інструментів як до об'єктів інвестування. Це, у свою чергу, загальмувало процес розвитку інституту приватного інвестування в Україні навіть до сьогодні. Адже у більшості розвинутих країн роль і частка приватних інвесторів (фізичних осіб) має величезне значення у функціонуванні фондового ринку країни.
Другий етап розвитку ринку цінних паперів виник у зв'язку з випуском в обіг та створенням вторинного ринку купівлі-продажу компенсаційних сертифікатів і чорного ринку приватизаційних майнових сертифікатів — ваучерів. Ціна первинного ринку — 500 грн. за ваучер та 10 і 20 грн. за компенсаційний сертифікат — виявилася надто умовною. А от вторинні ринки продемонстрували до цього виду державних цінних паперів можливість дієвості ринкового механізму ціноутворення. Такі інструменти, як ПМС, КС, пільгова передплата, знов повернули приватного інвестора до ринку, причому психологічно для пересічного громадянина не було значних ризиків при втраті вартості ПМС чи КС, що давало змогу привернути увагу значної кількості фізичних осіб до процесу приватизації. У цей період створюються псевдобіржі — центри сертифікатних аукціонів, велика кількість фінансових посередників (довірчих та інвестиційних компаній), формується інформативна база та інші інфраструктурні підрозділи.
Звичайно, сьогодні більшість науковців оцінює масову приватизацію як таку, що не мала економічного сенсу, бо в неї наперед не закладений механізм виявлення реального власника, тобто в результаті масової приватизації
контроль над підприємством розпилюється серед великої кількості акціонерів, що, як правило, не дає змоги здійснювати ефективне управління підприємством. Але, з іншого боку, масова приватизація має велике значення для формування інвестиційної свідомості нації та розвитку культури інвестування. Слід також зазначити, що за рахунок розпилення власності на перших кроках розвитку фондового ринку з'являється грунт для розвитку брокерських і дилерських компаній.
Розвиток інституту приватної власності через випуск ПМС, КС та розміщення акцій підприємств через пільгову передплату ознаменував початок реального процесу становлення українського ринку цінних паперів. Саме масо-
ва приватизація була тим чинником, що дав поштовх і став реальною базою створення фондового ринку та його інфраструктури в Україні.
Другий етап розвитку фондового ринку в Україні відіграв величезну роль у формуванні інвестиційної свідомості нації та створенні об'єктивних умов для подальшого розвитку фондового ринку. Якщо другий етап характеризувався масовою, тобто народною, приватизацією, то третій етап характеризується пошуком ефективного власника, що зумовило пошук нових систем розподілу власності, продаж об'єктів великої приватизації та активне залучення до приватизаційних процесів зовнішніх інвесторів. Основною відмінністю третього етапу від другого став акцент на грошову приватизацію, що зумовило розвиток певної інфраструктури для забезпечення цього процесу. Слід зазначити, що масова (ваучерна) приватизація тривала досить довго, але з початком грошової приватизації вона вже не мала того значення.
Третій етап розвитку фондового ринку характеризувався такими факторами:
1) активний продаж державою значних пакетів акцій великих підприємств;
2) бурхливий розвиток біржових та позабіржових систем обігу акцій;
3) поява значної кількості фінансових посередників, що оперували вже не сертифікатами, а реальними грошима;
4) концентрація власності шляхом активного скуповування акцій у населення;
5) розвиток ринку державних боргових зобов'язань;
6) вихід на ринок у ролі покупців великих зовнішніх інституціональних та приватних інвесторів.
Розвиток біржової торгівлі викликав створення значної кількості спеціалізованих брокерських компаній, основним видом діяльності яких стали операції за кошти на ринку цінних паперів. Значний інтерес до брокерського бізнесу був зумовлений такими факторами, як значний рівень прибутковості, поява великої кількості зовнішніх покупців, зацікавлених у портфельних інвестиціях в українські цінні папери, і так званий інвестиційний бум на ринках, що народжуються (зокрема в Росії). У цей період починається процес концентрації власності шляхом придбання стратегічними покупцями цінних паперів на відкритому ринку, причому значна кількість операцій відбувається шляхом купівлі цінних паперів у населення.
Цей період характеризується бурхливим розвитком інфраструктури фондового ринку: з'являється велика кількість торговельних майданчиків, розвиваються реєстраторські й депозитарні установи, створюється позабіржова фондова торгова система, розвиваються професійні асоціації та спілки. На жаль, сьогодні можно констатувати: органи влади і контролю не були належним чином підготовлені до такого бурхливого розвитку ринку, що призвело до значної кількості правопорушень та зловживань.
Із розвитком ринку корпоративних цінних паперів отримав значний імпульс до налагодження і сегмент державних боргових зобов'язань — як внутрішніх (облігації внутрішньої державної позики), так і зовнішніх (євробондз). Саме бурхливий розвиток корпоративного сегмента фондового ринку в Україні, який утворився в результаті приватизаційних процесів, дав змогу отримати значні суми коштів на внутрішньому і міжнародному фінансових ринках під боргові зобов'язання держави. Український фондовий ринок стрімкими темпами збільшував свою капіталізацію і залучав дедалі більшу кількість інвесторів.
Оцінюючи цей етап розвитку ринку, слід зауважити, що основними його учасниками стали зовнішні портфельні інвестори, більшість операторів ринку мала на меті передусім спекулятивні цілі. Даний факт відбивався на обсягах і методах продажу об'єктів державної власності — як правило, до продажу пропонувалися незначні пакети середніх і великих інвестиційне цікавих підприємств. Основними досягненнями цього етапу розвитку ринку можна назвати:
1) розвиток ринкової інфраструктури (біржові та позабіржові установи, агенції з перереєстрації прав власності — незалежні реєстратори та депозитарні установи, створення професійних асоціацій);
2) створення галузі професійних учасників фондового ринку (брокерських та фінансових компаній);
3) поява та розвиток спеціальних Державних контролюючих установ (державна комісія з цінних паперів і фондового ринку);
4) активне входження до українського фондового ринку зовнішнього венчурного капіталу.
Основною хибою цього етапу, на мій погляд, є переоцінка можливостей національного фондового ринку, штучне форсування його розвитку та стратегічні помилки у процесі проведення приватизації, посилені світовою фінансовою кризою. Основною помилкою державних органів приватизації, на мою думку, стало затоварювання ринку дрібними пакетами інвестиційне привабливих підприємств під час світової фінансової кризи. Це призвело до нераціонального розпорошення власності, втрати інтересу до ринку з боку стратегічних покупців та, як наслідок, до відпливу портфельних інвесторів.
На даному етапі в умовах світової фінансової кризи державі в особі органів, що проводять первинне розміщення цінних паперів, слід було б створити штучний дефіцит на дрібні пакети й активізувати продаж мажоритарних пакетів стратегічним покупцям. Такі кроки підтримали б ліквідність ринку дрібних пакетів, що, у свою чергу, дало б змогу отримати значно більше коштів при реалізації мажоритарних пакетів акцій.
Четвертий етап розвитку фондового ринку в Україні, який відраховується від початку фінансової кризи і до сьогодні, ставить більше запитань, аніж дає відповідей щодо перспектив розвитку фондового ринку в країні. На сьогодні український ринок має досить добре розвинену систему обігу цінних паперів (національну депозитарну систему, електронні торгові системи і т. ін.), розвинуті контролюючі органи та органи захисту прав акціонерів, але активність у цьому сегменті економіки дуже незначна. Кількість суб’єктів підприємницької діяльності на ринку цінних паперів у 1999р. наведена у додатку № 18. Тому є низка об'єктивних факторів, серед яких основний — це недостатня глибина приватизації великих підприємств, що призводить до відсутності на українському ринку стратегічних покупців. Держава повинна активізувати продаж контрольних пакетів акцій великих підприємств із залученням висококваліфікованих фахівців у галузі інвестиційного менеджменту та консалтингу. Це зможе дати новий імпульс для розвитку національного фондового ринку.
3.2. Сучасний стан ринку цінних паперів.
Протягом 1999 року обсяг випуску цінних паперів в Україні динамічно зростав та на кінець року було зареєстровано емісій цінних паперів на загальну суму 24,509 млрд. грн. (без урахування державних цінних паперів). Переважну частину випусків склали емісії корпоративних цінних паперів, що обумовлено продовженням процесів масової приватизації та корпоратизації в Україні. Обсяг емісій цінних паперів, що були зареєстровані протягом 1999 року, у вартісному вимірі досяг 12,257 млрд. грн..
Обсяг зареєстрованих емісій станом на 01.01.2000:
Вид цінних паперів |
Обсяг емісії (млрд. грн.) |
| Акції | 24,162 |
| Облігації підприємств | 0,137 |
| Облігації місцевих позик | 0,0005 |
| Інвестиційні сертифікати | 0,209 |
|
Разом |
24,508 |
На кінець 1999 року в Україні нараховувалось близько 35580 акціонерних товариств, з яких майже 33% - відкриті акціонерні товариства.
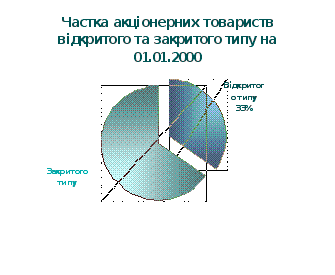
Тип акціонерного товариства |
Кількість АТ в тис.: |
|
|
На 01.01.99 |
на 01.01.2000 |
|
|
Відкритого типу |
10,6 |
11,60 |
|
Закритого типу |
22,9 |
23,98 |
|
Всього |
33,5 |
35.58 |
Загальний обсяг емісій акцій, зареєстрованих в 1999 році, перевищив обсяг випусків акцій за 1998 рік на 2,27 млрд. грн., що відповідає збільшенню на 22,7%. Значна емісійна активність акціонерних товариств протягом року спостерігалась у ІІ та ІІІ кварталах, тоді як на ІV квартал припало лише 13,7% річного обсягу емісій акцій. Переважна більшість емісій корпоративних цінних паперів в Україні за останні роки здійснювалась у процесі приватизації та корпоратизації державних підприємств.
За 1999 рік відбулися значні зміни у структурі зареєстрованих емісій акцій. Якщо в 1998 році майже 75% випусків акцій здійснювалися закритими акціонерними товариствами, то в 1999 році більше 53% загального обсягу емісій припадало на збільшення статутного фонду відкритих акціонерних товариств.
Суб'єкти ринку |
Обсяг емісій у млрд. грн. |
|
1998 рік |
1999 рік |
|
|
Комерційні банки (ЗАТ) |
0,327 | 0,249 |
|
Комерційні банки (ВАТ) |
0,299 | 0,342 |
|
Страхові компанії |
0,016 | 0,104 |
|
Інвест. компанії, фонди |
0,020 | -0,028 |
|
Підприємства (ЗАТ) |
7,506 | 5,043 |
|
Підприємства (ВАТ) |
1,803 | 6,529 |
|
Разом |
9,970 |
12,240 |
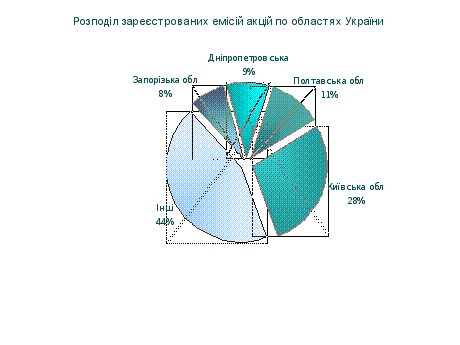
Більшість емісій акцій у 1999 році було зареєстровано в Київській області та в промислових областях України: Полтавській, Дніпропетровській та Запорізькій. Така територіальна диференціація обумовлена зосередженістю банківських і фінансових структур та приватизацією промислових гігантів у цих областях України.
Протягом 1999 року було прийнято чотирнадцять нормативних актів, що регулюють сферу корпоративних та боргових цінних паперів, більша частина яких актуалізувала попередні положення про реєстрацію випуску акцій і облігацій та інформації про їх емісію. Крім того, з метою забезпечення розкриття інформації було затверджено Порядок оприлюднення частини регулярної інформації про емітента.
Інформаційну прозорість та відкритість фондового ринку України забезпечує Центр громадської інформації, в якому протягом 1999 року можливістю ознайомитися зі звітами емітентів цінних паперів скористалися більш ніж 3000 відвідувачів. З метою надання інвестору-нерезиденту інформації у звичній для нього формі, яка відповідає міжнародним вимогам, Комісія розробила та затвердила форми фінансової звітності для емітентів згідно з Міжнародними стандартами бухгалтерського обліку (МСБО), а також розповсюдила серед підприємств-емітентів цінних паперів та професійних учасників фондового ринку затверджені форми фінансової звітності, що відповідають МСБО, починаючи зі звітності за 1999 рік.
Обсяг випусків облігацій підприємств у 1999 році в Україні склав 8,191 млн.грн., що вказує на певне скорочення використання у господарському обороті цього фінансового інструменту порівняно з 1998 роком, коли емісій облігацій було зареєстровано на суму 116,435 млн. грн.
Вид суб’єкта підприємницької діяльності |
|||
|
Обсяг емісій облігацій в млн. грн.: |
|||
|
Всього |
|||
|
за 1998 рік |
за 1999 рік |
станом на 01.01.2000 |
|
|
Комерційні банки (ВАТ) |
0, 500 | 0 | 0,500 |
|
Підприємства |
0, 0347 |
2,691 | 2,7257 |
|
Державні підприємства |
102, 000 | 3,500 | 105,500 |
|
Товариства з обмеженою відповідальністю |
3, 900 | 2,000 | 5,900 |
|
Об’єднання (концерни) |
10, 000 | 0 | 10,000 |
|
Разом |
116, 435 |
8,191 |
124,626 |
Обіг цінних паперів в Україні забезпечують торговці цінними паперами, представлені суб’єктами підприємницької діяльності, для яких цей вид діяльності є виключним (вони складають близько 65,4%), комерційними банками (16,7%) та інвестиційними компаніями (17,9%).
На початку 2000 року в Україні діяв 881 торговець цінними паперами. Протягом 1999 року було видано 167 дозволів на здійснення діяльності щодо випуску та обігу цінних паперів та одночасно анульовано 160 дозволів. Протягом 1999 року спостерігалась тенденція щодо диференціації торговців цінними паперами, а саме поступово визначається стійка група структур, які щоквартально здійснюють обсяги операцій, що перевищують 10 млн. грн., з одночасним збільшенням кількості тих торговців, які взагалі не здійснювали діяльності. Досить значною є група “дрібних” торговців, тобто тих, які виконують щоквартально угод на суму, що не перевищує 100 тис. грн. Більше половини торговців, які здійснювали діяльність протягом 1999 року, відноситься до “середньої групи” – обсяг укладених ними угод складає від 100 тис. до 1 млн. грн.
|
Обсяг виконаних угод |
ІІ кв. |
ІІІ кв. |
ІV кв. |
|
|
До 100 тис. грн. |
190 | 210 | 160 | |
|
Від 100 тис. до 500 тис. грн. |
151 | 134 | 136 | |
|
Від 500 тис. до 1 млн. грн. |
62 | 65 | 61 | |
|
Від 1 млн. до 10 млн. грн. |
139 | 124 | 154 | |
|
Більш 10 млн. грн. |
44 | 44 | 53 | |
Всього |
Здійснювали діяльність |
564 | 577 | 607 |
|
Не здійснювали діяльність |
153 | 167 |
125 |
|
|
Подали звіт |
717 | 744 | 732 | |
У 1999 році зберігалась тенденція щодо збільшення обсягів комерційних операцій торговців цінними паперами. Одночасно зменшилися обсяги угод з розміщення цінних паперів на ринку. Комерційні банки є найбільш крупними торговцями цінними паперами, які здійснюють переважний частину всіх видів операцій у вартісному вимірі на ринку цінних паперів. Протягом 1999 року вони відігравали найзначнішу роль на ринку цінних паперів. Більше 75% обсягу виконаних угод з купівлі-продажу цінних паперів на ринку України були здійснені комерційними банками.
П
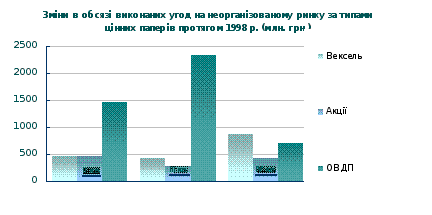
Figure 1
Такі фінансові інструменти, як інвестиційні сертифікати та облігації підприємств та місцевих позик, не мали значимих показників.
У
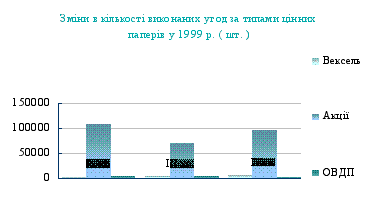
У 1999 році за обсягами виконаних угод перше місце посідали облігації внутрішньої державної позики та векселі. За кількістю виконаних угод перше місце посідали акції.
А
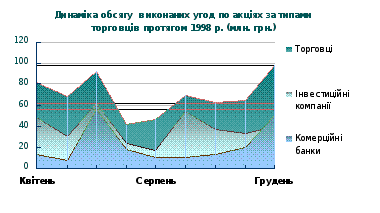
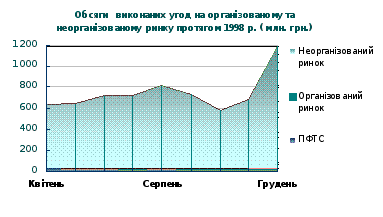
В Україні на відміну від розвинутих країн переважає позабіржовий неорганізований ринок. Це стало наслідком приватизаційних процесів за попередні роки.
На неорганізованому позабіржо-вому ринку на кінець 1999 року здійснювалась переважна кількість угод – близько 98 %.
Протягом 1999 року в Україні здійснювали діяльність 881 торговець, надавали звіти 732 торговця цінними паперами. Результати аналізу звітності торговців по областям наведені у таблиці.
Області України |
1997 рік |
1998 рік |
||||||
Кількість ТЦП станом на 31.12.97 |
% від загальної кількості |
Обсяг виконаних угод, млн. грн. |
% загального обсягу виконаних угод |
Кількість ТЦП станом на 31.12.98 |
% від загальної кількості |
Обсяг виконаних угод, млн. грн. |
% загального обсягу виконаних угод |
|
| Автономна Республіка Крим та м. Севастополь |
31 |
5.3 | 60,620 | 0.8 |
34 |
4.6 | 113,142 | 1.08 |
| Вінницька область | 4 | 0.6 | 2,858 | 0.03 | 5 | 0.7 | 5,337 | 0.05 |
| Волинська область | 7 | 1.2 | 16,537 | 0.2 | 7 | 1 | 32,074 | 0.3 |
| Дніпропетровська область | 41 | 7 | 1813,216 | 24.1 | 54 | 7.3 | 1308,728 | 12.5 |
| Донецька область | 36 | 6.1 | 85,176 | 1.1 | 50 | 6.8 | 817,698 | 7.8 |
| Житомирська область | 4 | 0.6 | 1,151 | 0.01 | 2 |
0.3 |
1,814 | 0.02 |
| Закарпатська область | 2 | 0.3 | 0,240 | 0.003 | 1 | 0.1 | 0,266 | 0.003 |
| Запорізька область | 26 | 4.4 | 1615,087 | 21.5 | 32 | 4.3 | 878,074 | 8.4 |
| Івано-Франківська область | 5 | 0.8 | 2,757 | 0.04 | 6 | 0.8 | 9,002 | 0.09 |
| Київська область та м. Київ | 242 | 41.2 | 2959,211 | 39.5 | 325 | 44.4 |
6084,087 |
58.1 |
| Кіровоградська область | 3 | 0.5 | 1,987 | 0.03 | 2 | 0.3 | 2,055 | 0.02 |
| Луганська область | 6 | 1 | 4,147 | 0.05 | 6 | 0.8 | 6,898 | 0.07 |
| Львівська область | 20 | 3.4 | 95,668 | 1.2 | 26 | 3.5 | 157,941 | 1.5 |
| Миколаївська область | 11 | 1.9 | 4,527 | 0.06 | 13 | 1.8 | 7,313 | 0.07 |
| Одеська область | 24 |
4.1 |
432,178 | 5.7 | 26 | 3.6 | 206,670 | 1.97 |
| Полтавська область | 14 | 2.3 | 11,073 | 0.15 | 14 | 2 | 74,932 | 0.7 |
| Рівненська область | 3 | 0.5 | 7,672 | 0.1 | 5 | 0.7 | 57,648 | 0.5 |
| Сумська область | 9 | 1.5 | 18,331 | 0.2 | 10 | 1.4 | 4,273 | 0.04 |
| Тернопільська область | 5 | 0.8 | 0,356 | 0.004 | 5 | 0.7 | 0,183 | 0.001 |
| Харківська область | 64 | 11 | 277,528 | 3.7 | 79 | 10.8 | 584,148 | 5.6 |
| Херсонська область | 7 | 1.2 | 13,510 | 0.18 | 8 | 1.1 | 8,190 | 0.08 |
| Хмельницька область | 5 | 0.8 | 7,798 | 0.1 | 7 | 1 | 8,556 | 0.08 |
| Черкаська область | 8 | 1.4 | 7,874 | 0.1 | 7 | 1 | 1,816 | 0.02 |
| Чернівецька область | 2 | 0.3 | 0,000 | 0 | 1 | 0.1 |
0,000 |
0 |
| Чернігівська область | 7 | 1.2 | 60,895 | 0.8 | 7 | 1 | 85,490 | 0.8 |
Разом |
586 |
100 |
7500,399 |
100 |
732 |
100 |
10456,335 |
100 |
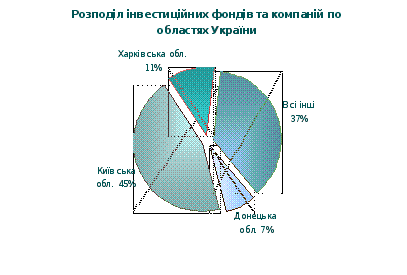
На кінець 1999 року в Україні діяльність зі спільного інвестування здійснювали 160 інвестиційних фондів та 128 взаємних фондів інвестиційних компаній, близько 63% загальної кількості яких зосереджені у Київській, Харківській та Донецькій областях.
С
Н
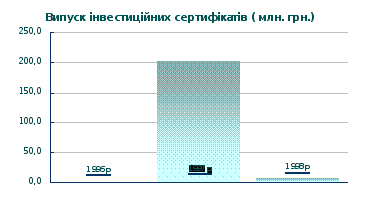
Протягом 1994-1998 років вони відігравали роль основного механізму, який забезпечував проведення “сертифікатної” приватизації, і, шляхом участі у сертифікатних аукціонах, сформували за рахунок залучених приватизаційних паперів пакети акцій приватизованих підприємств розмірами від 5% до 25%.
Одним із своїх головних завдань щодо регулювання діяльності інститутів спільного інвестування Комісія вважає забезпечення більш детального розкриття інформації та попередження можливих некваліфікованих дій інвестиційних керуючих, які здійснюють управління активами інвестиційних фондів та взаємних фондів інвестиційних компаній. На ринку цінних паперів України саморегулівні організації представлені асоціаціями, фондовими біржами та торговельно-інформаційними системами. Згідно з міжнародною практикою саморегулівні організації визначають для своїх членів загальні стандарти діяльності та здійснюють контроль за їх дотриманням у межах повноважень, делегованих Державною комісією з цінних паперів та фондового ринку.
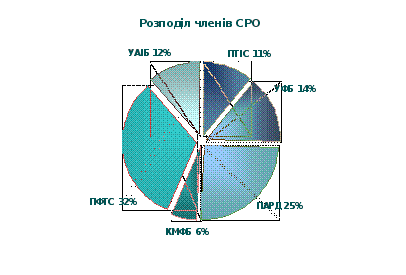
Станом на 1 січня 2000 року в Україні зареєстровано шість саморегулівних організацій:
-
Київська міжнародна фондова біржа
КМФБ Південноукраїнська торговельно-інформаційна система
ПТІС Позабіржова фондова торговельна система
ПФТС Професійна асоціація реєстраторів та депозитаріїв
ПАРД Українська асоціація інвестиційного бізнесу
УАІБ Українська фондова біржа
УФБ
Три з саморегулівних організацій - Південноукраїнська торговельно–інформаційна система, Київська міжнародна фондова біржа та Українська фондова біржа - отримали відповідний статус у 1999 році. Протягом 1999 року саморегулівні організації значно збільшили чисельний склад своїх членів, підвищили технічну оснащеність та накопичили значний досвід роботи.
|
СРО |
Кількість членів |
| КМФБ | 53 |
| ПТІС | 104 |
| ПФТС | 302 |
| ПАРД | 239 |
| УАІБ | 109 |
|
|
135 |
Протягом 1999 року Державна комісія з цінних паперів та фондового ринку суттєво розвинула правове поле ринку цінних паперів в Україні та прийняла рішення про затвердження нормативних актів, що стосуються всіх сфер діяльності професійних учасників фондового ринку.
3.3. Проблеми розвитку Національної депозитарної системи.
У забезпеченні надійного обігу цінних паперів в Україні основним інституційним недоліком є нерозвинена депозитарна система. Банк Міжнародних розрахунків визначає центральний депозитарій цінних паперів (ЦДЦП) як "установу для утримання цінних паперів, яка забезпечує здійснення операцій із цінними паперами шляхом електронних записів на облікових рахунках." Центральним визнається депозитарій, який забезпечує такі послуги для всього національного ринку цінних паперів або для одного з його секторів — ринків акцій, облігацій та грошових інструментів — казначейських векселів, депозитних сертифікатів, короткострокових зобов'язань місцевих органів влади тощо. Оскільки допускається наявність окремого центрального депозитарію для державних цінних паперів, то в принципі в одній країні може існувати кілька центральних депозитаріів. Але зазвичай налічується не більше двох ЦДЦП: для державних та для корпоративних цінних паперів усіх видів.
Ще наприкінці вісімдесятих років подібні інституції були у світі рідкістю, але фінансова криза 1987 року ("чорний четвер" 19 жовтня 1987 р.) примусила серйозніше подбати про забезпечення надійності обігу цінних паперів. Відтак у березні 1989 року з'явилися рекомендації спеціальної міжнародної групи експертів ("Групи ЗО"), одна з яких передбачала створення до 1992 року центральних депозитарних установ. Якщо на час публікації цих рекомендацій у світі існувало якихось двадцять ЦДЦП, то нині їх чисельність уже перевищує сто. Вони