Ринок цінних паперів
Необхідно вирішити питання щодо забезпечення більш детального розкриття інформації та попередження можливих некваліфікованих дій інвестиційних керуючих, які здійснюють управління активами інвестиційних фондів та взаємних фондів інвестиційних компаній.
Багато аналітиків вказують на помилковість в виборі моделі, що спричинила дещо повільні її темпи і навіть гальмувало приватизаційний процес. Але і в країнах Західної та Східної Європи приватизація не проходила без проблем. Звернемося до зарубіжного досвіду.
На Україні пільги передбачали лише право першочергового придбання акцій за їх номінальну вартість на суму і за рахунок приватизаційного майнового сертифікату і за власні кошти на половину суми приватизаційного сертифікату. Доречі, як і в Україні, де за даними ФДМ на початок 2000р. з 45,7 млн чол. ваучерами скористалися лише 34,7млн чол. В Україні ця проблема стоїть досить гостро, так у приватизації енергетичних компаній брав участь так званий інвестиційний пул офшорних компаній. Інтереси цього пулу представляє Київське представництво «Корт холдінгз ЛТД». Дії цих інвесторів викликали опір деяких професійних об»єднань, які виступили їз заявами в пресі та зверненнями до парламенту. В підсумку приватизацію енергетичних компаній було тимчасово припинено. Спеціалісти фондового ринку та енергетики стверджують, що підприємства зазначеної галузі належить продавати надійним стратегічним інвесторам із бездоганною репутацією. Коли ж основним інвестором стане група маловідомих офшорних компаній, втрата державного контролю над підприємствами енергетики може виявитися небезпечною для всієї економіки. Однак припинення приватизації — теж не вихід, бо галузь потребує інвестицій.
В цьому відношенні варто запровадити більш жорсткі, аж до адміністративних, але законні, заходи щодо організованості та прозорості ринку корпоративних цінних паперів. Ця проблема постає особливо гостро коли на ринку починають обертатися акції стратегічно важливих підприємств. Завдання полягає в тому, щоб утримати акції цих підприємств в системі біржової торгівлі та в ПФТС, не допустивши їх на неорганізований ринок.
Висновки.
Метою моєї роботи було викладення структури ринку цінних паперів на Україні та його основних функцій. Інструментарій сучасного ринку цінних паперів є складним і багатоманітним, тому я дала характеристику основним видам цінних паперів. Також описала механізм визначення курсової вартості та дивідендну політику акціонерних товариств. Я дала аналіз структури ринку цінних паперів, особливостей функціонування біржового та позабіржового ринків, описала історичну еволюцію та сучасні характеристики такого важливого інституту ринку цінних паперів, як фондова біржа. Привела методику розрахунку ряду фондових індексів України, і також приділила увагу відомим індексам зарубіжних країн. В роботі був описаний механізм акумулювання інвестиційних ресурсів. Була також розглянута проблема фондових криз в ринковій економіці. При написанні роботи я також зосередила увагу на проблемі формування Національної депозитарної системи системи, розглянула основні етапи формування фондового ринку України.
В роботі була надана характеристика сучасного стану ринку цінних паперів на Україні, виходячи з якої можно зробити висновок, що подальший розвиток національного фондового ринку стримується рядом об’єктивних та суб’єтивних факторів. Найголовнішими серед яких є:
Кризовий стан української економіки, високий рівень інфляції, відсутність твердої національної грошової одиниці
Відставання існуючої законодавчої та нормативно – правової бази функціонування фондового ринку від розвитку реальних процесів на ньому
Слабкість і недостатність державного регулювання національного ринку цінних паперів
Нерозвиненість первинного ринку цінних паперів, практична відсутність операцій з похідними від цінних паперів
Відсутність гарантій по операціях з цінними паперами, недовіра населення та його психологічна непідготовленість до операцій на фондовому ринку
Відсутність гарантій держави щодо захисту грошових заощаджень населення
Сучасна структура фондового ринку України характеризується пріоритетним розвитком акціонерного капіталу і домінуючим положенням інституційних інвесторів. Процес становлення і розвитку фондового ринку в Україні тісно пов'язаний з процесами приватизації, які сприяють створенню акціонерних товариств, а також розвитку фондового ринку. В умовах економічної кризи, яка призвела до стагнації фондового ринку в Україні, через центри сертифікатної приватизації найбільш ефективно відбуваєть ся розподіл цінних паперів приватизованих підприємств, оскільки придбання об'єктів проходить на конкурсних засадах.
Аналіз господарської практики і фахової економічної літератури по темі дипломної роботи дозволив теоретично обгрунтувати наукові висновки і пропозиції по удосконаленню методології і організації економічного аналізу цінних паперів, що нині використовуються, а також процесу формування інвестиційного портфеля на фінансовому ринку України:
1. Однією із складових фінансового ринку є ринок цінних паперів, який в Україні знаходиться на стадії формування.
2. Визначена суть різних видів фондових інструментів і обгрунтована можливість їх використання та застосування у фінансовій діяльності українських акціонерних товариств, інвестиційних фондів та інших суб'єктів фондового ринку.
3. В дипломній роботі класифіковані різноманітні фондові цінності, що застосовуються у світовій практиці. Класифікація цінних паперів побудована за такими основними ознаками: економічна природа цінних паперів, порядок підтвердження прав власників, характер емітента і форма випуску. Проведене дослідження довело, що визначення єдиної системи класифікаційних ознак не зовсім коректне через розмаїття учасників ринку, виконуваних ними операцій, застосуванням інструментів, а також через недоліки і прогалини у вітчизняному законодавстві і відсутність визначеності у нормативній базі, яка регулює функціонування фондового ринку.
4. На Заході, в межах аналізу цінних паперів як окремої дисципліни, декілька шкіл застосовують різні підходи чи їх комбінацію. Зроблено висновок, що завданнями аналізу цінних паперів в Україні як одного з розділів економічного аналізу є:
- визначення закономірностей руху курсів цінних паперів;
- вивчення тенденцій біржової кон'юнктури і прогнозування її на майбутнє;
- прогнозування напрямку змін і величини курсів окремих випусків акцій і облігацій;
- вироблення ринкової тактики і стратегії для власників цінних паперів;
В сучасних умовах все більше значення в аналізі ринку цінних паперів набуває також математичне моделювання і прогнозування коливань курсів акцій і облігацій (їх математична обробка у відповідності з принципами конкретної моделі).
5. Для того, щоб з усього розмаїття можливих напрямків вкладення коштів у різні види фондових інструментів вибрати такі, які є найбільш ефективними з точки зору інвестиційних цілей, запропоновано здійснювати чітке розмежування: рішення про купівлю тих чи інших акцій має витікати з фундаментального аналізу, а вибір моменту купівлі - з технічного.
6. Описані в дисертаційній роботі різноманітні модифікації формул прибутковості цінних паперів мають великий вплив на розрахункове значення показника, що продемонстровано розрахунками прибутковості на прикладі деяких державних цінних паперів, оскільки саме цей ринок має сьогодні найповнішу інформаційну базу. На такі висновки наводить, зокрема, аналіз динаміки прибутковості аукціонів ринку (ОВДП). Досить високий рівень прибутковості ОВДП не відповідає статусу державних цінних паперів і є сьогодні однією з причин низького рівня інвестицій в реальний сектор. Чітко прослідковуються періоди, коли здійснювалися спроби зниження прибутковості ОВДП, але до того часу, поки ринок державних цінних паперів обслуговує, в основному, поточні потреби Мінфіну в грошах, досить часто викликані політичними причинами, буде порушуватись стабільність ринку і вихолощуватиметься його макроекономічна суть і регулюючі функції облікових ставок як найважливішого орієнтиру ціни грошей в економіці. В Україні державні цінні папери перетворились у надприбутковий спекулятивний інструмент, ставки по якому, зазвичай, визначаються поточним співвідношенням сил емітента та інших учасників ринку.
7. Для потенційного інвестора і для аналітиків фондового ринку для прийняття важливих рішень і для аналітичних прогнозів недостатньо використовувати дані таблиць, найтиповіших для українських періодичних видань.
8. В результаті проведеного аналізу основних прийомів, принципів і мотивацій побудови фондових індикаторів, пропонується чотирьохфазне трактування проблем розробки будь-якого індексу, що відображає реальну ситуацію на фінансовому ринку:
1) проблема визначення середньої ринкової ціни акцій чи облігацій того чи іншого емітента;
2) проблема порівнянь або вагових коефіцієнтів, з якими ціни акцій входять до формули індексу;
3) проблема визначення переліку цінних паперів, ціни яких додаються;
4) проблема співставленім, тобто корегування індексу при змінах розрахункової бази, списку підприємств, тощо.
9. Як об'єкт для інвестування український фінансовий ринок поки-що зовсім не стабільний і піддягає значному ризику. Причому, як на ринку держоблігацій, так і на ринку акцій при достатньо узгодженій ціновій динаміці, цінні папери розрізняються між собою рівнем поєднаного з ними кон'юнктурного ризику. Тільки ризик ОВДП залежить від терміну до погашення (чим він більший, тим менший темп зміни цін), а у акцій він прямо пов'язаний з рівнем ліквідності: чим більш ліквідний цінний папір, тим енергійніша цінова динаміка і вищий ризик.
10. Дослідження стану та тенденцій розвитку фондового ринку необхідно проводити за напрямкам: вивчення стану та розвитку емітентів; вивчення та аналіз структури цінних паперів, що випущені та знаходяться в обігу; аналіз попиту та пропозиції на цінні папери; аналіз курсів цінних паперів, а також їх ціни під впливом низки факторів; аналіз кон’юнктури ринку цінних паперів у взаємозв’язку з економічним розвитком України; аналіз приватизаційних процесів; аналіз діяльності комерційних банків на ринку цінних паперів; вивчення процесів, що відбуваються на біржовому та позабіржовому ринках.
В умовах становлення національного фондового ринку великого значення набуває необхідність безумовного підтримання його фінансової безпеки. При цьому слід наголосити, що безпека фондового ринку безпосередньо пов’язана з бюджетною, борговою та інвестиційною безпекою держави, особливо з огляду на недостатньо контрольований розвиток сегмента державних цінних паперів, а також із фінансовою безпекою численних юридичних і фізичних осіб. Необхідним кроком має бути переорієнтація державних облігацій на фінансування окупних інвестиційних проектів у пріоритетних напрямках, які підпримуються державою. Мається на увазі, по-перше, встановлення меж для розподілу залучених ресурсів на фінансування дефіциту державного бюджету.
Національні фондові ринки світу усе більше інтернаціоналізуються. Це цілком природно, адже капітал узагалі має інтернаціональний характер і вільно переміщується в ті країни і регіони, де його обертання дає найбільший приріст. Це стосується й обертання капіталу у вигляді цінних паперів. Питання обертання в Україні цінних паперів іноземних компаній не вирішене насамперед на законодавчому рівні. Отут повинні бути прийняті державні нормативно-правові акти для рішення цих принципових питань котирування й обертання в нашій країні: хто дає на цей дозвіл, по яких критеріях і ін. Одночасно необхідно визначитися і зі строго технічними питаннями: перевезення (або переклад) цінних паперів через кордон, механізм виплати дивідендів, валюта за якию продаються цінні папери, у який виплачуються дивіденди та ін.
Позитивну роль у розвиток ринку грають:
факт появи на ньому акцій приватизованих промислових підприємств, завдяки чому збільшується обсяг “предмета діяльності”, тобто цінних паперів;
значна зміна спекулятивної спрямованості фондового ринку, що має до цього, за рахунок активізації діяльності як внутрішніх, так і зовнішніх інвесторів;
перспективи створення інституту незалежних реєстраторів, що значно полегшить процес переоформлення іменних цінних паперів, збільшить швидкість їхнього обороту та у значній мірі зрівняє права акціонерів;
наявність кваліфікованих фахівців - учасників ринку цінних паперів;
вдосконалення законодавства, що регулює діяльність фондового ринку України.
Але поки вони не будуть врегульовані хиби ринку цінних паперів законом з одного боку, і не налагоджені до автоматизму за допомогою ринку і конкуренції (що ми бачимо в розвинутих країнах), з іншого боку, то залишається лише сподіватися на поліпшення ситуації в даному питанні. А це можливо лише при одночасному налагодженні економіки України у всіх її сферах без винятку. І лише після цього ринок цінних паперів зможе адекватно й органічно влитися в налагоджену економіку. В першу чергу ринкові перетворення повинні відбутися в інвестиційній сфері, яка грає ключову роль в економіці. Комплекс галузей і виробництв, які утворюють інвестиційну сферу повинен забезпечити стабілізацію економіки. Суттєво на процес відтворення повинен вплинути інвестиційний ринок, який в Україні тільки-тільки починає формуватися та розвиватися. Успішне проведення ринкових реформ в Україні неможливо без ефективної структурно-інвестиційної політики перетворення економіки з метою створення сприятливого інвестиційного клімату. В умовах ринкового розподілу національного багатства необхідно змінити діяльність інвесторів. Нові організаційно-правові відносини між суб‘єктами інвестиційної діяльності вимагають глибоких теоретичних та практичних знань для ефективного здійснення інвестицій у всьому різномаїтті їх форм: фінансових, реальних, інтелектуальних інновацій. З розвитком ринкових відносин в Україні найголовніша державна задача інвестиційної політики є закріплення зв‘язків кредитної системи з кінцевими результатами розширеного промислового виробництва. В цих умовах істотно поширюються роль та функції суб‘єктів кредитної системи в підвищенні ефективності інвестицій, скороченні термінів їх окупності, зростання прибутків на об'єктах, які були введені в дію, оборотності інвестиційного капіталу та реінвестуванні.
Модель органiзацii ринку цiнних паперiв передбачає необхiднiсть:
широкого використання стандартних кодiв для торгiв i доставки цiнних паперiв;
розповсюдження iнформацiї щодо компанiй, акцiї яких котируються на фондовiй бiржi, та вимога до цих компанiй надавати таку iнформацiю;
встановлення й опублiкування курсiв на цiннi папери з дотриманням принципу рiвностi iнвесторiв;
запобiгання виникненню неорганiзованних паралельних ринкiв на шкоду лiквiдностi централiзованого ринку, який є единим ринком, що створює можливостi для попиту i пропозицiї;
надiйностi бiржового ринку: забезпечення вiдсутностi затримок i безпеки поставок цiнних паперiв та грошової оплати за них через систему, яка дiє в стандартний перiод угоди.
Ринок цiнних паперiв має базуватися на довiрi й взаємоповазi усiх його учасникiв, використовувати єдинi правила професiйної та етичноi поведiнки на ньому, користуватись єдиною термiнологiєю.
Для подальшого ефективного розвитку фондового ринку в Україні необхідно здійснити ряд першочергових заходів:
забезпечити зосередження торгівлі цінними паперами тільки на організаційно оформленому біржовому та позабіржовому ринках
розширити сферу діяльності інвестиційних інвесторів в Україні шляхом удосконалення нормативної бази діяльності інститутів спільного інвестування
створити систему спеціалізованих організацій інфраструктури фондового ринку, зокрема національного депозитарію, зберічачів цінних паперів та розрахунково-клірингових установ
забезпечити сприятливі умови для обігу цінних паперів іноземних емітентів на теріторії України і цінних паперів резидентів за її межами
поліпшити механізм залучення вільних коштів суб’єктів господарювання через систему внутрішніх місцевих позик
удосконалити законодавчу й нормативну бази оподаткування операцій із цінними паперами на первинному та вторинному ринках.
Додатки.
Додаток № 1 [c.4]
Динаміка розподілу емісій цінних паперів у 1997-99 рр.
|
Вид цінних паперів |
1997, млн. грн. |
% |
1998, млн.грн. |
% |
1999, млн. грн. |
% |
| Акції | 57 | 19,91 | 776,4 | 45,26 | 3439,92 | 74,47 |
| Векселі | 43 | 15,02 | 53,5 | 3,12 | 228,20 | 4,94 |
| Ощадні сертифікати | 162 | 56,58 | 622,7 | 36,30 | 395,04 | 8,55 |
| Інші | 24,3 | 8,49 | 262,8 | 15,32 | 555,75 | 12,03 |
Додаток № 2 [c.9]
Обсяг емісій акцій та облігацій, зареєстрованих ДКЦПФР у 1999р.(млн.грн.)
|
Учасники ринку |
Облігації 01.01.2000 |
Акції на 01.01.2000 |
Акції на 01.01.1999 |
|
Комерційні банки (ЗАТ) |
- |
332,036 |
5,526 |
|
Комерційні банки (ВАТ) |
0,500 |
349,736 |
50,457 |
|
Страхові компанії |
- |
17,615 |
1,536 |
|
Інвестиційні компанії,фонди |
- |
21,042 |
1,163 |
|
Підприємства(ВАТ) |
0,0347 |
9322,596 |
1816,398 |
|
Концерни |
10,000 |
- |
- |
|
ТОВ |
3,900 |
- |
- |
|
Державні підприємства |
102,000 |
- |
- |
|
Підприємства(ЗАТ) |
- |
1878,450 |
75,768 |
|
Разом |
116,435 |
11921,528 |
1950,737 |
Додаток № 3 [c.23]
Виконання рекомендацій “Групи 30” центральними депозитаріями світу.44
|
Рекомендація |
Так, % |
Ні, % |
Планується, % |
| Торгова звірка для прямих учасників | 79 | 19 | 2 |
| Торгова звірка для непрямих учасників | 37 | 54 | 9 |
| ЦДЦП | 100 | 0 | 0 |
| Система заліку | 61 | 31 | 8 |
| Поставка проти платежу | 75 | 17 | 8 |
| Грошові фонди, доступні того ж дня | 78 | 20 | 2 |
| Кінцеві розрахунки Т+3 | 64 | 28 | 8 |
| Позички ЦП | 47 | 36 | 17 |
| Кодифікація за стандартами МОС | 70 | 20 | 10 |
Додаток №4 [c.23]
Виконання рекомендацій “Групи 30” в Україні.45
|
Рекомендація |
Поточний стан |
Завдання |
| Порівняння торгової інформації, наданої прямими учасниками в строк Т+1 | Здійснюється в строк Т+1 із державними ЦП та в пілотних угодах із корпоративними ЦП | Поширення цих умов на всі угоди із ЦП, які повинні здійснюватися лише через ЦДЦП |
| Отримання підтверджень непрямими учасниками в строк Т+1 | Не реалізовано | Створення єдиної системи електронного переказу інформації в межіх національної депозитарної системи |
| Наявність ЦДЦП, що охоплює широке коло суб’єктів фондового ринку | Наявність НДУ як “регулятивного депозитарію”; Міжрегіонального фондового союзу – всеукраїнського клірингового депозитарію як “операційного депозитарію” для корпоративних ЦП; НБУ як центрального депозитарію для державних ЦП | Об’єднання всіх депозитаріїв у єдиний ЦДЦП |
| Забезпечення можливостей імобілізації або дематеріалізації ЦП | Є необхідна законодавча база | Проведення організаційних заходів щодо дематеріалізації ЦП |
|
Впровадження
|
Підготовлено законодавчу та нормативну бази | Створення клірингового депозитарію |
| Забезпечення умов для здійснення операцій із ЦП у режимі “поставка проти платежу” | Реалізовано частково | Розробка стандартів документообороту та депозитарного обліку для забезпечення роботи клірингового депозитарію |
| Здійснення платежів за операціями із ЦП за рахунок грошових фондів, доступних у день здійснення операції | Реалізовано частково. Є законодавча та нормативна бази | Створення єдиного ЦДЦП і розрахункового банку |
| Забезпечення умов для завершення всіх розрахунків за операціями із ЦЛ у строк Т+3 | Реалізовано частково. Є законодавча та нормативна бази. | Розробка відповідних стандартів документообігу та обліку операцій |
| Забезпечення умов для проведення операцій з отримання та надання кредитів у ЦП | Не реалізовано | Розробка відповідних стандартів документообігу та обліку операцій |
| Впровадження стандартів МОС для ЦП | Реалізовано частково. Є законодавча та нормативна бази | Розробка відповідних стандартів та системи кодифікації. Проведення кодифікації (нумерації) усіх ЦП |
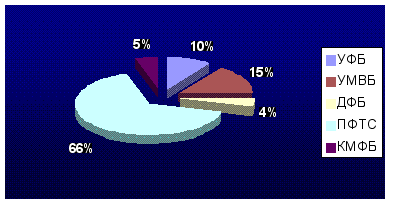
Додаток №5 [c.24]
Структура організованого фондового ринку України в 1999 році.
Додаток № 6 [c.29]
Відносні показники ефективності торгів фондових бірж України державними пакетами акцій приватизуємих підприємств в 1999 році, %.
|
Назва показника |
УФБ |
КМФБ |
УФБ |
УМФБ |
|
Доля пакетів, які виставлені на продаж на біржі, від загального обсягу пакетів, запропанованих ФДМ на торги ФБ |
54,6 |
14,6 |
5,8 |
25,0 |
|
Доля зпропанованих до продажу на біржі акцій ві загальної кількості акцій, виставлених ФДМ на ФБ |
67,0 |
9,7 |
5,2 |
18,1 |
|
Співвідношення обсягу продажу держпакетів акцій на біржі до загального обсягу продаж на ФБ |
34,0 |
15,6 |
17,5 |
32,9 |
|
Доля проданих пакетів акцій від виставлених на продаж біржі |
36,3 |
32,7 |
65,4 |
38,3 |
|
Доля проданих акцій від виставлених на продаж на біржі |
7,8 |
15,8 |
19,5 |
16,7 |
|
Співвідношення вартості проданих до вартості запропонованих до продажу: - за укладеними контрактами - за номінальною вартістю акцій |
15,9 15,7 |
25,6 21,1 |
55,2 25,4 |
30,5 17,9 |
|
Відношення кількості угод, за якими ціни превищували номінал, до кількості виставлених на продаж пакетів акцій. |
12,2 |
18,7 |
73,8 |
16,6 |
Додаток № 7 [c. 45]
Структура угод у торговій системі ПФТС у 1999р.
|
Місяць |
Компенсаційний сертифікат |
Корпоративні ЦП |
Вексель НДЦ |
Державні і муніципальні облігації |
Усього |
| Січень | 336480. 00 | 359810. 93 | - | 46015. 20 | 742306. 13 |
| Лютий | 1397020. 40 | 1956547. 11 | - | 3763983. 18 | 7117550. 69 |
| Березень | 3908842. 44 | 3733524. 38 | 337250. 00 | 3770991. 23 | 11750608. 05 |
| Квітень |
4599782. 00 |
3513561. 25 | 360700. 00 | 2338518. 16 | 10812561. 41 |
| Травень | 4092717. 20 | 4688361. 24 | 332000. 00 | 2775817. 53 | 11888895. 97 |
| Червень | 6602658. 50 | 9878236. 25 | 803425. 00 | 2569672. 25 | 19853992. 00 |
| Липень | 7562848. 00 | 29786076. 57 | 633580. 00 | 3472228. 77 | 41454733. 34 |
| Серпень | 3681661. 90 | 36413294. 59 | 2676250. 00 | 616279. 50 | 43387485. 99 |
| Вересень | 6609183. 30 | 33378773. 92 | 382500. 00 | 25110. 00 | 40395567. 22 |
| Жовтень | 4038061. 56 | 51852607. 09 | 281650. 00 | 15522292. 60 | 71694611. 25 |
| Лютий | 1028794. 50 | 23316880. 64 | 319790. 00 |
5872401. 30 |
30537866. 44 |
| Грудень | 2202055. 00 | 49554440. 52 | 63025. 00 | 13456232. 74 | 65275753. 26 |
|
Усього |
46894396. 48 | 272508941. 19 | 6196670. 00 | 89761515. 65 | 415361523. 32 |
Додаток № 8 [c.47]
Рейтинг найбільше активних операторів у ПФТС у березні 2000 р.
|
Рейтинг |
Найменування |
Бали |
| 1 | Wood & Company | 4,550. 43 |
| 2 |
«Альфа-капітал» |
3,750. 82 |
| 3 | «Проспект Інвестментс» | 2,049. 42 |
| 4 | «Енсті» | 1,766. 00 |
| 5 | «Атлантік-Іст» | 1,177. 72 |
| 6 | «Абсолют Інвестментс» | 970.63 |
| 7 | «Сократ» | 825.64 |
| 8 | ИНЕКО | 753.60 |
| 9 | «Комекс-брок» | 728.68 |
| 10 |
«Кінто» |
702.74 |
| 11 |
«Тект» |
685.48 |
| 12 | CS First Boston Ukraine | 615.24 |
| 13 |
«Енерго-інвест» |
611.95 |
| 14 | Ladenburg Thalmann | 567.58 |
| 15 | «А+» | 442.82 |
| 16 | ИК «Україна» | 405.78 |
| 17 | «Укранет-Траст» | 282.64 |
| 18 | «Київщина-цінні папери» | 269.63 |
| 19 | «Джерело» | 252.05 |
| 20 | «Приватбанк» | 248.49 |
Додаток № 9 [c.47]
Рейтинг торговців, що активно торгували держпаперами у березні 2000р.
|
Рейтинг |
Назва компаній |
Бали |
|
1 |
«Альфа-капітал» | 2,949. 81 |
|
2 |
Банк «Фінанси та кредит» | 1,177. 84 |
|
3 |
«Кінто» | 280.17 |
|
4 |
«Сократ» | 267.91 |
|
5 |
«Сінком» | 196.34 |
|
6 |
Банк «Україна»/«Приватбанк» | 190.50 |
Додаток № 9 [c.47]
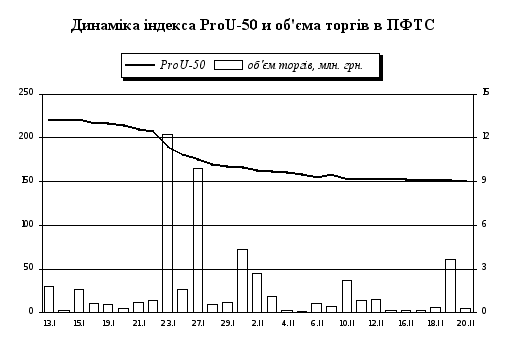
Додаток № 10.
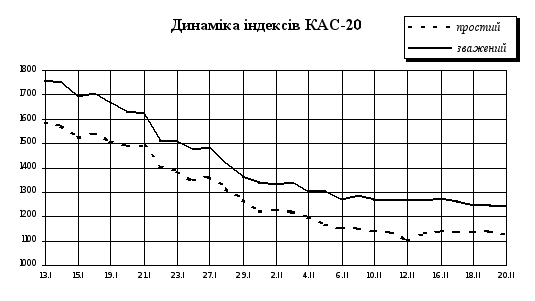
Додаток № 11 [c. 38]
|
Рейтинг торговців, які активно торгували держпаперами в січні 2000р. |
Рейтинг облігацій держпозики, Найбільш популярних у січні 2000р. |
||||
| Рейтинг | Назва компаній | Бали | Рейтинг | Термін погашення | Бали |
|
1 |
Банк «Фінанси та кредит» | 10,530. 30 |
1 |
ОВДП 4 тижні ДП | 6,727. 18 |
|
2 |
«Альфа-капітал» | 1,883. 10 |
2 |
ОВДП 1 тиждень ДП | 4,963. 10 |
|
3 |
«Абсолют Інвестментс» | 473.05 |
3 |
ОВДП 2 тижні ДП | 4,158. 68 |
|
4 |
Банк «Південний» | 125.80 |
4 |
ОВДП 3 тижні ДП | 1,437. 95 |
|
5 |
«Українські цінні папери» | 51.24 |
5 |
ОВДП 6 тижнів ДП | 670.72 |
|
6 |
«Сократ» | 50.47 |
6 |
ОВДП 19 тижнів ДП | 96.81 |
Додаток № 12 [c.47]
|
Рейтинг найбільш популярних фінансових інструментів у ПФТС у січні 2000 р. |
Рейтинг найбільше активних операторів у ПФТС у січні 2000 р. |
||||
| Рейтинг | Найменування | Бали | Рейтинг | Найменування | Бали |
|
1 |
«Київенерго» | 1,615. 19 |
1 |
«Альфа-капітал» | 2,684. 88 |
|
2 |
«С умське НВО ім. Фрунзе» | 1,081. 96 |
2 |
«Абсолют Інвестментс» | 2,118. 64 |
|
3 |
Концерн «Стирол» | 1,059. 59 |
3 |
«А+» | 1,928. 63 |
|
4 |
«Західенерго» | 730.34 |
4 |
«Енерго-інвест» | 1,565. 30 |
|
5 |
«Укрнафта» | 682.37 |
5 |
«Комекс-брок» | 1,321. 25 |
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||