Планирование работы скотоводческого предприятия
Произошли следующие изменения:
- положительная тенденция наблюдается и со среднегодовой стоимостью капитала, и со среднегодовой стоимостью основных производственных фондов. Что даёт возможность данному хозяйству увеличить фондоотдачу;
- Фондоотдача с 0,438 тыс. руб. возросла до 0,470 тыс. руб., в отчетном году по сравнению с базисным годом фондоотдача возросла на 7,3 %, то есть в 2010 г. с 1 руб. вложенных средств получено 47 копеек;
- Фондоемкость в 2008 г. составила 2,278 тыс. руб., то есть в отчетном году по сравнению с базисным годом снизилась на 6,6 % и, т.е. чтобы получить 1 руб. дохода в 2010 г. необходимо вложить 2,13 руб.
- Фондообеспеченность, то есть среднегодовая стоимость основных фондов, приходящихся на площадь сельскохозяйственных угодий в ОАО «Базинское» с 2008 по 2010 гг. увеличилась на 52,5 % или с 14,75 тыс. руб. до 20,5 тыс. руб., то есть на 7,75 тыс. руб. Данный рост произошел из-за роста среднегодовой стоимость основных фондов при неизменной площади сельскохозяйственных угодий;
- Фондовооруженность, т.е. среднегодовая стоимость основных фондов, приходящихся на численность работников в отчетном году по сравнению с базисным увеличилась на 230,42 тыс. руб., или на 78 %, что говорит об увеличении степени оснащенности труда работающих данного хозяйства;
- Энергообеспеченность, то есть приходящихся мощностей энергетических ресурсов на площадь пашни сельскохозяйственных угодий в 2010 г. по сравнению с 2008 г. снизилась на 0,3 л. с. или на 11,07 %;
- Энерговооруженность, то есть приходящихся мощностей энергетических ресурсов на 1 среднегодового работника снизилась в 2010 г. по сравнению с 2008 г. на 2,07 л. с. или на 3,8 %. Увеличение с каждым годом энергообеспеченности и энерговооруженности показывает о нарастающих объёмах энергетических мощностей у предприятия.
Анализируемая организация в целом достаточно обеспечена основными производственными фондами и энергетическими мощностями.
Из всех ресурсов предприятия особое место принадлежит трудовым ресурсам. Достаточная обеспеченность сельскохозяйственных предприятий необходимыми трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объема производства продукции и повышения эффективности производства.
Обеспеченность сельхозпредприятий необходимым количеством трудовых ресурсов, их рациональное использование, высокий уровень производительности труда оказывают непосредственное влияние на объем производства продукции, себестоимость произведенной продукции, прибыль и на другие экономические показатели. Люди с трудовыми навыками являются важнейшей и наиболее активной частью производственных сил. Повышение эффективности сельскохозяйственного производства и конечные результаты труда непосредственно зависят от уровня квалификации кадров и степени использования трудовых ресурсов.
Вот почему трудовые ресурсы и их использование имеет важное значение в сельскохозяйственном производстве.
Спецификой использования трудовых ресурсов в сельском хозяйстве является довольно высокая сезонность, вызываемая несовпадением периода производства и рабочего периода.
Состав и структура трудовых ресурсов ОАО «Базинское» за 2008–2010 года представлены в таблице 5.
Таблица 5
Состав и структура трудовых ресурсов ОАО «Базинское»
Показатель |
2008 г. | 2009 г. | 2010 г. | Темп роста, % | |||
| Среднегодовая численность, чел. | % |
Среднегодовая численность, чел. | % |
Среднегодовая численность, чел. | % |
||
| По организации - всего | 170 | 100 | 156 | 100 | 139 | 100 | 81,8 |
|
в том числе: Работники, занятые в сельскохозяйственном производстве - всего |
169 |
99,4 |
155 |
99,4 |
138 |
99,3 |
81,6 |
|
в том числе: Рабочие постоянные |
148 |
87 |
134 |
86 |
117 |
84,2 |
79,1 |
|
из них: трактористы-машинисты |
12 |
7,1 |
12 |
7,7 |
11 |
7,97 |
91,7 |
| операторы маш. доения, дояры | 25 | 14,7 | 26 | 16,7 | 24 | 17,4 | 96 |
| скотники крупного рогат. скота | 12 | 7,1 | 12 | 7,7 | 12 | 8,7 | 100 |
| Служащие | 21 | 12,4 | 21 | 13,5 | 21 | 15,2 | 100 |
|
из них: руководители |
7 |
4,1 |
2 |
1,3 |
2 |
1,4 |
28,6 |
| специалисты | 10 | 5,9 | 15 | 9,6 | 15 | 10,9 | 150 |
| Работники торговли и общественного питания | 1 |
0,6 |
1 |
0,6 |
1 |
0,7 |
100 |
Среднегодовая численность в целом по хозяйству в отчетном году снизилась по сравнению с базисном годом на 31 человек (т.е. на 18,2 %), в то время как в структуре трудовых ресурсов произошли существенные изменения.
Снижение численность работников приходится на работников, занятых в сельскохозяйственном производстве ОАО «Базинское» на 18,4 %, а также удельных вес постоянных рабочих, число которых сократилось на 31 человек (т.е. 20,9 %).
В разрезе по категориям работников произошли следующие изменения:
- по трактористам-машинистам численность по сравнению с базисным годом снизилась на 1 человека, что составляет 8,3 %, в то время как данный показатель сохранил свои позиции в течении последних двух лет;
- по операторам машинного доения численность снизилась на 1 человека и составила 24 человек, что составило увеличение на 4 %;
- по скотникам крупного рогатого скота численность осталась неизменной. При этом наблюдается увеличение удельного веса данной величины в общей структуре трудовых ресурсов хозяйства;
- численность служащий не изменилась, а удельный вес данной категории в общей структуре увеличился на 2,8%;
- значительно сократилось число руководителей: с 7 человек в 2008 г. до 2 человек в 2010 г., то есть на 5 человек или на 71,4%;
- увеличение количества специалистов на 5 человек (20%) в 2010 г. связано с сокращением их из руководителей.
Среднегодовая численность определяется путем деления всего отработанного времени работниками хозяйства за год (в человеко-часах или человеко-днях) на годовой фонд рабочего времени.
Среднегодовая численность служащих в ОАО «Базинское» в отчетном году по сравнению с базисном годом осталось без изменений с составила 21 человек, такое же положение сложилось и с численностью работников общественного питания в количестве 1 чел..
Численность трудовых ресурсов и заработная плата в ОАО «Базинское» за 2008–2010 гг. отражены в таблице 6.
Таблица 6
Численность трудовых ресурсов и заработная плата
в ОАО «Базинское»
Показатель |
2008 г. | 2009 г. | 2010 г. | Темп роста, % |
||||
| Среднегодовая численность, чел. | Среднемесячная заработная плата, руб. | Среднегодовая численность, чел. | Среднемесячная заработная плата, руб. | Среднегодовая численность, чел. | Среднемесячная заработная плата, руб. | |||
| Среднегодовая численность | Среднегодовая заработная плата | |||||||
| По организации - всего | 170 | 2279,9 | 156 | 3381,4 | 139 | 4923,9 | 81,8 | 215,9 |
|
в том числе: Работники, занятые в сельскохозяйственном производстве - всего |
169 |
2283,04 |
155 |
3388,17 |
138 |
4928,7 |
81,6 |
215,9 |
|
в том числе: Рабочие постоянные |
148 |
2154,84 |
134 |
3200,25 |
117 |
4735,75 |
79,1 |
219,8 |
|
из них: трактористы-машинисты |
12 |
2812,5 |
12 |
4263,88 |
11 |
6007,6 |
91,7 |
213,6 |
|
операторы машинного доения, дояры |
25 |
2916,67 |
26 |
4288,46 |
24 |
5736,1 |
96 |
196,7 |
|
скотники крупнорогатого скота |
12 |
2201,39 |
12 |
3444,44 |
12 |
5118,1 |
100 |
232,5 |
| Служащие | 21 | 3146,83 | 21 | 4539,68 | 21 | 5944,4 | 100 | 188,9 |
|
из них: руководители |
7 |
4392,86 |
2 |
8000 |
2 |
10083,3 |
28,6 |
229,5 |
| специалисты | 10 | 3058,33 | 15 | 4605,56 | 15 | 6000 | 150 | 196,2 |
| Работники списочного состава других предприятий, учреждений и организаций, привлеченных на сельскохозяйственные работы | Ч |
833,33 |
Ч |
1000 |
Ч |
1500 |
180,0 |
|
| Работники торговли и общественного питания | 1 |
1750 |
1 |
2333,33 |
1 |
4250 |
100 |
242,9 |
Среднегодовая заработная плата увеличилась с 2279,9 рублей 4923,9 рублей или 115,9 %. В разрезе по категориям работников изменения произошли следующим образом:
- по сравнению с базисным годом заработная плата у трактористов-машинистов возросла с 2122,22 рублей до 4263,88 рублей или на 2141,66 рубля, то есть на 100,91 %;
- заработная плата у операторов машинного доения возросла с 2199,28 рублей до 4288,46 рублей или на 2089,18 рубля, то есть на 102,07 %;
- заработная плата у скотников крупного рогатого скота возросла с 2812,5 рублей до 6007,6 рублей или на 3195,1 рубля, то есть на 113,6 %.
Заработная плата служащих возросла с 3146,83 рублей до 5944,4 рублей или на 2797,57 рубля, то есть на 88,9 %.
Заработная плата работников общественного питания возросла с 1750 рублей до 4250 рублей или на 2500 рубля, то есть на 142,9 %.
Трудоемкость
занимает особое
место в системе
показателе
производительности
труда. Однако
снижение трудоемкости
не всегда равнозначно
росту производительности
труда. Выигранное
снижении трудоемкости
время должно
быть использовано
в первую очередь
для создания
дополнительного
количества
продукции.
Уменьшение
трудоемкости
единицы работы
и обслуживании
1 головы скота
должно сопровождаться
повышением
производства
продукции в
единицу времени.
Рассмотрим производительность и трудоемкость труда по зерну в ОАО «Базинское» за 2008 – 2010 гг.
Таблица 7
Производительность и трудоемкость труда по зерну
в ОАО «Базинское» за 2008 – 2010 гг.
| Показатель | 2008 г. | 2009 г. | 2010 г. | Темп роста, в % |
| Объем производства продукции, в ц. | 42170 | 49130 | 57518 | 136,4 |
| Прямые затраты труда на продукции, тыс. чел. час. | 9000 | 10000 | 21000 | 233,3 |
| Производительность труда, ц. чел. час. | 4,6 | 4,9 | 2,7 | 58,7 |
| Трудоемкость труда чел. час. ц. | 0,21 | 0,2 | 0,4 | 190,5 |
Производительность труда по зерну в анализируемом хозяйстве за 2008 – 2010гг. снизилась на 41,3%, что в свою очередь отразилось на трудоемкости данной культуры, которая увеличилась на 90,5%.
2.3. Анализ специализации
Прямым показателем специализации является структура товарной продукции. Такая структура позволяет полнее использовать материально-технические и трудовые ресурсы. Направление хозяйства, его специализация характеризуется структурой денежной выручки от реализации продукции сельского хозяйства.
Фактическая специализация ОАО «Базинское» отражена через структуру денежной выручки от реализации продукции (таблица 8).
Открытое акционерное общество «Базинское» специализируется на производстве молока и зерна, так как в структуре товарной продукции молоко занимает более 50 % с нарастающими темпами, а зерно в среднем почти 25 %.
Производство молока увеличивается с каждым годом, что происходит за счет уменьшения прочей несельскохозяйственной продукции.
Таким образом, открытое акционерное общество «Базинское» уделяет немного внимания производству промышленной продукции и услуг на сторону. Производство мяса крупнорогатого скота в структуре чуть снизилось, что связано со стремлением руководства ОАО сохранить поголовье скота.
Таблица 8
Структура товарной продукции ОАО «Базинское» (тыс. руб.)
Виды продукции |
2008 г. | 2009 г. | 2010 г. | |||
| Выручка | % | Выручка | % | Выручка | % | |
| Зерно | 5456 | 21,8 | 10132 | 29,7 | 7721 | 22,5 |
| Итого по растениеводству | 5456 | 21,8 | 10132 | 29,7 | 7721 | 22,5 |
| Скот в живой массе | 6544 | 22,1 | 6079 | 17,8 | 8920 | 26,0 |
| Молоко | 12733 | 50,8 | 17506 | 51,3 | 17544 | 51,5 |
| Мёд | 6 | 0,02 | 5 | 0,01 | - | - |
| Прочая продукция жив-ва | 10 | 0,04 | 11 | 0,03 | 11 | 0,03 |
| Итого по животноводству | 19293 | 77,0 | 23601 | 69,2 | 26475 | 77,1 |
| Прочая выручка от реализации товаров и услуг | 313 |
1,2 |
382 |
1,1 |
161 |
0,5 |
| Всего по хозяйству | 25062 | 100 | 34115 | 100 | 34357 | 100 |
| Коэффициент специализации | 0,276 | Ч | 0,276 | Ч | 0,256 | Ч |
Общая выручка открытого акционерного общества «Базинское» растёт с каждым годом, тем самым вырисовывается положительная тенденция роста дохода данного предприятия от реализации продукции и услуг.
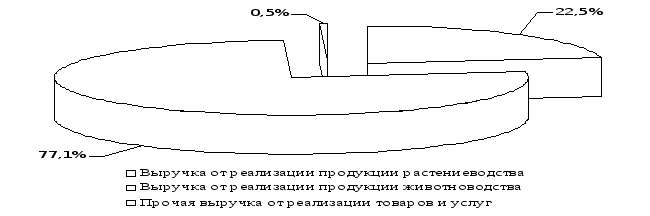
Рис.4. Структура товарной продукции ОАО «Базинское» за 2010 год
В результате переориентации анализируемого хозяйства на производство более рентабельной и менее трудоемкой продукции растениеводства – зерна ОАО «Базинское» стало работать более прибыльно.
2.4. Анализ финансовых результатов работы организации
Финансовые результаты деятельности предприятия, характеризуются суммой полученной прибыли и уровнем рентабельности. Прибыль предприятие получает главным образом от реализации продукции, а также от других видов деятельности. Прибыль – часть чистого дохода, которую непосредственно получает субъект хозяйствования после реализации продукции. Только после продажи продукции чистый доход принимает форму прибыли. Объем реализации и величина прибыли, уровень рентабельности зависят от производственной, снабженческой, сбытовой и коммерческой деятельности предприятия, иначе говоря, эти показатели характеризуют все стороны хозяйствования. Изучать финансовое состояние предприятия начнем отдельно по отраслям хозяйства, то есть животноводства и растениеводства. Динамика финансовых результатов представлены в таблице 9.
Таблица 9
Динамика финансовых результатов хозяйствования в ОАО «Базинское»
| Показатель | 2008 г. | 2009 г. | 2010 г. | Темп роста, в % |
| Выручка, тыс. руб.: | ||||
| по растениеводству: | 5456 | 10132 | 7721 | 141,5 |
|
в том числе: зерно |
5456 |
10132 |
7721 |
141,5 |
| по животноводству: | 19293 | 23601 | 26475 | 137,2 |
| в том числе: | ||||
| молоко | 12733 | 17506 | 17544 | 137,7 |
| мясо | 6544 | 6079 | 8920 | 136,3 |
| выручка от прочей деятельности | 313 | 382 | 161 | 51,4 |
| Итого по организации | 25062 | 34115 | 34357 | 137,1 |
| Полная себестоимость, тыс. руб.: | ||||
| по растениеводству | 4526 | 5808 | 4734 | 104,6 |
|
в том числе: зерно |
4526 |
5808 |
4734 | 104,6 |
| по животноводству | 17243 | 22367 | 27748 | 160,9 |
|
в том числе: молоко |
9852 |
13396 |
14536 | 147,5 |
| мясо | 7378 | 8954 | 13199 | 178,9 |
| по прочей деятельности | 389 | 377 | 159 | 40,9 |
| Итого по организации | 22158 | 28552 | 32641 | 147,3 |
| Прибыль (убыток), тыс. руб.: | ||||
| по растениеводству | +930 | +4324 | +2987 | 321,2 |
| по животноводству | +2050 | +1234 | -1273 | 62,1 |
| по прочей деятельности | -76 | +5 | +2 | 263,2 |
| Итого | +2904 | +5563 | +1716 | 59,1 |
| Рентабельность (убыточность) производства, % | ||||
| по растениеводству | 20,55 | 74,45 | 63,10 | 307,1 |
| по животноводству | 11,89 | 5,52 | -4,8 | 40,4 |
| по прочей деятельности | -19,54 | 1,32 | 1,3 | 6,6 |
| Рентабельность (убыточность) продаж, %: | ||||
| по растениеводству | 17,04 | 42,68 | 38,69 | 227,1 |
| по животноводству | 10,6 | 5,2 | -0,42 | -3,96 |
Финансовые результаты производства и реализации продукции растениеводства имеют положительную динамику, что подтверждается данными таблицы. Выручка от реализации увеличилась за анализируемый период на 2265 тыс. руб. и в 2010 году она составила 7721 тыс. руб., темп роста составил 41,5%.
Снижение себестоимости за 2008 – 2010 годах положительно влияет на динамику финансовых результатов. Так за отчетный период себестоимость 1 ц. снизилась на 21 руб., то есть с 312,5 руб. в 2008 году до 281,5 руб. в 2010 году, то есть 9,9%. Хотя полная себестоимость увеличилась на 208 тыс. руб. (на 4,6%) и в 2010 г. составила 281,5 тыс. руб. Это объясняется тем, что хозяйство получило более высокий валовой сбор.
В результате того, что темп роста выручки выше темпа роста себестоимости на 36,9% позволило увеличить прибыль в 2010 г. по сравнению с 2008 г. на 2057 тыс. руб. и в 2010 году хозяйство получило прибыль в размере 2987 тыс. руб.
Производство и реализация продукции растениеводства в ОАО «Базинское» рентабельно. Рентабельность производства в 2010 году увеличилась на 42,5% и составила 63,1%. Рентабельность продаж увеличила с 17,04% до 38,69%, то есть на 21,65%.
Так же следует отметить, что производство продукции растениеводство окупаемо, то есть в 2010 году 1 руб. вложенный затрат хозяйство получает 1,63 руб. выручки, что считается положительной тенденцией. Так же следует отметить, что рассмотренные выше показатели в 2010 году ниже чем в 2008 году. Это можно объяснить тем, что благоприятные погодные условия позволили многим хозяйствам получить высокую урожайность, хозяйство не смогло реализовать все продукцию, предназначенную для продажи.
Выручка от реализации продукции за анализируемый период увеличилась на 7182 тыс. руб. и в 2010 году она составила 26475 тыс. руб., темп роста 37,2%.
Полная себестоимость в изучаемом хозяйстве в 2008 году составила 17243 тыс. руб., что на 10505 тыс. руб. или на 60% и в 2010 году полная себестоимость составила 27748.
Опережающие темпы роста себестоимости над темпами роста выручки на 23,7% привели к снижению суммы прибыли в 2010 году по сравнению с 2008 году на 3323 тыс. руб. В 2010 году от реализации продукции животноводческой отрасли получило убыток в размере 1273 тыс. руб.
Отрицательный результат от реализации продукции животноводства отрицательно повлияло на рентабельность производства и рентабельность продаж на 16,7% и 11,02% соответственно. В 2010 году убыточность производства составила 4,8%, а убыточность продаж – 0,42%.
Хозяйство переориентировалось с более трудоемкой продукции и менее производительной на менее трудоемкой продукции и более производительной, и рентабельную отрасль.
Анализируемое предприятие увеличивает объёмы выручки, которые напрямую связаны с увеличением объёмов производства продукции, а так же с ростом цен. Однако рост выручки сопровождается увеличением себестоимости продукции. Не смотря на это предприятие в целом на протяжении двух лет получает прибыль, но в 2010 году по сравнению с 2008 году она сократилась на 1188 тыс. руб..
В динамике финансовых результатов общая выручка от реализации продукции в 2010 году увеличилась на 9595 тыс. руб., или 37,1 %. Себестоимость продукции составила 32641 тыс. руб., что на 10483 тыс. руб. больше, чем в 2008 году. От реализации продукции предприятие ежегодно получает прибыль. В 2010 году она составила 1716 тыс. руб., и по сравнению с 2008 годом она сократилась на 1188 тыс. руб. или на 40,9 %. ОАО «Базинское» в целом рентабельное хозяйство. В 2010 году рентабельность составила 5,26 % , то есть на каждый вложенный рубль в производство хозяйство получило 5,26 рублей прибыли, но она по сравнению с 2008 годом снизилась на 7,85 %.
Добавим, что на сегодняшний день анализируемая организация является достаточно рентабельным (о чём свидетельствуют рассчитанные показатели), если сравнивать его с другими сельскохозяйственными организациями, которые на сегодняшний день терпят большие убытки.
Финансовое состояние предприятия, его устойчивость во многом зависят от оптимальной структуры источников капитала, то есть соотношение собственных и заемных средств. Также зависит от оптимальности структуры активов предприятия и, в первую очередь, от соотношения основных и оборотных средств, а также от уравновешенности активов и пассивов предприятия. Существует большое количество коэффициентов финансовой устойчивости, они отражают разные стороны состояния активов и пассивов предприятия. В связи с этим возникают сложности в общей оценки финансовой устойчивости. А нормативные критерии зависят от многих факторов: отраслевой принадлежности предприятия, условия кредитования, сложившейся структуры источников средств, оборачиваемость оборотных активов, репутации предприятия и т.д. Структура источников предприятия представлена в таблице 10.
Таблица 10
Анализ относительных показателей финансовой устойчивости в ОАО «Базинское»
| Коэффициенты | 2008 г. | 2009 г. | 2010 г. | Отклонение, +, - |
| Коэффициент собственности | 0,60 | 0,56 | 0,52 | 0,08 |
| Коэффициент заемных средств | 0,39 | 0,44 | 0,48 | 0,09 |
| Коэффициент финансирования | 1,5 | 1,27 | 1,09 | -0,41 |
| Коэффициент финансовой устойчивости | 0,81 | 0,83 | 0,78 | -0,03 |
| Коэффициент мобильности | 0,09 | -0,02 | -0,07 | -0,16 |
| Коэффициент финансового левериджа | 0,67 | 0,79 | 0,91 | 0,25 |
Наблюдается высокая финансовая зависимость предприятия, кроме того, за изучаемый период она возросла. Данное положение подтверждают рассмотренные в таблице коэффициенты:
коэффициент капитализации (плечо финансового рычага, левериджа, соотношения заемного и собственного капитала) – показывает долю привлеченных средств на каждый рубль собственных, вложенных в активы организации. Значение данного коэффициента в 2008 году соответствует рекомендованному значению, а к 2010 году значительно превысил его на 0,21 (0,7< 0,91). Рост его свидетельствует об усилении зависимости от заемного капитала и снижении финансовой устойчивости.
коэффициент автономии – характеризует в какой степени активы предприятия сформированы за счет собственного капитала. Данные таблицы показывают фактическое превышение нормативного значения коэффициента на начало и конец изучаемого периода, что характеризуется положительно. Но динамика этого показателя демонстрирует снижение его значения (с 0,6 до 0,52), что можно оценить как неблагоприятную тенденцию;
коэффициент заемных средств – характеризует структуру имущества организации с точки зрения заемных средств. Значение данного показателя подтверждает финансовую неустойчивость.
коэффициент финансирования – показывает какая часть деятельности финансируется за счет собственных средств, а какая – за счет заемных средств. Данный показатель снизился за изучаемый период на 0,41 (с 1,5 до 1,09). Снижение коэффициента финансирования связано с привлечением предприятием долгосрочных займов и кредитов.
коэффициент финансовой устойчивости – показывает удельный вес тех источников финансирования, которые предприятие может использовать а своей деятельности длительное время. За изучаемый период данный коэффициент превышает нормативное значение ≥0,6, на 0,21 пункта в 2008 году и на 0,18 в 2010 году, то есть коэффициент снизился на 0,03 пункта.
коэффициент мобильности (маневренности) – показывает какая часть капитала, вложенного в оборотные средства, то есть капитала, находящейся в мобильной форме, позволяющей относительно свободно маневрировать капиталом. Низкое значение этого показателя (0,09 в 2008 году и -0,07 в 2010 году) означает, что значительная часть собственного капитала предприятия закреплена в ценностях иммобильного характера, которые являются менее ликвидными, а, следовательно, не могут быть в течение кратного времени преобразованы в денежную наличность.
Под ликвидностью понимается возможность реализовать предприятием материальные и другие ценности с целью их превращения в денежные средства. Величина оборотных средств влияет на финансовую устойчивость предприятий, внешним проявлением которой является ее платежеспособность. Для ее определения используется ряд основных финансовых показателей.
Таблица 11
Анализ показателей ликвидности в ОАО «Базинское»
| Показатель | Нормальные ограничения | 2008 г | 2009 г | 2010 г | Отклонение, +/- | Темп роста, % |
| Коэффициент абсолютной ликвидности | 0,2-0,25 | 0,003 | 0,04 | 0,03 | 0,027 | 1000 |
| Коэффициент критической (промежуточной) ликвидности | 0,7-0,8 |
0,21 |
0,23 |
0,12 |
-0,09 |
57,1 |
| Коэффициент текущей ликвидности | 1-2 | 2,48 | 2,55 | 2,08 | -0,41 | 83,5 |
Уровень абсолютной ликвидности хотя и возрос в 2010 году на 0,027 пункта или в 10 раз, но предприятие в состоянии оплатить за счет наиболее ликвидных активов лишь 3% краткосрочных обязательств. Вместе с тем наблюдается тенденция снижения остальных коэффициента покрытия долгов.
Коэффициент критической ликвидности (покрытие срочных обязательств) снизился за рассматриваемый период на 0,09 и составил к 2010 году 0,12, что 0,68 раза ниже оптимального значения. Коэффициент текущей ликвидности (полного покрытия текущих обязательств) снизился за анализируемый период на 0,41 и в 2010 году на 1 руб. краткосрочных обязательств приходится 2,07 руб. текущих активов, в том числе 1,96 руб. – запасов. Это свидетельствует о том, что предприятие в состоянии погасить краткосрочные долги, но материальных и финансовых ресурсов для обеспечения бесперебойной деятельности у ОАО «Базинское» недостаточно.
Обобщая все вышеизложенное, можно сделать следующий вывод. ОАО «Базинское» имеет благоприятные природные условия для ведения и развития отрасли растениеводства и животноводства, а именно: географическое расположение, рельеф местности, плодородные почвы. Земельные ресурсы в хозяйстве используются достаточно эффективно, о чем свидетельствует проведенная оценка эффективности использования имеющихся сельскохозяйственных земель. За рассматриваемый период времени изменений в структуре земельных угодий не произошло. Пашня занимает наибольший удельный вес в структуре сельскохозяйственных угодий. Это свидетельствует о хорошем развитом растениеводстве и животноводстве, а, следовательно, и производстве продукции этих отраслей. Один из важнейших показателей, влияющих на конечный результат – урожайность, находится на достаточно высоком уровне. В хозяйстве хорошо развито элитное семеноводство с развитым молочным животноводством и выращивание племенного молодняка КРС. В последние годы наблюдается некоторый рост доли животноводства, а именно в структуре денежной выручки. В хозяйстве наблюдается недостаточная обеспеченность рабочей силой, которая в какой-то мере компенсируется за счет ее эффективного использования. Для повышения производительности труда необходимо повышения уровня интенсификации, механизации труда. Но в целом, в хозяйстве производительность труда больше всего зависит от аграрной политики государств.
В целом хозяйство довольно-таки стабильное и прочно занимает лидирующее место в районе, об этом, прежде всего, говорит то, что в целом хозяйство является рентабельным из года в год, работая прибыльно. В следующем разделе рассмотрим как ресурсный потенциал повлиял на управление финансами ОАО «Базинское» и сделать выводы о грамотности управления финансами предприятием руководством, выявит основные ошибки и недостатки, рассмотрев основные характеризующие показатели: управление дебиторской и кредиторской задолженностью, коэффициенты финансовой устойчивости, ликвидности и платежеспособности и др.
III. АНАЛИЗ ЭКОНОМИЧЕСКОЙ ЭФФЕКТИВНОСТИ
ПРОИЗВОДСТВА И РЕАЛИЗАЦИИ МОЛОКА
Скотоводство в животноводстве страны занимает ведущее место. Оно снабжает население ценным продуктом питания – цельным молоком. По сравнению с другими видами животных крупный рогатый скот обладает наивысшей молочной продуктивностью. От коровы при правильном выращивании и содержание получают по 5-6 тыс. кг молока и более в год при жирности до 4% и выше.
В настоящее время состояние отрасли молочного животноводства началось постепенно улучшаться. В значительной степени преодолены тенденции спада производства и созданы предпосылки перехода к устойчивому росту.
Концепцией – прогнозом развития молочного животноводства в России до 2010 года планируется восстановить объем производства молока, в том числе на душу населения, достигнутые в 1990 году. Основанием для этого служит наступившая в 2004-2008 годах стабилизация производства продукции молочного скотоводства. Перспективой развития отрасли предусматривается рост поголовья коров до 16,5 млн. голов и повышения их удоя до 3700 кг. молока, в интенсивном варианте – до 4300 кг.
Проанализируем тенденцию поголовья и продуктивности животных в ОАО «Базинское».
Таблица 12
Поголовье и продуктивность животных в ОАО «Базинское»
за 2008 – 2010 гг.
| Показатель | 2008 г. | 2009 г. | 2010 г. | Темп роста, в % |
| Крупный рогатый скот всего, гол. | 1781 | 1757 | 1755 | 98,54 |
| в т.ч. коровы молочного направления | 450 | 450 | 450 | 100 |
| скот на выращивании и откорме | 1331 | 1307 | 1305 | 98,05 |
| среднегодовой удой на 1 корову, ц. | 46,32 | 49,89 | 50,02 | 107,99 |
| прирост, ц. | 1284 | 1429 | 1668 | 129,91 |
Поголовье крупного рогатого скота снизилась к 2010 году на 26 головы или 1,46%. На данное снижение повлияло снижение поголовья скота на выращивании и откорме на 26 головы или на 1,95%. Поголовье коров молочного направления за анализируемый период стабильно и составляет 450 голов. Продуктивность, то есть среднегодовой удой на 1 корову, имеет тенденцию к росту с 46,32 ц. до 50,02 ц. или увеличилась на 7,99%. Прирост увеличился с 1284 ц. до 1668 ц., то есть на 384 ц., или на 29,91%. Увеличение прироста произошло за счет увеличения среднесуточного привеса. В настоящее время в хозяйстве содержится один вид скота: крупный рогатый скот молочно-мясного направления. Содержание крупного рогатого скота в зимний период стойлово-привязное, в летний – пастбищное.
Развитие отрасли животноводства должно осуществляться на основе интенсификации отрасли. Увеличение объёмов производства животноводческой продукции необходимо добиваться, прежде всего, за счёт роста продуктивности скота, повышения уровня воспроизводства стада, сокращения потерь от падежа животных.
Экономическая эффективность производства молока одним из основных показателей – надой молока на 1 корову.
Важнейший показатель эффективности отрасли, определяющий в значительной мере все остальные, - продуктивность животных.
Таблица 13
Анализ молочной продуктивности скота ОАО «Базинское»
| Показатель | 2008 г. | 2009 г. | 2010 г. | Отклонение, +/- |
| Среднегодовое поголовье, гол | 450 | 450 | 450 | - |
| Объем производства молока, ц | 20843 | 22451 | 22512 | 1669 |
| Годовая продуктивность 1 гол, ц | 46,32 | 49,89 | 50,03 | 3,71 |
| Среднесуточный удой 1 гол., кг | 15,19 | 16,36 | 16,40 | 1,21 |
Среднегодовое поголовье за анализируемый период не изменилось, следовательно, валовой надой изменялся в результате роста продуктивности животных хозяйства, что имеет не маловажное значение для развития хозяйства. Годовая продуктивность увеличилась на 3,71 ц. и составила в 2010 году 50,03 ц. с 1 гол., что позволило увеличить объем производства молока на 1669 ц., и в 2010 году оно составило 22512 ц. Произошел и среднесуточный удой 1 гол с 15,19 кг до 16,4 кг, то есть на 1,21 кг. или на 7,9%.
Себестоимость продукции является важнейшим показателем экономической эффективности сельскохозяйственного производства. В нем синтезируются все стороны хозяйственной деятельности, аккумулируются результаты использования всех производственных ресурсов. Ее снижение является одной из первоочередных и актуальных задач любого общества, каждой отрасли, предприятия.
При исчислении себестоимости продукции животноводства обычно выделяют следующие статьи затрат: прямые затраты на оплату труда (включая