Планирование работы скотоводческого предприятия
Группировка затрат по статьям калькуляции или видам расходов отражает целевое назначение расходов и образует структуру себестоимости отдельных продуктов и видов работ. Правильно составленная калькуляция позволяет вести строгий контроль за уровнем затрат, оценивать результаты хозяйствования, выявлять недостатки.
Повышение эффективности производства молока необходимо искать в снижении затрат на производство, для чего рассмотрим следующую таблицу.
Таблица 14
Состав и структура затрат на производство молока в ОАО «Базинское»
| Статьи затрат | 2008 г. | 2009 г. | 2010 г. | Отклонение | ||||
| Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | Тыс. руб. | % | |
| Денежно-материальные затраты всего, тыс. руб. | 11837 | 100 | 17010 | 100 | 19438 | 100 | 7601 | 164,2 |
| в том числе | ||||||||
| - оплата труда с отчислениями, тыс. руб. | 2345 | 19,8 | 3462 | 20,4 | 3920 | 20,2 | 1575 | 0,4 |
| - затраты на корма, тыс. руб. | 7238 | 61,1 | 10059 | 59,1 | 11779 | 60,6 | 4541 | -0,5 |
| - содержание основных средств, тыс. руб. | 1807 | 15,3 | 3080 | 18,1 | 2156 | 11,1 | 349 | -4,2 |
| - прочее | 447 | 3,8 | 409 | 2,9 | 1583 | 8,1 | 1136 | 4,3 |
За анализируемый период денежно-материальные затраты увеличились на 7601 тыс. руб. и в 2010 году составили 19438 тыс. руб.. Затраты на оплату труда в 2008 году составили 2345 тыс. руб., что на 1575 тыс. руб. больше чем в 2010 году. Затраты на корма в 2010 году по сравнению с 2008 годом увеличились на 4541 тыс. руб. и составили 11779 тыс. руб. необходимо отметить, что все корма ОАО «Базинское» собственного производства.
В структуре затрат на производство молока статья кормов занимает наибольший удельный вес – 60,6 % в 2010 году, хотя за анализируемый период они снизились на 0,5%. На содержание основных средств в 2010 году в хозяйстве тратилось 2156 тыс. руб. (11,1%), что на 349 тыс. руб. больше чем в 2008 году. Прочее затраты увеличились на 1136 тыс. руб. и в 2010 году составили 1583 тыс. руб. и занимают наименьший удельный вес в структуре затрат – 8,1%. Хотя в динамике они увечились на 4,3%.
Конечным (важным) результатом производственных показателей является расчет окупаемости произведенной продукции.
Поэтому следующей таблице будет расчет окупаемости производства продукции животноводства в изучаемого хозяйства.
Таблица 15
Расчет окупаемости производства продукции животноводства
в ОАО «Базинское»
|
Виды продукции Годы |
Выручка от реализации | Полная себестоимость, тыс. руб. | Прибыль (убыток) от реализации, тыс. руб. |
Окупаемость производства, в коэффициенте |
||
| всего, тыс. руб. | На 1 ц., руб. | всего, тыс. руб. | На 1 ц., руб. | |||
| 1. Производство и реализация мяса КРС | ||||||
| 2008 | 5670 | 4187,6 | 6094 | 4500,7 | 1169,3 | 0,93 |
| 2009 | 5205 | 4291,01 | 7577 | 5775,1 | -2372 | 0,77 |
| 2010 | 7230 | 4558,64 | 10833 | 6830,4 | -3603 | 0,67 |
| 2. Производство и реализация молока | ||||||
| 2008 | 12733 | 685,9 | 9852 | 530,8 | 2881 | 1,29 |
| 2009 | 17500 | 912,5 | 13396 | 698,25 | 4104 | 1,31 |
| 2010 | 17544 | 962,1 | 14536 | 791,11 | 3008 | 1,21 |
Производство и реализация мяса КРС в хозяйстве не окупаемо, и можно говорить о неоправданности вложенных средств. Кроме того за анализируемый период данный показатель снизился на 0,26 пункта и в 2010 году составил 0,67, что означает на 1 руб. затрат приходится 67 коп. выручки от реализации мяса крупного рогатого скота.
В молочном направлении сложилась положительная тенденция, так как окупаемость превышает единичный рубеж и составляет в 2008 году 1,29. В 2009 году она достигла 1,31, но к 2010 году данный показатель снизился до 1,21, то есть на 0,08 и на 0,1 соответственно по отношению к 2008 году и 2009 году. Это произошло так как темпы роста себестоимости на 1ц. были выше темпов роста выручки на 1ц.: 40,3% и 49,04% соответственно.
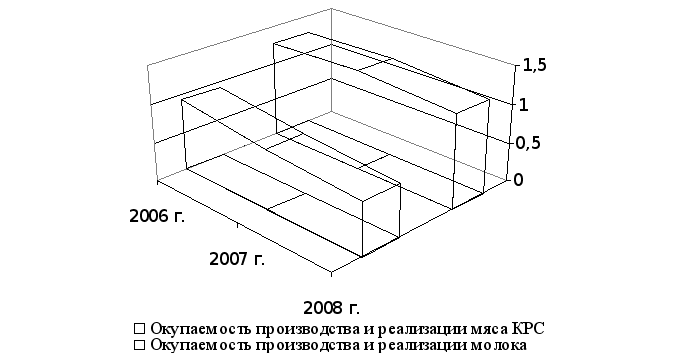
Рис. 9. Динамика окупаемости производства и реализации продукции животноводства ОАО «Базинское»
Главный путь снижения себестоимости продукции – это рост производительности труда. Следовательно, факторы роста производительности труда в тоже время оказывают влияние на себестоимость продукции. Однако рост производительности труда обеспечивает снижение себестоимости продукции лишь в случае, если он сопровождается снижением расходов на оплату труда и материальных затрат в расчете на единицу продукции, или же когда экономия затрат на оплату труда превышает рост расходов на материалы.
Прямой показатель производительности труда – выработка продукции в расчете на единицу затраченного времени или на одного работника. Обратный показатель – трудоемкость производства – количество рабочего времени ,затраченное на единицу продукции .
Таблица 16
Производительность и трудоемкость труда по молоку
в ОАО «Базинское» за 2008 – 2010 гг.
| Показатель | 2008 г. | 2009 г. | 2010 г. | Темп роста, в % |
| Объем производства продукции, в ц. | 20843 | 22451 | 22512 | 108,01 |
| Прямые затраты труда на продукции, тыс. чел. час. | 104000 | 102000 | 93000 | 89,42 |
| Производительность труда, ц. чел. час. | 0,20 | 0,22 | 0,24 | 120 |
| Трудоемкость труда чел. час. ц. | 4,99 | 4,54 | 4,13 | 82,77 |
Производительность по молоку в ОАО «Базинское» в 2010 г. по сравнению с базисным годом увеличилась на 8,01%, что отразилось на снижении трудоемкости молока на 17,23%.
Производительность и трудоемкость труда по мясу в ОАО «Базинское» за 2008 – 2010 гг. рассмотрим в таблице.
Таблица 17
Производительность и трудоемкость труда по мясу
в ОАО «Базинское» за 2008 – 2010 гг.
| Показатель | 2008 г. | 2009 г. | 2010 г. | Темп роста, в % |
| Объем производства продукции, в ц. | 1284 | 1429 | 1668 | 129,9 |
| Прямые затраты труда на продукции, тыс. чел. час. | 80000 | 76000 | 60000 | 75 |
| Производительность труда, ц. чел. час. | 0,02 | 0,02 | 0,03 | 150 |
| Трудоемкость труда чел. час. ц. | 62,31 | 53,18 | 35,97 | 57,7 |
Производительность по мясу в ОАО «Базинское» в 2010 г. по сравнению с базисным годом увеличилась на 50%, что отразилось на снижении трудоемкости молока на 42,3% - положительная динамика, что означает рост механизации отрасли животноводства.
Вся производимая продукция в сельском хозяйстве либо реализуется, либо расходуется на собственные нужды хозяйства.
Задача экономической службы – выявить возможности наиболее рационального использования продукции, увеличения объема продажи ее государству, роста прибыли, правильного распределения денежных доходов и прибыли в интересах укрепления экономики предприятия, улучшения материальных и культурных условий жизни тружеников села.
Таблица 18
Результаты реализации молока в ОАО «Базинское» за 2008 -2010 гг.
| Показатель | 2008 г. | 2009 г. | 2010 г. | отклонение, +/- |
| Валовое производство молока, ц | 20843 | 22451 | 22512 | 1669 |
| Реализовано продукции, ц | 18562 | 19185 | 18235 | -327 |
| Товарность, % | 89,06 | 85,45 | 81,00 | -8,06 |
| Полная себестоимость, тыс. руб. | 9852 | 13396 | 14536 | 4684 |
| Себестоимость 1ц., руб. | 530,76 | 698,25 | 797,15 | 266,39 |
| Цена реализации 1ц., руб. | 685,97 | 912,48 | 962,11 | 276,14 |
| Выручено от реализации, тыс. руб. | 12733 | 17506 | 17544 | 4811 |
| Прибыль (+), убыток(-), тыс. руб. | 2881 | 4110 | 3008 | 127 |
| Рентабельность (убыточность) производства, % | 29,24 | 30,68 | 20,69 | -8,55 |
| Рентабельность (убыточность) продаж, % | 22,63 | 23,48 | 17,13 | -5,5 |
Производство молока имеет тенденцию роста с 20843 ц. в 2008 году до 22512 ц. в 2010 году или производство выросло 1669ц. Процент роста составил 8%. Реализация продукции в базисном году составила 18562 ц., что на 327 ц. или на 1,8% больше отчетного года, то есть в 2010году объем реализации молока составил 18235 ц. Анализируя показатель товарности наблюдаем, что она незначительно уменьшилась и в 2010 году составила 81%, вместо 89,06% в 2008 году, или на 8,06%. Полная себестоимость реализуемого молока возросла с 9852 тыс. руб. до 14356 тыс. руб. или на 4684 тыс. руб., или 47,5%. Рост полной себестоимости реализованной продукции оказался выше роста реализованной продукции, что отрицательно сказалось на себестоимости 1 ц. реализованной продукции, которая повысилась с 530,76 руб. за 1 ц. до 797,15 руб. или 266,39 руб. за 1ц. или на 50,2%. Анализируя выручку от реализации молока наблюдаем тенденцию к росту и в отчетном году она составила 17544 тыс. руб., что на 4811 тыс. руб. больше, чем в базисном году или на 37,78%. С ростом выручки возросла и цена реализации 1ц. с 685,97 руб. за 1 ц. до 962,11 руб., то есть на 40,3%. Сопоставляя рост цены реализации 1 ц. молока с ростом себестоимости реализованной продукции, видим, что цена реализации возросла в отчетном году по сравнению с базисным 40,3%, а себестоимость возросла 50,2%. Это сказалось неблагоприятно на прибыли полученной от реализации молока. В 2008 году было получено прибыли 2881 тыс. руб., а в 2009 году – 4110 тыс. руб., в отчетном году – 3008 тыс. руб. или на 127 тыс. руб. больше чем в 2008 году и меньше на 1102 тыс. руб. чем в 2009 году. Однако рост себестоимости реализованной продукции отрицательно сказался на росте рентабельности производства данной продукции, которая снизилась в отчетном году по сравнению с базисным до 20,69% или 8,55 %. Рентабельность продаж упала до 17,13% по сравнению с 2008 годом – 22,63%
По данным раздела можно говорить, что отрасль животноводства, а именно молочное скотоводство, экономически эффективный вид деятельности. Данная отрасль окупаема, рентабельна и получает прибыль от реализации молока. Уровень товарность достаточно высокий – свыше 80% - положительная тенденция.
На увеличение валовой продукции большое влияние оказывает производительность труда, которая выражает связь между объемом производства и затратами труда. За анализируемый период приобрело положительную динамику такой показатель как производительность и снижение трудоемкости. Эффективность отражает не только повышение производительности труда и снижения себестоимости, но также рост физического объёма сельхозпродукции. В этом и заключается экономическая сущность эффективности сельского хозяйства. Объемы производства увеличились не за счет рота поголовья скота (осталось неизменным), а за счет роста продуктивности животных.
Наибольший удельный вес в структуре себестоимости занимают корма – свыше 60%, так как серьёзные требования предъявляются к организации полноценного кормления, что предопределяет необходимость создания прочной кормовой базы.
IV. МАТЕМАТИЧЕСКОЕ МОДЕЛИРОВАНИЕ ОПТИМИЗАЦИИ СУТОЧНОГО РАЦИОНА КОРМЛЕНИЯ ОАО «БАЗИНСКОЕ»
4.1. Подготовка исходной информации и исходной модели
В ОАО «Базинское» имеется Голштинская порода (голштино-фризы или черно-пестрый скот США и Канады). Представляет большой интерес, так как она используется при совершенствовании всех черно-пестрых пород мира. Черно-пестрый скот США и Канады совершенствовался в основном по обильномолочности и жирномолочности. При выращивании молодняка, кормлении и содержании коров применялась технология, направленная на создание нового, модернизированного, молочного типа скота.
Живая масса коров голштинской породы 670-700 кг, быков 960-1200 кг, причем коровы могут достигать живой массы 1000 кг, быки - 1250 кг. Бычки при рождении имеют живую массу 44-47, телки - 38-42 кг.
Голштины в основном черно-пестрой масти, с черными отметинами разных размеров. Встречаются животные черной масти, с небольшими отметинами на нижней части туловища, конечностях, кисти хвоста и голове. Изредка встречаются животные красно-пестрой масти. Высота в холке у взрослых коров в среднем 144 см, двухлеток -143, быков - 158-160 см. Грудь у коров глубокая (до 86 см), достаточно широкая (до 65 см); задняя часть туловища длинная, прямая и широкая (ширина зада в маклоках составляет 63 см). Высота в холке у телок к 15-месячному возрасту достигает в среднем 123 см, к 18 месяцам - 126 см. Конституция крепкая.
При разведении скота голштинской породы выявлено много рекордисток по удою и количеству молочного жира за лактацию и пожизненной продуктивности.
Наивысший удой за 305 дней лактации при двукратном доении был получен от голштинской породы коровы Бичер Арлинда Эллен в 1983 г. Он равнялся 25248 кг молока жирностью 2,82 %; с общим количеством жира за лактацию 712 кг.
Вымя у голштинских коров в основном имеет ваннообразную и чашевидную форму, характеризуется большой емкостью. Индекс его равен в среднем 45-46 % (колеблется 38,4-61,3 %). За сутки при двукратном доении от коров получают по 60-65 кг молока и более. Максимальная скорость молокоотдачи колеблется в среднем от 3,21 до 3,51 кг в 1 минуту.
В настоящее время основное стада крупного рогатого скота представлено потомками быков производителей трех линий голштинской породы (В. Айдиал, М. Чифтейн, Р. Соверинг). В 2010 году в ОАО «Базинское» было проботированно 854 гол. Все поголовье 100% чистопородное.
В хозяйстве рацион рассчитан по потребности при среднесуточном удое 24 кг и живой массе 535 кг. Каждая корова получает: сено - 4,5кг., сенаж (Вико-овес, люцерна, козлятник) 15кг, силос (кукурузный)- 10 кг., комбикорм - 4 кг. на каждую голову плюс 250 гр. на дойный литр. Комбикорма обогащены микроэлементами, хвоей. Состав комбикорма: овёс-20%, ячмень-50%, пшеница-30%. На 1 тонну комбикорма вносится: соль - 23 кг., жмых - .мясокостная мука - 3 кг. линатрийфосфат - 108 кг., мел - 150 кг., медь - 49 г., углекислый кобальт - 2,5 г., марганец - 257 г., йод натрий - 300 г., дрожжи с вит.Д - 0.90 кг. Скармливается патока из расчёта 0,5-1,0 литр, в зависимости от удоя коровы. Для улучшения поедаемости приобретен «миксер».
Из имеющихся в наличии кормов необходимо составить такой рацион, который по содержанию питательных веществ, соотношению отдельных видов и групп полностью отвечал бы требованиям животных и одновременно был самым дешевым. Наша задача составить оптимальный рацион кормления дойных коров массой 500 кг и продуктивностью 18,20,22 кг в сутки. Существующая продуктивность 16,4 кг в сутки.
В оптимальный рацион могут быть заложены следующие корма:
Х1 – дробленное зерно ячменя, кг – 3,63 руб.;
Х2 – отруби пшеничные, кг – 3,20 руб.;
Х3 – сено люцерны II класса, кг. – 1,34 руб.;
Х4 – сенаж бобовый II класса, кг. – 9,79 руб.;
Х5 – силос кукурузный II класса, кг. – 10,07 руб.;
Х6 – солома ячменная, кг. – 0,36 руб.;
Х7 – витамин А (каротин), г. – 0,89 руб.;
Х8 – ямоний фосфат, кг. – 5,65 руб.;
Х9 – кормовой мел, кг – 7,91 руб.;
 10
– абсолютный
подсчет кормовых
единиц в рационе.
Запишем математические модели.
Выполнение зоотехнических требований:
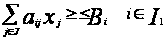
I1 – множество условий или ограничений по зоотехническим требованиям.
Включение минимума и максимума:
Min
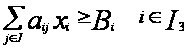
I3 - множество условий или ограничений типа min;
Max
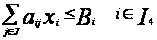
I4 - множество условий или ограничений типа max.
Включение ограничений доли:
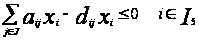
I5 - множество условий или ограничений типа менее;
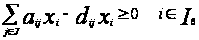
I6 - множество условий или ограничений типа более.
Общий подсчет кормовых единиц:
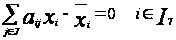
I7 - множество условий или ограничений по подсчету кормовых единиц.
Математическая модель целевой функции имеет вид
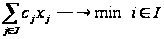
Введем ряд обозначений:
 -стоимость
(себестоимость)
единицы корма
j-го вида;
Xj- искомое количество корма j-го вида, входящего в рацион;
Bi - требуемое по норме количество i-го вида питательного вещества в рационе;
 -
норма содержания
 питательного
вещества в
единице
 вида корма;
j- индекс переменной показывающий порядковый номер вида корма в рационе;
J – множество включенных переменных по вида кормов;
I – множество ограничений (условий) по имеющимся в хозяйстве кормов;
 -
индекс ограничения,
показывающий
порядковый
номер элемента
питания.
Критерием оптимальности является минимальная стоимость рациона.
При составлении оптимального рациона нами учтены минимальные и максимальные требования по группе кормов, а также по процентному соотношению кормов в нутрии групп. Основными переменными являются корма, которые имеются в хозяйстве:
по выполнению кормовых единиц;
удовлетворению по обмену энергии, МДЖ;
обеспечению сухого вещества, кг.;
обеспечению сырого протеина, г.;
удовлетворения перевариваемого протеина, г;
обеспечению клетчатки, г;
получению крахмала, г;
получению сахара, г;
получению кальция, г;
обеспечения фосфора, г;
обеспечение каротина, г;
обеспечение концентратами min, кг;
Обеспечение концентратами max, кг;
удовлетворение грубыми min, кг;
удовлетворение грубыми max, кг;
получение сочных min, кг;
получение сочных max, кг;
получение отрубей в концентратах менее 25%;
Обеспечение сеном грубым более 60%;
общая питательность кормовых единиц.
В практических условиях не всегда выдерживаются требования к кормлению животных, что и определяет низкий уровень использования имеющегося генетического потенциала продуктивности молочного скота.
Обеспеченность кормами молочного скотоводства в сельскохозяйственных предприятиях за последние годы не превышала 62%, не соблюдались баланс кормов и структура рациона (недостаток грубых, сочных кормов и др.). Содержание переваримого протеина в кормах в последние годы не превышает 71% от потребности. За последние годы резко возросла стоимость кормов. Важнейшим направлением снижения себестоимости 1 ц к.ед. и повышения продуктивности коров является использование в рационных кормления животных комбикормов. Расход комбикорма в концентрированных кормах составляет 31%.
Следующим этапом будет определение оптимального рациона кормления с минимальными затратами.
4.2. Экономическая эффективность оптимизации рациона
кормления ОАО «Базинское»
Организация кормопроизводства экономико-математическими методами позволяет повысить продуктивность животных, улучшить качество продукции и сократить сроки окупаемости инвестиций, направляемых в животноводство и кормопроизводство. Перевод животноводства на интенсивную основу требует внедрения прогрессивных методов кормопроизводства, создания надежной и сбалансированной кормовой базы, правильного кормления животных. Высокий уровень организации кормления сбалансированными рационами снижает затраты кормов на единицу продукции в 1,5-2 раза в сравнении с несбалансированными рационами. После решения оптимизированных моделей, результаты которых представлены в приложения №2,3,4, выявлено, что наименьшая себестоимость проявляется в продуктивности 18 кг в сутки, информация о данной модели представлена в приложении №5.
Потребность в кормах планируется в центнерах кормовых единиц, сбалансированных по протеину, сахарам, витаминам. При этом должна быть обоснована структура кормовой базы, т.е. удельный вес отдельных групп (видов) кормов в общем их количестве.
В оптимальный рацион кормления ОАО «Базинское» вошли следующие корма, представленные в следующей таблице.
Таблица 19
Структура и себестоимость оптимального рациона ОАО «Базинское»
| Вид корма | Суточная доза, кг. | Кормовые единицы, кг. | Структура к.е, % | Себестоимость, руб. | Структура себестоимости, % |
| Дробленное зерно ячменя | 5,1 | 5,61 | 38,5 | 18,52 | 38,86 |
| Отруби пшеничные | 0,89 | 0,61 | 4,2 | 0,29 | 0,61 |
| Сено люцерны II класса | 6,68 | 3,27 | 22,4 | 8,96 | 18,8 |
| Сенаж бобовый II класса | 3,32 | 1,06 | 7,3 | 3,25 | 6,82 |
| Силос кукурузный II класса | 15,54 | 4,04 | 27,7 | 15,67 | 32,88 |
| Витамин А (каротин) | 0,29 | - | - | 0,26 | 0,55 |
| Ямоний фосфат | 0,12 | - | - | 0,71 | 1,49 |
| Итого | 31,94 | 14,59 | 100 | 47,65 | 100 |
Наибольший удельный вес в структуре кормовых единиц занимает дробленное зерно ячменя – 38,5%. На втором и третьем месте стоят силос кукурузный II класса и сено люцерны II класса– 27,7% и 22,4% соответственно. Сенаж бобовый II класс и отруби пшеничные составляют 7,3% и 4,2% соответственно. Витамин А (каратин) и ямоний фосфат не имеет кормовые единиц.
Наибольший удельный вес в структуре себестоимости занимает дробленное зерно ячменя – 38,86% (18,52 руб.). Силос кукурузный занимает второе место – 32,88% (15,67 руб.). Третье место у сена люцерны - 18,8 % (8,96 руб.) Наименьший удельный вес у витамина А – 0,55% (0,26 руб.).
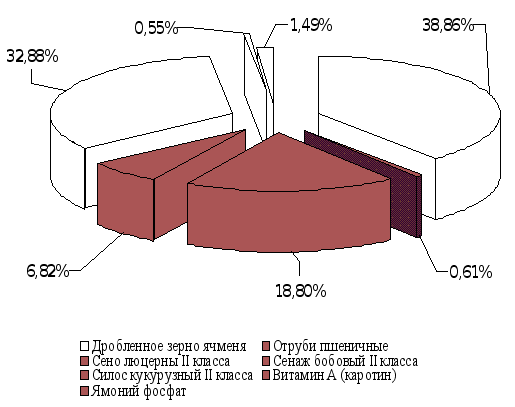
Рис.10. Структура себестоимости оптимального рациона ОАО «Базинское»
Проведем сравнительную экономическую характеристику оптимизированных рационов в таблице 20.
При затратах 10574,1 руб. на корма в год на 1 голову ОАО «Базинское» имеет 5002,7 кг годовой продуктивности. Хотя при оптимальном рационе, составленный с помощью экономико-математической модели симплексным методом, хозяйство могло получить годовую продуктивность в размере 6100 кг при затратах на корма 10900,68 руб., то есть на 326,58 руб. меньше существующего в хозяйстве. При данных затратах на корма суточный удой может составлять 20 кг, то есть на 3,6 кг больше существующей продуктивности.
Таблица 20
Сравнительная экономическая эффективность оптимизированных
рационов ОАО «Базинское»
| Показатель | 2010 г. | Проект | Отклонение, +/- | ||
| 18 кг | 20 кг | 22 кг | |||
| Стоимость рациона в стойловый период, руб. в день | 54,7 | 45,65 | 53,82 | ||
| Стоимость рациона в пастбищный период, руб. в день | 5,47 | 4,77 | 5,38 | ||
| Годовая продуктивность, кг | 5002,7 | 5490 | 6100 | 6710 | 1097,3 |
| Затраты на корма в стойловый период, руб. в день | 11648,45 | 10173,28 | 11490,58 | ||
| Затраты на корма в пастбищный период, руб. в день | 834,2 | 727,4 | 820,5 | ||
| Затраты на корма в год, руб. | 10574,1 | 12512,65 | 10900,68 | 12311,08 | 326,58 |
| Структура себестоимости молока, %: | 100 | 100 | 100 | 100 | - |
| - затраты на корма | 60,6 | 60,6 | 60,6 | 60,6 | - |
| - прочие затраты | 39,4 | 39,4 | 39,4 | 39,4 | - |
| Себестоимость 1 ц. молока, руб. | 775,1 | 533,3 | 484,1 | 488,9 | -291 |
| Структура себестоимости 1 ц. молока, руб.: | |||||
| - затраты на корма | 469,7 | 227,9 | 178,7 | 166,9 | -291 |
| - прочие затраты | 305,4 | 305,4 | 305,4 | 305,4 | - |
| Затраты на корма на 1 ц молока | 469,7 | 227,9 | 178,7 | 166,9 | -291 |
| Затраты на реализацию 1 ц., руб. | -22 | -22 | -22 | -22 | - |
| Полная себестоимость 1 ц., руб. | 797,1 | 511,3 | 462,1 | 466,9 | -335 |
| Цена реализации 1 ц., руб. | 962,1 | 962,1 | 962,1 | 962,1 | - |
| Прибыль (убыток) на 1 ц., руб. | 165 | 450,8 | 500 | 495,2 | 335 |
| Рентабельность (убыточность) производства), % | 21,3 | 84,5 | 103,3 | 101,3 | 82 |
| Рентабельность (убыточность) продаж, % | 20,7 | 88,2 | 108,2 | 106,1 | 87,5 |
| Поголовье, гол. | 450 | 450 | 450 | 450 | - |
| Валовое производство молока, ц. | 22512 | 24705 | 27450 | 30195 | 4938 |
| Товарность молока, % | 81 | 81 | 81 | 81 | - |
| Реализовано молока, ц. | 18235 | 20011,05 | 22234,5 | 24457,95 | 3999,5 |
| Прибыль (убыток) всего, тыс. руб. | 3008,8 | 9020,98 | 11117,25 | 12121,36 | 8108,45 |
Полная себестоимость 1 ц ОАО «Базинское» составляет 797,1 руб., при оптимальном рационе она составляет 462,1 руб., то есть на 335 руб. меньше существующей себестоимости.
Прибыль на 1ц. от реализации молока в хозяйстве составляет 165 руб., хотя могло бы получить на 335 руб. больше, то есть 500 руб. При данном уровне прибыли и затратах хозяйство получает рентабельность производства в размере 21,3% и рентабельность продаж в размере 20,7%. При оптимальном рационе хозяйство может получить 103,3% рентабельности производства и 108,2 % рентабельности производства.
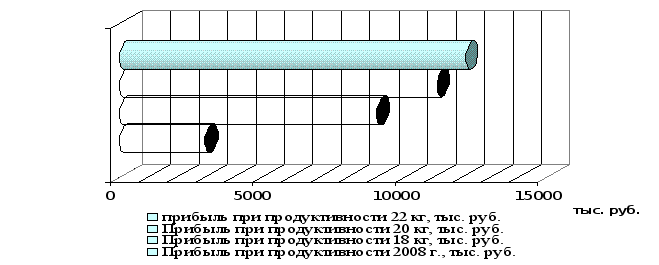
Рис. 11. Сравнение прибыли при различных уровнях продуктивности
При существующем уровне товарности в 81% хозяйство реализовало в 2010 году 18235 ц молока и получило прибыль от его реализации в размере 3008,8 тыс. руб. Хотя могло реализовать 22235,5 ц и получить прибыли в размере 11117,25 тыс. руб., то есть недополучило прибыли в размере 8108,45 тыс. руб.
Таким образом, ОАО «Базинское» могло бы сэкономить на кормах на 1 голову на сумму 326,58 руб. и получить прибыли всего на 8108,45 тыс. руб. больше при оптимальном рационе кормления животных.
Если увеличить содержание в рационе кормовых единиц на 1 кг, то рацион подорожает на 5,04 руб., если увеличить обмен энергии на 1 МДЖ, рацион подорожает на 0,33 руб., так же если увеличит содержание фосфора на 1 г , рацион подорожает на 0,02 руб., на себестоимость рациона может повлиять увеличения на 1мг содержание каратина на 0,001 руб. Зато увеличение содержание концентратов на 1 кг приведет к снижению себестоимости рациона на 2,20 руб., а также на 0,23 руб., если увеличить содержание рациона увеличить на 1 кг грубых кормов.
Заключение
Состояние дел в животноводстве в настоящее время оставляет желать лучшего. Поголовье животных из года в год уменьшается. Связано все это с тяжелым положением дел в сельском хозяйстве, с низкими ценами на продукцию сельского хозяйства. Хозяйству необходимо осваивать новые рынки сбыта своей продукции, чтобы получать максимальную прибыль.
Нужно повышать продуктивность коров. Повышение продуктивности всегда связано с наличием кормов хорошего качества обеспечением биологически полноценного кормления. Необходимо повышать качество даваемого корма, так как кормовая база многих хозяйств пока не удовлетворяет предъявляемым к ней требованиям, хотя и покрывает потребность сельскохозяйственных животных в питательных веществах в целом, однако баланс остается не выровненным.
Рассмотренные теоретические аспекты говорят о необходимости грамотного применения экономико-математических моделей, которые позволят сбалансировать кормовой рацион получить наивысшую продуктивность животных с наименьшими затратами.