Анализ деятельности СПК "Марьянский"
- утверждение устава кооператива, внесение в него изменений;
- определение основных направлений деятельности кооператива;
- прием в члены кооператива и исключение из членов кооператива;
- установление размера паевого взноса, размеров и порядка образования фондов кооператива; определение направлений их использования;
- образование наблюдательного совета и прекращение полномочий его членов, а также образование и прекращение исполнительных органов кооператива, если это право по уставу кооператива не передано его наблюдательному совету;
- избрание ревизионной комиссии (ревизора) кооператива, прекращение полномочий ее членов;
- утверждение годовых отчетов и бухгалтерских балансов, заключений ревизионной комиссии (ревизора) кооператива, аудитора;
- распределение прибыли и убытков кооператива;
- принятие решений о реорганизации и ликвидации кооператива;
- создание и ликвидация филиалов и представительств кооператива, утверждение положений о них;
- решение вопросов об участии кооператива в хозяйственных товариществах и обществах, а также о вступлении кооператива в союзы (ассоциации).
Уставом кооператива к исключительной компетенции собрания относятся и некоторые другие вопросы его деятельности, в частности: утверждение аудитора СПК "Марьянский", порядок ведения собрания, образование его счетной комиссии; заключение кооперативом крупных сделок и сделок, в совершении которых имеется заинтересованность; утверждение счета прибылей и убытков кооператива; уменьшение размера паевого фонда и пр. Кооператив самостоятельно определяет формы и системы оплаты труда членов кооператива и его наемных работников. Оплата труда в кооперативе может производиться в денежной и (или) натуральной формах на основании положения об оплате труда, разрабатываемого непосредственно кооперативом. Кроме того, члены кооператива, принимающие личное трудовое участие в его деятельности, подлежат социальному и обязательному медицинскому страхованию и социальному обеспечению наряду с наемными работниками кооператива.8
Время работы в кооперативе включается в трудовой стаж. Основным документом о трудовой деятельности члена кооператива является трудовая книжка. Резюмируя вышеизложенное, отметим, что законодательство Российской Федерации создаёт благоприятные правовые условия для организации и функционирования сельскохозяйственных производственных кооперативов, позволяющие хозяйствующим субъектам реализовывать своё конституционное право на предпринимательскую деятельность и получение прибыли.
3. Анализ финансового состояние предприятия
Финансовое состояние предприятия – это экономическая категория, отражающая финансовые отношения субъект рынка и его способность финансировать свою деятельность по состоянию на определенную дату.
В процессе снабженческой, производственной, сбытовой и финансовой деятельности происходит непрерывный процесс кругооборота капитала, изменяющаяся структура средств и источников их формирование, потребности в финансовых ресурсах и, как следствие, - финансовое состояние предприятия.
Финансовое состояние может быть устойчивым, неустойчивым и кризисным. Способность предприятия своевременно финансировать свою деятельность на расширенной основе, переносить непредвиденные потрясения и поддерживать свою деятельность в неблагоприятных обстоятельствах свидетельствует о его хорошей финансовом состояние и наоборот.
Чтобы выжить в условиях рыночной экономике и не допустить банкротства предприятия, нужно хорошо знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую заемную. Следует знать и такие понятия рыночной экономики как деловая активность, ликвидность, платежеспособность, кредитоспособность предприятия, порог рентабельности, запас финансовой устойчивости, степень риска, эффект финансового рычага и др., а так же методику их анализа.
Основные задачи анализа:
Своевременное выявления и устранение недостатков в финансовой деятельности и поиски резервов улучше6ния финансового состояния предприятия и его платежеспособность.
Прогнозирование возможных финансовых результатов и разработка моделей финансового состояния при разнообразных вариантах использование ресурсов.
Разработка конкретных мероприятий, направленных более эффективное использование финансовых ресурсов и укрепление финансового состояния предприятия.
Существует несколько видов анализа:
Внутренний анализ проводится службами предприятия и его результаты используются для планирования, контроля и прогнозирование ФСП.
Внешний анализ осуществляется инвесторами, поставщиками органами на основе публикуемой отчетности.
3.1 Экспресс – анализ финансового состояния предприятия
Экспресс – анализ состоит в обработке небольшого количества существенных и легко определяемых показателей и их мониторинге. Он выполняется менеджером – при обновлении контрактов на поставку партии товаров, банками – при заключении кредитных договоров, профессиональным участникам рынка ценных бумаг – при заключении сделок. Его принимают для поиска финансового состояния фирмы по результатам работы за месяц или квартал.
Отбор показателей для экспресс – анализа всегда субъективен. Какие – либо стандарты здесь отсутствуют.
Важнейший элемент анализа – учет информации в данном примере не имеет принципиального значения в виду отсутствия горизонтальных сравнений. Коррекция отчетных данных на нетто - результаты осуществляются при формировании расчетных формул.
Основные показатели экспресс - диагностики финансово - хозяйственной деятельности СПК "Марьянский" отражены в таблице 1:
Доля основных средств в активах осталась без изменений (50 % в 2005 г. и 50 % в 2007 г.). Доля дебиторской задолженности в активах весьма мала, однако она увеличилась с 2 % в 2005 г. до 4 % в 2007 г. Незначительно увеличился удельный вес собственных средств в активах предприятия (51 % в 2005 г. и 52 % в 2007 г.), собственные средства превышают заемные.
Таблица 1 – Экспресс анализ финансового состояния СПК "Марьянский"
| Направление анализа | Показатели | Расчет, формулы и информационное обеспечение | Годы | ||
| 2005 | 2006 | 2007 | |||
| 1. Оценка экономического потенциала фирмы | |||||
| 1.1 Оценка имущественного состояния производственного кооператива |
1. Доля основных средств в активах 2. Доля дебиторской задолженности в активах 3. Износ основных средств |
Отношение основных средств к активам Отношение суммы дебиторской задолженности к активам Отношение суммы износа восстановительной стоимости активов |
0,5 0,02 2,3 |
0,44 0,04 Нет амортизации |
0,50 0,04 Нет амор |
| 1.2 Оценка финансового положения производственного кооператива |
1. Доля собственных средств в активах 2. Оснащенность собственными оборотными средствами 3. Общий коэффициент покрытия |
Отношение суммы источников собственных средств к сумме активов Отношение собственных оборотных средств к общей сумме оборотных средств Отношение текущих активов к текущим пассивам |
0,51 0,96 1,4 |
0,50 0,99 1,03 |
0,52 0,89 2,4 |
| 1.3 Внешние показатели рентабельности |
1. Убытки 2. Просроченные ссуда и займы 3. Просроченная кредиторская задолженность |
Сумма убытков к активам Ссуды и займы, непогашенные в срок Сумма просроченной кредиторской задолженности |
-0,3 - - |
-0,4 - - |
-0,3 - - |
| 2. Оценка результативности финансово – хозяйственно деятельности | |||||
| 2.1 Динамика развития производственного кооператива | 1. Срав. роста активов объемов, продаж, прибыли рассчитывается без учета инфляции |
а)активы ТА = (А1 – А0)/А0 б)выручка ТВ = (В1 – В0)/В0 в)прибыль ТП = (П1 – П0)/П0 |
0,08 0,003 1,9 |
-0,19 0,34 -1,57 |
0,04 -0,06 -0,35 |
| 2. Изменение оценок состояния по коэффициентам |
а) изменение доли собственных средств в активах dсс/аН - dсс/аК где dсс – доля собственных средств в активах на начало "Н" и конец "К" планового периода б) рост обеспеченности собственным оборотным капиталом. Изменение доли собственных средств (dсоб) в сумме оборотных средств в сумме оборотных средств в) изменение общего коэфициента покрытия |
- - - |
-0,01 0,03 -0,37 |
0,02 -0,1 1,37 |
|
| 2.2 Эффективность использования экономического потенциала |
1. Рентабельность продаж 2. Рентабельность активов 3. Рентабельность собственного капитала |
Отношение прибыли к выручке Отношение прибыли к активам Отношение прибыли к собственному капиталу |
-0,17 -0,09 -0,17 |
0,05 0,05 0,09 |
0,04 0,03 0,06 |
В 2005 г. потребность в оборотных средствах производственный кооператив покрывало собственными оборотными средствами на 96 %, а в 2007 г. всего лишь на 89 %.
Общий коэффициент покрытия краткосрочных обязательств показывает, что с учетом запасов и затрат у предприятия достаточно ликвидных средств для выполнения краткосрочных обязательств. Но отрицательно характеризует финансовое состояние производственного кооператива то, что на конец отчетного года у кооператива имеются убытки.
Динамика развития производственного кооператива показывает, что такие показатели, как активы, выручка и прибыль в отчетном году значительно снизились. Активы снизились на 4 %. Выручка варьирует в разрезе лет, но в отчетном году она снизилась на 6 %. Намного снизилась прибыль в 2007 г., если в 2005 г. ее показатель доходил до 190 %. то в 2007 г. этот показатель снизился до 35 %.
Рентабельность продаж увеличилась на 21 % и составила в отчетном году 4 %. Рентабельность активов по сравнению с 2005 г. в 2007 г. заметно увеличилась на 12 % (с -9 % до 3 %). Рентабельность собственного капитала также увеличилась на 23 % и в отчетном году составляет 6 %.
3.2 Анализ структуры актива
Актив баланса9 содержит сведения о размещении капитала, имеющегося в распоряжении предприятия, т.е. о вложении его в конкретное имущество и материальные ценности, о расходах предприятия на производство и реализацию продукции и об остатках свободной денежной наличности каждому виду размещенного капитала соответствует отдельная статья баланса.
В процессе анализа активов предприятия в первую очередь следует изучить изменение в их составе и структуре и дать им оценку (таблица 2).
По сведениям, представленным в балансе, можно видеть, какие изменения произошли в активах предприятия, какую часть составляет недвижимость предприятия, а какую оборотные средства.
В анализ структуры актива баланса мы включим внеоборотные и оборотные активы. К внеоборотным активам относят: нематериальные активы; основные средства; незавершенные капитальные вложения; затраты по формированию основного стада; стоимость оборудования, требующего монтажа и предназначенного для установки; доходные вложения в материальные ценности, долгосрочные финансовые вложения.
К оборотным активам относят: средства, функционирующие в сфере производства и включают производственные запасы, незавершенное производство, расходы будущих периодов.
Проанализировав данные таблицы 2 можно сделать вывод о том, что активы СПК "Марьянский" в целом снизились на 26326 тыс.руб., что составляет 3,9 %. Данное изменение обусловлено тем, что оборотные активы в 2007 г. по сравнению с 2005 г. уменьшились на 9256 тыс.руб. или 6,4 %. Из этого следует, что оборотные активы растут медленнее, чем внеоборотные активы, это показывает коэффициент соотношения оборотных и внеоборотных активов, равный 1,9. При этом произошло и уменьшение внеоборотных активов в сравнении с предшествующими годами на 17070 тыс.руб., что составляет 2,5 %. Так же произошло снижение удельного веса оборотных активов на 4,7 %. Это привело к увеличению удельного веса внеоборотных активов на 4,7 %
Таблица 2 – Анализ структуры актива баланса
| Показатель | 2005 | 2006 | 2007 | Изменения | |||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | абсолют-ное | уд. вес | % | |
| 1. Внеоборотные ктивы | 88136 | 51,8 | 60947 | 44,1 | 71066 | 49,3 | -17070 | 4,7 | -2,5 |
| 2. Оборотные активы | 82082 | 48,2 | 77210 | 55,9 | 72826 | 50,6 | -9256 | -4,7 | -6,4 |
| Итого активов | 170218 | 100 | 138157 | 100 | 143892 | 100 | -26326 | - | -3,9 |
| Коэф. соотношения оборот-ных и внеоборотных активов | 0,93 | 1,27 | 1,02 | -0,22 | -0,09 | ||||
3.3 Анализ структуры пассива
Сведения, которые приводятся в пассиве баланса, позволяют определить какие изменении произошли в структуре собственного и заемного капитала, сколько привлечено в оборот предприятия долго – и краткосрочных заемных средств. То есть пассив показывает, откуда взялись средства, кому обязано за них предприятие.
Важными показателями характеризующими рыночную устойчивость предприятия являются: коэффициент финансовой автономии и коэффициент соотношения заемного и собственного капитала.
В соответствии с концепцией бухгалтерского учета в рыночной экономике России собственный капитал представляет собой вложения собственников и прибыль, накопленную за все время деятельности организации При определении финансового положения организации величина капитала рассчитывается как разница между активами и обязательствами.
Основными составляющими капитала СПК "Марьянский" являются:
- паевой фонд;
- резервный капитал;
- добавочный капитал;
- нереспределенная прибыль (непокрытый убыток).
Паевой фонд – совокупность паевых взносов членов производственного кооператива для совместного ведения предпринимательской деятельности, а также приобретенного и созданного в процессе деятельности. Формирование паевого фонда отражается записью по кредиту счета 80 "Уставный капитал" и дебету счетов учета денежных средств и другого имущества, внесенного в паевой фонд. Прибыль кооператива распределяют в соответствии с уставом СПК "Марьянский". Часть ее направляют в паевой фонд, другую часть распределяют между членами кооператива пропорционально их паевым взносам.
Резервный капитал образуется за счет чистой прибыли, он имеет строго целевое назначение. В балансе отражается по соответствующей статье и включает резервный фонд, образованный в соответствии с учредительными документами.
Для обобщения информации о состоянии и движении резервного капитала предназначен пассивный счет 82 "Резерный капитал". Отчисления в резервный фонд отражаются по кредиту счета, а использование фонда – по его дебету. Резервный фонд независимо от организационно – правовой формы организации формируются за счет чистой прибыли (не менее 5 %).
Добавочный капитал – это источники увеличения стоимости имущества СПК "Марьянский". Для обобщения информации о добавочном капитале используется счет 83 "Добавочный капитал".
Формирование добавочного капитала осуществляется за счет:
- увеличения стоимости основных средств в результате переоценки;
- эмиссионного дохода;
- направления в него части чистой прибыли;
- присоединения к добавочному капиталу суммы использованных целевых инвестиционных средств.
Нераспределенная прибыль – это часть чистой прибыли, которая не была распределена между участниками и осталась в распоряжении СПК "Марьянский". Для обобщения информации о наличии и движении сумм нераспределенной прибыли или непокрытого убытка предназначен счет 84 "Нераспределенная прибыль (непокрытый убыток)".
В процессе производственно – хозяйственной деятельности у многих организаций возникает потребность в дополнительных финансовых средствах для обеспечения своих планов и проектов, удовлетворяемая потеем получения кредитов и займов.
Рассмотрев данные таблицы 3 можно сделать вывод о том, что в 2007 г. пассив баланса отрицательный и равен 26326 тыс.руб. Это обусловлено снижением заемных средств, а именно краткосрочных заемных средств на 38435 тыс.руб. или 19,8 %. При этом собственный капитал так же снизился на 10681 тыс.руб. и это составляет 1,9 %. В 2007 г. доля заемных средств несколько ниже доли собственных средств, об том говорит коэффициент соотношения заемного и собственного капитала, который составляет -0,07. Структура пассива баланса не достаточно стабильная и в динамике постепенно меняется, в основном за счет долгосрочных заемных средств.
Таблица 3 – Анализ пассива баланса
| Показатель | Годы | Изменения | |||||||
| 2005 | 2006 | 2007 | |||||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | абсолютное | уд. вес | % | |
| 1. Собственный капитал | 86649 | 50,9 | 69562 | 50,4 | 75968 | 52,8 | -10681 | 9,15 | 1,9 |
|
2. Заемные средства -долгосрочные -краткосрочные |
19120 64449 |
11,2 37,9 |
9298 59267 |
6,7 42,9 |
41910 26014 |
29,1 18,1 |
22790 -38435 |
16,21 -23,3 |
17,9 -19,8 |
| Итого пассива | 170218 | 100 | 138127 | 100 | 143892 | 100 | -26326 | 2,06 | - |
| Коэффициент финансовой автономии | 0,51 | 0,50 | 0,53 | -0,02 | |||||
| Коэффициент соотношения заемного и собственного капитала | 0,96 | 0,99 | 0,89 | -0,07 | |||||
Анализ абсолютных показателей финансовой устойчивости
Финансовая устойчивость - это налог состояния финансовых ресурсов, их распределения и использования, которое обеспечивает развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях разумного экономического риска.
Источники формирования характеризуются тремя основными пользователями, которые можно определить
Наличие собственных оборонных средств;
Наличие собственных и долгосрочных заемных источников;
Общая величина основных источников формирование запасов и затрат;
Трем показателям наличие источников запасов соответствующим три варианте обеспеченности запасов источников формирования
Изменение (+) и недостаток (-) собственных оборонных средств (±Фс);
Изменение (+) и недостаток (-) собственных и долгосрочных источников формирования запасов (±Фд);
Изменение (+) и недостаток (-) общей величины основных источников формирования запасов (±Фо).
Таблица 4 - Анализ абсолютных показателей финансовой устойчивости
| Показатели | Годы | Изменения, тыс.руб. | ||
| 2005 | 2006 | 2007 | ||
| 1. Собственный капитал, тыс.руб. | 86649 | 69562 | 75968 | -10681 |
| 2. Внеоборотные активы, тыс.руб. | 88136 | 60947 | 71066 | -17070 |
| 3. Наличие собственных. оборотных средств, тыс.руб. | -1487 | 8615 | 4902 | 6389 |
| 4. Долгосрочные пассивы, тыс.руб. | 19120 | 9298 | 41910 | 22790 |
| 5. Наличие долгосрочных источников формирования запасов, тыс.руб. | 17633 | 17913 | 46812 | 29179 |
| 6. Краткосрочные кредиты и заемные средства, тыс.руб. | 42500 | 35300 | - | -42500 |
| 7. Общая величина основных источников запасов, тыс.руб. | 60133 | 53213 | 46812 | -13321 |
| 8. Общая величина запасов, тыс.руб. | 77689 | 71054 | 66162 | -11527 |
| 9. Изменение и недостаток собств. оборотных средств, тыс.руб. | -79176 | -62439 | -61260 | 17916 |
| 10. Изменение или недостаток долгосрочных источников формирования запасов, тыс.руб. | -60056 | -53141 | -19350 | 40706 |
| 11. Изменение или недостаток общей величины основных источников формирования запасов, тыс.руб. | -17556 | -17841 | -19350 | -1794 |
| Тип финансовой устойчивости | (0;1;0) | (0;0;0) | (0;1;0) | Х |
1. ±Фс = СОС – ЗЗ,
где СОС - собственные оборотные средства,
ЗЗ – запасы и затраты.
2. ±Фд = КФ – ЗЗ,
где КФ – функционирующий капитал.
3. ±Фо = ВИ – ЗЗ,
где ВИ – общая величина источников.
Пользуясь этими формулами, можно выделить четыре типа финансовых ситуаций:
1) абсолютную устойчивость финансового состояния при следующих условиях:
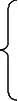
±Фс ≥0
±Фд ≥0
±Фо ≥0
Трехмерный показатель ситуации S (1;1;1)
2) нормальная устойчивость финансового состояния:
±Фс
<0
±Фд ≥0
±Фо ≥0
Трехмерный показатель ситуации S (0;1;1)
3) неустойчивое финансовое состояние:
±Фс
<0
±Фд <0
±Фо ≥0
Трехмерный показатель ситуации S (0;0;1)
4) кризисное финансовое состояние:
±Фс
<0
±Фд <0
±Фо <0
Трехмерный показатель ситуации S (0;0;0)
Предприятие в 2007 году имеет неустойчивое финансовое состояение, не отличимое от 2005 года. Что говорит о том, что предприятие не платежеспособно. В 2005 году СПК "Марьянский" имело кризисное финансовое положение.
Таблица 5 - Исходная информация для расчета относительных показателей финансовой устойчивости
| Показатели | Годы | Изменение, тыс. руб. | Темпы роста, % | ||
| 2005 | 2006 | 2007 | |||
| 1. Имущество предприятия | 170218 | 138157 | 143892 | -26326 | 84,5 |
| 2. Собственный капитал | 86649 | 69562 | 75968 | -10681 | 87,7 |
| 3. Заемный капитал всего | 83569 | 68565 | 67924 | -15645 | 81,3 |
| 3.1Долгосрочные кредиты и займы | 19120 | 9298 | 41910 | 22790 | 219,1 |
|
3.2 Краткосрочные кредиты и займы в том числе - кредиторская задолженность |
64449 21949 |
59267 23997 |
26014 26014 |
-35435 4065 |
45,02 118,5 |
| 4. Внеоборотные активы | 88136 | 60947 | 71066 | -17070 | 80,6 |
| 4.1Основные средства | 88025 | 60836 | 70865 | -17160 | 80,5 |
| 5. Собственный оборотный капитал | -1487 | 8615 | 4902 | 6389 | 329,7 |
| 6. Оборотные активы всего | 82082 | 77210 | 72826 | -9256 | 88,7 |
| 6.1 Запасы | 76147 | 71054 | 66162 | -9985 | 86,9 |
| 6.1.1 Производительные запасы | 17029 | 21177 | 16975 | -54 | 99,7 |
| 6.1.2 Затраты в незавершен-ном производстве | 59118 | 49877 | 49187 | -9931 | 83,2 |
| 6.2 Дебиторская задолженность | 3907 | 5249 | 6091 | 2184 | 155,9 |
| 6.3 Денежные средства | 78 | 350 | 16 | -62 | 20,5 |
| 6.4 Прочие оборотные активы | 408 | 557 | 557 | 149 | 136,5 |
| 6.5 НДС | 1542 | - | - | -1542 | - |
| 7. Чистые оборотные активы | 17633 | 17943 | 46812 | 29179 | 265,5 |
Проанализировав относительные показатели финансовой устойчивости, представленные в таблице 5 можно сделать вывод, что имущество СПК "Марьянский" в 2007 г. по сравнению с 2005 г. снизилось на 26326 тыс.руб. или 84,5 %. Собственный капитал уменьшился на 10681 тыс.руб., что составляет 87,7 %. Внеоборотные активы так же снизились на 17070 тыс.руб. или 87,7 %. Это способствовало увеличению собственного оборотного капитала на 6389 тыс.руб. или 329,7 %. Заемный капитал уменьшился на 15645 тыс.руб., что составляет 81,3 %., это связанно за счет снижения краткосрочных кредитов и займов на 35435 тыс.руб., или 45, 02 %. В структуре заемного капитала долгосрочные кредиты и займы и кредиторская задолженность увеличились, соответственно на 22790 тыс.руб. и 4065 тыс.руб. или 219,1 % и 118,5 %. Оборотные активы в отчетном 2007 г. снизились на 9256 тыс.руб., что составляет 88,7 %. Что произошло за счет: снижения запасов на 9985 тыс.руб. или 86,9 %; снижения затрат в незавершенном производстве на 9931 тыс.руб. или 83,2 %, а так же за счет снижения денежных средств на 62 тыс.руб. или 20,5 %. Дебиторская задолженность с структуре оборотных активов увеличилась до 2184 тыс.руб., что составляет 155,9 %. Основные средства в 2007 г. по сравнению с предшествующими двумя годами снизились на 17160 тыс.руб. или 80,5 %. А чистые денежные активы возросли на 29179 тыс.руб., т.е. на 265,5 %. Целесообразно будет выделить и проанализировать состав и структуру оборотных средств:
Таблица 6 – Состав и структура оборотных средств
| Показатели | На начало 2007 г. | На конец 2007 г. | Абсолютное отклонение | Темпы роста, % | ||
| тыс.руб. | % | тыс.руб. | % | |||
| 1. Запасы | 76147 | 95,0 | 66162 | 91,5 | -9985 | 86,9 |
| 2. Дебиторская задолженность | 3907 | 4,9 | 6091 | 8,4 | 2184 | 155,9 |
| 3. Денежные средства | 78 | 0,1 | 16 | 0,02 | -62 | 20,5 |
| Итого | 80132 | 100 | 72269 | 100 | -7863 | 90,2 |
Из данных таблицы 6 видно, что в 2007 г. оборотные средства СПК "Марьянский" снизились на 7863 тыс.руб., что составляет 90,2 %. данное изменение обусловлено уменьшением денежных средств на 62 тыс.руб. или 20,5 %. При этом происходит значительное уменьшение оборотных средств за счет сокращения запасов на 9985 тыс.руб., что составляет 86,9 %. Структура оборотных средств нестабильна, так как денежные средства на начало 2007 г. составляли 0,1 %, а на конец 2007 г. всего 0,02 %.
В целом исходя из существующих стандартных показателей структуры оборотных средств, при которой предприятие является ликвидным и где запасы должны составлять 67 %, дебиторская задолженность 27 % и денежные средства 6 % можно сделать вывод, в СПК "Марьянский" нарушена ликвидность, другими словами предприятие не обладает достаточным наличием оборотных средств в размере, теоретически достаточном для погашения краткосрочных обязательств хотя бы и с нарушением сроков погашения, предусмотренных контрактами.
3.5 Анализ относительных показателей финансовой устойчивости
Для анализа финансовой устойчивости предприятия большое значение имеет относительные показатели – коэффициенты, определяющие состояние основные и оборотных средств, степень финансовой независимости. Коэффициенты отчетного периода сравнивающегося с нормативными, с коэффициентами аналогичного предприятия. В результате реальное финансовое положение предприятия, слабые и сильные его стороны.
В современных условиях, когда хозяйственная деятельность может осуществляться не только за счет собственных средств, но и за счет заемных, важна такая характеристика, как финансовая независимость (таблица 6).
К относительным показателям финансовой устойчивости относится:
1. Коэффициент автономии;
2. Коэффициент соотношение заемных и собственных средств;
3. Коэффициент соотношения долгосрочной задолженности и собственного капитала;
4. Индекс постоянного актива;
6. Коэффициент маневренности;
7. Коэффициент обеспеченности оборота активности собственного капитала;
8. Коэффициент обеспеченности запасов собственным капиталом;
9. Коэффициент соотношения мобильных и мобилизированных средств;
10. Коэффициент имущества производственного назначения;
11. Коэффициент стойкости основных средств в имуществе;
12. Коэффициент стойкости материальных оборотных средств в имуществе;
13. Коэффициент прогноза банкротства.
Анализ относительных показателей финансовой устойчивости СПК "Марьянский" показал (таблица 7), что в норме находятся такие показатели, как коэффициент автономии и коэффициент имущества производственного назначения. Это говорит о том, что производственный кооператив располагает достаточным наличием собственного капитала и внеоборотными активами. Коэффициент соотношения заемного и собственного капитала приближен к нормальному ограничению, это свидетельствует о том, что кооператив располагает достаточным количеством собственного капитала для покрытия заемного. Все остальные относительные показатели финансовой устойчивости значительно снизились в 2007 г. по сравнению с 2005 г.
Таблица 7 – Анализ относительных показателей финансовой устойчивости СПК "Марьянский"
| Показатели | Нормальное ограничение | Годы | Изменение | ||
| 2005 | 2006 | 2007 | |||
| 1. Коэффициент автономии | і0,5 | 0,38 | 0,50 | 0,53 | 0,15 |
| 2. Коэффициент соотношения заемного и собственного капитала | Ј1 | 1,3 | 0,99 | 0,93 | -0,37 |
| 3. Коэффициент соотношения долгосрочной задолженности и собственного капитала | Устанавливается самостоятельно | 0,2 | 0,1 | 0.4 | 0,2 |
| 4. Индекс постоянного актива | -||- | 1,4 | 0,90 | 0,93 | -0,47 |
| 5. Коэффициент (ОСсоб.кап) | -||- | 1,36 | 0,87 | 0,93 | -0,43 |
| 6. Коэффициент маневренности | і0,5 | 0,36 | 0,12 | 0,1 | -0,26 |
| 7. Коэффициент обеспеченности оборота активности собственного капитала | і0,1 | 0,29 | 0,11 | 0,07 | -0,22 |
| 8. Коэффициент обеспеченности запасов собственным капиталом | і0,1 – 0,8 | 0,30 | 0,12 | 0,07 | -0,23 |
| 9. Коэффициент соотношения мобильных и мобилизированных средств | Устанавливается самостоятельно | 0,93 | 1,27 | 1,02 | 0,09 |
| 10. Коэффициент имущества производственного назначения | і0,5 | 0,96 | 0,95 | 0,95 | -0,01 |
| 11. Коэффициент стойкости основных средств в имуществе | 0,5 | 0,4 | 0,5 | - | |
| 12. Коэффициент стойкости материальных оборотных средств в имуществе | 0.4 | 0.5 | 0.5 | 0,1 | |
| 13. Коэффициент прогноза банкротства | -0,02 | -0.04 | 0,12 | 0,14 | |
3.6 Анализ ликвидности баланса
Финансовое положение СПК "Марьянский" можно оценивать с точки зрения краткосрочной и долгосрочной перспектив. В первом случае критерии оценки финансового положения – ликвидность предприятия, т.е. способность своевременно и в полном объеме произвести расчеты по краткосрочных обязательствам.
Ликвидность рассматривают с двух сторон: как время необходимое для продажи активов, и как сумму, вырученную от их продажи. В большинстве случаев быстрая продажа активов возможной со значительной скидкой в цене.
Все активы предприятия в зависимости от скорости их превращения в денежные средства условно разделяются на 4 группы:
- наиболее ликвидные активы (А1)- все статьи денежных средств, которые могут быть использования для немедленного выполнения предприятием текучих расчетов;
- быстро реализуемые активы (А2) - в основном состоит из дебиторской задолженности, платежи от которой ожидается в течении 12 месяцев.
-медленно реализуемые активы (А3) - запасы, дебиторская задолженность, платежи по которой ожидаются более, чем через 12 месяцев.
-труднореализуемые активы (А4) - наименее ликвидных активы предприятия, "внеоборотные активы"
Пассивы баланса по степени возращения сроков погашения обязательств группируют следующим образом:
- наиболее срочные обязательства (П1) - кредиторская задолженность за минусом задолженности участником по выплате доходов;
- краткосрочные пассивы (П2) – краткосрочные заемные кредиты банков и прочие займы;
- долгосрочные пассивы (П3) – долгосрочные заемные кредиты и прочие заемные пассивы;
- постоянные пассивы (П4) – статьи третьего раздела баланса "Капитал и резервы" и отдельные статьи пятого раздела баланса "Задолженность участникам по выплате доходов", "Доходы будущих периодов", "Резервы будущих периодов" за минусом расходов будущих периодов.
Проанализировав таблицу 8 можно сделать вывод, что в 2007 г. СПК "Марьянский" не располагает денежными средствами, которые могут быть использованы для покрытия кредиторской задолженности. Суммы дебиторской задолженности, платежи по которой ожидаются в течение 12 месяцев, не достаточно для погашения краткосрочных заемных кредитов и займов, однако суммы дебиторской задолженности, платежи по которой ожидаются более, чем через 12 месяцев, достаточно, для покрытия долгосрочных заемных кредитов.
Анализируемое предприятие имеет не ликвидный баланс, т.к. внеоборотные активы не покрывают кредиторской задолженности, даже при возврате дебиторской задолженности предприятие не сможет погасить срочные обязательства, только в далекой перспектив предприятие сможет погасить кредиторскую задолженность медленно реализуемыми активами.
Таблица 8 – Анализ ликвидности баланса
| Актив | Годы | Пассив | Годы |
Платежный излишек или недостаток |
||||||
| 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | 2005 | 2006 | 2007 | ||
| Наиболее ликвидные активы (А1) | 78 | 350 | 16 | Наиболее срочные обязательства (П1) | 21949 | 23997 | 26014 | -21871 | -23647 | -25998 |
| Быстро реализуемые активы (А2) | 3907 | 5249 | 6091 | Краткосрочные пассивы (П2) | 42500 | 35300 | - | -38593 | -30051 | -6091 |
| Медленно реализуемые активы (А3) | 78097 | 71611 | 66719 | Долгосрочные пассивы (П3) | 19120 | 9298 | 41910 | 58977 | 62313 | 24809 |
| Труднореализуемые активы (А4) | 88136 | 60947 | 71066 | Постоянные пассивы (П4) | 86649 | 69562 | 75968 | 1487 | -8615 | -4902 |
| Баланс | 170218 | 138157 | 143892 | Баланс | 170218 | 138157 | 143892 | Х | Х | Х |
3.7 Анализ коэффициентов ликвидности
Краткосрочные и долгосрочные обязательства, вместе взятые, относят к внешним обязательствам предприятия.
Оценка ликвидности предприятия предполагает сопоставление активов с погашением обязательств, для чего рассчитывают соответствующие коэффициенты ликвидности:
- коэффициент абсолютной ликвидности А1 / П1 + П2;
- коэффициент критической ликвидности А1 + А2/ П1 + П2;
- коэффициент текущей ликвидности А1 + А2 + А3 / П1 + П2;
- коэффициент маневренности функционирующего капитала А3 / А1 + А2 + А3 - П1 - П2;
- доля оборотных средств в активах А1 + А2 + А3 / Б;
- коэффициент обеспеченности собственными средствами П4 - А2 / А1 + А2 + А3
Коэффициент абсолютной ликвидности является наиболее жестким критерием ликвидности предприятия и показывает, какая часть краткосрочных заемных обязательств может быть при необходимости погашена немедленно.
Коэффициент критической оценки – показатель, аналогичен коэффициенту текущей ликвидности, однако исчисляется по более узкому кругу текущих активов. Из расчета исключается наименее ликвидная их часть - производственные запасы.
Коэффициент текущей ликвидности – дает общую оценку ликвидности активов, показывая, сколько рублей текущих активов приходится на один рубль текущих обязательств.
Коэффициент маневренности функционирующего капитала – характеризует ту часть собственных оборотных средств, которая обездвижена в производственных запасах и долгосрочной дебиторской задолженности.
Доля оборотных средств в активах зависит от отраслевой принадлежности предприятия.
Коэффициент обеспеченности собственными средствами – характеризует наличие собственных оборотных средств, необходимых для финансовой устойчивости предприятия.
Таблица 9 - Анализ коэффициентов ликвидности
| Коэффициенты ликвидности | Норма отклонения | Годы | Изменение | ||
| 2005 | 2006 | 2007 | |||
| 1. Коэффициент абсолютной ликвидности | 0,1 – 0,25 | 0,001 | 0,006 | 0,001 | - |
| 2. Коэффициент критической ликвидности | 0,7 – 0,8 | 0,06 | 0,09 | 0,2 | 0,14 |
| 3. Коэффициент текущей ликвидности | 1-2 | 1,3 | 1,3 | 2,8 | 1,5 |
| 4. Коэффициент маневренности функционирующего капитала | устанавливается предприятием самостоятельно | 4,43 | 3,99 | 1,43 | -4,0 |
| 5. Доля оборотных средств в активах | ≤0,5 | 0,48 | 0,56 | 0,51 | 0,03 |
| 6. Коэффициент обеспеченности собственными средствами | ≤0,1 | 0,02 | 0,1 | 0,07 | 0,05 |
Рассмотрев данные таблицы 9 можно сделать вывод, что СПК "Марьянский" не является платежеспособным, т.е. не располагает достаточным количеством денежных средств и краткосрочных финансовых вложений. В 2007 г. по сравнению с 2005 г. наблюдается неоправданный рост дебиторской задолженность, что отрицательно сказывается на деятельности кооператива. Коэффициент текущей ликвидности показывает, что в 2007 г. текущие активы превышают по величине текущие обязательства, следовательно можно сказать, что кооператив можно рассматривать как успешно функционирующее.
В ходе проведенного анализа было установлено, что за анализируемый период имущественное положение хозяйства практически не изменилось, произошло только увеличение износа основных средств, что свидетельствует о пополнении новыми основными средствами хозяйства. Финансовое положение ухудшилось: сократилась доля собственных средств (от 1,01 до 1,00) в активах и доля собственных оборотных средств ( от 1,9 до 1,7), однако коэффициент покрытия увеличился от 0,96 до 0,97. Так же снизились показатели экономической эффективности использования экономического потенциала, что так же негативно сказывается на производственной деятельности.
Проанализировав структуры актива и пассива баланса, можно сделать вывод о том, что произошло увеличение оборотных активов в отчетном году по отношению к базисному на 13096 тыс.руб. Внеоборотные активы снизились на 454 тыс. руб. Оборотные средства растут быстрее чем внеоборотные активы, это показывает коэффициент соотношения оборотных и внеоборотных активов. Так же произошло снижение удельного веса внеоборотных активов на 4,1%. Это привело к увеличению удельного веса оборотных активов на 4,1%. А по пассиву баланса произошло увеличение собственного капитала в отчетном году по отношению к базисному на 12270 тыс. руб., так же как и заемные средства увеличились на 372 тыс. руб. В отчетном году доля заемных средств несколько выше доли собственного капитала о чем говорит коэффициент соотношения земных и собственных средств. Произошло уменьшение удельного веса собственного капитала на 0,04%, что привело к увеличению удельного веса заемных средств на 0,04%. Удельный все собственного капитала в его общей доли увеличился на 7,9 на что указывает нам коэффициент автономии.
4. Мероприятия
В условиях масштабных социально-экономических преобразований, происходящих в современной России, особо важную роль играет умение принимать эффективные управленческие решения. Принять грамотное решение можно только на основе достоверной экономической информации. В связи с этим, особую актуальность приобретает экономический анализ и оценка инвестиционной деятельности.
Инвестиции – денежные средства, ценные бумаги и иное имущество, вкладываемые в предпринимательскую или иную деятельность с целью прибыли или иного полезного эффекта.
Инвестиционный проект – обоснование экономической целесообразности, объёмов и сроков осуществления капитальных вложений.
В современных условиях хозяйствования необходима тщательная проработка различных аспектов предлагаемого к реализации проекта, важно учесть все риски и умело управлять ими.
В рамках федерального закона "О развитии сельского хозяйства" и постановления от 14 июля 2007 г. N 446 "О государственной программе развития сельского хозяйства и регулирования рынков сельскохозяйственной продукции сырья и продовольствия на 2008-2012 г.г." в 2008 - 2012 годах государственная аграрная политика исходит из необходимости:
- сохранения льготного режима налогообложения сельскохозяйственного производства в соответствии с Налоговым кодексом Российской Федерации;
- проведения финансового оздоровления сельскохозяйственных товаропроизводителей в рамках Федерального закона "О финансовом оздоровлении сельскохозяйственных товаропроизводителей" и совершенствования законодательной базы, касающейся финансового оздоровления;
- развития земельной ипотеки как важнейшего условия обеспечения доступа сельскохозяйственных товаропроизводителей к кредитным ресурсам.
За период реализации Программы предполагается стабилизация финансового положения в сельском хозяйстве. Средняя рентабельность будет находиться на уровне 10 процентов, а доля убыточных хозяйств не должна превысить 30 процентов.
Государственную поддержку предполагается осуществлять посредством предоставления субсидий за счет средств федерального бюджета бюджетам субъектов Российской Федерации на возмещение части затрат на уплату процентов по кредитам, полученным в российских кредитных организациях, и займам, полученным в сельскохозяйственных кредитных потребительских кооперативах крестьянскими (фермерскими) хозяйствами, гражданами, ведущими личное подсобное хозяйство, сельскохозяйственными потребительскими кооперативами (снабженческими, сбытовыми, перерабатывающими, обслуживающими, в том