Анализ деятельности СПК "Марьянский"
Субсидии на возмещение части затрат на уплату процентов по кредитам, полученным в российских кредитных организациях, и займам, полученным в сельскохозяйственных кредитных потребительских кооперативах личными подсобными хозяйствами, крестьянскими (фермерскими) хозяйствами и сельскохозяйственными потребительскими кооперативами, предполагается предоставлять субъектам Российской Федерации на условиях их финансирования за счет средств бюджетов субъектов Российской Федерации в размере не менее 5 процентов ставки рефинансирования (учетной ставки) Центрального банка Российской Федерации, действующей на дату заключения договора кредита (займа). Указанные субсидии предоставляются в размере не менее 95 процентов ставки рефинансирования (учетной ставки) Центрального банка Российской Федерации, действующей на дату заключения договора кредита (займа), но не более их фактических затрат по следующим видам кредитов (займов):
- для граждан, ведущих личное подсобное хозяйство:
на срок до 2 лет - на приобретение горюче-смазочных материалов, запасных частей и материалов для ремонта сельскохозяйственной техники и животноводческих помещений, минеральных удобрений, средств защиты растений, кормов, ветеринарных препаратов и других материальных ресурсов для проведения сезонных работ, материалов для теплиц, молодняка сельскохозяйственных животных, а также на уплату страховых взносов при страховании сельскохозяйственной продукции при условии, что общая сумма указанного кредита (займа), полученного гражданином в текущем году, не превышает 300 тыс. рублей на одно хозяйство;
на срок до 5 лет - на приобретение сельскохозяйственных животных, сельскохозяйственной малогабаритной техники, тракторов мощностью до 100 л.с. и агрегатируемых с ними сельскохозяйственных машин, грузоперевозящих автомобилей полной массой не более 3,5 тонны, оборудования для животноводства и переработки сельскохозяйственной продукции, на ремонт, реконструкцию и строительство животноводческих помещений, а также на приобретение газового оборудования и подключение к газовым сетям при условии, что общая сумма указанного кредита (займа), полученного гражданином в текущем году, не превышает 700 тыс. рублей на одно хозяйство;
- для крестьянских (фермерских) хозяйств:
на срок до 2 лет - на приобретение горюче-смазочных материалов, запасных частей и материалов для ремонта сельскохозяйственной техники и оборудования, минеральных удобрений, средств защиты растений, кормов, ветеринарных препаратов и других материальных ресурсов для проведения сезонных работ, молодняка сельскохозяйственных животных, а также на уплату страховых взносов при страховании сельскохозяйственной продукции при условии, что общая сумма указанного кредита (займа), полученного в текущем году, не превышает 5 млн. рублей на одно хозяйство;
на срок до 8 лет - на приобретение сельскохозяйственной техники и оборудования (российского и зарубежного производства), в том числе тракторов и агрегатируемых с ними сельскохозяйственных машин, машин для животноводства, птицеводства и кормопроизводства, оборудования для перевода грузовых автомобилей, тракторов и сельскохозяйственных машин на газомоторное топливо, хранения и переработки сельскохозяйственной продукции, на приобретение племенных сельскохозяйственных животных, племенной продукции (материала), строительство, реконструкцию и модернизацию хранилищ картофеля, овощей и фруктов, тепличных комплексов по производству плодоовощной продукции в закрытом грунте, животноводческих комплексов (ферм), объектов животноводства и кормопроизводства, предприятий по переработке льна и льноволокна, а также на закладку многолетних насаждений и виноградников, включая строительство и реконструкцию прививочных комплексов, при условии, что общая сумма указанного кредита (займа), полученного в текущем году, не превышает 10 млн. рублей на одно хозяйство;
- для сельскохозяйственных потребительских кооперативов:
на срок до 2 лет - на приобретение материальных ресурсов для проведения сезонных сельскохозяйственных работ, молодняка сельскохозяйственных животных, запасных частей и материалов для ремонта сельскохозяйственной техники и оборудования, материалов для теплиц, в том числе для поставки их членам кооператива, приобретение российского сельскохозяйственного сырья для первичной и промышленной переработки, закупку сельскохозяйственной продукции, произведенной членами кооператива для ее дальнейшей реализации, а также на организационное обустройство кооператива и уплату страховых взносов при страховании сельскохозяйственной продукции при условии, что общая сумма указанного кредита (займа), полученного в текущем году, не превышает 15 млн. рублей на один кооператив;
на срок до 8 лет - на приобретение техники и оборудования (российского и зарубежного производства), в том числе специализированного транспорта для перевозки комбикормов, инкубационного яйца, цыплят, ремонтного молодняка и родительского стада птицы, тракторов и агрегатируемых с ними сельскохозяйственных машин, машин для животноводства, птицеводства и кормопроизводства, оборудования для перевода грузовых автомобилей, тракторов и сельскохозяйственных машин на газомоторное топливо, приобретение специализированного технологического оборудования, холодильного оборудования, сельскохозяйственных животных, племенной продукции (материала), в том числе для поставки их членам кооператива, строительство, реконструкцию и модернизацию складских и производственных помещений, хранилищ картофеля, овощей и фруктов, тепличных комплексов по производству плодоовощной продукции в закрытом грунте, объектов животноводства и кормопроизводства, предприятий по переработке льна и льноволокна, строительство и реконструкцию сельскохозяйственных рынков, торговых площадок, пунктов по приемке, первичной переработке и хранению молока, мяса, плодоовощной и другой сельскохозяйственной продукции, а также на закладку многолетних насаждений и виноградников, включая строительство и реконструкцию прививочных комплексов, при условии, что общая сумма указанного кредита (займа), полученного в текущем году, не превышает 40 млн. рублей на один кооператив.
Реализация мер по развитию малых форм хозяйствования на селе будет осуществляться в том числе посредством предоставления кредитов крестьянским (фермерским) хозяйствам, сельскохозяйственным потребительским кооперативам и гражданам, ведущим личное подсобное хозяйство, открытым акционерным обществом "Российский сельскохозяйственный банк". В этих целях предусматривается осуществить увеличение уставного капитала указанного акционерного общества.
Кроме того, государственная поддержка будет осуществляться посредством предоставления субсидий за счет средств федерального бюджета бюджетам субъектов Российской Федерации на возмещение части затрат на уплату процентов по кредитам, полученным личными подсобными хозяйствами, крестьянскими (фермерскими) хозяйствами и потребительскими сельскохозяйственными кооперативами в российских кредитных организациях, и займам, полученным в сельскохозяйственных кредитных потребительских кооперативах, на срок до 5 лет на развитие несельскохозяйственной деятельности в сельской местности (сельский туризм, сельская торговля, народные промыслы и ремесла, бытовое и социально-культурное обслуживание сельского населения, заготовка и переработка дикорастущих плодов и ягод, лекарственных растений и другого недревесного сырья) в размере 95 процентов ставки рефинансирования (учетной ставки) Центрального банка Российской Федерации, действующей на дату заключения договора кредита (займа), но не более фактических затрат на уплату процентов по кредиту (займу).
По указанным кредитам (займам), оформленным после 1 января 2010 г., возмещение части затрат на уплату процентов предполагается осуществлять в пределах одной второй ставки рефинансирования (учетной ставки) Центрального банка Российской Федерации, действующей на дату заключения договора кредита (займа), но не более фактических затрат на уплату процентов по кредиту (займу).
Финансирование мероприятий Программы за счет средств федерального бюджета предполагается осуществлять на условиях их финансирования из средств бюджетов субъектов Российской Федерации в размере не менее 5 процентов ставки рефинансирования (учетной ставки) Центрального банка Российской Федерации, действующей на дату заключения договора кредита (займа), а по кредитам (займам), оформленным после 1 января 2010 г., - в пределах одной второй ставки рефинансирования (учетной ставки) Центрального банка Российской Федерации, действующей на дату заключения договора кредита (займа).
Предполагается, что субъекты Российской Федерации будут привлекать кредитные организации в соответствии с законодательством Российской Федерации для оформления крестьянским (фермерским) хозяйствам, личным подсобным хозяйствам и сельскохозяйственным потребительским кооперативам права на получение субсидий на возмещение части затрат на уплату процентов по кредитам (займам), а также для формирования пакета документов, необходимых для предоставления указанным заемщикам субсидий.
В данном дипломном проекте мы производим расчёт показателей эффективности вложения денежных средств в два варианта инвестиционных проектов:
1. собственный капитал,
2. кредит банка,
Таблица 10 - Доходы и затраты производства, порождаемые инвестицией, тыс.руб.
| Размер инвестиций | Объем продаж | Перемен ные издержки | Общие (постоянные издержки) | Восполне ние оборотного капитала | Проценты за кредит | Срок кредита | Источ ники финан сиро вания |
| 6000 | 9750 | 2120 | 910 | 65 | 15 | 5 | кредит |
4.1 Расчет потока денежных средств и показателей эффективности вложения собственного внутреннего капитала
4.1.1 Выбор схемы амортизации, расчёт амортизационных отчислений и остаточной стоимости
Собственным источником финансирования инвестиций являются амортизационные отчисления. Эти отчисления образуются на предприятии в результате переноса стоимости основных производственных фондов на стоимость готовой продукции. Денежные средства, высвобождающиеся в процессе постепенного восстановления основных производственных фондов, аккумулируются в виде амортизационных отчислений в амортизационном фонде.
Величина амортизационного фонда зависит от объёма основных фондов предприятия и используемых методов начисления. В хозяйственной практике применяют метод равномерной (линейной) и ускоренной амортизации.
Линейная амортизация представляет равный объём амортизационных отчислений за каждый год в период амортизации.
Ускоренная амортизация должна пониматься не как уменьшение периода амортизации, этот срок должен оставаться неизменным и соответствовать нормативному сроку амортизации, единому для линейной и ускоренной. Ускорение заключается в непропорциональных времени размерах амортизационных отчислений. Рассчитаем амортизационные отчисления нелинейным методом, методом постоянных долей списания балансовой стоимости. При использовании данного метода начисление амортизации на каждом шаге во времени списывается постоянная доля балансовой стоимости основных средств. Данный метод обеспечивает полное возмещение амортизируемой стоимости и позволяет в первой половине срока эксплуатации аккумулировать в амортизационном фонде большую половину стоимости имущества. Амортизационные отчисления играют роль налогового щита, т.е. чем больше величина амортизационных отчислений, тем выше себестоимость выпускаемой продукции, а значит, ниже прибыль и величина налога на прибыль и тем большие суммы остаются в распоряжении предприятия. В методе постоянных долей списания балансовой стоимости норма амортизации имущества определяется по формуле:
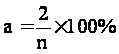
где n – срок полезного использования.
В нашем случае, срок полезного использования n=10, тогда норма амортизации имущества будет равна 20 %.
При каждом последующем шаге расчета, амортизационные отчисления рассчитываются не по первоначальной, а по остаточной стоимости, т.е.
At= БСt-1 Ч аt
где БСt – стоимость основных средств в t – период; аt – доля сокращения балансовой стоимости за каждый амортизационный t – период (норма амортизации). При использовании данного метода амортизации расчет нормы амортизационных отчислений производится до тех пор, пока остаточная стоимость не будет равна 20% от первоначальной. Оставшаяся часть стоимости имущества будет амортизировать линейным методом, т. е. оставшуюся стоимость объекта имущества (20% от первоначальной стоимости) делим на оставшийся к этому времени срок полезного использования. Расчет амортизационных отчислений сведем в таблицу 10.
Таблица 10 – Расчет амортизационных отчислений, тыс. руб.
| t | Остаточная стоимость объекта | Величина амортизационных отчислений |
| 0 | 6000 | - |
| 1 | 6000 | 6000 Ч 0,2 = 1200 |
| 2 | 4800 | 4800 Ч 0,2 = 960 |
| 3 | 3840 | 3840 Ч 0,2 = 768 |
| 4 | 3072 | 3072 Ч 0,2 = 614,4 |
| 5 | 2457,6 | 2457,6 Ч 0,2 = 491,52 |
| 6 | 1966,08 | 1966,08 Ч 0,2 = 393,22 |
| 7 | 1572,86 | 1572,29 Ч 0,2 = 314,57 |
| 8 | 1258,29 | 1258,29 Ч 0,2 = 251,66 |
| 9 | 1006,62 | 1006,62/2 = 503,31 |
| 10 | 503,31 | 503,31 |
| 11 | 0 |
В 9-й год эксплуатации объекта, его остаточная стоимость составляет менее 20% от первоначальной, следовательно, с этого момента и до конца срока использования амортизационные отчисления будут списываться равными долями, т.е. 503,31 тыс.руб. В связи с тем, что инвестиционный проект рассчитан на 6 лет, остаточная стоимость на конец 6-ого период согласно таблице 1 составит 1572,86 тыс. руб.
Таблица 11 - Расчет налога на прибыль и составление плана движения денежных средств
| № п/п | Наименование статьи | Значение показателей по шагам расчета | ||||||
| Создание | Эксплуатация | |||||||
| Операционная деятельность | ||||||||
| 1 | Объём продаж | - | - | - | - | - | - | - |
| 2 | Цена, руб./ед. | - | - | - | - | - | - | - |
| 3 | Выручка от реализации | - | 9750,00 | 9750,00 | 9750,00 | 9750,00 | 9750,00 | 9750,00 |
| 4 | Внереализационные доходы | - | - | - | - | - | - | - |
| 5 | Переменные издержки | - | 2120,00 | 2120,00 | 2120,00 | 2120,00 | 2120,00 | 2120,00 |
| 6 | Постоянные издержки | - | 910,00 | 910,00 | 910,00 | 910,00 | 910,00 | 910,00 |
| 7 | Проценты по кредитам, относимые на себестоимость | - | - | - | - | - | - | - |
| 8 | Амортизация | - | 1200,00 | 960,00 | 768,00 | 614,40 | 491,50 | 393,22 |
| 9 | Прибыль до вычета налога на прибыль | - | 5520,00 | 5760,00 | 5952,00 | 6105,60 | 6228,50 | 6326,78 |
| 10 | Налог на прибыль (24%) | - | 1324,80 | 1382,40 | 1428,48 | 1465,34 | 1494,84 | 144,20 |
| 11 | Чистый доход | - | 4195,20 | 4377,60 | 4523,52 | 4640,26 | 4733,66 | 6182,58 |
| 12 | Кэш-баланс от производственной деятельности, CEtn | - | 5395,20 | 5337,60 | 5291,52 | 5254,66 | 5225,16 | 11407,74 |
| Инвестиционная деятельность | ||||||||
| 13 | Вложения в основной капитал (земля, оборудо-вание, НМА и др.) | -6000,00 | - | - | - | - | - | - |
| 14 | Вложения в (при-рост) оборотного капитала | - | -65,00 | - | - | - | - | - |
| 15 | Поступления от продажи активов (или чистая ликви-дационная стои-мость инвестиций) | - | - | - | - | - | - | 1572,86 |
| 16 | Кэш-баланса от инвестиционной деятельности CFtи | -6000,00 | -65,00 | 1572,86 | ||||
| Финансовая деятельность | ||||||||
| 17 | Собственный (акционерный) капитал | - | - | - | - | - | - | - |
| 18 | Заёмный капитал (кредиты) | - | - | - | - | - | - | - |
| 19 | Выплата основных сумм кредита | - | - | - | - | - | - | - |
| 20 | Выплата процентов по кредитам, относимых на прибыль | - | - | - | - | - | - | - |
| 21 | Погашение облигационных займов | - | - | - | - | - | - | - |
| 22 | Выплата купонного дохода по облигациям | - | - | - | - | - | - | - |
| 23 | Выплата дивидендов по привилегированным акциям | - | - | - | - | - | - | - |
| 24 | Помещение средств на банковские депозитные вклады | - | - | - | - | - | - | - |
| 25 | Снятие средств депозитных вкладов | - | - | - | - | - | - | - |
| 26 | Получение процентов | - | - | - | - | - | - | - |
| 27 | Кэш-баланс от финансовой деятельности CFtф | - | - | - | - | - | - | - |
| 28 | Кэш-баланс трех потоков, NCFt | -6000,00 | 5330,20 | 5337,60 | 5291,52 | 5254,66 | 5225,16 | 12980,60 |
| 29 | В том числе поток наличности на 50% обыкновенных акций | - | - | - | - | - | - | - |
| 30 | Кэш-баланс нарастающим итогом | -6000,00 | -669,80 | 4667,80 | 9959,32 | 15213,98 | 20439,14 | 33419,74 |
| 31 | Дисконтированный денежный поток | -6000,00 | 4845,64 | 4411,24 | 3975,60 | 3589,00 | 3244,41 | 7327,21 |
| 32 | Дисконтированный денежный поток с нарастающим итогом | -6000,00 | -1154,36 | 3256,88 | 7232,47 | 10821,47 | 14065,89 | 21393,10 |
Расчет показателей эффективности вложения капитала
Одними из основных показателей эффективности вложения капитала являются: чистый приведённый доход (NPV) и внутренняя норма доходности (IRR).
Чистый приведённый доход (NPV) представляет собой оценку сегодняшней стоимости потока будущего дохода. NPV используется для оценки и ранжирования различных инвестиционных предложений, с использованием общей базы для сравнения.
Величина чистого приведённого дохода рассчитывается как разность дисконтированных денежных потоков, доходов и расходов, производимых в процессе реализации инвестиций за прогнозный период для постоянной нормы дисконта и разовых первоначальных инвестиций, как в данном случае определяется по следующей формуле:
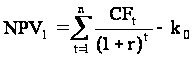
где
 - дисконтированный
денежный поток
в t-период,
k0
– величина
первоначальных
инвестиций.
Произведём расчёт NPV1
NPV1 = 21393,10 тыс. руб.
Внутренняя норма доходности (IRR) рассчитывается путем определения ставки дисконтирования, при котором приведенная стоимость будущих поступлений равняется приведенной стоимости затрат. Внутренняя норма доходности находится как неизвестное следующего уравнения:
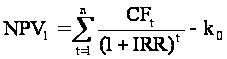 =0
Где IRR – искомая величина внутренней нормы доходности.
Смысл расчёта показателя IRR заключается в том, что он показывает ожидаемую доходность проекта и следовательно максимально допустимый относительный уровень расходов, которые могут быть связаны с данным проектом.
Экономический смысл IRR состоит в том, что любое инвестиционное решение должно иметь уровень рентабельности не ниже текущего значения показателя стоимости капитала с учетом инвестиционных рисков, под которыми понимается либо средневзвешенная цена капитала, если источник денежных средств не единственный, либо стоимость капитала целого источника.
Для расчета IRR можно воспользоваться линейной аналитической аппроксимацией графического метода в виде формулы:
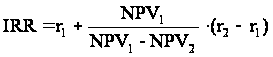 (2)
где: r1 - норма дисконта при положительном NPV,
r2 - норма дисконта при отрицательном NPV,
NPV1 – положительное значение NPV,
NPV2 – отрицательное значение NPV.
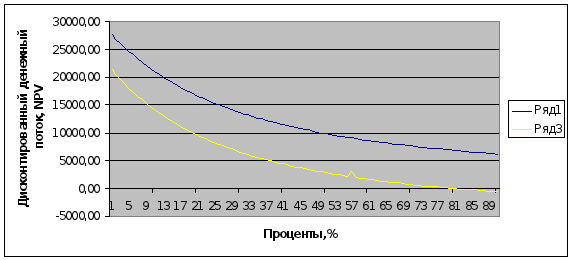
В данном случае для расчета воспользуемся графическим способом определения IRR (рисунок 1). Для этого подбираются такие значения rmax и rmin, при которых NPV имеет отрицательное и положительное значения, соответственно. Таким образом при r = 10%, NPV= 21393,10 тыс.руб., а при r = 90%, NPV= -54,45 тыс.руб. Необходимо найти такое значение IRR при котором NPV проекта равен нулю. IRR = 90,2 %.
Рассчитаем индекс доходности – показатель оценки эффективности инвестиций, определяемый как отношение чистой текущей стоимости денежного потока и чистой текущей стоимости инвестиционных затрат.
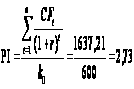
При этом должно выполняться условие PI>1
Данное условие выполняется, так как 3,6>1
Относительный показатель PI характеризует уровень доходов на единицу инвестиционных затрат, т.е. на 1 рубль инвестиций приходится 3,6 рубля чистого дохода.
Период окупаемости проекта (DDP) – это время, за которое сумма поступлений от реализации инвестиционного проекта CFt покроет сумму затрат. Этот срок обычно измеряется в годах и месяцах. Величина срока окупаемости проекта может быть как целое (j), так и дробное (d) число.
Дробная часть периода окупаемости определяется:
d = (K0-(CF1 + CF2 +…+ CFi))/CFi + 1
1-й год) 4845,64 тыс.руб. < 6000 тыс.руб.
2-й год) (4845,64 + 4411,24) тыс.руб. > 6000 тыс.руб.
j= 1, d = (6000 – 4411,24)/4411,24 = 0,4
Следовательно период окупаемости проекта составляет 1,4 года
Оценка потребности в финансировании
Денежный поток плюс инвестиционный проект – это зависимость от времени денежных поступлений и платежей при реализации этого проекта, определяемая для всего расчётного периода, охватывающего временной интервал от начала проекта до его прекращения.
Движение инвестиций включает 2 основных стадии. Содержанием первой стации "инвестиционные ресурсы – вложение средств" является инвестиционная деятельность. Вторая стадия "вложение средств – результат инвестирования" предполагает окупаемость осуществляемых затрат и получение дохода в результате использования инвестиций.
Необходимо при проведении финансового анализа учитывать распределение денежных потоков во времени.
При использовании внутренних источников финансирования (амортизация) получаем графическую модель движения денежных потоков, представленную на рисунке 2.
Из построенного графика (рисунок 2) видно, что в нулевой период времени наблюдается дефицит денежных средств, (-6000 тыс. руб.), который необходимо компенсировать. Следовательно, условие необходимости (отсутствие дефицита финансовых средств) не выполняется. Но, конечная дисконтированная накопленная сумма (Дисконтированный денежный поток нарастающим итогом) является положительным и равно 21393,10 тыс. руб. Это говорит о том, что у предприятия есть средства для финансового маневра.
Основными источниками финансирования инвестиционных проектов являются: кредит, выпуск ценных бумаг (акции, облигации), лизинг и др.
В данном дипломном проекте в качестве источника финансирования будет рассмотрен кредит сроком на 5 лет.
4.4 Организация финансирования и оценка различных источников финансирования реальных инвестиций. Кредитное финансирование
Привлечение кредитов банка зачастую рассматривается как лучший метод внешнего финансирования инвестиций, если предприятие не может удовлетворить свои потребности за счёт собственных средств.
Кредитный метод инвестирования предполагает наличие взаимосвязей между фактической окупаемостью вложений и возвратом кредита в сроки, определённые договором. Кредит позволяет сразу начать осуществление инвестиционного проекта, это означает перенос оплаты суммы долга на определённый срок.
4.4.1 Составление плана обслуживания долгосрочного кредита
Планирование погашения долгосрочного кредита (на срок от 3 до 5 лет) заключается в определении периодических расходов по займу или, затрат по обслуживанию долга. Затраты по обслуживанию долга включают в себя процентные платежи и платежи погашения основного долга.
На практике используются 2 основных способа погашения займа:
выплата долга единовременным платежом
погашение долга частями
Единовременное погашение долга предполагает:
а) периодическое начисление и выплата процентов по займу, а по истечении срока ссуды – выплата основной суммы долга (V1, V2, V3, Vn, Sn+1, где Vn – выплата процентов в t=1,n период; Sn+1 – выплата основной суммы долга по истечению срока)
б) присоединение начисленных процентов к основной сумме долга с их выплатой одновременно, с основной суммой долга (Vn+1, Sn+1)
При погашении долга частями применяются различные способы погашения:
выплата основного долга равными суммами;
постоянные затраты на обслуживание долга;
переменные затраты на обслуживание долга.
При использовании метода, когда погашение основного долга происходит равными суммами, процентные выплаты и расходы по обслуживанию долга уменьшаются во времени. Это обстоятельство очень важно при анализе дисконтирования денежных потоков и связано с возможным уменьшением чистого приведённого дохода NPV.
В дипломном проекте будем использовать способ выплаты основного долга равными суммами, так как он имеет минимальные затраты по обслуживанию долга в сравнении с другими способами.
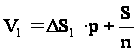 ,
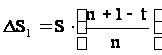
где Sn, ΔSt - соответственно первоначальная сумма долга (кредита) и остаток задолженности на конец t-го периода;
n – срок возврата суммы кредита;
р – годовая процентная ставка по среднему.
Финансирование проекта предполагается осуществлять за счет долгосрочного кредита под 15% годовых. При этом ставка рефинансирования Центрального банка РФ составляет 10,5%.
Составим план погашения кредита с учетом отнесения части выплаты процента за кредит на себестоимость и на прибыль.
На себестоимость1,1 * 10,5% = 11,55%
На прибыль 15% – 11,55% = 3,45%
Расчет выплат по обслуживанию долга сведем в таблицу 3.
Таблица 12 – План погашения кредита взятого на 5 лет (тыс. руб.)
| Год | Остаток | Погашение долга | процент за кредит | Итого | |
| на с/б | на прибыль | ||||
| 1 | 6000 | 1200 | 693 | 207 | 2100 |
| 2 | 4800 | 1200 | 554 | 166 | 1920 |
| 3 | 3600 | 1200 | 416 | 124 | 1740 |
| 4 | 2400 | 1200 | 277 | 83 | 1560 |
| 5 | 1200 | 1200 | 139 | 41 | 1380 |
| Итого | 6000 | 2079 | 621 | 8700 | |
4.4.2 Расчет налога на прибыль и составление плана движения денежных средств
При составления плана движения денежных средств в разделе "операционная деятельность" отразим проценты по кредиту, относимые на себестоимость.
В разделе "финансовая деятельность" в строке "заёмный капитал" укажем сумму кредита (0-й момент времени) равную дефициту, т.е. 6000 тыс.руб.
В строке "выплаты погашения суммы займа" укажем погашение основной суммы кредита. Далее расчёт проведем по обычной схеме.
Цена заемного капитала определяется спецификой налогового законодательства РФ – это отнесение на себестоимость только часть затрат, связанных с выплатой процентов. Тогда цена заемного капитала определяется по формуле:
Кз = 1,1 Ч SЦБ · (1 – Н) + (Ркр – 1,1 Ч SЦБ),
где SЦБ – величина ставки рефинансирования Центробанка РФ, %
Н – величина налога на прибыль, %
Ркр – годовая величина процента по кредиту, %
Кз = 1,1 Ч 0,105 · (1 – 0,24) + (0,15– 1,1 Ч 0,105) = 0,22
Таблица 13 - Расчет налога на прибыль и составление плана движения денежных средств
| № п/п | Наименование статьи | Значение показателей по шагам расчета | ||||||
| Создание | Эксплуатация | |||||||
| Операционная деятельность | ||||||||
| 1 | Объём продаж | - | - | - | - | - | - | - |
| 2 | Цена, руб./ед. | - | - | - | - | - | - | - |
| 3 | Выручка от реализации | - | 9750,00 | 9750,00 | 9750,00 | 9750,00 | 9750,00 | 9750,00 |
| 4 | Внереализационные доходы | - | - | - | - | - | - | - |
| 5 | Переменные издержки | - | 2120,00 | 2120,00 | 2120,00 | 2120,00 | 2120,00 | 2120,00 |
| 6 | Постоянные издержки | - | 910,00 | 910,00 | 910,00 | 910,00 | 910,00 | 910,00 |
| 7 | Проценты по кредитам, относимые на себестоимость | - | 693,00 | 554,00 | 416,00 | 277,00 | 139,00 | - |
| 8 | Амортизация | - | 1200,00 | 960,00 | 768,00 | 614,40 | 491,50 | 393,22 |
| 9 | Прибыль до вычета налога на прибыль | - | 4827,00 | 5206,00 | 5536,00 | 5828,60 | 6089,50 | 6326,78 |
| 10 | Налог на прибыль (24%) | - | 1158,48 | 1249,44 | 1328,64 | 1398,86 | 1461,48 | 1518,43 |
| 11 | Чистый доход | - | 3668,52 | 3956,56 | 4207,36 | 4429,74 | 4628,02 | 4808,35 |
| 12 | Кэш-баланс от производственной деятельности, CEtn | - | 4868,52 | 4916,56 | 4975,36 | 5044,14 | 5119,52 | 5201,57 |
| Инвестиционная деятельность | ||||||||
| 13 | Вложения в основной капитал (земля, оборудование, НМА и др.) | -6000,00 | - | - | - | - | - | - |
| 14 | Вложения в (прирост) оборотного капитала | - | -65,00 | - | - | - | - | - |
| 15 | Поступления от продажи активов (или чистая ликвидационная стоимость инвестиций) | - | - | - | - | - | - | 1572,86 |
| 16 | Кэш-баланса от инвестиционной деятельности CFtи | -6000,00 | -65,00 | - | - | - | - | 1572,86 |
| Финансовая деятельность | ||||||||
| 17 | Собственный капитал | - | - | - | - | - | - | - |
| 18 | Заёмный капитал (кредиты) | 6000,00 | - | - | - | - | - | - |
| 19 | Выплата основных сумм кредита | - | 1200,00 | 1200,00 | 1200,00 | 1200,00 | 1200,00 | - |
| 20 | Выплата процентов по кредитам, относимых на прибыль | - | 207,00 | 166,00 | 124,00 | 83,00 | 41,00 | - |
| 21 | Погашение облигационных займов | - | - | - | - | - | - | - |
| 22 | Выплата купонного дохода по облигациям | - | - | - | - | - | - | - |
| 23 | Выплата дивидендов по привилегированным акциям | - | - | - | - | - | - | - |
| 24 | Помещение средств на банковские депозитные вклады | - | - | - | - | - | - | - |
| 25 | Снятие средств депозитных вкладов | - | - | - | - | - | - | - |
| 26 | Получение процентов | - | - | - | - | - | - | - |
| 27 | Кэш-баланс от финансовой деятельности CFtф | 6000,00 | 1407,00 | 1366,00 | 1324,00 | 1283,00 | 1241,00 | - |
| 28 | Кэш-баланс трех потоков, NCFt | - | 6210,52 | 6282,56 | 6299,36 | 6327,14 | 6360,52 | 6774,43 |
| 29 | В том числе поток наличности на 50% обыкновенных акций | - | - | - | - | - | - | - |
| 30 | Кэш-баланс нарастающим итогом | 0 | 6210,52 | 12493,08 | 18792,44 | 25119,58 | 31480,10 | 38254,53 |
| 31 | Дисконтированный денежный поток (r = 0,22) | - | 5090,59 | 4221,02 | 3469,10 | 2856,06 | 2353,39 | 2054,54 |
| 32 | Дисконтированный денежный поток с нарастающим итогом | - | 5090,59 | 9311,61 | 12780,71 | 15636,77 | 17990,16 | 20044,69 |
4.4.3 Расчет показателей эффективности вложения капитала
Расчёт основных показателей эффективности вложений капитала – чистого приведённого дохода (NPV) и внутренней нормы доходности (IRR), производится по формулам, приведённым выше. Схема расчёта аналогична:
NPV1=20044,69 тыс. руб.
В данном случае внутреннюю норму доходности вычислим способом подбора. При r = 40%, NPV = 13666,52 тыс. руб., при r = 50%, NPV = 11481,21 тыс.руб.
(13666,52 - 6000)/(13666,52 – 11481,21) = (40-(40+х))/(50-40);
7666,52/2185,31= х/10;
Х = 35,04
Таким образом, IRR= 50 + 35,04 = 85,04%
Рассчитаем индекс доходности
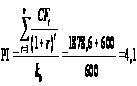 =
(20044,69 + 6000) / 6000 = 4,34
Необходимое условие выполняется, так как 4,34>1
Т.е. на 1 рубль инвестиций приходится 4,34 рубля чистого дохода.
Отсутствие дефицитов финансовых средств в инвестиционном проекте, говорит о выполнении условия необходимости, а значение NPV>0 и IRR>r говорит о выполнении условия эффективности инвестиционного проекта по этим показателя (условия достаточности). Следовательно, данный инвестиционный проект с источником финансирования кредит, взятый по 15% годовых, можно принять.
Библиография
Основная литература
1. Родионов Г.В. Методические рекомендации по технологическому проектированию при кредитовании предприятий скотоводства. – М.: ФГНУ "Росинформагротех". 2007. – 176 с.
2. mcx Департамент экономических программ и анализа Министерства сельского хозяйства
3. Федеральный закон "О развитии сельского хозяйства" от 27.12.2006г.
4. Филиппов Ю.В., Авдеева Т.Т. и др. Красноармейский район Краснодарского края. История, экономика, жизнь: Издательско-полиграфическая фирма "Стезя", 1996.
5. Устав СПК "Марьянский"
6. Особенности формирования уставного капитала сельскохозяйственных предприятий, образованных в форме унитарных предприятий и производственных кооперативов. Н.с. Воробьева, "Консультант бухгалтера", №1 январь 2006 г.
7. Гражданское право под ред. Сергеева А.П., Толстого Ю.К., М.: Проспект, 2005. - С. 584.
8. Журнал Социальная защита. – 2005. - №2. – с. 35.
9 Баланс предприятия – бухгалтерский отчет об активах и пассивах фирмы на последний день операционного периода.
10. Богатая, И.Н., Хахонова, Н.Н. Бухгалтерский учет / И.Н. Богатая, Н.Н. Хахонова – Ростов н/Д.: Феникс, 2007 – 858 с.
11. И.В. Коломийцева Экономический анализ деятельности предприятия / Учебное пособие. – Новочеркасск, 2004 г. – 214 с.
Дополнительная литература
Размещено на