Экономическая эффективность инвестиций в материально-техническую базу молочного скотоводства
!
где Т - срок окупаемости инвестиционного проекта, лет;
К - полная сумма расходов на реализацию инвестиционного проекта, включая затраты на научно-исследовательские и опытно-конструкторские работы, руб.;
Пч - чистые поступления (чистая прибыль) в первый год реализации инвестиционного проекта при равномерном поступлении доходов за весь срок окупаемости, руб.;
А - амортизационные отчисления на полное восстановление основных средств в расчете на год реализации инвестиционного проекта при равномерном поступлении доходов за весь срок окупаемости, руб.;
Тэо - экономически оправданный срок окупаемости инвестиций, определяется руководством фирмы или инвестором, лет;
Дч = Пч + А — чистый доход в первый год реализации инвестиционного проекта при равномерном поступлении доходов за весь срок окупаемости, руб.
Пi - чистые поступления (чистая прибыль) в i-м году, руб.;
Аi - амортизационные отчисления на полное восстановление в i-том году, руб.
Формула 2 применяется при равномерном поступлении доходов в течение всего срока окупаемости инвестиций. Формула 3 используется, когда доходы неравномерно распределяются по годам реализации инвестиционного проекта в течение всего срока его окупаемости. Чистая прибыль определяется по формуле 4
Пч = ПЧ(1 - Н), (4)
где П - прибыль в первый год реализации инвестиционного проекта при равномерном поступлении доходов, руб.;
Н - норматив налога на прибыль в долях единицы. Доход в данном случае трактуется как сумма прибыли и амортизации на полное восстановление.
3. Норма (процент) прибыли на капитал - соотношение между доходом от реализации инвестиционного проекта и вложенным капиталом (инвестициями на реализацию проекта).
Как правило, расчет нормы прибыли на капитал может проводиться двумя способами. При использовании первого способа при расчете нормы прибыли на капитал исходят из общей суммы первоначально вложенного капитала, который состоит из затрат на покупку и установку основных средств и увеличения оборотного капитала, требующегося для реализации инвестиций. При использовании второго способа определяется средний размер вложенного капитала в течение всего срока службы инвестиционного проекта. В этом случае учитывается сокращение капитальных вложений в основные средства до их остаточной стоимости. Поэтому для расчета нормы прибыли на капитал можно использовать формулы 5, 6:
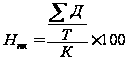 (5)
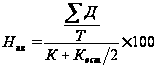 (6)
 ,
(7)
где Нпк - норма прибыли на капитал, %;
 -
сумма годовых
доходов за весь
срок использования
инвестиционного
проекта, руб.;
Т - срок использования инвестиционного проекта, лет;
К - первоначальные вложения на реализацию инвестиционного проекта, руб.;
Кост - остаточная стоимость вложений, руб.;
И - сумма износа основных средств, входящих в первоначальные вложения, за весь срок использования инвестиционного проекта, руб.
4. Индекс доходности затрат (ИДЗ) – отношение суммы денежных притоков (накопленных поступлений от операционной и инвестиционной деятельности) к соответствующей сумме денежных оттоков.
Индекс доходности затрат (ИДЗ) за весь срок использования инвестиционного проекта рекомендуется рассчитывать по формуле 8
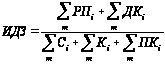 (8)
где
 – стоимость
произведенной
или реализованной
продукции за
весь период
использования
инвестиционного
проекта, у.е.
 i
– сумма денежного
дохода от реализации
выбывающего
имущества за
весь период
использования
инвестиционного
проекта, обусловленного
его реализацией,
у.е.
 i
- капитальные
вложения, включая
кредиты, необходимые
для осуществления
инвестиционного
проекта на
i-том шаге расчета
или в i-том году,
у.е.
 i
– сумма затрат
(текущих издержек)
за весь срок
использования
инвестиционного
проекта, включая
налоги из прибыли,
у.е.
 i
– сумма процентов
за кредит, полученный
для реализации
инвестиционного
проекта, которая
выплачена
кредитору на
i-том шаге расчета
или в i-том году,
у.е.
Индекс доходности затрат в i – м году использования инвестиционного проекта (ИДЗi) рассчитывается по формуле 9
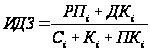 (9)
где все показатели имеют те же значения, что и формуле (8).
5. Индекс доходности инвестиций (ИД) – отношение алгебраической суммы элементов, отражающей операционную деятельность, к абсолютной величине элементов денежного потока от инвестиционной деятельности. Этот показатель равен увеличенному на единицу отношению чистого дохода к накопленному объему инвестиций.
Индекс доходности инвестиций (ИД) за весь срок использования инвестиционного проекта рассчитывается по формуле 10
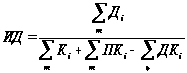 (10)
где
 -
сумма чистой
прибыли и амортизации
в i-том году, если
шаг расчета
равен одному
году использования
инвестиционного
проекта, у.е.
все остальные значения имеют те же значения, что и в формулах (1) и (8).
6. Финансовая реализуемость проекта (ФРП) – показатель (принимающий два значения «да» и «нет»), характеризующий наличие финансовых возможностей осуществления проекта. Требование финансовой реализуемости определяет необходимый объем финансирования инвестиционного проекта. Проект является финансово реализуемым, если на каждом шаге расчетов разница между суммой притоков и оттоков денежных потоков от операционной, инвестиционной и финансовой деятельности, связанной с реализацией инвестиционного проекта, имеет положительное значение или значение, равное нулю.
Показатель финансовой реализуемости проекта на каждом шаге его реализации (ФРПi) рассчитывается по формуле 11
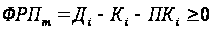 ,
(11)
где все показатели имеют те же значения, что и в предыдущих формулах.
7. Потребность в дополнительном финансировании инвестиционного проекта (ПФ) – максимальное значение абсолютной величины отрицательного накопленного сальдо от операционной и инвестиционной деятельности. Величина ПФ отражает минимальный объем внешнего финансирования инвестиционного проекта, необходимый для его финансовой реализуемости. Показатель ПФ называют еще капиталом риска. Реальный объем требующегося дополнительного финансирования не совпадает с ПФ и превышает его за счет необходимости обслуживания долга, например в форме процентов за полученный кредит.
Потребность в дополнительном финансировании инвестиционного проекта (ПФ) рассчитывается по формуле 12
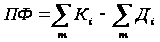 (12)
где все показатели имеют те же значения, что и в предыдущих формулах.
Методика расчета дисконтированных показателей оценки эффективности инвестиционных проектов.
Понятие «дисконтирование» относится к числу ключевых в теории инвестиционного анализа. Буквальный перевод этого слова с английского («discounting») означает «снижение стоимости, уценка». Дисконтированием называется выражение будущих денежных потоков, связанных с реализацией проекта, через их стоимость в текущий момент времени. Показатели оценки эффективности инвестиций, основанные на дисконтировании, применяются в случаях крупномасштабных инвестиционных проектов, реализация которых требует значительного времени.
Чистый дисконтированный доход - текущий чистый дисконтированный поток или накопленное дисконтированное сальдо от операционной, инвестиционной и финансовой деятельности, обусловленной реализацией инвестиционного проекта (ЧДД).
Чистый дисконтированный доход (ЧДД), отражающий интегральный эффект можно рассчитать по формуле 13
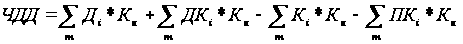 (13)
где ЧДД – чистый дисконтированный доход за весь срок использования инвестиционного проекта, у.е.
Дi, ДКi, Кi, ПКi – имеют те же значения, что и в предыдущих формулах
Кн – значение коэффициента дисконтирования в i-том году
2. Дисконтированный срок окупаемости инвестиций (Тд).
Этот срок, за который окупятся первоначальные затраты на реализацию проекта за счет доходов, дисконтированных по заданной процентной ставке (норме прибыли) на текущий момент времени.
Первоначальные затраты - затраты на приобретение, установку и пуск основных средств.
Дисконтированный срок окупаемости рассчитывается следующим образом: из первоначальных затрат на реализацию инвестиционного проекта последовательно вычитаются дисконтированные денежные доходы с тем, чтобы окупились инвестиционные издержки. Таким образом, дисконтированный срок окупаемости включает такое количество лет реализации инвестиционного проекта, которое необходимо для его окупаемости.
3. Внутренняя норма прибыли представляет собой ту расчетную ставку процента (ставку дисконтирования), при которой сумма дисконтированных доходов за весь период использования инвестиционного проекта становится равной сумме первоначальных затрат (инвестициям).
На практике нахождение внутренней нормы прибыли требует сложных расчетов. Для этого рекомендуется составить таблицу, в которой должна быть представлена информация о первоначальных затратах и доходах от реализации инвестиционного проекта. Затем целесообразно дисконтировать денежные доходы, постепенно увеличивая ставку дисконтирования до тех пор, пока разность между суммой дисконтированных доходов и затрат на инвестиционный проект не окажется равной нулю. Если полученная разность окажется положительной величиной, то ставку дисконтирования увеличивают до тех пор, пока эта разность не станет отрицательной. Последняя ставка дисконтирования и окажется максимально приближенной к внутренней норме прибыли. Точная величина внутренней нормы прибыли может быть определена по формуле линейной интерполяции:
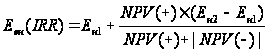 ,
(14)
где,
 - внутренняя
норма прибыли,
при которой
разность между
суммой приведенных
доходов и
первоначальными
затратами на
реализацию
инвестиционного
проекта равна
нулю;
Ен1 - последняя высшая ставка дисконтирования, при которой чистая приведенная стоимость имеет положительное значение;
Ен2 - ставка дисконтирования, при которой чистая приведенная стоимость имеет отрицательное значение; при этом Ен2 должна быть на один пункт выше Ен1;
NPV(+) - чистая приведенная стоимость при наивысшей ставке дисконтирования Ен1 при которой она имеет положительное значение;
NPV (-) - чистая приведенная стоимость при ставке дисконтирования Ен2, при которой она имеет отрицательное значение.
4. Индекс доходности дисконтированных затрат (ИДДЗ) – отношение дисконтированных денежных притоков от операционной и инвестиционной деятельности к сумме дисконтированных денежных оттоков.
Индекс доходности дисконтированных затрат за весь срок использования инвестиционного проекта можно определить по формуле 15
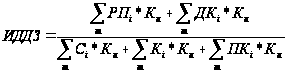 (15)
где, все показатели имеют те же значения, что и в предыдущих формулах.
5. Индекс доходности дисконтированных инвестиций (ИДД) – отношение суммы элементов денежного потока от операционной деятельности к абсолютной величине дисконтированной суммы элементов денежного потока от инвестиционной деятельности.
Общая формула для расчета индекса доходности выглядит следующим образом (формула 16):
 или
 (16)
где
 - общая сумма
дисконтированного
дохода за весь
срок реализации
инвестиционного
проекта, руб.;
К - первоначальные затраты (инвестиционные издержки) на реализацию инвестиционного проекта, руб.;
 - приведенные
капитальные
затраты к началу
реализации
инвестиционного
проекта, если
инвестиции
осуществляются
в течение ряда
лет, руб.
Если индекс доходности будет равен 1, то будущие приведенные денежные доходы будут равны вложенным средствам, и фирма получит прирост дохода в пределах заданной нормы прибыли.
6. Потребность в дополнительном финансировании с учетом дисконтирования (ДПФ) – максимальное значение абсолютной величины отрицательного накопленного дисконтированного сальдо от операционной и инвестиционной деятельности. Величина ДПФ показывает минимальный дисконтированный объем внешнего финансирования, необходимый для обеспечения финансовой реализуемости инвестиционного проекта.
Потребность в дополнительном финансировании с учетом дисконтирования (ДПФ) за весь срок использования инвестиционного проекта можно рассчитать с помощью формулы 17
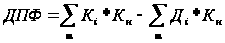 (17)
где все показатели имеют те же значения, что и в предыдущих формулах.
Глава 2. Современное состояние сельскохозяйственного производства в ФГУП «Племенной завод «Рассвет»
2.1 Природно-климатические условия и общие сведения об организации
1. ФГУП «Племенной завод «Рассвет» был создан на базе экономически слабых колхозов в соответствии с постановлением Совета Министров РСФСР от 3 апреля 1961 года № 360 как совхоз «Рассвет» и зарегистрирован постановлением Главы администрации Новодугинского района Смоленской области от 30 декабря 1992 года № 330 как государственное предприятие племенной завод «Рассвет». Предприятие приобретает права юридического лица с момента его государственной регистрации.
Предприятие обладает полной хозяйственной самостоятельностью, обособленным имуществом, имеет самостоятельный баланс, расчетный и иные счета.
Предприятие несет ответственность по своим обязательствам в пределах принадлежащего ему имущества.
Предприятие не имеет филиалов, представительств и дочерних предприятий.
Для обеспечения своей деятельности предприятие имеет фирменное наименование, штамп, бланки и круглую печать со своей фирменной символикой.
Предприятие создано в целях удовлетворения общественных потребностей в результатах его деятельности и получения прибыли.
ФГУП «Племзавод «Рассвет» расположен в центральной части Новодугинского района. Административно – хозяйственный центр племзавода находится в пгт. Новодугино.
Связь с районным и областным центром осуществляется по асфальтированным дорогам областного значения Вязьма–Сычевка, районного значения – Новодугино–Днепровское, Новодугино-Татарка. Кроме того, на территории ПЗ «Рассвет» имеется густая сеть проселочных и полевых дорог, связывающих административно-хозяйственный центр с населенными пунктами, производственными центрами, сенокосами, пастбищами и другими хозяйственными участками.
Организационная структура построена по территориальному принципу: сельскохозяйственным производством занимаются 4 отделения – «Бурцево», «Селище», «Рябинки», «Княжино», в каждом из которых имеется ферма крупного рогатого скота и растениеводческая бригада.
Территория хозяйства расположена в зоне смешанных хвойно-широколиственных лесов. Лесная растительность распространена в виде крупных массивов и отдельных участков по всей территории хозяйства. Наиболее ценные древесные породы вырублены и современные леса вторичного происхождения.
Рельеф землепользования слегка всхолмленный. Сельскохозяйственные угодья расположены в основном на выровненных площадях, пригодных для применения техники. Пониженные участки естественных угодий заболочены, на них требуется осушение.
Преобладающими почвами территории племзавода являются дерново-подзолистые. По механическому составу легко- и среднесуглинистые. Среди дерново–подзолистых почв большой процент падает на почвы с признаками временно – избыточного увлажнения. Значительные по площади массивы заболоченных и переувлажненных почв в настоящее время осушены и используются в сельскохозяйственном производстве. Эти почвы выделены в особую группу - осушенные земли.
Климат территории, на которой находится ФГУП «Племенной завод «Рассвет», характеризуется сравнительно теплым летом и умеренно холодной зимой. Самый теплый месяц июль со средней декадной температурой воздуха +17 – +18оС. Самый холодный – январь со средней температурой воздуха -9 –
-10оС, но случаются отклонения от средних показателей. Морозы иногда достигают -25 - -30оС, а летом температура повышается до +30 - +35оС. Продолжительность безморозного периода на относительно ровных открытых местах составляет 110 – 140 дней. Наступление безморозного периода приходится на 10 – 20 мая. По влагообеспеченности хозяйство относится к зоне достаточного увлажнения. Сумма осадков за вегетационный период (май - сентябрь) составляет в среднем 330 – 350 мм, среднегодовая – 650 мм.
В целом природно-климатические условия благоприятны для развития племенного молочно – мясного скотоводства и возделывания большинства сельскохозяйственных культур.
2.2 Специализация и концентрация производства
Характер хозяйствования определяется размерами производства, а также его специализацией и концентрацией. Внедрение современной техники и инновационных технологий, повышение производительности труда, рост объёма производства валовой продукции и снижение себестоимости во многом зависят от размеров производства. Поэтому проведём экономическую характеристику ФГУП «Рассвет» с определением размера его производства. Основные показателями, характеризующие размеры производства, представлены в таблице 2.1.
Таблица 2.1- Размеры производства ФГУП «Рассвет»
| Показатели | 2005 г. | 2006 г. | 2007 г. |
| Стоимость валовой продукции, тыс. руб. | 44 518 | 48 484 | 51 732 |
| Стоимость товарной продукции в ценах реализации,тыс.руб | 36 405 | 38 131 | 39 052 |
| Среднегодовая стоимость основных производственных фондов, сельскохозяйственного назначения, тыс.руб., всего | 89082,5 | 96846,5 | 97 709 |
|
Среднегодовая численность работников, занятых в сельскохозяйственном производстве, чел. |
280 | 281 | 251 |
|
Площадь сельскохозяйственных угодий, га в том числе пашни |
8734 6019 |
8734 6019 |
8734 6019 |
|
Среднегодовое поголовье крупного рогатого скота, всего, голов: из них коров |
2532 900 |
2359 900 |
2327 900 |
Стоимость валовой и товарной продукции увеличивается на протяжении рассматриваемых трех лет, так в 2007 году по сравнению с 2005 годом на 16,2% и 7,3% соответственно. Однако на это влияет не столько увеличение объема реализуемой продукции, сколько ценовой фактор.
Большое значение имеет совершенствование материально-технической базы сельскохозяйственных предприятий, так как в процессе производства происходит моральный и физический износ средств производства. На предприятии наблюдается постепенное увеличение среднегодовой стоимости основных производственных фондов сельскохозяйственного назначения, которое составило в 2007 году по сравнению с 2005годом – 9,7%, что является положительной тенденцией в хозяйственной деятельности.
К 2007 году произошло уменьшение работников, занятых в сельскохозяйственном производстве на 30 человек, что объясняется уходом на пенсию работников преклонного возраста и непрестижностью работы в сельском хозяйстве у молодежи.
Земельные ресурсы в своем размере на протяжении рассматриваемого периода остаются неизменными. Удельный вес пашни в площади сельскохозяйственных угодий составляет 69%.
Поголовье крупного рогатого скота сократилось в 2007 году на 8,8% по сравнению с 2005 годом и на 1,4% по сравнению с 2006 годом, что объясняется ограниченным наличием у организации необходимых для обслуживания отрасли работников, финансовых и других ресурсов. Однако, не смотря на это, поголовье коров остается неизменным.
Показатели концентрации производства, такие как количество работников, размер земельных угодий, поголовье животных позволяют отнести ФГУП ПЗ «Рассвет» к средним сельскохозяйственным предприятиям.
Результаты хозяйственной деятельности предприятия зависят во многом от уровня концентрации и специализации производства. Специализация и концентрация сельскохозяйственного производства развивается под воздействием двух тенденций: с одной стороны, углубление общественного разделения труда содействует более узкой специализации, с другой – особенности сельскохозяйственного производства (сезонность, особая роль земли и тесная связь растениеводства и животноводства) вызывают необходимость развития многоотраслевых предприятий.
Производственное направление – процесс, характеризующий развитие и сочетание главных отраслей. Поэтому производственное направление предприятия определяют по главным отраслям, то есть доля каждой из которых в общей сумме выручки от реализации наибольшая. Специализацию определяют по видам продукции, она показывает, какие главные товарные продукты производятся на предприятии.
На протяжении последних трех лет в ФГУП ПЗ «Рассвет», выделяются две главные отрасли скотоводства – молочное и мясное, которые в сумме составляют 80,7% (табл. 2.2). Удельный вес в структуре товарной продукции всех других отраслей незначителен.
Таблица 2.2 - Размер и структура товарной продукции
| Вид продукции | Стоимость, тыс.руб. | Структура, % | ||||
| 2005г. | 2006г. | 2007г. | 2005г. | 2006г. | 2007г. | |
| Зерновые | 3814 | 2547 | 3005 | 10,5 | 6,7 | 7,7 |
| Прочая продукция растениеводства | 532 | 1280 | 2202 | 1,5 | 3,4 | 5,6 |
| Итого по растениеводству | 4346 | 3827 | 5207 | 12,0 | 10,1 | 13,3 |
| Живая масса крупного рогатого скота | 14502 | 14586 | 11101 | 39,8 | 38,3 | 28,4 |
| Молоко цельное | 15895 | 18048 | 20407 | 43,7 | 47,3 | 52,3 |
| Прочая продукция животноводства | 21 | 15 | 46 | 0,06 | 0,04 | 0,1 |
| Продукция животноводства, реализованная в переработанном виде | 300 | 317 | 327 | 0,8 | 0,8 | 0,8 |
| Итого по животноводству | 30718 | 32966 | 31881 | 84,4 | 86,5 | 81,6 |
| Работы и услуги | 1341 | 1338 | 1964 | 3,6 | 3,4 | 5,1 |
| Всего | 36405 | 38131 | 39052 | 100 | 100 | 100 |
Уровень глубины специализации производства характеризует коэффициент специализации (КС), при исчислении которого учитывается не только удельный вес каждой из товарных отраслей в общей стоимости товарной продукции, но и их количество в предприятии. Коэффициент специализации рассчитывается по формуле:
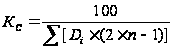 ,
где Di – удельный вес i-го вида товарной продукции в общем объеме;
n – порядковый номер отдельных видов продукции по их удельному весу в ранжированном ряду.
Коэффициенты специализации по рассматриваемым годам равны:
КС 2005г.=0,379; КС 2006г.=0,385; КС 2007г.=0,369;
Из расчетов видно, что в 2007 году коэффициент специализации снизился и составил 0,369, что означает средний уровень специализации. В динамике наблюдается увеличение удельного веса молока в структуре товарной продукции и значительное снижение доли живой массы крупного рогатого скота (на 9,9% по сравнению с 2006 годом). Но удельный вес живой массы крупного рогатого скота в структуре товарной продукции превышает 25%. Таким образом, предприятие имеет две главные отрасли и является специализированным. Его направление – скотоводческое, специализация - молочно-мясная. Но если данная тенденция будет наблюдаться и в будущем, то может произойти углубление специализации и при скотоводческом производственном направлении, специализация предприятия изменится на молочную.
Углубление специализации повышает концентрацию производства, сокращает число отраслей производства и облегчает управление ими. Но с точки зрения эффективности многоотраслевое предприятие не обязательно должно быть не эффективным. Для более полного использования земли, основных фондов, трудовых ресурсов требуется комплексное развитие производства.
2.3 Состояние и обеспеченность трудовыми и материальными ресурсами
Рост производства продукции сельского хозяйства может быть достигнут либо за счет количества применяемых ресурсов, либо за счет повышения эффективности их использования. Важная роль в связи с этим отводится рациональному использованию трудовых ресурсов. Основной экономической категорией, которая характеризует эффективность использования трудовых ресурсов, является производительность труда. Повышение производительности труда является наиболее актуальной проблемой, от которой зависят темпы расширенного воспроизводства и полное удовлетворение населения в его продукции.
В сельском хозяйстве на эффективность использования трудовых ресурсов существенное влияние оказывает сезонный характер производства, обусловленный несовпадением времени производства с рабочим периодом. Компенсировать влияние сезонности можно совершенствованием отраслевой структуры производства, ускоренным развитием животноводства, повышение уровня механизации трудовых процессов, сочетанием сельскохозяйственного и промышленного производства.
Рациональное использование трудовых ресурсов, при прочих равных условиях, даёт возможность получить максимум валовой продукции, способствует росту производительности труда, эффективности и рентабельности производства. Поэтому целесообразно рассмотреть показатели наличия рабочей силы и использования рабочего времени (табл. 2.3).
Таблица 2.3 - Показатели наличия рабочей силы и использования рабочего времени
| Показатели | Годы | ||
| 2005 | 2006 | 2007 | |
| Среднегодовая численность работников в целом по организации, чел. | 308 | 306 | 274 |
| из них занято в сельскохозяйственном производстве, всего чел.: | 280 | 281 | 251 |
| в т.ч. трактористы-машинисты | 54 | 51 | 46 |
| операторы машинного доения | 49 | 49 | 49 |
| скотники крупного рогатого скота | 79 | 77 | 75 |
| Служащие | 42 | 40 | 40 |
|
Отработано рабочего времени одним работником, тыс. чел.- час.: в целом по организации |
1886 | 1807 | 1847 |
| Средняя продолжительность рабочего дня, ч | 7 | 7 | 7 |
| Уровень использования возможного годового фонда рабочего времени, в целом по организации, % | 94 | 90 | 91 |
Так как ПЗ «Рассвет» характеризуется скотоводческим производственным направлением, а животные требуют ежедневного ухода, то наибольший удельный вес в структуре рабочих занимают скотники, обслуживающие крупный рогатый скот. В 2007 г. на их долю приходилось 27%. Кроме того, значительная доля в структуре работников предприятия принадлежит операторам машинного доения (18%) и трактористам-машинистам (17%). ПЗ «Рассвет» имеет 4 отделения, занимающихся сельскохозяйственным производством, т.е. имеет место рассредоточение по территории. Этим объясняется достаточно высокий процент служащих в общей численности работников – 15%.
В ФГУП ПЗ «Рассвет» прослеживается тенденция по уменьшению трудовых ресурсов как в целом по организации, так и по сельскохозяйственному производству, в основном за счет выбытия работников из отрасли растениеводства и животноводства, количество персонала служащих остается практически неизменным. Это является отрицательным моментом, т.к. увеличивается нагрузка на основную группу работников, повышается доля затрат на оплату труда в структуре себестоимости служащим.
Средняя продолжительность рабочего дня в ПЗ «Рассвет» составляет 7 часов при 5-дневной рабочей неделе, но с мая по октябрь, т.е. когда наступает период наиболее напряженных работ, рабочую неделю увеличивают до 6-дневной. Иногда продолжительность рабочего дня может быть увеличена до 10 часов с предоставлением отгулов и сокращенного рабочего дня в другие периоды года за переработанное время.
В 2007 г. производительность труда в целом по сельскохозяйственному производству выросла на 33% по сравнению с 2005 годом, в то время как прирост заработной платы за этот период составил 52%. Таким образом, прирост заработной платы опережает темпы роста производительности труда, что является одним из признаков нормального функционирования предприятия.
Уровень использования возможного годового фонда рабочего времени не достигает 100%. Это говорит о том, что рабочее время используется не достаточно полно, поэтому перед предприятием стоит проблема по полному обеспечению работниками отрасли животноводства и сглаживанию сезонности в отрасли растениеводства.
Наряду с обеспеченностью предприятия трудовыми ресурсами большое значение для нормальной деятельности имеет обеспеченность его материальными ресурсами. При этом поддержание оптимальных пропорций между имеющимися средствами труда с одной стороны, и квалифицированными кадрами – с другой, является объективной необходимостью повышения производительности труда.
Условием успешной деятельности сельскохозяйственных предприятий является своевременное обеспечение их всеми необходимыми средствами и предметами труда, поставляемыми промышленностью. Но сельскохозяйственные предприятия нередко не могут приобрести средства производства из-за дороговизны, диспаритета цен на промышленную и сельскохозяйственную продукцию, недостатка денежных средств.
Для выхода из кризисного положения требуются радикальные меры, как со стороны государства, так и со стороны всех участников рынка средств производства для сельского хозяйства.
В таблице 2.4 представим данные, характеризующие технический потенциал хозяйства, проведем их сравнение со средним уровнем по Смоленской области.
Таблица 2.4 - Обеспеченность материально-техническими ресурсами
| Показатели | 2005 г. | 2006 г. | 2007 г. |
В среднем по Смоленской обл., 2006г. |
| Приходится тракторов на 1000 га пашни, штук | 10,7 | 10,2 | 10,0 | 3,5 |
| Нагрузка пашни на один трактор, га | 93,3 | 97,9 | 100,3 | 282,9 |
|
Приходится на 100 тракторов, штук: сеялок |
18,6 | 18,7 | 20,8 | 17,0 |
| косилок | 27,1 | 27,6 | 28,3 | 26,0 |
| грабель | 9,3 | 9,8 | 10,0 | 11,0 |
| Приходится зерновых комбайнов на 1000 га посевов зерновых культур, штук: | 5,0 | 5,2 | 6,8 | 8,8 |
| Приходится посевов зерновых культур на 1 зерноуборочный комбайн, га: | 200 | 192,3 | 147,8 | 114,0 |
|
В расчете на 1 сельскохозяйственное предприятие, ед.: доильные установки и аппараты |
13,0 | 13,0 | 13,0 | 3,2 |
| автомобили | 28,0 | 27,0 | 23,5 | 8,1 |
В ФГУП «Племенной завод «Рассвет» обеспеченность основными материально-техническими ресурсами выше, чем в среднем по Смоленской области: по тракторам и автомобилям – 2,9 раза, доильными установками и аппаратами – 4,1 раза, при этом более высоком уровне обеспеченность комбайнами ниже, а сельскохозяйственными машинами примерно такая же, как по области. Однако необходимо отметить, что в сравнении с нормативами, имеющегося количества ресурсов данного вида недостаточно, так тракторов должно приходиться на 1000 га – 13 физ. шт., а на предприятии в наличии на 2007 год имеется только 10,0 и т.п.
От обеспеченности техническими ресурсами зависит нагрузка на них обрабатываемой площади в целом, и конкретных культур. В данной организации нагрузка пашни на один трактор увеличилась к 2007 году до 100,3 га, но осталась ниже, чем в среднем по Смоленской области на 182,6 га или в 2,8 раза. Нагрузка посевов зерновых культур на комбайны соответствующего вида в хозяйстве выше на 33,8 га или на 1,3 раза, чем по области.
Обеспеченность основными средствами в необходимом количестве и ассортименте, а также эффективное их использование является одним из важнейших факторов увеличения объемов производства продукции на сельскохозяйственных предприятиях. Показатели обеспеченности ПЗ «Рассвет» основными производственными средствами сельскохозяйственного назначения приведены в таблице 2.5.
Таблица 2.5 – Воспроизводство, обеспеченность и экономическая эффективность использования основных производственных фондов
| Показатели | 2005 г. | 2006 г. | 2007 г. |
| Коэффициент роста, % | 101,8 | 115,5 | 88,3 |
| Коэффициент обновления, % | 5,7 | 14,6 | 9,0 |
| Коэффициент выбытия, % | 4,0 | 1,4 | 19,7 |
| Коэффициент износа на конец года, % | 53,8 | 49,5 | 57,1 |
| Коэффициент годности на конец года, % | 46,2 | 50,5 | 42,9 |
| Фондовооружённость, тыс. руб./чел | 289,2 | 316,5 | 389,3 |
| Энерговооружённость, л.с./чел. | 51,4 | 52,9 | 55,5 |
| Фондообеспеченность, тыс. руб./100 га сельскохозяйственных угодий | 1019,95 | 1108,8 | 1118,7 |
| Энергообеспеченность, л.с./100 га (посевной площади) | 330,4 | 349,5 | 325,7 |
| Фондоотдача, руб. | 0,5 | 0,5 | 0,6 |
| Фондоемкость, руб. | 2,0 | 2,0 | 1,8 |
| Энергоемкость, л.с./руб. (валовой продукции) | 268,4 | 297,1 | 293,9 |
| Фондорентабельность, % | 2,2 | 4,3 | 4,7 |
Показатели воспроизводства основных производственных фондов сельскохозяйственного назначения по рассматриваемой организации характеризуются высокой степенью их изношенности – в 2007 году показатель составил 57,1%, что выше в 1,2