Экономическая эффективность инвестиций в материально-техническую базу молочного скотоводства
Кроме того, использование установки АД–100Б не удовлетворяет требованиям получения молока высокого качества. Из-за отсутствия охлаждающих устройств, молоко приходится переливать в бидоны, которые ставят в ванны с холодной водой.
Автопоилка представляет собой специальное автоматически действующее устройство, при помощи которого животные самостоятельно без участия человека получают из водопровода необходимую для поения воду в любое время суток и в нужном количестве.
В хозяйстве применяется индивидуальная стационарная автопоилка АП-1А. Детали поилки изготовлены из пластмассы. Эта педально-клапанная автопоилка состоит из поильной чаши, корпуса клапанного механизма, резинового амортизатора, седла клапана, пробки, клапана и педали. Вместимость ее поильной чаши составляет 2 л. В прижимной пробке имеются осевой канал для вывода верхнего конца стержня клапана наружу и изливное отверстие, через которое вода отводится от клапанного механизма в поильную чашу. Прижимная пробка служит также для регулирования натяжения резинового амортизатора.
В коровнике поилка установлена на стойке между двумя стойлами на высоте 0,5 м от пола. Она обслуживает двух рядом стоящих коров. С внутренним водопроводом поилка соединяется стояком диаметром 20 мм, ввернутым в нижнее резьбовое отверстие. Второй конец стояка через резьбовой угольник подсоединяется к водопроводной сети.
Поилка работает следующим образом. Вода из водопроводной сети под действием свободного напора подается по стояку во внутреннюю полость корпуса клапана. При нажиме животного мордой на педаль, поворачивающуюся вокруг оси, амортизатор сжимается, клапан отходит от седла, и вода через образовавшуюся щель вытекает из изливного отверстия в поильную чашу. Когда животное напьется и отпустит педаль, клапан под действием упругости амортизатора плотно прижмется к своему седлу, и поступление воды в чашу прекратится. Для нормальной работы поилки давление в водопроводной сети должно быть не более 0,2 МПа.
На предприятии также используется прицепная водопоильная установка для крупного рогатого скота ВУК-3 предназначенная для доставки воды и поения животных на пастбищах и в летних лагерях. В ее состав входят водораздатчик ВУ-3 и двенадцать пластмассовых автопоилок АП-1А, соединенных трубопроводом (Приложение В).
Уборка навоза в хозяйстве осуществляется преимущественно вручную. Работники вычищают навоз из стойл в лотки, которые расположены по всей длине коровника. Из лотков навоз позднее удаляется трактором.
Лишь в двух коровниках применяются скребковые навозоуборочные транспортеры кругового движения ТСН-160 и ТСН-2,0Б, но и при их использовании внесение подстилки в стойла и их чистка выполняются вручную. На выполнение этих немеханизированных операций приходится более 60% от общих затрат труда на уборку навоза из помещений.
Скребковый навозоуборочный транспортер ТСН-160 предназначен для уборки навоза и погрузки его в транспортные средства. Он состоит из самостоятельных горизонтального и наклонного транспортеров и шкафа управления. Первый включает круглозвенную термически обработанную цепь с укрепленными на ней металлическими скребками, автоматические натяжное и поворотные устройства и привод. В состав последнего входят электродвигатель, двухступенчатый редуктор и расположенная за ним ременная пятиручьевая передача. Горизонтальный транспортер уложен в бетонный лоток, внутренняя часть дна которого армируется стальной полоской 4Ч20 мм. Наклонный транспортер имеет такую же круглозвенную цепь со скребками, металлический желоб с опорной стойкой, поворотное и натяжное устройства и привод, состоящий из электродвигателя и двухступенчатого цилиндрического редуктора.
Скребковый навозоуборочный транспортер ТСН-2,0Б предназначен для тех же целей, что и ТСН-160. Он состоит из горизонтального и наклонного транспортеров, каждый из которых имеет свой привод, и шкафа управления. Наклонный транспортер имеет такую же, как у горизонтального, кованую цепь со скребками, металлический желоб с опорной стойкой, поворотное устройство и привод, перемещением которого регулируется натяжение цепи. Транспортер установлен под углом к горизонту 300, благодаря чему обеспечивается подача навоза на высоту 2680 мм от нулевой отметки пола коровника. Скорость движения цепи наклонного транспортера значительно выше, чем горизонтального, что необходимо для обеспечения выгрузки жидкого навоза (Приложение Г).
Грубые и концентрированные корма в хозяйстве раздаются вручную. Силос раздается с помощью раздатчика кормов с перемещающимся ленточным транспортером над кормушкой РК-50 (Приложение Д). Транспортер – раздатчик представляет собой подвижный ленточный конвейер, длина которого равна половине длины кормушки, перемещающийся по направляющим, установленным вдоль оси кормового прохода на высоте 1,6-2,1 м. Движение транспортера осуществляется с помощью коноидных барабанов, на которые намотано по 2 витка натянутого вдоль направляющих стального троса. Скорость раздатчика регулируется сменой шестерен в передаче и может иметь следующие значения: 0,13; 0,15; 0,17; 0,20; и 0,23 м/с. Скорость движения ленты постоянна и равна 1,3 м/с.
Корм, поступающий в приемную воронку наклонного транспортера, подается на поперечный транспортер, который расположен горизонтально в центре помещения выше транспортеров-раздатчиков. Поперечный транспортер направляет поток корма на тот или иной транспортер-раздатчик. В исходном положении последний размещается по одну сторону от поперечного транспортера. Двигаясь по направляющим в другую половину помещения, транспортер-раздатчик перемещает поступающий на него с поперечного транспортера корм и распределяет его по длине кормушки. С помощью поворотного лотка корм может быть направлен в кормушку, расположенную справа от оси кормового прохода.
Данный стационарный кормораздатчик обладает рядом существенных недостатков. Прежде всего, при его использовании не устраняется перевалка кормов, так же не достигается необходимая безотказность оборудования, обеспечивающая надежность выполнения технологического процесса. Система стационарных кормораздатчиков громоздка, металлоемка, имеет много приводных и натяжных станций, поэтому ее реализация связана со значительными эксплуатационными затратами.
Описанное оборудование морально и физически устарело и находится в крайне изношенном состоянии. В последние годы эксплуатации значительно увеличилось количество текущих ремонтов, что отрицательно влияло на производительность и вызывало постоянные перегрузки в работе оборудования и обслуживающего персонала. В связи с этим возникла острая необходимость в модернизации ферм крупного рогатого скота. Но осуществить это единовременно предприятие не может по причине отсутствия достаточного количества финансовых средств. Поэтому процесс модернизации материально-технической базы молочного скотоводства ПЗ «Рассвет» может быть осуществлен только постепенно.
Главным недостатком материально-технической базы хозяйства является отсутствие более производительных доильных установок с молокопроводами. Наличие молокопровода позволит повысить производительность труда операторов машинного доения, устранив такие операции, как переливание молока из ведер во фляги и последующая транспортировка их на тележках в молочное отделение. Данное нововведение может способствовать и улучшению морального климата в коллективе в связи с уменьшением времени работы доярок в полусогнутом состоянии, устранения физической перенапряженности, что также способствует повышению производительности труда. Еще одним крупным недостатком материально-технической базы предприятия, на которое следует обратить первоочередное внимание, является отсутствие холодильных машин, емкостей – танков для хранения молока, что отрицательно сказывается на качестве производимой продукции.
3.2 Выбор доильной установки для комплектования молочных ферм ФГУП «Племенной завод «Рассвет»
В настоящее время промышленность выпускает разнообразные доильные установки, предназначенные для доения в молокопровод, например, УДА-8А «Тандем», УДА-16А «Елочка», УДА-100 «Карусель», но они предназначены для доения в доильных залах или на доильных площадках и рассчитаны на обслуживание поголовья не менее 400 голов коров. ФГУП «Племенной завод «Рассвет» не имеет таких крупных ферм, а также не располагает доильными залами, оборудование которых требует дополнительных затрат. Поэтому для предприятия наиболее рациональным будет использование доильной установки АДМ-8А, предназначенной для доения коров в стойлах в молокопровод.
Доильная установка с молокопроводом АДМ-8А в варианте на 100 голов имеет 6, а в варианте на 200 голов – 12 доильных аппаратов и соответственно 1 или 2 силовые установки УВУ-60/45. В комплект доильной установки входят стеклянные молокопроводы, групповые счетчики надоя молока, устройства зоотехнического учета, универсальные молочные насосы НМУ-6, вакуум - проводы, оборудование для монтажа и управления работой агрегатов установки. В комплекте присутствует резервуар для хранения молока, оборудованный холодильной установкой МХУ-12Т.
В режиме доения технологический процесс включает в себя выполнение операций пуска установки, подготовки животных к доению, включение аппарата, надевание доильных стаканов на соски вымени, доение (контрольное доение с подключением счетчика молока УЗМ-1А), транспортировку молока по молокопроводу в групповой счетчик удоя, в молокосборник и перекачивание его молочным насосом через молочный фильтр и пластинчатый охладитель в емкость для сбора молока (молочный танк, резервуар-охладитель).
Ветви молокопровода в коровнике над кормовыми проездами оборудованы подъемными участками с пневматической системой подъема и опускания. В промежутках между доениями участки молокопровода над кормовыми проходами находятся в поднятом положении с целью освобождения проезда для мобильных кормораздатчиков.
Перед началом доения ветви молокопровода разобщают краном-разделителем. Каждая ветвь обслуживает 50 голов.
Включая вакуум – насос, проверяют вакуум в линии. Доильные аппараты подключают к системе вакуум - молокопровода, выполняют операции подготовки к доению. Доильные стаканы ставят в определенной последовательности на соски вымени. Молоко из аппаратов по молокопроводу направляется в групповые счетчики молока, а оттуда поступает в молокосборник.
Молокопровод состоит из стеклянных и полиэтиленовых труб, молоко – вакуумных кранов, соединенных между собой специальными муфтами. Молокопровод при доении расположен на одном уровне с небольшим уклоном в сторону молочной, поэтому в нем не происходит колебания вакуума. Это сделано за счет подвижной части молокопровода в местах его пересечения с кормовыми проездами.
Групповые счетчики молока монтируют в молочной линии между переключателями и молокосборником. Счетчик ставят на каждую полупетлю молокопровода. Он состоит из приемного и санитарного бачков, распределительного диска, лотка, перепускной трубки, магнитоуправляемого контакта и блока управления со счетным устройством. Счетчик показывает удой от группы коров в килограммах.
Счетчик индивидуального учета надоя молока УЗМ-1А устанавливают во время контрольной дойки между молочным шлангом доильного аппарата и молокопроводом. Устройство состоит из мензурки, корпуса и колпака. Уровень выдоенного молока на шкале вертикально установленной мензурки показывает его количество. После определения количества молока в нижней части мензурки кратковременно открывают отверстие, и молоко вытесняется через трубку мензурки в молокопровод. для снятия проб мензурку с выдоенным молоком снимают в промежутке между постановкой аппаратов и на ее место ставят другую, благодаря чему процесс доения протекает беспрерывно. Счетчик УЗМ-1А промывается в потоке со всем оборудованием доильной установки (Приложение Е).
Автомат промывки служит для автоматического управления циклом промывки молокопровода и молочного оборудования по заданной программе. Он обеспечивает преддоильное полоскание и промывку после доения. После прополаскивания молокопроводящие пути просушивают атмосферным воздухом. В случае неполадок в блоке управления предусмотрено ручное управление процессом промывки молокопроводящих путей агрегата. Общая продолжительность цикла автоматической промывки перед доением и после него составляет 66 мин, при этом преддоильное прополаскивание с просушкой продолжается 16,5 мин, последоильное прополаскивание – 8 мин, циркуляционная промывка – 16 мин, прополаскивание – 10 мин, просушка – 15,5 мин.
Доильная установка АДМ-8А выполнена на базе низковакуумной системы доения. В нее входят трехкамерный коллектор, пульсатор с нерегулируемой частотой пульсации и вакуумный регулятор. Доение коров выполняют при разряжении 45 кПа. Особенность низковакуумного коллектора состоит в том, что подсос воздуха в коллектор через клапан в его верхней части происходит только во время такта сжатия, что способствует лучшей транспортировке молока из коллектора в молокопровод. Пульсатор преобразует постоянное разрежение в переменное. Максимальное количество воздуха, пропускаемое вакуумным регулятором, составляет 120 м3/ч, что вполне обеспечивает работу 16 доильных аппаратов.
Резервуар для хранения молока ТОМ - 2А – горизонтальный, негерметизированный с лопастной мешалкой, оборудован водяной рубашкой, теплоизоляцией и холодильной установкой МХУ-12Т с холодильной мощностью 35,7 МДж/ч. Корпус ванной орошается холодной водой снизу и с боков из системы труб, которая отбирает теплоту от стенок и стекает вниз к испарителю холодильной машины, охлаждается и вновь подается насосом в трубы. Агрегат может работать в автоматическом и ручном режимах.
Технические характеристики двух типов доильной установки представлены в таблице 3.1.
Таблица 3.1 - Техническая характеристика доильной установки АДМ-8А
| Показатели | Значение показателей | |
| на 100 голов | на 200 голов | |
| Поголовье обслуживаемого стада, гол | 104 | 208 |
| Пропускная способность установки, гол/ч | 56 | 112 |
| Число коров, обслуживаемых 1 оператором, гол | 30 | 30 |
| Число одновременно обслуживаемых животных, гол | 8 | 16 |
| Марка доильного аппарата | АДС-1 | АДС-1 |
| Количество доильных аппаратов, шт | 6 | 12 |
| Масса, кг | 3300 | 6100 |
| Численность обслуживающего персонала, чел | 2 | 4 |
3.3 Разработка и экономическая эффективность инвестиционного проекта внедрения новой доильной установки в ФГУП «Племенной завод «Рассвет»
Так как хозяйство имеет три 4-х рядных коровника и три 2-х рядных, то проект предусматривает приобретение 6 доильных установок: три АДМ-8А на 100 голов и три АДМ-8А на 200 голов.
Установки приобретаются в ОАО «Кургансельмаш» через их официального представителя ООО «Гамма-Агросервис» в Москве. Величина затрат на транспортировку и монтаж установлена по расценкам услуг фирмы.
В стоимость установки входят также затраты на упаковку монтажных частей, устройства подъема, молокоопорожнителя, труб ПВХ 63 и др., необходимой для транспортировки. Затраты, связанные с приобретением, упаковкой, транспортировкой и монтажом установки, рассчитаны по прайс-листу фирмы-изготовителя (цены заявлены в рекламном объявлении в Интернете, www. Gamma-Agroservis. ru). Так как ФГУП «Племенной завод «Рассвет» приобретает по три установки каждого типа, согласно условиям фирмы, ему предоставляется 10% скидка на общую сумму сделки. Таким образом, величина затрат на установку АДМ-8А на 100 голов со всем комплексом услуг составляет, таким образом, 1176 тыс. руб. с учетом НДС, на 200 голов – 1695 тыс. руб. с учетом НДС.
Прежде чем приступить к производственной деятельности, необходимо провести ряд согласований, что сопряжено с определенными затратами. В нашем случае это расходы на согласование с надзорными органами: пожарная охрана, органы санэпидемнадзора; расходы по составлению технических условий на подключение к коммуникациям: электроэнергия, водоснабжение; расходы на посреднические услуги. По опыту хозяйств, имевших практику установки аналогичных установок, заложим эти затраты на уровне 50 тыс. руб.
Таблица 3.2 – Единовременные затраты на приобретение установок, тыс. руб.
| Статьи затрат | Сумма (с НДС), тыс. руб. |
| Затраты на приобретение, транспортировку и монтаж доильных установок – всего | 8613,0 |
| в т.ч. стоимость установок | 7140,0 |
| затраты на транспортировку | 584,0 |
| затраты на монтаж | 889,0 |
| Расходы по согласованию с надзорными органами, расходы по составлению технических условий на подключение к коммуникациям, посреднические услуги | 50,0 |
| Всего | 8663,0 |
Чистая прибыль ФГУП «Племенной завод «Рассвет» в 2008 году составила 8 257,00 тыс.руб., но предприятие не может использовать ее в полном объеме на реализацию инвестиционного проекта. Это связано с текущими расходами хозяйства, а также с необходимостью выплачивать краткосрочные кредиты и займы, которые были взяты с целью приобретения оборотных средств (ГСМ, семена, удобрения) и сельскохозяйственной техники. Предприятие способно выделить из собственных средств только 2 млн.руб. Поэтому для реализации инвестиционного проекта придется использовать не только собственные, но и заемные источники финансирования.
В качестве такого источника планируется приобретение кредита в ОАО «Россельхозбанк» под 14% годовых. В соответствии с «Государственной программой развития сельского хозяйства и регулирования рынков сельскохозяйственной продукции, сырья и продовольствия на 2008 - 2012 годы», проценты по кредиту в размере 95% от ставки рефинансирования (10%) оплачиваются государством. Таким образом, основная сумма долга составит 6 663 тыс.руб. В соответствии с процентной ставкой, установленной банком, общая сумма кредита составит:
6 663,00 тыс.руб. + 932,82 тыс.руб. (6 663,00 Ч 14%) = 7 595,82 тыс.руб.
Государство берет на себя обязательство выплатить 632,99 тыс. руб., в соответствии с условиями, оговоренными в Госпрограмме.
Таким образом, предприятию предстоит выплатить 6 962,83 тыс. руб. Кредит берется на 5 лет, оплата будет производиться ежемесячно равномерными денежными платежами. Величина ежемесячного платежа составит 116 047, 17 руб.
По сравнению с агрегатами без молокопроводов на АДМ-8А производительность оператора машинного доения значительно увеличивается. Фактическая нагрузка на одну доярку в ФГУП «Племенной завод «Рассвет» составляет 25 коров. Новая доильная установка позволит увеличить ее до 30 голов на человека. Это обеспечит сокращение численности операторов машинного доения до 36 человек, что позволит администрации уволить недобросовестных, систематически нарушающих трудовую дисциплину работников, а остальных работников занять в других отраслях. В результате годовая производительность труда операторов машинного доения возрастет с 565,7 ц/чел до 769,9 ц/чел, то есть на 27%. В результате уменьшения количества работников, произойдет сокращение затрат на оплату труда. Среднемесячная оплата труда в ФГУП «Племенной завод «Рассвет» в 2007 году составила 4789,12 руб. Таким образом, годовой плановый фонд оплаты труда составит:
4789,12 руб Ч 36 чел Ч 12 мес = 2068,90 руб.
В связи с увеличением производительности труда на 27% планируется увеличить оплату труда работникам на 21,6%. Это цифра выбрана не случайно. Она составляет 80% от ожидаемого значения увеличения производительности труда. Возрастание оплаты труда на более высокий процент приведет к резкому увеличению себестоимости. Увеличив годовой фонд оплаты труда на 21,6%, и прибавив к нему отчисления во внебюджетные фонды, получим годовой фонд оплаты труда с отчислениями операторов машинного доения.
Отметим, что 2004 году предприятие перешло на уплату единого сельскохозяйственного налога (ЕСХН). Налоговым законодательством предусмотрено, что предприятие, получающее не менее 70% выручки от реализации сельскохозяйственной продукции, вправе перейти на уплату ЕСХН (ст. 346 НК РФ), и как следствие, освобождается от уплаты ЕСН, НДС, налога на прибыль и имущество. Производство, предполагаемое настоящим инвестиционным проектом, будет облагаться, как и все производство предприятия, ЕСХН по ставке 6% (ст. 346.2 НК РФ).
При начислении оплаты труда были учтены основные доплаты, размер которых зафиксирован в Положении об оплате труда предприятия: за ненормированный рабочий день, за классность, доплата за стаж. Так как единый сельскохозяйственный налог освобождает от уплаты ЕСН, в настоящее время ПЗ «Рассвет» отчисляет 10,3% годового фонда оплаты труда в пенсионный фонд и 2,1% в фонд по несчастным случаям и профессиональным заболеваниям.
Обобщенные данные по планированию годового фонда оплаты труда представлены в таблице 3.3.
Таблица 3.3 – Расходы на оплату труда с отчислениями
|
Категория работников |
Численность работников | Годовой фонд оплаты труда, тыс. руб. | Сумма отчислений во внебюджетные фонды, тыс. руб. | Годовой фонд с отчислениями, тыс. руб. |
| Оператор машинного доения | 36 | 2 203,90 | 256,50 | 2 460,40 |
В результате среднемесячная заработная плата оператора машинного доения составит 5 695,37 руб.
При расчете затрат на электроэнергию принят во внимание тот факт, что при использовании доильной установки с молокопроводом расходуется 220 кВт/ч на 1 голову животного в год. Таким образом затраты на электроэнергию составят:
900 гол Ч 220 кВт/ч Ч 2,74 руб = 542,52 тыс. руб.
Переходя к расчету амортизации, стоит отметить, что учетная политика предприятия позволяет запланировать линейную амортизацию. Срок службы доильных установок АДМ – 8А – 10 лет, годовая норма отчислений по данному оборудованию составит 10%.
Расчет амортизационных отчислений представлен в таблице 3.4.
Себестоимость инвестиционного проекта будет включать в себя затраты на оплату труда работников и электроэнергию, амортизационные отчисления, а также расходы на ремонт оборудования (запланируем их в размере 2,5% от стоимости оборудования) и прочие, непредвиденные расходы (в размере 5% от стоимости оборудования).
Таблица 3.5 – Ежегодные затраты на эксплуатацию оборудования
| Статьи затрат | Сумма, тыс. руб |
| Оплата труда с отчислениями | 2 460,40 |
| Амортизация оборудования | 714,00 |
| Электроэнергия | 542,52 |
| Расходы на ремонт оборудования | 178,50 |
| Прочие | 357,00 |
| Всего | 4 252,42 |
Применение новой дольной установки АДМ-8А с молокопроводом не повлияет на продуктивность животных, поэтому будем считать, что производство молока в плановом году останется таким же, как и в 2007 году, то есть 27718 ц.
Так как свежевыдоенное молоко характеризуется свойством задерживать развитие микроорганизмов только в первые 2-3 часа, то большое значение для его сохранения имеет охлаждение. При охлаждении от 37 до 10 °C бактерицидный период увеличивается с 2 до 24 часов, а до 5 °C – до 36 часов.
Молокоперерабатывающая отрасль специфична в том смысле, что структура и качество производимых продуктов напрямую связаны с показателями безопасности и качества молочного сырья. До недавнего времени для приемки молока к переработке большинство отечественных молокоперерабатывающих предприятий использовали ГОСТ 13264-70 «Молоко коровье. Требования при заготовках», в соответствии с которым критериями ценообразования являлись массовая доля жира и сорт молока. Вместе с тем, содержание белка в молоке в большей степени, чем содержание жира влияет на экономическое состояние молокоперерабатывающих предприятий, так как от этого показателя во многом зависит выход и ассортимент изготавливаемой продукции.
В настоящее время молокоперерабатывающие предприятия, в связи с использованием современных технологий, используют новые различные подходы к определению качества сырого молока, а соответственно и закупочной цены. Непременным условием является соблюдение требований безопасности сырья, от чего зависит безопасность вырабатываемой молочной продукции. Что касается величины ценовых надбавок за такие показатели качества, как жирность, содержание белка и сортность, то могут реализовываться различные схемы. Так, например, для условий Смоленской области, где в структуре молочных продуктов существенную долю занимают масло и сыры, применяется следующий порядок установления закупочной цены молока:
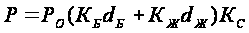 , (3.
1)
где
 – закупочная
цена весовой
единицы молока;
 – базисная
цена весовой
единицы молока;
 – коэффициент
превышения
фактического
содержания
белка над базисным
(базисное значение
равно 3%);
 – коэффициент
превышения
фактической
жирности над
базисной (базисное
значение принято
равным 3,4%);
 ,
 – доли стоимости
соответственно
белка и жира
в базовой цене
молока (их сумма
равна 1); обычно
=
0,6;
 =
0,4.
Кс – коэффициент сортности (в соответствии с содержанием белка):
- юнилакс (евросорт) – 1,2 (при содержании белка св. 3,3%);
- высший сорт – 1,1 (при содержании белка св. 3,15 до 3,3%);
- 1 сорт – 1,0 (при содержании белка св. 3,00 до 3,15%);
- 2 сорт – 0,8 (при содержании белка св. 2,85 до 3,00%);
-несортовое – 0,5 (при содержании белка св. 2,85%).
Использование холодильных установок будет способствовать улучшению качества молока, а соответственно и повышению цены на него. При достижении содержания белка в молоке 3,16%, а жира – 4,2% и базисной цене молока молокоперерабатывающего завода для ПЗ «Рассвет» на уровне 950 руб./ц. цена молока составит 1058,30 руб. Для определения стоимости реализованного молока скорректируем полученную цену на уровень инфляции, получим цену 1 ц молока с учетом надбавки за качество: 1058,30 руб Ч 1,12 = 1185,30 руб.
Уровень товарности молока незначительно, но колеблется по годам. Примем его в среднем за 80%. Тогда выручка от реализации молока составит: 1185,30 руб Ч 22 174 ц = 26 282,84 тыс. руб.
Для определения прибыли затраты будут складываться из производственных затрат на получение молока за вычетом расходов по эксплуатации устаревшей доильной установки. Полученная производственная себестоимость корректируется на процент инфляции и к полученному значению прибавляется себестоимость эксплуатации новой доильной установки АДМ-8А. В результате себестоимость 1 ц молока составит 889,82 руб., что выше фактической на 121,42 руб. или 14%. Таким образом, производственные затраты составят: 889,82 руб Ч 22 174 ц = 19 730,82 тыс. руб.
Прибыль до налогообложения: 26 282,84 тыс. руб - 19 730,82 тыс. руб = 6 552,02 тыс. руб.
Как уже было отмечено ранее, предприятие освобождено от уплаты налога на добавленную стоимость в связи с переходом на уплату единого сельскохозяйственного налога. Поэтому для расчета чистой прибыли будет использоваться ставка ЕСХН в размере 6%: 6 552,02 тыс. руб - 393,12 тыс. руб(6552,02 * 6%) = 6 158,90 тыс. руб.
Чистый доход в данном случае трактуется как сумма чистой прибыли и амортизации: 6 158,90 тыс. руб + 714,00 тыс. руб = 6 872,90 тыс. руб.
Оценка эффективности инвестиционных проектов предполагает дисконтирование денежных потоков, то есть выражение будущих денежных потоков через их стоимость в году, когда были произведены инвестиционные издержки. Данный расчет можно выполнить путем умножения чистого дохода на коэффициент дисконтирования. Ставка дисконтирования является отражением уровня инфляции и предпринимательского риска, поэтому установим ее на уровне процента по кредиту (14%). Дисконтированный чистый доход составит:
6
872,90 тыс. руб Ч =
6 028,86 тыс. руб.
Обобщенные данные по расчету дисконтированного чистого дохода в первый год реализации инвестиционного проекта представлены в таблице 3.6.
Таблица 3.6 – Данные для расчета дисконтированного чистого дохода
| Показатели | Сумма, тыс. руб. |
| 1. Производственные затраты | 19 730,82 |
| 2. Выручка | 26 282,84 |
| 3. Прибыль до налогообложения | 6 552,02 |
| 4. Налоги | 393,12 |
| 5. Чистая прибыль | 6 158,90 |
| 6. Амортизация | 714,00 |
| 7. Чистый доход (стр.5 + стр.6) | 6 872,90 |
| 8. Ставка дисконтирования, % | 14 |
| 9. Дисконтированный чистый доход | 6 028,86 |
Во второй год реализации инвестиционного проекта дисконтированный чистый доход составит:
6
872,90 тыс. руб Ч =
5 288,47 тыс. руб.
Чистый дисконтированный доход необходим для расчета дисконтированного срока окупаемости, который показывает за какой период окупится оборудование и учитывает фактор времени (табл.3.7).
Таблица 3.7 – Показатели эффективности проекта
| Показатели | Годы | ||
| 0 | 1 | 2 | |
| Текущие производственные затраты на эксплуатацию оборудования, тыс. руб. | - | 4 252,42 | 4 252,42 |
| Затраты на инвестиции, тыс. руб. | - 8 962 830 | - | - |
|
Дисконтированный чистый доход, тыс. руб. |
- | 6 028 860 | 5 288 473 |
| Сальдо, тыс. руб. | - | - 2 933 970 | + 2 354 503 |
| Срок окупаемости, лет | 1,6 | ||
| Внутренняя норма прибыли на капитал по проекту(IRR), % | 33,9 | ||
| Средневзвешенная стоимость капитала (WASS), % | 13,12 | ||
Сущность дисконтированного срока окупаемости состоит в том, что из первоначальных затрат на реализацию инвестиционного проекта последовательно вычитаются дисконтированные денежные доходы с тем, чтобы окупились инвестиционные издержки.
Как видно по данным таблицы 3.7, проект окупается уже на второй