Учет затрат, калькулирования и бюджетирования в животноводстве
I рп
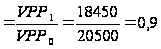
Если бы величина остальных факторов не изменилась, то сумма прибыли должна была бы уменьшиться на 10% и составить 13 930 тыс. руб. (15 477 * 0,9).
Затем следует определить сумму прибыли при фактическом объеме и структуре реализованной продукции, но при базовом уровне себестоимости и цен. Для этого из условной выручки нужно вычесть условную сумму затрат:
Σ (VРПi1 * Цio) – Σ (VРПi1 * Сio) = 81032 – 65534 = 15498 тыс. руб.
Требуется подсчитать также, сколько прибыли предприятие могло бы получить при фактическом объеме реализации, структуре и ценах, но при базовом уровне себестоимости продукции. Для этого из фактической суммы выручки следует вычесть условную сумму затрат:
Σ (VРПi1 * Ц1o) – Σ (VРПi1 * Сio) = 97120 – 65534 = 31586 тыс. руб.
Порядок расчета данных показателей в систематизированном виде представлен в таблице 2.3.
Таблица 2.3 - Расчет влияния факторов первого уровня на изменение суммы прибыли от реализации продукции в целом по предприятию
| ПОКАЗАТЕЛЬ ПРИБЫЛИ | ФАКТОРЫ | ПОРЯДОК РАСЧЕТА | ПРИБЫЛЬ, ТЫС. РУБ. | |||
| объем продаж | структура продаж | цены |
себесто- имость |
|||
| П 0 | t0 | t0 | t0 | t0 | В0 – З0 | 15 477 |
| Пусл. 1 | t1 | t0 | t0 | t0 | П0 – I рп | 13 930 |
| Пусл. 2 | t1 | t1 | t0 | t0 | Вусл – Зусл | 15 498 |
| Пусл. 3 | t1 | t1 | t1 | t0 | В1 – Зусл | 31 586 |
| П 1 | t1 | t1 | t1 | t1 | В1 – З1 | 18 597 |
По данным таблицы 2.3 можно установить, как изменилась сумма прибыли за счет каждого фактора. Изменение суммы прибыли за счет:
- Объема реализации продукции
Δ Пvрп = Пусл 1 – П0 = 13930 – 15477 = – 1547 тыс. руб.;
- Структуры товарной продукции
Δ Пстр = Пусл 2 – Пусл 1 = 15498 – 13930 = + 1568 тыс. руб.;
- Отпускных цен
Δ Пц = Пусл 3 – Пусл 2 = 31586 – 15498 = + 16088 тыс. руб.;
- Себестоимости реализованной продукции
Δ Пс = П 1 – Пусл 3 = 18597 – 31586 = – 12989 тыс. руб.;
__________________________________________
Итого: + 3 120 тыс. руб.
Результаты расчетов показывают, что рост прибыли обусловлен в основном увеличением средне реализационных цен. Росту суммы прибыли на 1568 тыс. руб. способствовали так же изменения в структуре товарной продукции, так как в общем объеме реализации увеличился удельный вес высокорентабельных видов продукции. В связи с повышением себестоимости продукции сумма прибыли уменьшилась на 12 989 тыс. руб. Но поскольку темпы роста цен на продукцию предприятия стали выше темпов роста ее себестоимости, то в целом динамика прибыли положительна.
2.2. Ведение учета в организации
Предприятие занимается производством трех видов продукции А, В, С и имеет сложную структуру:
цех №1;
цех №2;
цех №3;
РМЦ.
В цехе №1 производится продукция А, в цехе №2—В, цех №3 изготавливает продукцию С. РМЦ осуществляет текущий ремонт оборудования цехов.
Для производства продукции используется один вид основных материалов, который оценивается по методу средней себестоимости.
На основании данных журнала регистрации хозяйственных операций составить ведомости 83, 74, ведомость учета затрат по РМЦ по следующим предлагаемым формам:
ВЕДОМОСТЬ № 83
Цех 1
| № статьи | Дебетируемые счета и статьи аналитического учета | Обороты по дебету счета – с кредита счетов | ||||
| Наименование | 70 | 69 | 02 | 60 | Итого | |
|
К счету 25 А. РСЭО |
||||||
| 1. | Износ производственного оборудования | 208,33 | 208,33 | |||
| 2. | Эксплуатация оборудования и транспортных средств | 7818 | 2033 | 876 | 10727 | |
| Итого РСЭО | 7818 | 2033 | 208,33 | 876 | 10935,33 | |
| Б. Общецеховые расходы | ||||||
| 4. | Содержание зданий, сооружений. инвентаря | 1752 | 1752 | |||
| 5. | Износ зданий, сооружений | 374,38 | 374,38 | |||
| Итого общецеховые расходы | 374,38 | 1752 | 2126,38 | |||
| Итого по счету 25 | 7818 | 2033 | 582,71 | 2628 | 13061,71 | |
ВЕДОМОСТЬ № 83 Цех 2
| № статьи | Дебетируемые счета и статьи аналитического учета | Обороты по дебету счета – с кредита счетов | |||||
| Наименование | 70 | 69 | 23 | 02 | 60 | Итого | |
|
К счету 25 А. РСЭО |
|||||||
| 1. | Износ производственного оборудования | 291,67 | 291,67 | ||||
| 2. | Эксплуатация оборудования и транспортных средств | 8862 | 3154,87 | 993 | 13009,87 | ||
| 3. | Текущий ремонт | 16572 | 16572 | ||||
| Итого РСЭО | 8862 | 3154,87 | 16572 | 291,67 | 993 | 29873,54 | |
| Б. Общецеховые расходы | |||||||
| 4. | Содержание зданий, сооружений, инвентаря | 1986 | 1986 | ||||
| 5. | Износ зданий, сооружений | 424,43 | 424,43 | ||||
| Итого общецеховые расходы | 434,43 | 1986 | 2410,43 | ||||
| Итого по счету 25 | 8862 | 3154,87 | 16572 | 716,1 | 2979 | 32283,97 | |
ВЕДОМОСТЬ № 83
Цех 3
| № статьи | Дебетируемые счета и статьи аналитического учета | Обороты по дебету счета – с кредита счетов | ||||
| Наименование | 70 | 69 | 02 | 76 | Итого | |
|
К счету 25 А. РСЭО |
||||||
| 1. | Износ производственного оборудования | 333,33 | 333,33 | |||
| 2. | Эксплуатация оборудования и транспортных средств | 6520 | 2321,12 | 731 | 9572,12 | |
| Итого РСЭО | 6520 | 2321,12 | 333,33 | 731 | 9905,45 | |
| Б. Общецеховые расходы | ||||||
| 4. | Содержание зданий, сооружений, инвентаря | 1462 | 1462 | |||
| 5. | Износ зданий, сооружений | 312,31 | 312,31 | |||
| Итого общецеховые расходы | 312,31 | 1462 | 1774,31 | |||
| Итого по счету 25 | 6520 | 2321,12 | 645,43 | 2193 | 11679,76 | |
ВЕДОМОСТЬ УЧЕТА ЗАТРАТ ПО РМЦ
| № статьи | Дебетируемые счета и статьи аналитического учета | В дебет 23 счета с кредита счетов | |||
| Наименование | 70 | 69 | 76 | Итого | |
| 1. | Затраты на оплату труда | 12000 | 12000 | ||
| 2. | Единый социальный налог | 3120 | 3120 | ||
| 3. | Прочие затраты | 300 | 300 | ||
| Итого по счету 23 | 12000 | 3120 | 300 | 15420 | |
ВЕДОМОСТЬ №84
| № статьи | Дебетируемые счета и статьи аналитического учета | Обороты по дебету счета – с кредита счетов | ||||
| Наименование | 70 | 69 | 02 | 76 | Итого | |
| К счету 26 | ||||||
| 1. | Заработная плата аппарата управления | 80000 | 20800 | 100800 | ||
| 2. | Амортизация основных средств | 2833,33 | 2833,33 | |||
| 3. | Содержание и текущий ремонт зданий, сооружений, инвентаря | 680 | 680 | |||
| Итого по счету 23 | 80000 | 20800 | 2833,33 | 680 | 104313,3 | |
Корреспонденция счетов, наиболее часто используемая на предприятии:
Таблица 2.4. Корреспонденция счетов
| N п/п | Содержание операций | Корреспондирующие счета | |
| дебет | кредит | ||
| 1. |
Начисление
амортизации
по объектам
основных |
20 | 02 |
| 2. | Начисление амортизации по объектам нематериальных активов путем уменьшения первоначальной стоимости объекта при использовании объекта в основном производстве | 20 | 04 |
| 3. | Начисление амортизации по объектам нематериальных активов, используемым в основных производствах | 20 | 05 |
| 4. | Материалы отпущены для нужд основного производства | 20 | 10 |
| 5. |
Списание
стоимости
животных (забой
скота) на |
20 | 11 |
| 6. | Списание отклонений в стоимости материалов за счет основного производства - в соответствующей доле расхода | 20 | 16 |
| 7. | НДС по приобретенным ценностям (работам, услугам) относится на себестоимость основного производства (в случае если данные ресурсы используются в производстве продукции (работ,услуг), освобожденной от НДС) | 20 | 19 |
| 8. | Внутрипроизводственный оборот | 20 | 20 |
| 10. | Полуфабрикаты собственного производства переданы для дальнейшей переработки в основное производство | 20 | 21 |
| 11. | Затраты вспомогательных производств включены в себестоимость продукции (работ, услуг) основного производства | 20 | 23 |
| 12. | Общепроизводственные расходы включены в себестоимость продукции (работ, услуг) основного производства | 20 | 25 |
| 13. | Общехозяйственные расходы включены в себестоимость продукции (работ, услуг) основного производства | 20 | 26 |
| 14. |
Потери
от брака включены
в себестоимость
продукции
(работ, услуг)
основного
производства;возврат
забракованной
продукции в
основное
|
20 | 28 |
| 15. | Списание плановой (нормативной) себестоимости продукции (работ, услуг) основного производства | 20 | 40 |
| 16. | Товары, приобретенные для перепродажи, отпущены на нужды основного производства | 20 | 41 |
| 17. | Готовая продукция отпущена на собственные нужды основного производства; возврат оприходованной готовой продукции в основное производство на переработку | 20 | 43 |
| 18. | Акцептованы счета поставщиков (исполнителей) за работы и услуги, включенные в себестоимость продукции (работ, услуг) основного производства | 20 | 60 |
| 19. | Начисление налогов и сборов, включаемых в затраты основного производства | 20 | 68 |
| 20. | Начисление единого социального налога на фонд оплаты труда рабочих основного производства | 20 | 69 |
| 21. | Начисление заработной платы основным производственным рабочим | 20 | 70 |
| 22. | Расходы, произведенные подотчетными лицами, включены в затраты основного производства | 20 | 71 |
| 23. | Взнос учредителями в уставный капитал затрат основного производства (незавершенного производства) | 20 | 75 |
| 24. | Задолженность разным дебиторам и кредиторам включена в затраты основного производства | 20 | 76 |
| 25. | Затраты обособленных подразделений, связанных с процессом производства, включены в затраты основного производства | 20 | 79 |
| 26. | Принятие к учету объема незавершенного производства, внесенного товарищем в качестве вклада по договору простого товарищества | 20 | 80 |
| 27. | Принятие к учету объема незавершенного производства, внесенного в качестве целевого финансирования | 20 | 86 |
| 28. | Ценности, оставшиеся при выбытии активов, отпущены на собственные нужды основного производства | 20 | 91 |
| 29. | Суммы недостач и потерь от порчи ценностей в установленных случаях включены в затраты основного производства | 20 | 94 |
| 30. |
Начисление
сумм в резерв
предстоящих
расходов и
платежей за
счет себестоимости
продукции
(работ, услуг)
основного
производства
(резерв |
20 | 96 |
| 31. | Доля расходов будущих периодов, приходящаяся на текущий период, включена в себестоимость продукции (работ, услуг) основного производства | 20 | 97 |
| 32. |
Принятие
к учету материалов,
возвращенных
из |
10 | 20 |
| 33. |
Увеличение
стоимости
животных за
счет привеса
|
11 | 20 |
| 34. |
Списание
работ и услуг
основного
производства,
оказанных в
процессе
заготовления
материальных
ценностей,
которые подлежат
включению в
себе- |
15 | 20 |
| 35. | Принятие к учету полуфабрикатов основного производства | 21 | 20 |
| 36. | Отражение потерь от неисправимого брака продукции (работ, услуг) основного производства | 28 | 20 |
| 37. | Отражение выпуска продукции (работ, услуг) основного производства по фактической производственной себестоимости | 40 | 20 |
| 38. | Принятие к учету готовой продукции, изготовленной основным производством | 43 | 20 |
| 39. | Передача сторонним лицам продукции (работ, услуг) основного производства (без перехода прав собственности) | 45 | 20 |
| 40. |
Уменьшение
стоимости
незавершенного
основного
производства
за счет разных
дебиторов и
кредиторов
(например,
начисление
задолженности
|
76 | 20 |
| 41. | Выполнение силами основного производства работ (услуг) для обособленных подразделений | 79 | 20 |
| 42. |
Передача
объемов незавершенного
производства
|
80 | 20 |
| 43. |
Продажа
(реализация)
работ (услуг)
основного
|
90 | 20 |
| 44. | Списание работ (услуг) основного производства, использованных при получении операционных и внереализационных доходов (расходов) | 91 | 20 |
| 45. | Отражение недостач, выявленных в незавершенном основном производстве | 94 | 20 |
| 46. | На убытки отнесены затраты основного производства по аннулированным производственным заказам; затраты основного производства на производство, не давшее продукции; некомпенсируемые потери незавершенного основного производства в связи с чрезвычайными обстоятельствами | 99 | 20 |
Для обобщения первичных документов по учету затрат по цехам и подразделениям служит накопительная ведомость учета затрат (№301-АПК). Она объединила в себе применявшиеся ранее три формы накопительного учета: журнал учета работ и затрат, накопительную ведомость использования машинно-тракторного парка, накопительную ведомость учета работы грузового автотранспорта.
По месту возникновения затраты группируют по производствам, цехам, подразделениям предприятия. Такая группировка затрат необходима для организации внутризаводского хозрасчета и определения производственной себестоимости продукции.
По видам продукции (работ, услуг) затраты группируют по элементам затрат и статьям калькуляции.
Затраты в животноводстве группируются по статьям:
1.Оплата труда с отчислениями на социальные нужды.
2.Средства защиты животных.
3.Корма.
4.Содержание основных средств, в том числе:
-нефтепродукты
-амортизация основных средств
-ремонт основных средств
5.Работы и услуги.
6.Организация производства и управление.
7.Платежи по кредитам.
8.Потери от падежа животных.
9.Прочие затраты.
Данная группировка (классификация) затрат по статьям носит рекомендательный характер. Она вполне может быть использована в практике учета. Но в нынешних условиях каждая сельскохозяйственная организация может их пересмотреть и выбрать свою группировку затрат по статьям [1].
Затраты в животноводстве в ОАО «ОРЕНБУРГОБЛГАЗ» группируются по следующим статьям:
1.Оплата труда с отчислениями на социальные нужды.
2.Средства защиты животных.
3.Корма.
4.Содержание основных средств, в том числе:
-нефтепродукты
-амортизация основных средств
-ремонт основных средств
5.Работы и услуги.
6.Организация производства и управление.
7.Платежи по кредитам.
8.Потери от падежа животных.
9.Прочие затраты.
2.3. Расчет себестоимости продукции
Рассчитаем себестоимость продукции предприятия для трёх видов.
При решении задачи использовать следующую таблицу 2.5:
Таблица 2.5
| Изделия |
Объем произ-ва, шт. |
Перемен-е затраты, у. е. |
Постоян-е затраты, у. е. |
Себес- тоимость, у. е. |
Выручка, у. е. |
Прибыль, у.е. | |||||
| на ед. | на весь V | на ед. | на весь V | на ед. | на весь V | на ед. | на весь V | на ед. | на весь V | ||
| 1 | 1060 | 104 | 110668 | 43 | 45231 | 147 | 155899 | 150 | 159000 | 3 | 3101 |
| 2 | 2640 | 40 | 105785 | 18 | 46883 | 58 | 152668 | 80 | 211200 | 22 | 58532 |
| 3 | 2500 | 45 | 112370 | 17 | 43319 | 62 | 155689 | 60 | 150000 | -2 | -5689 |
| Итого | 328823 | 135433 | 464256 | 520200 | 55944 | ||||||
Расчет прибыли по изделиям на основе учета полной себестоимости показал прибыльность продукции 1, 2 и убыточность продукции 3. Если следовать этому расчету, то прибыль можно увеличить на 5689 у.е., если снять с производства продукции 3.
Проведем соответствующие расчеты.
Для калькулирования полной себестоимости найдем коэффициент распределения постоянных затрат, если базой распределения являются прямые переменные затраты:
Краспр. = Постоянные затраты/Переменные затраты = 135433/216453 = 0,63 Зпост.1 = 110668*0,63 = 69721 у.е. Зпост.2 = 105785*0,63 = 65712 у.е.
Таблица 2.6.
| Изделия | Объем произ-ва, шт. |
Перемен-е затраты, у. е. |
Постоян-е затраты, у. е. |
Себес- тоимость, у. е. |
Выручка, у. е. |
Прибыль, у.е. | |||||
| на ед. | на весь V | на ед. | на весь V | на ед. | на весь V | на ед. | на весь V | на ед. | на весь V | ||
| 1 | 1060 | 104 | 110668 | 65 | 69721 | 169 | 180389 | 150 | 159000 | -19 | -21389 |
| 2 | 2640 | 40 | 105785 | 25 | 65712 | 65 | 171497 | 80 | 211200 | 15 | 39703 |
| Итого | 216453 | 135433 | 351886 | 370200 | 18314 | ||||||
Таким образом, снятие с производства изделия 3 приводит к существенному снижения прибыли.
В связи с тем, что учет полной себестоимости, включавший в себя распределение постоянных затрат, показал прибыльность изделий 1, 2, то достаточно с точки зрения поставленного вопроса проанализировать убыточное изделие 3.
Результат по изделию 3 в системе «директ-костинг» будет выглядеть следующим образом:
Цена реализации – 60 у.е./ед.
Переменные прямые затраты удельные – 45 у.е./ед.
Маржинальный доход по изделию С = 60 – 45 = 15 у.е./ед.
Расчеты показывают, что изделие С не является убыточным, т.к. удельный маржинальный доход по нему составляет 15 у.е., следовательно в той же мере производство и продажа изделия С увеличивает прибыль предприятия.
Расчеты по системе «директ-костинг» показывают, что в результате снятия с производства изделия 3, прибыль предприятия не только не увеличиться на 5689 у.е., а уменьшиться на 37500 у.е. (15 у.е.*2500). Из этого следует, что если изделие 3 снять с производства, то в следующем отчетном периоде при расчете по полной себестоимости изменятся постоянные расходы, приходящиеся на изделие 1, 2 и уже изделие 1 станет убыточным.
2.4. Выводы
Успешность организации управленческого учета на предприятиях определяется, прежде всего, существующей внутренней нормативной базой, устанавливающей порядок учета. К основным документам, регламентирующим систему управленческого учета на практике, можно отнести: корпоративный стандарт управленческого учета; положение об управленческом учете, инструкции по ведению управленческого учета, план счетов управленческого учета; систему кодов, используемых для кодирования статей бюджета, статей затрат, центров ответственности, направлений деятельности и т.д.; порядок документооборота при ведении управленческого учета.
Государственное закрепление управленческого учета в законодательстве РФ отсутствует. Ведение управленческого учета осуществляется по решению менеджмента предприятия и регулируется корпоративными нормативными актами. Поэтому разработка внутренних правил учета на предприятиях видится весьма актуальной.
Создание пакета рабочих документов, регулирующего порядок ведения управленческого учета, относится к творческой работе, предъявляющей высокие требования к разработчикам системы в части как знания теории и методологии учета, так и понимания предприятия и задач, которые намерен решать менеджмент при помощи системы управленческого учета.
3. Бюджетирование на предприятии
3.1. Бюджет затрат производства продукции
В каждом предприятии составляются бюджеты (то есть финансовые планы), то можно ли сказать, что там внедрена система бюджетирования? Чаще всего, после ознакомления с тем как составляются и используются бюджеты, следует отрицательный ответ. Понимание бюджетного управления - довольно редкое явление даже среди руководителей финансовых служб предприятий. За последние годы в Казахстане резко возрос интерес со стороны отечественных предприятий к системе бюджетного управления. Это вызвано объективными причинами – ростом производства, обострением конкуренции.
Усложнение рыночной ситуации, производственных, сбытовых и других бизнес процессов делает более сложным управление предприятием, планирование его деятельности. Это требует четко отлаженного механизма взаимодействия различных служб и подразделений для реализации управленческих целей. C точки зрения устойчивости предприятия в конкурентной борьбе возрастает значение хорошо поставленной системы внутрифирменного планирования, охватывающей все подразделения и использующей современные методы организации управления и современные информационные технологии. Кроме того, необходима связь производственного, операционного планирования и управления с финансовым. Такой системой и является система бюджетного планирования и управления (бюджетирования).
Сущностью бюджетного метода управления является представление о том, что вся деятельность предприятия состоит в балансировании дохода и расхода, с четко определенными местами их возникновения и закреплением в ответственность за руководителем соответствующего ранга. Менеджеры предприятия, планируя свои действия и их последствия в будущем, имеют возможность оценить, насколько фактические результаты соответствуют их планам. Определяется экономическая эффективность деятельности предприятия в целом и его структурных подразделений, планируются и фиксируются реальные поступления и “выбытия” денежных средств, определяется экономический потенциал и финансовое состояние предприятия. Руководство имеет возможность использовать приемлемые соотношения между изменением прибыльности, платежеспособности и экономическим потенциалом предприятия.
При внедрении бюджетирования на отечественных предприятиях приходится учитывать как общие принципы и проблемы, так и специфические особенности. Это обусловлено как особенностями технологий производства продукции, так и особенностями рынка.
Проблемой большинства казахстанских предприятий является отставание системы управленческого учета от современных задач и потребностей развития.
Типичной ситуацией для отечественных предприятий является дефицит оборотных средств, и как следствие, возможная “внезапная” нехватка денежных средств для оплаты текущих краткосрочных задолженностей. Это усугубляется отсутствием на многих предприятиях четкой системы работы с дебиторами и кредиторами, регулярного – вплоть до ежедневного – контроля и анализа дебиторской и кредиторской задолженностей, целенаправленных мер по сокращению финансового цикла, оптимизации уровня и структуры запасов и других элементов оборотных средств.
Зачастую планирование и управление финансами предприятия осуществляется организационно в отрыве от снабжения и сбыта. Это не дает возможности своевременно и достоверно определить потребность в финансировании деятельности предприятия.
Экономическое внутрипроизводственное планирование на большинстве предприятий все еще основано на методиках и нормативной базе, которые были разработаны для условий плановой экономики. Устаревшие подходы к внутрипроизводственному планированию не позволяют определить запас финансовой прочности, проводить сценарный анализ по принципу “А что, если…”, анализ и прогнозирование финансовой устойчивости предприятия в изменяющихся условиях деятельности. Формы большинства планово-экономических документов неудобны для финансового анализа, отсутствует система мониторинга финансового состояния предприятия.
Процесс планирования “по традиции” начинается от производственных возможностей предприятия, а не от изучения потребности рынка в его продукции, услугах.
При планировании преобладает затратный механизм ценообразования: цена формируется исходя из полной себестоимости и норматива рентабельности, без учета рыночных факторов - спроса на данную продукцию, цен конкурирующих товаров и товаров-субститутов (заменителей).
Общими проблемами, затрудняющими внедрение бюджетирования – да и других современных управленческих подходов - для многих предприятий являются:
- Плохая или не полная нормативная база: нехватка на предприятиях информации о затратах на производство продукции, отсутствие многих необходимых для планирование нормативов. Зачастую по объективным причинам отсутствует необходимая производственная и экономическая статистическая информация за предыдущие три-пять лет, либо эти данные непригодны для анализа.
- “Бухгалтерский”, “налогово-ориентированный” подход к затратам, их анализу, постатейному разделению, группировке, планированию. Повсеместно отсутствует система учета и контроля затрат по местам их возникновения. Отдельная существенная проблема – учет и распределение косвенных (“накладных”) затрат. Многие формы плановых и отчетных документов ориентированы на потребности внешних “контролирующих инстанций”, а не менеджмента предприятия.
- Привязка периодов планирования и внутренней управленческой отчетности к налоговым отчетным периодам, что неприемлемо для многих предприятий, подверженных влиянию сезонных факторов
- Завышенные ожидания эффекта от внедрения информационных технологий, корпоративных информационных систем (Среди специалистов популярно выражение по поводу неоправданных ожиданий от компьютерной техники: “Garbage in - garbage out” / “Мусор на входе - мусор на выходе").
- Пассивность руководства и персонала предприятия при внедрении изменений и завышенные ожидания эффекта от привлечения внешних консультантов. Как показывает опыт, любые существенные нововведения, включая бюджетирование, внедряются хорошо только при общей заинтересованности высшего менеджмента предприятия и наличии “центров компетенции” - квалифицированных специалистов с достаточными полномочиями и временем для непосредственного участия в проекте по внедрению бюджетирования.
- Недостаток таких “центров компетенции” - не просто квалифицированных специалистов, а специалистов “на стыке” экономики, менеджмента и информационных технологий. Нежелание тратить деньги на повышение квалификации персонала и оплату высококвалифицированных специалистов, которые не влияют, как кажется, непосредственно на продажи или производство.
- Отсутствие систематического подхода к управленческому учету (даже там, где он в действительности есть). Ориентация в планировании и управленческом учете на внешние требования, устаревшие нормативы затрат и стандарты 80-х годов.
- Боязнь социальных конфликтов, нежелание проводить оптимизацию организационных структур.
- Инерция руководства и собственников предприятий, нежелание “ввязываться” в длительные и сложные процессы организационных и управленческих изменений.
Внедрение системы бюджетного управления – достаточно длительный процесс, связанный с информационным и организационно-экономическим развитием предприятия. Прежде чем приступать к формированию требований к бюджетному процессу предприятия, необходимо сформировать цели бюджетного управления предприятием и требования к используемым ресурсам.
Общие цели и задачи, которые решаются при внедрении методов бюджетного планирования и управления на отечественных предприятиях:
- постановка эффективного операционного финансового менеджмента;
- эффективное оперативное планирование финансово-хозяйственной деятельности предприятия;
- оптимизация использования ресурсов, снижение себестоимости производства продукции и улучшение планирования затрат путем установления бюджетных норм (стандартов) затрат, их оперативного контроля и анализа отклонений;
- улучшение взаимодействия и координации различных подразделений предприятия для достижения намеченных целей;
- контроль и оценка эффективности руководителей подразделений путем сравнения фактических значений контролируемых ими экономических параметров (прежде всего затрат) с плановыми;
- мотивация сотрудников для достижения целей организации;
- повышение эффективности деятельности предприятия путем проведения оперативного экономического анализа “портфеля продукции” и его оптимизации по результатам анализа;
- выявление потребностей в денежных ресурсах и оптимизация финансовых потоков;
- закрепление с помощью современных управленческих технологий изменений в организационной структуре управления.
В условиях конкретного предприятия важно определиться с тем, какие задачи призвано обеспечить бюджетирование. Эти задачи должны соответствовать главным финансовым и нефинансовым целям предприятия.
Практическими задачами разработки и внедрения бюджетирования на первых этапах являются:
- определение центров финансовой ответственности;
- выработка и формализация расчета нормативов расходов сырья и материалов;
- выработка и формализация расчета нормативов других производственных затрат (затрат на тепло и энергию, затрат на ремонты и профилактику технологического оборудования и т.п.);
- определение нормативов расходов на оплату труда по подразделениям;
- алгоритмизация системы оплаты труда, существующей на предприятии, увязка системы оплаты с контролируемыми экономическими параметрами ЦФО;
- определение нормативов накладных расходов;
- определение и стандартизация на уровне предприятия баз распределения накладных расходов;
- регламентация перечня объектов информации для составления бюджета, сроков представления этой информации и ответственных за это лиц (регламент планирования);
- определение бюджетных показателей, которые необходимы для контроля за достижением поставленных целей;
- организация бюджетного комитета и назначение руководителя комитета (директора по бюджету, бюджетного координатора);
- регламентация на уровне дополнений в должностных инструкциях места каждого исполнителя в системе составления основного бюджета;
- определение периода для сопоставления бюджета и фактических данных, ответственного за эту работу, сроков представления этой информации и кому она адресуется;
- создание регламента документооборота и порядка обмена информацией.
Важно, чтобы назначение бюджетирования на предприятии было оформлено в виде внутренних нормативных документов.
Бюджеты могут составляться для предприятия (компании) в целом, для направлений бизнеса в многопрофильных компаниях, для структурных подразделений. Бюджеты подразделений и/или направлений сводятся в основной (сводный) бюджет. Основной бюджет обеспечивает как оперативное, так и финансовое планирование. Он охватывает производство, услуги, затраты, получение доходов, распределение и финансирование затрат. Основной бюджет состоит из операционных и финансовых бюджетов.
Операционный бюджет – это система бюджетов, отражающих текущую (производственную) деятельность компании и характеризующих доходы или расходы по операциям на плановый период для сегмента или отдельной функции организации (Бюджет отдельного ЦФО).
Общий (основной, сводный) бюджет – это скоординированный по всем подразделениям и функциям план работы компании в целом, объединяющий блоки отдельных бюджетов и дающий необходимую информацию для принятия и контроля управленческих решений в области финансового планирования.
Бюджет является инструментом как для планирования, так и для контроля. В самом начале бюджетного периода бюджет представляет собой план или норматив; в конце и в течение бюджетного периода он служит средством контроля, с помощью которого менеджмент может определить эффективность действий и составить план мероприятий по совершенствованию деятельности компании в будущем.
Важнейшей составляющей системы бюджетов предприятия является бюджет движения денежных средств, позволяющий планировать и контролировать финансовые потоки компании, составлять планы финансирования ее текущей деятельности. Основная цель составления бюджета движения денежных средств - определение моментов времени, в которые у компании будет недостаток или избыток денежных средств, для того, чтобы разумно избежать кризисных явлений или смягчить их и рационально использовать временно свободные средства.Для более точного расчета объема денежных средств менеджерам компании необходимо знать конкретные статьи поступлений и выплат денег, а также временные параметры этих процессов.
Процесс бюджетирования должен осуществляться в трех направлениях:
- Подготовка функциональных бюджетов, т.е. бюджетов подразделений предприятия. Соответственно подразделения предприятия, для которого может быть составлен отдельный бюджет и осуществлен контроль его исполнения, является центром финансовой ответственности.
- Разработка стандартов (норм) затрат на производство отдельных видов номенклатуры продукции, периодический мониторинг затрат и проведение ассортиментного анализа при изменении плановых отпускных цен.
- Создание и поддержание информационной базы для бюджетирования.
На основании бюджетов отдельных подразделений определяется ставка распределения их накладных затрат между отдельными видами продукции. Это дает возможность составить нормативную калькуляцию полной производственной себестоимости единицы продукции. На основании бюджетов всех подразделений готовится основной (сводный) бюджет предприятия.
Основными этапами составления бюджета предприятия являются:
- установление общих целей развития предприятия (осуществляется на уровне высшего руководства);
- прогноз и обоснование плановых объемов продаж;
- определение ограничивающих факторов;
- конкретизация общих целей и определение задач для каждого отдельного подразделения;
- подготовка подразделениями оперативных бюджетов;
- анализ подготовленных бюджетов высшим руководством и их корректировка;
- подготовка основного (сводного) бюджета;
- координация и анализ первого варианта основного бюджета, внесение корректив;
- утверждение бюджета руководством предприятия;
- последующий контроль, анализ и корректировка бюджета в соответствии с изменяющимися условиями.
Для успешного внедрения методики бюджетирования важно выполнение предприятием необходимых организационных предпосылок, в первую очередь по сбору и анализу информации управленческого учета. Как показывает опыт, выполнениеорганизационных предпосылок внедрения бюджетного планирования на первых же этапах работы способствует совершенствованию системы управленческого учета, улучшению управления, как подразделениями предприятия, так и предприятием в целом. Анализ структуры затрат предприятия на этапе подготовки и внедрения бюджетного планирования способствует снижению себестоимости продукции, услуг.
Как было отмечено выше, сущностью бюджетного метода управления является представление о том, что вся деятельность предприятия состоит в балансировании дохода и расхода, места возникновения которых могут быть четко определены и закреплены в ответственность за руководителем соответствующего ранга. Поэтому все начинается с организационного анализа предприятия и определения центров финансовой ответственности, то есть финансовой структуризации предприятия, четкого определения экономических показателей (вплоть до конкретных статей затрат), которые должно контролировать каждое структурное подразделение. Приведем бюджет затрат в таблице 3.1.
Таблица 3.1. Бюджет затрат на ОАО «Оренбургоблгаз» (тыс. руб.)
| Показатели | Факт, за IV кв. 2006 | 2007 | |||
| Январь | Февраль | Март | Апрель | ||
|
Выручка от реализации (продажи) Изделие 1 Изделие 2 |
86,0 56,0 30,0 |
100,0 60,0 40,0 |
101,0 60,6 40,4 |
102,0 61,2 40,8 |
103,0 61,8 41.2. |
|
Налоги с оборота Невозмещаемый НДС Прочие налоги и акцизы |
11.0 7,0 4,0 |
12,0 8,0 4,0 |
12,1 8,1 4,0 |
4,0 0,0 4,0 |
4,0 0,0 4,0 |
| Прямые затраты | 47,0 | 54,0 | 54,5 | 54,0 | 54,5 |
|
Затраты на сырье, товары и материалы |
35,0 | 40,0 | 40,4 | 40,0 | 40,4 |
| Производственные расходы | 4,0 | 5,0 | 5,1 | 5,0 | 5,1 |
|
Заработная плата основного производственного персонала с начислениями |
8,0 | 9,0 | 9,0 | 9,0 | 9,1 |
| Аванс | 3,0 | 3,0 | 3,0 | 3,0 | 3,0 |
| Окончательный расчет | 3,0 | 3,0 | 3,0 | 3,0 | 3,0 |
|
Начисления и подоходный налог |
2,0 | 3,0 | 3,0 | 3,0 | 3,0 |
| Маржинальная прибыль | 28,0 | 34,0 | 34,4 | 44,0 | 44,5 |
| Накладные расходы | 18,0 | 19,0 | 19,0 | 21,6 | 21,5 |
|
Общие и административные расходы |
7,0 | 7,0 | 7,0 | 7,0 | 7,0 |
|
Заработная плата ИТР и АУП с начислениями |
6,0 | 6,0 | 6,0 | 6,0 | 6,0 |
| Тарифная часть | 2,0 | 2,0 | 2,0 | 2,0 | 2,0 |
| Премиальная часть | 2,0 | 2,0 | 2,0 | 2,0 | 2,0 |
|
Начисления и подоходный налог |
2,0 | 2,0 | 2,0 | 2,0 | 2,0 |
|
Поездки, командировки и приемы |
0,0 | 0,0 | 0,0 | 0,0 | |
|
Аренда, коммунальные пла- тежи, телефон |
0,0 | 0,0 | 0,0 | 0,0 | |
|
Страхование, аудит, юриди- ческие услуги |
0,0 | 0,0 | 0,0 | 0,0 | |
| Канцелярские товары | 0,0 | 0,0 | 0,0 | 0,0 | |
|
Малоценные и быстроизна- шивающиеся предметы |
0,0 | 0,0 | 0,0 | 0,0 | |
|
Текущий и капитальный ремонт |
0,0 | 0,0 | 0,0 | 0,0 | |
| Служебный транспорт | 0,0 | 0,0 | 0,0 | 0,0 | |
| Прочие | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| Расходы по реализации | 8,0 | 9,0 | 9,0 | 9,0 | 9,0 |
| Заработная плата сбытового | |||||
| персонала с начислениями | 3,0 | 3,0 | 3,0 | 3,0 | 3,0 |
| Ставка | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| Дополнительная оплата | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
|
Начисления и подоходный налог |
1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| Реклама | 4,0 | 5,0 | 5,0 | 5,0 | 5,0 |
| Транспортные расходы | 0,0 | 0,0 | 0,0 | 0,0 | |
| Прочие | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| Другие расходы | 3,0 | 3,0 | 3,0 | 5,6 | 5,5 |
| Начисленные проценты | 0,0 | 0,0 | 0,0 | 1.6 | 1,5 |
| Амортизация | 0,0 | 0,0 | 1,0 | 1,0 | |
| Налоги в себестоимости | 3,0 | 3,0 | 3,0 | 3,0 | 3,0 |
| Налог на имущество | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| Налог на рекламу | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| Прочие налоги в себестоимости | 1,0 | 1,0 | 1,0 | 1,0 | 1,0 |
| Внереализационные доходы | 8,0 | 6,0 | 6,0 | 6,0 | 6,0 |
| Балансовая прибыль (убыток) | 18,0 | 21,0 | 21,4 | 28,4 | 28,9 |
| Налоги с прибыли | 4,3 | 5,0 | 5,1 | 6,8 | 6,9 |
| Чистая прибыль (убыток) | 13,7 | 16,0 | 16,3 | 21,6 | 22,0 |
3.2. Эффективность бюджетирования производства продукции
При наличии рассмотренных выше условий – адекватная модель бюджетирования и зрелые смежные процессы – становится актуальным вопрос об эффективности собственно процессов бюджетирования. Их можно разделить на четыре последовательных фазы: планирование, контроль исполнения, анализ полученных данных и корректировка. Соответственно, выделим факторы, влияющие на протекание процесса в наибольшей степени.
- Доступность исходных данных для планирования.
- Структура бюджетов.
- Процедура согласования и утверждения.
- Процедура получения отчетов.
- Процедура корректировки.
Рассмотрим эти факторы более подробно и постараемся выделить критерии, по которым их можно измерить.
Еще одним расчетным показателем эффективности использования бюджетных средств является мультипликатор бюджетных расходов. Он показывает, насколько прирост расходов бюджета вызвал прирост валового регионального продукта