Обоснование перспективных направлений развития сельскохозяйственного предприятия (на примере ОАО "За мир и труд" Павловского района Краснодарского края)
Недостаточный уровень финансовых результатов деятельности предприятия в 2006 г. негативно повлиял на его финансовую устойчивость и платежеспособность (табл.7).
Таблица 7 составлена в соответствии с методикой, приведенной в работах [28, 30, 31]. В таблицу включено восемь основных оценочных коэффициентов, применяемых при экономическом анализе финансовой устойчивости, ликвидности и платежеспособности хозяйствующих субъектов. Это следующие показатели:
коэффициент собственности (его также именуют коэффициентом автономии или независимости от внешних источников финансирования);
коэффициент мобильности (маневренности) собственного капитала, показывающий отношение суммарной величины капитала и резервов предприятия, овеществленной в оборотных активах, во всей стоимости собственного капитала;
коэффициент первоклассных ликвидных средств, показывающий их долю в общей стоимости имущества хозяйствующего субъекта;
коэффициент легкореализуемых активов, показывающий их долю в общей стоимости активов;
коэффициент среднереализуемых активов;
коэффициент труднореализуемых активов, соответственно показывающий долю этого имущества во всей его величине;
коэффициент абсолютной ликвидности, отражающий отношение суммы имеющихся у предприятия на конкретную отчетную дату денежных средств к величине его краткосрочных финансовых обязательств;
Таблица 7 - Оценка финансовой устойчивости, ликвидности и платежеспособности ОАО "За мир и труд" в 2004 и 2006 гг.
| Наименование оценочных показателей |
Формула |
Источники исходных данных и их обработка | Фактические значения по годам | Рациональное значение показателей | ||
| 2004 | 2006 | |||||
| 1. | Коэффициент собственности (автономии) | СК:ПБ | Стр.490:стр.700 | 0,76 | 0,42 | 0,7 |
| 2. | Коэффициент мобильности (маневренности) собственного капитала | СОС:СК |
(Стр.490- |
0,15 | 0,2 | і 0,4 |
| 3. | Коэффициент первоклассных ликвидных средств | ДС:АБ | (Стр.260 + стр.250):стр.300 | 0,009 | 0,06 | і 0,1 |
| 4. | Коэффициент легкореализуемых активов | ЛА:АБ |
(стр.240+216): |
0,02 | 0,02 | і 0,5 |
| 5. | Коэффициент среднереализуемых активов | СА:АБ |
(стр.211+212+ |
0,3 | 0,2 | і 0,6 |
| 6. | Коэффициент труднореализуемых активов | ВА:АБ | Стр.190:стр.300 | 0,6 | 0,5 | Ј 0,1 |
| 7. | Коэффициент абсолютной ликвидности | ДС:КО | Стр.260:стр.690 | 0,05 | 0,8 | і 0,1 |
| 8. | Коэффициент текущей ликвидности | ОА:КО | Стр.290:стр.690 | 2,0 | 35,2 | і 2,0 |
Расшифровка обозначений в табл.7: СК - собственный капитал (стр.490 ф.№ 1); ПБ - пассив баланса (стр.700 ф.№ 1); СОС - собственные оборотные средства (стр.490-стр.190 ф.№ 1); ДС - денежные средства (стр.260 ф.№ 1); АБ - актив баланса (стр.300 ф.№ 1); ЛА - легкореализуемые активы; СА - среднереализуемые активы; КО - краткосрочные обязательства; ВА - внеоборотные активы (стр.190 ф.№ 1); ОА - оборотные активы (стр.290) [35, 37, 39]
коэффициент текущей ликвидности, отражающий отношение стоимости оборотных активов предприятия к величине его краткосрочных финансовых обязательств.
В первой графе табл.7 с помощью формул показаны алгоритмы расчета помещенных в боковой части таблицы финансовых коэффициентов. Расшифровка буквенных обозначений, применяемых в алгоритмах расчетов, помещена под табл.7. В следующей графе таблицы указаны источники исходных данных для расчета коэффициентов и способы их обработки. Далее приведены фактически полученные результаты расчетов соответствующих коэффициентов за 2004 и 2006 гг. Три года вместо одного взяты для того, чтобы выявить динамику соответствующих процессов, хотя часто обходятся данными за один год. Ведь их все равно необходимо сопоставить с рациональными значениями, указанными в литературных, в т.ч. официальных источниках. Эти значения помещены в последней графе табл.7.
Из табл.7 видно, что основная часть приведенных в ее боковой части коэффициентов характеризуется значениями, которые не отвечают (иногда, существенно) требованиям рациональных их уровней. При этом в 2006 г. негативное отклонение фактических значений финансовых коэффициентов от рациональных нередко усилилось.
Так, коэффициент мобильности (маневренности) собственного капитала при рациональном значении 0,4 составил 0,2, т.е. в итоге был меньше рекомендуемого в 2 раза.
Коэффициент первоклассных ликвидных средств рекомендуется поддерживать на уровне не ниже 0,1. То есть отношение величины денежных средств к общей стоимости активов предприятия не должно опускаться ниже 10 %. Однако в ОАО "За мир и труд" этот коэффициент намного ниже. Это ухудшает возможности предприятия своевременно рассчитываться по своим финансовым обязательствам с вытекающими отсюда рисками и угрозами.
Аналогичная оценка возникает при рассмотрении коэффициентов легкореализуемых, среднереализуемых и труднореализуемых активов. Их значения далеки от желаемых, что также свидетельствует о трудном финансовом состоянии предприятия, диктующим необходимость принятия радикальных мер, направленных на совершенствование организационно-производственной структуры предприятия, на его переход к наиболее эффективным инновационным технологиям производства продукции, находящей на рынке возрастающий платежеспособный спрос.
Значения некоторых финансовых коэффициентов предприятия - собственности (автономии), абсолютной и текущей ликвидности - при всей их неоднозначности и некотором ухудшении в 2006 г. в сравнении с 2004 г. все же свидетельствуют о том, что ОАО "За мир и труд" еще обладает внутренним потенциалом роста и развития. Оно далеко не погрязло в долгах, как многие другие сельскохозяйственные предприятия. Его коэффициент собственности, т.е. финансовой независимости, ближе к рекомендуемому значению, хотя он и снизился в 2006 г.: 0,42 против рекомендуемого 0,7 при значении 2004 г., равном 0,76. Коэффициент абсолютной ликвидности (отношение денежных средств к общей сумме краткосрочных обязательств) в 2006 г. увеличился во много раз и достиг минимально желательного значения 0,8. Коэффициент текущей ликвидности повысился до исключительно высокого уровня, так как предприятие резко уменьшило величину своих краткосрочных финансовых обязательств.
Неоднозначная картина, вырисовывающаяся из приведенного анализа, требует принятия эффективных инновационно-инвестиционных решений, способных, с одной стороны, заинтересовать и привлечь крупных инвесторов, а с другой, - быстро окупить затраченные средства и длительное время приносить предприятию дополнительные прибыли, упрочивающие его финансовое состояние.
В последующих разделах работы предполагается обосновать соответствующее инновационно-инвестиционные решения, реализация которых выведет предприятие на более успешный путь развития. Однако прежде всего требуется рассмотреть данную проблему с теоретических и методических позиций.
2. ТЕОРЕТИЧЕСКИЕ И МЕТОДИЧЕСКИЕ ПОДХОДЫ К
ПОИСКУ И ОБОСНОВАНИЮ ПЕРСПЕКТИВНЫХ ПУТЕЙ
РАЗВИТИЯ ПРЕДПРИЯТИЯ
2.1. Содержание
и сущность
перспективных
решений
в развитии
предприятий
Для того чтобы существенно повысить конечные результаты производства, необходимость чего применительно к ОАО "За мир и труд" была выявлена в первом разделе работы, требуется перевести основные подразделения и отрасли хозяйства на высокоэффективные инновационные технологии. В свою очередь, это требует определенных инвестиционных затрат.
Инвестиции - это долгосрочные вложения денежных средств (капитала) с целью получения дохода (прибыли). К таким вложениям относятся расходы на создание, расширение, реконструкцию и техническое перевооружение основных средств, а также на связанные с этим изменения оборотных активов [19, 27, 30, 31]. Инвестиции вкладываются в объекты предпринимательской деятельности, в результате которой, как правило, возникает дополнительная прибыль.
Инвестиционные решения отличаются от других управленческих решений. Их особый характер определяется двумя основными признаками:
после вложения ресурсов в капитальные активы соответствующие денежные средства предприятия оказываются связанными. Они не могут быстро возвратиться с прибылью. Крупные суммы денег отвлекаются из текущего кругооборота капитала на более или менее длительный срок;
осуществленные инвестиции должны будут приносить доход на протяжении всего срока эксплуатации вновь созданного имущества. При этом предприятие или другой инвестор рассчитывает на такую норму прибыли (отношение прибыли к инвестициям), которая будет сопоставима с аналогичным показателем, потенциально возможным при вложении данных средств в альтернативные сферы приложения капитала.
Расходы денежных средств на расширение основных средств отличаются от расходов на сырье, материалы, заработную плату и др. текущих затрат по двум основным причинам:
текущие расходы покрываются из выручки от реализации при относительно постоянном обороте средств, не предполагающем длительных перерывов в его процессе;
инвестиции приобретают форму основных средств, которые приносят предприятию доход в течение длительного периода, в связи с чем полное возмещение инвестиционных затрат требует длительных сроков осуществления полного цикла оборота инвестиций.
Отмеченные признаки означают, что инвестиционные решения носят перспективный стратегический характер. Во многих случаях они предопределяют будущие текущие затраты предприятия на оплату труда, ремонт оборудования, энергию и др. При этом инвестиционные решения связаны с неопределенностью и риском, что требует дополнительного анализа эффективности соответствующих расходов (анализа рисков).
Поиск подходящих для конкретных предприятий инновационно-инвестиционных решений ведут с помощью источников научно-технической информации, научных рекомендаций, выставок техники и технологий, обобщения передового опыта.
Научные организации России, специализирующиеся на разработке новых технологий для растениеводства, предлагают систему инноваций, которые можно проследить по восьми основным направлениям, приведенным на схеме рис.2 [16, 17].
Из рис.1 видно, что во-первых, требуется разработать и освоить в практике сельхозпредприятий, а также и в крестьянских (фермерских) хозяйствах проекты землеустройства на новой, ландшафтной основе.
Во-вторых, развивая предыдущее направление, требуется адаптировать севообороты и структуру посевных площадей в хозяйствах к специфическим особенностям агроландшафтной системы земледелия.
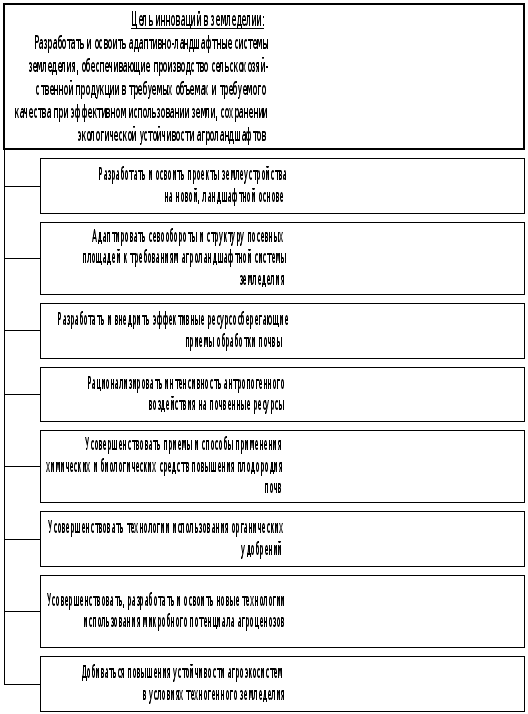
Рисунок 1 -
Цель и задачи
инновационной
деятельности
в
использовании
земельных
ресурсов
В-третьих, необходимо разработать и внедрить в сельскохозяйственных предприятиях эффективные ресурсосберегающие приемы обработки почвы (энерго-, влаго-, трудо- и почвосберегающие технологии.
В-четвертых, нужно, наконец, перейти к рационализации антропогенного воздействия на почвенные ресурсы.
В-пятых, требуется усовершенствовать приемы и способы применения химических, а также биологических средств повышения плодородия почв, в частности на основе эффективного использования предварительно обогащенных азотными удобрениями пожнивных остатков, соломы, увеличения масштабов применения сидеральных паров.
В-шестых, требуется усовершенствовать технологии использования органических удобрений, в большей мере способных предотвратить потери гумуса в почве и даже наращивать его содержание.
В-седьмых, остается актуальной задача по усовершенствованию традиционных и разработке новых эффективных технологий использования микробного потенциала агроценозов, от чего плодородие почв зависит в не меньшей мере, чем от применения удобрений.
В-восьмых, и, пожалуй, наиболее актуальное направление. Требуется изыскивать и осуществлять меры, обеспечивающие устойчивость агроэкосистем в условиях техногенного земледелия, которое, несомненно, еще длительное время будет оставаться преобладающим.
Важными составными элементами систем земледелия являются селекция (выведение новых сортов и гибридов) и семеноводство сельскохозяйственных культур. По имеющимся оценкам, вклад селекции в повышение урожайности важнейших сельскохозяйственных культур может достигать 70 % всей величины прироста. По мнению видных ученых [24, 26], роль селекции и семеноводства и дальше будет постоянно нарастать. Это связано как с общими тенденциями к биологизации и экологизации инновационных процессов в агроэкономике, так и с возросшими возможностями самой селекционной науки в управлении параметрами выращиваемых культур. Указанное явление широко проявилось уже в 1960-х годах, с началом развертывания во многих развитых и развивающихся странах "зеленой революции", в ходе которой решающую роль сыграли именно новые, более урожайные сорта и гибриды.
Обобщая направления инновационной деятельности в сортосмене и семеноводстве сельскохозяйственных культур, приоритетные задачи этой сферы можно представить в виде схемы, помещенной на рис.2.
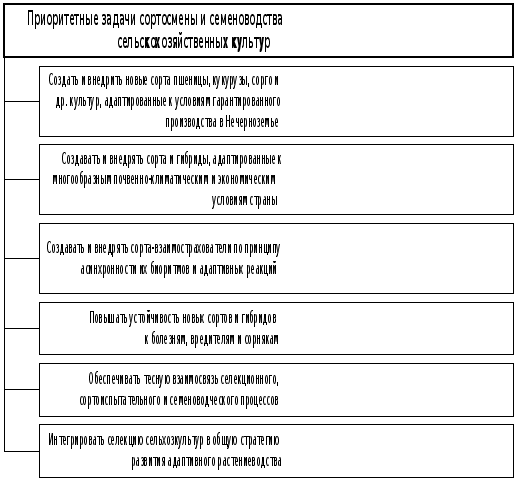
Рисунок 2 -
Приоритетные
направления
адаптивной
селекции
сельскохозяйственных
культур
В числе таких задач на первое место поставлено создание и внедрение новых сортов пшеницы, кукурузы, сорго и культур.
Одним из основных направлений научно-технического прогресса в земледелии является производство и применение минеральных удобрений и других химических средств повышения урожайности и качества продукции [29].
Немало инновационных направлений развития сельхозпредприятий разрабатывается в животноводческих отраслях - производстве молока, выращивании и откорме КРС, разведении свиней и в других. Изучая научные рекомендации и передовой опыт лучших предприятий АПК, можно найти полезные, высокоэффективные нововведения для конкретных хозяйств, в том числе для ОАО "За мир и труд".
2.2. Оформление инновационно-инвестиционных решений в виде бизнес-планов
Используя соответствующую экономическую информацию, экономисты-менеджеры, принимающие перспективные инновационно-инвестиционные решения, получают возможности для подготовки бизнес-плана соответствующего инвестиционного проекта. Без бизнес-плана ни один инвестор не предоставит заемных средств для осуществления соответствующего проекта. Да и само предприятие не должно расходовать собственные финансовые ресурсы на инвестиционные цели до составления детально обоснованного бизнес-плана. Ведь бизнес-план - это документ, отражающий все аспекты будущего коммерческого проекта, в котором должны быть проанализированы все возможные проблемы и описаны способы их решения [18, 21, 29].
Наиболее трудным и важным этапом является сбор и обработка информации о рынке соответствующих товаров (видов продукции). Это маркетинговые исследования. Основные данные, собираемые на этом этапе, касаются тенденций развития отрасли, в том числе на региональных и федеральных рынках, а иногда и в глобальном масштабе, так как с учетом вступления нашей страны в ВТО таможенные и иные барьеры, отделяющие ее внутренние рынки от мировых, должны исчезнуть.
Требуется информация о предполагаемом платежеспособном спросе на продукцию, о главных конкурентах и конкурентоспособности их продукции в сравнении с намечаемой к выпуску в результате реализации соответствующего инвестиционного проекта.
Еще один важный элемент бизнес-плана - информация о предполагаемых ценах на продукцию, намечаемую проектом. Решения о ценообразовании должны приниматься на основе учета факторов как рыночного, так и производственного характера. При этом важно учесть все затраты, фиксируемые бухгалтерским учетом.
При анализе инновационно-инвестиционных решений необходимо дать объективную оценку машин и оборудования, намечаемых проектом, а также объективные возможности предприятия по обеспечению производства необходимыми материалами и сырьем. Применительно к животноводству это, в первую очередь, возможности предприятия обеспечить возрастающее поголовье животных полноценными кормовыми рационами, сбалансированными по всем питательным компонентам в любой период года - и летом, и зимой.
Существует множество схем (структур) подготовки бизнес-планов. Однако можно выделить основные, представленные на рис.3 [18, 19, 30]. Из рис.3 видно, что в бизнес-плане присутствуют разделы:
Описание проекта.
Сведения о предприятии, реализующем проект (его имущественное и финансовое состояние, специализация и результаты производства).
Анализ рыночной востребованности соответствующей продукции в настоящее время и в обозримой перспективе.
Характеристика оборудования, вводимого в эксплуатацию на основе реализации проекта.
Оценка потенциальной продуктивности приобретаемых племенных животных.
Анализ проблем, связанных с кормопроизводством и обеспечением скота кормами, их заготовкой, хранением и раздачей животным.
Анализ потребителей, их потребностей в соответствующей продукции.
Анализ конкурентов и обоснование мер по их устранению или хотя бы нейтрализации.
Оценка текущих финансовых показателей предприятия и их динамики в прошлом и в году освоения проекта.
Планы финансирования проекта.
Сроки реализации проекта.
Риски и неопределенность при реализации проекта.
Оценка сроков окупаемости и конечной экономической эффективности проекта с учетом возможных рисков и неопределенности.
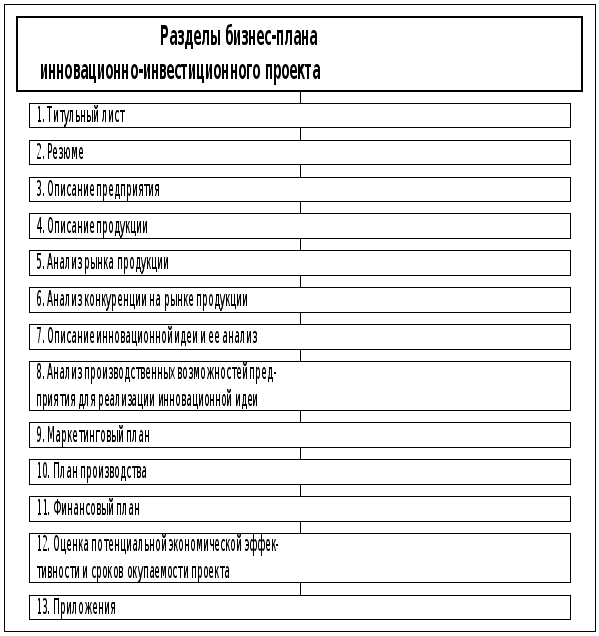
Рисунок 3 -
Содержание
резюме
инновационно-инвестиционного
проекта
Важнейшим разделом бизнес-плана является оценка сроков окупаемости и конечной эффективности соответствующих проектов. Об этом речь пойдет в следующем параграфе.
2.3. Методы
анализа эффективности
инвестиций
в
объекты сельского
хозяйства
В экономической литературе описано немало методов анализа эффективности инвестиций, в том числе осуществляемых в сельском хозяйстве [21, 23, 28].
В общем случае экономическую эффективность прямых инвестиций (капиталовложений) определяют путем сопоставления полученного эффекта от их применения с величиной инвестиционных расходов. Прежде всего принято определять коэффициент общей экономической эффективности инвестиций (его называют также капиталоотдачей). Этот коэффициент представляет собой отношение прироста прибыли (чистой продукции, чистого дохода и т.п. показатели) к вызвавшим этот прирост капиталовложениям, т.е. используют формулу:

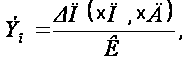
где Эо - коэффициент общей экономической эффективности капвложений; DП(ЧП, ЧД) - прирост прибыли (чистой продукции, чистого дохода), руб.; К - сумма капитальных вложений (прямых инвестиций), руб.
Важнейшим критерием эффективности инвестиций является срок их окупаемости (То), т.е. показатель, обратный к предыдущему, определяемый по формуле:

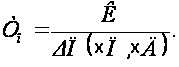
Капитальные вложения будут экономически обоснованными, если коэффициент общей эффективности равен нормативному или превышает его, точно так же, как срок окупаемости инвестиций не будет выходить за его нормативные значения. Чаще всего таким сроком считают 6-8 лет (для инвестиций в животноводство и в крупные объекты перерабатывающих отраслей). Однако нередко инвестиции в сельское хозяйство могут иметь срок окупаемости до 2-4 лет.
Кроме общей, определяют сравнительную экономическую эффективность прямых инвестиций. В этих случаях анализируют и сопоставляют несколько вариантов инвестиционных решений. На этой основе выявляют их наиболее эффективный вариант. На протяжении многих десятилетий в нашей стране в качестве показателя сравнительной экономической эффективности капиталовложений применяли т.н. приведенные затраты (Пз), представляющие собой сумму текущих производственных затрат (себестоимости) и прямых инвестиций. При этом для приведения обоих слагаемых к одинаковой размерности сумму капитальных затрат умножали на нормативный коэффициент сравнительной эффективности, т.е. использовали формулу:

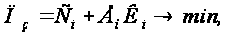
где Ci - текущие затраты (себестоимость продукции) по сравниваемым вариантам, руб.; Ен - нормативный коэффициент эффективности капвложений (в сельском хозяйстве его принимают, как правило, на уровне Ен = 0,12). Показатели К и С могут применяться как в полной сумме капвложений и себестоимости всей продукции, так и в виде удельных значений, т.е. в пересчете на единицу продукции.
Экономически целесообразным считается вариант, при котором приведенные затраты Пз будут наименьшими. При этом годовой экономический эффект от реализации лучшего варианта можно определить по одной из формул:

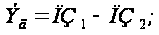

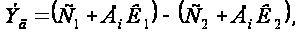
где ПЗ1 и ПЗ2 - приведенные затраты по вариантам, руб. С1, С2 - текущие затраты (себестоимость), руб.; К1, К2 - капвложения (прямые инвестиции) по вариантам, руб.
С переходом к рыночной экономике прямое сравнение величины инвестиций и доходов, применяемое с помощью формул (13), (14), (15), признали недостаточно корректным. Сравниваемые денежные величины относятся к нескольким годам. Между тем реальная стоимость денег со временем в силу инфляции изменяется. Поэтому величина доходов от инвестиций должна быть оценена на момент их осуществления. Кроме того, следует учитывать "блокирование" ("связывание") капитала в случае его использования для инвестиций. Если бы деньги были израсходованы не на инвестиции, а в виде банковского вклада (депозита), они бы обеспечили прирост их первоначальной величины на величину ссудного процента. Поэтому доходы от инвестиций следует сравнивать с процентными доходами от банковского депозита аналогичной денежной суммы. Помимо инфляции и потерь от "блокирования" капитала следует также учитывать инвестиционные риски, выражающиеся в получении доходов меньше ожидаемых (тем более в получении убытков).
Для сопоставления "живых" денег с деньгами "будущими" в рыночной экономике часто используется специальный прием, называемый дисконтированием [21]. При его применении будущую стоимость денег (БС) рассчитывают по формуле:

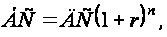
где БС - будущая стоимость денег, связанных с доходом от инвестиций, руб.; ДС - настоящая стоимость денег, связанных с инвестиционными затратами, руб.; r - норма дисконта (часто ее принимают на уровне r = 0,1); n - число лет, за которое производится суммирование дохода (т.е. это период времени, через которое будет получена БС).
Оценку будущих доходов в деньгах настоящего времени называют текущей дисконтированной стоимостью. Ее определяют с помощью формул:

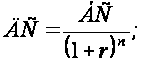

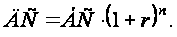
Множитель 1/(1+r)n или 1/(1+r)-n , с помощью которого уравнивается настоящая и будущая стоимость денег, представляет собой т.н. коэффициент дисконтирования. Для его расчета опубликованы специальные дисконтные таблицы, в которых показаны значения коэффициентов дисконтирования в зависимости от временных интервалов и значений нормы (процента) дисконта.
Для всех доходов (Д), получаемых за период эксплуатации реализованного инвестиционного проекта, определяют их текущую дисконтированную стоимость, суммируя доходы всех лет, т.е. используют формулу:

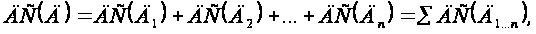
где ДС(Д1), ДС(Д2), … ДС(Дn) - текущая дисконтированная стоимость дохода, получаемого через 1, 2, …n лет.
Если инвестиции (И) также распределены во времени, т.е. осуществляются в течение нескольких лет, то дисконтируют и их величину, используя формулу:

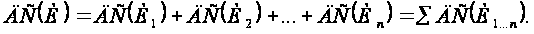
На основе формул (9) и (10) определяют т.н. чистую дисконтированную стоимость. Для этого сопоставляют дисконтированную величину инвестиций с общей суммой дисконтированных денежных поступлений от их применения. При этом используется формула:

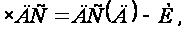
где ЧДС - чистая дисконтированная стоимость, остальные обозначения расшифрованы выше. Если ЧДС > 0, то инвестиции обеспечат получение экономического эффекта. При ЧДС ≤ 0 положительного эффекта от применения инвестиций не будет. При сравнении различных вариантов инвестиций более эффективным, естественно, будет решение, обеспечивающее получение большей величины ЧДС.
Если по окончании периода эксплуатации объекта, созданного на основе инвестиционного проекта, могут поступить денежные средства (другие оборотные активы) от его ликвидации, то их величину также следует учесть в качестве доходов соответствующих периодов. Тогда формула (11) может принять вид:

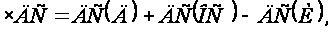
где ОС - ликвидационная стоимость оборудования и размер оприходуемых оборотных средств в оценке по их современной стоимости, руб.
Еще один важный показатель экономической эффективности инвестиций - внутренняя норма рентабельности (ВНР). Ее можно определить как ставку процента, при которой чистая дисконтированная стоимость равна нулю, т.е.

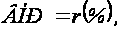 при ЧДС = 0.
Исходя из величины ВНР, можно определить максимально допустимый уровень расходов на привлечение финансовых ресурсов для реализации инвестиционного решения. Например, если инвестиции будут финансироваться за счет кредита, то значение ВНР покажет верхнюю границу кредитного процента, превышение которого сделает проект убыточным. Кроме того, ВНР должна быть не ниже цены (платы) авансированного капитала (в т.ч. собственного).
Для оценки эффективности инвестиционных решений используют также показатель, именуемый рентабельностью инвестиций. Ее определяют как соотношение между всеми дисконтированными доходами от реализации инвестиций и всеми дисконтированными расходами по соответствующему проекту, т.е.
