Доходы сельскохозяйственных предприятий: формирование и распределение
2)себестоимость проданных товаров, продукции, работ, услуг - затраты непосредственно связанные с реализацией продукции (работ, услуг).
3)валовая прибыль от реализации – чистая выручка от реализации за вычетом производственных расходов на реализованную продукцию. Этот показатель позволяет анализировать эффективность производственной деятельности предприятия;
4)прибыль (убыток) от основной деятельности (операционная прибыль или операционный убыток) – валовая прибыль от реализации за вычетом расходов по управлению и расходов по сбыту. Этот показатель отражает влияние расходов по управлению и сбыту на финансовый результат от реализации;
5)прибыль от финансовой деятельности – сальдо доходов и расходов по финансовой деятельности. Этот показатель необходим, для того чтобы отделить прибыль от производственно-хозяйственной деятельности предприятия от таких источников прибыли, как получение кредита предприятием;
Рассмотрим схему формирования прибыли СПК «Заря» на рис 3.








Рис.3 Схема формирования прибыли СПК «Заря»
6)прибыль (убыток) до уплаты налога. Этот показатель является точкой перехода от бухгалтерской прибыли к налогооблагаемой прибыли. Бухгалтерская (или отчетная) прибыль – это прибыль, рассчитанная в соответствии с требованиями бухгалтерского учета. Основная цель определения бухгалтерской прибыли – показать эффективность деятельности предприятия за отчетный период. Бухгалтерский учет для того и существует, чтобы собрать и обработать информацию о доходах и расходах предприятия, а также о чистом результате его деятельности для принятия управленческих решений на будущие периоды. После того как этой цели добились полученный результат (прибыль до уплаты налога) должен корректироваться в соответствии с налоговым законодательством. Таким образом, налогооблагаемая прибыль – это бухгалтерская прибыль, пересчитанная согласно налоговым требованиям;
7)чистая прибыль (чистый убыток) – прибыль после уплаты налога. В условиях рыночной экономики это важнейший показатель деятельности предприятия. Именно он находится в центре внимания управляющих предприятия и финансовых рынков. От его динамики зависит само существование предприятия, рабочие места для его работников, выплата дивидендов в акционерной компании.
Таблица 7 - Формирование прибыли СПК «Заря»
|
Показатель |
2006г. |
2007г. |
2008г. |
Откло нения (+;-)- |
2008г. в % к 2006г.. |
|
Выручка от продажи продукции (работ, услуг), тыс. руб. |
14945 |
28007 |
30550 |
15605 |
в 4 раза |
|
Полная себестоимость реализованной продукции (работ, услуг), тыс. руб. |
13039 |
16511 |
12360 |
-679 |
94,8 |
|
Валовая прибыль, тыс. руб. |
1906 |
11496 |
18190 |
16284 |
в 9 раз |
|
Коммерческие расходы, тыс. руб. |
12 |
20 |
18 |
6 |
150 |
|
Управленческие расходы, тыс. руб. |
- |
2437 |
2016 |
2016 |
- |
|
Прибыль (+), убыток (-) от продаж, тыс. руб. |
1894 |
9039 |
16156 |
14262 |
в 8 раз |
|
Прочие доходы, тыс. руб. |
3707 |
1800 |
9186 |
5479 |
247,8 |
|
Прочие расходы, тыс. руб. |
2108 |
839 |
1265 |
-843 - |
60,0 |
|
Прибыль (+), убыток (-) до налогообложения, тыс. руб. |
3493 |
10000 |
24077 |
20584 |
в 7 раз |
|
Чистая прибыль (убыток) отчетного периода, тыс. руб. |
2968 |
10000 |
24077 |
21039 |
в 8 раз |
Результативность и экономическая целесообразность функционирования предприятия могут оцениваться с помощью показателей рентабельности, которые характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности, окупаемости затрат. Они более полно, чем прибыли отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами. Их используют для оценки деятельности предприятия и как инструмент в инвестиционной политике и ценообразовании.
Все показатели рентабельности могут рассчитываться на основе балансовой прибыли, прибыли от реализации продукции и чистой прибыли.
Рассчитаем показатели рентабельности на предприятии СПК «Заря»
Таблица 8- Показатели, характеризующие рентабельность СПК «Заря»,%
|
Наименование показателя |
2006г. |
2007г. |
2008г. |
Отклонение (+,) 2008г. от 2006г. |
|
Рентабельность продаж |
12,6 |
32,3 |
52,8 |
40,2 |
|
Бухгалтерская рентабельность от обычной деятельности |
23,4 |
35,7 |
78,8 |
55,4 |
|
Чистая рентабельность |
19,9 |
35,7 |
78,8 |
58,9 |
|
Экономическая рентабельность |
6,9 |
12,1 |
42,7 |
35,8 |
|
Рентабельность собственного каптала |
8,5 |
13,9 |
50,3 |
41,8 |
Рассчитав показатели, характеризующие рентабельность СПК «Заря» можно сделать вывод, что за анализируемый период все показатели рентабельности выросли. А именно:
Рентабельность продаж за анализируемый период увеличилась. Это связано с тем, что с каждого рубля продаж предприятие получило на 40,2% больше прибыли в 2008г. по сравнению с 2006г. Чистая рентабельность выросла, вследствие, увеличения чистой прибыли предприятия на 58,9 %, что положительно сказывается на финансовом состоянии предприятия. Экономическая рентабельность предприятия в 2008г. выросла. Это следствие того, что в отчетном году предприятие стало лучше использовать свое имущество. С каждого рубля средств, вложенных в его активы, в 2008 году анализируемое предприятие получило прибыли на 35,8 % больше, чем за 2006 год. Рентабельность собственного капитала увеличилась на 41,8 % что говорит об эффективном использовании капитала на предприятии СПК «Заря».
Рассчитанные коэффициенты рентабельности, свидетельствуют качественная производственная политики ведения хозяйства. В дальнейшем предприятию необходимо продолжать в том же направления для увеличения показателей рентабельности.
По мере получения прибыли предприятие использует ее. Порядок использования прибыли находящееся в распоряжении предприятия СПК «Заря» определён учредительными документами. В учредительных документах с целью проведения предприятием финансовой и социальной политики, определённой учредителями, установлены нормативы отчислений от полученной прибыли в фонд социальной сферы и в резервный фонд, позволяющий создать накопления для обновления основных средств и прочих инвестиций.
Часть чистой прибыли может быть направлена на благотворительные нужды. Однако не вся величина чистой прибыли используется предприятием по собственному усмотрению. За счет чистой прибыли уплачиваются некоторые виды сборов и налогов, например, налог на имущество предприятий, сбор за право торговли и др.
Из чистой прибыли уплачиваются также штрафы при несоблюдении требований по охране окружающей среды от загрязнения, санитарных норм и правил, а также взыскиваются штрафные санкции в случае утаивания прибыли от налогообложения или взносов во внебюджетные фонды и другие платежи.
За счет чистой прибыли выплачиваются дивиденды акционерам предприятия, создаются фонды накопления, потребления, резервный фонд, часть прибыли направляется на пополнение собственного оборотного капитала.
Анализ распределения и использования прибыли проводится в следующем порядке: дается оценка изменений суммы средств по каждому направлению использования прибыли по сравнению с отчетным и базисным периодом; дается оценка эффективности использования фондов накопления и потребления в соответствии с показателями эффективности экономического потенциала.
Так, на СПК «Заря» из чистой прибыли образуются фонды: накопления, потребления, резервный.
Анализируя распределения чистой прибыли в фонды специального назначения, необходимо знать факторы формирования этих фондов. Основным фактором является 1)чистая прибыль, 2)коэффициент отчислений прибыли
Резервный фонд на данном предприятии сформирован, но средства на пополнение резервного фонда не направлялись. Принять данные коэффициенты отчислений в фонды, было решено на собрании учредителей.
Фонд накопления предназначен для развития производства, образуется из чистой прибыли предприятия. С фонда накопления предприятие обеспечивает прирост оборотных средств, финансирует капиталовложения. Он также является источником увеличения уставного капитала, поскольку вложения в развитие производства увеличивают имущество предприятия.
Фонд потребления – это денежные средства, образуемые из чистой прибыли и направляемые на удовлетворение материальных потребностей работников предприятия, финансирования объектов непроизводственной сферы, на выплаты компенсационного характера.
Таким образом, одна часть прибыли участвует в процессе накопления и увеличивает имущество предприятия, вторая часть – используется на потребление. При этом не вся прибыль, направляемая на накопление, используется в следующем отчётном периоде полностью. Остаток имеет важное значение как резерв и может быть в последующие периоды направлен на покрытие возможных убытков и финансирование затрат.
Рассмотрим порядок формирования прибыли на рис.4
На СПК «Заря» рассматриваются следующие направления использования прибыли:
налоговое изъятие прибыли;
модернизация или реконструкция имеющихся у предприятия основных средств и приобретение новых
прирост собственных оборотных средств, который может быть обусловлен как инфляцией, так и расширением или диверсификацией производства;
возврат кредитов и займов, а также уплата по ним процентов, если процентные ставки превышают нормативные;
охрана окружающей среды;
социально-культурные нужды;
материальное стимулирование персонала и т.д.
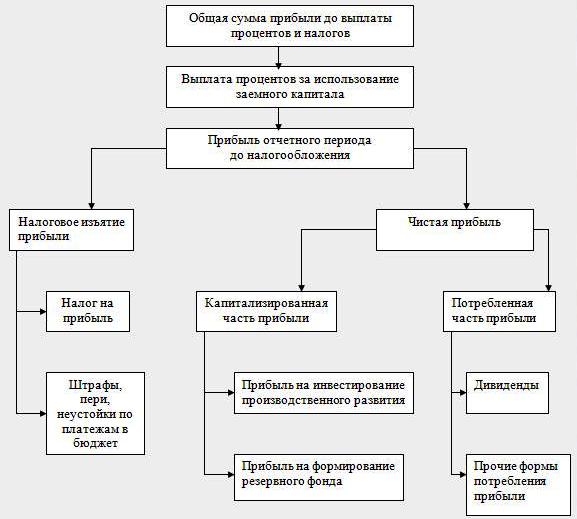
Рис. 4 Общая схема распределения прибыли СПК «Заря»
Таблица 9 - Данные об использовании чистой прибыли СПК «Заря»
|
Показатель |
2006г. |
2007г. |
2008г. |
|
Чистая прибыль, тыс.руб. |
2968 |
10000 |
24077 |
|
Распределение чистой прибыли, тыс.руб.: |
- |
- |
- |
|
в фонд накопления |
2374,4 |
6000 |
16853,9 |
|
в фонд потребления |
593,6 |
4000 |
7223,1 |
|
в резервный фонд |
0 |
0 |
0 |
|
Доля в чистой прибыли, % |
- |
- |
- |
|
фонда накопления |
80 |
60 |
70 |
|
фонда потребления |
20 |
40 |
30 |
|
резервного фонда |
0 |
0 |
0 |
Данные таблицы об использовании чистой прибыли показывают, что за анализируемый период происходит увеличение отчислений в фонд накопления и потребления, за счет чистой прибыли находящейся в распоряжении предприятия.
Распределение прибыли, остающейся в распоряжении предприятия, - одно из направлений внутрифирменного планирования. Отчёт по прибыли представляет собой естественную основу для формирования бюджета по прибыли. Даже если на предстоящий период запланированы те же самые действия, что и в отчётном периоде, прибыль может измениться под воздействием внешних и внутренних условий. Инфляция, изменения в области валютных отношений, в области налогообложения или в области хозяйственного законодательства, изменения в структуре потребления и изменения условий конкуренции – далеко не полный перечень внешних причин для изменения прибыли. Внутри предприятия могут быть приняты решения о новых инвестициях, о производстве нового продукта, об изменении структуры кадров, маркетинговой политики и т.п.
2.3 Бухгалтерский учет и аудит доходов СПК «Заря»
Формирование полной и достоверной информации на предприятии СПК «Заря» о доходах организации, финансовых результатов и их изменения осуществляет бухгалтерский учет, в соответствии с нормативными актами РФ.
Доходы от обычных видов деятельности принимается к бухгалтерскому учету в сумме, исчисленной в денежном выражении, равной величине поступления денежных средств и иного имущества и (или) величине дебиторской задолженности.
Величина поступления и (или) дебиторской задолженности определяется исходя из цены, установленной договором между организацией и покупателем (заказчиком) или пользователем активов организации. Если цена не предусмотрена в договоре и не может быть установлена исходя из условий договора, то для определения величины поступления принимается цена, по которой в сравнимых обстоятельствах организация обычно определяет выручку в отношении аналогичной продукции (товаров, работ, услуг) либо предоставления во временное пользование аналогичных активов.
Величина поступления определяется также с учетом (увеличивается или уменьшается) суммовой разницы, возникающей в случаях, когда оплата производится в рублях в сумме, эквивалентной сумме в иностранной валюте (условных денежных единицах). Под суммовой разницей понимается разница между рублевой оценкой фактически поступившего в качестве выручки актива, выраженного в иностранной валюте (условных денежных единицах), исчисленной по официальному или иному согласованному курсу на дату принятия к бухгалтерскому учету, и рублевой оценкой этого актива, исчисленной по официальному курсу на дату признания выручки в бухгалтерском учете.
При образовании в соответствии с правилами бухгалтерского учета резервов сомнительных долгов величина выручки не изменяется.
Счет 90 «Продажи» предназначен для обобщения информации о доходах и расходах, связанных с обычными видами деятельности организации, а также для определения финансового результата по ним. Этот счет активно-пассивный. Сельскохозяйственные предприятия отражают на данном счете себестоимость и выручку от продажи продукции растениеводства, животноводства, подсобных и прочих производств и хозяйств, выполненных работ, оказанных услуг на сторону, а также прочих товароматериальных ценностей и продукции, заготовленной у населения. Проданную продукцию выполненные работы и оказанные услуги списывают в Дт сч.90 по фактической себестоимости в конце года, а в течение года учёт производятся по плановой себестоимости.
По Кт сч.90 отражается стоимость работ по договорам подряда, определенная по документам и результаты от продажи законченных объектов строительства с Дт сч.62 «Расчеты с покупателями и заказчиками»
Результаты от сдачи проектно-монтажных, и других видов работ разница между договорной стоимостью выполненных работ и их фактической себестоимостью – списывается со сч.90 субсчет «Прибыль/убыток от продаж» на сч.99 «Прибыли и убытки».
Данные по счету 90 используются для формирования накопительных данных к отчету о прибылях и убытках. К сч.90открывают следующие субсчета 90/1 «Выручка» - пассивный, 90/2 «Себестоимость продаж»-активный, 90/3 «НДС»-активный, 90/9 «Прибыль/убыток от продаж»-активно-пассивный.
В течение месяца по сч.90 запись производят в обычном порядке, а по окончании итоги оборота по указанным субсчетам сопоставляются: сумма итогов дебетовых оборотов по субсчетам 90/2,90/3, с итогом кредитовых оборотов по субсч.90/1. выявляется результат, который представляет собой прибыль или убыток от продаж за месяц. Эта сумму записывается заключительным оборотом отчетного месяца по Дт сч.90/9 и Кт сч.99 –если прибыль, и Дт 99 Кт 90/9- если убыток.
Т.о., по окончании каждого месяца на синтетическом счете 90 никакого сальдо не имеется. Однако все субсчета имеют кредитовые или дебетовые сальдо. При составлении годовой отчетности сумма с субсчета 90/1 списывается с Дт в Кт субсчет 90/9.
Аналитический учет по счету 90 организуется по каждому виду проданных товаров, продукции, выполняемых работ, оказываемых услуг и др.
Выполненные работы, оказанные услуги оформляют актом, отгрузку продукции товарно-транспортной накладной, счет фактурой с отражением в книге учета продаж.
Моментом реализации по отгрузки считается время перехода собственности на купленную продукцию. Для этого принят метод определения момента реализации: - отгрузка продукции, - предъявление счета покупателю.
При методе учета продаж (по моменту оплаты) согласно договору поставки переход права собственности на продукцию происходит в момент оплаты. Моментом реализации считается факт получения платежа от покупателя. Для отражения момента оплаты применяют активный счет 45 «товары отгруженные». По Дт – фактической себестоимость отгруженной продукции, по Кт – списание отгруженной и оплаченной продукции.
В настоящее время применяется метод «по отгрузке».
Для учета операционных и внереализационных доходов открывается счет 91 «Прочие доходы и расходы». Счет активно-пассивный. Имеет следующие.субсчета:
91/1 прочие доходы – пассивный
91/2 прочие расходы – активный
91/9 сальдо прочих доходов и расходов - активно-пассивный
Записи по субсчетам 91/1 и 91/2 производятся накопительно в течение отчетного года. Ежемесячно сопоставлением дебетового оборота по субсчету 91/2 и кредитового оборота по субсчету 91/1 определяется сальдо прочих доходов и расходов за отчетный месяц. Это сальдо ежемесячно списывается с субсчета 91/9 на сч.99 «Прибыли и убытки». Таким образом, синтетический счет 91 прочие доходы и расходы сальдо на отчетную дату не имеют. Внереализационные доходы отражаются в бухгалтерском учете на счете 91.
На сч.91 формируется финансовый результат от прочей деятельности предприятия. Ежемесячно сальдо этих счетов переносится на сч.99 «Прибыли и убытки» счет активно-пассивный. По Дт – убытки, по Кт прибыль.
Также на сч.99 относят доходы и расходы от чрезвычайных обстоятельств (наводнение, пожар и т.д.)
Заключительными записями декабря сумма чистой прибыли или убытка переносится на сч.84 «Нераспределенная прибыль (непокрытый убыток)». Счет активно-пассивный. По Дт – сумма непокрытого убытка, по Кт нераспределенная прибыль. Нераспределенный остаток прибыли по счету 84 в первую очередь направляется на выплату доходов учредителям (участникам) организации по итогам утвержденной годовой бухгалтерской отчетности организации.
При недостаточности созданного в организации резервного фонда часть нераспределенной прибыли может быть направлена на увеличение резервного фонда. Собрание акционеров учредителей может принимать решение об увеличении за счет нераспределенной прибыли уставного капитала
Счет 99 закрывается и в балансе не показывается. Данные счета 99 используются при составлении отчета о прибылях и убытках.
На основании решения, на собрании учредителей в следующем году производится распределение прибыли по направлениям, утвержденным собранием.
Таблица 10 – Хозяйственные операции, совершенные в СПК «Заря»
|
Содержание хозяйственной операции |
Дебет |
Кредит |
|
1.Отгружена готовая продукция по фактической себестоимости |
45 |
43 |
|
2.Предъявлен счет покупателям за продукцию по отпускной цене |
62 |
90-1 |
|
3. Отражен НДС полученный |
90-3 |
68 |
|
4.Списана проданная продукция по фактической себестоимости |
90-2 |
45 |
|
5.Списание расходов на продажу |
90-2 |
44 |
|
6. определение финансового результата от продаж |
90-9 |
99 |
|
7. Закрытие счета 90.списание расходов |
90-9 |
90-2,3 |
|
8.Списание доходов |
90-1 |
90-9 |
|
8.организации уплачен штраф за нарушение договора поставки |
51 |
91-1 |
|
9. списана невостребованная кредиторская задолженность |
76,60 |
91-1 |
|
10. Финансовый результат от внереализационных доходов |
91-9 |
99 |
|
11. Закрытие счета 91: списываем доход |
91-1 |
91-9 |
|
12.Списание расхода |
91-9 |
91-2 |
|
13. Налог на прибыль |
99 |
68 |
|
14.Списание чистой прибыли |
99 |
84 |
|
15. Отчисления в резервный фонд |
84 |
82 |
|
16. Увеличение уставного капитала |
84 |
80 |
Аналитический учет по счету 99 «Прибыли и убытки» ведут в ведомости № 76-АПК, которую открывают на год, с вкладными листами. Учет ведут позиционно на основании первичных документов по каждому виду дохода (прибыли) и расхода (убытка).
Итоговые данные ведомости используются для составления квартальной и годовой отчетности ф. № 2 «Отчет о прибылях и убытках».
Проверка бухгалтерской отчетности, учета первичных документов и другой информации о формирования доходов сельскохозяйственных предприятий с целью определения достоверности учета, его полноты и соответствия действующему законодательству и установленным нормативам должна осуществляется на предприятии СПК «Заря» с помощью аудита.
Аудитор, получив представление о системах бухгалтерского учета и внутреннего контроля, имеет достаточной информации для планирования аудита и разработки эффективного подхода к аудиту. Аудитор должен использовать профессиональное суждение для оценки аудиторского риска и проведения аудиторских процедур, необходимых для снижения этого риска до допустимо низкого уровня.
Приступая к проверке аудитору необходимо изучить все нормативные документы, касающиеся порядка сбора, учета, формирования и признания доходов.
Цель аудита формирования финансовых результатов - установление соответствия применяемой предприятиями методики учета операций по формированию финансовых результатов нормативным документам для установления достоверности конечного финансового результата и бухгалтерской (финансовой) отчетности во всех существенных аспектах.[21]
В задачи аудитора при проверке учета доходов входит следующее
1. оценка соответствия бухгалтерской (финансовой) отчетности данным синтетического и аналитического учета составляющих конечного финансового результата;
2. подтверждение соответствия оформленных предприятием бухгалтерских операций действующему законодательству в области бухгалтерского учета;
3. проверка правильности формирования и отражения прибыли (убытка) от продаж;
4. проверка правильности формирования и отражения прибыли (убытка) от прочих операций;
5. проверка правильности формирования чистой прибыли;
6. проверка правильности учета доходов будущих периодов.
Источники информации при аудите формирования финансовых результатов:
1.Организационно-распорядительные документы: учредительные документы (информация о виде деятельности, способе распределения прибыли), протоколы собраний учредителей (решения о распределении прибыли), учетная политика.
2. Первичная документация: документы, служащие основанием для отражения в учете операций по продаже товаров, оказанию услуг, по учету затрат на производство продукции, и другие первичные документы, служащие основанием для одобрения и отражения в учете хозяйственных операций, связанных с формированием и использованием финансовых результатов.
3. Регистры аналитического и синтетического учета: ведомость № 76-АПК аналитического учета прибылей и убытков (по счету 99 «Прибыли и убытки»), ведомость № 77-АПК аналитического учета нераспределенной прибыли (непокрытого убытка) (по счету 84 «Нераспределенная прибыль (непокрытый убыток)»), Главная книга.
4. Отчетность: Бухгалтерский баланс (форма № 1) (прибыли, убытки), ст. «Доходы будущих периодов», Отчет о прибылях и убытках (форма № 2), Отчет об изменениях капитала (форма № 3) ст. 050 «Нераспределенная прибыль прошлых лет».
В процессе проведения проверки аудитор изучает следующие вопросы:
- принятый предприятием способ отражения выручки от реализации в учетных регистрах бухгалтерского учета;
- согласованность записей синтетического и аналитического учета отгрузки и реализации в разрезе осуществляемых видов деятельности и номенклатуры продукции (работ, услуг);
- наличие документов, подтверждающих своевременность и правильность отражения выручки от реализации на счетах бухгалтерского учета;
- данные аналитического учета затрат, связанных с производством продукции (услуг, работ), их группировка в целях планирования, учета и калькулирования себестоимости;
- согласованность записей синтетического и аналитического учета прочих доходов.
- исполнение и соблюдение договорной дисциплины;
- правильность отражения доходов от предоставления во временное пользование активов предприятия;
- правильность определения прибыли (убытка) от продажи, выбытия основных средств и прочего имущества;
- основания для выбытия объектов основных средств: безвозмездная передача, списание в случае морального и физического износа, ликвидация при авариях и стихийных бедствиях;
- правильность формирования налогооблагаемой базы, применения ставок и арифметических расчетов;
- правильно ли осуществляется учет штрафов, пени, неустоек и сумм возмещения убытков, приняты ли эти суммы к бухгалтерскому учету в размере, определенном судом или признанном должником;
- правильно ли отражаются в учете прибыли прошлых лет, выявленные в отчетном периоде;
- правильно ли отражаются в учете дебиторская задолженность и долги, не реальные для взыскания;
- правильно ли отражаются в учете активы, полученные безвозмездно;
- правильно ли отражаются в учете суммы дооценки активов;
- правильно ли учтен результат от реализации основных фондов и иного имущества, за исключением ценных бумаг.
- правильно ли отражено превышение фактических затрат, включаемых в себестоимость, над установленными лимитами, нормами и нормативами;
- правильно ли учтены операции по безвозмездно полученному имуществу.
- соответствие данных отчета о прибылях и убытках (строк 160, 170, 180, 190) данным аналитического и синтетического учета.
- правильность отражения прибыли (убытка) в течение года на счете 99.
Аудитору необходимо дать оценку систем бухгалтерского учета и внутреннего контроля, принятым в проверяемой организации, чтобы определить вероятность возникновения ошибок, влияющих на достоверность финансовой отчетности.
Немаловажную роль аудит играет и в управлении. Так как, прибегая к различным процедурам проверок можно получить достоверную и объективную информацию, что и заключается в определении аудита. В системе управления аудит занимает промежуточное место между получением информации и принятием управленческого решения.
3 НАПРАВЛЕНИЯ УВЕЛИЧЕНИЯ ДОХОДОВ СПК «ЗАРЯ» КРАСНОПАРТИЗАНСКОГО РАЙОНА САРАТОВСКОЙ ОБЛАСТИ
3.1 Резервы увеличения доходов СПК «Заря»
В современных условиях рынка и жёсткой конкуренции доход и поиск резервов его увеличения становятся, пожалуй, самыми актуальными проблемами для любого предприятия. Повышение доходности деятельности занимает всё более значимые позиции в системе целей предприятия. Тем более что современные учёные и практики утверждают, что получение дохода является целью практически всех фирм и является доминирующей.
Правильное определение, оформление, оценка и учет доходов в финансово - хозяйственной деятельности организации играет важную роль и напрямую влияет на престижность и рентабельность фирмы.
Чтобы управлять прибылью, необходимо раскрыть механизм ее формирования, определить влияние и долю каждого фактора ее роста.
Важными факторами роста прибыли, зависящими от деятельности организации (их называют внутренние), являются рост объема производимой продукции в соответствии с договорными условиями, снижение ее себестоимости, повышение качества, улучшение ассортимента, повышение эффективности использования производственных фондов, рост производительности труда, компетентность руководства.[51]
Эти факторы можно условно подразделить на три группы: производственные, коммерческие, финансовые.
Производственные факторы связаны с объемом производства, его ритмичностью, материальной, научно-технической и организационно- технической оснащенностью, соответственно-качественными параметрами продукции, ее ассортиментом и структурой и т. д.
Коммерческие факторы как бы подводят к финансовым факторам и охватывают в широком смысле понятие маркетинга: заключение хозяйственных договоров на основу самого пристального изучения действующей и перспективной конъюнктуры рынка, ценовое регулирование сбыта, его направление и организационно-экономическое обеспечение.
Надежность прогноза коммерческих факторов опирается, с одной стороны, на страхование рисков (в основном рисков утраты имущества, срыва поставок, отдаления или отказа от платежа), с другой — на привлечение солидных, платежеспособных клиентов (заказчиков, покупателей), что, в свою очередь, требует известных внепроизводственных затрат (представительских, на рекламу и др.).
Финансовые факторы, охватывающие и выручку от реализации продукции и услуг, и предпринимательский доход от всех видов деятельности, включают соответственно: формы расчетов (предусматриваемые контрактом или определяемые оперативно); ценовое регулирование, в том числе уценку в случае замедления реализации; привлечение кредита банка либо средств из централизованных резервов; применение штрафных санкций; изучение и взыскание дебиторской задолженности, а также обеспечение ликвидности других активов; стимулирование привлечения денежных ресурсов на финансовых рынках - доходов от ценных бумаг, вкладов, депозитов, аренды и иных финансовых вложений. Здесь немаловажен принцип «время - деньги»: чем быстрее и полнее поступление доходов, тем эффективнее вся деятельность. Поэтому не следует пренебрегать дифференцированной в зависимости от сроков реализации и прогноза насыщения рынка уценкой, в том числе сезонной, периодической или разовой (временное падение доходов окупится высвобождением средств за счет ускорения их оборота), предпочтительной отгрузкой своей продукции наиболее надежным и быстрым плательщикам и другими мерами воздействия.
К факторам, не зависящим от деятельности организаций (внешние) относятся изменения государственных регулируемых цен на реализуемую продукцию, уровень налогов и тарифов, нормы амортизационных отчислений, влияние природных, географических, транспортных, технических условий на производство и реализацию продукции, а также другие факторы (рис.5).

Рис. 5 – Факторы, влияющие на величину прибыли
Внутренние факторы делятся на производственные и в непроизводственные. Производственные факторы характеризуют наличие и использование средств и предметов труда, трудовых и финансовых ресурсов и, в свою очередь, могут подразделяться на экстенсивные и интенсивные.
К экстенсивным относятся факторы, которые отражают объем производственных ресурсов (например, изменение численности работников, стоимости основных фондов), их использования по времени (изменение продолжительности рабочего дня, коэффициента сменности оборудования и другого), а также непроизводительное использование ресурсов (затраты материалов на брак, потери из-за отходов),
К интенсивным относятся факторы, отражающие эффективность использования ресурсов или способствующих этому (например, повышение квалификации работников, производительности оборудования, внедрение прогрессивных технологий, ускорение оборачиваемости оборотных средств, снижение материалоемкости и трудоемкости продукции).
К внепроизводственным факторам относятся, например, снабженческо-сбытовая и природоохранная деятельность, социальные условия труда и быта и др.
Перечисленные факторы влияют на прибыль не прямо, а через объем реализуемой продукции и себестоимость, поэтому для выявления конечного финансового результата необходимо сопоставить стоимость объема реализуемой продукции и стоимость затрат и ресурсов, используемых в производстве.
Прибыль от реализации продукции, работ, услуг занимает наибольший удельный вес в структуре балансовой прибыли предприятия. Ее величина формируется под воздействием ряда факторов, важнейшими из которых являются: себестоимость, объем реализации, уровень действующих цен.
Важнейшим из них является себестоимость. Под себестоимостью продукции понимают все затраты предприятия на производство и реализацию продукции, а именно: стоимость природных ресурсов, сырья, основных и вспомогательных материалов, топлива, энергии, основных производственных фондов, трудовых ресурсов и прочих расходов по эксплуатации.[13]
Количественно в структуре цены себестоимость занимает значительный удельный вес, поэтому она заметно сказывается на росте прибыли при прочих равных условиях.
К показателям снижения себестоимости относятся следующие показатели:
- показатели, связанные с повышением технического уровня производства (внедрение новой прогрессивной технологии, модернизация оборудования, изменение конструкции и технических характеристик изделий);
- показатели, связанные с улучшением организации труда и управления (совершенствование организации, обслуживания и управления производством, сокращение затрат на управление, сокращение потерь от брака, улучшение организации труда).
Основными задачами анализа себестоимости продукции являются:
-установление динамики важнейших показателей себестоимости;
- определение затрат на рубль товарной продукции;
- выявление резервов снижения себестоимости.
Анализ затрат на производство по элементам и статьям калькуляции проводится с целью выявления отклонений, определения состава элементов и статей калькуляции, удельный вес каждого элемента в общей сумме затрат на производство, изучение динамики за ряд прошлых лет, выявление факторов, которые вызвали изменения в элементах и статьях затрат и повлияли, на себестоимость продукции.
Важным фактором, влияющим на величину прибыли от реализации продукции, является изменение объема производства и реализации продукции. Падение объема производства при нынешних экономических условиях, не считая ряда противодействующих факторов, как, например, роста цен, неизбежно влечет сокращение объема прибыли. Отсюда вытекает вывод о необходимости принятии неотложных мер, но обеспечению роста объема производства продукции на основе технического обновления и повышения эффективности производства.
Зависимость величины прибыли от объема реализации при прочих равных условиях прямо пропорциональная. Вследствие этого немаловажное значение в рыночных условиях приобретает показатель изменения остатков нереализованной продукции; чем он выше, тем меньше прибыли получит предприятие. Величина нереализованной продукции зависит от ряда причин, обусловленных текущей рыночной конъюнктурой, производственной и коммерческой деятельностью предприятии, условиями реализации продукции.
Во-первых, емкость данного рынка всегда имеет предельную величину, и, как следствие, существует риск товарного перенасыщения; во-вторых, предприятие может произвести, продукции больше, чем реализовать, из-за неэффективной сбытовой политики. Кроме этого, в нереализованных остатках готовой продукции может возрасти удельный вес более рентабельных изделий, что повлечет суммарный рост этих остатков в стоимостном выражении из расчета упущенной будущей прибыли. В целях увеличения прибыли предприятие должно принять соответствующие меры по сокращению остатков нереализованной продукции, как в натуральном, так и в денежном выражении.
Размер выручки от реализации продукции и, соответственно, прибыли зависит не только от количества и качества произведенной и реализованной продукции, но и уровня применяемых цен.
В течение производственного цикла на уровень рентабельности влияет ряд факторов, которые можно разделить на внешние - связанные с воздействием на деятельность предприятия рынка, государства, географического положения, и внутренние: производственные и внепроизводственные. Выявление в процессе анализа внутренних и внешних факторов, влияющих на рентабельность, дает возможность «очистить» показатели эффективности от внешнего воздействия.
Рассмотрим сначала факторы, непосредственно связанные с деятельностью предприятия, которые оно может изменять и регулировать в зависимости от поставленных перед предприятием целей и задач, т. е. внутренние факторы, которые можно разделить на производственные, непосредственно связанные с основной деятельностью предприятия, и вне производственные факторы, которые непосредственно не связаны с производством продукции и с основной деятельностью предприятия.
Внепроизводственные факторы включают в себя снабженческо-сбытовую деятельность, т. е. своевременность и полноту выполнения поставщиками и покупателями обязательств перед предприятием, их удаленность от предприятия, стоимость транспортировки до места назначения и так далее; природоохранные мероприятия, которые необходимы для предприятий ряда отраслей. И влекут за собой значительные издержки; штрафы и санкции за несвоевременность или неточность выполнения каких-либо обязательств фирмы, например штрафы в налоговые органы за несвоевременность расчетов с бюджетом. На финансовые результаты деятельности предприятия, а следовательно, и на рентабельность косвенно влияют и социальные условия труда и быта работников; финансовая деятельность предприятия, т. е. управление собственным и заемным капиталом на предприятие Производственные факторы включают в себя наличие и