Анализ и управление капиталом ОАО "Птицефабрика Сеймовская"
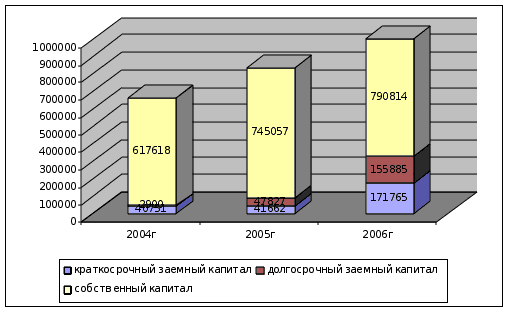 Табл.1.
Динамика структуры
капитала в в
ОАО "Агрофирма
птицефабрика
"Сеймовская"".
После рассмотрения структуры капитала перейдем к более детальному анализу управления капиталом, как собственным так и заемным.
Анализ управления собственным капиталом
Анализ управления собственным капиталом за период 2004-2006 гг., представлен в таблице 3.2.
| Таблица 3.2. Анализ управления собственным капиталом на конец года в ОАО "Агрофирма птицефабрика "Сеймовская"" | ||||||
| Виды продукции | 2004г | Доля | 2005г | Доля | 2006г | Доля |
| к итогу,% | к итогу,% | к итогу,% | ||||
| Уставный капитал | 1000 | 0,16 | 1000 | 0,13 | 1000 | 0,13 |
| Добавочный капитал | 94354 | 15,3 | 94354 | 12,66 | 94354 | 11,93 |
| Резервный капитал | 150 | 0,0 | 150 | 0,02 | 150 | 0,02 |
| Нераспределенная прибыль (уюыток) | 522114 | 84,5 | 649830 | 87, 19 | 695311 | 87,92 |
| Итого: | 617618 | 100,0 | 745334 | 100,00 | 790815 | 100,00 |
Собственный капитал птицефабрики состоит:
- уставного капитала;
- добавочного капитала;
- резервного капитала;
- нераспределенной прибыли.
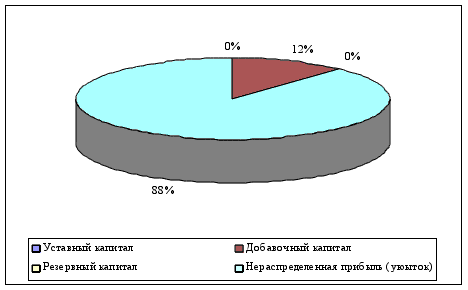 Как
показывает
анализ проделанный
в таблице 3.2., то
собственный
капитал формируется
в основном за
счет нераспределенной
прибыли, доля
которого в 2006
году к общей
сумме составила
87,92%. Можно сказать,
что птицефабрика
работает на
накопление
собственного
капитала. Структура
собственного
капитала представлена
в виде рисунка
2. Данные рисунка
2 характеризуют
структуру
собственного
капитала на
конец 2006 года.
Рис.2. Структура собственного капитала на конец 2006 года в ОАО"Агрофирма птицефабрика "Сеймовская"".
Динамика изменения собственного капитала в ОАО "Арофирма птицефабрика "Сеймовская" представлена так же в таблице 3.3., которая в по своей полноте отражает данные отчета об изменений капитала форма 5.
| Таблица 3.3. Динамика изменения собственного капитала за 3 года в ОАО"Агрофирма птицефабрика "Сеймовская"" | |||||
| Пказатель | Уставной капитал | Добавочный капитал | Резервный капитал | Нераспределенная прибыль (непокрытый убыток | Итого |
| Остаток на 31.12. 2004 г | 1000 | 94353,00 | 150 | 522114 | 617617 |
| Изменение в учетной политике | х | х | х | ||
| Результат от переоценки объектов основных средств | х | х | |||
| Прочие причины | х | ||||
| Остаток на 01.01. 2005 | 1000 | 94353 | 150 | 522114 | 617617 |
| Результат от перерасчета иностранных валют | х | х | х | ||
| Чистая прибыль | х | х | х | 152342 | 152342 |
| Дивиденды | х | х | х | -10001 | -10001 |
| Отчисления в резервный фонд | х | х | |||
| Увеличение величины капитала за счет: | х | х | |||
| дополнительного выпуска акций | х | х | х | ||
| увеличение номинальной стоимости акций | х | х | х | ||
| реорганизация юридического лица | х | х | |||
| прочих взносов | |||||
| Уменьшение величины капитала за счет: | () | х | х | х | |
| уменьшение номинала акций | () | х | х | х | |
| уменьшение количества акций | () | х | х | ||
| реорганизация юридического лица | () | х | х | ||
| прочих причин | () | () | () | -14625 | -14625 |
| Остаток на 31 декабря 2005 г. | 1000 | 94353 | 150 | 649830 | 745333 |
| Изменение в учетной политики | х | х | х | ||
| Результат от переоценки объектов основных средств | х | х | |||
| Прочие причины | х | ||||
| Остаток на 1 января отчетного года | 1000 | 94353 | 150 | 649830 | 745333 |
| Результат от пересчета иностранных валют | х | х | х | ||
| Чистая прибыль | х | х | х | 60556 | 60556 |
| Дивиденды | х | х | х | () | () |
| Отчисления в резервный фонд | х | ||||
| Увеличение величины капитала за счет: | х | ||||
| дополнительного выпуска акций | х | ||||
| увеличение номинальной стоимости акций | х | ||||
| реорганизация юридического лица | х | ||||
| прочих взносов | х | ||||
| Уменьшение величины капитала | х | ||||
| уменьшение количества акций | х | ||||
| реорганизация юридического лица | х | ||||
| прочих причин | () | -15075 | -15075 | ||
| остаток на 31.12. 2006 | 1000 | 94353 | 150 | 695311 | 790814 |
Из аналитических данных за период 2004-2006 гг., пришли к выводу что наращивание собственного капитала птицефабрики происходит за счет нераспределенной прибыли, которая к концу 2006 года составили 695311 рублей 87,92% от общей суммы собственного капитала 790814 рублей.
3.3. Анализ управления заемным капиталом
Перед началом анализа рассмотрим изменение структуры заемного капитала в динамике за 3 года с 2004 по 2006 год. Данные представим ввиде таблицы 3.4.
|
Таблица 3.4. Динамика размера и структуры заемного капитала за 3 года в ОАО "Агрофирма птицефабрика "Сеймовская"" |
||||||
| Виды продукции | 2004г | Доля | 2005г | Доля | 2006г | Доля |
| к итогу, % | к итогу, % | к итогу, % | ||||
| Долгосрочный заемный капитал | 2900 | 12,66 | 47827 | 100 | 155885 | 60,92 |
| в т. ч. Займы и кредиты | 2586 | 11,29 | 47827 | 100 | 155885 | 60,92 |
| Отложенные налоговые обязательства | ||||||
| прочие долгосрочные обязательства | 314 | 1,37 | ||||
| Краткосрочный заемный капитал | 20000 | 87,34 | 100000 | 39,08 | ||
| Итого заемный капитал | 22900 | 100,00 | 47827 | 100 | 255885 | 100 |
Данные таблицы показывают, что заемный капитал к концу 2006 года состоит на 69,92% из долгосрочного капитала и 39,08% из краткосрочного капитала.
Динамика размера и структуры краткосрочного заемного капитала представлена на рисунке 3.5.
По данным таблицы 3.5. величина заемного краткосрочного капитала на конец 2006 года увеличилась до 171765 рублей, увеличение произошло за счет увеличения кредиторской задолженности, сумма которой составила 70274 рубля, так же произошло увеличение займов и кредитов величина которых составила 100000 рублей.
|
Таблица 3.5. Динамика размера и структуры краткосрочного заемного Капитала за 3 года в ОАО"Агрофирма птицефабрика "Сеймовская"" |
||||||
| Виды продукции | 2004г | Доля | 2005г | Доля | 2006г | Доля |
| к итогу, % | к итогу, % | к итогу, % | ||||
| Займы и кредиты | 20000 | 49,08 | 0,00 | 100000 | 58,22 | |
| Кредиторская задолженность | 19777 | 48,53 | 40122 | 96,95 | 70274 | 40,91 |
| Задолженность участников по выплате доходов | 155 | 0,38 | 319 | 0,77 | 188 | 0,11 |
| Доходы будущих периодов | 820 | 2,01 | 945 | 2,28 | 1303 | 0,76 |
| Итого заемный капитал | 40752 | 100 | 41386 | 100,00 | 171765 | 100,0 |
Как уже отмечалось выше рассмотренная в динамике структура краткосрочного заемного капитала за период 2006-2007 гг., показала что увеличение произошло за счет кредиторской задолженности. Поэтому целесообразно рассмотреть структуру кредиторской задолженности и изменение ее размера за период 2004-2006 гг.
|
Таблица 3.6. Динамика размера и структуры кредиторской задолженности за 3 года (на конец года) в ОАО"Агрофирма птицефабрика "Сеймовская"" |
||||||
| Виды продукции | 2004г | Доля | 2005г | Доля | 2006г | Доля |
| к итогу,% | к итогу,% | к итогу,% | ||||
| Задолженность перед поставщиками и подрядчиками | 9317 | 47,11 | 18327 | 45,68 | 35150 | 50,02 |
| Задолженность перед персоналом | 3199 | 16,18 | 7973 | 19,87 | 10110 | 14,39 |
| Задолженность перед государственными внебюджетными фондами | 295 | 1,49 | 1120 | 2,79 | 1372 | 1,95 |
| Задолженность по налогам и сборам | 833 | 4,21 | 2532 | 6,31 | 2905 | 4,13 |
| Прочие кредиторы | 6133 | 31,01 | 10170 | 25,35 | 20737 | 29,51 |
| Итого | 19777 | 100,00 | 40122 | 100,00 | 70274 | 100,00 |
Данные таблицы 3.6, характеризуют структуру кредиторской задолженности, за анализируемый период ее размер и структура изменилась. Увеличилась величина задолженности перед поставщиками и подрядчиками к концу 2004 года составила 9317тыс. руб. а к концу 2006 года составила 35150 тыс. руб., изменилась и структура данной статьи задолженности к концу 2004 года в общей величине кредиторской задолженности она составляла 47,11%, а в 2006 году 50,02%. В целом по каждой статье кредиторской задолженности наблюдается увеличение, задолженность перед персоналом к концу 2004 году 3199 тыс. руб. а к концу 2006 года 10110 тыс. руб., задолженность перед государственными внебюджетными фондами к концу 2004 году 295 тыс. руб. а к концу 2006 года 1372 тыс. руб., задолженность по налогам и сборам к концу 2004 году 833 тыс. руб. а к концу 2006 года 2905 тыс. руб., прочие кредиторы концу 2004 году 6133 тыс. руб. а к концу 2006 года 20737 тыс. руб.
Анализ направления и эффективности использования капитала.
Анализ направления эффективности использования капитала представлен в таблице 3.7. за три года на конец периода.
| Таблица 3.7. Анализ направления и эффективности использования капитала предприятия за 3 года (на конец года) в ОАО"Агрофирма птицефабрика "Сеймовская"" | ||||||
| Виды продукции | 2004г | Доля | 2005г | Доля | 2006г | Доля |
| к итогу,% | к итогу,% | к итогу,% | ||||
| Внеоборотные активы всего | 324942 | 100,00 | 349278 | 100,00 | 473394 | 100,00 |
| в том числе собственные | 322042 | 99,11 | 301451 | 86,31 | 317509 | 67,07 |
| заемные | 2900 | 0,89 | 47827 | 13,69 | 155885 | 32,93 |
| Оборотные активы | 379978 | 100,00 | 485268 | 100,00 | 645070 | 100,00 |
| в т. ч. Собственные | 295576 | 77,79 | 443606 | 91,41 | 473305 | 73,37 |
| заемные | 40751 | 10,72 | 41662 | 8,59 | 171765 | 26,63 |
Расчетные данные показывают, собственный что формирование внеооборотных активов в 2004 году на 99,11% за счет собственных средств и на 0,89% за счет долгосрочных заемных средств, в 2005 году 86,31% за счет собственных, и 13,69% за счет заемных, в 2006 году 67,07% за счет собственных средств, 32,93% за счет заемных. В динамике доля собственного капитала в формировании внеоборотных активов снизилась, что говорит о снижении эффективности работы птицефабрики.
Рассмотренная эффективность оборотных активов показала, что в 2004 году за счет собственных средств формируется 77,79%, за счет заемных 10,72%, в 2005 году доля собственных средств в формировании оборотных активов увеличилась до 91,41%, а заемных уменьшилась и составила 8,59%. В 2006 году доля собственных средств в формировании оборотных активов составила 73,37%, а заемных 26,63%.
Сделали вывод что как и внеоборотные активы так и оборотные активы в основном формируются за счет собственных средств, что является положительным моментом в деятельности фабрики. Хотя в 2006 году доля заемного капитала выросла по сравнению с 2004 годом.
Анализ направления и использования собственного и заемного капитала представлен за 3 года в таблице 3.7.
| Таблица 3.8. Динамика, характеризующая эффективность управления капиталом за 3 года (на конец года) в ОАО"Агрофирма птицефабрика "Сеймовская"" | |||
| Виды продукции | 2004г | 2005г | 2006г |
| Оборачиваемость собственного капитала количество оборотов | 1,30 | 1,05 | 1,07 |
| дней | 0,0036 | 0,0029 | 0,0030 |
| Оборачиваемость заемного капитала количество оборотов | 0,054 | 0,114 | 0,387 |
| дней | 0,0002 | 0,0003 | 0,0011 |
| Оборачиваемость совокупного капитала количество оборотов | 0,82 | 1,07 | 1,32 |
| дней | 0,0023 | 0,0030 | 0,0037 |
| Рентабельность собственного капитала,% | 25,22 | 20,41 | 7,66 |
| Рентабельность совокупного капитала,% | 23,56 | 18,22 | 5,41 |
| Срок окупаемости, лет | 3,96 | 4,90 | 13,06 |
Данные таблицы 3.8 показывают, что за период 3 года 2004-2006 гг., эффективность управления капиталом значительно ухудшилась, об этом свидетельствую все рассчитанные показатели. Оборачиваемость собственного капитала увеличилась, что говорит об уменьшении доли собственного капитала. В 2004 году его оборачиваемость составила 1,3 оборот 2006 году оборачиваемость составили 1,07 оборот,
Оборачиваемость совокупного капитала так же увеличилась и составила 1,32 оборот. Хотя показатели рентабельности капитала значительно снизилась рентабельность собственного капитала в 2004 году составила 25,22%, а в 2006 году 7,66%. Рентабельность совокупного капитала в 2004 году составила 23,22%, а в 2006 году 5,41%.
Срок окупаемости в 2004 году составил 3,96 лет а в 2006 году 13,06 лет.
4. Пути повышения эффективности использования капитала
В данном раздели произвели расчет безубыточного объема продаж за 2007 год. Расче5тные данные представили в виде таблицы 4.1.
| Таблица 4.1. Расчет безубыточного объема продаж продукции | ||
| Виды продукции | зерно | молоко |
| 1. Фактический объем продаж | 1965,00 | 15895,00 |
| 2. Выручка от продаж | 1816,0000 | 17371,0000 |
| 3. Цена за 1 центнер | 0,924 | 1,093 |
| 4. Сумма затрат реализованной продукции | 1576,0000 | 15451,0000 |
| из них постоянные расходы | 693,44 | 6798,44 |
| переменные расходы | 882,56 | 8652,56 |
| переменные расходы на 1 ц | 0,45 | 0,54 |
| 6. Удельный вес маржинальный доход | 240,0000 | 1920,0000 |
| 8. Безубыточный объем продаж, в руб. | 693,02 | 6797,85 |
| в центнерах | 749,89 | 6220,24 |
| 8. Запас финансовой прочности | ||
| в центнерах | 1215,11 | 9674,76 |
| в тыс. руб. | 1122,98 | 10573,15 |
| в процентах | 61,838 | 60,867 |
Данные таблицы характеризую объем продаж за 2007 год, не смотря на то что предприятие ведет неэффективную политику в использовании капитала, но по данным таблице по рассматриваемой продукции предприятие имеет большой запас прочности, хотя и должно стремиться увеличить данные показатели.
Формирование финансового левереджа представлено в таблице 4.2.
| Таблица 4.2. Формирование эффекта финаансового левереджа | |||
| Наименование статьи | 2004г | 2005г | 2006г |
| Общий капитал | 661269 | 834546 | 1118464 |
| Собственный капитал | 617618 | 745057 | 790814 |
| Заемный капитал всего | 43651 | 89489 | 327650 |
| Сумма валовой прибыли | 214625,00 | 203104,00 | 166547,00 |
| Коэффециент валовой рентабельности | 32,46 | 24,34 | 14,89 |
| Сумма налога на прибыль | 2679,00 | 2048 | 2254 |
| Сумма чистой прибыли | 155779,00 | 152066,00 | 60556,00 |
| Коэффициент финансовой рентабельности | 23,56 | 18,22 | 5,41 |
| Прирост рентабельности собственного капитала в связи с использованием заемного капитала по отношению к 2004 году | -5,34 | -12,81 | |
Анализ приведенных данных позволяет увидеть что эффект финансового левереджа рассмотренного в 1 главе данной работы отсутствует, так как использование заемного капитала не приносит за период 2004-2006 гг. прирост прибыли на собственный капитал, а наоборот уменьшает ее о чем свидетельствуют расчетные показатели таблицы 4.2.
Выводы и предложения
Нами проведен анализ управления и использования собственного и заемного капитала в ОАО "Агрофирма птицефабрика "Сеймовская"" за период 2004-2006 гг.
1. Выручки в динамике за 3 года с 2004-2006 гг. изменилась, снизилась продукция растениеводства на 8,7%, а выручка от продукции животноводства увеличилась на 6,09%, увеличение произошло за счет продажи яиц на 12,72%, наблюдается так же спад продажи продукции скота о чем свидетельствуют показатель-11,78%.
2. Изменение в сельскохозяйственных угодий произошли в общей земельной площади она сократилась на 2,78%. В структуре численности работников так же произошли изменения общая численность увеличилась на 17 работников, но сократилась численность работников занятых в с/х производстве. Среднегодовая стоимость основных средств в 2006 году увеличилась на 54,56%, что является положительным моментом, среднегодовая стоимость оборотных средств увеличилась на 72,39%.
3. Выручка выросла в 2006 году по сравнению с 2004 годом всего на 5,14%, себестоимость реализованной продукции выросла на 15,16%, что повлекло за собой снижение прибыли от продаж на 22,40%, чистая прибыль сократилась 61,13%, что говорит об не эффективной работе хозяйства.
4. За анализируемый период 2004-2005 гг., в структуре капитала удельный вес по размеру занимает собственный капитал, хотя к концу 2006 года его доля снизилась и составила 70,71%. Возросла доля заемного капитала в 2006 году она составляла 6,6% от общей величины капитала, а к концу 2007 года она составила 29,29%. Рассмотренная структура заемного капитала в 2006 году на долю долгосрочного капитала 13,94% от общей суммы, и 15,36% относится к краткосрочным.
5. Собственный капитал формируется в основном за счет нераспределенной прибыли, доля которого в 2006 году к общей сумме составила 87,92%. Можно сказать, что птицефабрика работает на накопление собственного капитала.
6. Собственного капитала птицефабрики происходит за счет нераспределенной прибыли, которая к концу 2006 года составили 695311 рублей 87,92% от общей суммы собственного капитала 790814 рублей.
7. Заемный капитал к концу 2006 года состоит на 69,92% из долгосрочного капитала и 39,08% из краткосрочного капитала.
8. Структура краткосрочного заемного капитала за период 2006-2007 гг., показала что увеличение произошло за счет кредиторской задолженности.
9. Структура кредиторской задолженности и изменение ее размера за период 2004-2006 гг. произошло за счет увеличения величина задолженности перед поставщиками и подрядчиками к концу 2004 года составила 9317тыс. руб. а к концу 2006 года составила 35150 тыс. руб., изменилась и структура данной статьи задолженности к концу 2004 года в общей величине кредиторской задолженности она составляла 47,11%, а в 2006 году 50,02%. В целом по каждой статье кредиторской задолженности наблюдается увеличение, задолженность перед персоналом к концу 2004 году 3199 тыс. руб. а к концу 2006 года 10110 тыс. руб., задолженность перед государственными внебюджетными фондами к концу 2004 году 295 тыс. руб. а к концу 2006 года 1372 тыс. руб., задолженность по налогам и сборам к концу 2004 году 833 тыс. руб. а к концу 2006 года 2905 тыс. руб., прочие кредиторы концу 2004 году 6133 тыс. руб. а к концу 2006 года 20737 тыс. руб.
Формирование внеооборотных активов в 2004 году на 99,11% за счет собственных средств и на 0,89% за счет долгосрочных заемных средств, в 2005 году 86,31% за счет собственных, и 13,69% за счет заемных, в 2006 году 67,07% за счет собственных средств, 32,93% за счет заемных. В динамике доля собственного капитала в формировании внеоборотных активов снизилась, что говорит о снижении эффективности работы птицефабрики.
Внеоборотные активы так и оборотные активы в основном формируются за счет собственных средств, что является положительным моментом в деятельности фабрики. Хотя в 2006 году доля заемного капитала выросла по сравнению с 2004 годом.
10. Эффективность управления капиталом значительно ухудшилась, об этом свидетельствую все рассчитанные показатели. Оборачиваемость собственного капитала увеличилась, что говорит об уменьшении доли собственного капитала. В 2004 году его оборачиваемость составила 1,3 оборот 2006 году оборачиваемость составили 1,07 оборот,
11. Оборачиваемость совокупного капитала так же увеличилась и составила 1,32 оборот. Хотя показатели рентабельности капитала значительно снизилась рентабельность собственного капитала в 2004 году составила 25,22%, а в 2006 году 7,66%. Рентабельность совокупного капитала в 2004 году составила 23,22%, а в 2006 году 5,41%. Срок окупаемости в 2004 году составил 3,96 лет а в 2006 году 13,06 лет.
12. Эффект финансового левереджа рассмотренного в 1 главе данной работы отсутствует, так как использование заемного капитала не приносит за период 2004-2006 гг. прирост прибыли на собственный капитал, а наоборот уменьшает ее о чем свидетельствуют расчетные показатели таблицы 4.2.
В целом нужно отметить об ухудшении работы птицефабрики в 2007 году, т. к. привлечение заемных средств не привело к увеличению прибыли, а только увеличило расходы предприятия.
Список литературы
Балабанов И.Т. Основы финансового менеджмента: Учеб. Пособие. - 3-е изд., перераб. и доп. –М.: Финансы и статистика, 2005. - 528 с.
Бланк И.А. Финансовый менеджмент: Учебный курс. - К.: "Ника-Центр", Эльга - 2006. – 528 с.
Бланк И.А. Управление формированием капитала. - К.: "Ника-Центр", 2005. – 512 с.
Бригхем Ю., Гапенски Л. Финансовый менеджмент: Полный курс: В 2-Х т. / Пер. с англ. под ред. В. В. Ковалева. СПб.: Экономическая школа, 2004 г. Т.1. - 497 с.
Вертакова Ю.В., Кузьбожев Э.Н. Упреждающее управление на основе информационных технологий: Учеб. пособие // Под ред. д-ра экон. наук Э.Н. Кузьбожев; Курск. гос. техн. ун-т. Курск, 2007. – 152с.
Грачев А.В. Рост собственного капитала, финансовый рычаг и платежеспособность предприятия // Финансовый менеджмент. - 2006. -№2. –с.21-34.
Ефимова О.В. Анализ собственного капитала // Бухгалтерский учёт. – 2004. - № 1. - с.95-101.
Каратуев А.Г. Финансовый менеджмент: Учебно-справочное пособие. – М.: ИД ФБК-ПРЕСС, 2006. - 496 с.
Ковалёв В.В. Управление финансами: Учебное пособие. – М.: ФБК-ПРЕСС, 2006. - 160 с.
Лобанов Е.Н., Лимитовский М.А. Управление финансами: 17-модульная программа для менеджеров “Управление развитием организации”. Модуль 14. –М.: “ИНФРА-М”, 2005. - 280с.
Парамонов А.В. Учёт и анализ предпринимательского капитала // Аудит и финансовый анализ. – 2006 - № 1. - с.25 – 72.
Парушина Н.В. Анализ собственного и привлечённого капитала // Бухгалтерский учёт. – 2004. - № 3. - с.72 – 78.
Потапов А.Л. Применение имитационной компьютерной модели для определения оптимальной структуры долгосрочного капитала фирмы // Финансовый менеджмент. – 2005. - №1. –с.35-43.
Теплова Т.В. Финансовые решения: стратегия и тактика: учебное пособие. –М.: ИЧП “Издательство Министр”, 2004. – 264 с.
Финансовый менеджмент: теория и практика. Учебник / Под ред. Е.С. Стояновой. - 2-е изд., перераб и доп. –М.: Изд-во Перспектива, 2003. - 574с.
Экономический анализ: Учебник для вузов / Под. ред. Л.Т. Гиляровской. – М.: ЮНИТИ-ДАНА, 2001. –527 с.