Анализ прибыли
Размер выручки от реализации продукции и, соответственно, прибыли зависит не только от количества и качества произведенной и реализованной продукции, но и уровня применяемых цен (9, с.13-14).
Свободные цены в условиях их либерализации устанавливаются самими предприятиями в зависимости от конкурентоспособности данной продукции, спроса, и предложения аналогичной продукции другими производителями (за исключениями предприятий-монополистов, уровень цен на продукцию которых регулируется государством). Поэтому уровень свободных цен на продукцию в определенной степени является фактором, зависящим от предприятия.
Для принятия многих управленческих решений важно знать не только факторы, влияющие на величину и структуру себестоимости, но и причины, определяющие изменение рентабельности.
Подобный анализ строится в соответствие с используемой на конкретном предприятии системой показателей рентабельности. С учетом рассмотренных ранее групп показателей, факторный анализ может строится следующим образом.
Рентабельность продукции определяется за счет изменения цены продукции и ее себестоимости (материальных затрат).
Пусть К0 и К1 — рентабельность продукции базисного и отчетного периода соответственно. Тогда по определению:
K0=(N0-S0) / N0.
K1=(N1-S1) / N1.
K=K1-K0.
где P1,P0 — прибыль от реализации отчетного и базисного периодов соответственно;
N1,N0 — реализация продукции (работ, услуг) соответственно;
S1, S0 — себестоимость продукции (работ, услуг) соответственно;
K — изменение рентабельности за анализируемый период.
Влияние фактора изменения цены на продукцию определяется расчетом (по методу цепных подстановок):
KN=(N1-S0) / N1 - (N0-S0) / N0.
Соответственно влияние изменения себестоимости даст общее изменение рентабельности за период:
KS=(N1-S1) / N1 - (N1-S0) / N1.
Сумма факторных отклонений даст общее изменение рентабельности за период:
K=KN-KS.
Таким образом, рентабельность продукции напрямую зависит от объема реализации, то есть выручки и себестоимости продукции. Для роста рентабельности необходимо выполнение одного из следующих условий: рост выручки при неизменно, либо снижающейся себестоимости; снижение себестоимости при постоянном объеме выручки; либо больший темп роста выручки по сравнению с темпом роста величины себестоимости.
Рентабельность производственных активов также легко моделируется по факторным зависимостям. Например:
KП.К.=P/(F+E)=(P/TR)*(TR/(F+E))
где: KП.К — рентабельность производственных активов;
P — чистая прибыль;
F — стоимость основных производственных фондов;
E — средняя сумма оборотных средств;
TR — выручка от реализации.
Эта формула раскрывает связь между рентабельностью фондов KП.К , производственных активов (P/(F+E)), рентабельностью реализации (P/TR), и фондоотдачей (TR/(F+E)). Экономический смысл заключается в том, что формула прямо показывает пути повышения рентабельности: при низкой доходности продаж необходимо стремиться к ускорению оборота производственных активов (19, с. 52-55).
Необходимо рассмотреть еще одну факторную модель рентабельности:
P/PK=(P/TR)*(TR/TK)*(TK/PK)
где: PK — собственный капитал;
TK — совокупный капитал.
Как видно, рентабельность собственного капитала (P/PK) зависит от изменений уровня рентабельности продукции (P/TR), скорости оборота совокупного капитала (TR/TK), и соотношения собственного и заемного капитала. Из этой зависимости следует, что при прочих равных условиях отдача собственного капитала повышается при увеличении доли заемных средств в составе совокупного капитала. Изучение подобной зависимости имеет большую доказательную силу для оценки финансового состояния предприятия, оценки степени результатов своей деятельности.
Однако необходимо сделать следующую оговорку. При анализе факторов, определяющих уровень рентабельности по элементам формул иногда искажается экономический смысл явлений, так как сами по себе абсолютные величины не показывают эффективность использования авансированных для производства средств. К примеру, любое увеличение средней стоимости основных производственных средств вызовет снижение уровня рентабельности. В действительности же технический прогресс сопровождается, как правило, увеличением фондовооруженности работников и величины ОПФ, что является главным двигателем повышения эффективности производства, в том числе и рентабельности (2, с. 270).
2. АНАЛИЗ ПРИБЫЛИ И РЕНТАБЕЛЬНОСТИ (на примере ОАО «Саранский Хлебокомбинат»).
2.1 Факторный анализ прибыли и рентабельности на
АО “Саранский Хлебокомбинат”
Анализ формирования прибыли на предприятии складывается из изучения финансовых результатов и анализа факторов, влияющих на величину и структуру изменений прибыли.
Анализ финансовых результатов деятельности предприятия включает в качестве следующих показателей:
- исследование изменений каждого показателя за текущий анализируемый период (“горизонтальный” анализ);
- исследование структуры соответствующих показателей и их изменений (“вертикальный” анализ) (20, с. 68).
Для оценки и анализа уровней и динамики показателей финансовых результатов деятельности предприятия составляется следующая таблица:
Таблица 2.1. Финансовые результаты деятельности АО "Саранский хлебокомбинат"
| Показатель | 9 мес. 2000 г., тыс. руб. | 9 мес.1999 г., тыс. руб. | 2000г. к 1999 г., % |
| Выручка от реализации (без НДС) | 17852679 | 16115794 | 110,78 |
| Полная себестоимость продукции | 16622938 | 14721995 | 112,91 |
| Прибыль от реализации ТП | 1229741 | 1393799 | 88,23 |
| Сальдо доходов и расходов от операционных и внереа-лизационных операций | -329905 | 5958 | 55 раз |
| Балансовая прибыль | 899836 | 1399757 | 64,29 |
| Налог на прибыль | 314880 | 489501 | 71,60 |
| Чистая прибыль | 584956 | 910256 | 60,61 |
| Нераспределенная прибыль | 85725 | 430095 | 19,93 |
Анализ данных таблицы показывает, что по сравнению с аналогичным периодом 1999 года за 9 месяцев 2000 года произошло ухудшение основных финансовых показателей. Прибыль от реализации товарной продукции уменьшилась на 164058 тыс. руб., или на 11,77%; балансовая прибыль — на 499921 тыс. руб. (35,71%); чистая прибыль — на 367033 тыс. руб. (39,39%).
Наиболее отрицательным моментом явилось значительное снижение показателя чистой прибыли, так как именно ее наличие создает стимулирующие условия хозяйственного развития предприятия; а также то, что снижение величины чистой прибыли происходит гораздо более быстрыми темпами, чем уменьшение балансовой прибыли, а тем более — прибыли от реализации товарной продукции, что сигнализирует о не вполне “здоровом” финансово-производственном положении предприятия.
Вертикальный анализ демонстрирует, что в составе балансовой прибыли в 2000 году прибыль от реализации товарной продукции составила 136,66%, в 1999 году — 99,57%. При прочих равных условиях подобные структурные изменения в составе балансовой прибыли следовало бы рассматривать в целом положительно, так как они характеризуют повышение активности предприятия в производственной деятельности. Однако в данном случае столь значительный рост этого показателя объясняется вовсе не повышением производственной активности предприятия, а значительным ухудшением отдачи от операционных и внереализационных операций, что неизбежно влечет за собой снижение и других показателей прибыли. К внереализационным операциям здесь относятся данные по операциям, связанным с движением имущества предприятия — списание имущества по причине морального износа; списанная дебиторская задолженность; штрафы, пени и т.д.
Дальнейший анализ должен вскрыть конкретные причины изменений по каждому фактору прибыли от реализации и определить их влияние на изменения прибыли. Подробный анализ будет основываться на ряде показателей (таблица 2.2). Важнейшими из них являются объем производства продукции, полная себестоимость продукции и реализация товарной продукции в базисном и отчетном годах. Вспомогательными показателями будут служить данные по реализации товарной продукции, себестоимости и прибыли от реализации товарной продукции в отчетном году в ценах базисного года.
Таблица 2.2. Данные для расчетов факторов, вляиющих на прибыль.
| Показатель | По базису (9 мес. 1999 г.) | По базису на фактически реа-лизованную про-дукцию | Фактически по отчету (9 мес. 2000 г.) | Динамика | |||
|
усл. об. |
тыс.руб. |
усл. об. |
тыс. руб. |
усл. об. |
тыс.руб. |
% |
|
| Реализация ТП |
N0 |
16115794 |
N10 |
13600008 |
N1 |
17852679 | 110,2 |
| Полная себестоимость |
S0 |
14721995 |
S10 |
12323729 |
S1 |
16622938 | 112,9 |
| Прибыль от реализации ТП |
P0 |
1393799 |
P10 |
1176250 |
P1 |
1229741 | 88,2 |
| Объем производства, т |
Q0 |
6740 | — | — |
Q1 |
5688 | 84,4 |
Определяем степень влияния на прибыль отдельных факторов:
а) Одним из определяющих факторов, прямо повлиявших на уменьшение прибыли от реализации ТП на Саранском хлебокомбинате, явилось значительное снижение объема производства — на 15,6%. Увеличение же выручки от реализации на 10,78% объясняется прежде всего изменениями отпускных цен на продукцию. Данное влияние рассчитывается следующим образом:
P1=N10-N1
P1=17852679-13600008=4252671 тыс. руб.
Эта дополнительная прибыль получена в том числе за счет инфляции, изменения отпускных цен и, отчасти, — за счет изменений в структуре товарной продукции. Более детальный анализ требует рассмотрения цен по всей номенклатуре выпускаемой продукции на основе данных бухгалтерской отчетности.
б) Расчет влияния на прибыль изменений в объеме продукции (собственно объема продукции в оценке по базовой себестоимости).
P2=P0*K1-P0
где, K1 — коэффициент роста объема продукции: K1=S10/S0
P2=1393799 -1393799=-217587
тыс. руб.
Таким образом, влияние фактора снижения объема производства составило -217587 тыс. руб.
в) Расчет влияния на прибыль изменений в структуре продукции. Данный коэффициент сводится к определению разницы коэффициента роста объема реализации продукции в оценке по отпускным ценам и коэффициента роста объема реализации продукции по базисной себестоимости.
P3=P0*(K2-K1)
где K2=N10 / N0 .
P3=1393799*( -
 )=5,84
тыс. руб.
Полученная положительная величина демонстрирует, что в структуре продукции произошли положительные изменения, повлекшие за собой более медленное снижение величины выручки от реализации по сравнению с себестоимостью продукции в базисных ценах.
г) Расчет влияния на прибыль изменения себестоимости. Коэффициент выражается разницей между базисной полной себестоимостью фактически реализованной продукции и фактической себестоимостью. В данном случае это влияние составило:
P4=S10-S0.
P4=12423729-166229388=-4199209 тыс. руб.
Столь значительное изменение себестоимости поддается анализу при более подробном рассмотрении состава затрат на Саранском хлебокомбинате.
Таблица 2.3. Структура себестоимости на АО "Саранский хлебокомбинат"
| Показатель | 9 мес. 1999 г., тыс. руб. | 9 мес. 2000 г., тыс. руб. | Динамика, % |
| Мат. затраты | 9521670 | 10170260 | 106,81 |
| Затраты на оплату труда | 673294 | 703033 | 114,42 |
| Прочие прямые затраты | 4171392 | 5286333 | 126,73 |
| Накладные расходы | 355633 | 463311 | 130,28 |
| Итого | 14721995 | 16622938 | 112,91 |
Как видно из таблицы 2.3., в структуре себестоимости наибольший рост затрат наблюдается по статьям: прочие прямые затраты, включающие общезаводские расходы, амортизацию и др.; материальные затраты, включающие расходы на сырье и материалы, топливо и энергию на технологические цели, ТЗР и т.д. Стоит также отметить значительный рост накладных расходов (130,28%), в которые входят затраты по сбыту и реализации продукции, расходы на рекламу, упаковку и т.д. Можно предположить, что со временем доля этих затрат будет неуклонно возрастать, так как в условиях рынка недостаточно произвести продукцию, - необходимо приложить значительные усилия, иной раз превышающие в стоимостном выражении другие затраты, для успешного сбыта.
д) Расчет влияния на прибыль изменений себестоимости за счет структурных сдвигов в составе продукции исчисляется сравнением базисной полной себестоимости, скорректированной на коэффициент роста объема продукции с базисной полной себестоимостью фактически реализованной продукции.
P5=S0*K2-S10.
P5=14721995*0?8438931-12423729=60 (тыс. руб.).
Отдельным расчетом по данным бухгалтерского учета определяется влияние на прибыль перерасхода (экономии), вызванной нарушениями хозяйственной дисциплины (невыполнение плана мероприятий по охране труда, технике безопасности и т.д.) — P6.
Сумма факторных отклонений дает общее изменение прибыли от реализации товарной продукции за отчетный период:
Pа=P1-P0.
где P1 и P0 — прибыль от реализации товарной продукции за отчетный и базисный периоды соответственно; Pа — общее изменение прибыли от реализации товарной продукции .
Pа=1229741-1393799=-164058 (тыс. руб.).
или:
Pб=
где Pi — изменение прибыли за счет i-го фактора.
Pб==4252671+(-217587)+5,854+(-4199209)+60=-164059,2
(тыс. руб.).
Небольшое отклонение между Pа и Pб объясняется влиянием фактора P6 — его величина равна 1,2 тыс. руб.
Для более наглядного сопоставления влияния каждого фактора на прибыль от реализации товарной продукции следует составить следующую таблицу:
Таблица 2.4. Факторы, воздействующие на прибыль.
| Фактор | Абсолютная величина тыс. руб. | Удельный вес, % |
|
P1 |
4252671,000 | 49,05000 |
|
P2 |
217587,000 | 2,51000 |
|
P3 |
5,854 | 0,00006 |
|
P4 |
4199209,000 | 48,44000 |
|
P5 |
60,000 | 0,00670 |
|
P6 |
1,200 | 0,00001 |
|
Абсолютная сумма отклонений |
8669534,050 | 100,00000 |
Данные таблицы 2.4. демонстрируют, что на прибыль от реализации товарной продукции наиболее значительно воздействуют два фактора, а именно — изменения отпускных цен и изменение себестоимости продукции, влияние же других факторов не столь заметно — менее 3%.
Качественный анализ факторов позволяет сделать вывод о том, что прибыль от реализации товарной продукции на Саранском хлебокомбинате возрастает лишь за счет фактора изменения цены, что ставит предприятие в зависимость от конъюнктуры. Внутренние же факторы — такие как влияние на прибыль изменений в объеме производства продукции и в структуре прибыли не задействованы вовсе. Это лишний раз подтверждает тот факт, что финансово-производственное состояние предприятия далеко от благополучного.
Однако необходимо заметить, что цены на ряд товарных позиций, выпускаемых Саранским хлебокомбинатом регулируется Правительством РМ, и, следовательно, не могут адекватно меняться вслед за изменениями себестоимости, так как предприятие приобретает сырье и материалы по свободным ценам. А если учесть, что тарифы на энергию, газ, воду диктуются монополиями, то становится очевидным, что предприятие попало в своеобразные тиски: “наверху” — регулируемые государством цены (по сути фиксированные), а “внизу” — необходимость закупки сырья и материалов по нерегулируемым ценам.
Анализ рентабельности на Саранском хлебокомбинате будет строится исходя из двух систем показателей: рентабельности продукции; рентабельности предприятия.
а) Показатель рентабельности продукции характеризует прибыльность продукции за определенный период. С помощью методов факторного анализа определяется влияние изменений рентабельности продукции за счет факторов изменения цены продукции и ее себестоимости.
Пусть К0 и К1 — рентабельность продукции базисного и отчетного периодов соответственно. Тогда в соответствие с методикой из 1.2:
K0=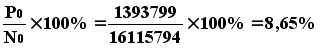 ;
K1=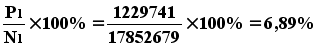 .
Изменение рентабельности (K) равно 6,89-8,65=1,76%.
Влияние фактора изменения цены на продукцию:
KN=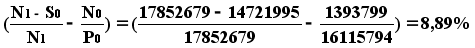 .
Влияние фактора изменения себестоимости:
KS=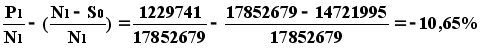
K=KN + KS = 8,89+(-10,65)=-1,76%
Таким образом, за счет изменения полной себестоимости, а точнее ее увеличения на 13,04%, рентабельность продукции снизилась на 10,65%. Вследствие же изменений цен на товарную продукцию, рентабельность продукции возросла на 8,89%. Суммарное влияние этих факторов дало общее снижение рентабельности на 1,76%. Т.е. выполняется условие, описанное в главе 1.2. о том, что при более быстром росте себестоимости по сравнению с ростом прибыли от реализации общая рентабельность продукции снижается адекватно интенсивности этих изменений.
б) Анализ факторов, влияющих на рентабельность производства будет проводится методом цепных подстановок. В данной работе используется трехфакторная модель, позволяющая рассчитать изменение рентабельности производства по трем факторам: рентабельности продукции, фондоемкости продукции и оборачиваемости оборотных средств.
В основе модели лежит соотношение:
R= ;
где: R — рентабельность предприятия;
P — прибыль от реализации продукции;
K — капитал предприятия (стоимость активов - оборотных средств и основных фондов).
С учетом перечисленных выше факторов, формула примет вид:
R=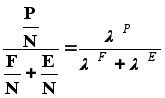 ;
где: F — основные производственные фонды предприятия;
E — оборотные средства предприятия;
 —
рентабельность
продукции;
 —
фондоемкость
продукции;
 —
оборачиваемость
продукции.
Факторный анализ будет строится в таблице 2.5.
Таблица 2.5. Расчеты по факторному анализу
рентабельности Саранского хлебокомбината
| Показатель |
Условные обозначения |
1999 г. | 2000 г. |
|
1 |
2 |
3 | 4 |
| Выручка от реализации, тыс. руб. |
N |
16115794 | 17852679 |
| Основные производственные фонды, тыс. руб. |
F |
7696698 | 7499012 |
| Оборотные средства, тыс. руб. |
E |
2987397 | 3852474 |
| Полная себестоимость товарной продукции, тыс. руб. |
C |
14721995 | 16622338 |
| Прибыль от реализации товарной продукции, тыс. руб. |
P |
1393799 | 1229741 |
| Рентабельность предприятия |
|
0,1305 | 0,1083 |
| Расчеты для трехфакторной модели: | |||
| 1. Прибыльность продукции |
P/N |
0,0865 | 0,0689 |
| 2. Фондоемкость продукции |
F/N |
0,4776 | 0,4200 |
| 3. Оборачиваемость оборотных средств |
E/N |
0,1854 | 0,2158 |

Таблица 2.6. Расчет отклонений
| Показатель |
Условные обозначения |
Отклонения |
|
|
1 |
2 |
3 |
4 |
|
абсолют. гр.4-гр.3 |
относит. гр.5/гр.3 *100% |
||
| Выручка от реализации, тыс. руб. | 1736885 | 10,78% | |
| ОПФ, тыс. руб. | -197686 | -2,57% | |
| Оборотные средства, тыс. руб. | 865077 | 28,96% | |
| Себестоимость, тыс. руб. | 1900343 | 12,91% | |
| Прибыль от реализации ТП | 164058 | -11,77% | |
| Рентабельность капитала | -0,0222 | -17,01% | |
| Прибыльность продукции | -0,0176 | -20,35% | |
| Фондоемкость | -0,0576 | -12,06% | |
| Оборачиваемость | 0,0304 | 16,40% | |
Показатели, сведенные в таблицах 2.5. и 2.6. предназначены для дальнейшего использования в факторном анализе рентабельности предприятия.
Из таблицы 2.6. видно, что общий прирост рентабельности предприятия за год (R) составил -0,0222 или -2,22%. Рассмотрим какое влияние на эти изменения оказали различные факторы.
Влияние фактора рентабельности продукции
а) рассчитываем условную рентабельность по прибыльности при условии, что изменилась только рентабельность продукции, а значение остальных факторов остались на уровне базисных:
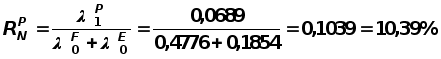 .
б) выделяем влияние фактора прибыльности продукции:
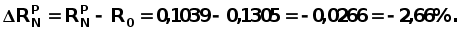
Влияние фактора изменения фондоемкости:
а)
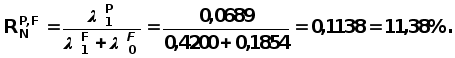
б)

Влияние фактора оборачиваемости оборотных средств:
а)
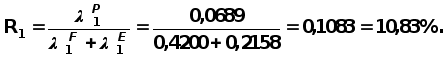
б) выделяем влияние фактора оборачиваемости оборотных средств:
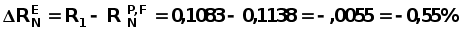
Итак, суммарное влияние факторов:
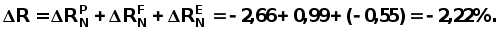
Анализируя полученные результаты, можно сделать некоторые выводы:
общая рентабельность предприятия за отчетный год снизилась на 2,22%, причем снижение рентабельности вызвано прежде всего значительным падением показателя рентабельности продукции (-2,66%), а также ухудшением использования оборотных средств (на 0,55%);
некоторые позитивные сдвиги наблюдаются в отношении использования основных фондов – за счет уменьшения среднегодовой стоимости ОПФ при одновременном росте показателя реализации ТП, что дало небольшой прирост в общей рентабельности предприятия.
2.2. АНАЛИЗ РАСПРЕДЕЛЕНИЯ И ИСПОЛЬЗОВАНИЯ ПРИБЫЛИ
Прибыль, помимо других, призвана выполнять стимулирующую функцию. Ее суть в том, что прибыль является основным элементом финансовых ресурсов предприятия.
Сегодня частные, коллективные, акционерные, иностранные предприятия функционируют на началах коммерческого расчета, и не допускают централизованного вмешательства в процесс распределения дохода, остающегося после внесения в бюджет обязательных платежей и возврата кредитов. Прибыль, остающаяся в распоряжении предприятия используется им самостоятельно и направляется на дальнейшее развитие предпринимательской деятельности. Рыночные условия хозяйствования определяют приоритетные направления использования собственной прибыли (6, с.13-14).
Принципы распределения прибыли можно сформулировать следующим образом: прибыль, получаемая предприятием в результате производственно-хозяйственной деятельности, распределяется между государством и предприятием, как хозяйствующим субъектом; прибыль для государства поступает в соответстующие бюджеты в виде налогов и сборов, ставки которых не могут быть произвольно изменены. Состав и ставки налогов, порядок их исчисления и взносов в бюджет устанавливаются законодательно;величина прибыли предприятия, оставшейся в его распоряжении после уплаты налогов, не должна снижать его заинтересованности в росте объема производства и улучшения результатов производственно-хозяйственной и финансовой деятельности.
На предприятии распределению подлежит чистая прибыль. т. е. прибыль, оставшаяся в распоряжении предприятия после уплаты налогов и других обязательных платежей. Из нее взыскиваются санкции, уплачиваемые в бюджет и некоторые внебюджетные фонды. За счет чистой прибыли можно выплачиваются некоторые виды сборов и налогов, например налог на перепродажу автомобилей, ВТ и ПК, штрафы, санкции и др. (18, с. 69).
Распределение чистой прибыли отражает процесс формирования фондов и резервов предприятия для финансирования потребностей производства и развития социальной сферы.
В современных условиях хозяйствования государство не устанавливает каких-либо нормативов распределения прибыли, но через порядок предоставления налоговых льгот стимулирует направление прибыли на капитальные вложения производственного и непроизводственного характера, на благотворительные цели, финансирование природоохранных мероприятий, расходов по содержанию объектов и учреждений социальной сферы и др.
Порядок распределения и использования прибыли на предприятии фиксируется в уставе предприятия и определяется положением, которое разрабатывается соответствующими подразделениями экономических служб и утверждается руководящим органом предприятия. В соответствии с уставом предприятия могут составлять сметы расходов, финансируемых из прибыли, либо образовывать фонды специального назначения: фонды накопления (фонд развития производства или фонд производственного и научно-технического развития, фонд социального развития) и фонды потребления (фонд материального поощрения).
Смета расходов, финансируемых из прибыли, включает расходы на развитие производства, социальные нужды трудового коллектива, на материальное поощрение работников и благотворительные цели.
К расходам, связанным с развитием производства, относятся расходы на научно-исследовательские, проектные, конструкторские и технологические работы, финансирование разработки и освоения новых видов продукции и технологических процессов, затраты по совершенствованию технологии и организации производства, модернизации оборудования, затраты, связанные с техническим перевооружением и реконструкцией действующего производства, расширением предприятий. В эту же группу расходов включаются расходы по погашению долгосрочных ссуд банков и процентов по ним; планируются затраты на проведение природоохранных мероприятий и др.
Распределение прибыли на социальные нужды включает в себя расходы по эксплуатации социально-бытовых объектов, находящихся на балансе предприятия, финансирование строительства объектов непроизводственного назначения, организации и развития подсобного сельского хозяйства, проведения оздоровительных, культурно-массовых мероприятий и т.п.
К затратам на материальное поощрение относятся единовременные поощрения за выполнение особо важных производственных заданий, выплата премий за создание, освоение и внедрение новой техники, расходы на оказание материальной помощи рабочим и служащим, единовременные пособия ветеранам труда, уходящим на пенсию, надбавки к пенсиям, компенсация работникам по удорожанию стоимости питания в столовых, буфетах предприятия в связи с повышением цен и др.
Вся прибыль, остающаяся в распоряжении предприятия, подразделяется на две части: Первая увеличивает имущество предприятия и участвует в процессе накопления. Вторая характеризует долю прибыли, используемой на потребление. При этом не обязательно всю прибыль, направляемую на накопление, использовать полностью. Остаток прибыли, не использованной на увеличение имущества, имеет важное резервное значение и может быть использован в последующие годы для покрытия возможных убытков, финансирования различных затрат (7, с. 81).
В условиях перехода к рыночным отношениям возникает необходимость резервировать средства в связи с проведением рисковых операций и, как следствие этого, потерей доходов от предпринимательской деятельности. Поэтому при использовании чистой прибыли предприятие вправе создавать финансовый резерв. Кроме покрытия возможных убытков от деловых рисков, резервный фонд может быть использован на дополнительные затраты по расширению производства и социальному развитию.
Нераспределенная прибыль в широком смысле как прибыль, использованная на накопление, и нераспределенная прибыль прошлых лет свидетельствуют о финансовой устойчивости предприятия, о наличии источника для последующего развития.
Направления использования прибыли на АО "Саранский хлебокомбинат" указаны в таблице 2.7.
Таблица 2.7. Направления использования прибыли на АО "Саранский хлебокомбинат"
| 2000 г., тыс. руб. | 1999 г., тыс. руб. | Динамика, % | |
| Балансовая прибыль | 899836 | 1399757 | 64,29 |
| Налог на прибыль | 314880 | 489501 | 64,43 |
| Отвлеченные средства | 499231 | 480161 | 13,27 |
| Нераспределенная прибыль | 85725 | 430095 | 22,16 |
Анализ данных таблицы 2.7. показывает, что произошло снижение практически по всем показателям. Столь значительное уменьшение нераспределенной прибыли объясняется снижением балансовой прибыли и некоторым ростом отвлеченных средств. В данную статью на АО "Саранский хлебокомбинат" включаются платежи в бюджет за счет чистой прибыли; отчисления на благотворительные цели; штрафные санкции и расходы по возмещению ущерба в результате несоблюдения требований по охране окружающей среды от загрязнений; отчисления на образование фонда потребления.
Таблица 2.8. Структура отвлеченных средств на АО "Саранский хлебокомбинат"
| 2000 г., т.р. | 1999 г., т.р. | 2000 г. к 1999 г. , % | |
| Использовано всего отвлеченных средств | 499231 | 480161 | 103,83 |
| в том числе: | |||
| материальная помощь | 153108 | 115268 | 132,83 |
| премии различного характера | 45711 | 47870 | 95,49 |
| уход на пенсию | 4912 | 5400 | 90,96 |
| оплата труда рабочих общежития | - | 5200 | - |
| отпуск сверх КЗОТ | 5715 | 4395 | 130,03 |
| расходы по медпункту | 14552 | 11066 | 130,50 |
| содержание столовой | 38003 | 30868 | 123,15 |
| начисление зарплаты | 94703 | 80072 | 118,27 |
| содержание общежития | - | 53756 | - |
| благотворительная помощь | 48118 | 37606 | 127,95 |
| с/х налог | 49284 | 46531 | 105,92 |
| налог на загрязнение окружающей среды | 5117 | 3113 | 164,36 |
| НДС по убыточной продукции | 40008 | 32928 | 121,50 |
Таким образом, используемая прибыль практически вся направляется на потребление, а также на выплаты бюджету налогов, исчисляемых из чистой прибыли. Это объясняется прежде всего тяжелым финансово-экономическим положением предприятия, что подтверждается и тем фактом, что фонд накопления формируется лишь за счет амортизационных отчислений, что не позволяет проводить предприятию инвестиционную политику в плане расширения производства.
Неудовлетворительным следует признать и тот факт, что на АО "Саранский хлебокомбинат" не формируется резервный фонд. Значение последнего, особенно в сегодняшних условиях, чрезвычайно велико, и отсутствие такого фонда влечет повышенную рискованность хозяйствования.
3. ПУТИ УЛУЧШЕНИЯ ИСПОЛЬЗОВАНИЯ ПРИБЫЛИ И УВЕЛИЧЕНИЯ РЕНТАБЕЛЬНОСТИ НА ПРЕДПРИЯТИИ.
3.1. Пути улучшения распределения и использования прибыли в условиях рыночной экономики
Признание того факта, что в настоящее время у большинства российских предприятий существуют проблемы по управлению, формированию, распределению прибыли, требует рассмотрения определенных методов разрешения данных вопросов.
В современных условиях хозяйствования прибыль становится основным источником социально-экономического развития предприятий. Это явление сопровождается резким повышением заинтересованности последних в росте денежных доходов.
Чистый доход предприятия представляет собой сумму денежных средств, предназначенных для формирования фондов социального назначения и используемых для осуществления производственного и социального развития, материального поощрения работников.
Механизм распределения прибыли на предприятиях должен строится таким способом, чтобы способствовать созданию условий по наиболее рациональному использованию средств на развитие предприятия, принимая во внимание показатели уровней фондо- и энерговооруженности, оборачиваемости оборотных средств, производительности труда и т.д.
Эффективное использование прибыли возможно лишь при согласованности действий системы экономических рычагов. При этом первостепенное значение имеет реализация продукции. Во-первых, потому, что в процессе продажи товаром на рынке происходит возмещение израсходованных средств производства.
Во-вторых, реализация продукции — это тот момент, когда произведенный продукт получает признание на рынке. Любая заминка в реализации вызывает нарушение ритмичности производства, а значит ведет к снижению эффективности деятельности предприятия.
Так как прибыль отражает результаты всех видов деятельности предприятия — производственной, непроизводственной и финансовой. Это значит, что на размерах прибыли отражаются все стороны деятельности предприятия. Так, рост производительности труда означает снижение его затрат на единицу продукции. соответственно при нормальных условиях работы должны относительно снижаться расходы на оплату труда в расчете на единицу продукции. Улучшение использования основных производственных фондов означает, что относительно сокращаются затраты на их содержание и эксплуатацию, уменьшаются амортизационные отчисления в себестоимости отдельных изделий. Это, как и экономия материальных затрат, увеличивает прибыль и эффективность ее использования.
Возможность получения “незаработанной” прибыли за счет экстенсивного пути (главным образом за счет изменения условий поставки продукции, повышения цен и др.) покрывает бесхозяйственность, усиливает невосприимчивость предприятий к достижениям НТП, осуществлению мероприятий по ресурсосбережению. Если темп роста стоимостных показателей превышает прирост продукции в натуральном выражении, это означает снижение эффективности использования ресурсов, что отражается в повышении материалоемкости, трудоемкости и, в конечном счете, — себестоимости продукции (17, с. 66-67).
Руководству предприятий необходимо овладеть новыми методами распределения прибыли. Здесь должны учитываться интересы сразу нескольких сторон. Во-первых, государство заинтересовано как в создании условий, стимулирующих развитие производства, так и в реализации своих экономических функций, что обусловливает необходимость налогообложения, уменьшающего показатель прибыли на величину соответствующих налоговых отчислений.
Во-вторых, трудовой коллектив заинтересован в получении больших доходов, что требует увеличения расходов по статье “Заработная плата” и “Начисления”.
В третьих, кредиторы и акционеры должны быть уверены в платежеспособности фирмы, возвратности предоставленных ссуд.
Руководство же стремится как можно большую часть прибыли оставить нераспределенной, в качестве резерва, позволяющего укрепить основы самофинансирования. На руководство возлагается ответственность планировать распределение прибыли таким образом, чтобы не нанести ущерба ни одной из сторон и, в то же время, обеспечить благосостояние предприятия.
3.2. Пути и методы увеличения рентабельности на АО "Саранский хлебокомбинат"
Исходя из определения, рентабельность — показатель, отражающий насколько эффективно предприятие ведет свою производственно-финансовую деятельность . И вне зависимости от того, на базе чего рассчитывается рентабельность, факторы ее роста зависят от единых экономических явлений и процессов.
Это прежде всего:
совершенствование системы управления производством в условиях рыночной экономики;
повышение эффективности использования ресурсов предприятия;
совершенствование системы управления оборотными средствами, четкое определение источников их использования.
При анализе путей повышения рентабельности важно разделять влияние внешних и внутренних факторов. Такие показатели, как цена продукта и ресурса, объем потребляемых ресурсов и объем производства продукции, прибыль от реализации и рентабельность продаж, находятся между собой в тесной функциональной связи.
Доходность предприятия по производству продукции рассматривается как коэффициент соотношения цен единицы продукции и единицы ресурса. Данное соотношение называют финансовой производительностью; оно характеризует меру возмещения дополнительных затрат в цене реализуемой продукции в результате удорожания себестоимости (затрат