Статистико-экономический анализ реализации продукции животноводства
| Группы по численности работников, чел. | Подгруппы по затратам на корма тыс.руб. | Число предприятий | Сумма выручки от реализации продукции животноводства, тыс.руб. | Средняя выручка от реализации продукции животноводства, тыс.руб. |
| До 4,8 | До 350,0 | 4 | 1077,01 | 269,25 |
| Свыше 350,0 | 2 | 1713,75 | 856,88 | |
| Итого по группе | Х | 6 | 2790,77 | 465,13 |
| От 4,8 до 9,6 | До 350,0 | 5 | 1746,18 | 349,24 |
| Свыше 350,0 | 6 | 6478,63 | 1079,77 | |
| Итого по группе | Х | 11 | 8224,82 | 747,71 |
| Свыше 9,6 | До 350,0 | 1 | 378,13 | 378,13 |
| Свыше 350,0 | 6 | 18766,00 | 3127,67 | |
| Итого по группе | Х | 7 | 19144,13 | 2734,88 |
| По всем предприятиям | До 350,0 | 10 | 3201,32 | 320,13 |
| Свыше 350,0 | 14 | 26958,39 | 1925,60 | |
| Итого по совокупности | Х | 24 | 30159,71 | 1256,65 |
Поскольку изучается только один результативный признак, его анализ удобно проводить в шахматной комбинационной таблице (таблица ).
Таблица 16 – Выручка от реализации продукции животноводства в зависимости от обеспеченности работниками и затрат на корма (в расчете на 100 га сельхозугодий), тыс. руб.
| Группы по численности работников | Подгруппы по затратам на корма | В среднем | |
| До 350,0 | Свыше 350,0 | ||
| до 4,8 | 269,25 | 856,88 | 465,13 |
| от 4,8 до 9,6 | 349,24 | 1079,77 | 747,71 |
| свыше 9,6 | 378,13 | 3127,67 | 2734,88 |
| В среднем | 320,13 | 1925,60 | 1256,65 |
Оценим вначале влияние на выручку численности работников при равном значении другого группировочного признака – затрат на корма. Так, при затратах на корма до 350,0 тыс.руб. на 100 га сельхозугодий выручка возрастает с увеличением численности работников с 269,25 тыс.руб. на 100 га сельхозугодий в первой группе до 349,24 во второй группе и до 378,13 в третьей, то есть прибавка выручки от увеличения численности работников в третьей группе по сравнению с первой составила 378,13 – 269,25 = 108,88 тыс.руб. При уровне затрат на корма свыше 350,0 тыс.руб. прибавка выручки от того же увеличения численности работников составляет 2270,29 тыс.руб. То есть обеспеченность работниками больше влияет на сумму выручки при более высоком уровне затрат на корма.
Таким же образом оценим влияние на величину выручки затрат на корма. Для этого сравним выручку по подгруппам в пределах каждой группы по численности работников.
Прибавка выручки от увеличения затрат на корма в подгруппе 2 по сравнению с подгруппой 1 составляет:
I 856,88 - 269,25 = 587,63 тыс. руб.;
II 1079,77 - 349,24 = 730,53 тыс.руб.;
III 3127,67 – 378,13 = 2749,54 тыс.руб.
Можно сделать вывод, что увеличение затрат на корма сильнее влияют на выручку при большей численности работников.
Разность прибавок составляет 2270,29 – 108,88 = 2161,41 тыс. руб., это говорит о том, что эффективность увеличения численности работников выше при более высоком уровне затрат на корма. При постепенном увеличении факторов эффективность их взаимодействия повышается.
Совместное влияние двух факторов оценивается сопоставлением выручки при самых низких уровнях обоих факторов (269,25 тыс.руб.) и при самых высоких (3127,67 тыс.руб.). Соответственно прибавка выручки от совместного влияния факторов составляет 2858,42 тыс. руб.
2.2 Корреляционно-регрессионный анализ
Для оценки степени влияния факторов (обеспеченности работниками и затрат на корма в расчете на 100 га сельхозугодий) на выручку от реализации продукции животноводства со 100 га сельхозугодий используют корреляционно-регрессионный анализ.
Перед проведением анализа необходимо проверить тесноту связи признака с каждым из факторов и факторов друг с другом, для чего составляется матрица парных коэффициентов корреляции. Если наблюдается явление мультиколлинеарности (то есть признаки-факторы связаны между собой теснее, чем с признаком-результатом), то выбранные факторы не подходят для построения модели.
Условие отсутствия мультиколлинеарности факторов заключается в одновременном выполнении неравенств:
 r12<
r01
r12< r02,
где
 -
коэффициенты
парной корреляции
первого фактора
с результативным
признаком;
r12 – коэффициент парной корреляции между факторами.
Таблица 17 - Матрица парных коэффициентов корреляции
| Выручка от реализации продукции животноводства, тыс. руб. (Х0) | Численность работников, чел. (Х1) | Затраты на корма, тыс. руб. (Х2) | |
| Выручка от реализации продукции животноводства, тыс. руб. (Х0) | 1 | ||
| Численность работников, чел. (Х1) | 0,796974 | 1 | |
| Затраты на корма, тыс. руб. (Х2) | 0,989253 | 0,656794 | 1 |
Расчеты выполнены в программе Excel с использованием инструмента Анализ данных – корреляция.
Условие отсутствия мультиколлинеарности выполняется, следовательно, оба фактора можно включить в модель.
Модель множественной линейной связи имеет вид:
xo = ao + a1x1 + a2x2, где
хо – выручка от реализации продукции животноводства в расчете на 100 га сельхозугодий, тыс. руб.;
х1 – численность работников на 100 га сельхозугодий, чел.;
х2 – затраты на корма в расчете на 100 га сельхозугодий, тыс. руб.
Для того чтобы найти параметры уравнения связи, составим систему нормальных уравнений с тремя неизвестными:
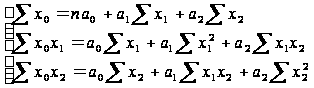
В результате решения системы уравнений в программе Excel с использованием инструмента Анализ данных – регрессия, получены следующие коэффициенты уравнения связи:
а0 = 76,0360
а1 = 2,2251
а2 = 1,8428
Запишем уравнение регрессии в решенном виде и дадим интерпретацию полученных параметров:
хо = 76,0369 + 2,2251х1 + 1,8428х2
а0 = 76,0360 – условное начало - значение результативного признака при нулевом значении факторов (смысловой интерпретации не несет);
а1 = 2,2251 – коэффициент чистой регрессии при факторе х1, показывает, что с увеличением численности работников на 100 га сельхозугодий на 1 человека выручка от реализации продукции животноводства в расчете на 100 га увеличится на 2,2251 тыс. руб. при фиксированном (среднем) уровне затрат на корма в расчете на 100 га с.-х. угодий;
а2 = 1,8428 – коэффициент чистой регрессии при факторе х2, показывает, что с увеличением затрат на корма в расчете на 100 га сельхозугодий на 1 тыс. руб. выручка от реализации продукции животноводства на 100 га сельхозугодий увеличивается на 1,8428 тыс. руб. при условии, что обеспеченность рабочей силой на 100 га сельхозугодий зафиксирована на среднем уровне.
Также в результате решения уравнения в программе Excel (Анализ данных – регрессия) получен коэффициент множественной детерминации между выручкой от реализации продукции животноводства на 100 га сельхозугодий и двумя факторами:
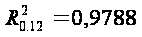
Коэффициент множественной корреляции равен:
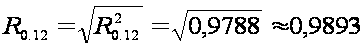
Величина
коэффициента
R0.12=0,9893 указывает
на то, что связь
между признаками
очень тесная.
Коэффициент
 =0,9788
показывает,
что факторы,
включенные
в линейное
уравнение
связи, объясняют
97,88 % вариации
выручки от
реализации
продукции
животноводства
на 100 га сельхозугодий
в исследуемой
совокупности
хозяйств.
Для сравнения оценок роли различных факторов в формировании результативного признака рассчитаем коэффициенты эластичности, β-коэффициенты и коэффициенты отдельного определения.
Коэффициенты эластичности:
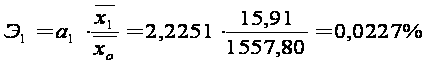
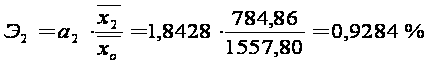
Коэффициенты эластичности показывают, что при увеличении численности работников на 100 га сельхозугодий на 1 %, выручка от реализации продукции животноводства на 100 га сельхозугодий в среднем увеличится на 0,0227 %, а при увеличении затрат на корма в расчете на 100 га сельхозугодий на 1%, выручка от реализации продукции животноводства в расчете на 100 га сельхозугодий в среднем увеличится на 0,9284 %.
β-коэффициенты:
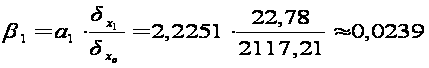
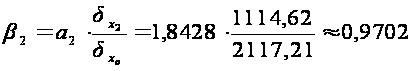
β-коэффициенты
показывают,
что если численность
работников
на 100 га сельхозугодий
увеличится
на величину
своего среднеквадратического
отклонения
( ),
то выручка от
реализации
продукции
животноводства
в расчете на
100 га сельхозугодий
увеличится
в среднем на
0,0239
 .
Изменение
затрат на корма
в расчете на
100 га сельхозугодий
на величину
своего среднеквадратического
отклонения
(
 )
приведет к
изменению
выручки от
реализации
продукции
животноводства
в расчете на
100 га сельхозугодий
на 0,9702.
Коэффициенты отдельного определения:
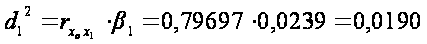
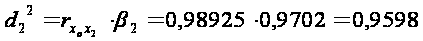
Проверим выполнение равенства:
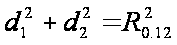
0,0190 + 0,9598 = 0,9788
Коэффициенты отдельного определения показывают долю фактора в воспроизведенной вариации. В данном случае из 97,88 % воспроизведенной уравнением вариации выручки от реализации продукции животноводства на 100 га сельхозугодий 1,9 % приходится на численность работников в расчете на 100 га сельхозугодий и 95,98 % на затраты на корма в расчете на 100 га сельхозугодий.
Таблица 18 - Влияние факторов на выручку от реализации продукции животноводства
| Факторы | Значения коэффициентов | ||
| Эi | Βi |
|
|
| Численность работников на 100 га с/х угодий, х1 | 0,0227 | 0,0239 | 0,0190 |
| Затраты на корма в расчете на 100 га с/х угодий, х2 | 0,9284 | 0,9702 | 0,9598 |

По всем рассчитанным коэффициентам подтверждается приоритетность фактора затрат на корма в расчете на 100 га сельхозугодий. Следовательно, увеличение выручки от реализации продукции в расчете на 100 га сельхозугодий возможно лишь за счет увеличения затрат на корма, за счет увеличения численности работников на 100 га сельхозугодий наблюдается незначительное увеличение выручки от реализации продукции животноводства в расчете на 100 га сельхозугодий.
Глава 3 Анализ тенденций изменения показателей по предприятиям Краснодарского края за 1995-2006 гг.
По Краснодарскому краю имеются показатели деятельности крупных и средних сельскохозяйственных организаций в динамике за 1993-2006 гг.
Уровни ряда динамики, характеризующие состояние одного и того же объекта во времени, изменяются от одного периода к другому. Эти изменения могут быть как закономерными, так и случайными. Например, рост объемов производства под влиянием совершенствования технологии, сокращения падежа животных при улучшении деятельности зооветеринарной службы обусловлено определенными факторами, действующими систематически и в одном направлении.
Но есть факторы и другого рода – например, колебания метеорологических условий от года к году, стихийные бедствия и др. Они могут воздействовать как на сам объект, так и на его взаимосвязи с другими и приводят к случайным, несистематическим изменениям уровней динамического ряда.
Из-за влияния случайных факторов закономерные изменения часто становятся неочевидными; они прослеживаются только как общая тенденция, проявляющаяся в среднем при исключении случайных колебаний.
По имеющимся данным нужно провести анализ тенденций изменения показателей за 1993-2006 гг. Для анализа отобраны два взаимосвязанных признака – в качестве результативного взята выручка от реализации молока, а в качестве признака-фактора – число коров молочного стада.
Ниже представлены динамические ряды этих показателей (таблица19).
Таблица 19 – Динамические ряды выручки от реализации молока и числа коров молочного стада по крупным и средним СХО Краснодарского края
| Показатели | Выручка от реализации молока | Молочное стадо: число коров, тыс. гол. |
| В млрд.руб. | ||
| 1993 | 52,3 | 452 |
| 1994 | 151,4 | 432 |
| 1995 | 629,2 | 397 |
| 1996 | 624,7 | 369 |
| 1997 | 669,5 | 322 |
| В млн.руб. | ||
| 1998 | 764,3 | 299 |
| 1999 | 1795,6 | 289 |
| 2000 | 2315,3 | 284 |
| 2001 | 3304,9 | 272 |
| 2002 | 3159,1 | 265 |
| 2003 | 3781,2 | 261 |
| 2004 | 4418,8 | 223 |
| 2005 | 5360,6 | 191 |
| 2006 | 5818,5 | 174 |
Выделим в данных рядах разнокачественные периоды: 1993-1997гг. и 1997-2006 гг..После дефолта российского рубля в 1998 г. цены на продукцию сельского хозяйства стали более высокими, но продолжалось сокращение объема используемых ресурсов, сохранялся диспаритет цен, росла кредиторская задолженность. Применяем прием укрупнения периодов.
Таблица 20 – Динамика прибыли от реализации молока и числа коров молочного стада по укрупненным периодам
| Показатели | 1993-1997 | 1998-2006 |
| Средняя за год выручка от реализации молока за год (в млрд.руб. до 1997г.; с 1998 в - млн.руб.) | 425,4 | 3413,1 |
| Абсолютный прирост за период | - | 2987,7 |
| Коэффициент роста | - | 8,023 |
| Темп прироста,% | - | 702,30 |
| Среднее за год число коров молочного стада, тыс.гол. | 394 | 251 |
| Абсолютный прирост за период | - | -144 |
| Коэффициент роста | - | 0,636 |
| Темп прироста,% | - | -36,39 |
Как видно из таблицы 20, во втором периоде выручка от реализации молока резко возросла, коэффициент роста составил 8,023, а темп прироста 702,30%. При этом объем используемых ресурсов (число коров молочного стада) сильно сократился: коэффициент роста 0,636, темп прироста – 36,39%. Это говорит о том, что сумма выручки от реализации увеличилась за счет цен, при сокращении размеров производства – это негативная тенденция.
Для наглядности изменений в выручке от реализации молока и числе коров молочного стада построим графики с использованием программы Excel.
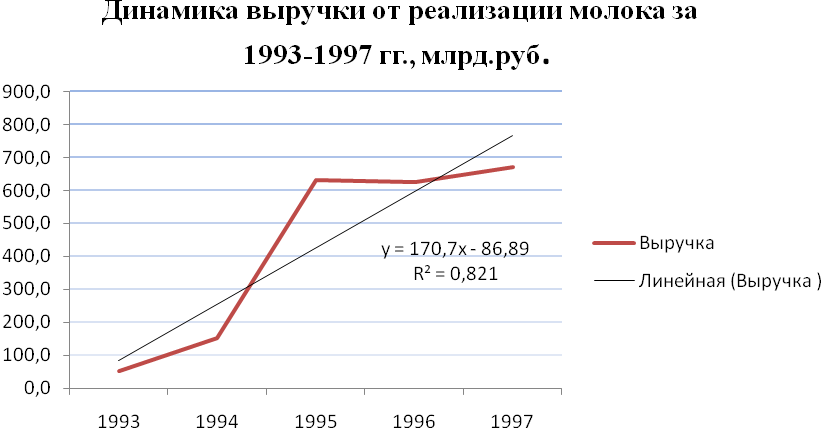
Рис. 2
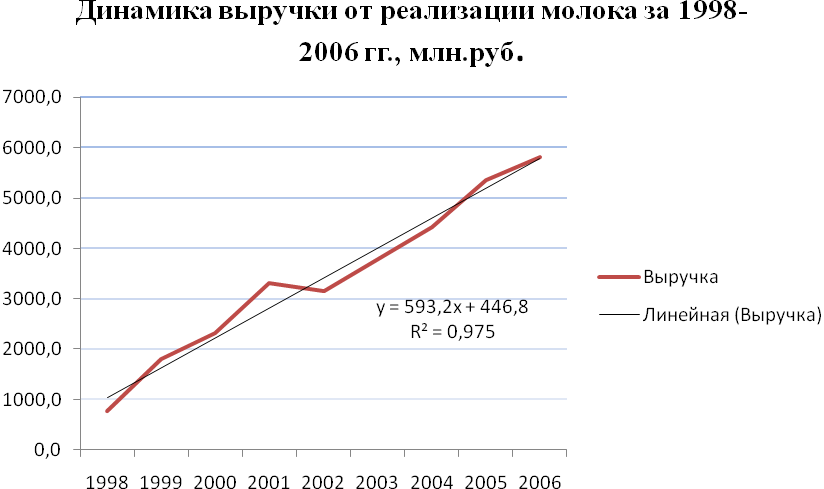
Рис. 3
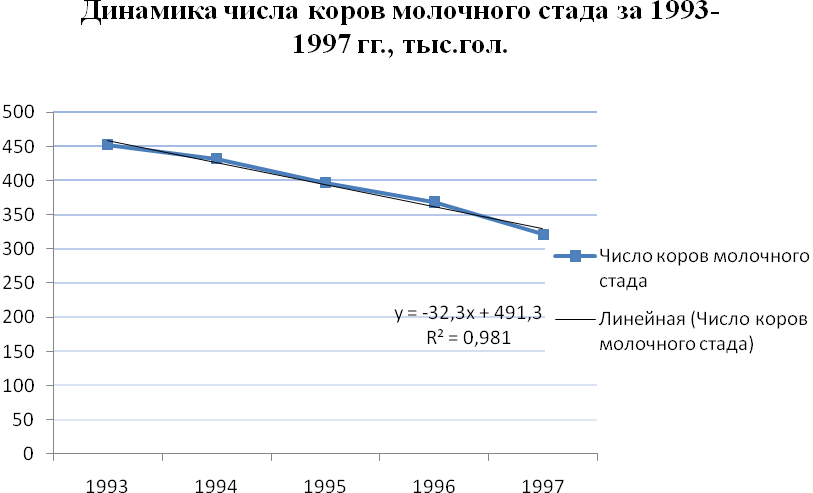
Рис. 4
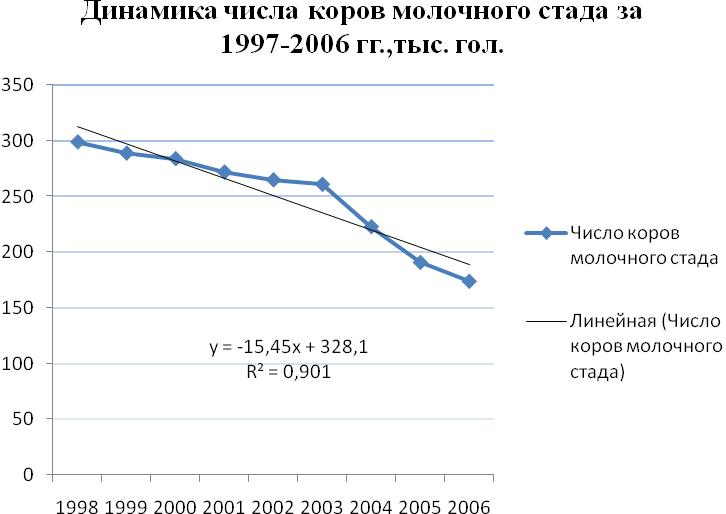
Рис. 5
Заключение
В ходе выполнения курсового проекта был проведен статистико-экономический анализ реализации продукции животноводства по совокупности предприятий Краснодарского края.
Спроектированы и рассчитаны статистические показатели, характеризующие уровень (объем) изучаемого явления по единицам статистической совокупности и его состав;
Изучены различия в уровне этих показателей по совокупности предприятий путем расчета показателей вариации, проведения статистических группировок, применения графического метода;
Уяснены причины, вызывающие различия в изучаемых показателях, а также оценено влияние факторов (их комплекса и каждого фактора в отдельности) на изучаемые в проекте результативные показатели с использованием статистических методов изучения взаимосвязей в массовых явлениях.
В изучаемой совокупности предприятий преобладают убыточные (неэффективные) предприятия (13 из 26 - половина), высокоэффективных 4 (15,38 %). Эти группы предприятий имеют сильные различия по факторным и ,как следствие, по результативным показателям.
Для того чтобы предприятия низшей типической группы могли повысить эффективность реализации продукции животноводства, им необходимо ориентироваться на опыт передовых хозяйств, после тщательного анализа выявить и мобилизовать внутрихозяйственные резервы и др. Но это уже проблематика каждого отдельного предприятия.
В основном высокая эффективность предприятий высшей типической группы обеспечена низкой себестоимостью продукции, высокой товарностью продукции, более высоким уровнем интенсификации производства.
Библиографический список
Зинченко А. П., Шибалкин А. Е., Тарасова О. Б., Шайкина Е. В. Практикум по статистике. – М.:Колос, 2001
Зинченко А. П. Методические указания к курсовому проекту по статистике. – М.:2005
Зинченко А. П. Статистика. – М.: 2007