Оцінка земель населеного пункту на прикладі села Дмитровка
Таблиця 12 Узагальнені показники грошової оцінки забудованих земель
| Функціональне використання території | Площа | Загальна вартість | Середньозважена грошова оцінка 1м2 |
| Землі житлової забудови | 20,34 | 5521369,00 | 27,15 |
| Землі комерційного використання | 0,31 | 205097,00 | 66,16 |
| Землі громадського призначення | 20,97 | 3956131,00 | 18,87 |
| Землі інженерної інфраструктури | 0,95 | 114430,00 | 12,05 |
| Землі промисловості | 2,36 | 459020,00 | 19,45 |
| Землі рекреаційного призначення та інші відкриті землі | 13,58 | 394696,00 | 2,91 |
| С/г землі, виробничі будівлі і двори | |||
| Землі транспорту та зв’язку | 10,91 | 3238398,00 | 29,68 |
| Разом забудованих оцінюваних земель | 69,42 | 13889141,00 | 20,01 |
| Землі які не оцінювались | |||
| Усього забудованих земель | 69,42 | 13889141,00 | 20,01 |
Так, в основу обчислення рентного доходу покладена щорічна економія, яку отримує власник землі, землекористувач завдяки освоєнню та облаштуванню території, а норма капіталізації має сталий характер, який не враховує економічної ситуації. Особливості місцерозташування та функціонального використання земельної ділянки можна врахувати лише застосовуючи систему коригуючих коефіцієнтів. Крім того, поза увагою грошової оцінки залишаються такі важливі чинники формування ринкової вартості землі, як конкретні обставини майнової угоди, попит та пропозиція на земельні ділянки певної категорії в тому чи іншому регіоні, умови інвестування тощо. Таким чином, за своїм характером грошова оцінка - це нормативна оцінка перехідного періоду, яка побудована на базі, відмінній від ринкової. Тому результати грошової оцінки не завжди будуть співпадати із сумою грошей, за яку земельна ділянка може бути продана в результаті комерційної угоди між компетентними добровільними сторонами. Однак це не заперечує можливості застосування існуючої методики при масовій оцінці вартості для оподаткування та при укладанні цивільно-правових угод. Як своєрідна логічна конструкція, грошова оцінка з самого початку розглядалася як система, де метод капіталізації земельної ренти доповнюється іншими земельно-оціночними методами [1].
3.2 Нормативна грошова оцінка сільськогосподарських угідь
Грошова оцінка земель сільськогосподарського призначення здійснюється на підставі «Порядку нормативної грошової оцінки земель сільськогосподарського призначення та населених пунктів». Порядок був розроблено у відповідності до Земельного кодексу України, Закону України «Про оцінку земель», Методики нормативної грошової оцінки земель сільськогосподарського призначення та населених пунктів, затвердженої постановою Кабінету Міністрів України від 27.01.2006 №18/15/21/11. Порядок регламентує механізм нормативної грошової оцінки земельних ділянок сільськогосподарського призначення та населених пунктів [4].
Нормативна грошова оцінка земель використовується для визначення розміру земельного податку, державного мита при міні, спадкуванні та даруванні земельних ділянок згідно із законом, орендної плати за земельні ділянки державної та комунальної власності, втрат сільськогосподарського та лісогосподарського виробництва, а також під час розроблення показників та механізмів економічного стимулювання раціонального використання та охорони земель.
Інформаційною базою для нормативної грошової оцінки земель сільськогосподарського призначення є матеріали державного земельного кадастру (кількісна і якісна характеристика земель, бонітування ґрунтів, економічна оцінка земель), матеріали внутрігосподарського землевпорядкування, а земель населених пунктів - їх генеральні плани та проекти планування і забудови населених пунктів, матеріали економічної оцінки території, матеріали інвентаризації земель населених пунктів проекти забудови та розподілу території населених пунктів, місцеві правила забудови.
В основу визначення нормативної грошової оцінки земель сільськогосподарського призначення покладено рентний дохід, який створюється при виробництві зернових культур і визначається за даними економічної оцінки земель, проведеної в 1988 році.
В умовах інфляції рентний дохід обчислюється у натуральних одиницях (у центнерах зерна), який при визначенні грошової оцінки переводиться у вартісний вираз за поточними цінами на дату оцінки. Величина нормативної грошової оцінки є добутком річного рентного доходу і терміну його капіталізації. Термін капіталізації встановлюється 33 роки [2].
Нормативна грошова оцінка здійснюється окремо за орними землями, землями під багаторічними насадженнями, природними сіножатями і пасовищами послідовно в Україні, Автономній Республіці Крим і областях, адміністративних районах, сільськогосподарських підприємствах, окремих земельних ділянок. Нормативна грошова оцінка орних земель, земель під багаторічними насадженнями, природними сіножатями і пасовищами в сільськогосподарських підприємствах, створених на базі реформованих колективних сільськогосподарських підприємств та інших підприємств, обчислюється після уточнення меж і площ земель.
Нормативна грошова оцінка сільськогосподарських угідь проводиться у такій послядовності:
розрахунок нормативної грошової оцінки по Україні;
розрахунок нормативної гршової оцінки сільськогосподарських угідь по області;
розрахунок нормативної грошової оцінки сіьськогосподарських угідь по підприємству;
розрахунок нормативної грошової оцінки октемої земельної ділянки.
Нормативна грошова оцінка земель в Україні
Для визначення нормативної грошової оцінки земель в Україні розраховується диференціальний рентний дохід з орних земель за економічною оцінкою виробництва зернових культур (у центнерах зерна) за формулою:
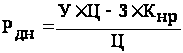
де Рдн - диференціальний рентний дохід з гектара орних земель (у центнерах);
У - урожайність зернових з гектара (у центнерах);
Ц - ціна реалізації центнера зерна в гривнях;
З - виробничі затрати на гектар;
Кнр - коефіцієнт норми рентабельності.
Крім диференціального рентного доходу (Рдн) у сільському господарстві, за умов використання гірших земель створюється абсолютний рентний дохід (Ран), який додається до диференціального рентного доходу, і таким чином обчислюється загальний рентний дохід (Рздн).
Нормативна грошова оцінка орних земель, земель під багаторічними насадженнями, природними сіножатями і пасовищами визначається як добуток річного рентного доходу за економічною оцінкою виробництва зернових культур, ціни на зерно і терміну його капіталізації за формулою:
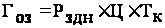
де Гоз - нормативна грошова оцінка гектара орних земель, земель під багаторічними насадженнями, природними сіножатями і пасовищами в Україні;
Рздн - загальний рентний дохід на орних землях, землях під багаторічними насадженнями, природними сіножатями і пасовищами в Україні (у центнерах);
Ц - ціна центнера зерна, на час розрахунку складає – 1,25 млн.карб.;
Тк - термін капіталізації рентного доходу (у роках), який встановлюється на рівні 33 років.
Диференціальний рентний дохід з гектара земель під багаторічними насадженнями, природними сіножатями і пасовищами розраховується на основі співвідношень диференціальних рентних доходів цих угідь і рентного доходу на орних землях за економічною оцінкою виробництва зернових культур за формулою:
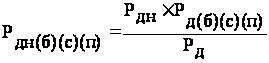
де Рдн(б)(с)(п) - диференціальний рентний дохід з гектара земель під багаторічними насадженнями (б), природними сіножатями (с) і пасовищами (п) (у центнерах);
Рдн - диференціальний рентний дохід з гектара орних земель (у центнерах);
Рд(б)(с)(п) - диференціальний рентний дохід з гектара земель під багаторічними насадженнями (б), природними сіножатями (с) і пасовищами (п) за економічною оцінкою земель ;
Рд - диференціальний рентний дохід з гектара орних земель за економічною оцінкою виробництва зернових культур .
Диференціальний рентний дохід з гектара ріллі, земель під багаторічними насадженнями, сінокосами, пасовищами по області та диференціальний рентний дохід з гектара ріллі, земель під багаторічними насадженнями, сінокосами, пасовищами були взяті за економічною оцінкоф земель за 1988р.
У разі відсутності економічної оцінки орних земель під зерновими культурами у розрахунках використовуються показники економічної оцінки ріллі в цілому.У регіонах, де проведено економічну оцінку окремо меліорованих і немеліорованих земель, у розрахунках використовуються зведені показники оцінки земель під зерновими культурами в цілому.
На гірших землях, на яких не створюється диференціальний рентний дохід (з нульовим або від’ємним показником оцінки), нормативна грошова оцінка земель визначається величиною абсолютного рентного доходу - 1,6 ц зерна з гектара. Нормативна грошова оцінка земель сільськогосподарських підприємств Нормативна грошова оцінка земель сільськогосподарських підприємств обчислюється за попередньою.
Диференціальний рентний дохід на орних землях, землях під багаторічними насадженнями, природними сіножатями і пасовищами в сільськогосподарських підприємствах обчислюється за формулою:
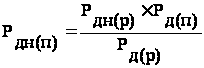
де Рдн(п) - диференціальний рентний дохід з гектара орних земель, земель під багаторічними насадженнями, природними сіножатями і пасовищами в сільськогосподарському підприємстві (п) (у центнерах);
Рдн(р) - диференціальний рентний дохід з гектара орних земель, земель під багаторічними насадженнями, природними сіножатями і пасовищами в адміністративному районі (р) (у центнерах);
Рд(п) - диференціальний рентний дохід за економічною оцінкою виробництва зернових культур на орних землях, землях під багаторічними насадженнями (визначається за шкалами економічної оцінки багаторічних насаджень у цілому в земельно-оцінювальному районі), природними сіножатями і пасовищами за оцінкою цих угідь у сільськогосподарському підприємстві (п);
Рд(р) - диференціальний рентний дохід за економічною оцінкою виробництва зернових культур на орних землях, землях під багаторічними насадженнями, природними сіножатями і пасовищами за оцінкою в адміністративному районі (р).
Диференціальний рентний дохід на орних землях, землях під багаторічними насадженнями, природними сіножатями і пасовищами в сільськогосподарських підприємствах після уточнення меж і площ земель, переданих у колективну власність, обчислюється на підставі експлікації агровиробничих груп ґрунтів підприємства за допомогою шкал економічної оцінки земель за формулою:
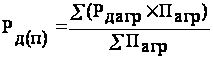
де Рд(п) - диференціальний рентний дохід за економічною оцінкою виробництва зернових культур на орних землях, землях під багаторічними насадженнями, природними сіножатями і пасовищами за оцінкою цих угідь у сільськогосподарському підприємстві (п);
Рдагр - диференціальний рентний дохід за шкалами економічної оцінки виробництва зернових культур на орних землях, землях під багаторічними насадженнями, природними сіножатями і пасовищами за агровиробничими групами ґрунтів;
Пагр - площа агровиробничих груп ґрунтів за відповідними угіддями (у гектарах).
До диференціального рентного доходу з гектара орних земель, земель під багаторічними насадженнями, природними сіножатями і пасовищами, обчисленого в сільськогосподарських підприємствах, додається абсолютний рентний дохід (постійна величина, установлена в Україні на гектар угідь - 1,6ц). Загальна нормативна грошова оцінка земель сільськогосподарського підприємства обчислюється, виходячи з грошової оцінки одного гектара відповідних угідь і їх площ у межах його землекористування [4].
Нормативна грошова оцінка окремої земельної ділянки
Нормативна грошова оцінка окремої земельної ділянки (території сільськогосподарських угідь, що перебувають у власності або користуванні юридичних та фізичних осіб, у тому числі земельних ділянок для ведення особистого селянського господарства, садівництва, городництва, сінокосіння та випасання худоби) на основі шкал грошової оцінки агровиробничих груп ґрунтів [4].
Таблиця 13 Бали бонтету агровиробничих груп ґрунтів виділених у межах території населеного пункту
| Шифри агровиробничих груп ґрунтів | Бали бонітету відповідних угідь | |
| рілля | багаторічні насадження | |
| 42л | 52 | 92 |
| 48л | 38 | 46 |
| 56е | 47 | 49 |
Грошова оцінка окремих земельних ділянок, що перебувають у власності або користуванні юридичних і фізичних осіб у межах населеного пункту (Гагр), визначається на основі шкал грошової оцінки агровиробничих груп ґрунтів, які розраховуються за формулою:
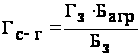
де Гз - грошова оцінка одного гектара відповідних сільськогосподарських угідь на територіях базових господарств або природно-сільськогосподарського району; Бз - середній бал бонітету відповідних сільськогосподарських угідь, на підставі бонітування ґрунтів 1993 р.; Багр - бал бонітету певної агровиробничої групи ґрунтів.
Середньозважений бал бонітету та нормативна грошова оцінка по природно-сільськогосподарському району у розрізі сільськогосподарських угідь наведений у таблиці 14.
Таблиця 14 Середньозважений бал бонітету та нормативна грошова оцінка по природно-сільськогосподарському району
| Назва угідь | Середньозважений бал бонітету | Середньозважена нормативна грошова оцінка |
| Рілля | 51 | 3753 |
| Багаторічні насадження | 47 | 16428 |
Грошову оцінку одного гектара сільськогосподарських угідь проводять окремо по орних землях, землях під багаторічними насадженнями, сіножатями та пасовищами за рентним доходом, який формується залежно від якості, місцерозташувания і економічної оцінки земель [3].
Для оцінки сільськогосподарських угідь розташованих у межах населеного пункту використовують складені, так звані, екстраполяційні карти ґрунтів. Різноманітність умов рельєфу, ґрунтоутворювальних порід, умов зволоження обумовили формування різноманітного ґрунтового покриву. Наведені дані агровиробничих груп ґрунтів необхідно відображати не лише за кількісними аспектами, але і за якісними показниками сукупності факторів. Що стосується якісного аналізу наведених даних, то необхідно звернутися до бонітування, яке детермінує якісну характеристику об'єкта за природними ознаками. Відповідно до проведеного природно-сільськогосподарського районування території обираються бали бонітету визначеного району. Грошова оцінка сільськогосподарських угідь у межах окремої земельної ділянки визначається сумою добутків площ агровиробничих груп ґрунтів і результатів отриманих даних їх грошової оцінки за формулою:
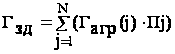
де Гзд -
грошова оцінка
окремої земельної
ділянки
сільськогосподарських
угідь, грн.;
 - грошова оцінка
гектара j - ї
агровиробничої
групи грунтів,
гри.; Пj – площа
j - ї агровиробничої
групи грунтів
у межах земельної
ділянки, га; N
- кількість
контурів
агровиробничих
груп грунтів
у межах земельної
ділянки.
При цьому повинна виконуватися умова:

де Пзд - площа окремої земельної ділянки, га.
Таблиця 15 Розрахунок нормативної грошової оцінки сільськогосподарських угідь у межах населеного пункту за агровиробничими групами ґрунтів
| С.-г. угіддя | Агровиробничі групи ґрунтів | Грошова оцінка 1 га, грн | Коефіцієнт індексації | Грошова оцінка 1 га, після індексації | Загальна оцінка, грн | |
| шифр агрогрупи | Площа, га | |||||
| Рілля | 42л | 97,5 | 3826,59 | 3,2 | 12245,08 | 1193895,53 |
| 48л | 234,32 | 2796,35 | 3,2 | 8948,33 | 2096772,55 | |
| 56е | 121,87 | 3458,65 | 3,2 | 11067,67 | 1348817,01 | |
| Усього ріллі | 453,69 | 6622,941 | 3290668,08 | |||
| Багаторічні насадження | 42л | 5,13 | 21670,98 | 3,2 | 69347,13 | 355750,79 |
| 48л | 10,55 | 16078,47 | 3,2 | 51451,10 | 542809,08 | |
| 56е | 6,41 | 17127,06 | 3,2 | 54806,60 | 351310,33 | |
| Усього б.н. | 22,09 | 54876,51 | 1249870,20 | |||
Загальну грошову оцінку певної агровиробничої групи ґрунтів сільськогосподарських угідь, розраховану в цінах 1995 р., необхідно привести у відповідність до сучасних цін, використовуючи коефіцієнти індексації згідно з діючими Постановами. Коефіцієнт індексації станом на 2009 рік складає 3,2. Нормативна грошова оцінка сільськогосподарських земель села Дмитровна наведена у таблиці 15.
Розділ 4. Використання матеріалів грошової оцінки земель населеного пункту
4.1. Нормативна грошова оцінка окремих земельних ділянок
Грошова оцінка окремої земельної ділянки (Ц) визначається як добуток грошової оцінки одного квадратного метра земель і її площ, яка встановлюється за матеріалами земельного кадастру (облікових даних), за формулою:
Цз=Цн*Пз
де Цз- грошова оцінка земельної ділянки, грн.;
Пз— площа земельної ділянки, м2.
Для грошової оцінки земель окремих громадян за земельно-обліковими матеріалами сільської ради визначається площа земель у власності чи користуванні громадян, зокрема, під забудовою, ріллі, багаторічних насаджень, сінокосів. Після цього встановлюється, в якому кварталі проживає громадянин, стан покриття вулиць, розмір грошової оцінки одного квадратного метра житлової забудови [1].
Грошова оцінка земель одного квадратного метра (або гектара) сільськогосподарських угідь встановлюється за шкалою грошової оцінки земель, назва агровиробничих груп ґрунтів визначається на плані ґрунтового покриву населеного пункту.
Розрахунок нормативної грошової оцінки проводиться по землям комерційного призначення (рис. 5) та землям для обслуговування житлового будинку та споруд (рис. 6).
Магазин 6320882001:01:002:0007 (площею 0,1 га) розташований в межах IV-ї економіко-планувальної зони. Базова вартість 1м2 території населеного пункту складає 22,70 грн. Зональний коефіцієнт Км2 для IV економіко-планувальної зони – 1,11.
Відповідно до карти зон прояву локальних факторів видно, що земельна ділянка знаходиться в зоні пішохідної доступності до громадського центру (1,11), у зоні пішохідної доступності до зон магістралей (1,2), у зоні пішохідної доступності до зон відпочинку (1,08). Таким чином Км3 дорівнює 1,11*1,2*1,08=1,44. Коефіцієнт функціонального використання дорівнює 2,5 – землі комерційного використання.
Грошова оцінка 1м2 території магазину становить:
Цн = 22,70*1,11*1,44*2,5 = 90,71 грн
Грошова оцінка всієї земельної ділянки дорівнює:
Цз = 90,71*1000 = 90709,20 грн
Грошова оцінка земельної ділянки для обслуговування житлового будинку та споруд розраховується майже так само, лише грошова оцінка всієї земельної ділянки складається з суми грошової оцінки забудованої частини земельної ділянки, та грошової оцінки частини земельної ділянки під ріллею.
Площа забудованої частини земельної ділянки складає 1000 м2, вартість 1м2 дорівнює 29,51 грн, Грошова оцінка забудованої частини земельної ділянки складає 29510,00 грн.
Грошова оцінка 1 га агрогрупи складає 8948,33 грн, площа яка знаходиться під ріллею складає 1500 м2. Грошова оцінка частини земельної ділянки яка знаходиться під ріллею складає 1342,25 грн. Грошова оцінка всієї земельної ділянки складає 30852,25 грн.
Матеріали грошової оцінки земель населеного пункту розглядаються та погоджуються органами місцевого самоврядування, районними відділами земельних ресурсів, будівництва і архітектури. За поданням комісії з грошової оцінки земель райдержадміністрація виносить рішення про затвердження даних грошової оцінки земель населених пунктів.
Затверджені дані грошової оцінки земель є базою для справляння податків за володіння та користування землею, в тому числі орендної плати.
4.2 Плата за використання земель у межах населених пунктів
Розміри та порядок плати за використання земельних ресурсів, а також напрями використання коштів, що надійшли від плати за землю, відповідальність платників та контроль за правильністю обчислення і справляння земельного податку визначено Законом України «Про плату за землю» від 19 вересня 1996 р.
Розмір земельного податку не залежить від результатів господарської діяльності власників землі та землекористувачів. Ставки земельного податку, порядок обчислення і сплати земельного податку не можуть встановлюватись або змінюватись іншими законодавчими актами, крім Законом України «Про плату за землю». Зміни і доповнення до цього Закону вносяться не пізніше ніж за три місяці до початку нового бюджетного року і набирають чинності з початку нового бюджетного року. Об'єктом плати за землю є земельна ділянка, а також земельна частка (пай), яка перебуває у власності або користуванні, у тому числі на умовах оренди. Суб'єктом плати за землю (платником) є власник земельної ділянки, земельної частки (паю) і землекористувач, у тому числі орендар [7].
Ставки земельного податку з одного гектара сільськогосподарських угідь встановлюються у відсотках від їх грошової оцінки у таких розмірах:
для ріллі, сіножатей та пасовищ - 0,1;
для багаторічних насаджень - 0,03.
Ставки земельного податку з земель населених пунків, грошову оцінку яких встановлено, встановлюються у розмірі одного відсотка від їх грошової оцінки [7]. Ставки податку за земельні ділянки населених пунктів, грошову оцінку яких не проведено, встановлюються у таких розмірах:
| Групи населених пунктів з чісельністю населення (тис.осіб) | Ставка податку (гривень за 1 кв.метр) | Коефіцієнт що застосовується у містах Києві, Сімфірополі,Севастополі та містах обласного значення |
| до 0,2 | 0,075 | |
| від 0,2 до 1 | 0,105 | |
| від 1 до 3 | 0,135 | |
| від 3 до 10 | 0,15 | |
| від 10 до 20 | 0,24 | |
| від 20 до 50 | 0,375 | 1,2 |
| від 50 до 100 | 0,45 | 1,4 |
| від 100 до 250 | 0,525 | 1,6 |
| від 250 до 500 | 0,6 | 2,0 |
| від 500 до 1000 | 0,75 | 2,5 |
| від 1000 і більше | 1,05 | 3,0 |
У разі придбання земельної ділянки на підставі цивільно-правової угоди розмір податку розраховується від суми, що дорівнює грошовій оцінці землі, але в будь-якому разі сума, від якої розраховується розмір податку, не може бути меншою ціни земельної ділянки, що зазначена в угоді.
Податок за земельні ділянки, зайняті житловим фондом, кооперативними автостоянками для зберігання особистих транспортних засобів громадян, гаражно-будівельними, дачно-будівельними кооперативами, індивідуальними гаражами і дачами громадян, а також за земельні ділянки, надані для потреб сільськогосподарського виробництва, водного та лісового господарства, які зайняті виробничими, культурно-побутовими та господарськими будівлями і спорудами, справляється у розмірі трьох відсотків суми земельного податку. Відповідно до вказаних законодавчих документів та на основі отриманих показників грошової оцінки, за досліджуваним об'єктом були виконані розрахунки щодо визначення потенційного розміру земельного податку в межах відповідного населеного пункту. Результати обчислень були відображені у таблиці 16 за відповідним функціональним використанням земель.
Таблиця 16 Розрахунок земельного податку в межах населеного пункту
| Функціональне використання території | Загальна вартість, грн | Середня вартість 1м2 | Ставки земельного податку | Розмір земельного податку на 1м2 | Загальна сума грн |
| Землі житлової забудови | 5521369,00 | 27,15 | 0,03 | 0,0081 | 44971,55 |
| Землі комерційного використання | 205097,00 | 66,16 | 1 | 0,6616 | 135692,18 |
| Землі громадського призначення | 3956131,00 | 18,87 | 1 | 0,1887 | 746521,92 |
| Землі інженерної інфраструктури | 114430,00 | 12,05 | 1 | 0,1205 | 13788,82 |
| Землі промисловості | 459020,00 | 19,45 | 1 | 0,1945 | 89279,39 |
| Землі рекреаційного призначення та інші відкриті землі | 394696,00 | 2,91 | 1 | 0,0291 | 11485,65 |
| С/г землі, виробничі будівлі і двори | 0,0000 | ||||
| Землі транспорту та зв’язку | 3238398,00 | 29,68 | 1 | 0,2968 | 961156,53 |
| Сільськогосподарські угіддя | 0,0000 | ||||
| - рілля | 3290668,08 | 0,73 | 0,1 | 0,0007 | 2386,76 |
| - пасовища | 0,0000 | ||||
| - сіножаті | 0,0000 | ||||
| - багаторічні насадження | 1249870,20 | 5,66 | 0,03 | 0,0017 | 2121,56 |
| Разом | 18429679,28 | 182,65 | 6,16 | 1,50 | 2007404,35 |
Оренда землі - це засноване на договорі строкове платне володіння і користування земельною ділянкою, необхідною орендареві для проведення підприємницької та інших видів діяльності [8].
Об'єктами оренди є земельні ділянки, що перебувають у власності громадян, юридичних осіб, комунальній або державній власності.
Орендодавцями земельних ділянок є громадяни та юридичні особи, у власності яких перебувають земельні ділянки, або уповноважені ними особи.
Орендна плата за землю - це платіж, який орендар вносить орендодавцеві за користування земельною ділянкою [8]. Розмір, форма і строки внесення орендної плати за землю встановлюються за згодою сторін у договорі оренди (крім строків внесення орендної плати за земельні ділянки державної та комунальної власності, які встановлюються відповідно до Закону України «Про плату за землю») та закону «Про оренду землі»
Обчислення розміру орендної плати за землю здійснюється з урахуванням індексів інфляції, якщо інше не передбачено договором оренди.
Річна орендна плата за земельні ділянки, які перебувають у державній або комунальній власності, надходить до відповідних бюджетів, розподіляється і використовується відповідно до закону і не може бути меншою:
для земель сільськогосподарського призначення - розміру земельного податку, що встановлюється Законом України "Про плату за землю";
для інших категорій земель - трикратного розміру земельного податку, що встановлюється Законом України "Про плату за землю" [8].
Річна орендна плата за земельні ділянки, які перебувають у державній або комунальній власності, не може перевищувати 12 відсотків їх нормативної грошової оцінки. При цьому у разі визначення орендаря на конкурентних засадах може бути встановлений більший розмір орендної плати.
Таблиця 17 Розрахунок орендної плати у межах населеного пункту
| Функціональне використання території | Загальна вартість, грн | Середня вартість 1м2 | Ставки земельного податку | Розмір земельного податку на 1м2 | Загальна сума грн |
| Землі житлової забудови | 5521369,00 | 27,15 | 5 | 1,3575 | 7495258,42 |
| Землі комерційного використання | 205097,00 | 66,16 | 10 | 6,6160 | 1356921,75 |
| Землі громадського призначення | 3956131,00 | 18,87 | 6 | 1,1322 | 4479131,52 |
| Землі інженерної інфраструктури | 114430,00 | 12,05 | 5 | 0,6025 | 68944,08 |
| Землі промисловості | 459020,00 | 19,45 | 8 | 1,5560 | 714235,12 |
| Землі рекреаційного призначення та інші відкриті землі | 394696,00 | 2,91 | 4 | 0,1164 | 45942,61 |
| С/г землі, виробничі будівлі і двори | 0,0000 | ||||
| Землі транспорту та зв’язку | 3238398,00 | 29,68 | 5 | 1,4840 | 4805782,63 |
| Сільськогосподарські угіддя | 0,0000 | ||||
| - рілля | 3290668,08 | 0,73 | 3 | 0,0218 | 71602,83 |
| - пасовища | 0,00 | 0,00 | 3 | 0,0000 | 0,00 |
| - сіножаті | 3 | 0,0000 | |||
| - багаторічні насадження | 1249870,20 | 5,66 | 3 | 0,1697 | 212156,02 |
| Разом | 18429679,28 | 182,65 | 55,00 | 13,06 | 19249974,99 |
Ставка земельного податку на землі приватної власносі встановлюється не нижче 1,5 % від нормативної грошової оцінки, за потановою кабінету міністрів України, також були прийняті рекомандації президента України про ставку земельного податку на рівні 3,0 % від грошової оцінки землі, кінцева ставка земельного податку встановлюється договором про оренду землі між орендодавцев та орендарем з врахуванням постанови кабміну. Ставки орендної плати на землі села Дмитровка були встановлені відповідно до рішення Дмитровскої сільсьої ради. Розрахунок орендної плати на земельні ділянки села Дмитровка наведена у таблиці 17.
4.3 Формування ринку земель в населених пунктах
Ринок є розгалуженою і багаторівневою структурою, для формування якої потрібна велика кількість різноманітних шляхів і методів. Передусім виділяється функціональна структура ринку, коли кожний ринок виконує певну функцію, забезпечує обіг певних товарів. Це фінансовий ринок, де обертаються кредити та цінні папери, товарні ринки, де здійснюють свої круговороти та обороти засоби виробництва, предмети споживання. Ринок праці виступає як форма руху робочої сили. На ринку капіталу обертаються кошти, які призначені для інновацій. Рух валюти створює валютний ринок. Оскільки в умовах ринку земля стає специфічним товаром, то повинен існувати і ринок землі, де будуть обертатись кошти, які призначені для інновацій, кошти від купівлі-продажу земельних ділянок та цінні папери типу сертифікатів на земельні частки (паї).
Свої функції ринок землі виконує, спираючись на відповідну інфраструктуру: біржі нерухомого майна, в т.ч. і землі, земельні фірми по купівлі продажу землі, земельні банки із їх розгалуженою системою, земельно-інформаційні банки. Поряд із функціональною розрізняють рівневу структуру ринку, оскільки він функціонує на різних ступенях соціально-економічної системи. Це визначає існування місцевого (селищного, міського, районного чи обласного), регіональних та державних ринків. Формування ринку землі в Україні відбувається в унікальних історичних, економічних і психологічних умовах. Адже тривалий час панували теоретичні погляди, начебто соціалізм несумісний з ринком, а тим більше ринком землі. Внаслідок цього економіка була по суті ізольована від світової економіки, насамперед від світового ринку.
В Україні першою ластівкою у створенні ринку був Декрет Кабінету Міністрів України "Про приватизацію земельних ділянок", яким був визначений механізм здійснення купівлі-продажу земельних ділянок, приватизованих в межах населених пунктів. Таким чином, вперше був легалізований існуючий до цього часу тіньовий ринок землі.
Основою процесу купівлі-продажу землі є визначення її ціни. Ціна на землю буває нормативною (розрахунковою) або ринковою, суть яких буде розглянуто далі.
Світовий досвід переконує, що при нинішньому рівні продуктивних сил виробничі відносини і господарський механізм можуть успішно функціонувати у цілісній системі не лише економічних, а й юридичних норм, певного стану суспільної свідомості, моралі та культури. Без цих передумов надбудовчого характеру ринок землі неможливий, як і за відсутності певних економічних факторів. Жодний ринок не може існувати без правової основи. Без регулювання використання землі з боку державної влади у сучасному житті він є неможливим. Практично, визначення цільового використання землі в установленому законом порядку - це і є регулювання використання землі з боку державних органів. По мірі розширення земель населених пунктів зменшується площа земель сільськогосподарського призначення, лісового або іншого фонду. Разом з тим, із зростаючою продуктивністю сільського господарства, є наявними землі під житлову забудову [1].
На сьогодні окремі дані про ціни земельних ділянок можна отриматі в спеціалізованих періодичних виданнях. Однак ця інформація охоплкх лише обмежений сегмент ринку землі, сформований присадибними дачними та садовими ділянками. Поза його увагою залишається широ кий спектр земельних ділянок, що використовуються для підприємниц тва. Тому певний інтерес може представляти інформація стосовно угод про продаж та ціни на землю в населених пунктах різних регіонів країни яка накопичувалась протягом року.
На підставі значень стандартної вартості землі виводяться також інші статистичні показники, які є вкрай необхідними для оцінки. До них передусім слід віднести ставку капіталізації, яка визначається превалюючим співвідношенням між чистим доходом та цінами продажу для подібних об'єктів земельної власності.
Ринкові дані в різних економ і ко-планувальних зонах міста свідчать, що при наближенні до центру темпи зростання доходу від землі перевищують темпи росту її вартості. Це зумовлює територіальну диференціацію ставки капіталізації, яка в межах м. Києва змінюється майже вдвічі, від 9% на периферії до 19% в ядрі центру. Подібна тенденція, хоча не настільки яскраво виражена, простежується і при наближенні до основних магістралей містоформуючого значення.
Ефективність земельнооціночної діяльності значною мірою залежить від повноти та достовірності показників цінової статистики. Без них фактично стає неможливим застосування методів експертної оцінки, які за своєю суттю усі є порівняльними [1].
Для визначення та наочного представлення цих показників використовуються три способи: статистичний аналіз, графічне відображення даних, картування ринкової інформації.
Статистичний аналіз даних ринкової інформації є корисним з багатьох причин. По-перше, кількість продажів по кожній з економіко-пла-нувальних зон та відповідних груп землекористування не тільки свідчить про активність ринку, а й відображає ступінь достовірності розрахунків, які ґрунтуються на використанні цих даних. По-друге, показники основної тенденції та дисперсії (середнє відхилення) дають добре уявлення не тільки про стандартну вартість землі (типову ціну продажу за одиницю порівняння) та рівень коливання цін, а й про зіставимість даних, а значить, про вірогідність розрахункових показників основної тенденції.
Графічний аналіз дозволяє виявити стійкі взаємозв'язки між даними, що полегшує визначення розміру поправок. Взагалі, ціна продажу в розрахунку на одиницю порівняння є залежною перемінною, а як незалежні можуть бути взяті будь які наявні дані, які впливають на вартість землі. При цьому кожна група факторів підпорядкована своїй логіці розвитку