Разработка бизнес-плана по инвестиционному проекту (покупка высокопродуктивных коров голштинской породы) на примере ООО "Даниловец"
Рассмотрим размеры и соответственно, на сколько значимо молочное скотоводство в ООО «Даниловец».
Таблица 2.1.1 - Размеры и значение отрасли молочного скотоводства в ООО «Даниловец»
| Показатели | Годы | Отношение 2008 года от 2004 года, % | ||||
| 2004 | 2005 | 2006 | 2007 | 2008 | ||
|
Поголовье КРС в т. ч.: коров, гол. Валовой надой всего, ц Среднегодовая численность работников, занятых в отрасли (на производстве молока), чел. Стоимость валовой продукции (молока) а общей стоимости валовой продукции хозяйства, % Доля выручки от продаж молока в общей выручке от реализации с.-х. продукции, % Доля прибыли(убытка) от продаж молока в общей прибыли(убытке) хозяйства от реализации с.-х. продукции, % |
693 335 7503 35 37,6 60,3 32,0 |
559 313 7312 28 38,4 67,1 8,2 |
422 245 5884 23 32,1 53,6 4,9 |
301 148 4294 19 50,1 59,6 35,6 |
187 107 3930 14 55,5 61,4 41,6 |
27,0 31,9 52,4 40,0 1,5р. 1,02р. 1,3р. |
Из данных таблицы видно, что молочное скотоводство в обществе является очень значимой отраслью, так как её продукция занимает значительный удельный вес в валовом производстве, по стоимости валовой продукции, в выручке от реализации с.-х. продукции. Но от сбыта молока хозяйство получает большой убыток. Высокая доля убытка от продажи молока в общем убытке объясняется тем, что выручка от реализации молока значительно ниже его себестоимости.
В хозяйстве не производится покупка племенных животных, поэтому все стадо крупного рогатого скота представлено Ярославской породой и помесью с другими породами. При анализе численности скота в хозяйстве наряду с показателями воспроизводства рассматривают и структуру стада – удельный вес каждой возрастной группы животных в общем поголовье стада. Структура стада в хозяйстве должна обеспечивать нормальное и бесперебойное воспроизводство и высокую продуктивность животных, соответствовать производственному направлению с.-х. предприятия.
Проанализируем структуру стада ООО «Даниловец» в таблице 2.1.2.
Таблица 2.1.2 - Структура стада КРС на конец года
| Группы животных | 2004 год | 2005 год | 2006 год | 2007 год | 2008 год | |||||
| голов | % к итогу | голов | % к итогу | голов | % к итогу | голов | % к итогу | голов | % к итогу | |
|
Коровы Быки-произво-дители Нетели Молодняк на доращива-нии Скот на откорме Молочни-ки Итого |
335 4 88 85 58 123 693 |
48.3 0.01 12.7 12.3 8.4 17.7 100,0 |
313 4 63 72 38 69 559 |
56.0 0.01 11.3 12.9 6.8 12.3 100,0 |
245 2 52 55 22 46 422 |
58.1 0.01 12.3 13.0 5.2 10.9 100,0 |
148 1 37 43 27 45 301 |
49.2 1.003 12.3 14.3 9.0 15.0 100,0 |
107 - 25 20 13 22 187 |
57.2 - 13.4 10.7 7.0 11.8 100,0 |
Из данных таблицы видно, что в анализируемом хозяйстве структура стада ухудшилась. На протяжении 5 лет значительно сократилось общее поголовье стада КРС (на 506 голов). Увеличился удельный вес коров в 2008 году по сравнению с 2004 годом на 8,9%. Так же увеличился удельный вес нетелей на 0,7%. Уменьшение произошло по таким группам животных, как скот на доращивании и откорме на 1,6 и 1,4% соответственно, молочники на 5,9%.
2.2 Оценка рынков сбыта и конкурентов
Проведём анализ каналов реализации сельскохозяйственной продукции, а именно молока и мясной продукции (также за 2004 - 2008 года), чтобы выявить какой канал является эффективным (таб. 2.2.1).
Анализ данных таблицы 2.2.1 показывает, что основным каналом реализации молока являются различные организации и предприниматели, где было продано в 2008 году 2208ц, а также оно реализуется работникам хозяйства - 63ц. По сравнению с 2004 годом реализовано молока было меньше на 432ц. Мясной продукции в 2008 году было реализовано меньше на 37ц.
Среднереализационная цена единицы продукции – отношение выручки от реализации соответствующего вида продукции к объёму его продаж. Так как этот показатель значим для анализа прибыли и рентабельности рассмотрим динамику цен в ООО «Даниловец» в таблице 2.2.2.
Таблица 2.2.1 - Анализ каналов реализации с.-х. продукции, ц.
| Виды продукции | Расход | ||||
| реализовано всего | В том числе: | ||||
| поступило в государственные фонды | реализовано организациям и предпринимателям | реализовано на рынках | Реализовано работникам | ||
|
За 2004 год Молоко Мясо и сало в убойном весе За 2005 год Молоко Мясо и сало в убойном весе За 2006 год Молоко Мясо и сало в убойном весе За 2007 год Молоко Мясо и сало в убойном весе За 2008 год Молоко Мясо и сало в убойном весе |
2640 1383 3217 1237 2889 2036 2460 1546 2271 1346 |
- - - - - - - - |
2588 1359 3150 1195 2830 1997 2395 1502 2208 1331 |
- - - - - - - - - - |
52 24 67 42 59 39 65 44 63 15 |
Таблица 2.2.2 - Динамика среднереализационных цен на животноводческую продукцию за 1 ц, руб.
| Годы |
2007 год |
2008 год |
Отклонение 20077года от: | |||
| план | факт | план | факт | плана | 2007 года | |
|
Молоко КРС в живой массе Мясо и мясопродукция |
600 2000 1500 |
552,28 1984,06 1192,98 |
700 2900 2000 |
772,71 2111,28 1815,90 |
+72,71 -788,72 -184,1 |
+220,43 +127,22 +622,92 |
Из приведённых данных таблицы видно, что отклонение 2007 года от 2006 по всем видам животноводческой продукции положительное, а по сравнению с планом среднереализационная цена меньше по таким видам продукции как КРС в живой массе на 788,72 рубля и мясо и мясопродукцию на 184,1 рубля.
Конкурентами являются любые предприятия осуществляющие аналогичную деятельность. В настоящее время крупным конкурентом по Даниловскому МР является СПК «Новая Жизнь» и СПК «Красная Звезда».
III. Реализация инвестиционного проекта
3.1 Производственный план
Рассмотрим результаты отрасли животноводства. Прямым показателем является продуктивность животных.
Таблица 3.1.1 - Продуктивность сельскохозяйственных животных.
| Показатели | Годы | Отклонение 2008г. от 2004г. | |||||
| 2004 | 2005 | 2006 | 2007 | 2008 | |||
| +,- | % | ||||||
|
Среднегодовой надой на 1 корову, кг Среднесуточный привес КРС, г Выход приплода на 100 коров, гол. |
2239 281 105 |
2336 280 101 |
2402 234 98 |
2901 151 97 |
3673 168 117 |
+1434 -113 +12 |
164,1 59,8 111,4 |
Из данных таблицы видно, что среднегодовой надой на 1 корову в 2008 году составил 3673кг, это выше на 64,1% по сравнению с 2004 годом. Среднесуточный привес КРС в 2004г. был 281г, а в 2008г. он составил всего 168 гр., то есть на 113 гр. меньше. Выход приплода увеличился на 12 голов.
Теперь рассмотрим, как эффективно производится и реализуется продукция в ООО «Даниловец» за последние пять лет.
Данные таблицы 3.1.2 показывают, что в 2008 году все показатели, характеризующие экономическую эффективность, значительно ниже по сравнению с 2004 годом. Сократилась стоимость валовой и товарной продукции, но увеличилось ее производство на одного работника, занятого в с.-х. производстве, что связано с большим сокращением численности всех категорий работников. В несколько раз увеличился убыток хозяйства, что связано с большим увеличением себестоимости производимой продукции, основной из которой и в течение двух последних лет единственной является продукция животноводства.
Таблица 3.1.2 – Экономическая эффективность производства и реализации животноводческой продукции
| Показатели | Годы | Отклонение 2008г. от 2004г. +,- | ||||
| 2004 | 2005 | 2006 | 2007 | 200 | ||
|
Произведено на 100га с.-х. угодий, тыс. руб.: - валовой продукции в текущих ценах; - товарной продукции. Произведено на 100га с.-х. угодий, ц: - молока - мяса КРС Произведено на 1 чел.-ч. руб.: - валовой продукции в текущих ценах - товарной продукции Произведено в расчете на 1 работающего в с.-х. производстве, руб.: - валовой продукции в текущих ценах; - товарной продукции Получено прибыли (убытка) в расчёте на: - 100га с.-х. угодий, тыс. руб. - 1 работника занятого в с.-х. производстве, тыс. руб. - 1 чел.-час, руб. Уровень рентабельности отрасли животноводства, % Себестоимость 1 ц продукции, руб.: - молоко - привес КРС |
202,6 121,5 208 15,0 33,34 20,0 76853 46105 -32,66 -12.39 -5.37 -20.29 365.85 5078.36 |
249,0 133,1 203 8,5 47,48 25,4 112175 59937 -24,28 -10.94 -4.63 -17.93 471.67 6983.47 |
293,9 149,7 163 4,2 70,17 35,7 135808 69154 -31,27 -14.45 -7.46 -22.86 576.90 17457.5 |
200,5 114,6 119 2,6 68,82 39,3 131382 75073 -48.81 -31.98 -16.75 -36.10 843.50 15593.7 |
196,4 114,1 121 2,7 117,98 61,6 272269 142192 98.09 -122.19 -52.95 -46.67 999.75 27954.0 |
-6,2 -7,4 -87 -12,3 +84,64 +41,6 +195416 +96087 +65.43 +109.80 +47.58 -26.38 +633.9 +22875.64 |
Так как отрасль молочного скотоводства является основной, то она значительно оказывается на весь конечный финансовый результат хозяйства.
Чтобы увеличить прибыль и повысить уровень рентабельности отрасли животноводства в целом, нужно повысить производство животноводческой продукции, что в результате увеличится и товарная продукция. Для этого рекомендуем закупить 20 гол. высокопродуктивных коров голштинской породы с продуктивностью одной головы 6250кг в год (см. приложение № 1).
Одна голова этой породы стоит 35 тыс. руб. Транспортные расходы составят 5248 рублей (доставка осуществляется за свой счёт из г. Ростова Ярославской области). Таким образом общие затраты составят 705248 руб. ((20*35000)+5248).
ООО «Даниловец» приобретёт коров за счёт заемных средств, так как в данном хозяйстве нет возможности приобрести коров за свой счет. Рассчитаем результаты данных вложений на производство и реализацию молока в хозяйстве по следующим исходным данным (табл. 3.1.3).
Таблица 3.1.3 - Исходные данные
| Показатели | 2008 год |
| Надой на одну корову, кг | 3673 |
| Поголовье коров, гол | 107 |
| Затраты на одну корову, руб. | 22733 |
| Затраты на 1ц молока, руб. | 999,75 |
| Цена 1ц молока, руб. | 772,71 |
| Уровень товарности, % | 89,2 |
| Прибыль(убыток) от реализации 1ц молока, руб. | -227,04 |
Рассчитаем затраты в 2008 году и по проекту.
Затраты на 1 корову в 2008г составляют 22733 рубля, из них заработная плата - 4750 руб., корма 11180 руб. и прочие затраты - 3417 руб. на 1 корову. В итоге переменные затраты на одну корову в 2008г составили 19347 руб. Постоянные затраты на основное стадо молочного скота составляют 1016 тыс. руб. Теперь сделаем расчёт затрат на 1 корову по проекту:
затраты на оплату труда: 4750*127=603 тыс. руб.
затраты на корма: 11180*127=1420 тыс. руб.
прочие затраты: 3417*127=434 тыс. руб.
Постоянные затраты остаются на прежнем уровне 1016 тыс. руб. В результате затраты на основное стадо молочного скота по проекту будут равны 3473 тыс. рублей (603+1420+434+1016=3473 тыс. руб.).
Следовательно затраты на одну корову составят по проекту:
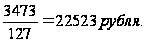
Так как затраты на молоко составляют 90% от затрат на основное молочное стадо, по нормативу, то по выше приведенным данным рассчитаем затраты на молоко:
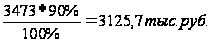
Исходя из
заданной
продуктивности
купленных коров
7250кг с одной
головы, рассчитаем
валовое производство
молока, после
осуществления
проекта:
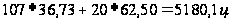
В результате этого расчета определим себестоимость 1ц. молока после осуществления проекта, без затрат на приобретение коров:
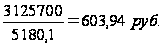
Итак, валовое производство молока увеличилось с 3930ц до проекта до 5180,1ц после, а внутрихозяйственные нужды в молоке возросли незначительно.
В 2008г. было
получено 102 гол.
приплода и на
каждого теленка
в ООО «Даниловец»
расходуется
338кг молока. В
результате
того, что хозяйство
приобретает
высокопродуктивных
коров, то выход
телят с 20 коров
возьмем 20 голов.
Итого получится
приплода 122 гол.
Следовательно,
расход молока
на внутрихозяйственные
нужды составит:
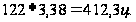
Исходя из
этого, объем
реализованного
молока будет
составлять:
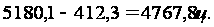
3.2 Организационный план
Решающее воздействие на формирование структуры управления оказывает структура производства, в которой выделяют 2 подструктуры: производственную и организационную.
Под производственной структурой понимают сочетание отраслей в хозяйстве. Совокупность отраслей и их долю в общем объёме производства отражает структура товарной продукции с.-х. предприятия. Производственная структура в анализируемом хозяйстве представлена отраслями животноводства, растениеводства и обслуживающей отраслью.
Животноводство в свою очередь представлено молочным скотоводством, растениеводство - кормопроизводством, а в обслуживающую отрасль входят автогараж, ремонтная мастерская и складское хозяйство.
Организационная структура представляет собой совокупность производственных, обслуживающих и вспомогательных подразделений предприятий Организационное устройство предприятия оказывает решающее влияние на число ступеней в управлении, характер взаимоотношений общехозяйственных и ниже стоящих его звеньев.







Рисунок 3.1 – Производственная структура ООО «Даниловец».
В состав ООО «Даниловец» входят цех механизации, который состоит из гаража и ремонтной мастерской, центральный склад, бригада растениеводства и бригада животноводства. В бригаду животноводства входит одна молочно-товарная ферма, которая имеет механизированное звено. В бригаду растениеводства входит одна тракторно-полеводческая бригада.
Как видно из рисунка 3.2 ООО «Даниловец» имеет двухступенчатую бригадную организационную структуру.




Рисунок
3.2 – Организационная
структура ООО
«Даниловец».
Организационная структура определяет построение структуры управления.
На с.-х. предприятиях применяются различные структуры управления: территориальная, отраслевая, комбинированная и бригадная. Наибольшее распространение получили отраслевая (цеховая) и бригадная формы организации управления.
В анализируемом хозяйстве (ООО «Даниловец») применяется бригадная структура управления – это наиболее простая форма, которая находит применение в небольших и средних по размеру хозяйствах.
В ООО «Даниловец» двухступенчатая структура управления.
В процессе управления производством и в структурах управления используют линейное (административное воздействие, его проводят руководители хозяйств и подразделений), функциональное (связи по горизонтали возникают между различными подразделениями управления (отделами, службами), расположенными внутри них) и линейно-функциональное соподчинение (комбинированное).
3.3 Оценка рисков и страхование
Для того, чтобы общество успешно функционировало, необходимо определить основные риски, которые могут возникнуть в процессе производства и реализации продукции, а также при реализации инвестиционного проекта, по возможности точнее установить вероятность их возникновения и величину возможного ущерба, обосновать систему мер по защите от этих рисков.
Для молочного скотоводства типичными являются риски, связанные с поздним началом и ранним окончанием пастбищного периода, что приводит к увеличению потребности в кормах в стойловый период. Возможность возникновения таких рисков в хозяйстве достигает 20%, вероятный размер потерь продукции – 15-20%. Традиционный способ защиты от этих рисков в сельском хозяйстве – создание страховых фуражных фондов. Приемлема также диверсификация посевов кормовых культур, что позволяет расширить ассортимент кормов.
Важное значение имеют риски, связанные с болезнями животных. Вероятность их проявления в данном хозяйстве невысока (3-5%), так как здесь проводятся необходимые ветеринарные мероприятия. Но уровень возможных потерь продукции может достичь 20-30%. Способы защиты от этих рисков носят в основном такой характер: своевременное проведение необходимых профилактических мероприятий, обеззараживание животноводческих помещений и другие мероприятия.
Основные трудовые процессы при производстве молока электрифицированы, поэтому существует риск отключения электроснабжения, который приводит к несвоевременному доению коров, приготовлению и раздаче кормов, уборке навоза и в конечном итоге – снижению продуктивности животных. Вероятность возникновения данного риска невелика (2-3%), но потери продукции при этом могут достичь 20%. Для защиты от этого неблагоприятного условия на крупных фермах и комплексах целесообразно иметь автономные источники электроснабжения. Кроме того, в договоре с электроснабжающей организацией должны быть предусмотрены жёсткие штрафные санкции.
При