Анализ финансовых результатов от реализации продукции растениеводства
Кубанский Государственный Аграрный Университет
Кафедра статистики
КУРСОВАЯ РАБОТА
На тему: «Анализ финансовых результатов от реализации продукции растениеводства».
Выполнила: студентка II курса экономического факультета
группы ЭО-34
Матюшкина Е.М.
Проверила: Давыденко Н.Г.
Краснодар 2002
ОГЛАВЛЕНИЕ
ВВЕДЕНИЕ 4
1.ТЕОРЕТИЧЕСКИЕ ОСНОВЫ СТАТИСТИКИ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ОТ РЕАЛИЗАЦИИ ПРОДУКЦИИ, ВЫПОЛНЕНИЯ РАБОТ, ОКАЗАНИЯ УСЛУГ. 8
1.1.ПРИБЫЛЬ КАК ЭКОНОМИЧЕСКАЯ КАТЕГОРИЯ (СОСТАВ ПРИБЫЛИ, ПОРЯДОК ЕЕ ФОРМИРОВАНИЯ И ИСПОЛЬЗОВАНИЯ). 8
1.2.Система показателей, характеризующих финансовый результат деятельности предприятия. 13
2. Организационно-экономическая характеристика СПК «Краснодарский». 18
3.АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ОТ РЕАЛИЗАЦИИ ПРОДУКЦИИ РАСТЕНИЕВОДСТВА В СПК «КРАСНОДАРСКИЙ» НА СОВРЕМЕННОМ ЭТАПЕ 22
3.1. Динамика показателей, характеризующих финансовые результаты 22
3.2. Индексный анализ себестоимости и выручки от реализации продукции. 31
3.3. Влияние основных факторов на измение прибыли от реализации продукции растениеводства в спк «краснодарский» 37
4.ЭКОНОМИКО-СТАТИСТИЧЕСКИЙ АНАЛИЗ ФАКТОРОВ, ВЛИЯЮЩИХ НА ФИНАНСОВЫЙ РЕЗУЛЬТАТ ОТ РЕАЛИЗАЦИИ ПРОДУКЦИИ РАСТЕНИЕВОДСТВА ПО ГРУППЕ ХОЗЯЙСТВ Г.КРАСНОДАРА И КОРЕНОВСКОГО РАЙОНА 43
4.1. ОЦЕНКА СТЕПЕНИ ВЛИЯНИЯ ФАКТОРОВ НА ИЗМЕНЕНИЕ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ОТ РЕАЛИЗАЦИИ МЕТОДОМ СТАТИСТИЧЕСКИХ ГРУППИРОВОК 43
4.2. КОРРЕЛЯЦИОННО-РЕГРЕССИОННЫЙ АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ОТ РЕАЛИЗАЦИИ 47
Выводы и предложения 53
ВВЕДЕНИЕ
В условиях рыночных отношений центр экономической деятельности перемещается к основному звену – предприятию. Под предприятием следует понимать самостоятельный хозяйственный субъект, созданный предпринимателем или группой предпринимателей для производства продукции, выполнения работ, оказания услуг с целью удовлетворения общественных потребностей и получения прибыли. Другими словами, предприятие - это определенный производственно-технический комплекс, используемый для производства товаров или (и) услуг в любой отрасли национальной экономики.
Под самостоятельным предприятием понимается производственная единица, обладающая:
производственно-техническим единством;
организационно-административной и хозяйственной самостоятельностью. Предприятие самостоятельно осуществляет свою деятельность, распоряжается выпускаемой продукцией, полученной прибылью и т.д.
«Фирма» и «предприятие» кардинально различные категории экономической науки, хотя в литературе они отождествляются. Фирма – организационно-экономическая, общественная, предпринимательская форма производства. В составе фирмы может быть одно или несколько предприятий. Фирма – основной агент рыночной системы любой современной страны.
Фирма – это имущественный комплекс, используемый собственниками этого имущества для осуществления предпринимательской деятельности. В состав фирмы входят все виды имущества, предназначенные для ее деятельности, включая земельные участки, здания, сооружения, оборудование, инвентарь, сырье, нереализованную продукцию, права требований, долги, а также права на обозначения, индивидуализирующие ее деятельность (фирменное наименование, товарные знаки), и другие исключительные права.
В развитой рыночной экономике фирмы многообразны. Они занимаются производством товаров, их реализацией, оказанием самых различных услуг: финансовых, посреднических, информационных, консультативных, научно-исследовательских.
В России фирмы могут создаваться с правом юридического лица и преследовать извлечение прибыли в качестве основной цели своей деятельности. Это могут быть:
хозяйственные товарищества и общества;
производственные кооперативы;
государственные и муниципальные унитарные предприятия.
Под производством в современной экономической науке принято понимать любую деятельность членов общества по использованию естественных ресурсов. В естественные ресурсы включаются и ресурсы человека. Целью производственной деятельности является создание необходимых отдельному члену общества и обществу в целом материальных и нематериальных благ.
Затраты на производство и реализацию продукции называются издержками производства. С экономической точки зрения издержки представляют собой стоимость всех затраченных материалов и услуг. Главный мотив деятельности любой фирмы в рыночных условиях – максимизация прибыли. Реальные возможности реализации этой стратегической цели во всех случаях ограничены издержками производства и спросом на выпускаемую фирмой продукцию. В конкретных случаях (завоевание места на рынке, конкурентная борьба и т.п.) фирма может идти на временное снижение прибыли, и даже убытки. Но длительное время существовать без прибыли фирма не может, ибо она не выстоит в конкурентной борьбе. Поскольку издержки – это основной ограничитель прибыли и одновременно главный фактор, влияющий на объем предложения, то принятие решений руководством фирмы невозможно без анализа уже имеющихся издержек производства и их величины на перспективу.
На современном рынке на передний план выходит потребитель со своими потребностями, а производитель в условиях конкуренции, вынужден изучить спрос и предложение (конъюнктуру рынка), производить именно ту продукцию, которая нужна потребителю. А так как на рынке уже сложилась цена на данную продукцию, производитель стремится уложиться со своими затратами на эту продукцию в сумму, значительно меньше рыночной цены. Поэтому в условиях современной рыночной экономики выживает лишь тот, кто старается следовать этим принципам, наиболее четко и правильно определяет требования рынка, грамотно организовывает производство продукции, пользующейся спросом, обеспечивает высоким доход своих работников.
Цель курсовой работы: провести анализ финансовых результатов от реализации продукции растениеводства в СПК «Краснодарский» и по группе хозяйств г.Краснодара и Кореновского района.
В ходе написания курсовой работы должны быть решены следующие задачи:
изучить теоретические основы статистики финансовых результатов от реализации продукции, выполнения работ, оказания услуг;
охарактеризовать организационно-экономические условия деятельности СПК «Краснодарский»;
провести анализ финансовых результатов от реализации продукции растениеводства СПК «Краснодарский» на современном этапе;
определить степень влияния факторов на изменение финансовых результатов от реализации продукции растениеводства различными методами по группе хозяйств г.Краснодара и Кореновского района.
Объектом исследования является СПК «Краснодарский» г.Краснодара, а также группа хозяйств г.Краснодара и Кореновского района.
При статистическом изучении основных закономерностей финансового состояния предприятий (организаций) широко используются следующие методы экономико-статистического анализа:
монографический;
сравнительный;
аналитического выравнивания;
цепных подстановок;
индексный;
аналитических группировок;
корреляционно-регрессионный анализ (КРА);
графический.
ТЕОРЕТИЧЕСКИЕ ОСНОВЫ СТАТИСТИКИ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ОТ РЕАЛИЗАЦИИ ПРОДУКЦИИ, ВЫПОЛНЕНИЯ РАБОТ, ОКАЗАНИЯ УСЛУГ.
ПРИБЫЛЬ КАК ЭКОНОМИЧЕСКАЯ КАТЕГОРИЯ (СОСТАВ ПРИБЫЛИ, ПОРЯДОК ЕЕ ФОРМИРОВАНИЯ И ИСПОЛЬЗОВАНИЯ).
Важнейшей категорией рыночной экономики является прибыль. Прибыль, точнее ее максимизация, выступает непосредственной целью производства в любой отрасли национальной экономики. Современные экономические дисциплины рассматривают прибыль как доход от использования факторов производства, т.е. труда, земли и капитала. Наряду с этим существует еще несколько определений прибыли:
прибыль – плата за услуги предпринимательской деятельности;
прибыль – плата за новаторство, за талант в управлении фирмой;
прибыль – плата за риск, за неопределенность результатов предпринимательской деятельности. Риск может быть связан с выбором того или иного управленческого, научно-технического или социального решения, с тем или иным вариантом природно-климатических условий. Риск может быть связан и с непредсказуемыми обстоятельствами – стихийные бедствия, межнациональные и межгосударственные конфликты и т.п. Результаты риска могут быть кардинально различны – большая прибыль и, наоборот, ее уменьшение и даже разорение фирмы.
Для фирмы большое значение имеет размер прибыли. Абсолютная величина прибыли безотносительно к обороту или величине активов фирмы ничего не говорит. Поэтому величину прибыли за год сопоставляют или с годовым оборотом фирмы, или с ее капиталом.
Величина прибыли определяется как разница между денежной выручкой от реализации продукции и ее себестоимостью, т.е. разница между доходами и расходами:
Пр = ДВ – ПЗ, где (1)
Пр – размер прибыли от реализации продукции;
ДВ – Размер денежной выручки от реализации продукции;
ПЗ – объем затрат на производство продукции.
Прибыль служит обобщающим показателем эффективности работы предприятия. Она является стимулом предпринимательства, основным ориентиром хозяйствования и опорой в конкуренции.
На предприятии могут сложиться следующие ситуации;
если фактические затраты на производство и реализацию продукции оказались ниже цены, то производство продукции обеспечивает прибыль предприятия;
если фактические затраты выше цены, то производство приносит убыток.
Вся полученная прибыль (доход от коммерческой деятельности за вычетом издержек производства и организации и НДС – налога на добавленную стоимость) носит название валовой прибыли (см. рисунок 1). Валовая прибыль в отличие от балансовой прибыли в составе внереализационных доходов и убытков учитывает уплаченные штрафы и пени (за исключением суммы штрафов и пени, перечисленных в бюджет и внебюджетные фонды). Это связано с тем, что согласно Закону о налогообложении предприятий объектом налогообложения является также и валовая прибыль. При распределении прибыли в первую очередь производятся платежи в бюджет и внебюджетные фонды в виде различных налогов и сборов. После уплаты налоговых отчислений, дивидендов по ценным бумагам и процентов за кредит у предприятия остается распределяемая прибыль, которой предприятие распоряжается по своему усмотрению.
Различают следующие виды прибыли:
бухгалтерская – часть дохода предприятия, которая остается от общей выручки после возмещения внешних издержек, т.е. платы за ресурсы поставщиков;
экономическая (чистая) – то, что остается после вычитания из общего дохода предприятия всех издержек;
балансовая – разница между выручкой от реализации продукции и суммой материальных затрат, амортизации и заработной платы.
Налог - это обязательные платежи, которые согласно законодательным актам в обязательном порядке подлежат уплате в установленные сроки и в определенных объемах. Основными налогами, взимаемыми с предприятий (организаций) в бюджет, являются: налог на прибыль (доход), налог на имущество, налог на добавленную стоимость (НДС), акцизы, плата за пользование природными ресурсами, в том числе за выбросы (сбросы) загрязняющих веществ в окружающую среду, земельный налог (плата за землю), экспортно-импортные таможенные пошлины, спецналог, подоходный налог, транспортный налог и прочие налоги.
Страховые взносы в государственные внебюджетные фонды - это отчисления в пенсионный фонд, фонд занятости населения, фонды социального и медицинского страхования, дорожный фонд. Кроме того, согласно установленным законодательным актам для предприятий (организаций) являются общеобязательными сборы и налоги, перечисляемые в бюджет районов, поселков и городов, в частности, сбор на право торговли, налог на рекламу, сбор на парковку автотранспорта, налог на содержание жилищного фонда и объектов социально-культурной сферы и т. д. Таким образом, налоги, сборы и страховые взносы, уплачиваемые предприятиями, обеспечивают наполнение доходной части федерального, муниципального и местного бюджетов.
Отчисления от прибыли предприятий в фонды и резервы вышестоящих организаций (консорциумов, холдингов) обусловлены экономической стратегией объединений. Нормативы этих платежей устанавливаются органами управления вышестоящих, организаций с учетом финансового состояния каждого предприятия. Прибыль, оставшаяся в распоряжении предприятия после уплаты налогов и других платежей в бюджет, централизованные фонды и резервы вышестоящей организации, является чистой прибылью макроэкономических расчетах, в частности в СНС, отличие чистой прибыли от валовой прибыли трактуется иначе: прибыль до вычета потребления основного капитала называется валовой, после вычета потребления основного капитала - чистой.
Прибыль сельскохозяйственного предприятия представляет собой разницу между денежной выручкой полученной от реализации продукции хозяйством, и затратами на ее производство и реализацию:
Пр = ДВ – ПЗ (2)
Выход прибыли на единицу земельной площади определяется отношением:
Пр
Пр1 га = —— , где (3)
П
Пр – прибыль, руб.;
П – площадь угодий, га.
Целью любой предпринимательской деятельности является получение прибыли. Увеличения прибыли можно добиться следующими путями:
повышение цены на товар;
снижение себестоимости;
увеличение объема производства и реализации продукции.
Р
Выручка от реализации продук-ции
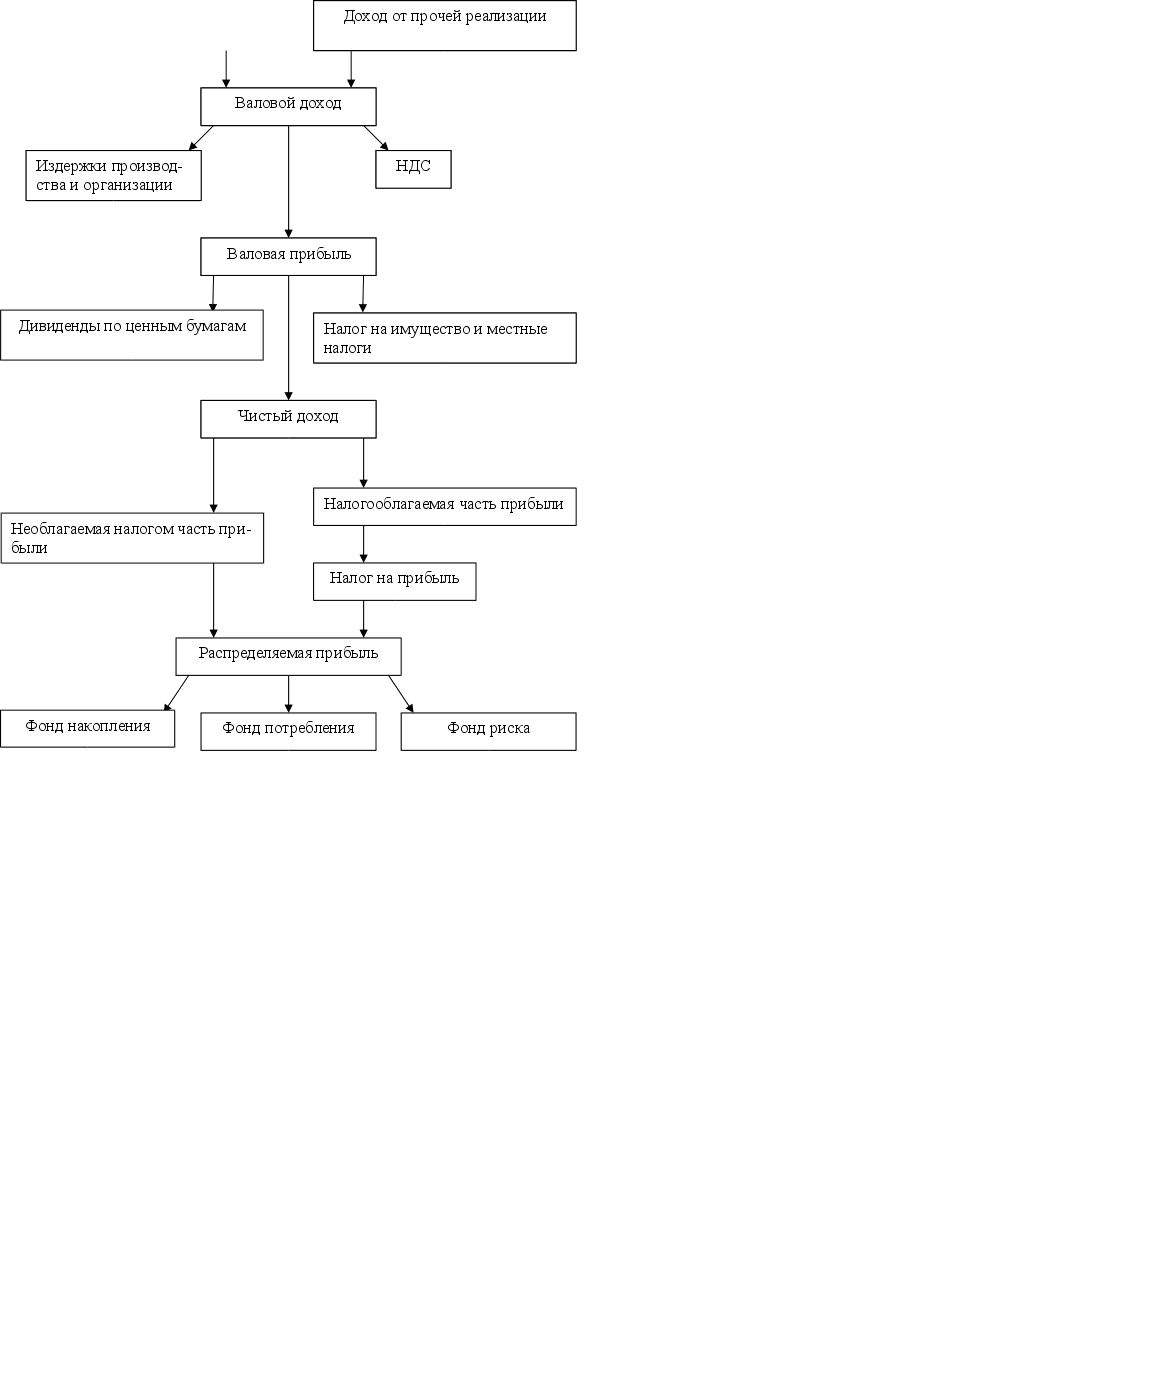 исунок
1. Примерная
схема распределения
доходов.
Система показателей, характеризующих финансовый результат деятельности предприятия.
Себестоимость – это сумма затрат в денежном выражении на производство и реализацию продукции (см. Рисунок 2). Себестоимость является одним из основных показателей работы предприятия.
Рсэо общие в год
Рсэо= ————————————————— х 100%, где (4)
Зарплата основных работников в год
Рсэо – расходы на содержание и эксплуатацию оборудования.
Накладные расходы в год
Рн = ———————————————— х 100%, где (5)
Зарплата основных работников в год
Рн – накладные расходы (расходы, которые нельзя рассчитать на одно изделие прямым счетом, поэтому включаются в себестоимость косвенным путем – пропорционально заработной плате производственных рабочих – коммунальные услуги, реклама, транспорт, заработная плата управляющему составу и т.д.).
Рисунок 2. Структура себестоимости.
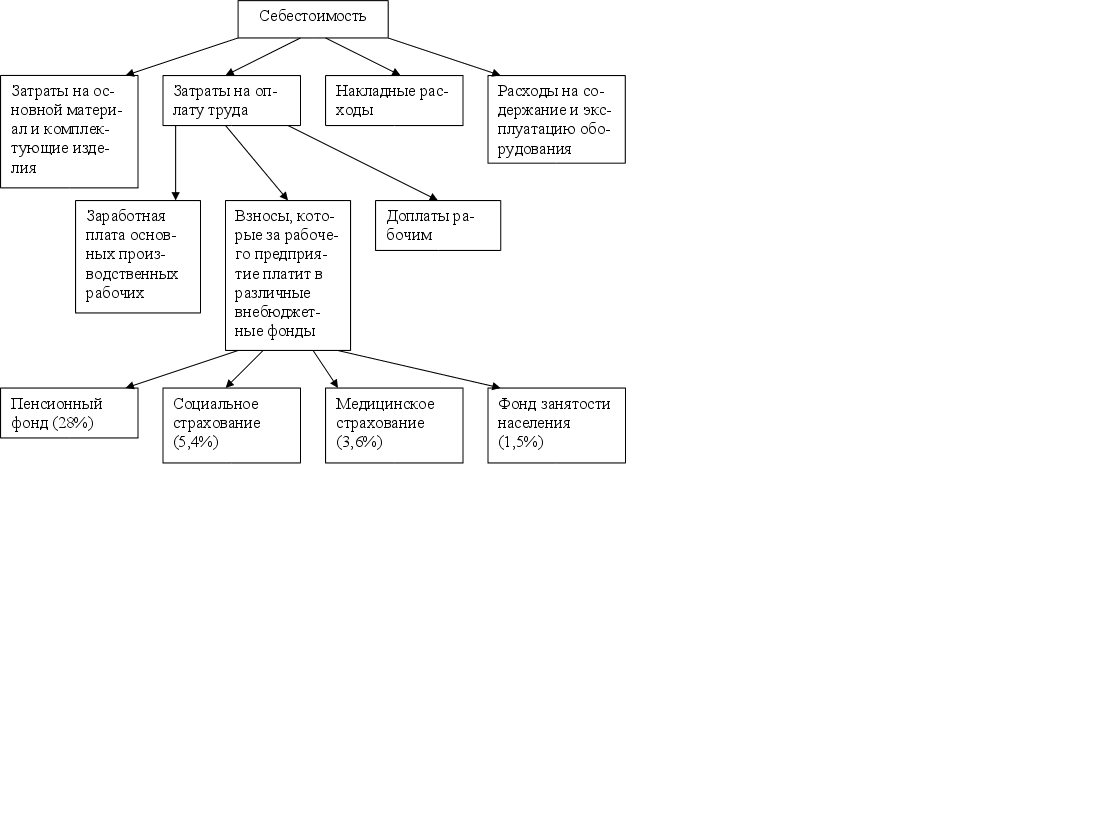
Определение себестоимости продукции осуществляется на основе данных, характеризующих наиболее эффективное и рациональное использование имеющихся сельскохозяйственных угодий, основных фондов, материальных и трудовых ресурсов при обеспечении нормальных условий труда, соблюдении научно обоснованной системы земледелия и животноводства и условий охраны окружающей природной среды.
Себестоимость показывает, во что обошелся производителю произведенный продукт. Себестоимость может быть высчитана и по отрасли в целом.
Показатель себестоимости необходим для обоснования рационального размещения и специализации сельскохозяйственного производства, определения его экономической эффективности, установления уровня цен на сельскохозяйственную продукцию.
Себестоимость единицы продукции определяют как отношение производственных затрат к объему валовой продукции:
ПЗ
С/с = —— , где (6)
ВП
С/с – себестоимость единицы продукции, руб.;
ПЗ – сумма производственных затрат, руб.;
ВП – объем валовой продукции сельского хозяйства, ц.
В зависимости от экономического содержания и производственного назначения при анализе хозяйственной деятельности используют следующие виды себестоимости сельскохозяйственной продукции:
производственная;
полная, или коммерческая.
Производственная себестоимость представляет собой сумму всех затрат, связанных с получением и транспортировкой продукции к месту ее хранения. В нее включаются также расходы по управлению предприятием и организации производства в целом.
Полную, или коммерческую, себестоимость рассчитывают как сумму затрат на производство и реализацию продукции. Коммерческая себестоимость продукции в расчете на 1 ц выше производственной себестоимости на размер затрат, связанных с реализацией.
В сельскохозяйственных предприятиях исчисляют также плановую, отчетную, или фактическую, и провизорную себестоимость продукции.
Плановая себестоимость определяется технико-экономическими расчетами (составлением смет) затрат на производство предусмотренной пленом единицы продукции (работ, услуг).
На себестоимости отражаются результаты всей деятельности предприятия: уровень урожайности культур и продуктивности животных, производительность труда, экономное расходование материальных ресурсов, степень специализации и концентрации производства, использование достижений научно-технического прогресса. Однако себестоимость не показывает, как изменяется доходность производства, и не может служить синтетическим показателем его эффективности.
Чтобы охарактеризовать экономическую эффективность сельскохозяйственного производства, используют ряд показателей. Наиболее значимым из них является рентабельность, который в общем виде характеризует прибыльность работы предприятия.
Различают показатели рентабельности: рентабельность реализованной продукции, рентабельность конкретного вида продукции.
Показатель рентабельности реализованной продукции отражает эффективность текущих затрат. Он исчисляется как отношение прибыли от реализации продукции к полной себестоимости реализационной продукции.
Рентабельность конкретного вида продукции зависит от цен на сырье, качества продукции, производительность труда, материальных и других затрат на производство. Рентабельность производственных фондов зависит не только от этих факторов, но и от эффективности использования производственного потенциала, результатов непромышленной деятельности. Следовательно, показатель рентабельности реализованной продукции детализирует общий показатель рентабельности.
Рентабельность – важнейшая экономическая категория, которая присуща всем предприятиям.
Различают 2 вида рентабельности:
народно-хозяйственная – определяется всей величиной созданного чистого дохода;
хозрасчетная – определяется величиной чистого дохода, непосредственно реализованного предприятием.
Уровень рентабельности показывает эффективность производства с точки зрения получения прибыли на единицу материальных и трудовых затрат по производству и реализации продукции.
Уровень рентабельности бывает:
производственный – процентное отношении чистого дохода к производственным затратам:
ЧД
НРп = —— х 100%, (7)
ПЗп
коммерческий – отношение прибыли к полной себестоимости:
Пр
НРк = —— х 100%. (8)
ПС
Организационно-экономическая характеристика СПК «Краснодарский».
Сельскохозяйственный производственный кооператив (СПК) «Краснодарский» образован путем реорганизации совхоза «Краснодарский». СПК «Краснодарский» - специализированное овоще-плодовое хозяйство, расположенное в северо-западной части г.Краснодара.
Площадь сельскохозяйственных угодий составляет 1213 га, из них пашни – 557 га, многолетних насаждений – 550 га. В 2001г. хозяйство произвело:
зерна озимой пшеницы – 1869 т;
овощей открытого грунта – 3837 т;
плодов семечковых и косточковых – 1480 т.
Машинотракторный парк состоит из 47 тракторов и 27 автомашин. Для переработки сельхозпродукции в хозяйстве имеется консервный цех, общей производительностью 2,5 тыс.туб. плодоовощной продукции в год. Ежегодно в холодильник на базе реализации закладывается на хранение 700 т плодов и 200 т овощей, которые реализуются в зимнее время.
В хозяйстве имеется 2 лагеря труда и отдыха, в которых работают и отдыхают за 1 поток до 600 школьников из Краснодара, Москвы, Перми и других городов.
В СПК «Краснодарский» работает 271 человек. Среднемесячная заработная плата одного работника составляет в среднем 4,5 тыс.руб.
Более подробно ресурсы и результаты производственно-финансовой деятельности СПК «Краснодарский» представлены в таблицах 1-4.
Анализируя данные таблицы 1, можно сказать, что увеличение произошло по следующим показателям:
среднегодовая стоимость оборотных средств, которая в 2001г. увеличилась на 18,32% и составила 6720 тыс.руб. по сравнению с 1999г.;
производственные затраты, которые в 2001г. возросли на 32,36% и составили 17176 тыс.руб. по сравнению с 1999г.
Наиболее резко снизился объем энергетических мощностей – с 12845 л.с. в 1999г. до 6903 л.с. в 2001г. (53,74%). Такие показатели, как площадь сельскохозяйственных угодий и среднегодовая стоимость основных фондов, имели незначительную тенденцию к уменьшению – 97,04 и 96,88% соответственно. Среднегодовая численность работников и затраты труда составили в 2001г. примерно по 73% от этих же показателей 1999г.
Таблица 1 - Ресурсы хозяйства СПК "Краснодарский"
|
Показатели |
1999г. |
2000г. |
2001г. |
2001г. в % к 1999г. |
|
Среднегодовая численность работников, чел. в том числе занятых в основном производстве, чел. |
370 229 |
308 215 |
271 181 |
73,24 79,04 |
|
Площадь сельскохозяйственных угодий, га в том числе площадь пашни, га |
1250 583 |
1207 540 |
1213 557 |
97,04 95,54 |
|
Среднегодовая стоимость основных фондов, тыс.руб. в том числе основных производствен- ных фондов основной деятельности, тыс.руб. |
82111 44316 |
79210 41558 |
79551 41609 |
96,88 93,89 |
|
Среднегодовая стоимость оборотных средств, тыс.руб. |
5665 |
5230 |
6270 |
118,62 |
|
Производственные затраты, тыс.руб. |
12977 |
16044 |
17176 |
132,36 |
|
Всего энергетических мощностей, л.с. |
12845 |
7091 |
6903 |
53,74 |
|
Затраты труда, тыс.чел.-час |
791 |
621 |
581 |
73,45 |
Таблица 2 - Результаты производственной деятельности СПК "Краснодарский"
|
Показатели |
1999г. |
2000г. |
2001г. |
2001г. в % к 1999г. |
|
Произведено, ц: зерно подсолнечник сахарная свекла овощи плоды виноград |
9100 - - 24195 6287 - |
12325 - - 42267 22680 - |
17830 - - 38370 14952 - |
195,93 - - 158,59 237,82 - |
Сравнивая результаты производственной деятельности СПК «Краснодарский» за 1999 и 2001 гг. (таблица 2), можно сказать, что объемы произведенной продукции в 2001г. резко увеличились по сравнению с 1999г. Так, объемы производства зерна выросли почти вдвое (на 95,93%), овощей – на 58,59%, а плодов – почти в 2,5 раза (на 137,82%). Однако в 2000г. объемы произведенных овощей увеличились в 2 раза (по сравнению с 1999г.), а затем в 2001г. снизились с 42267 ц до 38370 ц. Такая же ситуация сложилась и с производством плодов.
Таблица 3 - Результаты финансовой деятельности СПК "Краснодарский"
|
Показатели, тыс.руб. |
1999г. |
2000г. |
2001г. |
2001г. в % к 1999г. |
|
Валовая продукция по себестоимости |
11993 |
20758 |
23813 |
198,56 |
|
Валовой доход |
5064 |
9124 |
6623 |
130,79 |
|
Выручка от реализации продукции |
14137 |
19980 |
22060 |
156,04 |
|
Прибыль (убыток) от реализации продукции |
726 |
2501 |
1803 |
248,35 |
|
Чистая (нераспределенная) прибыль отчетного года |
707 |
849 |
861 |
121,78 |
По данным таблицы 3 можно отметить, что все показатели финансовой деятельности возросли в 2001г. по сравнению с 1999г. Например, валовая продукция по себестоимости увеличилась почти в 2 раза, а выручка от реализации – в 1,5. Чистая прибыль в 2001г. увеличилась на 21,78%, а валовой доход на 30,79%. Но наибольшее увеличение произошло в отношении прибыли от реализации продукции. Она возросла на 148,35%.
Анализируя показатели таблицы 4, следует сказать, что по всем категориям в 2001г. по сравнению с 1999г. произошло увеличение. Так, самый высокий валовой доход приходится на одного среднегодового работника, занятого в основном производстве, и составляет 36,59 руб. в 2001г., что на 65,49% больше, чем в 1999г. Валовой доход в расчете на один рубль производственных затрат в 2001г. не изменился и остался на отметке 39 коп. Больше всего прибыли приходится опять же на одного среднегодового работника основного производства – 9,96 руб. в 2001г., что составляет 314,2% по сравнению с 1999г.
Таблица 4 - Эффективность использования ресурсов в СПК "Краснодарский"
|
Показатели |
1999г. |
2000г. |
2001г. |
2001г. в % к 1999г. |
|
Приходится валового дохода в расчете на:
занятого в основном производстве, тыс.руб.
тыс.руб.
водственных фондов основной деятельности, руб.
|
22,11 4,05 0,13 0,39 |
42,44 7,56 0,24 0,57 |
36,59 5,46 0,21 0,39 |
165,49 134,81 161,54 100 |
|
Приходится прибыли от реализации в расчете на:
в основном производстве, тыс.руб.
тыс.руб.
водственных фондов основной деятельности, руб.
|
3,17 0,58 0,01 0,06 |
11,63 2,07 0,03 0,16 |
9,96 1,49 0,02 0,10 |
314,2 256,89 200,0 166,67 |
Подводя общий итог по результатам деятельности СПК «Краснодарский», необходимо сказать, что наиболее высокие показатели были отмечены в 2000г. Сравнивая же показатели результатов производственной и финансовой деятельности хозяйства в 1999 и 2001 гг.,следует отметить их рост на менее, чем на 20%. Анализ эффективности использования ресурсов в хозяйстве позволил выявить, что в 2001г. использование ресурсов хозяйства было более эффективно и продуктивно, чем в 1999г. Об этом свидетельствуют числовые данные по прибыли от реализации продукции, где все показатели намного превышают 100%-ный уровень.
АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ОТ РЕАЛИЗАЦИИ ПРОДУКЦИИ РАСТЕНИЕВОДСТВА В СПК «КРАСНОДАРСКИЙ» НА СОВРЕМЕННОМ ЭТАПЕ
3.1. Динамика показателей, характеризующих финансовые результаты
Статистика должна обеспечивать правильное определение объема валовой продукции и характеристику распределения и реализации продукции соответственно ее экономическому содержанию и растущим потребительским запросам.
Под валовой продукцией материальной отрасли народного хозяйства подразумевается совокупный продукт этой отрасли, созданный за определенный период времени. При определении валовой продукции сельского хозяйства и других отраслей материального производства необходимо, прежде всего, четко ограничить продукцию каждой отрасли и уточнить содержание совокупного продукта отраслей в условиях их всесторонних внутренних и внешних взаимосвязей. Все отрасли в процессе производства связаны друг с другом: продукт одного производства или одной отрасли в течение периода, за который берется объем совокупного продукта, потребляется как сырье в другой отрасли данного предприятия, или других предприятий, т.е. совершает определенный оборот.
Совокупный продукт, определяемый как простая сумма продуктов различных взаимосвязанных в процессе производства отраслей, то есть с включением происходящего между ними взаимного оборота, представляет собой валовой оборот.
Валовая продукция сельского хозяйства исчисляется по методу валового оборота, то есть как сумма сырых продуктов растениеводства и животноводства. К сырой первичной продукции сельского хозяйства относится продукция, не подвергшаяся переработке в других отраслях, например зерно, сахарная свекла, семена подсолнечника, сырые овощи, плоды, молоко.
Сельскохозяйственная продукция, реализуемая за пределы хозяйства, называется товарной продукцией. Часть продукции, потребляемой в данном хозяйстве или реализуемой за его пределы, может предварительно подвергаться промышленной переработке. Распределение физического объема сельскохозяйственной продукции может быть представлено в денежном выражении при условии единых цен для всех каналов реализации. Распределение продукции по стоимости (издержкам производства) предполагает учет фактически складывающихся цен.
Процентное отношение товарной продукции данного вида к валовой продукции этого же вида является показателем товарной продукции. При определении показателя товарности всей сельскохозяйственной продукции предприятия объемы товарной и валовой продукции берутся в денежной форме в единых ценах.
При исчислении показателя средней товарности продукции по сельскохозяйственному предприятию обычно не принимают во внимание (не включают ни в товарную, ни в валовую продукцию) нетоварные в основном виды продукции (сено, солому, силос, зеленый корм и др.).
Структура товарной продукции и ее изменения за исследуемый период с 1999 года по 2001 год представлена в таблице 5.
Анализируя данные таблицы 5, следует отметить, что наибольший удельный вес в 2001г. в структуре товарной продукции приходится на реализацию произведенной прочей продукции, основную часть которой составляют ягодные культуры (всего прочей продукции – 7228 тыс.руб. или 40,42% от общей продукции растениеводства). Производство данной категории продукции в 2001г. увеличилось более чем в 5 раз по сравнению с 1999г. и дало наибольший прирост за истекший период. Также следует отметить увеличение объемов производства и реализации зерна на 81,32% в 2001г., сравнивая этот показатель с 1999г. Объемы реализации овощей, напротив, снизились и в 2001г. составили всего 26,86% от общей продукции растениеводства, в то время как в 1999г. этот показатель был равен 52,88%. Наименьший удельный вес в 2001г. в структуре приходится на реализацию косточковых и семечковых плодов – всего 13,95% вместо 18,44% в 1999г. В целом по отрасли растениеводства в хозяйстве следует отметить увеличение объемов реализации продукции на 62,54% - с 11005 тыс.руб. в 1999г. до 17887 тыс.руб. в 2001г.
Таблица 5 - Динамика и структура товарной продукции в СПК "Краснодарский"
|
Показатели |
1999 год |
2000 год |
2001 год |
2001 г. в % к 1999 г. |
|||
|
тыс. руб. |
в % к итогу |
тыс. руб. |
в % к итогу |
тыс. руб. |
в % к итогу |
||
|
Зерно |
1852 |
16,83 |
2244 |
11,23 |
3358 |
18,77 |
181,32 |
|
Овощи открытого грунта |
5819 |
52,88 |
7368 |
36,88 |
4805 |
26,86 |
82,57 |
|
Плоды |
2029 |
18,44 |
3852 |
19,28 |
2496 |
13,95 |
123,02 |
|
Прочие (ягоды) |
1305 |
11,85 |
6516 |
32,61 |
7228 |
40,42 |
553,87 |
|
Итого по растениеводству |
11005 |
100,0 |
19980 |
100,0 |
17887 |
100,0 |
|
Общественные явления, изучаемые статистикой, постоянно изменяются и развиваются. Например, в хозяйствах из года в год изменяется объем валовой продукции растениеводства и животноводства, поголовье скота, уровень производительности труда и т.д.