Анализ финансовых результатов от реализации продукции растениеводства
∑ z0q0
Δzq = ∑ z1q1 - ∑ z0q0 . (28)
Для данного примера согласно формулам 27 и 28:
16405
Izq = ——— = 2,06
7951
Δzq = 16405 – 7951 = 8454 тыс.руб.
Общий индекс себестоимости и абсолютное изменение определяется по формулам:
∑ z1q1
Iz = ——— , (29)
∑ z0q1
Δz = ∑ z1q1 - ∑ z0q1 . (30)
По формулам 29 и 30:
16405
Iz = ——— = 1,25
13142,7
Δz = 16405 – 13142,7 = 3262,3 тыс.руб.
Общий индекс физического объема и абсолютное изменение определяется по формулам:
∑ z0q1
Iq = ——— , (31)
∑ z0q0
Δq = ∑ z0q1 - ∑ z0q0 . (32)
По формулам 31 и 32:
13142,7
Iq = ———— = 1,65
7951
Δq = 13142,7 – 7951 = 5191,7 тыс.руб.
Индексный анализ затрат на производство продукции растениеводства показал, что в 2001 г. по сравнению с 1999г. затраты на производство увеличились на 106,3% или на 8454 тыс.руб. В том числе за счет увеличения количества произведенной продукции на 65,3% затраты на производство увеличились на 5191,7 тыс.руб.; за счет увеличения себестоимости на 24,8% затраты увеличились на 3262,3 тыс.руб. Наибольшее увеличение себестоимости произошло по строке ''плоды'' – на 156,23%.
С помощью индексного метода также можно определить влияние факторов на изменение выручки от реализации растениеводства. Данные для индексного анализа представлены в таблице 9.
Таблица 9 - Вспомогательная таблица для индексного анализа выручки от реализации товарной продукции растениеводства
|
Виды продукции |
Количество реализованной продукции, ц |
Цена реализации 1 ц, руб. |
Выручка от реализации, тыс.руб. |
||||
|
1999г. |
2001г. |
1999г. |
2001г. |
1999г. |
2001г. |
услов- ная |
|
|
q0 |
q1 |
p0 |
p1 |
q0p0 |
q1p1 |
q1p0 |
|
|
Зерно |
12771 |
15778 |
145,02 |
212,83 |
1852,05 |
3358,03 |
2288,13 |
|
Овощи |
10989 |
11018 |
529,53 |
436,10 |
5819 |
4804,95 |
5834,36 |
|
Плоды |
2655 |
4632 |
764,22 |
538,86 |
2029 |
2496 |
3539,87 |
|
ИТОГО |
- |
- |
- |
- |
9700,05 |
10658,98 |
11662,36 |
Индивидуальные индексы физического объема:
q1
iq = — . (33)
q0
Согласно формуле 33:
15778
iq (зерно) = ——— = 1,235;
12771
11018
iq (овощи) = ——— = 1,003;
10989
4632
iq (плоды) = ——— = 1,745.
2655
Индивидуальные индексы цен:
p0
ip = ——. (34)
p1
По формуле 34 рассчитаем индивидуальные индексы цен для каждой культуры:
212,83
ip (зерно) = ——— = 1,47;
145,02
436,10
ip (овощи) = ——— = 0,82;
529,53
538,86
ip (плоды) = ——— = 0,71.
764,22
Общий индекс товарооборота:
∑ q1p1
Ipq = ——— . (31)
∑ q0p0
Согласно формуле 31:
10658,98
Ipq = ———— = 1,099.
9700,05
Общий индекс физического объема:
∑ q1p0
Iq = ——— . (32)
∑ q0p0
Согласно формуле 32:
11662,36
Iq = ———— = 1,202.
9700,05
Общий индекс цен:
∑ q1p1
Ip = ——— . (33)
∑ q1p0
Согласно формуле 33:
10658,98
Ip = ———— = 0,914.
11662,36
Абсолютные изменения:
товарооборота:
Δqp = ∑p1q1 - ∑p0q0; (34)
Δqp = 10658,98 – 9700.05 = 958,93 тыс.руб.;
физического объема:
Δq = ∑p0q1 - ∑p0q0; (35)
Δq = 11662,36 – 9700,05 = 1962,31 тыс.руб.;
цен:
Δp = ∑p1q1 - ∑p0q1; (36)
Δp = 10658,98 – 11662,36 = - 1003,38 тыс.руб.
Индексный анализ выручки от реализации продукции позволил выявить, что в 2001г. по сравнению с 1999г. выручка от реализации продукции увеличилась на 9,9% или на 958,93 тыс.руб. В том числе за счет увеличения количества реализованной продукции на 20,2% выручка от реализации увеличилась на 1962,31 тыс.руб.; за счет уменьшения цен на 8,6% выручка уменьшилась на 1003,38 тыс.руб.
3.3. Влияние основных факторов на измение прибыли от реализации продукции растениеводства в спк «краснодарский»
Прибыль - экономическая категория, комплексно отражающая хозяйственную деятельность предприятия в форме денежных накоплений. Прибыль, характеризующая конечные результаты торгово-производственного процесса, является основным показателем финансового состояния предприятия. В статистике финансов предприятий (организаций) рассчитываются следующие показатели прибыли: прибыль балансовая, прибыль от реализации продукции (работ, услуг), валовая и чистая прибыль.
Финансы предприятий (организаций) - хозяйствующих субъектов представляют собой финансовые отношения, выраженные в денежной форме, возникающие при образовании, распределении и использовании денежных фондов и накоплений в процессе производства и реализации товаров, выполнения работ и оказания различных услуг.
Финансовые отношения предприятий (организаций) различаются по характеру и направленности. Внутри самих предприятий (организаций) финансовые отношения возникают, прежде всего, в процессе образования доходов, формирования и использования целевых фондов внутрихозяйственного назначения для удовлетворения потребностей производственного и потребительского назначения.
Финансово-денежные отношения предприятий (организаций) с государством возникают в связи с формированием и использованием бюджетных и внебюджетных фондов и выражаются в форме платежей в бюджет и внебюджетные фонды различных уровней.
Кроме того, предприятия (организации) вступают в определенные финансовые отношения в пределах внутриотраслевого перераспределения финансовых ресурсов, т. е. так называемые "вертикальные" взаимосвязи.
Предметом изучения статистики финансов предприятий является количественная характеристика их финансово-денежных отношений с учетом их качественных особенностей, обусловленных образованием, распределением и использованием финансовых ресурсов, выполнением обязательств хозяйствующих субъектов друг перед другом, перед финансово-банковской системой и государством.
Основными задачами статистики финансов предприятий (организаций) являются:
изучение состояния и развития финансово-денежных отношений хозяйствующих субъектов;
анализ объема и структуры источников формирования финансовых ресурсов;
определение направлений использования денежных средств;
анализ уровня и динамики прибыли, рентабельности (доходности) предприятия (организации);
оценка финансовой устойчивости и состояния платежеспособности;
оценка выполнения хозяйствующими субъектами финансово-кредитных обязательств.
В статистике финансов предприятий (организаций) применяется система показателей, отражающих финансовое положение хозяйствующих субъектов, поступление, распределение и характер использования денежных средств, размеры и структуру задолженности, в том числе просроченной, и др.
Финансовые ресурсы - это денежные средства (собственные и привлеченные) хозяйствующих субъектов, находящиеся в их распоряжении и предназначенные для выполнения финансовых обязательств и осуществления затрат для производства.
На вновь создаваемых предприятиях независимо от организационно-правовой формы объединения (акционерное общество, кооператив и т. д.) финансовым источником является уставный фонд, т. е. сумма вкладов учредителей, в том числе иностранных, в виде основного и оборотного капитала, зафиксированная в соответствующих юридических документах. К вкладам в уставный капитал относятся также имущественные права учредителей на пользование землей, интеллектуальной собственностью природными ресурсами, патентами, лицензиями, торговыми марками прочие вложения в нематериальной форме (нематериальные активы). Помимо денежных средств, в процессе производства могут быть инвестированы финансовые ресурсы отрасли, паевые и иные взносы кооперативов, банковский кредит, бюджетные средства и т. д.
Объем и состав финансовых ресурсов непосредственно связаны с уровнем развития предприятия и его эффективностью. Чем успешнее деятельность предприятия, тем при прочих равных условиях выше размеры его денежных доходов. Первоначальное формирование финансовых ресурсов происходит в момент учреждения предприятия (организации), когда образуется уставный фонд. Его источниками в зависимости от организационно-правовых форм хозяйствования выступают: акционерный капитал, паевые взносы членов кооперативов, отраслевые финансовые ресурсы (в условиях функционирования ведомственно-отраслевых структур), долгосрочный кредит, бюджетные средства.
На действующих предприятиях в условиях рыночной экономики важнейшими источниками формирования финансовых ресурсов являются прибыль от реализованной продукции, выполненных работ и оказанных услуг, амортизационные отчисления, поступления, мобилизуемые на финансовом рынке (продажа акций, облигаций и других ценных бумаг), дивиденды и проценты по ценным бумагам других эмитентов, венчурный капитал (рисковые инвестиции, производимые в новых сферах деятельности, связанные с большим риском, в расчете на быструю окупаемость вложенных средств), краткосрочные и долгосрочные кредиты, займы, доходы от продажи имущества, бюджетные ассигнования, страховые возмещения и т. д. Немаловажным источником финансовых средств является привлечение на акционерной основе или на долевых началах денежных ресурсов других предприятий и организаций. Для осуществления внешнеэкономической деятельности у предприятий формируется валютный фонд, объем которого определяется валютной выручкой от посреднических и банковских операций, реализацией экспорта товаров, услуг, валютных средств, прибылью и валютными поступлениями на благотворительные цели.
Проанализируем влияние факторов на изменение прибыли от реализации продукции растениеводства в СПК «Краснодарский» за 1999 и 2001 гг. Показатели реализации продукции растениеводства представлены в нижеследующей таблице.
По формулам 37, 38 и 39
∆П = П1 – П0 , где (37)
П0 – прибыль базисного года;
П1 – прибыль отчетного года.
П1 = ∑ q0p0 - ∑ q0z0 (38)
П0 = ∑ q1p1 - ∑ q1z1 (39)
найдем изменение величины прибыли для СПК «Краснодарский» за 1999 и 2001 гг.:
П1 = 9700,05 – 9980 = -279,95 тыс.руб.;
П0 = 10658,98 – 9793 = 865,98 тыс.руб.;
∆П = -279,95 – 865,98 = -1145,93 тыс.руб.
По формуле 40
∆ПР = ∑ q1p1 - ∑ q1p0 (40)
Таблица 10 - Показатели реализации продукции растениеводства
|
Виды продукции |
Продано продукции, ц |
Себестои-мость 1 ц, руб. |
Цена реализации, руб. |
Полная себестоимость продукции, тыс.руб. |
Выручка от реализации продукции, тыс.руб. |
|||||||
|
1999 |
2001 |
1999 |
2001 |
1999 |
2001 |
1999 |
2001 |
условная |
1999 |
2001 |
условная |
|
|
q0 |
q1 |
z0 |
z1 |
p0 |
p1 |
q0z0 |
q1z1 |
q1z0 |
q0p0 |
q1p1 |
q1p0 |
|
|
Зерно |
12771 |
15778 |
144,94 |
194,57 |
145,02 |
212,83 |
1851 |
3070 |
2286,86 |
1852,05 |
3358,03 |
2288,13 |
|
Овощи |
10989 |
11018 |
355,19 |
401,52 |
529,53 |
436,10 |
6101 |
4424 |
6117,08 |
5819 |
4804,95 |
5834,36 |
|
Плоды |
2655 |
4632 |
763,84 |
496,33 |
764,22 |
538,86 |
2028 |
2299 |
3538,11 |
2029 |
2496 |
3539,87 |
|
ИТОГО |
- |
- |
- |
- |
- |
- |
9980 |
9793 |
11942,05 |
9700,05 |
10658,98 |
11662,36 |
определим влияние цен на изменение прибыли (убытка):
∆ПР = 10658,98 – 11662,36 = -1003,38 тыс.руб.
Аналогичным способом по формуле 41
∆ПZ = ∑z0q1 - ∑z1q1 (41)
найдем влияние себестоимости на изменение прибыли (убытка):
∆ПZ = 11942,05 – 9793 = 2149,05 тыс.руб.
По формуле 42 определим влияние объема реализации на изменение прибыли (убытка):
∆Пq = [(∑q1p0 : ∑q0p0) - 1] х П0 ; (42)
∆Пq = [(11662,36 : 9700,05) - 1] х 865,98 = 175,19 тыс.руб.
В лияние
структуры
реализованной
продукции на
изменение
прибыли (убытка)
определяется
по формуле 43:
ПУСЛ П0
∆ПСТР = ——— - ——— х ∑q1p0 , (43)
∑q1p0 ∑q0p0
ПУСЛ = ∑q1p0 - ∑q1z0 ; (44)
-279,69 865,98
∆ПСТР = ———— - ———— х 11662,36 = -1282,86 тыс.руб.
11662,36 9700,05
Анализируя полученные данные, следует отметить, что в 1999г. предприятие было убыточным. Это видно из расчетов по формулам 37-39. Также необходимо отметить, что за счет изменения полной себестоимости происходит наибольшее увеличение прибыли от реализации продукции растениеводства (на 2149,05 тыс.руб.), а наибольший убыток – при влиянии структуры реализованной продукции.
ЭКОНОМИКО-СТАТИСТИЧЕСКИЙ АНАЛИЗ ФАКТОРОВ, ВЛИЯЮЩИХ НА ФИНАНСОВЫЙ РЕЗУЛЬТАТ ОТ РЕАЛИЗАЦИИ ПРОДУКЦИИ РАСТЕНИЕВОДСТВА ПО ГРУППЕ ХОЗЯЙСТВ Г.КРАСНОДАРА И КОРЕНОВСКОГО РАЙОНА
4.1. ОЦЕНКА СТЕПЕНИ ВЛИЯНИЯ ФАКТОРОВ НА ИЗМЕНЕНИЕ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ ОТ РЕАЛИЗАЦИИ МЕТОДОМ СТАТИСТИЧЕСКИХ ГРУППИРОВОК
Научной основой сводки является группировка данных, полученных в результате статистического наблюдения. Группировка предусматривает образование однородных групп на основе разделения статистической совокупности на части или объединения изучаемых единиц группы по существенным для них признакам.
Методом группировки решаются следующие задачи: выделение социально-экономических типов явлений, выявление и характеристика взаимосвязи между явлениями и различными их признаками, изучение структуры и структурных изменений явлений. При решении этих задач применяются типологические, структурные и аналитические группировки.
Применение метода группировок требует научного подхода при решении следующих вопросов: выбор группировочных признаков, определение количества групп; определение показателей, которыми будет характеризоваться каждая группа.
Группировочные признаки по форме выражения могут быть:
атрибутивными, не имеющими количественного значения (отрасли – промышленность, транспорт, связь, сельское хозяйство; формы собственности – государственная, частная и т.д.);
количественными, характеризующимися числовыми значениями (производство продукции, себестоимость единицы продукции и т.д.).
Число наименований атрибутивного признака по своей сути определяет число выделяемых групп.
При группировке по количественным признакам группы могут иметь как равные, так и неравные интервалы. Неравные интервалы применяются, когда изменение группировочного признака по единицам совокупности происходит неравномерно и в значительных пределах.
При относительно равномерном или нормальном распределении единиц изучаемой совокупности применяют группировки с равными интервалами. Число групп, на которые целесообразно расчленить статистическую совокупность, определяется по формуле:
К=1+3,322lg n. (45)
Величина равных интервалов определяется по формуле:
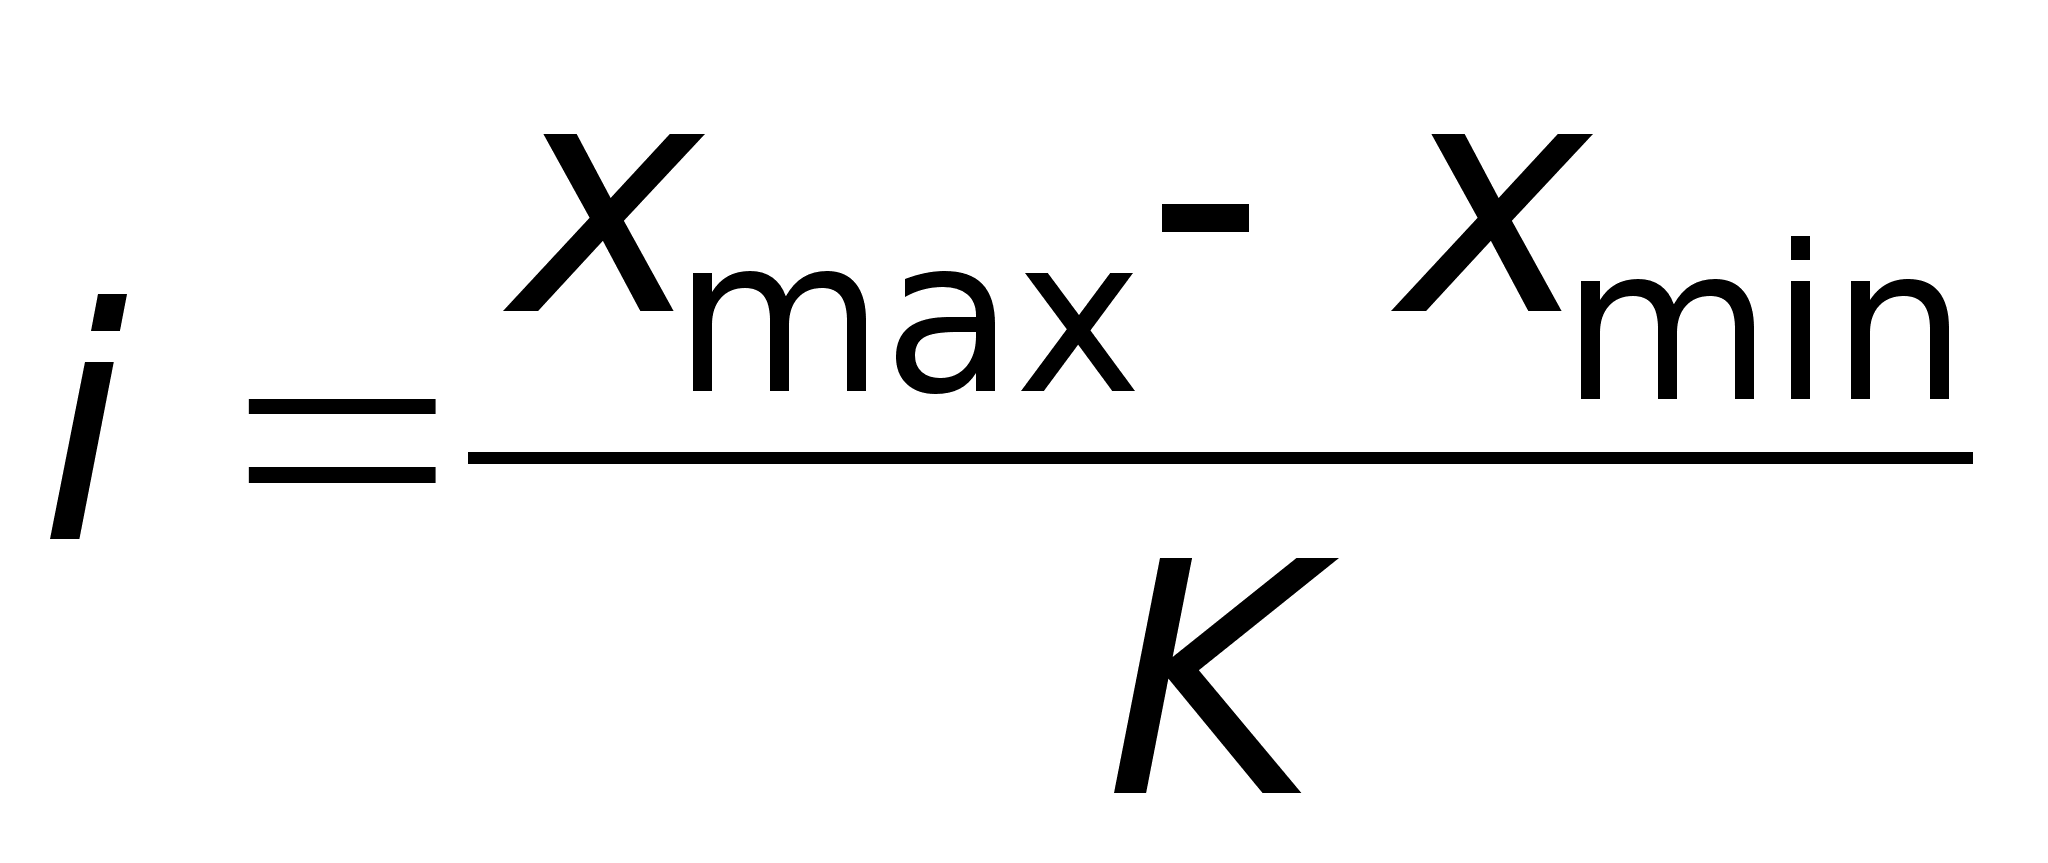 ,
где (46)
i – величина интервала;
xmax – наибольшее значение группировочного признака;
xmin - наименьшее значение группировочного признака;
К – число групп.
На основе полученной величины интервала определяются границы групп:
1 группа: xmin - (xmin + i);
2 группа: (xmin + i) - (xmin + 2i);
3 группа: (xmin + 2i) - (xmin + 3i) и т.д.
В группировках по качественному признаку применяются закрытые и открытые интервалы. Если нижняя и верхняя границы интервалов имеют цифровые значения, то интервалы считаются закрытыми. Если же нижняя граница первого интервала и верхняя граница последнего интервала не обозначены, то