Статистичний аналіз собівартості продукції рослинництва
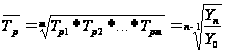 ,
де
 -
середній темп
приросту;
m – кількість ланцюгових темпів приросту;
Tp1…m- темпи росту ланцюгові ( у коефіцієнтах);
Yn – останній рівень ряду динаміки;
Y0 – базисний рівень ряду динаміки.
Середній темп приросту – показує, на скільки відсотків в середньому збільшувався (зменшувався) кожний поточний рівень ряду порівняно з попереднім:

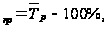
де
 - середній темп
приросту;
 - середній
темп росту (у
відсотках).
Середнє абсолютне значення 1% приросту – показує середню інтенсивність збільшення (якщо середній абсолютний прирост додатній) або зменшення (якщо середній абсолютний приріст від ємний) рівнів ряду динаміки:

де
 - середнє абсолютне
значення 1% приросту;
 - середній
абсолютний
приріст;
 -
середній темп
приросту.
Підставивши дані по собівартості озимої пшениці у вищенаведені формули, отримуємо, що: середній абсолютний приріст дорівнює –3,03 (це каже про те, що собівартість в середньому щорічно зменшувалась на 3,03грн);середній темп росту – 87% ( це вказує на те, що в середньому 87% складає кожний поточний рівень від попереднього); середній темп приросту дорівнює -13% (це показує, що в середньому на 13% зменшувався кожний поточний рівень собівартості порівняно з попереднім); середнє абсолютне значення 1% приросту – 0,23 ( 0,23 – це середня інтенсивність збільшення собівартості).
Так як закінчили описання показників ряду динаміки, згладжування ряду динаміки за допомогою ковзної середньої та аналітичне вирівнювання рядів динаміки способом найменших квадратів, тобто по прямій і по параболі, для собівартості озимої пшениці, то переходимо до описання вище сказаного для собівартості соняшнику.
Таблиця 2.5 – Динаміка собівартості 1ц соняшника в ТОВ “Шевченко”
| Роки | Собівартість, грн. | Абсолютний приріст, грн | Темп зростання, % | Темп приросту, % | Абсолют-не значен-ня 1% приросту | |||
| Ланцюговий | Базисний | Ланцюговий | Базисний | Ланцюговий | Базисний | |||
| 1999 | 28,64 | --- | --- | --- | 100 | --- | --- | --- |
| 2000 | 41,46 | 12,82 | 12,82 | 144,76 | 144,76 | 44,76 | 44,76 | 0,28 |
| 2001 | 55,43 | 13,97 | 26,82 | 133,69 | 193,54 | 33,69 | 93,54 | 0,41 |
| 2002 | 40,27 | -15,16 | 11,63 | 72,65 | 140,61 | -27,35 | 40,61 | 0,55 |
| 2003 | 21,53 | -18,74 | -7,11 | 53,46 | 75,17 | -46,54 | -24,83 | 0,4 |
Дані табл.2.5 показують, що за 1999 – 2003 р.р. собівартість соняшника у 2003 році найменша. Абсолютне значення 1% приросту збільшилось з 0,28 грн у 2000 р. до 0,55 грн у 2002р. Абсолютний приріст собівартості як ланцюговий, так і базисний у 2001р. найбільший. Ланцюговий темп зростання і приросту собівартості у 2000 році найбільший і складає 144,76% і 44,76% відповідно, а базисний темп зростання і приросту найбільший у 2001 році. Всі вище перераховані показники найбільші як для озимої пшениці, так і для соняшника в однакових роках. Це каже про те, що в даних роках господарство понесло значні витрати для вирощування цих культур.
Розглянемо зміну собівартості 1ц соняшнику способом середньої ковзної, що наведена в табл.2.6.
Таблиця 2.6 – Тенденція зміни динаміки собівартості 1ц соняшнику в ТОВ “Шевченко” методом трьохрічної ковзної
| Роки | Собівартість, грн. | Період | Сума трьохрічної ковзної | Сума середньої трьохрічної ковзної |
| 1999 | 28,64 | ------ | ---- | ---- |
| 2000 | 41,46 | 1999 –2001 | 125,53 | 41,84 |
| 2001 | 55,43 | 2000 – 2002 | 137,16 | 12,39 |
| 2002 | 40,27 | 2001 – 2003 | 117,23 | 39,08 |
| 2003 | 21,53 | ------ | ---- | ---- |
Так як спосіб ковзної середньої є недоцільним, тому що не дає рядів, які б замінювали всі вихідні фактичні рівні вирівняними, тому розглянемо вирівнювання собівартості 1ц соняшника по прямій і по параболі другого порядку. Для цього необхідно заповнити наступну таблицю 2.7, що розташована нижче.
Робимо вирівнювання по прямій, вигляд якої вже був вказаний вище, тому невідомі показники а0 і а1 знаходимо розв’язуючи систему рівнянь, загальний вигляд якої вже був показаний вище, і тому переносимо дані з табл.2.6 в систему рівнянь і маємо:
187,33 = 5а0,
-15,41 = 10а1.
Звідси показники а0= 37,47 і а1= -1,54.
Таблиця 2.7 – Вихідні дані для вирівнювання ряду динаміки собівартості 1ц соняшнику по прямій і по параболі другого порядку
| Роки | Собівартість, грн. | Номер року | Розрахункові величини |
Вирівняне значення по прямій | Вирівняне значення по параболі | ||||
| Y | T | T2 | t3 | t4 | yt | yt2 | ỹt | ỹt’ | |
| 1999 | 28,64 | -2 | 4 | -8 | 16 | -57,28 | 114,56 | 40,55 | 27,37 |
| 2000 | 41,46 | -1 | 1 | -1 | 1 | -41,46 | 41,46 | 39,01 | 45,6 |
| 2001 | 55,43 | 0 | 0 | 0 | 0 | 0 | 0 | 37,47 | 50,65 |
| 2002 | 40,27 | 1 | 1 | 1 | 1 | 40,27 | 40,27 | 35,93 | 42,52 |
| 2003 | 21,53 | 2 | 4 | 8 | 16 | 43,06 | 86,12 | 34,39 | 21,21 |
| ∑ | 187,33 | 0 | 10 | 0 | 34 | -15,41 | 282,41 | 187,35 | 187,35 |
Отже, рівняння прямої лінії, яке характеризує динаміку собівартості соняшнику матиме такий вигляд:
ỹt = 37,47 – 1,54t.
Це означає, що в 1998 році, тобто в році, який передує досліджуваному, вирівняна собівартість соняшнику становила 37,47 грн, а середнє щорічне зниження собівартості дорівнює 1,54 грн.
Підставляємо по черзі в рівняння, наведене вище, по черзі t, дістанемо вирівняний ( теоретичний) динамічний ряд собівартості соняшнику:
ỹt1999= 37,47 –1,54(-2) = 40,55,
ỹt2000= 37,47 – 1,54(-1) = 39,01,
ỹt2001= 37,47 – 1,54*0 = 37,47,
ỹt2002= 37,47 – 1,54*1 = 35,93,
ỹt2003= 34,39 – 1,54*2 = 34,39.
Вирівняні значення рівнів ряду динаміки наведено в табл. 2.6.
Далі як і по озимій пшениці розглядаємо вирівнювання собівартості соняшнику за рівнянням параболи, яке вже було наведене вище, тому знаходимо невідомі параметри а0, а1, а2 розв’язанням системи рівнянь, загальний вигляд якої наведений вище, і тому маємо таку систему рівнянь:
187,33 = 5а0+10а2,
-15,41 = 10а1,
282,41 = 10а0+34а2 .
Розв’язав цю систему рівнянь, бачимо, що показники а0= 50,65, а1= -1,45, а2= -6,59.
Отже, рівняння параболи другого порядку, яке характеризує динаміку собівартості соняшнику, матиме вигляд:
ỹt’= 50,65 – 1,54t – 6,59t2.
Це означає, що в 1998 р., тобто в році, який передує досліджуваному періоду, вирівняна собівартість соняшнику становила 50,65 грн, середнє абсолютне зниження рівня собівартості дорівнює –1,54 грн, а середнє прискорення зниження рівня собівартості соняшника складає –6,59.
Підставляючи в дане рівняння по черзі значення для відповідного року, дістанемо вирвняні ( теоретичні) рівні собівартості соняшнику:
ỹt’1999= 50,65 – 1,54(-2) – 6,59*4 = 27,37,
ỹt 2000 = 50,65 – 1,54(-1) – 6,59*1 = 45,6,
ỹt’2001= 50,65 – 1,54*0 – 6,59*0 = 50,65,
ỹt’2002= 50,65 – 1,54*1 – 6,59*1 = 42,52,
ỹt’2003= 50,65 – 1,54*4 – 6,59*4 = 21,21.
Вирівняні значення рівнів ряду динаміки наведено в табл. 2.6. Розрахунки показали, що абсолютний приріст собівартості соняшнику, як і озимої пшениці, значно відрізняються один від одного.Також існує тенденція як стрімкого зростання показника у 1999-2001 р.р., так і стрімкого спаду у 2002 і 2003 роках.
Тенденції зміни собівартості соняшнику простежимо більш наочно на рисунку 2.2, який зображено нижче.
Для узагальнюючої характеристики динаміки собівартості розрахуєм також середній абсолютний приріст, середній темп росту, середній темп приросту, середнє абсолютне значення 1% приросту. Підставивши дані по собівартості соняшнику у формули для розрахунку цих показників, які були наведені вище, отримуємо, що: середній абсолютний приріст дорівнює –1,78 (це каже про те, що собівартість в середньому щорічно зменшувалась на 1,78грн);середній темп росту – 93% ( це вказує на те, що в середньому 93% складає кожний поточний рівень від попереднього); середній темп приросту дорівнює -7% (це показує, що в середньому на 7% зменшувався кожний поточний рівень собівартості порівняно з попереднім); середнє абсолютне значення 1% приросту – 0,25 ( 0,25 – це середня інтенсивність збільшення собівартості).
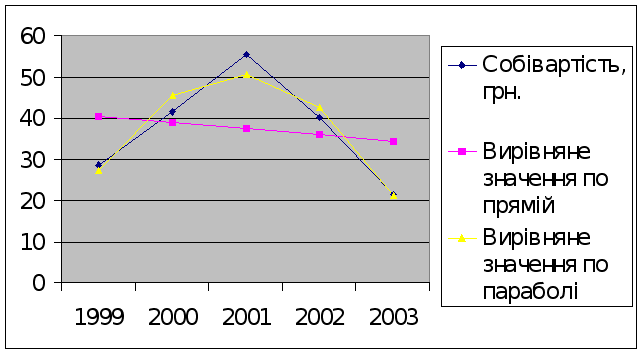
Рисунок 2.1 – Зміна собівартості соняшнику в цілому, по прямій і по параболі
2.3 Структура собівартості 1ц озимої пшениці і соняшнику
Для того, щоб детальніше знати від чого залежить собівартості озимої пшениці та соняшнику, розглянемо їх структуру собівартості, яку характеризують економічні елементи витрат та (або) статті витрат, що включаються в загальні витрати . Тому для цього розглянемо наступні таблиці. Але для їх розглядання слід уяснити такі показники: темп приросту витрат, що вже визначали в рядах динаміки тільки для собівартості взагалі, і вплив статей витрат на зміну собівартості, яка визначається як добуток темпу витрат по статті та в цілому і питомої ваги статей витрат в структурі собівартості 1ц за базисний рік поділений на 100, тобто визначається за такою формулою:
 Zст
=
 ;
де
Zст
– рівень впливу
статті витрат
на зміну собівартості
1ц продукції,
%
Тпр – темп приросту витрат по статті в цілому, %
К0 - питома вага статті витрат в структурі собівартості 1ц за базисний рік, %
Таблиця 2.8 – Структура собівартості 1ц озимої пшениці
| Статті витрат | Витрати на 1ц | Темп приросту витрат , % | Вплив статей витрат на зміну собівартості, % | |||
| 1999 | 2003 | |||||
| Грн.. | % | Грн.. | % | |||
| Z0 | K0 | Z1 | K1 | Tпр |
|
|
| Оплата праці | 2,04 | 7,15 | 3,81 | 23,23 | 86,76 | 6,2 |
| Насіння | 2,41 | 8,45 | 3,83 | 23,35 | 58,92 | 4,98 |
| Добрива | 4,13 | 14,48 | 1,01 | 6,16 | -75,54 | -10,94 |
| Паливо | 3,16 | 11,08 | 4,95 | 30,18 | 56,65 | 6,28 |
| Накладні витрати | 4,92 |
17,25 |
0,5 |
3,05 |
-89,84 |
-15,49 |
| Інші | 11,86 | 41,59 | 2,3 | 14,03 | -80,61 | -33,53 |
| Всього | 28,52 | 100 | 16,4 | 100 | -42,5 | -42,5 |
З наведених даних бачимо, що найбільш питому вагу у 2002 році займає паливо, так як в цьому році були великі ціни на нього, а 1999 році найбільш питому вагу мають інші витрати. Найбільший темп приросту витрат по оплаті праці, тому що необхідно було багато працівників для збору врожаю, так як він був високий. Найменшу питому вагу, не враховуючи накладні рахунки, мають добрива, тому господарство не мало коштів на їх придбання. На збільшення собівартості особливо впливають оплата праці та пальне, а на її зменшення – накладні рахунки та інші витрати.
Переходимо до розглядання структури собівартості 1ц соняшнику.
Таблиця 2.9 – Структура собівартості 1ц соняшнику
| Статті витрат | Витрати на 1ц | Темпи приросту витрат, % | Вплив статей витрат на зміну собівартості, % | |||
| 1999 | 2003 | |||||
| Грн | % | Грн.. | % | |||
| Z0 | K0 | Z1 | K1 | Tпр |
|
|
| Оплата праці | 5,58 | 19,48 | 9,42 | 43,75 | 68,82 | 13,41 |
| Насіння | 0,23 | 0,8 | 2,32 | 10,78 | 908,7 | 7,27 |
| Добрива | 3,79 | 13,23 | 0,81 | 3,76 | -78,63 | -10,39 |
| Паливо | 4,78 | 16,69 | 5,23 | 24,29 | 9,41 | 1,57 |
| Накладні витрати | 3,48 |
12,15 |
2,18 |
10,13 |
-37,36 |
-4,53 |
| Інші | 10,78 | 37,65 | 1,57 | 7,29 | -85,44 | -32,16 |
| Всього | 28,64 | 100 | 21,53 | 100 | -24,83 | -24,83 |
Виходячи з підрахованих показників, що наведені в таблиці 2.9, можна сказати, що у 1999 році найбільшу питому вагу мають інші витрати. А в 2003 році найбільш питому вагу має оплата праці, яка також має темп приросту 68,82 % , тому що прополка здійснювалась вручну, так як не застосовувалися гербіциди ( не було коштів на їх придбання). Найменшу питому вагу у 1999р. має насіння, що не скажеш про його темп приросту, тому що у 2003 році були великі ціни на нього. Також паливо має немалу питому вагу в статтях витрат як у 1999, так і у 2003 роках. Як видно з таблиці, що на збільшення собівартості впливає, в першу чергу, оплата праці, а потім насіння, а на її зменшення впливають добрива, накладні та інші витрати.
2.4 Індексний аналіз досліджуваного явища
Перш ніж почати розгляд індексного аналізу необхідно уяснити що таке індекс. Індексом у статистиці називається відносний показник, що характеризує зміну рівня певного явища порівняно з іншим того самого явища, прийнятого за базу порівняння.
За допомогою індексів вивчають рівні різних економічних явищ у часі й просторі, визначають узагальнюючу величину планових завдань і оцінюють рівень виконання плану по групі різнорідних продуктів, галузі або підприємству в цілому, розкладають складну економічну сукупність на складові частини для визначення зміни загального рівня явища за рахунок окремих факторів, виявляють вплив структурних зрушень на результативні показники.
При обчисленні індексів розрізняють базисний і звітний періоди. Базисним називається період, з рівнем якого здійснюють порівняння, а звітним – період, рівні якого порівнюються. Відповідно розрізняють базисний і звітний показники.
Індекси показують, у скільки разів ( на скільки процентів ) рівень звітного періоду нижчий за рівень базисного періоду. Якщо індекс більший за одиницю або вищий за 100%, то це свідчить про те, що рівень у звітному періоді підвищився, а якщо індекс менший за одиницю або нижчий за 100%, то це свідчить про зменшення рівня у звітному періоді порівняно з базисним періодом. За допомогою індексів можна охарактеризувати зміну різноманітних показників, таких як: зміна врожайності, заробітної платні, собівартості, об’єму випущеної продукції і т. ін.
Для того, щоб докладно висвітлити характер розвитку суспільно-економічних явищ і проаналізувати його, статистика використовує систему індексів.
Залежно від бази порівняння індекси поділяють на динамічні, виконання плану і територіальні. Динамічні індекси характеризують відносні зміни складних суспільних явищ у часі. Планові індекси використовують для визначення відносної величини планового завдання і узагальнюючої характеристики рівня виконання плану. Територіальні індекси показують співвідношення явищ у просторі.
Залежно від об’єкта дослідження розрізняють індекси об’ємних і якісних показників. Індекси об’ємних показників характеризують зміни об’єму явища, наприклад фізичного обсягу продукції, розміру і структури посівних площ, поголів’я тварин тощо. Індекси якісних показників показують зміни ознак, властивостей одиниць сукупностей. До цієї групи належать індекси цін, продуктивності праці, собівартості продукції і т. ін.
За ступенем охоплення елементів досліджуваного явища поділяють на індивідуальні, групові і загальні. Індивідуальні індекси виражають співвідношення величин якого-небудь окремого явища складної сукупності. Ці індекси є звичайними відносними величинами – коефіцієнтами зростання (зниження). Групові індекси зміни частини (групи) елементів складної сукупності. Загальні (зведені) індекси характеризують зміни складного економічного явища, що включає окремі елементи, які не можна підсумувати.
Також розрізняють індекси фіксованого та змінного складу. Індекси змінного складу відображують вплив на динаміку середніх рівнів зміни усередненої ознаки і структури явища. Індекси фіксованого складу показують зміну середнього показника тільки за рахунок зміни усередненої ознаки в окремих одиницях сукупності.
За допомогою індексного методу аналізу оцінюють вплив окремих факторів на зміну результативного показника у відносному і абсолютному виразі. Аналізуючи собівартість сільськогосподарської продукції, порівнюють фактичний рівень собівартості з плановим, вивчають її динаміку, а також встановлюють вплив окремих факторів на собівартість продукції. В нашому випадку – це вплив розміру валового збору (кількісна ознака) та собівартість 1ц даного валового збору (якісна ознака) на валові витрати. Для цього обчислюють індивідуальні і загальні індекси.
Для проведення індексного аналізу необхідно заповнити таблицю, яка наведена на попепредній сторінці.
Індивідуальний індекс собівартості продукції визначають за формулою:
I=
- для озимої пшениці:
I= =0,575
чи 57,5%;
для соняшнику:
I= =
0,752 чи
75,2%.
Загальний індекс виробничих витрат обчислюють за такою формулою:
Iqz
= =
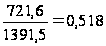 чи 51,8%
Оскільки обсяг виробничих витрат залежить від кількості виробленої продукції і собівартості одиниці продукції, то загальний індекс можна розкласти на такі індекси:
обсягу продукції, тобто індекс зміни виробничих витрат за рахунок валового збору:
Iq= =
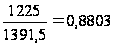 чи 88,03%
- собівартості продукції, тобто індекс фіксованого складу, який показує зміну валових витрат за рахунок собівартості культур:
Iz= =
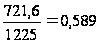 чи 58,9%
Приріст (зниження) виробничих витрат визначають як різницю між витратами у звітному і базисному періодах:
Iqz=
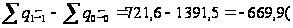 тис.грн)
у тому числі за рахунок зміни обсягу виробленої продукції:
Iq=
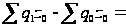 1225-1391,5=-166,5(тис.грн)
зміни собівартості одиниці продукції:
Iz=
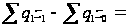 721,6-1225=-503,4(тис.грн)
Обчислені індивідуальні індекси показують, що фактична собівартість 1ц озимої пшениці порівняно з базисною зменшилась на 42,5%, соняшнику – на 24,8%.
В цілому по всій продукції фактичні витрати виробництва порівняно з базисним зменшились на 48,2% або на 669,9 тис.грн. При цьому за рахунок зменшення обсягу валового збору на 12% виробничі витрати знизились на 166,5 тис.грн, а за рахунок зниження собівартості продукції на 41,1% досягнуто економії коштів 503,4 тис.грн
Динаміка обсягу валових витрат у фактичній собівартості зумовлена взаємною зміною кількості валового збору продукції і собівартості на неї. Тому індекс фізичного обсягу валового збору і індекс собівартості є вимірниками впливу цих факторів у загальній динаміці обсягу валових витрат. Математично цю систему взаємопов’язаних індексів можна записати так:
Iqz= Iq *Iz
І називається ця система балансовою ув’язкою.
Отже, індекс обсягу валових витрат дорівнює добутку індексу фізичного обсягу валового збору на індекс собівартості.
Iqz=0,8803*0,589=0,518
Загальний індекс валових витрат дорівнює балансовій ув’язці, що підтверджує правильність розархунку загального індексу валових витрат.
Для більш детальнішого зв’язку між собівартостю і валовим збором, проведемо кореляційний аналіз собівартості даних культур з їх урожайністю.
2.5 Кореляційний аналіз озимої пшениці та соняшнику
Кореляційний аналіз – це метод кількісної оцінки взаємозалежностей між статистичними ознаками, що характеризують окремі суспільно-економічні явища і процеси.
За ступенем залежності одного явища від іншого розрізняють два види зв’язку: функціональний (повний) і кореляційний (неповний або статистичний).
Функціональним називається зв’язок, при якому кожному значенню факторної ознаки, що характеризує певне явище, відповідає одна або кілька значень результативної ознаки (функції).
При дослідженні взаємозалежності масових соціально-економічних явищ, які формуються під впливом різноманітних факторів, використовують кореляційні зв’язки, які носять імовірнісний характер. При кореляційному зв’язку немає суворої відповідності між значеннями залежних ознак: кожному певному значенню факторної ознаки відповідає кілька значень результативної ознаки.
За напрямом зв’язок між корелюючими величинами може бути прямим і зворотним. При прямому зв’язку факторна ознака змінюється в тому самому напрямі, що й результативна. Якщо із збільшенням факторної ознаки результативна ознака зменшується або, навпаки, із зменшенням факторної ознаки результативна ознака збільшується, то такий зв’язок називають зворотним.
За формою розрізняють прямолінійний і криволінійний кореляційний зв’язок. Прямолінійні кореляційні зв’язок характеризується рівномірним збільшенням або зменшенням результативної ознаки під впливом відповідної зміни факторної ознаки. При криволінійному кореляційному зв’язку рівним змінам середніх значень факторної ознаки відповідають нерівні зміни середніх значень результативної ознаки.
Статистично кореляційний аналіз складається з таких послідовних стадій: 1) встановлення і відбір найбільш істотних ознак для аналізу, 2) визначення напряму і форми зв’язку результативного і факторних показників та вибір типу математичного рівняння для аналізу зв’язків,
3) розрахунку характеристик кореляційної залежності, 4) статистичної оцінки вибіркових показників зв’язку.
Для даної роботи небідно встановити залежність між врожайністю озимої пшениці та соняшнику та їх собівартістю на протязі 5 років, тобто як врожайність впливає на собівартість.
Для цього обираємо аналіз прямолінійної залежності, яке визначається за допомогою такого рівняння:
y = а0+а1x,
де у – теоретичні значення результативної ознаки ( собівартості),
а0 – початок відліку,
а1 – коефіцієнт регресії(показує, на скільки одиниць змінюється результативна ознака при зміні факторної ознаки на одиницю)
х – значення факторної ознаки (врожайність).
Невідомі параметри а0 і а1 знаходять із системи рівнянь:
∑y = na0+a1∑x,
∑yx = a0∑x+a1∑x,
де n- кількість спостережень.
Розв’язавши дану систему рівнянь, за допомогою даних табл.2.11, що розташована нижче, отримуємо таке рівняння кореляційного зв’язку між собівартістю озимої пшениці і врожайністю:
у = 95,2 - 2,33х.
Економічний зміст цього рівняння такий: коефіцієнт регресії показує, що із збільшенням врожайності на 1 ц/га собівартість озимої пшениці зменшується в середньому на 2,33 грн.
Завданням кореляційного аналізу є визначення щільності зв’язку між корелюючими величинами. Кількісним показником щільності прямолінійного зв’язку є лінійний коефіцієнт парної кореляції, який обчислюють за формулою:
r =
де r – лінійний коєфіцієнт кореляції; Gx – середнє квадратичне відхилення факторної ознаки (врожайності); Gy – середнє квадратичне відхилення результативної ознаки (собівартості).
Таблиця 2.11 – Вихідні та розрахункові дані для обчислення параметрів рівня зв’зку між врожайністю і собівартістю озимої пшениці
| Номера року | Фактор-на ознака | Результа-тивна ознака | Розрахункові величини |
Теоритичні значення ре-зультативної ознаки | ||
| Х | У | х2 | у2 | х*у | у=а0+а1х | |
| 1 | 30,600 | 28,520 | 936,36 | 813,39 | 872,71 | 23,80 |
| 2 | 24,400 | 39,460 | 595,36 | 1557,09 | 962,82 | 38,27 |
| 3 | 22,500 | 52,440 | 508,25 | 2749,95 | 1179,90 | 42,70 |
| 4 | 18,500 | 45,430 | 342,25 | 2063,88 | 840,46 | 52,04 |
| 5 | 29,900 | 16,400 | 894,01 | 268,96 | 490,36 | 25,44 |
| Разом | 125,90 | 182,25 | 3274,23 | 7453,28 | 4346,25 | 182,25 |
| Середнє значення | 25,18 |
36,45 |
654,85 |
1490,66 |
869,25 |
36,45 |
| R | -0,8361 |
| а0 | 95,1982 |
| а1 | -2,3331 |
| Gy | 12,73 |
| Gx | 4,56219 |
Використовуючі дані табл.2.11 і підставивши їх у вищенаведену формулу, обчислемо коефіцієнт кореляційної залежності собівартості озимої пшениці і врожайності, який дорівнює –0,84.
Таким чином, можна зробити висновок: коефіцієнт кореляції показує, що між врожайністю і собівартістю озимої пшениці за досліджені 5 років щільність зв’язку взагалі убуваюча.
Для оцінки значимості лінійного коефіцієнта кореляції використовується t-критерій (критерій Ст’юдента):
tфакт=
де tфакт – фактичне зачення критерію Ст’юдента;
r – лінійний коефіцієнт кореляції;
n – кількість спостережень.
Теоритичне значення t-критерію визначається за відповідними таблицями з урахуванням прийнятого рівня ймовірності та числа ступенів вільності n-2.
Якщо
tфакт tтеор
, то величина
коефіцієнта
кореляції
вважається
несуттєвою.
Якщо tфакт
tтеор
, то це
свідчить про
вірогідність
(суттєвість)
коефіцієнта
кореляції.
Підставивши дані по озимій пшениці у формулу, отримуємо фактичне значення критерію Ст’юдента, який дорівнює 2,6782, а теоритичне значення (з довідника) дорівнює 3,1825. Якщо порівняти фактичне значення Ст’юдента з теоретичним, то видно, що фактичне значення менше ніж теоретичне, тому це свідчить про те, що величина коефіцієнта кореляції несуттєва.
Для визнання, яка частина загальної варіації результативнлї ознаки обумовлюється зміною факторної ознаки, розраховується коефіцієнт детермінації:
D = r *100%.
Підставивши дані у формулу для собівартості озимої пшениці, маємо коефіцієнт детермінації, який дорівнює 68,89%. Він показує, що зміна собівартості озимої пшениці на 68,89% залежить від зміни врожайності і тільки на 31,11% від впливу інших факторів.
Таблиця 2.12 – Вихідні та розрахункові дані для обчислення параметрів рівня зв’язку між врожайністю і собівартістю соняшнику
| Номера року | Фактор-на ознака | Результа-тивна ознака | Розрахункові величини |
Теоритичні значення ре-зультативної ознаки | ||
| х | у | х2 | у2 | х*у | у=а0+а1х | |
| 1 | 15,600 | 28,640 | 243,36 | 820,25 | 446,78 | 41,39 |
| 2 | 14,200 | 41,460 | 201,64 | 1718,93 | 588,73 | 40,15 |
| 3 | 10,600 | 55,430 | 112,36 | 3072,48 | 587,56 | 36,95 |
| 4 | 10,600 | 40,270 | 112,36 | 1621,67 | 426,86 | 36,95 |
| 5 | 4,900 | 21,530 | 24,01 | 463,54 | 105,50 | 31,89 |
| Разом | 55,90 | 187,33 | 693,73 | 7696,88 | 2155,43 | 187,33 |
| Середнє значення | 11,18 |
37,47 |
138,75 |
1539,38 |
431,09 |
37,47 |
| r | 0,28281 |
| a0 | 27,5353 |
| a1 | 0,88826 |
| Gx | 11,648 |
| Gy | 3,70858 |
Так само, як і для озимої пшениці, отримуємо рівняння кореляційного залежністі між собівартістю соняшнику і врожайністю, тільки за допомогою даних табл.2.12, що наведена нижче, яке має такий вигляд:
у = 27,53 +