Учет кассовых операций (на примере ОАО "Зерноградагрохимсервис" Ростовской области)
продолжение табл. 8.
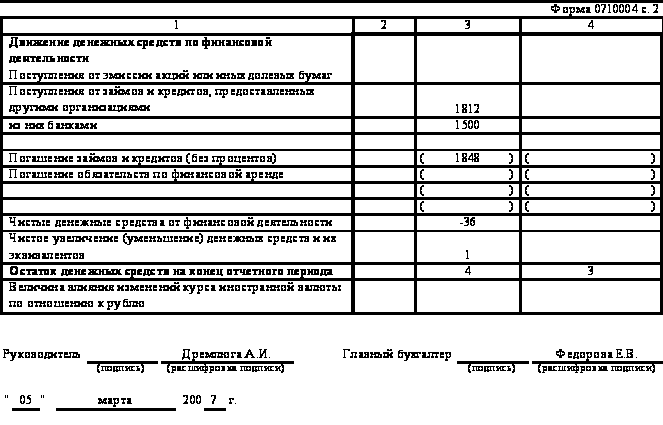
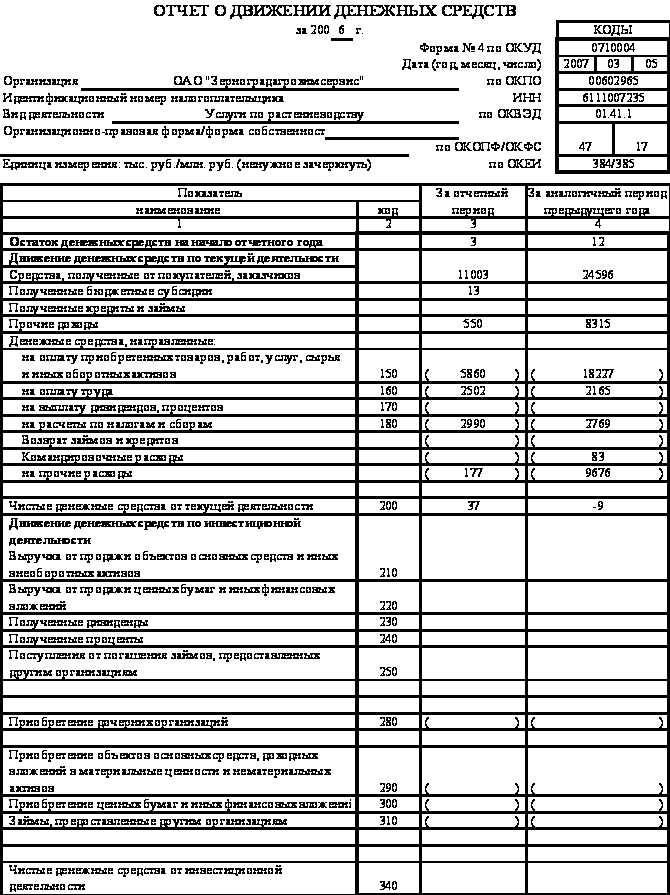
Как видно из табл. 8, финансово-денежные операции хозяйства носят крайне нестабильный характер. Так, например, чистые денежные средства от текущей деятельности (код стр. 200) в 2006 г. составили 37 тыс. руб., а в предыдущем 2005 г. недостаток денежных средств составил 9 тыс. руб.
Результаты сравнения показателей двух лет по прочим строкам также сильно разнятся. По некоторым строкам, например поступления от займов и кредитов, предоставленных другими организациями, а также погашение займов и кредитов в 2005 г. значений не имеют, а в 2006 г. подобные затраты осуществлялись. С одной стороны, использование кредитов и займов говорит о недостатке собственных, свободных денежных средств, что является негативным моментом. С другой стороны, применение кредитов и займов может быть связано с расширением деятельности, увеличением товарооборота, поэтому характеризуем положительный момент.
Чистые денежные средства от финансовой деятельности в 2006 г. составили только 1 тыс. руб., по сравнению с отсутствием значение в ф. № 4 по данному показателю за 2005 г. Можно отметить, что предприятие фактически не занималось финансовой деятельностью.
Следует отметить, что несмотря на низкие значения чистых денежных средств от текущей деятельности, величина оборота средств за 2005-2006 гг. была довольно значительной и достигла в 2005 г. – 24,6 млн. руб., а в 2006 г. – 11 млн. руб., поэтому низкое значение результатов – чистых денежных средств – свидетельствует о чрезвычайно низкой рентабельности деятельности и о том, что необходимо как можно скорее искать варианты увеличения прибыльности предприятия.
Конечным результатом всех описанных изменений стал практически незаметный рост остатка денежных средств на конец года. Если в 2005 г. остаток составил 3 тыс. руб., то на конец 2006 г. – 4 тыс. руб. Естественно, говорить о том, что произошло увеличение прибыли, в принципе нельзя, так как рост на одну тысячу рублей за год для предприятия трудно назвать положительным результатом.
Несмотря на это, можно сказать, что ситуация в 2006 г. по сравнению с предыдущим годом хотя бы не ухудшилась. Была получена небольшая прибыль, размер остатка денежных средств на конец года составил положительную величину.
Из табл. 8 видно, что бухгалтерия хозяйства два года подряд по инвестиционной деятельности проставляла в соответствующих строках и графах отчета прочерки. Это свидетельствует о том, что соответствующих хозяйственных, а значит - и бухгалтерских операций в течение 2005-2006 гг. не осуществлялось. Однако анализ других разделов бухгалтерской отчетности хозяйства за 2005 и 2006 гг. свидетельствует об обратном. То есть, фактически предприятие в этот период инвестиционной деятельностью занималось. Об этом можно судить на основании соответствующей информации из разделов бухгалтерского баланса (формы № 1) и на основании показателей табл. 9, составленной нами по указанным данным. Согласно ф. № 5 предприятие занималось инвестиционной деятельностью, так как за 2006 г. наблюдалось поступление и выбытие основных средств.
Таблица 9 - Операции
по основной
и инвестиционной
деятельности
ОАО «Зерноградагрохимсервис»
за 2005-2006 гг., не отраженные
в его отчетах
о движении
денежных средств,
тыс. руб.
|
Наименование
операций |
Годы |
Ошибка
в отчете (ф. №
4) за |
|
| 2005 | 2006 | ||
| Расхождение по суммам начисленных и уплаченных налогов и сборов, отраженных в ф. № 4 и ф. № 6 | 82 | 35 | 117 |
| Приобретено основных средств на основе инвестиционной деятельности (ф. № 5 приложения к балансу) | 85 | 25 | 110 |
|
Итого |
167 |
60 |
227 |
|
Справочно: ошибка в отчете (ф. № 4) в сравнении с выручкой соответствующих лет, % прибылью, % |
1,5 68,4 |
0,5 9,6 |
1,0 39,0 |
Из табл. 9 видно, что хозяйство все-таки вело основную и инвестиционную деятельность как в 2005-м, так и в 2006-х годах. Так, за 2 года было приобретено основных средств благодаря инвестиционной деятельности на сумму 110 тыс. руб., в результате анализа и сравнения данных ф. № 4 и ф. № 6 Отчет об отраслевых показателях деятельности организаций агропромышленного комплекса, ч. IV (Справка о налогах и сборах) нами было установлено, что эти данные имеют расхождения. В 2006 г. расхождение не так велико, как в 2005 г., хотя это не является оправданием – 35 тыс. руб. и 82 тыс. руб. Указанное говорит о том, что многие операции в отчете о движении денежных средств отражения не нашли, а также свидетельствует о небрежности или низком уровне квалификации коллектива бухгалтерии ОАО «Зерноградагрохимсервис».
Следует заметить, что в хозяйстве практически на всех участках учетной работы применяются журналы-ордера, ведомости и прочие бумажные носители информации. В случае перехода к компьютеризированной форме учета многих неточностей и несоответствий можно будет избежать автоматически.
Таким образом, общая сумма ошибки в отчете о движении денежных средств (форма № 4) за два года составила 1,3 млн. руб., или 8,4% выручки за эти годы. В последующей главе мы попытаемся предложить обследованному предприятию первоочередные на наш взгляд мероприятия, направленные на совершенствование учета и отчетности наличных денежных средств.
4. ПРЕДЛОЖЕНИЯ
ПО СОВЕРШЕНСТВОВАНИЮ
УЧЕТА
КАССОВЫХ
ОПЕРАЦИЙ В ОАО
«ЗЕРНОГРАДАГРОХИМСЕРВИС»
4.1. Компьютеризированная форма учета денежных средств
Как показал анализ показателей форм годовой отчетности обследованного предприятия, на участке бухгалтерской работы, связанном с учетом и отчетностью движения денежных средств существуют отдельные проблемные моменты, которых можно было бы избежать.
Неточности в расчетах налогов, уплата излишних сумм в бюджет в условиях нехватки свободных финансовых ресурсов и низкой рентабельности, граничащей с убыточностью деятельности, или недоплата, грозящая штрафами и пенями, что подтверждают приведенные в разделе 3.3 сведения об ошибках бухгалтерии ОАО «Зерноградагрохимсервис», свидетельствуют о целесообразности внедрения компьютеризированной формы ведения данных операций. Она позволила бы избежать многих ошибок в расчетах, не допустить выплат излишних сумм налогов, а также сделать данный раздел бухгалтерской работы более удобным для анализа, контроля и планирования будущих денежных потоков. Внедрение компьютеризированной формы учета не потребует больших дополнительных затрат, поскольку в бухгалтерии хозяйства уже имеется необходимая оргтехника, а ряд операций с ее помощью уже выполняется (выписка счетов-фактур и оформление отчетов по некоторым налогам). В случае перехода на компьютеризированную форму учета движение денежных средств учитывается следующим образом.
Данные из первичных документов вводятся с клавиатуры в ЭВМ. С помощью ЭВМ формируются рабочие базы данных (БД) по каждому синтетическому и аналитическому счету. Например, по счету 50 «Касса» вводятся соответствующие данные с приходных и расходных кассовых ордеров. В случае необходимости осуществляют корректировку информации. Данный этап призван фиксировать в ЭВМ документальное оформление операций.
Следующий этап заключается в фиксировании в ЭВМ их исполнения. Например, по счету 50 «Касса» это отражение реального движения денежных средств по кассе. Кассир или другой работник бухгалтерии, занимающийся учетом денежных средств, ежедневно вводит информацию об осуществленных кассовых операциях. Конечным результатом данных действий является автоматизированное формирование отчетных документов кассира (вкладной лист кассовой книги и отчет кассира).
После выполнения второго этапа результаты отчетности кассира отражаются в БД. На третьем этапе (уровень бухгалтера) осуществляется бухгалтерский учет по счету. В функции бухгалтера на данном этапе входят проверка отчетов кассира и реализация заложенной программы по получению бухгалтерских регистров (в данном случае по счету 50). Эти регистры могут воспроизводиться как на мониторе компьютера, в виде документов при вводе данных (в основном это относится к промежуточным данным), так и распечатываться в виде машинограмм (то есть, итоговых данных по счету). При этом происходит накопление информации для смежных участков учета и выходных данных на следующий месяц.
В результате описанных действий по счету 50 обеспечивается получение трех машинограмм: ведомость аналитического учета по счету 50, вкладной лист кассовой книги и отчет кассира. Причем последние две машинограммы составляются ежедневно по итогам движения денежных средств в кассе за день. Эти машинограммы имеют одинаковое содержание и включают все реквизиты, предусмотренные формой кассовой книги. Нумерация листов кассовой книги в этих машинограммах осуществляется автоматически в порядке их возрастания с начала года.
После получения машинограмм (вкладной лист кассовой книги и отчет кассира) кассир проверяет правильность отраженных в них записей, подписывает их и передает отчет кассира вместе с приходными и расходными кассовыми документами в бухгалтерию под расписку во вкладном листе кассовой книги.
Вкладные листы кассовой книги хранятся у кассира. В конце года (или по мере необходимости) они брошюруются в хронологическом порядке. Общее количество листов за год заверяется подписями руководителя предприятия и главного бухгалтера, после чего сформированная из машинограмм кассовая книга опечатывается.
В обследованном хозяйстве можно применять вариант с автоматизированным формированием первичной документации. В этом случае в бухгалтерии не выписывают ручным способом приходные и расходные кассовые ордера. Они оформляются путем заполнения соответствующих реквизитов на электронных макетах форм документов, а затем распечатываются на принтере. Такой же прием можно использовать и на других участках учета (например, учет материалов). Распечатанные документы затем передаются кассиру для исполнения. Дальнейший учетно-отчетный процесс строится примерно таким же путем, как описано выше, за исключением того, что в БД данные о документах вводятся непосредственно на стадии их оформления, т.е. процесс формирования документов и занесения их данных в БД ЭВМ совмещаются.
Описанные процедуры учета и отчетности денежных средств позволят сэкономить время на ручное заполнение первичной документации, а также избежать неточностей и ошибок в учете движения денежных средств.
4.2. Автоматизация
анализа потоков
наличных денежных
средств хозяйства
Любое предприятие для обеспечения нормальных условий функционирования производства должно своевременно и в требуемых объемах тратить денежные средства и получать их в таком объеме, который бы покрывал расходы и позволял иметь прибыль для расширенного воспроизводства.
С учетом установленных законом требований допустимого минимума и максимума наличных денежных средств, а также неравномерности требования денег из кассы или возврата какой-либо суммы в кассу периодически могут возникать ситуации, когда либо наличных денежных средств не хватает, либо имеющаяся сумма на конец рабочего дня превышает допустимый лимит и, поэтому, требуется инкассация, хотя при этом возможно, что наличные денежные средства потребуются на следующий день.
Осуществление тщательного планирования и контроля наличных денежных потоков на предприятии позволяют добиться снижения количества инкассаций, затрат на доставку и помещение средств в банк на счет, а также увеличить ликвидность, то есть доступность наличных средств в случае их необходимости. Другими словами планирование может помочь во многих случаях избавиться от излишней наличной денежной массы или ее дефицита.
Как показывает практика, во многих случаях можно избежать образования большой излишней суммы или наоборот дефицита в кассе предприятия. Это можно обеспечить путем планирования и разнесения во времени (сдвига) некоторых кассовых операций. Так, многие операции по выдаче денег из кассы (подотчет, командировочные, зарплата) планируются заранее. При этом известны их суммы. Приход наличности в кассу также во многом подвержен планированию.
Так, например, возврат подотчетных сумм происходит в легко предсказуемый период времени. Если денежные средства выдавались на строго определенные цели, то можно предполагать о времени их траты, примерных размерах неизрасходованной части средств. Оплата штрафов и пеней в кассу предприятия происходит после уведомления определенного физического или юридического лица о необходимости уплаты определенной суммы.
Таким образом, большая часть потоков денежной наличности может быть легко спрогнозирована и спланирована. Это может привести к уменьшению количества инкассаций денежных сумм, а соответственно и расходов на нее. Конечно, планирование кассовых операций не может входить в обязанности кассира, который должен лишь своевременно принимать и выдавать деньги. Считаем, что эту работу может дополнительно осуществлять работник планового отдела или бухгалтерии предприятия при получении информации непосредственно от главного бухгалтера о готовящихся расходах или приходах наличности по кассе.
Из вышесказанного следует, что составление отчетности о движении денежных средств требуется не для налоговых и иных контролирующих органов. В первую очередь это внутрихозяйственная отчетность, она нужна для эффективного управления производством, во многом зависящего от умения управлять денежными потоками.
Основной задачей анализа денежных потоков является выявление причин недостатка или избытка денежных средств и определение источников их поступлений и направлений использования. Источником информации для анализа динамики наличных денежных средств будет служить кассовая книга, планируемые командировки, выплаты вознаграждений, прием (возврат) наличных денежных средств в кассу по различным причинам.
Целью анализа денежных потоков является выявление причин отклонения баланса денежных средств в сторону их дефицита или избытка, определение источников поступлений и направлений расходования денежных средств. Экономически верное планирование денежных потоков должно обеспечивать положительный совокупный денежный поток, стремящийся к нулю. Обязательно также рассмотреть и проанализировать потоки за все промежуточные периоды (месяцы). Месячные балансы должны быть также неотрицательными. Для того чтобы можно было обеспечить положительный баланс денежных средств следует использовать следующие основные принципы управления потоками денежных средств:
1. Реализовать производимую продукцию и услуги по выгодным ценам в пределах оптимальных, экономически оправданных сроков хранения. Цена на продукцию растениеводства имеет самые низкие значения в послеуборочный период и саамы высокие – через 9-11 мес., перед уборкой. Длительное хранение приводит к порче большой доли продукции, кроме этого резко увеличиваются затраты на хранение. Поэтому следует обосновать оптимальные сроки хранения и размеры хранилищ и реализовывать продукцию по наиболее выгодным ценам.
2. Увеличивать оборачиваемость всех видов запасов, избегая при этом их дефицита. С одной стороны запасы – это временно выведенные из оборота средства, поэтому их большой объем приводит к неэффективному использованию финансовых ресурсов. С другой стороны запасы обеспечивают непрерывность производственного процесса, поэтому их наличие обязательно для беспрерывного производства. Необходимо обосновывать объем требуемых запасов по каждому виду ресурсов.
3. Сокращать дебиторскую задолженность. Сокращение задолженности означает возврат или пополнение объема денежных средств предприятия, что позволит осуществлять и планировать новые виды производственных затрат. Однако не следует чрезмерно давить на дебиторов, среди которых могут быть очень желательные клиенты и покупатели, временно не имеющие возможности оплатить приобретенные товары. Для ускорения получения денег можно использовать разумные скидки на свои товары и услуги.
4. Добиться экономически обоснованных сроков выплаты кредиторской задолженности обеспечивающих с одной стороны сглаживание потребности в свободных денежных средствах, а с другой – не допускающих резких увеличений затрат вследствие штрафов и пени. Использовать любые преимущества в виде скидок на цены приобретаемых ресурсов у поставщиков.
Деление всей деятельности предприятия на три самостоятельные сферы очень важно, поскольку хороший (т.е. близкий к нулю) совокупный поток может быть получен за счет ограничения или компенсации отрицательного денежного потока по основной деятельности притоком средств от продажи активов (инвестиционная деятельность) или привлечением кредитов банка (финансовая деятельность). В этом случае величина совокупного потока скрывает реальную убыточность предприятия. Благодаря ее анализу легче вывести предприятие к прибыльному функционированию.
С другой стороны, также необходимо деление денежной массы на наличную и безналичную часть. Разрабатывая инструмент для обеспечения неотрицательного баланса наличных денежных средств, осуществления кассовых операций таким образом, чтобы кроме дефицита не возникало слишком большой наличной денежной суммы, можно регулировать объемы потребляемых и востребованных денежных сумм в целом, включая безналичные, находящиеся на счетах в банках или в ценных бумагах.
4.3. Управление наличными денежными средствами предприятия
Как показало наше обследование, осуществляемое на предприятии управление наличными денежными средствами (потоками) происходит с помощью трех видов работ:
учет движения наличных денежных средств (приходные и расходные кассовые ордера);
анализ потоков денежных средств (учет объемов поступления и расходования средств из кассы предприятия, оптимизация денежных потоков);
составление бюджета денежных средств (планирование объемов расходов и доходов на будущее).
Управление наличными денежными потоками также может охватывать некоторые другие аспекты управления деятельностью предприятия. Среди них (рис. 2) формирование и регулирование собственного капитала, товарно-материальных запасов, внеоборотных активов, а также расчеты по кредиторской и дебиторской задолженности.
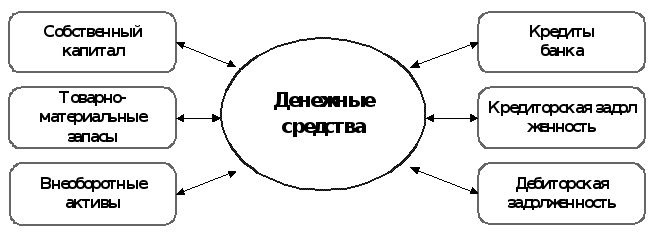 Рисунок
2 – Состав задач
управления
денежными
средствами
предприятия
Роль и значимость управления денежными потоками, в том числе наличными, особенно возрастает в связи с необходимостью:
планирования графика распределения капиталовложений в течение года;
управления оборотным капиталом (оценки краткосрочных потребностей в наличных средствах и управления запасами);
управления затратами всех видов и их оптимизации с точки зрения более рационального распределения ресурсов предприятия в процессе производства;
управления потребностью заемных средств для осуществления капиталовложений (финансирование за счет собственных средств или кредитов банка);
управления экономическим ростом и развитием предприятия.
Анализ деятельности обследованного предприятия позволил выделить следующие трудности в управлении денежными средствами:
управленческие работники не всегда имеют полную оперативную информацию об источниках денежных поступлений, о суммах, сроках платежей, а также о способах оплаты (наличный или безналичный расчет);
разнонаправленные потоки денежных средств (расходы и доходы) зачастую не совпадают во времени и по размерам;
иногда происходит случайная утеря платежных документов, поэтому кассовый план приходится создавать при неполной информации о поступлениях и расходах;
запросы на финансирование часто не соответствуют реальным потребностям;
решения о привлечении кредитов принимаются без должной оценки их необходимой величины и сроков погашения.
Указанные, а также некоторые другие недостатки во многом можно избежать, если внедрить в практику работы бухгалтерии метод бюджетирования, предполагающий составление кассовых бюджетов.
Цель бюджетирования денежных средств состоит в расчете необходимого их объема и определении моментов времени, когда у предприятия ожидается недостаток или избыток денежных средств для того, чтобы избежать кризисных явлений и рационально использовать денежные средства предприятия.
Кассовый бюджет является составной частью Основного бюджета предприятия и использует данные бюджетов продаж, закупок, затрат на оплату труда и др. Кассовый бюджет представляет собой подробную смету ожидаемых поступлений и выплат денежных средств за определенный период, включающую как конкретные статьи поступлений и выплат, так и их временные параметры.
Для повышения точности расчета объема требуемых и поступающих денежных средств руководству предприятия необходимо знать конкретные статьи поступлений и расходов денег, а также временные параметры этих процессов. Как было указано выше, решение этой задачи можно осуществить, используя бюджетирование денежных средств.
При этом следует учитывать, что бюджет денежных средств, как и все прочие бюджеты, во многом зависит от субъективных оценок и прогнозов (например, прогноза продаж, оценки периодов погашения дебиторской задолженности и т.п.), поэтому, общая ошибка расчетов (возможные отклонения) ведет к значительному искажению конечных результатов и может послужить основой для принятия неправильного управленческого решения. Разработка бюджета денежных средств, как и других бюджетов, является результатом тесного сотрудничества всех служб предприятия и должна быть регулярной, поскольку разовые бюджеты на основе единичных оценок могут приводить к большим отклонениям и неправильным управленческим решениям. Регулярность разработки бюджета позволит руководителю определить, какие факторы оказывают самое большое воздействие на величину денежного потока, и направить основные усилия на более точную оценку этих факторов.
Подводя итог, можно сказать, что кассовый бюджет позволяет:
Анализировать значительные отклонения по статьям бюджета и оценивать их влияние на финансовые показатели предприятия.
Получить целостное представление о совокупной потребности в денежных средствах.
Принимать управленческие решения о более рациональном использовании ресурсов.
Своевременно определять потребность в объеме и сроках привлечения заемных средств.
Главной целью составления бюджетов является определение моментов времени, в течение которых у хозяйства будет недостаток или избыток денежных средств для того, чтобы разумно избежать кризисных явлений или смягчить их и рационально использовать временно свободные средства. Выявление таких моментов относительно наличных денежных средств будет полезно для корректировки времени осуществления кассовых операций. Так, если разнести во времени сгущения приходных и расходных операций даже в течение 1-2 суток, можно добиться отсутствия дефицита средств в кассе, а с другой стороны – отсутствия излишних остатков наличности сверх разрешенного лимита и снижения тем самым потребности в инкассации средств и снижения затрат на обслуживание предприятия кассой.
При составлении бюджета необходимо большое количество первичной информации, которая, как правило, существует лишь в разрозненном виде в различных подразделениях предприятия. На предприятии нет единой службы, которая занималась бы сведением этой информации воедино для составления бюджетов. Эти функции распределены по разным службам, и нет возможности оперативного отслеживания и корректировок движения денежных средств.
Кроме того, иногда происходит сознательное завышение показателей в разрозненных финансовых планах в надежде на то, что какому-либо подразделению предприятия выделять больше финансовых средств. Составление единого бюджета позволяет избежать подобных явлений и получить более объективную картину потребности в деньгах. Кассовый бюджет должен включать все денежные поступления и выплаты, которые удобно группировать по видам деятельности - основная, инвестиционная и финансовая.
На первом этапе формирования кассового бюджета необходимо определить поступления и расход денежных средств по основной деятельности хозяйства, так как результаты планирования денежного потока по основной деятельности могут использоваться при планировании инвестиций и определении источников финансирования.
Основные документы, необходимые для составления кассового бюджета хозяйства, систематизированы в виде схемы на рис.3.
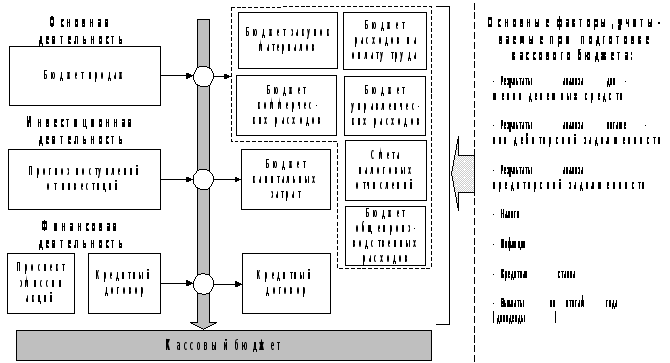
Рисунок 3 - Основные
документы и
процедуры
составления
кассового
бюджета хозяйства
Из рис. 3 видно, что для составления кассового бюджета (т.е. планирования притоков и оттоков денежных средств в кассе и на счетах в банках) нужно составлять следующие документы:
По основной деятельности - бюджет продаж, в свою очередь распределяемый на шесть частных бюджетов (смет):
1) закупок материалов, включая ГСМ;
2) расходов на оплату труда;
3) общепроизводственных расходов;
4) коммерческих (реализационных) расходов;
5) управленческих (общехозяйственных) расходов;
6) налоговых платежей.
По инвестиционной деятельности требуется составлять:
1) прогноз поступлений от инвестиций (прежде всего от продажи основных средств);
2) бюджет капитальных затрат.
По финансовой деятельности:
1) поступления от продажи (эмиссии) ценных бумаг (акций, облигаций);
2) по кредитам.
При составлении указанных бюджетов требуется учитывать следующие факторы:
1) результаты анализа движения денежных средств;
2) результаты анализа погашения дебиторской задолженности;
3) результаты анализа движения кредиторской задолженности;
4) налоговые платежи;
5) инфляцию;
6) кредитные ставки;
7) выплаты по итогам года (в т.ч. дивиденды).
Формирование и контроль за выполнением указанных документов и кассового бюджета в целом позволит предприятию избегать возникновения штрафов и пени за просроченные платежи, а также планомерно осуществлять основную и инвестиционную деятельность, что является немаловажным в условиях частого недостатка денежных средств и низкого уровня прибыли.
4.4. Предполагаемая эффективность предложенных мероприятий
Эффективность предлагаемых нами мероприятий можно определить, используя данные табл. 9. В первой строке данной таблицы указаны суммы расхождения по величине начисленных и уплаченных налогов и сборов. Суммарное расхождение за 2 года составило 117 тыс. руб. В принципе, для предприятия с годовой выручкой около 10 млн. руб. – сумма незначительная. Однако по сравнению с размером чистой прибыли предприятия составляет около 15%. Расхождения между начисленными и уплаченными налогами объясняются, чаще всего отсутствием необходимых сумм свободных денежных средств, требуемых для уплаты налогов и сборов.
Применения бюджетирования, планирования поступлений и выплат поможет работникам бухгалтерии и планово-экономического отдела заранее знать объем денежных потоков и не допускать моментов дефицита финансовых ресурсов. Расхождение по суммам налогов и сборов в 2006 г. в размере 35 тыс. руб. объясняется скорее неточностью и ошибками, допущенными при формировании отчетных документов. Внедрение компьютеризированной системы учета и отчетности о движении денежных средств поможет избежать таких ошибок.
Согласно ст. 120 Налогового Кодекса РФ, минимальный штраф за нарушение составляет 15 тыс. руб. (если не была занижена налоговая база).
Как показали результаты сравнения данных отчета о движении денежных средств и ф. № 5 (приложение к балансу), имеются расхождения в данных по инвестиционной деятельности. Так, в отчете о движении денежных средств ни по одной строке, характеризующей инвестиционную деятельность ничего не отражено. Тем не менее, анализ ф. № 5 свидетельствует о том, что в течение 2005-2006 гг. предприятие осуществляло операции по приобретению и выбытию основных средств. Величина расхождений была указано в табл. 14 и составила около 110 тыс. руб. за два года. Эти неточности могут также привести к штрафу на сумму 15 тыс. руб.
Кроме того, благодаря внедрению компьютеризированной формы учета и отчетности о движении денежных средств, в том числе наличных, а также мероприятий бюджетирования можно добиться рационализации движения денежных средств, исключения ситуаций дефицита и излишков денежных средств на счете и в кассе в определенные периоды.
Снижение ситуаций дефицита и излишков наличных средств в кассе предприятия приведет к увеличению оперативности ее работы, ликвидности денежных средств предприятия. Кроме того, учитывая необходимость инкассации излишних денежных сумм из кассы предприятия из-за запрета превышения максимально допустимого остатка наличных денежных средств, предприятие может получить некоторое сокращение непроизводительных затрат, хоть и незначительно, но снизить себестоимость производства.
Другими словами, анализ деятельности показывает, что положительный эффект от этих мероприятий можно получить в виде частичного сокращения разницы между прочими операционными доходами и расходами предприятия.
Общий эффект в виде предотвращенных штрафов за допущенные бухгалтерские ошибки и добавочной прибыли может достигать, благодаря составлению пассивных бюджетов, как минимум 30 тыс. руб. или 5% прибыли от реализации продукции 2006 года.
Предлагаемые нами мероприятия могут помочь осуществлять контроль и тщательный анализ движения денежных средств. Как показали расчеты, это позволит увеличить прибыль на некоторую величину.
Оптимизация потоков наличных денежных средств может с одной стороны увеличить их ликвидность, то есть моментальную востребованность в случае необходимости. С другой стороны эти мероприятия помогут снизить часть непроизводительных затрат, связанных с инкассацией излишних наличных денежных сумм. Для оптимизации потоков не требуется выделение дополнительной штатной единицы, при этом в обязанности кассира это тоже не будет входить. Следует наделить одного работника планово-экономического отдела или бухгалтерии дополнительными обязанностями, заключающимися в составлении планов поступлений и выбытий наличных денежных средств в кассе предприятия.
Работа данного сотрудника должна будет происходить в диалоговом режиме в главным бухгалтером. Передача информации данному сотруднику от главного бухгалтера будет связана с планируемыми мероприятиями на ближайшее будущее. Посте обработки информации, оптимизации потоков наличных денежных средств главному бухгалтеру должна быть передана информация о желательных датах (и, возможно, времени) осуществления кассовых операций для того, чтобы сгладить пиковые потребности и дефицит наличности в кассе предприятия.
На первоначальном этапе рекомендуется, чтобы обязанность по оптимизации наличных денежных потоков возглавил непосредственно сам главный бухгалтер. В этом случае он лично может выработать необходимы методы анализа информации, планирования притоков и оттоков денежных средств. Если главный бухгалтер почувствует, что сам в состоянии справиться с анализом и планированием на ближайшее будущее денежных потоков, рекомендуем, чтобы он и далее занимался этим самостоятельно.
Во-первых, отпадает необходимость нагрузки другого работника, во-вторых, значительно возрастает скорость и конфиденциальность планирования, что может играть роль в некоторых особых случаях. Таким образом, даже на таком участке бухгалтерской работы, как учет кассовых операций, не нарушая требования многочисленных инструкций, директив и других законодательных актов можно добиться повышения эффективности деятельности предприятия.
Последовательно, применяя обоснованные мероприятия и на других участках бухгалтерской и управленческой деятельности можно добиться дальнейшего роста эффективности деятельности обследованного хозяйства.
При этом особую роль в ускорении процессов роста рентабельности все равно будет играть управление денежными потоками. Необходимо будет только грамотно находить сферу, отрасль и конкретное место применению возрастающих излишков свободных денежных средств.
ЗАКЛЮЧЕНИЕ
Неотъемлемой частью современной рыночной системы являются деньги. Все хозяйственные операции, сделки, стоимость имущества выражаются в определенной сумме денег. Суммарные затраты различных ресурсов на производство товаров