Організація обліку розрахунків з бюджетом по податку на додану вартість в Державному комунальному підприємстві "Шляхрембуд"
Сума ПДВ нараховується за формулами:
на товари, що обкладаються митом та акцизним збором:
SПДВ = (МВ + М + АЗ) ґ 20% : 100; (6)
на товари, що обкладаються тільки митом:
SПДВ = (МВ + М) ґ 20% : 100; (7)
на товари, що обкладаються тільки акцизним збором:
SПДВ = (МВ + АЗ) ґ 20% : 100; (8)
на інші товари, що не підлягають обкладанню митом та акцизним збором:
SПДВ = МВ ґ 20% : 100, де (9)
SПДВ – сума ПДВ; МВ – митна вартість; М – сума ввізного мита; АЗ – сума акцизного збору.
За умови, якщо митна вартість менша, ніж договірна (контрактна) вартість, для нарахування ПДВ застосовується договірна (контрактна) вартість.
Платники податку на товари, що імпортуються в Україну, перераховують кошти на спеціальні рахунки митних органів, окрім випадків застосування податкового векселя як способу платежу. Митні органи після повного оформлення вантажної митної декларації перераховують суми ПДВ Державній митній службі України. Держмитслужба протягом трьох банківських днів перераховує ці кошти до державного бюджету.
Застосування нульової ставки свідчить про повне відшкодування ПДВ, який сплачено постачальникам за товари та послуги, а також матеріальні ресурси, що були використані на вищевказані цілі.
Нульова ставка ПДВ застосовується при ввезенні вітчизняних товарів до магазинів безмитної торгівлі. Такі товари прирівнюються до експорту. Право використовувати таку ставку надано експортерам-резидентам на підставі оформленої вивізної вантажно-митної декларації.
Водночас, не дозволяється застосовувати нульову ставку податку щодо операцій із продажу товарів вітчизняними товаровиробниками за допомогою безмитних магазинів, якщо такі операції звільнені від оподаткування на митній території України. Підставою для отримання відшкодування є дані лише податкової декларації за звітний період.
Податкову декларацію до податкових органів за місцем реєстрації платники ПДВ подають у строки, передбачені для сплати податку, незалежно від того чи виникло податкове зобов'язання протягом звітного періоду чи ні.
З метою врахування принципу соціальної справедливості в механізмі обчислення податку передбачено звільнення від оподаткування низки операцій. Ці операції складають 5 груп: 1 – операції соціального змісту; 2 – операції закладів освіти; 3 – послуги державних органів культури та охорони здоров'я; 4 – окремі операції виробничого змісту; 5 – інші операції.
До складу операцій першої групи належать: продаж вітчизняних продуктів дитячого харчування спеціалізованими закладами, товарів, призначених для інвалідів, утримання дітей у школах-інтернатах та осіб у будинках для людей похилого віку (за рішенням Кабінету Міністрів України); послуги доставки пенсій, поховання; виконання робіт із будівництва житла для військовослужбовців, ветеранів війни та членів сімей військовослужбовців, які загинули при виконанні службових обов'язків. Другої – послуги закладів освіти, охорони здоров'я, культури; продаж лікарських засобів, путівок на оздоровлення дітей; послуги з утримання дітей у дошкільних закладах, послуги культового призначення (за рішенням Кабінету Міністрів України). Третьої – послуги, які надаються державними органами та організаціями (службами зайнятості, органами реєстрації актів громадянського стану, архівними установами України – згідно з законодавством). Четвертої – продаж товарів (крім підакцизних) підприємствами, що засновані всеукраїнськими громадськими організаціями інвалідів; виконання робіт з будівництва житла для військовослужбовців за рахунок коштів інвесторів; надання в сільській місцевості сільськогосподарськими товаровиробниками послуг з ремонту шкіл, дошкільних закладів, інтернатів, закладів охорони здоров'я та надання матеріальної допомоги (в межах одного неоподатковуваного мінімуму доходів громадян на місяць на одну особу) продуктами харчування власного виробництва. П'ятої – передача конфіскованого майна, знахідок у розпорядження державних органів; передача земельних ділянок, коли вона дозволена згідно з положенням Земельного кодексу України; продаж товарів (робіт, послуг) для потреб дипломатичних представництв міжнародних організацій в Україні; деякі інші операції.
Поки що склалася така тенденція, за якої кількість суб'єктів оподаткування із пільгами щодо ПДВ збільшується у чотири-п'ять разів швидше за кількість зареєстрованих.
Отже, виникає необхідність відмовитися від податкових пільг і застосувати дієвіший стимулюючий засіб, адже держава може стимулювати тих, хто цього потребує, за рахунок державних дотацій, субсидій, інвестицій, пільгового кредитування і, нарешті, коригування ставок податку на додану вартість.
Зауважимо, що для теперішнього періоду ставка ПДВ у розмірі 20% завищена і не стимулює сукупного попиту. Відомо, що ціна продукції надто висока через високу ставку ПДВ, споживання її обмежується, надходження до бюджету за таких умов не збільшуються. І навпаки, за меншої ставки ПДВ відповідно збільшується споживання продукції, тому надходження до бюджету зростають. Тобто тут слід знайти "золоту середину". У більшості країн, які застосовують ПДВ, дотримуються диференціації ставок, тобто встановлюють мінімальні ставки, стандартні й максимальні. За стандартною ставкою ПДВ оподатковується основна маса товарів, за мінімальною — товари першої необхідності, як правило, продукти харчування, і за максимальною — предмети розкоші.
Безумовно, зі збільшенням ставок ПДВ ускладнюється механізм оподаткування, з однією ставкою він набагато простіший. Однак насамперед нині головне, як найсправедливіше розподілити тягар ПДВ між споживачами і забезпечити підґрунтя для невпинного піднесення економіки.
Проблемою функціонування податку є відшкодування підприємствам бюджетної заборгованості з ПДВ за операції експорту продукції.
Потребує перегляду ситуація із справлянням ПДВ з імпортних товарів, базою оподаткування яких є митна вартість товарів з урахуванням сум мита, митних зборів, а з підакцизних товарів ще й акцизний збір. Це суперечить суті ПДВ, призводить до подвійного, навіть потрійного оподаткування, адже мито й акцизний збір не є доданою вартістю. За цієї ситуації держава переслідує суто фіскальні інтереси.
1.4 Порядок складання, прийняття та перевірки декларації з податку на додану вартість
Згідно до Закону України “Про податок на додану вартість” сплата податку провадиться не пізніше двадцятого числа місяця, що настає за звітним періодом. У строки, передбачені для сплати податку, платник податку подає податковому органу за місцем свого знаходження податкову декларацію незалежно від того, чи виникло у цьому періоді податкове зобов'язання, чи ні.
Податкова декларація з податку на додану вартість подається платником до свого податкового інспектора з управління прямих і непрямих податків. Наказом ДПА України № 499 “Про внесення змін до податкової звітності до ПДВ” затверджено дві форми податкової декларації (скорочена та загальна) та форму розрахунку частки бюджетного відшкодування (додаток 3 до загальної форми декларації).
Загальну форму декларації подають платники податку, які мають за останні 12 календарних місяців обсяг оподатковуваних операцій (без урахування ПДВ) рівний і більший 1200 неоподатковуваних мінімумів доходів громадян.
В декларації платниками обов’язково здійснюється відмітка про порядок здійснення відшкодування (в рахунок платежів чи на рахунок в установі банку) у відсотковому виразі, оскільки при подачі звітності неможливо визначити суму ПДВ, що залишилися після погашення заборгованості з ПДВ та зарахування в рахунок погашення податкових зобов’язань трьох наступних періодів.
Рядок, де визначено відшкодування шляхом видачі казначейського чека не заповнюється, оскільки до даного часу законодавчо не визначений механізм проведення такого роду бюджетного відшкодування.
До загальної форми декларації передбачено подання таких розрахунків:
Розрахунку бюджетного відшкодування при заповненні рядка декларації платниками, що здійснюють експорт товарів (робіт, послуг) та мають квартальний звітний період;
Розрахунку коригування сум ПДВ до податкової декларації при заповненні відповідних рядків декларації;
Розрахунку частки бюджетного відшкодування.
Якщо при проведенні перевірки податкової декларації з ПДВ виявлені помилки у визначені платником суми податку, то за результатами перевірки робиться відповідний запис у декларації з ПДВ та складається Довідка про попередню перевірку податкової декларації по податку на додану вартість за формою, визначеною в Порядку заповнення та подання податкової декларації по ПДВ, затвердженого наказом ДПА України, від 10.04.98 р. №179.
На суму ПДВ, дораховану за результатами попередньої перевірки, виписується Розпорядження про внесення змін у визначену платником суму податку, що підлягає нарахуванню. Форма розпорядження визначена додатком 6 до наказу ДПА України від 20.11.98р. №569 “Про внесення змін до наказу ДПА України від 06.07.98 р. №330 “Про оперативно-бухгалтерський облік податку на додану вартість”.
Виправлення помилок, виявлених платниками ПДВ самостійно.
У випадках самостійного виявлення платниками податку помилок у попередніх звітних періодах платник має право внести зміни до податкових зобов’язань чи податкового кредиту в залежності від того, де було допущено помилку.
Виправлення здійснюються шляхом заповнення податкової декларації поточного звітного періоду та подання додатка до податкової декларації “Розрахунок коригування сум ПДВ”.
Подання уточнених декларацій не допускається.
У разі коли помилок не виявлено, то інспектор ставить помітку “помилок не виявлено”, дату, підпис, а також суму податку до сплати.
2.ОРГАНІЗАЦІЯ ОБЛІКУ РОЗРАХУНКІВ З БЮДЖЕТОМ ПО ПОДАТКУ НА ДОДАНУ ВАРТІСТЬ В ДЕРЖАВНОМУ КОМУНАЛЬНОМУ ПІДПРИЄМСТВІ “ШЛЯХРЕМБУД”
2.1 Загальна організаційно-економічна характеристика підприємства
Державне комунальне по ремонту, будівництву та експлуатації автошляхів “Шляхрембуд” зареєстроване 08 лютого 2009 року як суб’єкт підприємницької діяльності з правом юридичної особи. Сумським обласним управлінням статистики за підприємством закріплено ідентифікаційний код 05433057. Це підприємство розташоване за адресою: м. Суми, вул. Лебединська, 3.
Має свій поточний розрахунковий рахунок, що знаходиться у Сумському відділенні Промінвестбанку. Підприємство зареєстроване як платник податку на додану вартість (індивідуальний податковий номер 054330518192). Взяте на податковий облік ДПУ по Ковпаківському району м. Суми 08.04.2009р.
В своїй діяльності ДКП “Шляхрембуд” керується законами України, Постановами ВРУ, Указами КМУ, постановами, розпорядженнями і наказами міністерств і відомств України, а також статутом, наказами, розпорядженнями та іншими нормативними актами і діючим положенням про ДКП “Шляхрембуд”.
Статутним фондом наділяє підприємство Засновник, а саме Міська Рада та на момент утворення підприємства він склав 5 000 тис. грн., а на цей час він складає – 4 943 тис. грн..
Згідно із статутом товариства має право здійснювати будівельні, монтажні, пусконалагоджувальні, проектні роботи; торгівельну діяльність, зовнішньоекономічну діяльність, іншу комерційну діяльність, що не суперечить чинному законодавству.
На даний час підприємство займається будівництвом, реконструкцією, капітальним та поточним ремонтом шляхів, заготівлею і переробкою металобрухту, торгівельною діяльністю.
Підприємство має державну ліцензію на виконання спеціальних видів робіт у проектуванні та будівництві.
Адміністративно-управлінський апарат підприємства складається з: директора та головного бухгалтера, крім того на кожному підрозділі є матеріально-відповідальна особа, що несе відповідальність за його діяльність.
Під керівництвом головного бухгалтера знаходиться бухгалтер і касир. Для раціонального використання робочого часу обов’язки між працівниками бухгалтерії розподілені так:
касир займається веденням операцій по касі, а також робить обробку звітів матеріально-відповідальних осіб, що подаються кожної неділі;
бухгалтер веде податковий облік на підприємстві загалом;
головний бухгалтер займається складанням звітності, а також певною мірою виконує обов’язки замісника директора.
Бухгалтерський облік на підприємстві ведеться відповідно до журнально-ордерної форми обліку, при якій накопичення і систематизація документів за господарськими операціями здійснюється в журналах – ордерах.
Якщо розглядати результати діяльності підприємства, то вони свідчать про досить неефективну його роботу.
На протязі 2007 та 2009 року підприємство не отримало прибутку.
Рентабельність в 2009 році склала по виробництву менше 1 %.
На підприємстві показники платоспроможності та ліквідності досягли наступного рівня (табл. 2.1.1).
Таблиця 2.1.1.
Показники платоспроможності і ліквідності ДКП “Шляхрембуд” за 2007-2009 рр.
| Найменування та умовне позначення показника | Алгоритми розрахунку (рядки форми 1 "Баланс") | Абсолютне значення | ||
| 2007 р. | 2008 р. | 2009 р. | ||
| Коефіцієнт фінансової незалежності (автономії), Кфа | 380 : 280 | 0,73 | 0,70 | 0,73 |
| Коефіцієнт фінансової залежності, Кфз | 280 : 380 | 1,37 | 0,36 | 1,37 |
| Коефіцієнт концентрації залученого капіталу, Ккз | (460+620):280 | 0,27 | 0,26 | 0,27 |
| Коефіцієнт готівкової (грошової) ліквідності, Кгл | (230+240):620 | 0,0 | 0,0 | 0,0 |
| Коефіцієнт критичної ліквідності, Ккл | (2б0-( 100+110+120)): 620 | 0,6 | 0,9 | 1,3 |
| Коефіцієнт поточної ліквідності, Кпл | 260 : 620 | 1,49 | 1,47 | 1,45 |
| Коефіцієнт абсолютної ліквідності. Кал | (220+230+240):620 | 0,06 | 0,04 | 0,03 |
| Коефіцієнт загальної заборгованості, Кзз | 480 : 640 | 0,26 | 0,26 | 0,27 |
| Коефіцієнт загального покриття, Кдп | (260+270): 620 | 1,5 | 1,5 | 1,5 |
Наведені показники свідчать, що у підприємства досить невисока фінансова стійкість та незалежність. У поточному році не звільнилось від зовнішньої залежності по зобов'язаннях.
Але при значенні коефіцієнта фінансової автономії (Кфа) 0,73 можна зробити висновок, що залежність підприємства від позикового капіталу складає лише 0,27 (або 27 %), що знаходиться на оптимальному рівні.
Коефіцієнт фінансової залежності (Кфз) свідчить, що на підприємстві власні кошти переважають позичені в 1,37 раз як на на кінець 2007 року так і на кінець 2009 року.
І хоча ці коефіцієнти за звітний період не змінилися, але досягнутий рівень свідчить, що доля власника у загальній вартості майна складає 73 відсотки і підприємство завжди може погасити свої боргові зобов'язання.
Таблиця 2.1.2. Аналіз фінансової стійкості підприємства
| Показники |
2007 (базовий рік) |
2009 (звітний рік) |
Відхилення в сумі | Динаміка | Відхилення в % |
| 1. Джерела власних коштів | 4883 | 5808 | 925 | 118,94 | 18,94 |
| 2. Необоротні активи | 5052 | 4703 | -349 | 93,09 | -6,91 |
| 3. Наявність власних оборотних коштів (стр 1 - стр 2) Ес | -169 | 1105 | 1274 | -653,85 | -753,85 |
| 4. Довгострокові зобов"язання | 0 | 0 | 0 | ||
| 5. Наявність власних і довгострокових джерел формування запасів і витрат (стр 3 + стр 4) Ет | -169 | 1105 | 1274 | -653,85 | -753,85 |
| 6. Поточні зобов"язання | 2009 | 2159 | 150 | 107,47 | 7,47 |
| 7. Загальна величина основних джерел формування запасів і витрат (стр 5 + стр 6) Ео | 1840 | 3264 | 1424 | 177,39 | 77,39 |
| 8. Загальна величина запасів і витрат | 1832 | 3229 | 1397 | 176,26 | 76,26 |
| 9. Надлишок (+), нестача (-) власних оборотних коштів (стр 3 - стр 8) Е*с | -2007 | -2124 | +123 | 106,15 | 6,15 |
| 10. Надлишок (+), нестача (-) власних і довгострокових позикових джерел формування запасів і витрат (стр 5 - стр 8) Е*т | -2007 | -2124 | +123 | 106,15 | 6,15 |
| 11. Надлишок (+), нестача (-) загальної величини основних джерел формування запасів і витрат (стр 7 - стр 8) Е*о | 8 | 35 | 27 | 437,50 | 337,50 |
| Тип фінансової стійкості: | Нестійке становище | ||||
| абсолютно стійкий | Е*с > 0; Е*т > 0; Е*о > 0 | ||||
| нормальна стійкість | Е*с < 0; Е*т > 0; Е*о > 0 | ||||
| нестійке становище | Е*с < 0; Е*т < 0; Е*о >0 | ||||
| кризове становище | Е*с < 0; Е*т < 0; Е*о < 0 | ||||
Таким чином, можна констатувати, що в ДКП “Шляхрембуд” відсутня готівкова та дещо знизилась поточна ліквідність (можливість погашення термінових зобов'язань за рахунок готівки та швидко реалізуємих активів), але у цілому коефіцієнт поточної ліквідності свідчить про стійку платоспроможність підприємства. Що не можна сказати в цілому про підприємство, яке має нестійке положення (табл.. 2.1.2). Підприємство, як в базовому, так і в звітному 2009 році має надлишок загальної величини основних джерел формування запасів і витрат (позитивним є її зростання), але при цьому спостерігається нестача власних оборотних коштів і власних і довгострокових позикових джерел формування запасів і витрат.
2.2 Документальне оформлення розрахунків з бюджетом в податковому і фінансовому обліку
Податковий облік так само як і фінансовий побудований на суцільному і безперервному спостереженні за станом господарюючого суб’єкта та процесів, що відбуваються в господарстві. Для проведення такого спостереження необхідно кожний господарський факт або процес оформити відповідним документом.
Проте тут треба чітко розрізнити первинні документи, на основі яких розраховується база оподаткування і розмір податку, а також документи, де розраховується розмір податку до сплати. До перших відносять документи як фіксують господарські операції, що призводять до появи податкових зобов’язань. Такими документами є товарно-транспортна накладна, видаткова накладна (або рахунок-фактура), виписка банку, чек тощо.
Товарно-транспортна накладна складається при отриманні запасів безпосередньо від постачальників, доставлених їх транспортом або транспортом сторонньої організації безпосередньо на підприємство. Обов’язковим є заповнення усіх реквізитів, які містяться у цьому документі: підстава на відпуск товарів, номер автомашини, номер дорожнього листа, прізвище водія і вантажника, через якого відпускається товар, ким і кому відпущений товар, найменування, кількість, ціна і вартість товару.
Цей документ є підставою для збільшення валових витрат підприємства, тому при незаповнені реквізитів “Навантажувально-розвантажувальні операції”, “Транспортні послуги” підприємство не має права віднести до складу валових витрат витрати по перевезенню, навантаженню і розвантаженню товару.
Накладна підписується матеріально-відповідальною особою, що відпустила товар, агентом, що прийняла товар до перевезення, а також матеріально-відповідальна особа підприємства одержувача, що прийняла товар (проставляється штамп підприємства - одержувача). Відвантаження товарів зі складу проводиться матеріально-відповідальною особою за виписаним рахунком-фактурою (або видатковою накладною) із зазначенням найменування, кількості, ціни та загальної вартості товарів, що підлягають відпуску, а також фактично відпущеної кількості товарів. Таким чином, рахунок-фактура є нарядом на відпуск товарів і документом, що підтверджує їх фактичний відпуск по кількості. Рахунок-фактура, як платіжний документ, служить підставою платежу та його розміру, виписується у випадку передоплати за товар або за фактично відпущений товар на підставі документів на відпуск, відвантаження або доставку товарів. Рахунок-фактура додається до платіжного доручення або платіжної вимоги-доручення на оплату товару. Відповідно, цей документ є підставою включення суми отриманого за них доходу до складу валових доходів.
Ці два документи використовуються при продажі-купівлі товарів (робіт, послуг) і є документами, що засвідчують виникнення у підприємства податкових зобов’язань з податку на додану вартість і податку на прибуток. Якщо розглянути підприємство з цього боку, то такі документи будуть складатися при надходженні товарів безпосередньо від постачальника і при реалізації товарів оптовим покупцям. Оскільки підприємство також реалізує товар кінцевому споживачу, то первинними документами реалізації товарів будуть касові звіти з прикладними документами про здачу виручки до каси банку (фіскальні звіти ЕККА).
Для контролю за правильністю списання реалізованих товарів, а також контролю за надходженням грошових коштів на розрахунковий рахунок від покупців у порядку попередньої або послідуючої оплати товарів та реалізації товарів у роздрібній торгівлі порівнюють дані первинних документів про відпуск з даними виписок банку з розрахункового рахунку підприємства.
Податкова накладна є як обліковим, так і звітним документом. В оптовій торгівлі податкова накладна подається покупцю обов’язково. При продажу кінцевому споживачу моментом реалізації товару, збільшення валового доходу, виникнення податкового зобов’язання по податку на додану вартість є момент отримання грошових коштів від покупця та відпуск товару з врученням товарного чи касового чеку.
Необхідно зважати на те, що податкову накладну має право складати тільки особа, яка зареєстрована як платник податку на додану вартість і має індивідуальний податковий номер платника ПДВ. Тому при закупівлі товарів, сільськогосподарської продукції, отриманні послуг від фізичних осіб, які не є підприємцями і не зареєстровані як платники податку, податкова накладна не може бути виписана. Відповідно до цього і підприємство – покупець і, яке здійснило таку операцію, не отримує податкового кредиту.
Податкова накладна, яка виписується продавцем товару (робіт, послуг) може друкуватися поліграфічним способом, за допомогою комп’ютера чи іншим засобом. Але бухгалтерським працівникам треба бути уважним до документального забезпечення сум, віднесених до податкового кредиту. Перевіряти наявність і слідкувати за збереженням податкових накладних, для яких встановлений порядок і термін зберігання. Це зумовлено тим, що до податкового кредиту не дозволяється включати витрати по сплаті податку, які не підтверджуються податковими накладними.
Податкова накладна є підставою для заповнення Книги обліку придбання товарів підприємствами-платниками податку на додану вартість. Тобто вона є першою ланкою ланцюжка "податкова накладна - книга обліку продажу у продавця (книга обліку придбання у покупця) - податкова декларація з ПДВ" і від правильності її оформлення значною мірою залежить правильність заповнення декларації і точність розрахунків платника податку з бюджетом.
Нарахована сума ПДВ у податковій накладній повинна відповідати сумі податкових зобов’язань з продажу товарів (робіт, послуг) продавця.
Податкова накладна складається у двох примірниках у момент виникнення податкових зобов’язань продавця, тобто на дату здійснення будь-якої з подій, що сталася раніше. Оригінал податкової накладної надається покупцю товарів на його вимогу. Податкова накладна дає право покупцю зареєстрованому, як платник податку, на включення до податкового кредиту витрат по сплаті ПДВ. Копія податкової накладної залишається у продавця товарів, як звітний розрахунковий документ.
Особа, яка здійснює продаж товарів за готівку кінцевому споживачеві (який не є платником ПДВ) не зобов'язана заповнювати податкову накладну. В цьому випадку звітним документом є чек.
До розділу І податкової накладної вносяться дані в розрізі номенклатури поставки товарів: дата виникнення податкового зобов’язання у продавця, тобто здійснення будь-якої події, що сталася раніше; номенклатура поставки товарів (робіт, послуг); одиниця виміру товарів; кількість поставки товарів; ціна одиниці товару без урахування ПДВ; база оподаткування товарів, які підлягають оподаткуванню ПДВ за ставкою 20 %; база оподаткування при здійснені операцій на митній території України; база оподаткування, при здійсненні експортних операцій, які підлягають оподаткуванню ПДВ за нульовою ставкою; база оподаткування товарів (робіт, послуг), які звільнені від оподаткування; загальна сума коштів, що підлягає сплаті.
До розділу II вносяться всі дані по товарно-транспортних витратах продавця згідно з договором, які не входять до договірної вартості товарів.
До розділу III вносяться дані по заставній тарі. Вартість тари визначається в контракті як заставна і не включається до бази оподаткування, а зазначається в окремій графі, як загальна сума коштів, що підлягає сплаті.
Податкова накладна виписується на кожну повну, або часткову поставку товарів (робіт, послуг).
Відповідно до нормативних актів працівники бухгалтерських служб повинні здійснювати суворий контроль за формуванням податкових документів, враховуючи, що порушення тягнуть за собою застосування штрафних санкцій.
У Книзі обліку продажу товарів за сумами продажу, на які виписані податкові накладні, необхідно провести записи окремими рядками. Ведення книг обліку придбання та продажу товарів для суб’єктів, зареєстрованих як платники податку на додану вартість є обов’язковим.
Відповідно для визначення бази оподаткування податком на додану вартість кожне підприємство платник веде книги обліку надходження та вибуття товарів (робіт, послуг).
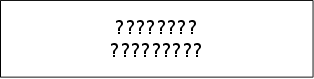

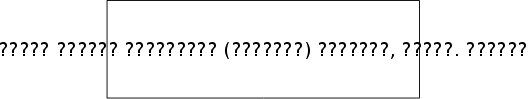
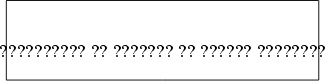
Рис. 3. Схема документального оформлення розрахунків з бюджетом по податку на додану вартість
2.3 Аналітичний та синтетичний та облік податку на додану вартість
В ДКП “Шляхрембуд” облік податків ведеться на рахунку 64 “Розрахунки по податкам і зборам” (з відкриттям субрахунків по видам податків).
Аналітичний облік на рахунку 64 “Розрахунки по податкам і зборам” здійснюють за видами платежів до бюджету. Це дозволяє перевірити правильність розрахунків за кожним видом платежу.
Регістри аналітичного обліку призначені для відображення господарських операцій на окремих аналітичних рахунках рахунку 64 “Розрахунки по податкам і зборам”, що деталізують зміст показників відповідного синтетичного рахунка. За допомогою цих регістрів забезпечується контроль за наявністю і змінами кожного виду господарських засобів, їх джерел, розрахунками з кожним дебітором і кредитором та ін. Записи в регістри аналітичного обліку роблять більш детально, дають пояснювальний текст, у якому розкривають зміст операції, вимірники по відображуваній операції.
На основі первинних документів і за підсумками місяця робляться записи у відомості №8 та Журнал-ордер №8 по рахунку 64 “Розрахунки з бюджетом”. Потім вони переносяться до Головної книги.
Журнал-ордер № 8 по кредиту рахунка № 64
| Дата | Підстава для запису (найменування і № документа) | В дебет рахунків | Разом по кредиту | |||
| № 70 | №_ | №_ | №_ | |||
| 14.04. | ПН № 5667 | 230 | 230,00 | |||
Рис. 4. Схема журналу – ордеру по рахунку 64 “Розрахунки з бюджетом”
Записи господарських операцій в журнали-ордери здійснюють за шаховим принципом, який полягає в тому, що за один робочий прийом суму господарської операції записують одночасно по дебету і кредиту кореспондуючих рахунків. Це дає змогу значно скоротити кількість облікових записів, зменшити обсяг облікової роботи і підвищити якість самого обліку. Всі кредитові обороти по синтетичному рахунку збираються в одному журналі-ордері.
Таблиця 2.3.1.
Регістри обліку по рахунку 64 “Розрахунки по податкам і зборам”
| №№ журналу чи відомості | № № рахунків, що кредитуються | Первинні документи, які проводяться по кредиту зазначених рахунків |
| ЖО№8 | 641 | — додатків не треба, тут підставою для бухгалтерського проведення про нарахування податків є чинні нормативні документи законодавчо-правового характеру |
| ЖО №10 і відомості №10і№12 | 13, всі рахунки класів 2,8, 9, а також 64, 65, 66 та ін. | — накладні на внутрішнє пересування ТМЦ, акти на списання матеріалів, дорожні листи, відомості нарахування амортизації основних засобів, відомості нарахування зарплати та інші документи, що дають підставу для реєстрації оборотів по кредиту рахунків, що належать до ЖО №10 |
По кредиту рахунку 64 відображається нарахування податків, в т.ч. ПДВ, по дебету – сплату до бюджету та фондів. Субрахунки 643 “Податкові зобов’язання” та 644 “Податковий кредит” в ДКП “Шляхрембуд” не відкриті. Облік ПДВ ведеться на рахунку 641(2).
Кредитове сальдо показує заборгованість підприємства перед бюджетом, тобто суму, яку підприємство має перерахувати до бюджету. Дебетове сальдо по рахунку 64 “Розрахунки по податкам і зборам” означає переплату бюджету (податковий кредит). Тобто, надлишково перераховану суму до бюджету, яку необхідно зарахувати в рахунок чергових платежів або повернути підприємству.
Порядок визначення та відображення на рахунках бухгалтерського обліку результату від реалізації продукції власного виробництва (бітум) та виконаних послуг наведений в таблиці 2.3.2.
Таблиця 2.3.2
Порядок визначення та відображення на рахунках бухгалтерського обліку нарахування ПДВ та результату від реалізації продукції та виконаних послуг за листопад 2007 рік в ДКП “Шляхрембуд”
| Зміст господарської операції | Кореспонденція рахунків | Сума, грн | |
| дебет | кредит | ||
| Відвантажена готова продукція покупцеві та виконані послуги | 361 | 70 | 455814 |
| Нараховані податкові зобов’язання | 70 | 641 | 75969 |
| Надходження грошових коштів за реалізовану продукцію за цінами реалізації | 311 | 361 | 455814 |
| Придбані матеріали | 20, 28 тощо | 631 | 165880 |
| Нараховано податковий кредит | 641 | 631 | 33176 |
| Результат від реалізації | 701 | 79 | 51300 |
Щомісячну сплату ПДВ здійснюють за встановленими законодавством строками. Звітність в ДКП “Шляхрембуд” щомісячна.
За ПДВ передбачено низку пільг, але у зв'язку з тим, що їх перелік постійно переглядається Кабінетом Міністрів України та Головною державною податковою адміністрацією України, вони не подані у роботі. ДКП “Шляхрембуд” пільгами не користується.
Показники рахунку 6412 “ПДВ” знаходять відображення в бухгалтерській фінансовій звітності. Бухгалтерська звітність базується на даних бухгалтерського обліку. В активі балансу (форма № 1) відображається дебіторська заборгованість за розрахунками, що виникає у зв’язку з переплаченими податками, зборами та іншими платежами до бюджету, в т.ч. податку на додану вартість (сальдо Дт по рахунку 64 “Розрахунки по податкам і зборам”). В пасиві балансу відображаються поточні зобов’язання за розрахунками - сума поточних зобов’язань за отриманими авансами по нарахованих сумах платежів до бюджету (сальдо Кт по рахунку 64 “Розрахунки по податкам і зборам”).
Тобто, у статті “Поточні зобов’язання з бюджетом” (рядок 550) і статті “Дебіторська заборгованість за розрахунками з бюджетом” (рядок 170) показуються відповідно кредитове та дебетове сальдо на субрахунках 641 “Розрахунки за податками” і 642 “Розрахунки за обов’язковими платежами”, що визначаються в розрізі видів податків, обов’язкових платежів, зборів і відрахувань до