Організація обліку розрахунків з бюджетом по податку на додану вартість в Державному комунальному підприємстві "Шляхрембуд"
Увага звертається на те, що до цих рядків не включається сальдо субрахунків 644 “Податкові зобов’язання” і 643 “Податковий кредит”, яке утворюється відповідно до порядку справляння податку на додану вартість. Ці суми заборгованості у зв’язку із справлянням податку на додану вартість показуються відповідно у статті “Інші оборотні активи” (рядок 250) і статті “Інші поточні зобов’язання” (рядок 610). Це затверджено Методичними рекомендаціями щодо визначення підприємствами і організаціями показників вступного сальдо Балансу (листи Міністерства фінансів України від 23 лютого 2000 р. № 18-432 і від 16 березня 2000 р. № 18-444).
Знаходить відображення оборот по субрахунку 6412 “Податок на додану вартість” і в формі № 2 “Звіт про фінансові результати”.
Таблиця 2.3.3
Відображення суми ПДВ в Звіті про фінансові результати
Стаття |
Код рядка | Інформація для заповнення звіту на рахунках: | |
|
За звітний рік |
За попередній рік | ||
| 1 | 2 | 3 | 4 |
| Дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 010 | 701-703 Кт |
|
| Податок на додану вартість | 015 |
|
|
| Акцизний збір | 020 | 701-703 Дт | 701-703 |
| 025 | |||
| Інші вирахування з доходу | 030 | ||
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 035 | ||
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 040 | 901-903 | |
 оборот
Кт 6412
До складання річного бухгалтерського звіту обов'язково здійснюється вивірка залишків на всіх рахунках у банках, включаючи рахунок 64 і вивірка заборгованості перед бюджетом. Головний бухгалтер складає графік проведення такої вивірки і закріплює для цієї роботи працівників бухгалтерії. Результати вивірок розглядаються керівником підприємства.
Фінансова звітність підприємства ґрунтується на даних систематичного, безперервного і документованого бухгалтерського обліку, об’єктивно відображає результати його фінансово-господарської діяльності для оцінки й управління нею.
2.4 Організація аудиту обліку податків та платежів на підприємстві
В залежності від ступеню і області аудиту система бухгалтерського обліку може бути перевірена як на різних рівнях обліку, так і по іншим функціональним розділам.
Диспропорції в аналітичних показниках можуть направляти аудитора по визначеному шляху дослідження системи бухгалтерського обліку. Також може мати місце випадок, коли помітних диспропорцій немає, але звітність неправильно відображає фінансовий і господарський стан ревізійної одиниці внаслідок помилок, припущених при її переробці в системі бухгалтерського обліку.
В ДКП “Шляхрембуд” в 2009 році був проведений аудит фінансово – господарської діяльності, який включав і аудит розрахунків з бюджетом.
Якщо статті балансу сформовані правильно, то слід приступити до перевірки самої Головної книги, маючи на увазі наступне:
сальдо рахунків на початок року (кварталу, місяця) повинно бути рівним сальдо рахунків на кінець попереднього року (кварталу, місяця);
підсумок по Дт відповідного рахунку на даний місяць повинен відповідати сумі показників кореспондуючих рахунків, які розташовані по одній горизонталі;
підсумок колонок по кожному кореспондуючому рахунку повинен відповідати сумі помісячних даних, які складають цю колонку;
підсумок по колонці “Підсумок Дт” або “Підсумок Кт” повинен відповідати сумі складових з врахуванням сальдо на початок періоду;
сума підсумків кореспондуючих рахунків повинна відповідати сумі показників по колонці “Підсумок Дт”:
Таблиця 2.4.1
Фрагмент Головної книги
|
Рахунок 311 |
З Кт рахунків в Дт рахунків |
Сальдо на 01.01.01р. 1000 |
||
| 311 | 64 | Підсумок Дт | Підсумок Кт | |
| січень | 700 | 300 | 1000 | 500 |
| лютий | 300 | 200 | 500 | 600 |
| березень | 500 | 100 | 600 | 1000 |
| Підсумок І кв. | 1500 | 600 | 3100 | 2100 |
сальдо на кінець даного і початок наступного звітного періоду повинно відповідати різниці між дебетовим і кредитовим оборотами з врахуванням сальдо на початок періоду, який перевіряється.
На цьому закінчується документальна перевірка системи бухгалтерського обліку на рівні звітності, балансу і Головної книги.
Другим етапом перевірки є перевірка запасів по рахунках Головної книги і їх джерел, які знаходяться на другому рівні глибини аудиту - рівні “аналітичного і синтетичного обліку”. Цей рівень містить такі бухгалтерські реєстри, як журнал-ордер, оборотні відомості, відомості аналітичного обліку. Зупинимося більш детально на формах, які перевірялися при розрахунках з бюджетом:
1. Журнал-ордер №2 (по Кт) і відомість №2 (по Дт) рахунку 311 “Розрахунковий рахунок”;
2. Журнал-ордер №8 і відомість №8 по рахунках: 64 “Розрахунки з бюджетом”;
4. Журнал-ордер №11 і відомість №11 по рахунках: 70 “Собівартість реалізації”, 631 “Розрахунки з покупцями і замовниками”;
Всі вказані облікові реєстри повинні бути перевіреними на:
арифметичну правильність підсумків по рядках та колонках,
правильність перенесення підсумків балансових рахунків в Головну книгу або інші журнали-ордери.
Останнє є метою методики контролю системи бухгалтерського обліку, так як саме тут реалізується принцип подвійного запису дотримання правил кореспонденції рахунків і взаємозв`язку між названими обліковими реєстрами. Зупинимося на порядку таких зв`язків більш детальніше.
Необхідно мати на увазі, що записи в багатьох журналах-ордерах здійснюються синтетично, тому їх слід звіряти з підсумками розроблених відомостей, зведень, таблиць та іншими реєстрами аналітичного обліку, які являються перехідними ланками від рівня первинних документів, на основі яких вони складаються, до рівня синтетичного обліку.
В деяких випадках записи в журналах-ордерах проводяться безпосередньо на основі первинних документів:
1). Журнал-ордер №2 і відомість №2.
Основою для записів є проведені банком платіжні доручення, платіжні вимоги (дату дізнаються по випискам банку і відмітках банку на документах), в яких вказана сума ПДВ.
Кредитові обороти журналу-ордеру №2 звіряються: по рахунку 311 з відомістю №1, по рахунку 64 з журналом-ордером №8, по рахунку 65 з журналом-ордером №10/1.
Аналогічно проводиться звірка відомості №2.
2). Журнал-ордер №8 і відомість №8.
Записи у відомості робляться на основі первинних документів і за підсумками місяця. Потім вони переносяться до журналу-ордеру №8.
Звірку відомостей проводять таким чином: по рахунку 64 суми кредитових оборотів, відображені в журналі-ордері №8 звіряють: з рахунком 631 в журналі-ордері №6.
4). Журнал-ордер №11 і відомість №11.
В них ведеться облік реалізації продукції.
Звірка проводиться: з журналом-ордером №10/1, з відомістю №16, підсумки якої переносяться до журналу-ордеру №6, з відомістю №8 по Дт рахунку, з відомістю №2 по Дт рахунку 311.


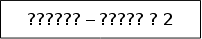
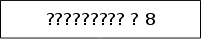
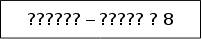



Рис. 5 Схема узгодження реєстрів синтетичного і аналітичного обліку при аудиті розрахунків з бюджетом
Закінчивши перевірку узгодження реєстрів синтетичного і аналітичного обліку між собою, а також залишків і відображених в цих реєстрах оборотів (в грошовому виразі), аудитор приступає до самої працемісткої фази своєї праці - перевірка відомостей, реєстрів і інших зведених документів, записи в яких проводяться безпосередньо на основі первинних документів, які відображають ту чи іншу господарську операцію. Через великий обсяг робіт тут часто використовуються методи вибіркового контролю, основані на використання прийомів теорії ймовірності і математичної статистики.
Починаючи таку перевірку, аудитор, перш за все, повинен звірити підсумкові обороти за кожен місяць з записами по відповідним рахунках в журналах-ордерах, відомостях синтетичного обліку і, за необхідністю, в оборотних відомостях. Також треба перевірити арифметичну правильність підсумків, відображених в реєстрах, таблицях і відомостях аналітичного обліку, підтвердження кожного запису в бухгалтерських реєстрах відповідним арифметичним документом.
Ця процедура особливо важлива при використанні математичних методів, так як в подальшому по даній генеральній сукупності, аудитор буде визначати аудиторські ризики недооцінки або переоцінки, рівень довіри до даної сукупності документів.
При перевірці первинних документів аудитор повинен звертати увагу на їх достовірність. Доцільно з метою співставлення взяти зразок оригіналу підписів у осіб, які мають право завізувати ту чи іншу операцію, яка відображається в первинних документах. Крім того аудитор повинен перевіряти обґрунтованість виправлень.
Для знаходження підчисток або застосування хімічних засобів з метою виправлення першопочаткових даних, відображених в первинних документах, необхідно розглянути поверхню документа при сильному джерелі світла або при криво спадаючому світлі. Після виявлення таких порушень аудитор бере письмове пояснення з особи, яка складала даний документ, а при необхідності - направляє його на експертизу.
Платники податку самостійно визначають суми податку, що підлягають сплаті.
Якщо підприємство має після закінчення кварталу переплату по податку, то надміру внесені до бюджету суми податку зараховуються в рахунок наступних платежів.
У відповідності з Декретом Кабінету Міністрів України “Про стягнення не внесених у строк податків і неподаткових платежів” після закінчення встановлених термінів сплати відповідних платежів не внесена сума вважається недоїмкою і стягується з нарахуванням пені. Нарахування пені за всіма видами податків і зборів здійснюється у відповідності з порядком, встановленим чинним законодавством.
3.ВИЗНАЧЕННЯ ПРОБЛЕМНИХ ПИТАНЬ ТА ШЛЯХИ ВДОСКОНАЛЕННЯ ОРГАНІЗАЦІЇ ОБЛІКУ РОЗРАХУНКІВ ПО ПОДАТКУ НА ДОДАНУ ВАРТІСТЬ
3.1 Вдосконалення документального оформлення розрахунків по податку на додану вартість та вирішення питання у відповідності до чинного законодавства
Як відомо, наявність податкової накладної - одна з обов'язкових умов виникнення у платника ПДВ права на податковий кредит. Але навіть якщо податкова накладна у покупця є, проте в ній бракує хоча б одного з обов'язкових реквізитів, така накладна не дає права на податковий кредит і варта не більше паперу, на якому вона складена. Якщо ж усі обов'язкові реквізити є, але деякі з них помилкові, то довести право на податковий кредит також може бути складно. Проаналізуємо розбіжності в законодавчих актах щодо заповнення податкової накладної, якими повинні бути реквізити податкової накладної, щоб забезпечити право на податковий кредит.
Про те, що відсутність у податкової накладної хоча б одного з обов'язкових реквізитів позбавляє покупця права на включення до податкового кредиту витрат зі сплати ПДВ, повідомляється у листі № 01-8/1271. Своєю чергою, на цей лист посилаються й податківці у п. 25 листа від 28.01.2009 р. №1399/7/15-3317. Тому отримані від постачальників податкові накладні слід ретельно вивчати на предмет наявності всіх обов'язкових реквізитів. Перелік обов'язкових реквізитів податкової накладної міститься в Законі про ПДВ, а також в Указі № 857.
Податкова накладна, у якій немає хоча б одного з перелічених реквізитів, не дає права на податковий кредит.
Але відсутність якогось з реквізитів, затверджена Порядком № 165, у податковій накладній, на нашу думку, не позбавляє покупця права на податковий кредит. Це підтверджується й практикою, яка базується на рекомендаціях Листа ВГСУ № 01-8/1271.
А ось у випадку, коли всі обов'язкові реквізити заповнені, але в деяких з них допущені помилки, ймовірність відстояти право на податковий кредит зростає порівняно із ситуацією, коли якийсь із обов'язкових реквізитів взагалі відсутній. Підставою для такого оптимістичного висновку є лист Держпідприємництва від 16.07.2009 р. № 4229, згідно з яким якщо продавець при заповненні податкової накладної допустив описку, яка не впливає на розмір податкового кредиту покупця, останній не втрачає право на податковий кредит.
Наявність такого листа, звісно, не означає, що в податковій накладній можна писати що завгодно. Адже якщо замість податкового номера покупця продавець зазначить, наприклад, номер іншого документу або набір цифр, то буде важко довести, що це лише описка. Неправильний реквізит означає відсутність правильного реквізиту. Тому довести нетотожність правових наслідків помилки у реквізиті та відсутності реквізиту досить складно, особливо якщо помилка впливає на суму податкового кредиту покупця.
Звісно, ретельність та прискіпливість щодо правильності та повноти заповнення податкової накладної потребує певних витрат робочого часу. Але ці витрати непорівнянні з можливими втратами у разі невизнання податківцями податкового кредиту.
Покупець завжди має право вимагати у продавця видати податкову накладну без помилок. Правда, якщо заміна «неправильної» податкової накладної потребує надмірних витрат зусиль, деякі бухгалтери просто дописують в отриманих податкових накладних реквізити, яких бракує. Така практика, звісно, йде врозріз із загальними принципами діловодства, але інколи іншого виходу просто немає. Зазначимо у зв'язку з цим, що такі дії не є підробкою документів, бо службовим підробленням, відповідно до ст. 366 Кримінального кодексу України, вважається внесення до офіційних документів завідомо неправдивих відомостей. Якщо ж до документа вносяться правдиві відомості, то це службовою підробкою не є.
У будь-якому разі при суперечках з податківцями стосовно помилкових реквізитів податкової накладної корисно посилатися на п. 5 Порядку № 165, яким передбачена лише одна підстава для визнання податкової накладної недійсною — заповнення її особою, яка не зареєстрована в податковому органі як платник ПДВ і якій, відповідно, не присвоєно індивідуального податкового номера платника ПДВ.
Податкову накладну бажано заповнювати українською мовою, хоч заборони на російську законодавство не містить. Принаймні такий висновок можна зробити з аргументів, викладених у листах Мін'юсту від 18.06.2008 р. № 21-44-840, Мінфіну від 22.07.2008 р. № 043-512/13-6449 та Держкомінформполітики від 03.07.2008 р. № 75/9. Цієї ж думки дотримуються й податківці: у листі ДПА України від 15.08.2009 р. №12846/7/ 15-2317-22 зазначено, що законодавством з питань оподаткування не передбачена норма (вимога), яка б встановлювала обов'язковість застосування державної мови при заповненні податкової накладної. З цього податківці роблять висновок, що за наявності у продавця податкових зобов'язань у покупця такі зобов'язання відносяться до податкового кредиту незалежно від того, якою мовою заповнена податкова накладна (російською чи українською).
Розгляньмо тепер нюанси заповнення деяких обов'язкових реквізитів податкової накладної, стосовно яких у податківців досить часто виникають неприємні запитання.
Інколи проблеми виникають з нумерацією податкової накладної. У порядковому номері податкової накладної іноді використовуються різні букви, цифри та скорочення, що ідентифікують підрозділ, спосіб розрахунку та інші показники, які цікаві лише для продавця. Як правило, цим “грішать” великі підприємства з розгалуженою структурою.
Згідно із загальним правилом, встановленим п. 3 Порядку № 165, порядковий номер податкової накладної повинен відповідати порядковому номеру у книзі обліку продажу товарів (робіт, послуг). І лише у разі складання податкової накладної філією чи структурним підрозділом платника податку порядковий номер податкової накладної встановлюється з урахуванням присвоєного коду (номера, шифру) і визначається числовим значенням через дріб. У чисельнику номера податкової накладної проставляється порядковий номер, а в знаменнику — код (номер, шифр).
Отже, “модернізувати” номери податкової накладної можуть лише структурні підрозділи, яким присвоюється відповідний код, номер чи шифр. Якихось інших “відхилень” від стрункого ланцюжка порядкових номерів (наприклад, букв чи знаків пунктуації) законодавство не передбачає. Тому якщо при перевірці податківці побачать податкову накладну з номером який не відповідає вимогам, покупцю буде складно довести, що це саме порядковий номер, а не щось інше.
Як наслідок - реальна загроза втрати права на податковий кредит через відсутність правильного обов'язкового реквізиту податкової накладної. Зрозуміло, що покупець за такий “сюрприз” може адекватно “віддячихи” продавцеві (наприклад, припинити з ним ділові стосунки). Таким чином, бажання продавця спростити собі ведення податкового обліку шляхом введення до номерів податкової накладної додаткових позначень може мати не дуже приємні наслідки як для покупця, так і для продавця. Якщо ж без сторонніх умовних позначок продавець не в змозі налагодити податковий облік, то йому ці позначки слід робити лише на копіях податкової накладної, що залишаються у нього.
Відповідно до пп. 7.2.3 Закону про ПДВ, податкова накладна складається у момент виникнення податкових зобов'язань продавця. Загальні правила встановлення дат виникнення податкових зобов'язань містяться у п. 7.3 Закону про ПДВ. Головне з цих правил — відоме правило “першої події”.
Якщо ж продавець вказав як дату виписки податкової накладної не дату виникнення податкових зобов'язань, а якусь іншу (наприклад, дату своєї “другої події”), то це, на нашу думку, не може бути підставою для оспорювання податкового кредиту покупця за такою накладною. Адже Закон про ПДВ вимагає лише, щоб дата виписки податкової накладної у ній була зазначена. Якщо вказана у податковій накладній дата виписки відповідає дійсності (тобто податкова накладна справді була виписана саме того дня), то навіть у разі її невідповідності даті виникнення податкових зобов'язань продавця така дата є правильною і не може бути визнана помилкою у реквізиті. Тому порушення продавцем обов'язку виписати податкову накладну у момент виникнення податкових зобов'язань не може бути підставою для будь-якої відповідальності покупця, у т. ч. позбавлення права на, податковий кредит.
Головне — щоб зафіксована дата отримання податкової накладної не була раніше зазначеної у ній дати виписки. Як відомо, відповідно до пп. 7.5.1 Закону про ПДВ, датою виникнення права платника податку на податковий кредит вважається дата здійснення першої з подій:
— або дата списання коштів з банківського рахунка платника податку в оплату товарів (робіт, послуг), дата виписки відповідного рахунка (товарного чека) — в разі розрахунків з використанням кредитних дебетових карток або комерційних чеків;
— або дата отримання податкової накладної, що засвідчує факт придбання платником податку товарів (робіт, послуг).
Наразі дата отримання покупцем у податковій накладній не зазначається. Тому фіксувати дату отримання податкової накладної слід у книзі обліку придбання товарів (робіт, послуг).
Чомусь серед обов'язкових реквізитів податкової накладної у пп. 7.2.1 Закону про ПДВ двічі зазначений реквізит “назва”: спочатку передбачено такий реквізит, як “назва юридичної особи або прізвище, ім'я та по батькові фізичної особи, зареєстрованої як платник ПДВ” (а потім — повна назва одержувача).
З цих норм можна зробити два висновки:
— назва продавця — юридичної особи може бути неповною;
— назва покупця — юридичної особи повинна бути повною.
Останнім часом саме до цих реквізитів податківці ставляться досить прискіпливо. І для цього є причини: законодавством передбачені досить складні правила використання назв та найменувань юридичних осіб. Якщо при заповненні податкової накладної не дотримано цих правил, у податківців з'являться підстави стверджувати, що назва (повна назва) у податковій накладній відсутня — з відповідними наслідками для податкового кредиту.
Що ж таке “повна назва” юридичної особи і чим вона відрізняється від просто “назви”? Законодавчі акти, на жаль, не містять критеріїв “повноти” назви юридичної особи, а також визначення самого терміна “назва”. Законодавство оперує терміном “найменування суб'єкта підприємницької діяльності— юридичної особи”, яке відповідно до ст. 2 Закону України від 07.02.91 р. № 698-XII “Про підприємництво” “повинне містити відомості про його організаційно-правову форму та назву”.
Отже, назва поряд з організаційно-правовою формою є складовими елементами найменування суб'єкта підприємництва — юридичної особи. Іншими словами, назва і найменування — різні речі, і назва — це лише частина найменування. Тому ототожнювати найменування та назву юридичної особи не слід. Закон про ПДВ вимагає вказувати у податковій накладній саме назви юридичних осіб, а не найменування.
Класифікація організаційно-правових форм господарювання (КОПФГ) встановлена наказом Держстандарту України від 22.11.94 р. № 288. На думку Держпідприємництва, викладену в листі від 27.07.2007 г. № 4-422-209/ 4745, саме цією класифікацією слід керуватися при визначенні організаційно-правових форм суб'єктів підприємницької діяльності — юридичних осіб.
Стосовно найменувань господарських товариств встановлені спеціальні вимоги: згідно зі ст. 2 Закону України від 19.09.91 р. № 1576 - ХП “Про господарські товариства”, “найменування товариства повинно містити зазначення виду товариства, для повних та командитних товариств — прізвища (найменування) учасників товариства, а також інші необхідні відомості”. Цим же законом передбачено п'ять видів господарських товариств: акціонерні, з обмеженою відповідальністю, з додатковою відповідальністю, повні та командитні.
Про вид як необхідний елемент найменування підприємства йшлося також в абз. 2 п. 2 ст. 9 Закону України від 27.03.91 р. № 887 - ХІІ “Про підприємства в Україні”: “У найменуванні підприємства визначаються його назва (завод, фабрика, майстерня та інші) і вид (індивідуальне, сімейне, приватне, колективне, державне) та інше”.
Усі ці види відповідно до КОПФГ є окремими організаційно-правовими формами суб'єктів підприємницької діяльності — юридичних осіб. Тому за своїм змістом терміни “організаційно-правова форма” та “вид”, на нашу думку, у цьому випадку ідентичні.
Якихось вимог щодо назви юридичної особи (про яку йдеться у Законі про ПДВ) законодавство не містить. Очевидно, назвою слід вважати одне або кілька слів, які однозначно ідентифікують юридичну особу та відрізняють її від інших. А от що саме слід вважати повною назвою юридичної особи і чим повна назва відрізняється від неповної, законодавством не встановлено.
Підприємства досить часто самі заганяють себе у глухий кут, вказуючи в своїх установчих документах (статуті та установчому договорі) повну та скорочену назви. Наприклад, в даному випадку повною назвою підприємства зазначається Державне комунальне підприємство “Шляхрембуд” (“Дорремстрой”), скороченою — ДКП “Шляхрембуд”. І податківці цим можуть скористатися, не визнавши податковий кредит за податковою накладною, які містять скорочену назву покупця.
Вимоги до змісту статуту підприємства були встановлені абз. 1 п. 2 ст. 9 Закону “Про підприємства в Україні”, відповідно до якого “у статуті підприємства визначаються власник та найменування підприємства, його місцезнаходження, предмет і цілі діяльності, його органи управління, порядок їх формування, компетенція та повноваження трудового колективу і його виборних органів, порядок утворення майна підприємства, умови реорганізації та припинення діяльності підприємства”.
Отже, вказувати у статуті скорочену назву підприємства необов'язково. Якщо ж скорочену назву підприємство-покупець все ж має, то йому слід стежити, щоб у отриманих від продавців податкових накладних зазначалася саме його повна назва, вказана у статуті. А от назва продавця може бути скороченою.
Організаційно-правова форма (вид) покупця або продавця назвою не є, тому у будь-якому випадку може скорочуватися. Наприклад, замість найменування покупця Державне комунальне підприємство “Шляхрембуд” у податковій накладній можна зазначити ДКП “Шляхрембуд” (знову ж таки за умови, що згідно зі статутними документами “Шляхрембуд” є повною назвою підприємства).
Зазначимо, що форма податкової накладної, затверджена разом з Порядком №,165, може ввести в оману необізнану людину, тому що в цій формі згадується просто назва покупця. Необхідність вказувати повну назву покупця з форми податкової накладної безпосередньо не випливає. Тому щоб уникнути помилок при заповненні податкової накладної, відповідальна за це особа повинна, по-перше, з'ясувати в покупця його повну назву, і по-друге, повністю, без скорочень, зафіксувати повну назву у відповідних рядках накладної.
Цивільний кодекс України, який набрав чинності з 1 січня 2004 року, не містить якихось суттєвих змін встановлення найменувань юридичних осіб, що були досі. Відповідно до ст. 90 Цивільного кодексу України, юридична особа повинна мати своє найменування, яке містить інформацію про її організаційно-правову форму, а також може мати скорочене найменування. Найменування юридичної особи вказується в її установчих документах і вноситься до єдиного державного реєстру.
Такий елемент найменування юридичної особи, як “назва”, у Цивільному кодексі України згадується лише стосовно виробничих кооперативів у ст. 163.
З 1 січня 2004 року, згідно з п. 2 прикінцевих положень Господарського кодексу України, Закони “Про підприємництво” та “Про підприємства в Україні” втратили чинність, відповідно, зникло законодавче визначення терміна “назва підприємства”. Через це, на нашу думку, податківці можуть почати прирівнювати назву юридичної особи до її найменування, внаслідок чого можливе висунення претензій до податкової накладної із скороченнями організаційно-правових форм покупців. Тому починаючи з 1 січня 2004 року у податковій накладній бажано вказувати повні найменування (а не тільки назви) юридичних осіб — покупців (не “ДКП”, а “Державне комунальне підприємсто”).
Наявність податкового номера платника ПДВ свідчить про те, що він зареєстрований таким платником та отримав відповідне свідоцтво. Відповідно до пп. 7.2.4 Закону про ПДВ, право на нарахування ПДВ та складання податкової накладної надається виключно особам, зареєстрованим як платники податку в передбаченому Законом порядку. Тому податкова накладна, видана не зареєстрованою у податковому органі особою, не надають покупцеві права віднести відповідні суми ПДВ до податкового кредиту. Аналогічний висновок міститься й у п. 2 Листа ВГСУ № 01-8/157.
На початку розділу вже зазначалося, що, відповідно до п. 5 Порядку №165, складання податкової накладної особою, яка