Бухгалтерский учет и аудит продажи товаров торговой организации на примере ЗАО "Л.О.Т"
Все показатели за анализируемый период выросли, это является положительным результатом, рост выручки и рост численности являются количественными показателями и их рост может быть вызван открытием нового торгового места, а рост производительности труда является качественным показателем характеризующим улучшение работы коллектива.
Рассмотрим финансовую отчетность ЗАО «Л.О.Т.». А именно бухгалтерский баланс за 2008 год (форма № 1) (Приложение 1) и отчет о прибылях и убытках (форма № 2) (Приложение 2).
В балансе хозяйствующего субъекта средства размещены по составу и источникам формирования средств. Размещение и использование средств отражено в активе, источники формирования (собственный капитал и обязательства) отражены в пассиве.
Для общей оценки динамики финансового состояния необходимо сгруппировать статьи баланса в отдельные группы: по признаку ликвидности статьи актива и по срочности обязательств – статьи пассива.
Аналитическая группировка статей актива баланса представлена в таблице 2.6, а также аналитическая группировка статей пассива баланса представлена в таблице 2.7.
Таблица 2.6
Аналитическая группировка статей актива, тыс. руб.
| Группировка статей актива | Наличие средств | Структура имущества % | ||||
| на начало периода | на конец периода | изменение | на начало периода | на конец периода | изменение | |
| 1.Имущество предприятия (валюта баланса) | 3143 | 3442 | + 299 | 100 | 100 | 0 |
| 1.1.Иммобилизованные средства (внеоборотные активы) | 123 | 235 | + 112 | 3,91 | 6,83 | + 2,92 |
| 1.2.Мобильные (оборотные (текущие) активы) средства | 3020 | 3207 | - 187 | 96,09 | 93,17 | - 2,92 |
| 1.2.1.Запасы и затраты | 8 | 7 | - 1 | 0,25 | 0,20 | - 0,05 |
| 1.2.2.Дебиторская задолженность | 425 | 501 | + 76 | 13,52 | 14,56 | + 1,04 |
| 2.Денежные средства и краткосрочные ценные бумаги | 150 | 18 | - 132 | 4,39 | 0,52 | - 3,87 |
Таблица 2.7
Аналитическая группировка статей пассива, тыс. руб.
| Группировка статей актива | Наличие средств | Структура имущества % | ||||
| на начало периода | на конец периода | изменение | на начало периода | на конец периода | изменение | |
| 1.Источники формирования имущества | 3143 | 3442 | + 299 | 100 | 100 | 0 |
| 1.1.Собственный капитал | 1268 | 1869 | + 601 | 40,34 | 54,30 | + 13,96 |
| 1.2.Заемный капитал | 1525 | 1223 | - 302 | 48,52 | 35,53 | - 12,99 |
| 1.2.1.Долгосрочные пассивы (кредиты и займы) | 350 | 350 | 0 | 11,14 | 10,17 | + 0,87 |
| 1.2.2.Кратскосрочные пассивы (кредиты и займы) | 200 | 0 | - 200 | 6,36 | 0 | - 6,36 |
| 1.2.3.Кредиторская задолженность | 1325 | 1223 | - 102 | 42,16 | 35,53 | - 6,63 |
Данные таблицы 2.6 показывают, что оборот организации (валюта баланса) увеличился в 1,1 раза (3442/3143) по сравнению с началом года. Увеличение оборота хозяйственных средств произошло за счет увеличения оборотных активов в 1,1 раза (3207/3020). Внеоборотные активы также увеличились в 1,91 раза (235/123).
При рассмотрении структуры активов следует обратить внимание на то, что доля оборотных средств в составе имущества снизилась с 96,09 до 93,17%, а доля внеоборотных активов повысилась с 3,91 до 6,83%. Запасы и затраты изменились за отчетный период на 0,05%, а дебиторская задолженность повысилась с 13,52 до 14,56%.
Данные таблицы 2.7 свидетельствуют о том, что произошли изменения и в структуре источников формирования имущества. Доля заемного капитала уменьшилась на 1,37 пункта и составила 35,53%. Доля кредиторской задолженности понизилась на 1,17 пункта, и составила 35,53%.
Следует подчеркнуть, что структура имущества и даже ее динамика оценивают только состояние активов и наличие средств для погашения долговых обязательств.
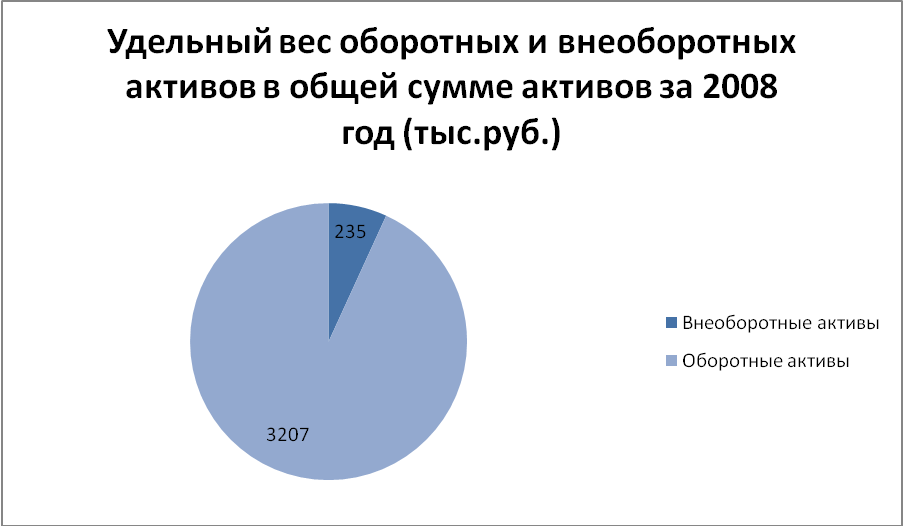
Рис. 2.8. Удельный вес оборотных и внеоборотных активов за 2008 год
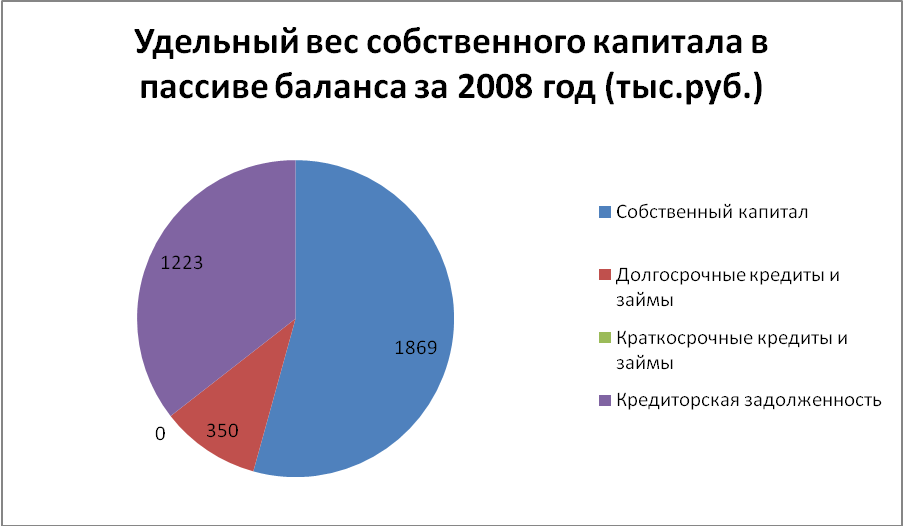
Рис. 2.9. Удельный вес собственного капитала в пассиве баланса за 2008 год
На рисунках 2.8 и 2.9 представлен удельный вес внеоборотных, оборотных активов, собственного капитала в валюте баланса.
В ЗАО «Л.О.Т.», как показал анализ документального оформления и учета розничной продажи товаров, бухгалтерский учет ведется в соответствии с законодательными актами, нормативно-методическими документами и инструктивными материалами. Данные бухгалтерского учета дают разнообразную экономическую информацию для проведения всестороннего и глубокого анализа финансово-хозяйственной деятельности предприятия, что позволяет утверждать о тесной связи между бухгалтерским учетом и анализом хозяйственной деятельности на данном предприятии.
2.2 Документальное оформление товаров в ЗАО «Л.О.Т»
Порядок и сроки приема товаров по количеству, качеству и комплектности и его документального оформления регулируются действующими техническими условиями поставки, договорами купли-продажи и инструкциями о порядке приемки товаров по количеству, качеству и комплектности.
Все товарные операции делятся на два вида: поступление товаров в организацию розничной торговли и их продажа. В организации розничной торговли, такие, как ЗАО «Л.О.Т.», товары поступают главным образом от поставщиков и оформляются товаросопроводительными документами, предусмотренными условиями поставки товаров и правилами перевозки грузов (накладной, товарно-транспортной накладной, железнодорожной накладной, коносаментом или счетом-фактурой).
Движение товара от поставщика к заказчику оформляется товаросопроводительными документами, такими как накладная, товарно-транспортная накладная, железнодорожная накладная, а также счетом или счетом–фактурой (Приложение 3), в соответствии с условием поставки товара и правилами перевозки грузов.
При продаже (отпуске) товара со склада поставщика используются первичные документы. Одним из основных документов является товарная накладная по форме №ТОРГ-12 (Приложение 4). В соответствии с указаниями по применению и оформлению этой формы она применяется для оформления продажи (отпуске) товарно-материальных ценностей сторонней организаций. В накладной указывается номер и дата выписки; наименование поставщика и покупателя; наименование и краткое описание товара, его количество (в единицах), цена и общая сумма (с учетом налога на добавленную стоимость) отпущенного товара. Накладная подписывается материально-ответственными лицами, сдавшим и принявшим товар и заверяется круглыми печатями организаций поставщика и получателя.
ООО «Мос-Инвест», находящееся по адресу: г. Москва, ул. Генерала Белова, д. 24, заключило договор поставки № 01/24 от 01.08.09 с ЗАО «Л.О.Т.». 15.09.2009 г. в ЗАО «Л.О.Т.» от ООО «Мос-Инвест» прибыл товар, а также товаросопроводительные документы на данный товар. Такие как – товарная накладная № 214 от 13.09.2009 на 117 единиц товара на общую сумму 98 000 рублей, товарно-транспортная накладная № 214 от 13.09.2009, а также счет на оплату № 64 от 13.09.2009 г. на сумму 98 000 рублей.
Накладная составляется в двух экземплярах. Первый экземпляр остается в организации, сдающей товарно-материальные ценности, и служит основанием, для обоснованного списания товара. Второй экземпляр направляется в организацию, принимающую товарно-материальные ценности, и служит, для экономически обоснованного оприходования товара.
Накладная может выступать как расходным, так и приходным товарным документом. Накладная выписывается материально-ответственным лицом при оформлении отпуска товара со склада, и при принятии товаров в организации.
Товарно-транспортную накладную в ЗАО «Л.О.Т.» выписывают при доставке товаров автомобильными транспортном. Товарно-транспортная накладная состоит из двух разделов: товарного и транспортного. В зависимости от особенностей товаров к товарно-транспортной накладной могут прилагаться другие документы, следующие с грузом.
Товар, который получает не материально-ответственное лицо организации «Л.О.Т.», отпускается только по доверенности, которая подтверждает право на получение товара. Любое внутреннее перемещение товара между складами или со склада в магазин так же сопровождается накладной, но уже по форме №ТОРГ–13. Накладная должна содержать обязательные реквизиты, такие как:
• номер и дата выписки накладной;
• наименование поставщика и покупателя (склада);
• наименование и краткое описание товара;
• количество (в единицах) товара;
• цена и общая сумма товара с учетом налога на добавленную стоимость.
При закупке товара или его приемке тот, кто принимает товар в ЗАО «Л.О.Т.», следит за наличием сертификата соответствия на закупаемый товар. Далее проверяется фактическое наличие товара и его качество.
В случае наличия несоответствия фактического товара или отклонений по его качеству, установленному в договоре, или данным, указанным в сопроводительных документах, составляется акт, который является основанием для предъявления претензий поставщику. В сопроводительном документе делается отметка об актировании. Акт составляется комиссией, в состав которой должны входить материально-ответственные лица организации, представитель поставщика (возможно составление акта в одностороннем порядке при согласии поставщика или при его отсутствии).
Для подтверждения поступления товара на склад материально-ответственному лицу следует поставить свою подпись и печать организации на сопроводительных документах от поставщика.
Администратор магазина «Style», Попович Т.В. 15.09.2009 приняла товар и товаросопроводительные документы от поставщика ООО «Мос-Инвест». При приемке товара на склад, администратор следит за наличием сертификата соответствия на закупаемый товар. Далее проверяется фактическое наличие товара и его качество. При проверке фактического наличия товара и соответствия документам нарушений выявлено не было. При проверке качества товара у 4 единиц был обнаружен брак. Комиссией из материально-ответственных лиц был составлен акт № 11 от 15.09.2009 г. об установлении расхождений по количеству и качеству при приемке товара у 4 единиц товара на общую сумму 18 000 рублей. В течение 10 дней с момента поставки бракованный товар возвращается обратно поставщику.
При этом в договоре купли-продажи ЗАО «Л.О.Т.» с ООО «Мос-Инвест» определено, что покупатель обязан принять переданный ему товар, за исключением случаев, когда он вправе потребовать замены товара или отказаться от исполнения договора купли-продажи.
По договору допускаются следующие случаи возврата или обмена товара:
нарушение условия о количестве товара. Если продавец передал в нарушение договора купли-продажи покупателю меньшее количество товара, чем определено договором, покупатель вправе, либо потребовать передать недостающее количество товара, либо отказаться от переданного товара и от его оплаты, а если товар оплачен, потребовать возврата уплаченной денежной суммы;
нарушение условия об ассортименте товаров. При передаче продавцом предусмотренных договором купли-продажи товаров в ассортименте, не соответствующем договору, покупатель вправе отказаться от их принятия и оплаты, а если они оплачены, потребовать возврата уплаченной денежной суммы;
передача товара ненадлежащего качества. В случае существенного нарушения требований к качеству товара (обнаружения неустранимых недостатков, недостатков, которые не могут быть устранены без несоразмерных расходов или затрат времени, или выявляются неоднократно, либо проявляются вновь после их устранения, и других подобных недостатков), покупатель вправе по своему выбору: отказаться от исполнения договора купли-продажи и потребовать возврата уплаченной за товар денежной суммы; потребовать замены товара ненадлежащего качества товаром, соответствующим договору;
передача некомплектного товара. В случае невыполнения продавцом в разумный срок требования покупателя о доукомплектовании товара, покупатель вправе по своему выбору: потребовать замены некомплектного товара на комплектный; отказаться от исполнения договора купли-продажи и потребовать возврата уплаченной денежной суммы;
передача товара без тары и (или) упаковки либо в ненадлежащей таре и (или) упаковке. В случаях, когда подлежащий затариванию и (или) упаковке товар передается покупателю без тары и (или) упаковки либо в ненадлежащей таре и (или) упаковке, покупатель вправе потребовать от продавца затарить и (или) упаковать товар либо заменить ненадлежащую тару и (или) упаковку, или же предъявить к нему требования, вытекающие из передачи товара ненадлежащего качества, т. е. отказаться от исполнения договора купли-продажи и потребовать возврата уплаченной за товар денежной суммы или же потребовать замены товара.
На возвращенный товар составляется накладная в двух экземплярах. Один экземпляр прикладывается к товарному отчету, другой вручается покупателю и является основанием для получения денежной суммы за сданный товар.
На основании перечисленных документов в регистрах бухгалтерского учета «Л.О.Т.» производятся соответствующие бухгалтерские записи:
| Дебет | Кредит | Сумма (руб.) | Примечание |
| 41 | 60 | 98 000 | Поступление на склад товара по стоимости его приобретения |
| 41 | 42 | 29 400 | Торговая наценка 30% |
| 76.2 | 41 | 18 000 | Продажная цена товара, по которой выставлена претензия поставщику |
| 42 | 76.2 | 5 400 | Сумма торговой наценки по товарам, возвращенным поставщику вследствие выявления брака, сторно. |
При поступлении товара на склад организации оформляется приходный ордер № М-4. Обязательные реквизиты у приходного ордера такие же, как и у накладной.
Есть и второй вариант оприходования поступившего товара, это наложение штампа на сопроводительные документы (счете, накладной и т. п.). Оттиск штампа должен содержать те же реквизиты, что и приходный ордер.
Если при поступлении товара отсутствует какой-либо первичный документ, то это приравнивается к грубым нарушениям правил учета доходов и расходов и объекта налогообложения. А если при этом занижена налоговая база, то размер санкций равняется 10% от суммы неуплаченного налога, но не менее 15 000 руб. А связано это с тем, что налоговый учет строится на основе первичных документов бухгалтерского учета.
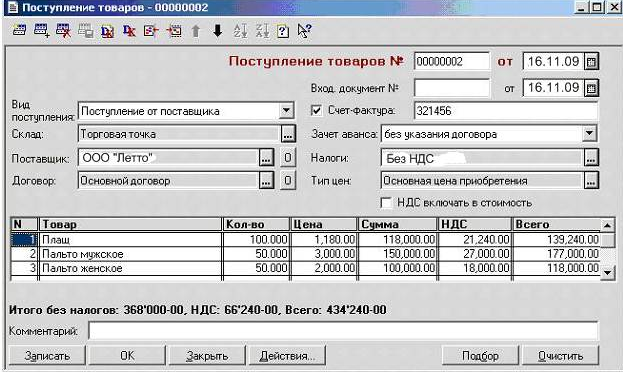
Так отражается поступление товаров в бухгалтерском учете ЗАО «Л.О.Т.».
При продаже товаров в розницу достаточно выдать покупателю кассовый и товарный чек (Приложение 6). Первый подтверждает оплату товара, а второй - факт его получения.
Полученные счета - фактуры регистрируются в установленном порядке в книге покупок.
Продажа регистрируется, согласно чеков контрольно-кассовых машин, в книге продаж.
Одним из признаков учета товаров в организациях розничной торговли является составление материально ответственными лицами отчетности о наличии и движении товаров. Материально-ответственное лицо на основе фактического получения товаров и их реализации составляет товарный отчет.
В приходной части товарного отчета каждый приходный документ (источник поступления товаров, номер и дата документа, сумма поступивших товаров) записывается отдельно и подсчитывается общая сумма оприходованных товаров за данный отчетный период, а также итог прихода с остатком на начало периода. В расходной части товарного отчета также отдельно записывают каждый расходный документ (направление выбытия товаров, номер и дата документа, сумма выбывших товаров). После этого определяют остаток товаров на конец отчетного периода. Внутри каждого вида прихода и расхода документы располагаются в хронологическом порядке. Общее число документов, на основании которых составлен товарный отчет, указывают прописью в конце отчета. Товарный отчет подписывает материально-ответственное лицо. Товарный отчет составляют под копирку в двух экземплярах. Первый экземпляр скрепляют с документами, которые располагают в порядке последовательности записей и отдают в бухгалтерию. Бухгалтер в присутствии материально-ответственного лица проверяет товарный отчет и расписывается в обоих экземплярах о приемке отчета и указывает дату. Первый экземпляр отчета вместе с документами, на основании которых он был составлен, остается в бухгалтерии, а второй передается материально-ответственному лицу. После этого каждый документ проверяют с точки зрения законности совершенных операций правильности цен, таксировки и подсчета. В ЗАО «Л.О.Т.» товарный отчет составляется ежемесячно материально-ответственным лицом, а затем передается в бухгалтерию для его проверки.
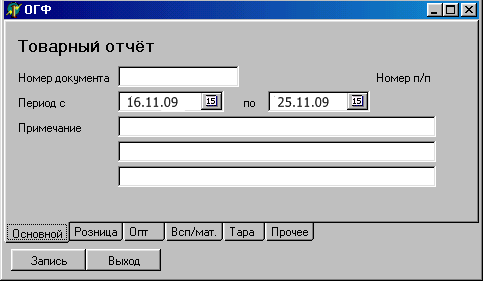
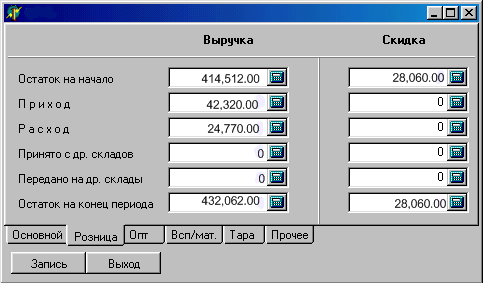
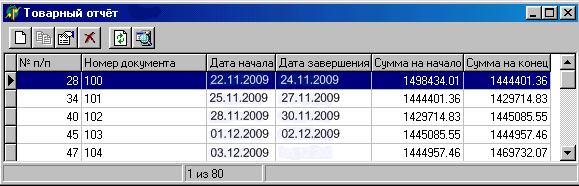
Администраторами магазинов в программе составляются материальные отчеты. Они составляются раз в месяц. Печатаются 2 экземпляра, один из которых передается в бухгалтерию «Л.О.Т.» для проверки, а второй экземпляр остается у администраторов.
2.3 Учет поступления товаров в ЗАО «Л.О.Т»
Счет 41 "Товары" предназначен для обобщения информации о наличии и движении товаров, приобретенных в качестве товаров для продажи. Этот счет используется в основном организациями, осуществляющими торговую деятельность, такими как ЗАО «Л.О.Т.».
В «Л.О.Т.», на счете 41 "Товары" учитывают также покупную тару и тару собственного производства (кроме инвентарной, служащей для производственных или хозяйственных нужд и учитываемой на счете 01 "Основные средства" или 10 "Материалы").
Товары, принятые на ответственное хранение, учитываются на забалансовом счете 002 "Товарно-материальные ценности, принятые на ответственное хранение". Товары, принятые на комиссию, учитываются на забалансовом счете 004 "Товары, принятые на комиссию".
К счету 41 "Товары" могут быть открыты субсчета:
41-1 "Товары на складах";
41-2 "Товары в розничной торговле";
41-3 "Тара под товаром и порожняя";
41-4 "Покупные изделия" и др.
На субсчете 41-1 "Товары на складах" учитывается наличие и движение товарных запасов, находящихся на оптовых и распределительных базах, складах, в кладовых организаций, оказывающих услуги общественного питания, овощехранилищах, холодильниках и т.п.
На субсчете 41-2 "Товары в розничной торговле" учитывается наличие и движение товаров, находящихся в организациях, занятых розничной торговлей (в магазинах, палатках, ларьках, киосках и т.п.) и в буфетах организаций, занятых общественным питанием. На этом же субсчете учитывается наличие и движение стеклянной посуды (бутылок, банок и др.) в организациях, занятых розничной торговлей, и в буфетах организаций, оказывающих услуги общественного питания.
На субсчете 41-3 "Тара под товаром и порожняя" учитываются наличие и движение тары под товарами и тары порожней (кроме стеклянной посуды в организациях, занятых розничной торговлей, и в буфетах организаций, оказывающих услуги общественного питания).
На субсчете 41-4 "Покупные изделия" организации, осуществляющие промышленную и иную производственную деятельность, пользующиеся счетом 41 "Товары", учитывают наличие и движение товаров (применительно к порядку, предусмотренному для учета производственных запасов).
Оприходование прибывших на склад товаров и тары отражается по дебету счета 41 "Товары" в корреспонденции со счетом 60 "Расчеты с поставщиками и подрядчиками" по стоимости их приобретения. При учете организацией, занятой розничной торговлей, товаров по продажным ценам одновременно с этой записью делается запись по дебету счета 41 "Товары" и кредиту счета 42 "Торговая наценка" на разницу между стоимостью приобретения и стоимостью по продажным ценам (скидки, накидки). Транспортные (по завозу) и другие расходы по заготовке и доставке товаров относятся с кредита счета 60 "Расчеты с поставщиками и подрядчиками" в дебет счета 44 "Расходы на продажу".
При признании в бухгалтерском учете выручки от продажи товаров их стоимость списывается со счета 41 "Товары" в дебет счета 90 "Продажи".
Если выручка от продажи отпущенных (отгруженных) товаров определенное время не может быть признана в бухгалтерском учете, то до момента признания выручки эти товары учитываются на счете 45 "Товары отгруженные". При фактическом их отпуске (отгрузке) производится запись по кредиту счета 41 "Товары" в корреспонденции со счетом 45 "Товары отгруженные".
Товары, переданные для переработки другим организациям, не списываются со счета 41 "Товары", а учитываются обособленно.
Аналитический учет по счету 41 "Товары" ведется по ответственным лицам, наименованиям (сортам, партиям, кипам), а в необходимых случаях и по местам хранения товаров.
В ЗАО «Л.О.Т.» товары для перепродажи поступают от производственных организаций – изготовителей товаров и оптовых организаций торговли, ведущих торговлю со складов.
Учитывая, что товары в розничной торговле доходят до конечного потребителя, особое внимание в организации «Л.О.Т.» уделяется проверке качества товара.
Товары, поступающие в розничную торговлю, приходуются в день поступления по их фактическому наличию. В случае невозможности отражения товара в учете датой его фактического поступления (вызов эксперта, проверка цены, качества, количества) в текстовой части товарного отчета за итогом прихода делается запись о поступлении товара с указанием поставщика (продавца), общей стоимости товара в розничных ценах, а также причин невозможности принятия его к учету.
В ЗАО «Л.О.Т.» товары учитываются на счете 41 субсчет 2 "Товары в розничной торговле". Так как в организации учет товаров организуется по продажным ценам, разница между покупной стоимостью и стоимостью по продажным ценам отражается обособленно на счете 42 "Торговая наценка".
Стоимость товаров и суммы торговых надбавок напрямую связаны между собой: при увеличении стоимости товаров сумма торговых надбавок также увеличивается, и наоборот. Данная взаимосвязь существует только в тех случаях, когда товары поступают от сторонних организаций. Так в «Л.О.Т.» товары поступают от поставщиков, при этом составляется договор поставки и поэтому в счете - фактуре сразу отражена торговая наценка на поступивший товар. Особенностью учета поступления товаров в розничной торговле является то, что налог на добавленную стоимость по поступившим товарам не отражается на дебете счета 19 "Налог на добавленную стоимость по приобретенным ценностям", а записывается на дебете счета 41 "Товары".
В ЗАО «Л.О.Т.» учет товаров ведут материально-ответственные лица – администраторы магазинов. Этот учет в магазинах организован сортовым способом. При сортовом способе хранения вновь приобретенный товар определенного наименования присоединяют к ранее поступившему товару того же наименования. Сортовой способ учета на складах применяется в том случае, если хранение товаров организовано по наименованию и сортам без учета времени поступления и цены их приобретения. При этом материально-ответственные лица на каждую номенклатуру товара заводят новую карточку складского учета. Номенклатуры в данном случае различаются не только по типу и марке товара, но и по сорту, единице измерения, цвету и тому подобному.
При сортовом способе хранения экономично используется складская площадь, возможно более оперативное управление остатками товаров. Однако трудно различить товары одного сорта, поступившие по разным ценам. Записи в карточку складского учета делаются на основании любого первичного документа (каждого приходного или расходного ордера) или накопительных ведомостей при большом объеме записей. На складах с небольшим ассортиментом и незначительным количеством операций материально ответственные лица могут вести учет непосредственно в товарном отчете (при этом карточки складского учета и товарные книги не ведутся).
Администраторы ведут учет движения товаров в натуральном и стоимостном измерениях. В ЗАО «Л.О.Т.» администраторы ведут учет товаров на карточках в программе "1С: ТОРГОВЛЯ + Склад". На каждое наименование товара открыта отдельная карточка. В заголовке карточки указано наименование, цена товара и другие отличительные признаки товара. В остальной части карточки отражены приход, расход и остатки товаров.
Когда товар поступает в магазины «Style», отдел в торговом комплексе «ПИК-60», администратор делает записи в карточки о поступлении товара на основании каждого приходного документа. Затем товар выдается в отделы магазинов, главным продавцам, в подотчет для дальнейшей реализации товара и товаровед вносит записи в карточки о количестве и сумме отпущенного товара на основании расходного документа. Когда в магазинах ЗАО «Л.О.Т.» большой объем операций по движению товаров, то для того, чтобы сократить число записей в карточках администратор вносит записи в карточки на основании актов предварительно составленных накопительных документов.
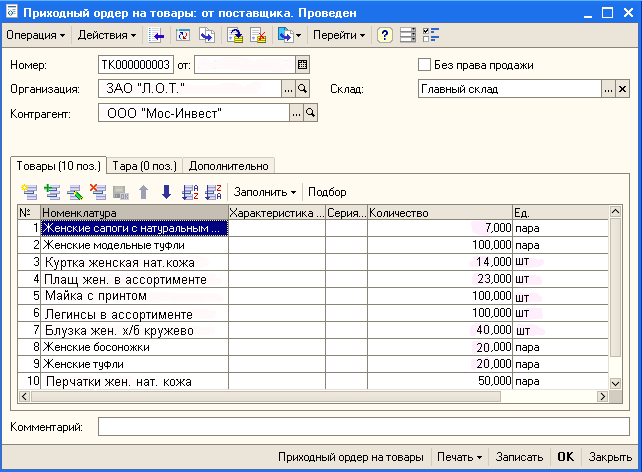
Часто в ЗАО «Л.О.Т.» бывает такая ситуация, когда администратор магазина берет денежные средства в подотчет, и по доверенности от организации закупает товар самостоятельно. При этом в бухгалтерском учете делаются следующие записи:
Д 71 - К 50 - Выданы денежные средства в сумме 55 000 рублей под отчет Попович Т.В.
Д 20 – К 71 - Оприходован товар от подотчетного лица на сумму 48 000 рублей.
Д 10 – К 71 – Списаны расходы на ГСМ в сумме 320 рублей.
Д 50 – К 71 – Получен от подотчетного лица остаток в сумме 6 680 рублей.
Бухгалтерия ЗАО «Л.О.Т.» контролирует полноту и своевременное оприходование товаров, правильность их оплаты. Сущность контроля заключается в сопоставлении двух показателей: сумма, уплаченная поставщику за товары и тару; стоимость по покупным ценам товаров и тары, полученных от поставщиков и оприходованных материально-ответственными лицами.
Таблица 2.10
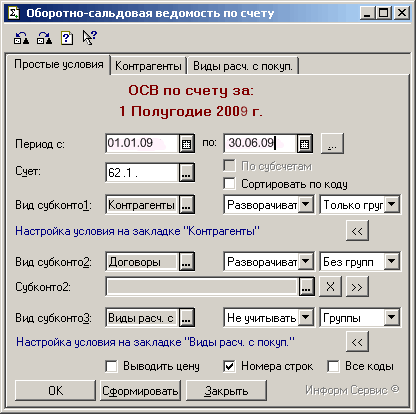
Фрагмент из Оборотно-сальдовая ведомость по счету: 41.1 Номенклатура; Места хранения за 2008 г
| Код | Субконто | Сальдо на начало периода | Обороты за период | Сальдо на конец периода | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | ||
| А00000002 | Шарф | 1,000.00 | 1,000.00 | 2,000.00 | |||
| Кол-во | 10.000 | 10.000 | 20.000 | ||||
| Основной склад | |||||||
| Кол-во | 10.000 | 10.000 | 20.000 | ||||
| А00000003 | Пальто женское | 128,032.79 | 128,032.79 | ||||
| Кол-во | 55.000 | 1000.000 | -945.000 | ||||
| Основной склад | |||||||
| Кол-во | 55.000 | 1000.000 | -945.000 | ||||
| А00000004 | Пальто имп. мужское | 50,000.00 | 150,000.00 | 200,000.00 | |||
| Кол-во | 20.000 | 60.000 | 80.000 | ||||
| Основной склад | |||||||
| Кол-во | 20.000 | 60.000 | 80.000 | ||||
| А00000005 | Куртка женская | 66,000.00 | 30,000.00 | 36,000.00 | |||
| Кол-во | 22.000 | 10.000 | 12.000 | ||||
| Основной склад | |||||||
| Кол-во | 22.000 | 10.000 | 12.000 | ||||
| А00000007 | Плащ осень-зима | 60,000.00 | 5,048.40 | 65,048.40 | |||
| Кол-во | 60.000 | 5.000 | 65.000 | ||||
| Основной склад | |||||||
| Кол-во | 60.000 | 5.000 | 65.000 | ||||
| А00000011 | Перчатки женские | 125.00 | 146,528.60 | 137,192.08 | 9,461.52 | ||
| Кол-во | 5.000 | 150.000 | 145.000 | 10.000 | |||
| Основной склад | |||||||
| Кол-во | 5.000 | 150.000 | 145.000 | 10.000 | |||
| Итого развернутое | 305,157.79 | 375,494.31 | |||||
| Итого | 305,157.79 | 302,577.00 | 232,240.48 | 375,494.31 | |||
Таблица 2.11
Оборотно-сальдовая ведомость по счету: 62 Контрагенты - Покупатели, Поставщики за 2008 г
| №№ | Субконто | Сальдо на начало периода | Обороты за период | Сальдо на конец периода | |||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит | ||
| 1. | Покупатели | 89,273.40 | 360,132.52 | 203,632.52 | 245,773.40 | ||
| 2. | Поставщики | 604.00 | 1,104.00 | 500.00 | |||
| Итого развернутое | 89,273.40 | 245,773.40 | 500.00 | ||||
| Итого | 89,273.40 | 360,736.52 | 204,736.52 | 245,273.40 | |||
Это пример сформированной печатной формы по товарам с номенклатурными номерами.
2.4 Учет продажи товаров в ЗАО «Л.О.Т»
Основным видом деятельности организации является розничная торговля собственным товаром. Учет товаров, как и других товарно-материальных ценностей, организуется в соответствии с требованиями ПБУ 5/01 и другими нормативными актами, отражающими особенности сферы торговли, в частности Правилами продажи отдельных видов товаров, утвержденных Постановлением Правительства РФ от 19.01.1998 г. № 55 (ред. от 27.01.2009 г.).
ЗАО «Л.О.Т.» сотрудничает с крупными фирмами в городе Москва. Основными поставщиками являются ООО «Мос-Инвест» и ООО «Летто». Эти поставщики поставляют женскую и мужскую одежду, женскую обувь, колготки, белье, головные уборы, перчатки, сумки, бижутерию, ремни и т.д.
По условиям договора ЗАО «Л.О.Т.» делает частичную предоплату по накладной, а полностью расплачивается в течении 14 дней. Товар, который бракованный - можно вернуть, а который плохо продается можно в течении какого-то время обменять на другой товар (не весь, а только 10% от суммы поставки).
В ЗАО «Л.О.Т.» продажа товара только розничная, поэтому при продаже товаров делают проводку Дт сч.50.2 Кт сч.90.1, минуя счет 62. Но в случаях возврата товара покупателями не в день продажи товара, а к примеру на следующий день, в таких случаях используется счет 62.
В ЗАО «Л.О.Т.» товары, поступающие на склад, учитываются по закупочной цене, включая НДС, т.к. применяя упрощенную систему налогообложения, организация не является плательщиком НДС, а следовательно и сумма НДС из бюджета по приобретенным ценностям не возмещается.
Товары, переданные в продажу, учитываются по продажной стоимости. Розничная цена включает в себя накладные и транспортные расходы.
Торговая наценка (валовый доход) – это разность между выручкой от продажи (продажной стоимостью реализованных товаров) и покупной стоимостью проданных товаров.
Средняя торговая наценка на товары в ЗАО «Л.О.Т.» составляет 50%.
Весь учет поступления, продажи, перемещения, возврата поставщикам, уценки, скидок компьютеризирован. В торговом зале находится компьютер и установлена специализированная программа на базе типовой конфигурации системы "1С: ТОРГОВЛЯ + Склад".
Учет продажи товаров ведется на счете 41 «Товары».
Счет 41 «Товары» предназначен для обобщения информации о наличии и движении товарно-материальных ценностей, приобретенных в качестве товаров для продажи. Этот счет используется организациями, осуществляющими торговую деятельность, а также организациями, оказывающими услуги общественного питания.
Оприходование прибывших на склад товаров и тары отражается по дебету счета 41 «Товары» в корреспонденции со счетом 60 «Расчеты с поставщиками и подрядчиками» по стоимости их приобретения. При учете организацией, занятой розничной торговлей, товаров по продажным ценам одновременно с этой записью делается запись по дебету счета 41 «Товары» и кредиту счета 42 «Торговая наценка» на разницу между стоимостью приобретения и стоимостью по продажным ценам (скидки, накидки). Транспортные (по завозу) и другие расходы по заготовке и доставке товаров относятся с кредита счета 60 «Расчеты с поставщиками и подрядчиками» в дебет счета 44 «Расходы на продажу».
Аналитический учет по счету 41 «Товары» ведется по ответственным лицам, наименованиям (сортам, партиям, кипам), а в необходимых случаях и по местам хранения товаров.
ЗАО «Л.О.Т.» в качестве учетной цены товара использует продажные цены. Это означает, что в учете организации товар учитывается по цене продажи. Для то го чтобы рассчитать продажную цену товара, бухгалтер сначала должен определить фактическую цену его приобретения, затем – величину торговой наценки (скидки).
Затраты, связанные с приобретением товара, не влияют на величину торговой