Совершенствование бухгалтерского учета товарных операций (на примере ООО "БРВ – Краснодар")
ФЕДЕРАЛЬНОЕ АГЕНТСТВО ПО ОБРАЗОВАНИЮ РФ
Государственное образовательное учреждение
высшего профессионального образования
КУБАНСКИЙ ГОСУДАРСТВЕННЫЙ УНИВЕРСИТЕТ
Кафедра бухгалтерского учета, аудита и АОД
КУРСОВАЯ РАБОТА
СОВЕРШЕНСТВОВАНИЕ БУХГАЛТЕРСКОГО УЧЕТА ТОВАРНЫХ ОПЕРАЦИЙ
(на примере ООО БРВ – Краснодар)
КРАСНОДАР 2008
ОГЛАВЛЕНИЕ
ВВЕДЕНИЕ
ОСОБЕННОСТИ ОРГАНИЗАЦИИ БУХГАЛТЕРСКОГО УЧЕТА В ТОРГОВЛЕ
1.1 Современное состояние и перспективы развития торговли
1.2 Специфика организации бухгалтерского учета в торговле
1.3 Цели, задачи и принципы учета товарных операций
ООО «БРВ – КРАСНОДАР» — ЭКОНОМИЧЕСКИЙ СУБЪЕКТ ИССЛЕДОВАНИЯ
2.1 Технико-экономическая характеристика
2.2 Анализ основных финансовых показателей деятельности
2.3 Организация бухгалтерского учета и анализ учетной политики
2.4 Анализ товарооборота
3. ОРГАНИЗАЦИОННО-МЕТОДИЧЕСКОЕ ОБЕСПЕЧЕНИЕ БУХГАЛТЕРСКОГО УЧЕТА ТОВАРНЫХ ОПЕРАЦИЙ В ООО «БРВ – КРАСНОДАР»
3.1 Учет поступления товаров
3.2 Учет расходов на продажу
3.3 Учет продажи товаров
ЗАКЛЮЧЕНИЕ
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
ПРИЛОЖЕНИЕ
ВВЕДЕНИЕ
Торговля является одной из ведущих отраслей народного хозяйства и располагает большим объемом товарных запасов, составляющих большую часть оборотных средств торговых организаций.
Развитие рыночных отношений связано с движением товаров от производителей до их конечных потребителей, обусловленным объективным и непрерывным процессом углубления общественного разделения труда. Сфера товарного обращения в условиях развитого рынка не только охватывает торговлю, но и распространяется на все общественное производство. В связи с этим формирующаяся в бухгалтерском учете информация о движении товаров приобретает первостепенное значение для управления всем комплексом товарных операций. Учет при этом обеспечивает сохранность товаров, информацию о движении цен и себестоимости, оценку эффективности производства и реализации товаров. Поэтому актуальность выбранной темы этим и обусловлена.
Объектом исследования является товарные операции. Предметом — изучение товарных операций на примере экономического субъекта исследования «БРВ – Краснодар».
Цель: выработка рекомендаций по бухгалтерскому учету товарных операций.
Основными задачами являются:
Изучение современного состояния и перспектив развития торговли;
Выявление специфики организации бухгалтерского учета в торговле.
Изучение целей, задач и принципов учета товарных операций.
Анализ технико-экономической характеристики, основных финансовых показателей деятельности, учетной политики и товарооборота экономического субъекта исследования.
Анализ учета поступления товаров, расходов на продажу и непосредственной продажи товаров на примере ООО «БРВ – Краснодар».
Выработка основных направлений совершенствования бухгалтерского учета товарных операций.
В соответствии со ст. 4 Закона РФ от 22.03.91 г. № 948-1 «О конкуренции и ограничении монополистической деятельности на товарных рынках» (с изменениями и дополнениями, внесенными Федеральным законом от 26.07.2006 N 135-ФЗ) [1] товаром является продукт деятельности (включая работы, услуги), предназначенный для продажи или обмена.
Исходя из этого определения под товарными операциями понимаются операции, связанные с процессами приобретения и реализации товаров.
Сфера обращения товаров (их приобретения и реализации) представляет собой содержание понятия «товарный рынок», в составе которого в зависимости от расположения его по отношению к таможенной территории Российской Федерации следует различать внутренний товарный рынок (расположенный в пределах таможенной территории РФ) и внешний товарный рынок (расположенный за ее пределами).
В частности, в ст. 4 Закона РФ от 26.07.06 г. № 135-ФЗ [2] указано, что товарный рынок представляет собой сферу обращения товаров, не имеющих заменителей либо взаимозаменяемых товаров на территории РФ или ее части, определяемой исходя из экономической возможности покупателя приобрести товар на соответствующей территории и отсутствия этой возможности за ее пределами. Этим документом определены виды и содержание государственного контроля за созданием, реорганизацией, ликвидацией коммерческих организаций и ответственность коммерческих структур за нарушение антимонопольного законодательства.
Операции по купле или продаже товаров представляют собой основное содержание обособленной формы хозяйственной деятельности — торговли. В зависимости от вида продажи, для которой предназначаются товары, торговая деятельность подразделяется на оптовую и розничную.
1. ОСОБЕННОСТИ ОРГАНИЗАЦИИ БУХГАЛТЕРСКОГО УЧЕТА В ТОРГОВЛЕ
Современное состояние перспективы развития торговли
Сегодня торговля в России — наиболее динамично развивающаяся отрасль хозяйства страны. И поскольку именно в торговле в первую очередь сказывается результат деятельности промышленности, можно сказать, что экономический прогресс России в последние годы очевиден, хотя темпы развития нашей внутренней и внешней торговли не отличаются особой стремительностью.
Современное торговое предпринимательство в России охватывает все виды деятельности, которые непосредственным образом относятся к купле-продаже, обмену товара на деньги, денег на товары или товаров на товары. Хотя его основу составляют товарно-денежные операции купли-продажи или обмена, сегодня в торговом предпринимательстве оказываются задействованными практически те же факторы и ресурсы, что и в производственном предпринимательстве.
В настоящее время, в связи с переходом к рыночной экономике, коммерческая деятельность в России достаточно нестабильна, тем не менее, она стремительно и динамично развивается.
Очаги официального торгового предпринимательства — это магазины, биржи, рынки, выставки-продажи, аукционы, торговые дома, торговые базы. Но преимущественно торговля в России осуществляется в сфере малого бизнеса. Наиболее успешно торговая деятельность осуществляется непосредственно производителем. В свою очередь, это в значительной степени способствует продвижению российского товара, как на внутренний, так и на внешний рынок. Под внутренней торговлей как самостоятельной отраслевой системой понимается совокупность субъектов торговой деятельности, занимающихся на территории Российской Федерации куплей-продажей потребительских товаров и оказанием иных торговых услуг, функционирование которых регулируется общими и специальными мерами организационно-экономического и нормативно-правового характера с целью достижения рыночного согласования товарного предложения и покупательского спроса.
В процессе товародвижения от изготовителя к потребителю розничная торговля является конечным звеном.
Розничная торговля выполняет ряд функций:
Исследует конъюнктуру, сложившуюся на товарном рынке.
Определяет спрос и предложение на конкретные виды товара.
Осуществляет поиск товаров, необходимых для розничной торговли.
Проводит отбор товаров, их сортировку при составлении требуемого ассортимента.
Осуществляет оплату товаров, принятых от поставщика.
Проводит операции по приемке, хранению, маркировке товаров, устанавливает на них цены.
Оказывает поставщикам, потребителям транспортно-экспедиционные, консультационные, рекламные, информационные и другие услуги.
Розничная торговля — основа экономики и предпринимательской деятельности страны. В течение последних нескольких лет товарооборот в России увеличивается, что подтверждает положительные тенденции развития розничной торговли. За период рыночных преобразований усилилась концентрация розничной торговли в городах.
На российском рынке представлены разнообразные розничные предприятия. Они классифицируются по следующим признакам:
по реализуемому ассортименту (универсальные, специализированные, с комбинированным ассортиментом, со смешанным ассортиментом);
по форме торгового обслуживания (индивидуальное обслуживание или продажа через прилавок, с открытой выкладкой, по образцам или каталогам, по предварительным заказам, самообслуживание, прямая продажа);
по уровню цен (дискаунты, дисконтные магазины, магазины «Cash & Carry», комиссионные, «Секонд-хенды», магазины-бутики);
по типу предприятия (универмаги, гипермаркеты, универсамы (супермаркеты), магазины продуктов (минимаркеты), гастрономы и т.д.);
по форме и виду интеграции (торговые объединения, торговый комплекс, отраслевая интеграция, межотраслевая интеграция);
по концентрации и местоположению (изолированное размещение предприятия относительно других торговых точек, групповое размещение торговых точек одной специализации, в центре города, в жилых районах).
Оптовая торговля является важным рычагом маневрирования материальными ресурсами, способствует сокращению излишних запасов продукции на всех уровнях и устранению товарного дефицита, принимает участие в формировании региональных и отраслевых товарных рынков. Через оптовую торговлю усиливается воздействие потребителей на производителей, в свою очередь производитель сам подбирает потребителей.
Оптовая торговля охватывает всю совокупность товарных ресурсов, являющихся как средствами производства, так и предметами потребления. Она не связана с реализацией продукции конкретным конечным потребителям, т. е. она позволяет изготовителям с помощью посредников сбывать товар с минимальными непосредственными контрактами с потребителями. На товарном рынке оптовая торговля представляет собой активную часть сферы обращения.
Принципы осуществления оптовой торговли:
Создание ресурсной основы для ее функционирования, т.е. достижение сбалансированности товарной массы и денежных средств, выражающих платежеспособный спрос покупателей.
Создание необходимых элементов инфраструктуры рынка, позволяющих свободно выбирать партнеров и формировать коммерческие связи для успешной реализации торговой сделки.
Формирование системы финансово-ценовых регуляторов на всех этапах оптовой торговли, включающей элементы материального стимулирования ответственности.
На современном этапе в российской экономике оптовая торговля имеет важное значение. Именно оптовая торговля является активным проводником товаров отечественного производства и достаточно большой массы товаров зарубежной продукции на внутренний рынок; она заставляет наших производителей поднимать качество отечественных товаров для завоевания прочного места как на внутреннем, так и на внешнем рынках. Современная инфраструктура торговли сложилась под влиянием проводимых экономических реформ. Формирование и развитие этой инфраструктуры в настоящее время сдерживается рядом причин объективного и субъективного характера. Среди основных причин — недостаток у хозяйствующих субъектов финансовых ресурсов, неприемлемая система кредитования, отсутствие сопряженности в работе торговых и транспортных организаций, нехватка складских площадей и пр.
Стратегия развития торговых предприятий должна быть направлена на устранение этих причин и создание оптимальных условий для их деятельности. Развитие оптового торгового звена должно предусматривать обеспечение как типового, так и видового разнообразия оптовых организаций. Стратегия развития оптового звена должна исходить из того, что потребности рынка потребительских товаров должны удовлетворяться двумя основными типами оптовых организаций:
крупными оптовыми структурами общенационального (федерального) масштаба;
оптовыми предприятиями регионального масштаба.
Формирование национальной оптовой системы на принципах двухуровневого подхода обеспечит для российской торговой практики необходимое типовое разнообразие составляющих ее структур. Вместе с тем, обеспечение типового разнообразия оптовых структур на рынке услуг оптовой торговой деятельности является необходимым, но недостаточным условием для построения рыночной модели функционирования оптового звена. Условиям достаточности может соответствовать лишь обеспечение требуемого видового разнообразия действующих на рынке оптовых структур.
Розничная торговля — ведущее звено всей системы торгового обслуживания, так как непосредственно затрагивает интересы населения. Современные тенденции развития розничной торговли опираются, прежде всего, на изменение соотношения магазинных и внемагазинных форм продажи товаров. Позитивное влияние на развитие сферы торговли оказывает укрупнение предприятий розничной торговли, происходящее в последние годы совершенствование на этой основе форм торгового обслуживания и преобразования отрасли в современную индустрию сервиса. Общий вектор соответствия форм реализации потребительских товаров должен быть направлен на ускорение развития магазинных форм продажи товаров населению. При этом развитие опирается на необходимость обеспечения широкого типового разнообразия сети розничных торговых предприятий.
В условиях свободной экономики вмешательство государства в развитие экономических процессов на потребительском рынке допустимо лишь для устранения возникающих отрицательных последствий вследствие нежелательного смещения направлений его развития. Основной функцией государства должно стать экономическое регулирование.
1.2 Специфика организации бухгалтерского учета в торговле
В условиях формирования и развития рыночных отношений торговля должна активно способствовать увеличению объема производства, расширению ассортимента и улучшению качества товаров, успешному развитию розничной торговли, общественного питания, более полному удовлетворению потребностей населения в товарах народного потребления.
Торговые предприятия, занимающие важное место в экономике любой страны, исполняют функции посредников между производителями товарно-материальных ценностей и их потребителями — юридическими и физическими лицами.
Как и все коммерческие предприятия, эти организации стремятся получать максимальную прибыль. Чтобы выстоять в условиях достаточно жесткой рыночной конкуренции, торговые организации стремятся быть экономически сильными. Источники этой силы:
финансовая мощь и независимость предприятия;
высокий уровень квалификации управляющего звена;
признанный авторитет торговой марки;
крупные информационные ресурсы, обеспечивающие взаимодействие с обширным кругом производителей и потребителей товаров.
Финансовое могущество торговой организации зависит от умелого формирования и управления денежными потоками, что предполагает наличие у предприятия хорошо отлаженного бухгалтерского учета с удалением особого внимания специфике ведения учета в торговой организации.
Организация бухгалтерского учета товарных операций испытывает влияние различных факторов, в числе которых наиболее значимыми являются:
вид товарного рынка, на котором совершаются товарные операции, (внутренний или внешний);
форма выхода на товарный рынок: прямая (продавец или покупатель) или опосредованная (с участием посредника: поверенного или комиссионера);
право собственности на товар: собственник (продавец или покупатель; доверитель или комитент) или посредник (поверенный или комиссионер);
содержание товарной операции (купля, продажа, обмен товаров, юридические действия поверенного, совершение комиссионером по поручению комитента одной или нескольких сделок);
вид товарооборота (оптовый или розничный);
договорные условия;
учетная политика предприятия;
налогообложение.
Цели, задачи и принципы учета товарных операций
Хозяйственными основными процессами в торговле является приобретение товаров и их дальнейшая реализация через предприятия розничной торговли.
Розничная торговля — это торговля товарами и оказание услуг покупателям за наличный расчет, а также с использованием платежных карт.
Основными задачами учета товарно-материальных ценностей является обеспечение контроля за:
правильным и своевременным поступлением товарно-материальных ценностей и оприходованием материально-ответственными лицами.
состояние и сохранностью товарно-материальных ценностей.
выбытием и реализацией товаров.
определение финансового результата от реализации товаров.
предотвращение отрицательных результатов хозяйственной деятельности торгового предприятия.
выявление внутренне хозяйственных ресурсов.
Принципы управления торговой организацией невозможны без поставки эффективной системы бухучета, основной на соблюдении правил ведения бухгалтерского учета, связанных с товарно-материальными операциями и установленных законодательными и нормативными актами, который состоят в:
Единстве оценки товаров при оприходовании и выбытии (продажной или покупной цене);
Выборе варианта оценки товарных запасов при пуске из в реализацию (метод себестоимости каждой единицы, метод средней стоимости, метод ФИФО);
Определении порядка отражения в бухучете процесса приобретения товаров (с использованием или без использования счета 15 «заготовление и приобретение материальных ценностей»);
Признание выручки и прибыли от реализации товаров и материальных ценностей для целей налогообложения (по оплате товаров или по мере их отгрузки и предъявлении покупателем расчетных документов);
Обеспечение достоверности данных бухгалтерского учета и бухгалтерской отчетности путем проведения инвентаризации товарно-материальных ценностей и обязательность, в ходе которой проверяются и документально подтверждаются их наличие, состояние, оценка;
Разграничение материальной ответственности за сохранность товарно-материальных ценностей и своевременным заключением договоров о материальной ответственности.
Задачи, стоящие перед бухгалтерским учетом в торговой организации могут быть выполнены при правильно организованном учете. Недостатки бухгалтерского учета сказываются на отставании в учете, созданию условий для хищений товарно-материальных ценностей, увеличении расходов на продажу, запоздании предоставления отчетности, уменьшению получаемой прибыли.
ООО «БРВ – КРАСНОДАР» — ЭКОНОМИЧЕСКИЙ СУБЪЕКТ ИССЛЕДОВАНИЯ
Технико-экономическая характеристика
Общество с ограниченной ответственность «БРВ – Краснодар», учреждено 2 августа 2004 года.
Полное наименование общества: общество с ограниченной ответственностью «БРВ – Краснодар»; сокращенное наименование — ООО «БРВ – Краснодар».
Целью деятельности ООО «БРВ – Краснодар» является формирование рыночной экономики Российской Федерации, насыщение рынка товарами и услугами, получение прибыли, реализация социальных и экономических интересов его участников.
Основными видами деятельности являются:
оптовая торговля бытовой мебелью
оптовая торговля офисной мебелью
прочая оптовая торговля
Организация имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, быть истцом и ответчиком в суде.
Основные технико-экономические показатели хозяйственной деятельности ООО «БРВ – Краснодар» за 2005—2007 гг. представлены в таблице 2.1.
Анализируя полученные данные, выявляется положительная тенденция изменения динамики доходов и расходов организации, что свидетельствует о не достаточной эффективности хозяйственной деятельности предприятия, т.к. основные показатели выручки и прибыли в 2007 году уменьшились.
Таблица 2.1 Основные экономические показатели деятельности ООО«БРВ – Краснодар» за 2005ѕ2007гг.
| Показатели | 2005 г. | 2006 г. | Абс. отклонение | Темп роста, % | 2007 г. | Абс. отклон. | Темп роста, % |
| Выручка, тыс. р. | 5057,0 | 6158,0 | +1101 | 121,8% | 6254,0 | +96 | 101,6% |
| Себестоимость проданной продукции, тыс. р. | 4193,0 | 4849,0 | +656 | 115,6% | 5240,0 | +391 | 108,1% |
| Прибыль (убыток) от продаж, тыс. р. | –398,0 | 306,0 | +704 | – 76,9% | 262,0 | – 44 | 85,6% |
| Среднегодовая стоимость основных средств, тыс. р. | 8,5 | 26,0 | +17,5 | 305,9% | 38,0 | +12 | 146,2% |
| Фондоотдача, тыс. р. | 594,9 | 236,8 | – 358,1 | 39,8% | 164,6 | – 72,3 | 69,5% |
| Амортизация, тыс. р. | 7,0 | 16,0 | +9 | 228,6% | 33,0 | +17 | 206,3% |
| Рентабельность продаж, % | – 7,9 | 4,97 | +12,84 | – 63,1% | 4,19 | – 0,78 | 84,3% |
| Рентабельность активов, % | – 31,4 | 12,6 | +44,0 | – 39,9% | 8,8 | – 3,7 | 70,1% |
| Рентабельность собственного капитала, % | 91,8 | – 47,1 | – 139,0 | – 51,3% | – 84,4 | – 37,3 | 179,1% |
| Отношение прибыли-брутто к сумме всех расходов, % | – 7,1 | 4,9 | +12,0 | – 69,0% | 4,1 | – 0,7 | 84,7% |
| Коэффициент оборачиваемости оборотных средств, в оборотах | 3,8 | 3,1 | – 0,7 | 80,8% | 2,3 | – 0,8 | 73,6% |
| Коэффициент оборачиваемости дебиторской задолженности, в оборотах | 36,0 | 8,3 | – 27,7 | 23,0% | 5,8 | – 2,5 | 69,7% |
| Коэффициент оборачиваемости кредиторской задолженности, в оборотах | 2,860 | 2,856 | – 0,005 | 99,8% | 2,0 | – 0,8 | 71,6% |
В то время как в 2006 году эти же показатели демонстрировали явный рост, особенно это касается прибыли, полученной в 2006 году после выявления убытка в 2005 году.
Анализ основных финансовых показателей деятельности
Основным источником информации о финансово-хозяйственной деятельности ООО «БРВ – Краснодар» является годовая бухгалтерская отчетность (форма №1 «Бухгалтерский баланс», форма №2 «Отчет о прибылях и убытках»).
Для того, чтобы выделить главные тенденции в финансовом состоянии предприятия необходимо построить аналитический баланс (табл. 2.2.1.).
По данным таблицы 2.2.1. видно, что за отчетный период активы организации сократились на 84 тыс. р. или на 3,2%, в том числе за счет сокращения оборотных активов на 89 тыс. р. или на 106,0%. Внеоборотные активы, наоборот, показали прирост в размере 6 тыс. р. (или 7,1%). При этом материальные оборотные средства увеличились на 218 тыс. р., а денежные средства, наоборот, уменьшились на 11 тыс. р. Данные колонки 10 таблицы показывают, за счет каких средств и в какой мере изменилась стоимость имущества организации. В целом следует отметить, что структура совокупных активов характеризуется значительным превышением в их составе доли оборотных средств, которые составил почти 99% (98,5%), их доля незначительно (на 0,3%) уменьшилась в течение года. Пассивная часть баланса характеризуется преобладающим удельным весом заемных источников средств, причем их доля в общем объеме сократилась на 8,2% в течение года. Доля собственных средств в обороте сократилась на 7,7%. Структура заемных средств в течение отчетного периода претерпела ряд изменений. Так, доля кредиторской задолженности поставщикам и другим кредиторам сократилась на 48%, и если мы исследуем баланс по статьям, то увидим, что снижение задолженности наблюдается по всем позициям кредиторских расчетов. Однако этот факт можно связать с тем, что объем займов и кредитов в отчетном периоде возрос на 39,7%, за счет которых организация предположительно могла рассчитаться с кредиторам. В связи с этим необходимо дать оценку платежеспособности организации. Т.е. дать оценку ее способности своевременно и полностью рассчитаться по всем своим обязательствам за счет наличия готовых средств платежа (остатка денежных средств) и других ликвидных активов. Иными словами возникает задача анализа ликвидности баланса и.
В зависимости от степени ликвидности, т.е. от скорости превращения в денежные средства, активы предприятия можно разделить на следующие группы:
А1 — наиболее ликвидные активы
А2 — быстро реализуемые активы
А3 — медленно реализуемые активы
А4 — трудно реализуемые активы
В исследуемой организации данные группы активов приняли следующие значения:
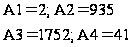
Пассивы баланса группируются по степени срочности их оплаты:
П1 — наиболее срочные обязательства
П2 — краткосрочные пассивы
П3 — долгосрочные пассивы
П4 — Величина текущих обязательств составила: П1+П2=2900
В исследуемой организации данные группы пассивов приняли следующие значения:
постоянные, или устойчивые, пассивы
Таблица 2.2.1. Сравнительный аналитический баланс
| Наименование статей | Абсолютные величины, тыс. р. | Относительные величины, % | ||||||
| на начало года |
на конец года |
изменение (+,-) |
на начало года |
на конец года | изменение (+,-) | в % к величине на начало года | в % к изменению итога баланса | |
| 1.1. Основные средства | 35,0 | 41,0 | 6,0 | 1,2 | 1,5 | 0,3 | 17,1 | – 7,1 |
| Итого по разделу I. | 35,0 | 41,0 | 6,0 | 1,2 | 1,5 | 0,3 | 17,1 | – 7,1 |
| 2.1. Запасы | 1534,0 | 1752,0 | 218,0 | 54,5 | 64,2 | 9,7 | 14,2 | – 259,5 |
| 2.2. Дебиторская задолженность | 1232,0 | 935,0 | – 297,0 | 43,8 | 34,3 | – 9,5 | – 24,1 | 353,6 |
| 2.3. Денежные средства | 13,0 | 2,0 | – 11,0 | 0,5 | 0,1 | – 0,4 | – 84,6 | 13,1 |
| Итого по разделу II. | 2778,0 | 2689,0 | – 89,0 | 98,8 | 98,5 | – 0,3 | – 3,2 | 106,0 |
| Медленно реализуемые активы | 1534,0 | 1752,0 | 218,0 | 54,5 | 64,2 | 9,7 | 14,2 | – 259,5 |
| Наиболее ликвидные активы | 13,0 | 2,0 | – 11,0 | 0,5 | 0,1 | – 0,4 | – 84,6 | 13,1 |
| Величина финансово-эксплуатационных потребностей | 124,0 | 1427,0 | 1303,0 | 4,4 | 52,3 | 47,9 | 1050,8 | – 1551,2 |
| Стоимость имущества | 2813,0 | 2729,0 | – 84,0 | 100,0 | 100,0 | 0,0 | – 3,0 | 100,0 |
| 3.1. Уставный капитал | 10,0 | 10,0 | 0,0 | 0,4 | 0,4 | |||
| 3.2. Непокрытый убыток | – 418,0 | – 180,0 | 238,0 | –14,9 | – 6,6 | 8,3 | – 56,9 | – 283,3 |
| Итого по разделу III. | – 408,0 | – 170,0 | 238,0 | –14,5 | – 6,2 | 8,3 | – 58,3 | – 283,3 |
| 5.1. Заемные средства | 772,0 | 1833,0 | 1061,0 | 27,4 | 67,2 | 39,7 | 137,4 | – 1263,1 |
| 5.2. Кредиторская задолженность | 2449,0 | 1067,0 | – 1382,0 | 87,1 | 39,1 | – 48,0 | – 56,4 | 1645,2 |
| Итого по разделу V. | 3221,0 | 2900,0 | – 321,0 | 114,5 | 106,3 | – 8,2 | – 10,0 | 382,1 |
| Краткосрочные пассивы | 772,0 | 1833,0 | 1061,0 | 27,4 | 67,2 | 39,7 | 137,4 | – 1263,1 |
| Всего заемных средств | 3221,0 | 2900,0 | – 321,0 | 114,5 | 106,3 | – 8,2 | – 10,0 | 382,1 |
| Итог баланса | 2813,0 | 2729 | – 84,0 | 100,0 | 100,0 | 0,0 | – 3,0 | 100,0 |
| Рабочий капитал | – 443,0 | – 211 | 232,0 | –15,7 | – 7,7 | 8,0 | – 52,4 | – 276,2 |
| Собственные средства о обороте | – 443,0 | – 211 | 232,0 | – 15,7 | – 7,7 | 8,0 | – 52,4 | – 276,2 |
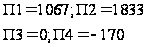
Баланс считается ликвидным, если имеют место следующие соотношения:
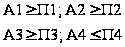
По нашим данным:
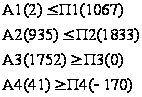
В нашем случае первое, второе и четвертое неравенство нарушено. Из этого следует, что ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе в стоимостной оценке, в реальной же ситуации менее ликвидные активы не могут заместить более ликвидные.
Сопоставление ликвидных средств и обязательств позволяет вычислить следующие показатели:
ТЛ — текущая ликвидность
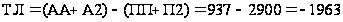
Данные показатель свидетельствует о неплатежеспособности организации на ближайший промежуток времени.
ПЛ — перспективная ликвидность
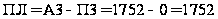
Данный показатель свидетельствует о платежеспособности в будущем на основе сравнения будущих поступлений и платежей.
Результаты расчетов по данным анализируемой организации (таблица 2.2.2.) показывают, что в этой организации сопоставление итогов групп по активу и пассиву имеет следующий вид:
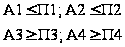
Таблица 2.2.2. Анализ ликвидности баланса
| АКТИВ | На начало периода | На конец периода | ПАССИВ | На начало периода | На конец периода | Платежный излишек или недостаток (+;-) | |
| Наиболее ликвидные активы (А1) | 13 | 2 | Наиболее срочные обязательства (П1) | 2449 | 1067 | – 2436 | – 1065 |
| Быстрореализуемые активы (А2) | 1232 | 935 | Краткосрочные пассивы (П2) | 772 | 1833 | 460 | – 898 |
| Медленно реализуемые активы (А3) | 1534 | 1752 | Долгосрочные Пассивы (П3) | 0 | 0 | 1534 | 1752 |
| Труднореализуемые активы (А4) | 35 | 41 | Постоянные пассивы (П4) | – 408 | – 170 | 443 | 211 |
| БАЛАНС | 2814 | 2733 | БАЛАНС | 2813 | 2730 |
|
|
Исходя из этого, можно охарактеризовать ликвидность баланса как недостаточную. Сопоставление первых двух неравенств свидетельствует о том, что в ближайший к рассматриваемому моменту промежуток времени организации не удастся поправить свою платежеспособность. Хотя за анализируемый период платежеспособный недостаток наиболее ликвидных активов для покрытия наиболее срочных обязательств сократился (соотношение по первой группе). В начале периода это соотношение было 0,005 к 1 (13 : 2449), а теоретически достаточным значением для коэффициента срочности является соотношение 0,2 к 1. Обращает на себя внимание сокращение величины коэффициента срочности (на 3 пункта). В результате, в конце отчетного периода организация могла оплатить лишь 0,2 % своих краткосрочных обязательств, что свидетельствует о стесненном финансовом положении. При этом, исходя из данных аналитического баланса, можно заключить, что причиной снижения ликвидности явилось то, что краткосрочная задолженность увеличилась более быстрыми темпами, чем денежные средства.
Однако следует заметить, что перспективная ликвидность, которую показывает третье неравенство, отражает некоторый платежный излишек. Проводимый по изложенной схеме анализ ликвидности баланса является приблизительным. Более детальным является анализ платежеспособности при помощи финансовых коэффициентов.
Для комплексной оценки платежеспособности предприятия в целом следует использовать общий показатель платежеспособности, вычисляемый по формуле:
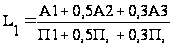
Таким образом показатели платежеспособности соответственно на начало периода и на конец равны Таким образом показатели платежеспособности соответственно на начало периода и на конец равны:
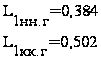
Таблица 2.2.3. Коэффициенты, характеризующие платежеспособность
| Коэффициенты платежеспособности | На начало | На конец | Отклонение |
| 1. Общий показатель ликвидности (L1) | 0,4 | 0,5 | 0,1 |
| 2. Коэффициент абсолютной ликвидности (L2) | 0,0 | 0,0 | 0,0 |
| 3. Коэффициент «критической оценки» (L3) | 0,4 | 0,3 | – 0,1 |
| 4. Коэффициент текущей ликвидности (L4) | 0,9 | 0,9 | 0,1 |
| 5. Коэффициент маневренности функционирующего капитала (L5) | – 3,5 | – 8,3 | – 4,8 |
| 6. Доля оборотных средств в активах (L6) | 1,0 | 1,0 | 0,0 |
| 7. Коэффициент обеспеченности собственными средствами (L7) | – 0,2 | – 0,1 | 0,1 |
Оценка финансового состояния организации будет неполной без анализа финансовой устойчивости. Для этого рассчитаем коэффициенты, характеризующие финансовую устойчивость (прил. 1, табл. 2.2.4.).
Как показывают данные таблицы 2.2.4., динамика коэффициента капитализации (U1) свидетельствует о недостаточной финансовой устойчивости организации, так как для этого необходимо, чтобы коэффициент был Ј 1,5. И действительно, значительную часть пассива баланса составляют именно заемные средства, в то время как собственный капитал состоит лишь из Уставного Капитала, равного 10 000 р. и непокрытого убытка.
Коэффициент U2 показывает, что собственными оборотными средствами в конце года покрывалось лишь 7,8% оборотных активов. Значение коэффициента финансовой независимости (U3) ниже критического значения (U3і 0,4ё0,6), что свидетельствует о неблагоприятной финансовой ситуации, т.е. собственникам принадлежит лишь 6,2% в стоимости имущества. Этот вывод подтверждает и значение коэффициента финансирования и коэффициента финансовой устойчивости, которые также находятся ниже своих оптимальных значений.
Так как исследуемая организация обладает значительной долей материальных оборотных средств в своих активах, можно применить методику оценки достаточности источников финансирования для формирования материальных оборотных средств. Общая величина запасов (ЗП) в организации составила 1559 тыс. р.
Таблица 2.2.4. Значения коэффициентов, характеризующих
финансовую устойчивость (в долях единицы
| Наименования показателя | На начало | На конец | Отклонение | |
| 1. Коэффициент капитализации (U1) | – 7,895 | – 17,059 | – 9,164 | – |
| 2. Коэффициент обеспечения собственными источниками финансирования (U2) | – 0,159 | – 0,078 | 0,081 | + |
| 3. Коэффициент финансовой независимости (U3) | – 0,145 | – 0,062 | 0,083 | + |
| 4. Коэффициент финансирования (U4) | – 0,127 | – 0,059 | 0,068 | + |
| 5. Коэффициент финансовой устойчивости (U5) | – 0,145 | – 0,062 | 0,083 | + |
Наличие собственных оборотных средств:
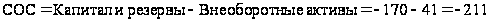
2. Наличие собственных и долгосрочных заемных источников формирования запасов или функционирующий капитал (КФ):
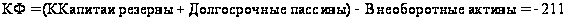
И действительно, КФ=СОС, так как у организации нет долгосрочных пассивов.
3. Общая величина основных источников формирования запасов:
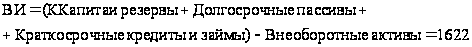
Трем показателям наличия источников формирования запасов соответствуют три показателя обеспеченности запасов источниками формирования:
Излишек (+) или недостаток (-) собственных оборотных средств:
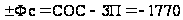
Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов:
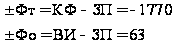
Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов:
С помощью этих показателей мы можем определить трехкомпонентный показатель типа финансовой ситуации S(Ф):
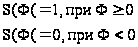
Таблица 2.2.5. Классификация типов финансового состояния организации
| Показатели | На начало | На конец |
| Общая величина запасов (ЗП) | 1341 | 1559 |
| Наличие собственных оборотных средств (СОС) | – 443 | – 211 |
| Функционирующий капитал (КФ) | – 443 | – 211 |
| Общая величина источников (ВИ) | 329 | 1622 |
| ±Фс = СОС-ЗП | – 1784 | – 1770 |
| ±Фт = КФ-ЗП | – 1784 | – 1770 |
| ±Фо = ВИ-ЗП | – 1012 | 63 |
| Трехкомпонентный показатель типа финансовой ситуации S(Ф)=[S(±Фс),S(±Фт),S(±Фо)] | (0,0,0) | (0,0,1) |
Данные таблицы 2.2.5. говорят о том, что в организации наблюдается кризисное состояние на начало периода и неустойчивое состояние на конец периода. В этой ситуации необходима оптимизация структуры пассивов. Финансовая устойчивость может быть восстановлена путем обоснованного снижения запасов и затрат, а то, что они явно завышены (особенно в конце