Облік, контроль та аналіз формування прибутку підприємства та розрахунок з бюджетом його оподаткуванн

де Пр – обсяг прибутку від реалізації товарів;
Тф – обсяг товарообороту в фактичних (поточних) цінах;
Тс – обсяг товарообороту в співставних цінах;
Іц – індекс зміни цін за період, що аналізується;
Ро – рівень прибутковості обороту, відсотків до обороту;
Рвд – рівень валового доходу, відсотків до обороту після сплати ПДВ;
Рво – рівень витрат обігу, відсотків до обороту.
Як видно з наведеної моделі, вплив фактора 1 є сукупним впливом факторів 2 та 3, а вплив фактора 6 кількісно дорівнює різниці між впливом факторів 4 та 5.
Наведена модель дозволяє кількісно оцінити вплив кожного фактора, що включено до її складу на базі застосування методу ланцюгових підстановок або індексного методу.
В звязку з тим, що прибуток є функцією від доходів і витрат, для більш глибокого аналізу і виявлення додаткових резервів його росту слід дати кількісну оцінку факторам, що побічно впливають на його величину. До них відносяться: асортиментна структура і склад товарообороту за видами продажу (населенню, дрібний опт, в кредит населенню), структура товарообороту за джерелами надходження товарів (самостійні закупки, через оптові підприємства), за видами комерційних угод (за місцем знаходження контрагента, умовами транспортування, страхуванням, формами розрахунків, валютою платежу і т.д.).
Методика оцінки впливу перелічених факторів була розглянута у відповідних розділах підручника.
З цією метою розраховується система показників прибутковості, розглянута вище, визначаються зміни в рівні окремих показників.
Зміна рівня прибутковості використання ресурсів та капіталу підприємства є суттєвим резервом зростання або фактором зниження загального обсягу балансового прибутку підприємства. Кількісна оцінка впливу цього фактора може проводитися на базі застосування наступної моделі:
-
БП = Р х Пр : 100 або БП = К х Пк : 100
де Р – обсяг з ресурсів, що використовуються (в грошовій оцінці);
К – обсяг капіталу, що використовується;
Пр, Пк – прибутковість використання відповідної групи ресурсів чи джерел капіталу підприємства, відсотків до обсягу.
Для проведення цієї роботи попередньо розраховується обсяг відповідних показників, який потім порівнюється з фактичними обсягами отримання прибутку. Оцінка ступеня досягнення проводиться на основі розрахунку коефіцієнта досягнення (Кд):
-
Кд = БПоц 100, БПфакт
де БПоц – обсяг прибутку, ступінь досягнення якого оцінюється;
БПфакт – фактичний обсяг отриманого прибутку.
Інформаційною основою даного етапу аналізу є наступна додаткова інформація:
для розрахунку мінімального прибутку – середньоринкова ставка капіталізації коштів на фінансовому ринку, середня за період, що аналізується;
для розрахунку нормального прибутку середньогалузевий рівень прибутковості обороту або активів, середній за період, що аналізується.
На цьому етапі роботи визначається обсяг формування чистого прибутку, який залишається в розпорядженні підприємства після сплати податків та інших обовязкових платежів з прибутку; аналізуються абсолютні та відносні зміни в обсягах його формування.
Взаємозвязок між балансовим (БП) і чистим прибутком (ЧП) підприємства відображає наступна модель:
-
ЧП = БП(100-П)
, 100
де П – частка податкових та інших платежів в обсязі балансового прибутку
підприємства, відсотків.
Використання даної моделі дозволяє здійснити кількісну оцінку факторів, що впливають на розмір чистого прибутку: зміна обсягу балансового прибутку та зміна умов, порядку і розмірів оподаткування.
Дослідження факторів, що впливають на прибуток, є необхідним, оскільки це дозволяє не тільки дати кількісну оцінку їх впливу в ретроспективному періоді, а й використати виявленні взаємозвязки для обгрунтування можливої зміни прибутку в перспективі.
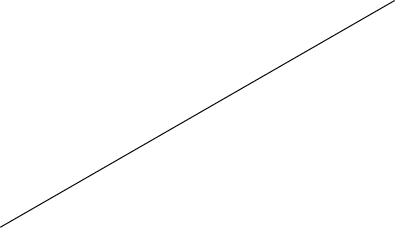
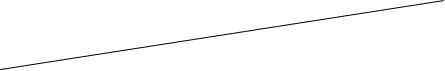
Моделювання можливих змін факторів у перспективі та їх вплив на зростання (або зменшення) прибутку підприємства можна представити графічно (рис. .):
 Ф
 дельта
ТП дельта Пр(Ц)
д ельта
Ц дельта Пр(Рвд)
д
 ельта
Рвд дельта
Пр(ТП)
дельта Рво
д

 ельта
Рр дельта Пр(Рр)


 1 2
3
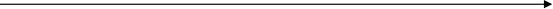 5 Пр
6
Ціна поділу: Пр – 10 ум.грош.од.
Дельта Рвд (рівень ВД) – 0,1%
Дельта Рво (рівень витрат обертання) – 0,1%
Дельта Рр (рівень рентабельності) – 0,1%
Рис. . Моделювання впливу окремих факторів на зміну обсягів отримання
прибутку.
На вісі ординат показано зміну окремих показників – факторів, що впливають на прибуток: товарообороту в співставних цінах; індексу зміни цін на товари, що реалізуються; рівні валового доходу, витрат обертання і рентабельності товарообороту. На вісі абсцис відображається зміна прибутку в звязку зі зміною цих показників, яка може очікуватися.
Для побудови кожного із графіків, що приведені на малюнку, необхідно обчислити можливу зміну прибутку при зміні відповідних факторів. Розрахунки носять імітаційний характер і здійснюються за формулами розрахунку окремих показників рентабельності. При цьому базовими показниками є дані звітного періоду.
Залежності характеризуються прямими, що проходять через центр системи координат, оскільки при незмінності факторів прибуток буде відповідати обсягові, отриманому в базовому періоді.
Кути нахилу прямих характеризують темпи зміни обсягу прибутку під впливом окремих факторів. Кути нахилу до вісі абсцис (1 - 5) можна визначити так:
-
tg =
дельта Ф , дельта П(дельтаФ)
де дельта Ф – зміна відповідного фактора;
дельта П(дельтаФ) – зміна прибутку за рахунок зміни відповідного
фактора.
Ефективність управління процесами утворення прибутку значною мірою залежить від якості аналізу, реальності виявлених резервів збільшення прибутку, економічного обгрунтування планів (прогнозів) формування та використання прибутку на майбутній період.
Система планових розрахунків охоплює наступні напрямки роботи (рис. .)
| Планування прибутку | ||||||||||||||||
|
|
||||||||||||||||
| Планування формування прибутку | Планування розподілу прибутку | |||||||||||||||
|
|
||||||||||||||||
| Оцінка можливого формування прибутку | Обгрунтування цільового обсягу формування прибутку | Обгрунтування потреби в використанні прибутку за окремими напрямками | ||||||||||||||
|
|
||||||||||||||||
| Пошук резервів забезпечення відповідності між можливим та цільовим обсягом формування прибутку | Формування цільової структури розподілу прибутку | |||||||||||||||
|
|
||||||||||||||||
| Прийняття плану формування прибутку | Визначення пріоритетності в використанні прибутку за окремими напрямками | |||||||||||||||
|
|
||||||||||||||||
| Прийняття плану розподілу прибутку | ||||||||||||||||


Рис. . Процес планування формування та розподілу прибутку.
Обгрунтування обсягу формування прибутку підприємства на плановий період передбачає з одного боку, визначення цільової величини прибутку, що забезпечує умови самофінансування і вирішення стратегічних і тактичних задач, що стоять перед ним, з другого – розрахунок можливості отримання прибуток при прогнозному обсязі товарообороту, доходу і витрат.
Величина прибутку, як цільова функція діяльності підприємства, залежить від обраної стратегії. Як відомо, вона може бути мінімальною, нормальною і необхідною.
Для визначення мінімального і нормального прибутків як цільової функції підприємства виходять із прогнозної величини капіталу підприємства, прогнозу мінімального рівня рентабельності капіталу (прогноз процентної ставки банків) і прогнозі норми прибутку на капітал (середньогалузева рентабельність капіталу). При прогнозуванні величини капіталу необхідно врахувати склад і розмір джерел його збільшення (кредити банків, випуск облігацій, продаж акцій абощо, а також впливу на його вартість інфляційних очікувань).
Необхідна величина прибутку підприємства розраховується, виходячи із потреби підприємства в фінансуванні його виробничого і соціального розвитку, забезпечення необхідного соціального споживання, утворення фондів розвитку і фонду виплати дивідендів власникам підприємства, створення фінансових резервів, а також виплати податкових і інших обовязкових платежів, що здійснюються з прибутку. Таким чином, необхідний прибуток визначає умови для самофінансування підприємства.
Розрахунок розміру необхідного прибутку на плановий період здійснюється в такому порядку.
Проводиться обгрунтування потреб підприємства в фондах фінансових ресурсів на виробничий і соціальний розвиток, що утворюється за рахунок чистого прибутку підприємства.
Визначається питома вага податків і обовязкових платежів із прибутку в його загальній величині, що складається в передплановому періоді. В тих випадках, коли у плановому періоді змінюється порядок оподаткування або ставка податків, необхідно за звітними даними минулого періоду провести розрахунок питомої ваги податків у складі прибутку, які підлягатимуть сплаті з урахуванням змін в умовах їх сплати.
Розраховується величина необхідного прибутку (Пнеобх), виходячи із потреби прибутку, що залишається в розпорядженні підприємства, та частки обовязкових платежів в загальній сумі прибутку:
-
П необх = ЧП необх 100, 100 - Сп
де ЧП необх – потреба в чистому прибутку підприємства в грошовому вимірі;
Сп – середній рівень податків і обовязкових платежів, у відсотка до балансового прибутку.
Розрахунок можливого розміру одержання прибутку може здійснюватись методом прямого розрахунку або розрахунково – аналітичним методом.
Метод прямого розрахунку передбачає визначення суми прибутку як різниці між розміром доходів підприємства, податком на додану вартість і його поточними витратами. Можливі методичні підходи до оцінки їх планового обсягу були розглянуті у попередніх розділах підручника.
Розрахунково – аналітичний метод базується на вивчені тенденції змін прибутку і рентабельності та прогнозуванні змін факторів, що впливають на їх величину. Величина можливого прибутку визначається за формулою:
П можл = Ррпт х Тп+1 дельта Пдельта Ф
де Ррпт - рівень рентабельності товарообороту звітного п-ого періоду,%;
Тп+1 – плановий товарооборот (п+1)-ого періоду;
дельта Пдельта Ф – прогнозовані зміни прибутку підприємства за рахунок змін факторів, що впливають на його величину.
Результати розрахунку цільового та можливого прибутку необхідно порівняти. Якщо можливості отримання прибутку відповідають його цільовому розміру, то такий варіант приймається як плановий. У тому разі, коли можливості підприємства по одержанню прибутку недостатні для забезпечення самофінансування, слід розробити заходи з урегулювання цієї невідповідності шляхом пошуку і мобілізації додаткових (неврахованих) резервів збільшення доходів або зниження витрат. При цьому необхідно прагнути до максимального наближення планового прибутку до його цільового розміру.
Після прийняття рішення про величину планового прибутку розраховують планові показники рентабельності підприємства, які використовуються при прийнятті управлінських рішень з формування ресурсного потенціалу підприємства, здійснення комерційних угод, інвестиційній діяльності тощо.
3.3. Оформлення результатів контролю і аналізу формування прибутку,
та розрахування з бюджетом.
В умовах ринку контролю і аналізу формування прибутку підлягає вся господарсько-фінансова діяльність підприємства, що спонукає організаторів і виконавців виробництва відповідально ставитися до своїх обовязків. З іншого боку, ліквідуються умови, які народжують безгосподарність.
Контроль у цьому випадку покликаний виявляти подібні явища і сприяти їх усуненню, реалізуючи при цьому профілактичну функцію.
Інформаційна функція полягає в тому, що одержана під час контролю інформація є підставою для прийняття відповідних рішень і проведення коректуючих дій, завдяки яким забезпечується нормальне функціонування перевіреного обєкта.
У процесі контролю виявляють не тільки недоліки, але і позитивні сторони діяльності.
Останні, як передовий досвід, стають надбанням інших обєктів, в чому проявляється мобілізуюча функція контролю.
Однією з основних форм контролю є ревізія.
Ревізія – це різностороння перевірка діяльності підприємств, організацій, установ (далі - підприємств) для встановлення законності, доцільності і ефективності дій. ревізія є засобом контролю і виявлення фактів прихованих порушень і крадіжок. Наслідки ревізії оголошуються і обговорюються в колективі господарського субєкта, після чого обовязково приймаються відповідні заходи (рішення), що дозволяє повсюдно забезпечити дієвість ревізії.
На відміну від інших способів економічного контролю, ревізія має чіткий правовий статус, який закріплює межі її розповсюдження, строки проведення, права і обовязки посадових осіб, порядок оформлення і розгляду наслідків.
Ревізія є найбільш розповсюдженою формою контролю.
Основним завданням контролю і ревізії є перевірка:
виконання завдань господарсько-фінансової діяльності;
економічного використання матеріальних трудових і фінансових ресурсів;
достовірності, законності й доцільності господарських операцій, реальності даних бухгалтерського обліку та звітності;
правильності та своєчасності розрахунків з бюджетом і позабюджетними фондами;
попереджання фактів приписок і безгосподарності;
заходів щодо забезпечення збереження власності підприємства тощо.
Основним завданням фінансово-господарського контролю є насамперед сприяння раціональному використанню засобів і предметів праці і самої праці у підприємницькій діяльності з метою одержання максимальних прибутків.
Фінансово – господарський контроль в Україні здійснюється державними контрольними органами, міністерствами і відомствами, громадським і незалежним аудиторським контролем, самими власниками капіталу, вкладеного в підприємницьку діяльність.
Економічний контроль – це система органів державного і господарського управління, які здійснюють контроль за економічним і соціальним розвитком країни у відповідності із законодавчим регулюванням, прийнятим Верховною Радою України.
Функції економічного контролю здійснюють державні органи. Зокрема, Фонд державного майна України(далі - Фонд) здійснює державну політику щодо приватизації державного майна.
Міністерство фінансів України та його місцеві органи здійснюють контроль за своєчасним виконанням підприємствами завдань перед бюджетом щодо сплати податків та інших платежів. Воно також контролює правильність витрачання бюджетних коштів. Міністерство фінансів здійснює свої функції через головну державну податкову адміністрацію і Державну контрольно-ревізійну службу в Україні. Державний комітет статистики України перевіряє забезпечення достовірності державної звітності, дає обовязкові постанови про проведення ревізій господарсько- фінансової діяльності підприємства тощо.
Національний банк України контролює наявність грошей в обігу використання кредитів за цільовим призначенням, додержання касової дисципліни, правил розрахунків, правильність витрачання коштів з бюджету. До спеціальних органів економічного контролю належать державні комітети, інспекції та ін.
За класифікаційними ознаками фінансовий контроль поділяється на державний, громадський, аудиторський, відомчий (фірменний) і внутрішній (внутрішньогосподарський).
На підставі функції контролю здійснюють насамперед бухгалтери, тобто вони проводять попередній і поточний контроль. Функції наступного (ретроспективного) контролю входять в компетенцію працівників контрольно-ревізійного апарату – ревізорів), галузевих перевірок.
Ревізії господарсько-фінансової діяльності структурних підрозділів, що здійснюють господарську діяльність і перебувають на самостійному балансі проводяться в міру необхідності, але не рідше одного разу в два роки.
Ревізії досліджують господарсько – фінансову діяльність підприємств і підприємців з метою виявлення негативних явищ, їх ліквідації та неприпустимості в майбутньому.
Ревізії активно впливають на виявлення причин безгосподарності, порушення законодавства і нормативних актів, сприяють відшкодуванню заподіяних збитків конкретними особами. Для цього рівня ревізори використовують законодавчі і нормативні акти з питань господарсько – фінансового контролю, первинні облікові документи, реєстри бухгалтерського обліку, бухгалтерську звітність.
Ревізії розрізняють за наступними ознаками.
За ознакою ревізуючих органів ревізії можуть бути позавідомчі і внутрішньовідомчі. Позавідомчі ревізії у системі споживчої кооперації здійснюють органи інших міністерств і відомств. Міністерство фінансів, Державний комітет статистики, Державна інспекція України по контролю за цінами тощо. Внутрішньовідомчі ревізії призначаються розпорядженням керівника вищестоящої організації чи установи.
За ознакою повноти перевірки розрізняють ревізії повні і часткові. Повна ревізія охоплює перевіркою всі види господарсько – фінансової діяльності підприємства, часткова – лише окремі види діяльності або окремі види господарських операцій (касові, розрахункові, товарні, виробничі тощо).
За організаційною ознакою ревізії можуть бути плановими і позаплановими. Ревізії, які проводяться за визначений період часу (за один чи два роки) і охоплюють перевіркою всі види господарсько – фінансової діяльності (повні ревізії), вважаються плановими і передбачаються в планах проведення ревізій. До позапланових відносять ревізії, які проводяться в окремих випадках і за різних причин (під час виявлення нестач, при наявності сигналів про недоліки у роботі, порушення і зловживання, з метою контролю за роботою ревізорів тощо).
За ознакою кола питань, що підлягають перевірці ревізії бувають наскрізні і тематичні, комплексні і некомплексні. Наскрізні ревізії проводять для перевірки взаємоповязаних між собою різних госпрозрахункових організацій і підприємств. Тематичні проводяться переважно по окремому питанню (темі) і охоплюють максимальну кількість підприємств ( перевірка забезпечення збереження власності споживчої кооперації ) .
Комплексні ревізії включають всі види контролю і охоплюють виробничу та господарсько – фінансову діяльність підприємств, при цьому здійснюють документальну ревізію, економічний аналіз, перевірку оперативної роботи тощо. Такі ревізії проводить бригада, яка складається з ревізорів, бухгалтерів, економістів, менеджерів, працівників кадрових служб та інших фахівців.
За інформаційним забезпеченням в економічному контролі розрізняють документальний і фактичний контроль.
Документальний контроль полягає в тому, що встановлюють суть і достовірність господарської операції за даними первинної документації, облікових реєстрів і звітності, в яких вона знайшла відображення в бухгалтерському, оперативному і статистичному обліку.
Фактичний контроль полягає у встановленні реального (дійсного) стану обєкта зважування, лічбою, вимірюванням, лабораторним аналізом тощо. До обєктів фактичного контролю відносять: гроші готівкою в касі, основні засоби, нематеріальні активи, матеріальні цінності, готову продукцію. Фактичний і документальний контроль взаємоповязані, а тому спільне їх застосування дає змогу встановити дійсний стан обєктів, розробити заходи щодо усунення недоліків.
За формами здіснення економічного контролю розрізняють такі контрольні перевірки, як превентивні і поточні. Превентивні контрольні перевірки здійснюють на стадії попереднього контролю виробничої і господарсько – фінансової діяльності підприємств перевіряє оптимальність планів і збалансованість ресурсами згідно з нормативами.
Поточні контрольні перевірки – засіб оперативного, систематичного контролю конкретних операцій, вони здійснюються усіма контрольними органами з питань, що входять в їх компетенцію.
Основними завданнями внутрішньокооперативного контролю є: контроль за додержанням правліннями, керівниками і працівниками кооперативних організацій (підприємств), законодавчих актів, статутів і рішень кооперативних органів управління, забезпечення збереження власності споживчої кооперації, попередження (профілактика ) зловживань і порушень на організаціях і підприємствах, контроль господарсько – фінансової діяльності організацій (підприємств), виявлення і мобілізація внутрішньогосподарських резервів підвищення ефективності їх роботи, недопущення збиткових господарських операцій; надання практичної допомоги в усуненні виявлених недоліків, сприяння щодо впровадження раціональних економічних методів управління, самофінансування і самозабезпечення.
Для здійснення внутрікооперативного контролю застосовуються наступні форми і методи:
перевірки додержання вимог законів, статутів, що регулюють діяльність споживчої кооперації, виконання рішень кооперативних органів;
документальні ревізії ( планові, позапланові, суцільні, часткові, комплексні );
тематичні перевірки, інвентаризації ( суцільні або вибіркові ) основних засобів матеріальних активів, товарно – матеріальних цінностей, грошових коштів, цінних паперів, фінансових вкладень, розрахунків тощо;
перевірки додержання правил ведення бухгалтерського обліку і звітності та їх вірогідності;
перевірки правильності формування і застосування цін, додержання правил торгівельного обслуговування населення, з питань метрології, стандартизації і сертифікації продукції, будівництва і реконструкції, охорони праці, безпеки дорожнього руху, пожежної безпеки, екології, радіології тощо;
контрольні перевірки фактично виконаних робіт, закладки сировини та виходу готової продукції, проведення лабораторних аналізів;
перевірка законності прийнятих управлінських рішень, розгляд листів, заяв і скарг пайовиків працівників споживчої кооперації, обслуговуваного населення.
Розробку та застосування форм і методів контролю здійснюють правління, ревкомісії, структурні підрозділи споживчих товариств і споживспілок, керівників кооперативних організацій і підприємств, а також органи громадського самоврядування і контролю.
Ревізії, інвентарізації та перевірки проводяться за річними, піврічними і квартальними планами, складеними правліннями, ревкомісіями.
Крім того, ревізії і перевірки проводяться на вимогу правоохоронних органів, служби безпеки, інших державних органів, яким надано в межах своєї компетенції здійснювати контроль за роботою кооперативних організацій ( підприємства відповідно до закону України “Про споживчу кооперацію”).
Ревізійні комісії дирекції здійснюють перевірки і ревізії їх господарсько – фінансової діяльності та підпорядкованих їм підприємствам, а також контроль додержання статутів споживчих товариств, вимог чинного законодавства, питань захисту прав споживачів, виконання рішення зборів та наказів пайовиків і правлінь споживчих товариств, рішень споживспілок, до складу яких вони входять.
Бухгалтерські і фінансово – економічні служби здійснюють контроль за організацією бухгалтерського обліку та підвищення його контрольних функцій, забезпечують незмінність протягом поточного року прийнятої методології відображення окремих господарських операцій, дають оцінку майна, здійснюють його інвентарізацію, перевіряють виконання заходів щодо попередження нестач, виникнення зловживань та інших негативних явищ.
Контрольно - ревізійні служби перевіряють виконання керівниками організацій і підприємств чинного законодавства та рішень органів управління з іншими збереженнями колективної власності, використання матеріальних і фінансових ресурсів, стану вірогідності бухгалтерського обліку і звітності.
Тривалість ревізій і перевірок не може перевищувати 30 календарних днів. Наслідки ревізій ( перевірок ) оформлюються довідними ( службовими ) записками, актами, довідками тощо, які передаються правлінням ( керівникам ) і ревізійним комісіям перевірених організацій ( підприємств ), а також правлінню організації ( керівнику підприємства ), за завданням яких проведено ревізію ( перевірку ).
Наслідки ревізії ( перевірок ) розглядаються на зборах колективів перевірених підприємств або на засіданнях правлінь і ревізійних комісій, організацій, до складу яких вони входять, однак не пізніше ніж через 10 днів, в разі розгляду їх відповідними спілками ( обєднаннями ) не пізніше ніж через 25 днів після закінчення ревізій ( перевірок ).
На відміну від інших способів економічного контролю, ревізія має чіткий правовий статус, який закріпляє її межі розповсюдження, терміни проведення, права і обовязки посадових осіб, порядок оформлення і розгляду її наслідків. А тому судово – слідчі органи із усіх економічних органів контролю застосовують переважно ревізії як процесуальний засіб виявлення складу злочину. Мета ревізії – виявити можливі зловживання і недоліки, які не були усунені під час попареднього і поточного контролю. Наступний контроль (ревізія) здійснюється за даними бухгалтерського і статистичного обліку, нормативної документації, перевірки фактичної наявності товарно – матеріальних цінностей і коштів тощо.
Комплексна ревізія полягає в системному вивченні економіки досліджуваного обєкта, глибокому аналізі його господарсько – фінансових показників, дослідженні технології і організації виробництва, перевірці збереження і ефективності використання матеріальних, трудових, фінансових ресурсів і дотримання звітної фінансово – кошторисної і кредитної дисципліни. Такі ревізії націлені на дотримання режиму економії у тих чи інших коштів, профілактику і закриття каналів крадіжок і розробку практичних рекомендацій щодо усунення недоліків, забезпечення рентабельності і підвищання ефективності і якості роботи підприємства. Вони проводяться групою фахівців різного профілю ( економістів, бухгалтерів, фінансистів, менеджерів, інженерів – технологів тощо ). При цьому особливістю ревізії є застосування прийомів і способів економічного аналізу, поєднання їх з документальною перевіркою, всебічне вивчення облікових і звітних даних, узагальнення і розповсюдження передового досвіду.
Метод ревізії – це сукупність методичних прийомів контролю процесів розширеного відтворення суспільно необхідного продукту і додержання його законодавчого регулювання.
Загальнонаукові методичні прийоми включають аналіз і синтез, індукцію і дедукцію, аналогію і моделювання, абстрагування і конкретизацію, системний аналіз, функціонально – вартісний аналіз.
Аналіз – це прийом дослідження, який включає вивчення предмета уявним або практичним розчленуванням його на складові обєкти.
Синтез – прийом вивчення обєкта в цільності у взаєсозвязку його частин. У контролі синтез повязаний з аналізом, дає змогу обєднати обєкти, розчленовані в процесі аналізу, встановити звязок і впізнати предмет як єдине ціле.
Індукція – прийом дослідження при якому загальний висновок, складають на основі вивчення не всіх прикмет, а лише частини елементів цієї множини, тобто спосіб виведення висновків від окремого до загального (ревізію дебіторської заборгованості здійснюють спочатку за даними аналітичного, а потім – синтетисного обліку).
Дедукція – дослідження стану обєкту в цілому, а потім його складових частин, тобто роблять висновки від загального до окремого (ревізію витрат обігу спочатку проводять за даними синтетичного, а потім – аналітичного обліку).
Аналогія – прийом наукових висновків, завдяки якому досягають пізнання одних обєктів на основі подібності їх з іншими. Прийом аналогії грунтується на подібності деяких сторін різних обєктів, становить основу моделювання, яке застосовується в контролі і ревізії.
Моделювання – прийом наукового пізнання, що грунтується на заміні обєкта, який вивчають, на їх аналог, модель, що має істотні прикмети оригіналу.
У контролі і ревізії застосовують організаційні моделі проведення контрольно – ревізійного процесу – стандарти, нормативи.
Абстрагування – прийом відволікання. Методом абстрагування переходять від конкретних обєктів до загальних понять (наприклад, перевіряють стан трудової дисципліни в окремих підрозділах підприємства і, абстрагуючись роблять висновки в цілому по підприємству).
Конкретизація – дослідження обєктів у всій різнобічності їх реальної, а не абстрактної дійсності.
Системний аналіз – вивчення обєкта дослідження як сукупності елементів, що утворюють систему. Цей прийом у контролі і ревізії передбачає оцінку поведінки обєктів як системи з усіма факторами, що впливають на його функціонування.
Функціонально-вартісний аналіз – вивчення обєктів на