Бухгалтерський облік в Україні
Содержание
Розділ І
1. Види обліку
2. Завдання бухгалтерського обліку
3. Елементи методу бухгалтерського обліку
Розділ ІІ
2.1 Бухгалтерський облік
2.1.1 Визначення основних понять з організації обліку грошових коштів на рахунках в банку
2.1.2 Нормативне регулювання обліку на рахунках в банку
2.1.3 Завдання обліку на рахунках в банку
2.1.4 Первинний облік
2.1.5 Аналітичний облік
2.1.6. Синтетичний облік
2.2 Економіка підприємств
2.2.1 Економічна характеристика підприємства
2.2.2 Форма бухгалтерського обліку на підприємстві
2.3 Основи економічного аналізу підприємства
2.3.1 Аналіз руху грошових коштів
2.4 Комп’ютеризація облікової інформації
2.4.1 Організації обліку на рахунках в банку в програмі 1С
Розділ ІІІ
3.1 Безпечні прийоми праці робітників бухгалтерії
Розділ І
1. Види обліку
Основою бухгалтерського обліку в Україні є Закон України "Про бухгалтерський облік та фінансову звітність в Україні" від 16 липня 1999 р., який визначає правові основи регулювання, організації, ведення бухгалтерського обліку та складання фінансової звітності. Цей Закон набрав чинності з 1 січня 2000 р., водночас з цим почалася реалізація Програми реформування бухгалтерського обліку із застосуванням міжнародних стандартів фінансової звітності, затвердженої постановою № 1706 Кабінету Міністрів України від 28 жовтня 1998 р. Поширюється цей Закон на всіх без винятку юридичних осіб (підприємства, організації, банки, бюджетні установи).
Господарський облік - це облік господарської діяльності підприємства, суспільства, виробництва, реалізації та розподілу матеріальних благ, необхідних для задоволення матеріальних потреб.
Складовими господарського обліку є оперативний, статистичний і бухгалтерський облік.
Оперативний облік - це спосіб спостереження і контролю за окремими операціями та процесами з метою управління ними.
Статистичний облік - це планомірне збирання й вивчення інформації про масові кількісні та якісні явища й закономірності загального розвитку за конкретних умов, місця й часу.
Бухгалтерський облік - це спосіб суцільного документального спостереження й контролю за господарською та фінансовою діяльністю підприємств і організацій й відповідного відображення отриманої інформації.
Суть бухгалтерського обліку визначають такі його властивості:
систематичне і послідовне відображення всіх господарських операцій у міру їх здійснення;
документальне обгрунтування господарських операцій;
застосування різних способів обробки облікової інформації - рахунків, подвійних записів, балансу та ін.
В обліку застосовують різні вимірники для відображення госпо - дарських засобів і процесів, що здійснюються на підприємстві, а також їх кількісних та якісних характеристик.
2. Завдання бухгалтерського обліку
Господарська діяльність підприємства базується на раціональному використанні матеріальних і грошових ресурсів та робочого часу.
Основні завдання бухгалтерського обліку:
дотримання Положення про організацію бухгалтерського обліку і звітності в Україні;
облік, аналіз і перевірка інформації про господарську діяльність;
контроль за виконанням завдань виробництва щодо кількості, якості й асортименту;
контроль за зберіганням власності підприємства;
виявлення невикористаних резервів;
контроль за оплатою праці;
облік, аналіз і контроль за заощадженням і використанням коштів;
контроль за рівнем рентабельності виробництва продукції;
виявлення резервів подальшого збільшення виробництва;
забезпечення наявності первинної документації;
побудова обліку на підприємстві.
3. Елементи методу бухгалтерського обліку
Метод бухгалтерського обліку - це сукупність способів і прийомів, за допомогою яких господарська діяльність підприємства відображається в обліку.
Загальнонаукові та конкретно-емпіричні методичні прийоми, що сформувались у бухгалтерському обліку, наведені на рис.1.1.
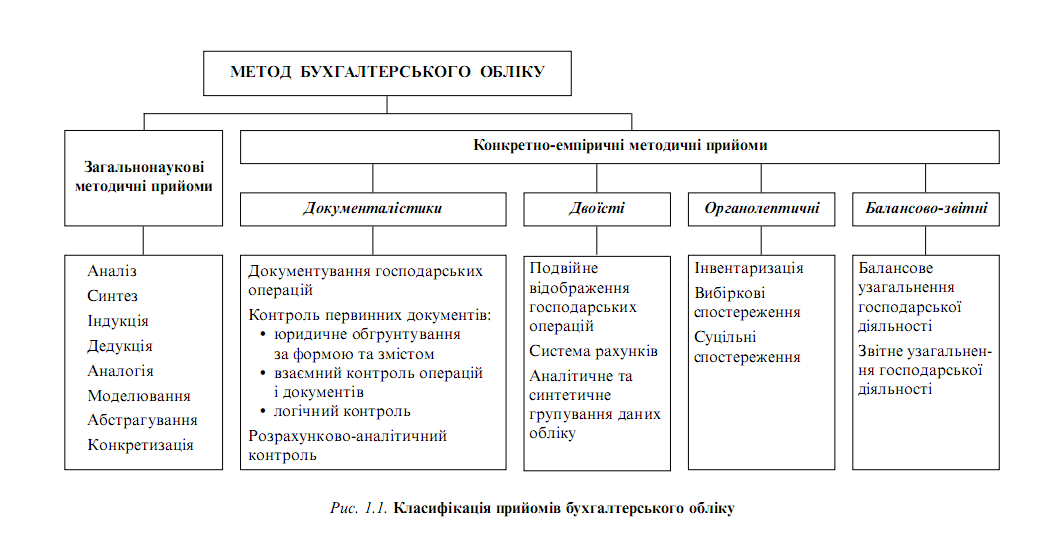
Основними елементами методу бухгалтерського обліку є документація, інвентаризація, подвійний запис, оцінка, калькуляція, баланс і звітність. Практичне використання кожного з них зумовлюється відповідними положеннями, інструкціями, вказівками, розробленими та затвердженими державними органами.
Документація - відображення господарських операцій на бланках документів або технічних носіях (наприклад, магнітних або оптичних дисках).
Інвентаризація - перевірка фактичної наявності товарно-матеріальних цінностей і грошових коштів за допомогою перерахування, зважування та вимірювання.
Подвійний запис - тотожне відображення господарських операцій двічі: у дебеті та кредиті одного чи кількох рахунків.
Оцінка - відображення об’єктів бухгалтерського обліку в єдиному грошовому вимірнику з метою узагальнення їх по підприємству загалом.
Калькуляція (від лат. calculatio - підраховування) - обчислення собівартості одиниці продукції, виконаних робіт та послуг, а також таблиця, зведення результатів такого обчислення.
Бухгалтерський баланс - звіт про фінансовий стан підприємства, який відображає його активи, зобов’язання та власний капітал на певну дату.
Бухгалтерська звітність - система взаємопов’язаних і взаємозумовлених показників, що відображають господарсько-фінансову діяльність підприємства на певний період.
Розділ ІІ
2.1 Бухгалтерський облік
2.1.1 Визначення основних понять з організації обліку грошових коштів на рахунках в банку
Гроші - це загальний еквівалент, той особливий товар, в якому усі інші товари висловлюють свою вартість.
Грошовий потік являє собою сукупність розподілених у часі надходжень і виплат грошових коштів, що генеруються господарською діяльністю підприємства.
Поточний рахунок - це рахунок підприємства, відкритий в уповноваженій установі банку (за вибором підприємства) для зберігання грошових коштів і проведення розрахунків у безготівковій формі.
Грошовий чек - наказ банку власника рахунка про видачу готівки з його поточного рахунка пред’явникові чека в сумі, зазначеній в останньому.
Платіжне доручення - доручення (наказ) банку про перерахування з поточного рахунка підприємства в безготівковій формі певних сум на рахунок одержувача (постачальнику, підряднику, казначейству, фондам соціального страхування та ін.).
Платіжна вимога-доручення - розрахунковий документ, який виписується одержувачем (постачальником, підрядником) і подається у свій банк з метою одержання коштів за товарно-матеріальні цінності, роботи, послуги. Таку ж мету має і вимога-доручення, але вона надсилається платникові та після його згоди на оплату (акцепту) він передає її у свій банк як доручення.
Еквіваленти грошових коштів - короткострокові високоліквідні
2.1.2 Нормативне регулювання обліку на рахунках в банку
Положення про ведення касових операцій в національній валюті в Україні, затверджений Постановою Правління Національного Банку України від 19.02.2001 року № 72. Інструкція про організацію роботи по готівковому обігу установами банків України, затверджена постановою Правління Національного Банку України від 19.02.01року № 69;
Наказ Міністерства статистики України “Про затвердження типових форм первинного обліку касових операцій” від 15.02.96р. № 51;
Наказ Президента України “Про застосування штрафних санкцій за порушення норм по регулюванню обігу готівки" від 12.06.95р. №436/95 із змінами і доповненнями;
Закон України “Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування і послуг” від06.07.95 р. №265/95-ВР із змінами і доповненнями;
Наказ ДПАУ “Про затвердження нормативно-правових актів" від 01.12.00 р. № 614;
2.1.3 Завдання обліку на рахунках в банку
Основним завданням обліку грошових коштів є:
Виконання операцій з грошовими коштами по розрахунках з постачальниками;
Контроль за дотриманням розрахункової дисципліни;
Своєчасне і правильне документальне оформлення операцій по руху грошових коштів;
Інвентаризація грошових коштів і відображення її результатів на рахунках бухгалтерського обліку №4 "Звіт про рух грошових коштів" та надання користувачам фінансової звітності повної, правдивої та неупередженої інформації про зміни, що відбулися в грошових коштах підприємства та їх еквівалентах за звітний період.
2.1.4 Первинний облік
Для зберігання грошових коштів і здійснення безготівкових розрахунків підприємства та інші суб’єкти підприємницької діяльності відкривають рахунки в банках. У процесі відкриття рахунків клієнтам банки керуються Інструкцією № 3 “Про відкриття банками рахунків у національній та іноземній валюті”, затвердженою Постановою Правління НБУ від 18 грудня 1998 р. № 527 (далі - Інструкція № 3). Ця Інструкція визначає порядок не тільки відкриття, а й переоформлення та закриття поточних, депозитних рахунків у національній та іноземній валюті, а також бюджетних рахунків у національній валюті України.
Підприємство має право відкрити не один, а необмежену кількість поточних рахунків за своїм вибором і згодою банків. У разі відкриття двох або більше таких рахунків у національній валюті підприємство зобов’язане протягом трьох робочих днів з дня відкриття визначити один з рахунків основним, на якому буде обліковуватися заборгованість, що списується (стягується) в безспірному порядку, і повідомляє його номер податковому органу, де воно зареєстровано як платник податків.
Поточні рахунки в національній валюті відкриваються підприємствами, що здійснюють науково-дослідну, виробничу чи іншу комерційну діяльність з метою одержання прибутку, що володіють основними та оборотними засобами й мають самостійний баланс.
Поточні рахунки (субрахунки) можуть бути відкриті за клопотанням власника основного поточного рахунка філіям та іншим відокремленим підрозділам цього власника, які перебувають на окремому балансі. Субрахунки відкриваються за місцем розташування цих підрозділів.
У разі необхідності підприємство відкриває поточний рахунок і в іноземній валюті. Цей рахунок відкривається в тому банку, де є поточний рахунок у національній валюті.
Якщо такий банк не має ліцензії НБУ на здійснення валютних операцій, то рахунки в іноземній валюті можуть відкриватися в іншому банку, який має означену ліцензію. Розрахунки іноземною валютою здійснюються в межах чинного законодавства України.
Для відкриття поточних та інших рахунків підприємства подають установам банків такі документи:
заяву встановленого про відкриття зразка рахунка. Її підписують керівник і головний бухгалтер підприємства. Якщо в штаті відсутня посада головного бухгалтера, то заяву підписує тільки керівник;
копію свідоцтва про державну реєстрацію підприємства, засвідчену нотаріально або органом, який видав таке свідоцтво;
копію рішення про створення, реорганізацію підприємства;
копію належним чином зареєстрованого статуту (положення), засвідчену нотаріально або органом, який реєструє;
копію документа, що підтверджує взяття підприємства на податковий облік;
картку зі зразками підписів осіб, яким відповідно до чинного законодавства чи установчих документів підприємства надано право розпоряджатися рахунком і право підпису розрахункових документів, засвідчену нотаріально або вищою організацією в установленому порядку. У картку включається також зразок відбитка печатки підприємства;
копію документа про реєстрацію підприємства в органах Пенсійного фонду України. Якщо в цій установі банку відкрито поточний рахунок клієнта, то бюджетний рахунок відкривається на підставі заяви на відкриття останнього. У разі ненадходження коштів з бюджету протягом року такий рахунок закривається.
У разі відкриття поточних рахунків відокремленим підрозділам підприємства в установу банку, в якій відкривається поточний рахунок відокремленому підрозділу, подають такі документи:
заяву на відкриття поточного рахунка, підписану керівником і головним бухгалтером відокремленого підрозділу або особою, на яку покладено обов’язки ведення бухгалтерського обліку та звітності. Якщо в штаті відсутня посада особи для ведення бухгалтерського обліку, то заяву підписує лише керівник;
копію довідки про внесення відокремленого підрозділу до Єдиного державного реєстру підприємств та організацій України, засвідчену нотаріально або органом, який видав відповідну довідку, чи вповноваженим працівником банку;
копію свідоцтва про державну реєстрацію юридичної особи в органі державної виконавчої влади, іншому органі, уповноваженому здійснювати державну реєстрацію, засвідчену нотаріально або органом, який видав свідоцтво про державну реєстрацію;
копію належним чином оформленого положення про відокремлений підрозділ, засвідчену нотаріально чи органом, що створив відокремлений підрозділ;
картку з відбитком печатки та зразками підписів службових осіб підрозділу, яким згідно з чинним законодавством та відповідними документами підприємства надано право розпорядження рахунком і підписування розрахункових документів. Зразки підписів і повноваження службових осіб засвідчуються нотаріально або керівником підприємства - юридичної особи, до складу якого входить відокремлений підрозділ;
клопотання підприємства - юридичної особи - про відкриття для його підрозділу поточного рахунка;
довідку про реєстрацію в органах Пенсійного фонду України;
копію документів про взяття на податковий облік юридичної особи, яка створила відокремлений підрозділ, і відокремленого підрозділу (від податкового органу за місцем знаходження цього підрозділу), засвідчену податковим органом, нотаріально або вповноваженим працівником банку;
копію страхового свідоцтва, що підтверджує реєстрацію юридичної особи у Фонді соціального страхування від нещасних випадків на виробництві та професійних захворювань України.
Для відкриття тимчасових поточних рахунків господарським товариством з метою залучення коштів, що вносяться для формування статутного фонду (капіталу), подається заява про відкриття рахунка.
У разі переоформлення рахунка у зв’язку з реорганізацією підприємства (злиттям, приєднанням, поділом тощо) до банку подаються також документи, що й під час створення підприємства.
В Інструкції № 527 наведені й деякі інші особливості щодо відкриття рахунків для окремих суб’єктів підприємницької діяльності (дочірніх, орендних та інших підприємств).
Підставою для закриття поточних рахунків можуть бути:
заява власника рахунка;
рішення органу, на який законом покладено функції з ліквідації або реорганізації підприємства;
рішення суду про ліквідацію підприємства або визнання його банкрутом;
інші підстави, передбачені чинним законодавством України або договором між банком і власником рахунка.
Підприємства, незалежно від форм власності, всі розрахунки з іншими підприємствами повинні здійснювати в безготівковій формі.
Банківські операції щодо рахунків підприємства проводяться на підставі розрахунково-платіжних документів установленої форми.
Найпоширенішими з них є: платіжні доручення, платіжні вимоги, платіжні вимоги-доручення, розрахункові чеки, заяви на виставлення акредитиву, об’яви про внесення готівки, грошові чеки тощо. Форми цих документів затверджені НБУ.
Об’ява про внесення готівки використовується для оформлення операцій із зарахування готівки на поточний рахунок підприємства (зразок 2.4).
Як видно, об’ява складається з трьох частин: перша - власне об’ява - залишається в банку, друга - квитанція - повертається підприємству для підтвердження внеску, а третя - ордер - додається до виписки банку з поточного рахунка підприємства.
Можуть застосовуватися й інші розрахунково-платіжні документи, але за обов’язковим призначенням. Усі вони підписуються керівником і головним бухгалтером і засвідчуються гербовою печаткою підприємства.
Для синтетичного обліку операцій на поточних рахунках у банках використовується активний рахунок 31 “Рахунки в банках”, а точніше субрахунок 311 “Поточні рахунки в національній валюті” і субрахунок 312 “Поточні рахунки в іноземній валюті”, на яких відображаються наявність і рух коштів, що перебувають на рахунках у банках і використовуються для поточних операцій.
Наявність і надходження коштів оформляються за дебетом, а списання - за кредитом цих субрахунків.
Підставою для відтворення операцій з наявності й руху грошових коштів на субрахунку 311 є виписка банку. У ній реєструються всі операції з надходження та списання коштів з поточного рахунка та показується їх залишок на початок і кінець дня. До виписки додаються розрахунково-платіжні документи, на підставі яких проведено операції.
2.1.5 Аналітичний облік
Одночасно виписка є й регістром аналітичного обліку.
Таким чином, виписка - це другий примірник записів з поточного рахунка підприємства, які здійснює банк.
На сьогоднішній день єдиної форми виписки не встановлено, тому в різних банках вона буде неоднаковою, але обов’язково слід вказувати залишки коштів на початок і кінець дня, операції з надходження та списання коштів, код банку (МФО), коди банків кореспондентів і кореспондуючі поточні рахунки з кожної операції.
Обробляючи виписку банку, необхідно мати на увазі, що для банку рахунки підприємства пасивні, а для підприємства активні, тому операції з зарахування коштів на рахунок для банку - це кредит, а для підприємства - дебет, а під час списання - навпаки.
Виписка банку може мати форму, що її ілюструє (таблиця 2.8).
Дані виписки банку на підприємстві перевіряються по суті й арифметично. У разі виявлення помилки про це обов’язково повідомляється банк, який їх виправляє в наступних виписках. Бухгалтерія підприємства відображає на рахунку 31 всі операції, які оформлені у виписці, навіть якщо вони помилкові. На підставі виправлень банку бухгалтерія підприємства також здійснює виправлення записів з рахунка 31.
Таким чином, записи у виписці й на рахунку 31 мають бути ідентичними.
2.1.6. Синтетичний облік
Для синтетичного обліку операцій на поточних рахунках у банках використовується активний рахунок 31 “Рахунки в банках”, а точніше субрахунок 311 “Поточні рахунки в національній валюті” і субрахунок 312 “Поточні рахунки в іноземній валюті”, на яких відображаються наявність і рух коштів, що перебувають на рахунках у банках і використовуються для поточних операцій.
Наявність і надходження коштів оформляються за дебетом, а списання - за кредитом цих субрахунків.
Підставою для відтворення операцій з наявності й руху грошових коштів на субрахунку 311 є виписка банку. У ній реєструються всі операції з надходження та списання коштів з поточного рахунка та показується їх залишок на початок і кінець дня. До виписки додаються розрахунково-платіжні документи, на підставі яких проведено операції регістром синтетичного обліку для відображення операцій за рахунком 31 (Журнал 1 і відомість 1.2).
Таблиця 2.2.2
Схема основних бухгалтерських проведень операцій з поточного рахунку в банку в національній валюті (СУБРАХУНОК 31)
| № | Зміст господарської операції | Кореспонденція рахунка | |
| Дебет | Кредит | ||
| 1 | Зараховано на поточний рахунок у банку готівку, внесені з каси підприємства (виручка від реалізації запасів, суми депонованої зарплати тощо) | 311 | 301 |
| 2 | Зараховано на поточний рахунок у банку грошові кошти, які надійшли від покупців (замовників) за реалізовану продукцію (роботи, послуги) та інші активи | 311 | 361 |
| 3 | Зараховано на поточний рахунок у банку грошові кошти, які надійшли від інших дебіторів як погашення заборгованості | 311 | 377 |
| 4 | Зараховано на поточний рахунок залишки в банках, кошти невикористаних акредитивів, лімітованих чекових книжок | 311 | 313 |
| 5 | Зараховано на поточний рахунок у банку грошові кошти, які були в дорозі | 311 | 333 |
| 6 | Зараховано на поточний рахунок одержані банківські кредити: | ||
| - довгострокові; | 311 | 501 | |
| - короткострокові | 311 | 601 | |
| 7 | Зараховано на поточний рахунок грошові кошти: | ||
| - за операціями одержання авансів від покупців (замовників) за продукцію (роботи, послуги); | 311 | 681 | |
| - одержані від внутрішніх операцій з дочірніми підприємствами; | 311 | 682 | |
| - одержані від внутрішньогосподарських підрозділів, що мають окремі баланси (філії тощо); | 311 | 683 | |
| - одержані як погашення іншої кредиторської заборгованості | 311 | 685 | |
| 8 | Зараховано на поточний рахунок раніше виданий аванс покупцем (підрядником) за проміжними розрахунками | 311 | 371 |
| 9 | Зараховано на поточний рахунок суми, одержані від органів соціального страхування, за перевищення відповідних перерахувань над відрахуваннями | 311 | 65 |
| 10 | Зараховано на поточний рахунок суми, одержані від фінансових органів з платежів до бюджету, і позабюджетні фонди | 311 | 641, 642 |
| 11 | Зараховано на поточний рахунок одержані штрафи, пені, неустойки | 311 | 715 |
| 12 | Зараховано на поточний рахунок кошти, одержані від різних підприємств, організацій, підприємців, безповоротні фінансові допомоги | 311 | 745 |
| 13 | Зараховано на поточний рахунок у банках кошти цільового фінансування та цільових надходжень | 311 | 48 |
| 14 | Зараховано на поточний рахунок у банках суми внесків, що надійшли від засновників (учасників) як внески до статутного фонду, а також за акції | 311 | 46 |
| 15 | Зараховано на поточний рахунок кошти в порядку повернення короткострокових інвестицій | 311 | 35 |
| 16 | Зараховано на поточний рахунок грошові кошти, що надійшли як погашення раніше списаної дебіторської заборгованості | 311 | 719 |
| 17 | Зараховано на поточний рахунок суми з нарахованих доходів (дивідендів, відсотків, роялті тощо) | 311 | 373 |
| 18 | Зараховано на поточний рахунок кошти страхового відшкодування від страхових організацій у разі надзвичайних ситуацій | 311 | 75 |
| 19 | Списано з поточного рахунка в банку готівкові кошти, видані підприємству для виплати зарплати, премій, допомоги, на службові відрядження та господарські потреби. Готівку оприбутковано до каси підприємства | 301 | 311 |
| 20 | Списано з поточного рахунка грошові кошти, перераховані постачальникам (підрядникам) за одержані запаси (роботи, послуги) | 631 | 311 |
| 21 | Списано з поточного рахунка кошти, перераховані постачальникам (підрядникам) як аванси | 371 | 311 |
| 22 | Перераховано з поточного рахунка платежі до бюджету та позабюджетних фондів (податок на прибуток, ПДВ тощо) | 64 | 311 |
| 23 | Перераховані кошти органам соціального страхування, пенсійному фонду, фонду соціального страхування тощо | 65 | 311 |
| 24 | Перераховано кошти різним кредиторам (аліменти, утримані з заробітної плати, кошти вищим навчальним закладам за навчання студентів, підприємствам зв’язку за послуги тощо) | 685 | 311 |
| 25 | Перераховано кошти внутрішньогосподарським підрозділам, що мають самостійний баланс (філіям і т.д.), у порядку погашення заборгованості | 683 | 311 |
| 26 | Перераховані кошти для погашення заборгованості філіям | 682 | 311 |
| 27 | Перераховано кошти для погашення заборгованості за нарахованими відсотками | 684 | 311 |
| 28 | Перераховано кошти для погашення заборгованості з банківських кредитів: | ||
| - довгострокових; | 501 | 311 | |
| - короткострокових | 601 | 311 | |
| 29 | Перераховані засновникам дивіденди | 671 | 311 |
| 30 | Списано з поточного рахунка суми використаних грошових коштів цільового фінансування та цільових надходжень | 48 | 311 |
| 31 | Перераховано кошти як фінансові інвестиції: | ||
| - довгострокові; | 14 | 311 | |
| - короткострокові | 35 | 311 | |
| 32 | Сплачено штрафи, пені, неустойки | 948 | 311 |
| 33 | Перераховано грошові кошти міжбанківській валютній біржі для придбання іноземної валюти | 333 | 311 |
| 34 | Погашені видані короткострокові векселі | 621 | 311 |
| 35 | Погашена довгострокова заборгованість з оренди | 53 | 311 |
| 36 | Перераховано грошові кошти як аванс підзвітній особі, яка перебуває у відрядженні | 372 | 311 |
| 37 | Списані грошові кошти за викуплені акції власної емісії | 45 | 311 |
| 38 | Перераховано суми заробітної плати на особисті рахунки працівникам | 661 | 311 |
| 39 | Зараховано на поточний рахунок через помилку банку суми, які не належать підприємству | 311 | 374 |
| 40 | Повернуті банку суми помилково зараховані на поточний рахунок підприємства кошти | 374 | 311 |
| 41 | Помилково списано банком грошову суму з поточного рахунка | 374 | 311 |
| 42 | Повернута підприємству помилково списана банком сума | 311 | 374 |
2.2 Економіка підприємств
2.2.1 Економічна характеристика підприємства
Філія створена з метою забезпечення економічних інтересів та задоволення потреб держави, населення та оборони країни в удосконаленні і розвитку автомобільних доріг загального користування, розширення можливостей і виробничого і соціального розвитку підприємства, підвищення ефективності використання матеріальних, фінансових та інших ресурсів на основі спільної діяльності, розподілу праці і кооперації.
Для цього Філія
здійснює будівництво, ремонт та утримання автомобільних доріг загального користування, виконання державних програм.
Предметом діяльності Філії є:
виконання робіт з будівництва, реконструкції, ремонту та утримання автомобільних доріг, мостів, інших споруд та елементів обстановки доріг;
забезпечен6ня сталої роботи на автомобільних дорогах в умовах стихійного лиха, аварій, катастроф і подолання їхніх наслідків;
розвиток промисловості та виробництва будівельних, дорожньо-будівельних матеріалів і конструкцій, інших виробів, необхідних для будівництва та ремонту автомобільних доріг і споруд на них;
розробка родовищ будівельних матеріалів, переробка гірничої маси, виробництво будівельних матеріалів;
монтаж конструкції зовнішніх інженерних мереж та систем;
монтаж внутрішніх інженерних мереж, систем, приладів, і засобів вимірювання;
захист устаткування конструкцій та мереж;
монтаж технологічного устаткування та пусконалагоджувальної роботи;
підготовка та виконання розкривних робіт, буріння;
виробництво товарів народного споживання;
закупівля, постачання та збут продукції, матеріалів і енергоносіїв;
автомобільні перевезення вантажів і пасажирів як на території України, так і за її межами;
створення і розвиток мережі закладів дорожнього сервісу;
технічне обслуговування та ремонт дорожньої техніки і автотранспортних засобів;
виготовлення дорожніх знаків, інформаційних та рекламних щитів, знаків з техніки безпеки, малих архітектурних форм;
організація функціонування системи інформаційного забезпечення на автомобільних шляхах;
виробництво та реалізація сільськогосподарської продукції;
складання проектно-кошторисної документації;
режимно-секретна діяльність, мобілізаційна підготовка та цивільна оборона;
здійснення (організація) покриття і страхування ризику учасників будівництва і ремонту автомобільних доріг загального користування;
будівництво об’єктів соціально-побутової сфери, надання житлово-комунальних послуг;
забезпечення функціонування лікувальних та оздоровчих закладів, надання туристичних послуг, проведення спортивних, культурно-масових та інших заходів;
здійснення природоохоронних заходів, спрямованих на зниження і компенсацію негативного впливу виробництва на природне середовище, здоров’я і майно людей;
охоронні послуги перевізникам вантажів на автомобільних дорогах, виконання інших функцій, пов’язаних з реалізацією покладених на нього завдань, які не суперечать чинному законодавству;
здійснення заходів, спрямованих на охорону праці і здоров’я працівників Філії;
впровадження у виробництво прогресивних і енергозберігаючих технологій.
Філія здійснює свою діяльність на принципах внутрішнього господарського розрахунку, підпорядкованості і підзвітності органам управління Підприємства, а її керівник несе матеріальну і дисциплінарну відповідальність за стан фінансово-господарської діяльності і внутрішнього обліку цього підрозділу.
До складу Філії входять відділи, дільниці, підсобні виробництво, ремонтно-механічні майстерні й інші підрозділи.
Філія має окремий баланс, розрахунковий рахунок у відділеннях банку України, печатку та штамп зі своїм найменуванням.
Філія визначає свою структуру, штатний розклад, кошторис на утримування апарату управління і подає директору Підприємства на затвердження.
2.2.2 Форма бухгалтерського обліку на підприємстві
В Олександрівському автодоріг застосовується Журнально-ордерная форма бухгалтерського обліку, яка грунтується на широкому застосуванні системи накопичувальних і групувальних облікових регістрів - журналів-ордерів і допоміжних відомостей до них.
Записи в журнали-ордери (основні регістри) здійснюються безпосередньо на підставі виправдних документів в міру їх надходження і опрацювання (без складання меморіальних ордерів). При значній кількості однорідних документів по операціях їх дані попередньо групують у допоміжних відомостях, місячні підсумки яких переносять потім у відповідні журнали-ордери.
У журналах-ордерах хронологічний і систематичний облік суміщені. Звідси зрозуміла і сама назва цих регістрів: вони одночасно служать журналами (оскільки записи в них здійснюють в хронологічному порядку) і ордерами (оскільки місячні підсумки журналів-ордерів за кореспондуючими рахунками замінюють собою меморіальні ордери).
За зовнішнім виглядом журнали-ордери являють собою окремі аркуші-регістри багатографної форми, призначені для кредитових записів того балансового рахунка, операції по жому облічуються в даному журналі-ордері. В окремих графах журналу-ордера вказані рахунки, які кореспондують з кредитом даного рахунка. Формат цих регістрів, розміщених граф і порядок записів залежать від особливостей облічуваних операцій. В усіх регістрах завчасно надрукована типова кореспонденція рахунків. Кожному журналу-ордеру присвоюють постійний номер.
Для запобігання повторних записів журнали-ордери побудовано за кредитовою ознакою: всі господарські операції відображають по кредиту даного синтетичного рахунка і дебету кореспондуючих з ним рахунків. Кредитову ознаку взято в основу будови журналів-ордерів тому, що вона більшою мірою, ніж дебетова, відповідає характеру здійснюваних операцій. Кредит рахунка в більшості випадків показує мовби початок руху засобів, звідки вони надходять, а дебет - його закінчення, тобто куди засоби надходять або де вони використані.
Записи господарських операцій в журнали-ордери здійснюють за шаховим принципом, який полягає в тому, що за один робочий прийом суму господарської операції записують одночасно по дебету і кредиту кореспондуючих рахунків. Це дає змогу значно скоротити кількість облікових записів, зменшити обсяг облікової роботи і підвищити якість самого обліку Всі кредитові обороти по синтетичному рахунку збираються в одному журналі-ордері. Дебетові обороти по цьому рахунку одержують відображення в тих журналах-ордерах, у яких роблять записи на рахунках, що кореспондують з дебетом даного рахунка. Тому загальна сума дебетового і кредитового обороту по кожному синтетичному рахунку може бути одержана тільки шляхом вибірки з відповідних журналів-ордерів.
Як виняток, для посилення контролю за рухом і збереженням грошових коштів, по окремих рахунках ("Каса", "Поточний рахунок", "Валютний рахунок" та деяких інших) поряд з журналами-ордерами за кредитовою ознакою ведуть допоміжні відомості по дебету цих рахунків.
Отже, при журнально-ордерній формі бухгалтерського обліку будова облікових регістрів забезпечує поточний запис господарських операцій за шаховим принципом.
По деяких синтетичних рахунках ("Каса", "Поточний рахунок", "Розрахунки з постачальниками і підрядчиками" тощо) ведуть окремі журнали-ордери. Проте, більшість журналів-ордерів призначені для запису операцій не по одному, а по декількох взаємопов'язаних рахунках.
Отже, важливою особливістю будови окремих журналів-ордерів є поєднання в одному обліковому регістрі синтетичного й аналітичного обліку.
По рахунках, які охоплюють велику кількість облічуваних об'єктів (основні засоби, матеріали, паливо, розрахунки по оплаті праці тощо), аналітичний облік ведуть так само, як і при інших формах обліку - на картках або в книгах. Аналітичний облік касових операцій, як і при інших формах обліку, здійснюється у Касовій книзі.
Однією із суттєвих переваг журнально-ордерної форми обліку перед іншими формами є пристосованість облікових регістрів для складання звітності. Для цього в журналах-ордерах завчасно передбачають перелік показників звітності, за якими і здійснюється поточний облік. Це дає змогу без додаткових вибірок і розрахунків одержувати безпосередньо із облікових регістрів інформацію для складання звітності.
Таким чином, важливою особливістю журналів-ордерів є пристосованість облікових регістрів для складання звітності.
Як зазначалося раніше, записи у журнали-ордери здійснюють у хронологічному порядку в міру надходження і опрацювання документів. На кожному документі вказують номер журналу-ордера і порядковий номер запису. Відпрацьовані документи зберігають у окремих папках і підшивають в порядку послідовності зроблених записів у журналі-ордері, що забезпечує можливість швидкого знаходження потрібного документа. Журнали-ордери можуть складатися також за допомогою використання обчислювальної техніки.
Наприкінці місяця по кожному журналу-ордеру підводять підсумки зроблених записів, які обов'язково звіряють з документами, які послужили підставою для записів. Загальний підсумок по кредиту рахунка в журналі-ордері порівнюють з підсумками кореспондуючих по дебету рахунків. Це забезпечує перевірку правильності облікових записів без складання оборотних відомостей. Оборотні відомості складають тільки по тих рахунках, по яких ведуть картки (книги) аналітичного обліку.
Після закінчення місяця журнали-ордери і допоміжні відомості до них підписуються працівниками бухгалтерії, що складали їх, і головним бухгалтером. Місячні обороти журналів-ордерів переносять у Головну книгу, про що роблять відповідні позначки.
Головна книга призначена для щомісячного узагальнення даних поточного обліку журналів-ордерів, перевірки правильності облікових записів і складання балансу. Для кожного синтетичного рахунка в Головній книзі відводять окрему сторінку, а для запису місячних оборотів журналів-ордерів - окремий рядок. Кредитові обороти журналів-ордерів у Головну книгу переносять загальним підсумком (оскільки розгорнуто за кореспондуючими рахунками вони відображаються у журналі-ордері); дебетові обороти записують окремими сумами із різних журналів-ордерів (щоб показати кореспонденцію дебетового обороту). Таким чином, журнали-ордери і Головна книга взаємно доповнюють одне одного і дають розгорнуту кореспонденцію по дебету і кредиту кожного синтетичного рахунка.
2.3 Основи економічного аналізу підприємства
2.3.1 Аналіз руху грошових коштів
Для Олександрівського автодору здійснення безперервного руху грошових коштів стає головним завданням, успішне вирішення якого зможе забезпечити функціонування основної діяльності, погашення зобов’язань та реалізацію питань соціальної програми розвитку підприємництва. Аналіз руху потоків грошових коштів дає змогу вивчити їх динаміку, визначити суму перевищення надходжень над виплатами і, отже, зробити висновок про можливості внутрішнього фінансування.
Грошові кошти самі по собі, тобто не вкладені у виробництво, з одного боку, не можуть приносити дохід, а з другого боку, підприємство завжди повинно мати певну суму вільних коштів, необхідних у разі виникнення додаткових потреб у коштах, а також несподіваних можливостей їх вигідного вкладення. Саме цим визначається необхідність певної систематизації підходів до управління цими активами.
У цілому система ефективного управління грошовими коштами передбачає виділення трьох блоків аналітичних процедур:
Розрахунок тривалості фінансового циклу;
Аналіз руху грошових коштів;
Оцінка оптимального рівня грошових коштів;
Визначення вартості грошей у часі.
Розрахунок тривалості фінансового циклу.
Будь-який бізнес починається за наявності певної суми грошових коштів, що перетворюються в ресурси для виробництва. Після цього в процесі діяльності підприємства грошові кошти використовуються на оплату праці та інші поточні витрати. Сировина і матеріали передаються із запасів у виробництво. Деякі необхідні для виробництва складові купуються в кредит і тимчасово фінансуються через кредиторську заборгованість наперед до погашення її з отриманих потім грошових коштів. У міру виробництва готових виробів вони накопичуються на складі, що збільшує запаси готової продукції. Якби не було реалізації, то процес виробництва постійно трансформував би грошові кошти, сировину, інші витрати на виробництво та кредиторську заборгованість у зростаючі запаси готової продукції.
Якщо підприємство не може постійно перетворювати готову продукцію в грошові кошти через реалізацію, то систематичне збільшення запасів призводить до виснаження як грошових коштів, так і сировинних ресурсів. У такому разі брак коштів компенсується або кредитами, або збільшенням власного капіталу. Відповідно такі дії призводять до загострення нестачі коштів і підприємство втрачає змогу своєчасно гасити кредиторську заборгованість.
При реалізації продукції підприємство, як правило, надає кредит своїм покупцям. Якби продукція продавалася за готівку, то надходження грошей було б постійним. При реалізації товару в кредит надходження по рахунках відкладається на час обороту дебіторської заборгованості. Як тільки покупці оплачують свої рахунки, їм знову надається кредит. Аналогічно підприємство в міру погашення кредиторської заборгованості знову здійснює нові закупки сировини та матеріалів у постачальників у кредит.
Усі ці операції багаторазово повторюються і супроводжуються грошовими надходженнями та витрачаннями.
Отже, кругообіг капіталу, що включає наведені господарські операції, логічно підводить нас до необхідності розгляду кількісної оцінки фінансової діяльності щодо циркуляції грошових коштів на підприємстві.
Таку оцінку здійснюють за допомогою показника тривалості фінансового циклу, який характеризує середню тривалість між відпливом грошових коштів у зв’язку зі здійсненням поточної виробничої діяльності та їх припливом як результатом виробничо-господарської діяльності.
Для того щоб більш чітко уявити логіку розрахунку цього показника, розглянемо схему трансформації грошових коштів у оборотних активах (рис.2.3.1) З рис.2.3.1 видно, що операційний цикл більшою мірою характеризує виробничо-технологічний аспект діяльності підприємства, а фінансовий цикл - її