Бухгалтерський облік в Україні
Безумовно, операційний і фінансовий цикли пов’язані, але описують різні сторони процесу функціонування підприємства як суб’єкта господарювання. На основі схеми нескладно визначити алгоритм розрахунку тривалості циклу:
Тф = Ов. з + Од. з - Ок. з,
де Ов. з - оборотність коштів, утілених у виробничі запаси; Од. з - оборотність дебіторської заборгованості; Ок. з - оборотність кредиторської заборгованості.
Аналіз динаміки тривалості фінансового циклу рекомендується проводити періодично. Якщо скорочення тривалості операційного циклу, без сумнівів, розглядається як позитивні тенденції, то щодо показника Тф подібного безапеляційного судження зробити не можна.
Тут потрібний факторний аналіз, оскільки якщо скорочення тривалості фінансового циклу досягнуто за рахунок невиправданого уповільнення оборотності кредиторської заборгованості, то подібний факт швидше є негативним, ніж позитивним.
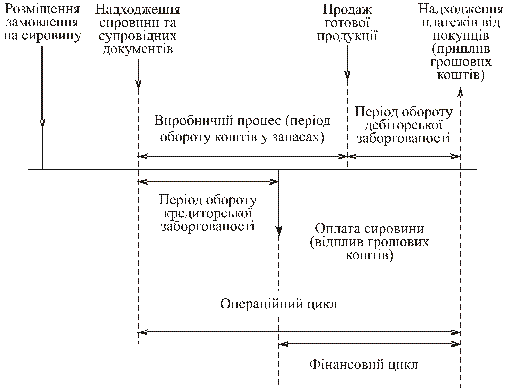
Рис.2.3.1 Схема трансформації грошових коштів в оборотних активах
Наведена схема трансформації грошових коштів в оборотних активах дає змогу визначити внутрішні (щодо підприємства) фактори, які впливають на тривалість фінансового циклу. Очевидно, що такими чинниками є:
оборотність дебіторської заборгованості;
оборотність виробничих запасів.
Цей факт указує на необхідність здійснення в контексті цього блоку аналітичних процедур аналізу оборотності дебіторської заборгованості і виробничих запасів з метою виявлення причин невиправданого збільшення тривалості їх обороту, що призводить до збільшення фінансового циклу. Результати саме такого аналізу допоможуть вжити дійових заходів, здатних прискорити оборотність зазначених вище елементів поточних активів.
Для реалізації окресленого кола завдань розглянемо алгоритм розрахунку періоду погашення (інкасації) дебіторської заборгованості, який визначають за формулою
 ,
де Т - тривалість періоду, що аналізується; ДЗ - середня величина дебіторської заборгованості; Vp - виручка від реалізації продукції.
З формули видно, що величина ДЗ перебуває в прямій залежності з показником Пд. з, а обсяг реалізації - у зворотній.
Це означає, що досягти скорочення періоду інкасації дебіторської заборгованості можна або за рахунок збільшення виручки від реалізації, або зменшенням величини дебіторської заборгованості.
Для того щоб збільшити обсяг реалізації продукції підприємство має:
нарощувати свій виробничий потенціал;
активно здійснювати реконструкцію та модернізацію діючого обладнання, а також оновлення морально застарілих основних засобів;
удосконалювати продукцію та розширювати її асортимент, впроваджуючи на ринок нові види товару;
поліпшити організацію виробництва з метою забезпечення ритмічного випуску продукції;
підвищувати попит на продукцію за рахунок її якості;
встановлювати ціни на продукцію з урахуванням її споживчих властивостей;
розширювати ринки збуту продукції тощо.
Досягти прискорення оборотності дебіторської заборгованості через зменшення її залишків можна за рахунок:
посилення контролю за станом розрахунків з покупцями за відстроченими платежами;
перегляду кредитної історії платника;
проведення аналізу заборгованості по окремих дебіторах з метою виявлення постійних неплатників;
посилення контролю за співвідношенням дебіторської й кредиторської заборгованості та збалансованості тенденцій їх змін;
оцінки можливостей продажу дебіторської заборгованості банкам (факторинг);
надання знижок покупцям при достроковій оплаті товару.
В економічно розвинених країнах набула поширення така схема реалізації товарів у кредит: "2/10, полная 30". Це означає, що:
покупець отримує 2 % - у знижку в разі сплати отриманого товару впродовж 10 днів з початку періоду кредитування;
покупець сплачує повну вартість товару, якщо оплата здійснюється з 11-го по 30-й день кредитного періоду;
у разі несплати протягом місяця покупець додатково сплачує штраф, величина якого диференціюється відповідно до моменту сплати;
Слід зазначити, що умови розрахунків обираються так, щоб, з одного боку, рання сплата була привабливою для покупців, а з другого - доцільною для продавців. У зв’язку з цим виникає необхідність оцінки можливості надання знижки при достроковій оплаті.
Розмір та умови надання знижки встановлюються з урахуванням:
темпів інфляції;
середньорічної ставки відсотка за кредит;
норми прибутку.
Розглянемо
техніку аналізу.
В умовах інфляції
падіння купівельної
спроможності
грошей за період
характеризується
коефіцієнтом
Кц, який є
оберненим до
індексу цін.
Якщо зазначена
договором сума
до отримання
становить S,
а динаміка цін
характеризується
індексом Іц,
то реальна сума
грошей з урахуванням
їх купівельної
спроможності
в момент сплати
буде:
 .
Проте це тільки розмір втрат підприємства, пов’язаних з інфляцією. Для того щоб визначити їх загальну величину, потрібно також урахувати втрати, що несе підприємство від надання знижок. Для цього використовують формулу
 ,
де Кз - кількість днів, протягом яких діє знижка; Мв - максимальна відстрочка платежу; Vп. к - обсяг продажу товару в кредит; rз - розмір знижки.
Наступним аргументом на користь надання знижки покупцям у разі дострокової сплати є той факт, що підприємство в даному випадку отримує можливість скоротити обсяг фінансування, тобто обсяг необхідного для функціонування підприємства капіталу. Якщо середній строк сплати дебіторської заборгованості - 60 днів, і підприємство надає покупцям, наприклад, двовідсоткову знижку за оплату в строк не пізніше 14 днів, то така знижка для підприємства може розглядатись як отримання кредиту за ставкою 15,7 % [2 · 360: (60 - 14)].
Завдяки двовідсотковій ставці підприємство-продавець швидше повертає гроші в обіг, що виключає необхідність залучати позикові кошти.
Якщо підприємство залучає кредитні ресурси від 24 % річних, то умови реалізації для нього будуть вигідними.
Другий фактор, що впливає на тривалість фінансового циклу, - оборотність виробничих запасів, яку розраховують за формулою
 ,
де Т - тривалість
періоду, що
аналізується;
 - середня величина
запасів; Св
- собівартість
реалізованої
продукції.
Наведений алгоритм розрахунку вказує на те, що основними заходами, завдяки яким можна скоротити період обороту виробничих запасів (Ов. з) є зниження собівартості продукції та зменшення залишків запасів.
Резервами зниження собівартості продукції можуть стати:
випереджаючі темпи зростання обсягів виробництва відносно темпів зростання сукупних витрат;
раціональне використання виробничих, трудових, фінансових ресурсів;
якість сировини, матеріалів, кваліфікація працівників; досконалість технології;
зняття з виробництва нерентабельної продукції, оптимізація товарної структури;
усунення невиправданого завищення норм витрат на одиницю виробу;
заміна дорогих матеріалів більш дешевими, але якісними предметами праці.
Що стосується проблеми зменшення виробничих запасів, то йдеться не про зведення їх величини до мінімуму. У цьому зв’язку завдання фінансового аналізу полягає в тому, щоб визначити їх оптимальний рівень, тобто щось середнє між надмірно великими запасами, спроможними привести до фінансових труднощів, і надмірно малими, небезпечними для стабільного виробництва. Таке завдання не може бути вирішено в умовах стихійного формування запасів - необхідна налагоджена система контролю стану запасів.
Методи оцінки руху грошових коштів
Аналіз грошових потоків підприємства має здійснюватися з урахуванням вимог системного підходу та комплексного вивчення економічних явищ і процесів підприємства, що реалізуються, у структурі методики фінансового аналізу. Аналіз грошових потоків підприємства передбачає визначення таких основних структурних елементів:
цілей і завдань аналізу;
сукупності синтетичних і аналітичних показників та їх взаємозв’язків;
факторів, що впливають на зміну показників;
конкретних методів аналізу;
джерел інформації.
Головною метою аналізу руху грошових коштів є оцінка спроможності підприємства заробляти грошові кошти в розмірі і в строки, необхідні для здійснення запланованих витрат.
Сформульована основна мета фінансового аналізу в процесі управління грошовими коштами може бути досягнута завдяки вирішенню таких завдань:
1. Визначення обсягів і джерел грошових коштів, що надходять на підприємство. У процесі здійснення такого напряму аналізу доцільно зупинитися на розгляді таких питань:
чи не відбулося надходження грошових коштів за рахунок збільшення короткострокових зобов’язань, які потребують погашення в майбутньому;
чи не збільшився акціонерний капітал за рахунок додаткової емісії акцій;
чи не було розпродажу майна (основних засобів, виробничих запасів);
чи скорочуються запаси матеріальних цінностей, незавершеного виробництва, готової продукції на складі.
2. Дослідження основних напрямів використання грошових коштів. У цьому зв’язку слід проаналізувати питання:
чи не спостерігається зниження показників оборотності активів;
чи немає уповільнення оборотності поточних активів;
чи не зростають абсолютні значення запасів і дебіторської заборгованості;
чи не було різкого збільшення обсягів виробництва товарів, що потребує додаткових грошових потоків;
чи не було надмірних виплат акціонерам понад рекомендованих норм розподілу чистого прибутку;
чи своєчасно здійснюються платежі до бюджету та державні цільові фонди;
чи не було тривалої заборгованості персоналу по заробітній платі.
3. Оцінка причин дефіциту грошових коштів. Такими причинами можуть бути:
низька рентабельність продажу, активів і власного капіталу;
відволікання грошових коштів у зайві виробничі запаси та незавершене виробництво, вплив інфляції на запаси;
випереджаючі темпи зростання дебіторської заборгованості відносно темпів зростання обсягів реалізації;
великі капітальні витрати, що не забезпечені відповідними джерелами фінансування;
високі виплати податків і зборів, а також суми дивідендів акціонерам;
надмірна частка позикового капіталу в пасиві балансу і пов’язані з цим високі виплати відсотків за користування кредитами та позиками;
зниження коефіцієнта оборотності оборотних активів, тобто залучення в оборот підприємства додаткових грошових коштів.
4. Аналіз достатності власних коштів для здійснення інвестиційної діяльності. Джерелами грошових коштів для інвестиційної діяльності підприємства можуть бути надходження у формі амортизаційних відрахувань та чистого прибутку, доходи безпосередньо від інвестиційної діяльності, надходження за рахунок джерел довгострокового фінансування (емісія акції та корпоративних облігацій, довгострокові кредити та позики).
Порівнюючи розмір фінансування запланованих підприємством певних напрямів інвестиційної діяльності з величиною чистого грошового потоку від операційної діяльності, визначають величину додаткових коштів, необхідних для залучення із зовнішніх джерел. Чим більша величина чистого грошового потоку, що формується в результаті операційної діяльності, тим менша потреба в додатковому залученні позикових коштів для здійснення інвестиційної діяльності. За інших рівних умов таку ситуацію слід розглядати як позитивну, оскільки це дає змогу зменшити фінансові витрати, пов’язані з обслуговуванням боргу, та забезпечити фінансову незалежність від зовнішніх інвесторів і кредиторів.
5. Оцінка причин невідповідності величини грошових коштів сумі отриманого прибутку. При аналізі фінансового стану підприємства необхідно розрізняти, що прибуток за звітний період і грошові кошти, отримані підприємством протягом періоду, - не одне й те саме. Прибуток виражає приріст авансованої вартості, що характеризує ефективність управління підприємством. Наявність прибутку не означає наявності у підприємства вільних грошових коштів, доступних для витрачання. Ситуація, коли підприємство є прибутковим, але не має коштів, щоб розрахуватися зі своїми робітниками та контрагентами, має місце в трансформаційній економіці.
Аналіз руху грошових коштів якраз дає змогу пояснити розбіжності між величиною грошових коштів підприємства за звітний період та величиною отриманого за цей період прибутку.
Основні причини розбіжності між величиною грошових коштів і сумою отриманого прибутку.
1. Прибуток (збитки), що відображується у Звіті про фінансові результати, формується відповідно до принципів бухгалтерського обліку, згідно з яким доходи і витрати визнаються в тому обліковому періоді, в якому вони були нараховані (незалежно від реального руху грошових коштів):
а) облік реалізованої продукції на момент її відвантаження (виставлення розрахункових документів покупцям), пов’язаний із розбіжністю величини відвантаження і надходження грошових коштів від покупців. Причина такої розбіжності - зміни залишків дебіторської заборгованості;
б) наявність витрат, що відносяться до майбутніх періодів, призводить до того, що реальна сума платежів відрізняється від собівартості продукції, в яку, як відомо, включаються витрати тільки звітного періоду;
в) наявність відкладних платежів, тобто нарахованих, але не здійснених у звітному періоді витрат збільшує собівартість продукції на ці витрати, але відтоку грошових коштів не відбувається;
г) поділ витрат на капітальні та поточні. Якщо поточні витрати безпосередньо відносяться на собівартість реалізованої продукції, то капітальні відшкодовуються протягом тривалого періоду часу через амортизаційні відрахування. Проте саме капітальні витрати супроводжуються більш значним відтоком грошових коштів.
2. Джерелом збільшення грошових коштів не обов’язково є прибуток (наприклад, притік грошових коштів може бути забезпечений за рахунок їх залучення на позиковій основі), так само як відтік грошових коштів часто не пов’язаний зі зменшенням фінансового результату.
3. Придбання активів довгострокового характеру і пов’язаний з цим відтік грошових коштів не впливає на величину прибутку, а їх реалізація змінює сукупний фінансовий результат на суму результату від цієї операції.
4. На величину фінансових результатів впливають витрати, які не супроводжуються відтоком грошових коштів (наприклад, амортизаційні відрахування).
5. На розбіжність фінансового результату та величини грошових коштів безпосередній вплив мають зміни в складі оборотного капіталу.
Діяльність підприємства, що накопичує запаси товарно-матеріальних цінностей, неминуче супроводжується відтоком грошових коштів; але до того моменту, поки запаси не будуть відпущені у виробництво, величина фінансового результату не зміниться. Отже, збільшення залишків по статтях оборотних активів призводить до додаткового відтоку грошових коштів, а скорочення - до їх притоку.
6. Відплив грошових коштів пов’язаний із закупкою товарно-матеріальних цінностей і визначається характером розрахунків із кредиторами. Наявність кредиторської заборгованості дає змогу підприємству використовувати запаси, які ще не сплачені. Відповідно чим більше період погашення кредиторської заборгованості, тим більша сума несплачених запасів перебуває в обороті підприємства і тим вагомішою є розбіжність між обсягом матеріальних цінностей, відпущених у виробництво (собівартість реалізованої продукції), і розміром платежів кредиторам.
Логіка аналізу руху грошових коштів полягає в тому, щоб визначити залишок грошових коштів на початок і кінець періоду за видами діяльності, а також їх надходження та напрями використання.
При аналізі руху грошових коштів використовують методи вертикального і горизонтального аналізу. Разом з тим результати аналізу структури надходжень грошових коштів дають змогу визначити основні їх джерела. До них можна віднести:
виручку від реалізації продукції
погашення дебіторської заборгованості надходження від продажу основних засобів
залучення кредитів і позик
аванси, отримані від покупців
Основними напрямами використання грошових коштів стали:
розрахунки з постачальниками
відрахування до бюджету та внески в державні цільові фонди
виплати на оплату праці
придбання майна довгострокового характеру
2.4 Комп’ютеризація облікової інформації
2.4.1 Організації обліку на рахунках в банку в програмі 1С
Облік операцій на рахунках в банку.
Оформлення операцій по розрахунковому рахунку інколи викликає труднощі. У цьому розділі ми розглянемо деякі особливості організації обліку операцій на рахунках в банку за допомогою програми "1С: Предприятие".
Обробка виписки банку
Документ "Выписка" призначений для віддзеркалення в бухгалтерському обліку руху грошових коштів. Щоб відкрити виписку, виберіть команду меню Документы >Выписка.
Документ дозволяє обробляти як рублеві, так і валютні виписки. Проводки формуються по рахунку 311 - "Рахунки в банку в національній валюті" і по рахунку 312 - "Рахунки в банку в іноземній валюті".
Спосіб формування проводок визначається користувачем.
Бухгалтер сам визначає вид руху по розрахунковому рахунку. Для цього
потрібно клацнути в графі "Движ. по р/с" (движение по расчетному счету);
При оформленні виписки використовується інформація із заздалегідь сформульованих платіжних і інших документів. Для цього служать кнопки "Поступление по документам" і "Подбор по платежным документам".
Кнопка "Показать обороты и остатки в окне выписки" дозволяє проглянути залишки по розрахунковому рахунку на початок і кінець дня.
Способи формування проводок.
При оформленні документу "Выписка" можливі два варіанти роботи. Программа може автоматично сформувати проводки, або ви можете вручну вводити рахунок, що кореспондує з рахунком 31 "Рахунки в банку". Можна назвати такі операції, як перерахування до фондів, списання з розрахункового рахунку, отримання виручки на рахунок в банку, пред'явлення ПДВ від покупця.
При формуванні проводок вручну виберіть режим "Поступление" або "Списание". В цьому випадку можна внести кореспондуючий рахунок до графи "Корр. счет.".
Якщо бухгалтер хоче скористатися тими проводками по виписці, які сформує програма, він повинен вибрати будь-які режими, окрім вступу і списання. В цьому випадку автоматично визначається кореспондуючий рахунок залежно від стану взаєморозрахунку з контрагентом і варіанту віддзеркалення авансу - аванс за договором або аванс без вказівки договору.
За відсутності заборгованості у покупця або боргів перед постачальником
формуються проводки в кореспонденції з рахунком "Розрахунки з покупцями"
і "Розрахунки з постачальниками та підрядниками" відповідно.
Якщо сума коштів, що поступили, більша, ніж борг перед постачальником або заборгованість покупця за поставлений товар, то частина суми або сума повністю відображається як аванс по дебету субрахунку рахунку 61 або кредиту субрахунку рахунку 64.
Якщо вибраний режим "Движение по расчетному счету с авансом по договору", то в проводці в аналітиці вказується відповідний договір.
При виборі режиму "Движение по расчетному счету с авансом без указания договора" в проводці у відповідній позиції по основі вказується без договору.
Оплата постачальникові
У багатьох випадках існує строго певний порядок оформлення операцій по розрахунковому рахунку. Так, при оплаті постачальникові майбутнього постачання або вже поставлених товарів спочатку оформляється платіжне доручення, потім по отриманому з банку виписці оформляється її комп'ютерний еквівалент - документ "Выписка". Виписку можна автоматично заповнити даними із вже оформленого платіжного доручення. Для цього клацніть на кнопці "Подбор по платежным документам". Після збереження документу "Выписка" формуються проводки.
Платіжне доручення
Розглянемо оформлення платіжного доручення і покажемо, як в цьому випадку оформляється "Выписка".
1. Оберіть в рядку меню команду Документы > Платежное поручение.
2. Вкажіть розрахунковий рахунок, клацнувши на кнопці вибору.
3. Введіть дату і номер платіжного доручення.
4. Вкажіть одержувача з довідника "Контрагенты".
5. Вкажіть розрахунковий рахунок одержувача, також вибравши його з довідника.
6. Виберіть документ або договір, по якому робиться оплата.
7. Введіть призначення, вид і термін платежу залежно від вимог байка.
8. Виберіть варіант автопідстановки в текст платіжного доручення.
9. При натисненні на кнопку "Перечисление налога" відкривається довідник "Налоги и отчисления". Виберіть вид перераховуваного податку, натисніть Enter. У цьому випадку більшість реквізитів форми заповнюються автоматично, а в графі "Сумма" буде показана сума на відповідному рахунку, яку необхідно пред'явити бюджету.
10. Кнопка "Печать" дозволяє подивитися, в якому виді документ буде виведений на друк. Щоб роздрукувати його, виберіть в меню команду Файл > Печать.
11. Натисніть "ОК", щоб зберегти документ.
Документ "Платежные поручения" автоматично заноситься в журнал "Платежные поручения". Документи, по яких ще не отримана виписка, відмічені знаком мінус. Відкрийте журнал "Платежные документы". Графа "Дата выписки" буде порожня, якщо за платіжним дорученням не отримана виписка.
Выписка.
Оформимо документ "Выписка", використовуючи дані з платіжного доручення.
1. Створіть документ "Выписка" (команда Документы > Выписка).
2. Введіть дату і номер документу.
3. Клацніть на кнопці "Подбор по платежным документам". Відкриється журнал з платіжними дорученнями.
4. Натисніть кнопку "Выбрать" або двічі клацніть на платіжному дорученні, по якому вироблена оплата. Виписка буде заповнена даними з цього платіжного доручення.
5. Вкажіть вид руху по розрахунковому рахунку в графові "Движ. по р/с".
6. Збережіть документ, натиснувши "ОК".
По документу будуть сформовані проводки. Перевірте це, відкривши Журнал операцій.
Документ "Выписка" може містити декілька записів. В цьому випадку потім оформлення першого запису необхідно клацнути на кнопці "Ввод новой строки" на панелі інструментів або знову натиснути кнопку "Подбор по платежным документам".
Якщо при оформленні виписки програма повідомляє, що виписка не проводиться, означає в документі заповнені не усі реквізити. Що робити в цьому випадку?
1. Переконаєтеся, що у виписці вказані номери розрахункового рахунку і основи (договору), проглянувши також і платіжне доручення, по якому була отримана виписка.
2. Перевірте, чи немає у виписці незаповнених позицій. Якщо вони є, удаліть їх.
Подивіться на оформлену виписку.
У полі "Движ. по р/сч". проставлено значення - опл. постач. (оплата постачальнику, аванс без договору). При проведенні документу буде зроблена проводка залежно від стану взаєморозрахунку з контрагентом. Якщо потрібна інша проводка, то в
графові "Движ. по р/сч" вкажіть значення "Списание", а в полі "Корр. сч." слід вказати кореспондуючий рахунок і вибрати об'єкти аналітики.
Відкрийте Журнал операцій і подивитеся проводки по документу. Частина суми зарахована як оплата постачальникові, друга частина суми показана як передоплата за майбутні постачання.
Оплата покупцями поставлених підприємством товарів і послуг
Розглянемо, як виробляється оплата покупцями поставлених робіт, товарів і послуг. При оформленні виписки в цьому випадку використовується
кнопка "Вступ по документах". У списку, що відкрився, виберіть подвійним
клацанням необхідний документ. Інформація з документу потрапляє в поля виписки.
Змініть, якщо необхідно, варіант руху по розрахунковому рахунку і вкажіть
кореспондуючий рахунок.
Розділ ІІІ
3.1 Безпечні прийоми праці робітників бухгалтерії
Правовою основою законодавства щодо охорони праці є Конституція України, Закони України: “Про охорону праці”, “Про охорону здоров’я”, “Про пожежну безпеку”, “Про забезпечення санітарного та епідеміологічного благополуччя населення”, а також Кодекс законів про працю Україну (КЗпПУ).
Основоположним законодавчим документом в галузі охорони праці є Закон України “Про охорону праці”, дія якого поширюється на всі підприємства, установи і організації незалежно від форм власності та видів їх діяльності, на усіх громадян, які працюють. Цей закон визначає основні положення щодо реалізації конституційного права громадян про охорону їх життя і здоров’я в процесі трудової діяльності, регулює за участю відповідних державних органів відносини між власником підприємства, організації і працівником з питань безпеки, гігієни праці та виробничого середовища і встановлює єдиний порядок організації охорони праці в Україні.
Економічне значення охорони праці визначається ефективністю заходів з покращення умов і підвищення безпеки праці та є економічним виразом соціальної значущості охорони праці. Тобто, економічне значення охорони праці оцінюється за результатами, отриманими при зміні показників шляхом впровадження заходів з покращення умов праці і підвищення продуктивності праці; зниження непродуктивних витрат часу і праці; збільшення фонду робочого часу; зниження витрат, пов’язаних з плинністю кадрів тощо.
Управління охороною праці - це підготовка, прийняття та реалізація рішень по здійсненню організаційних, технічних, санітарно - гігієнічних і лікувально-профілактичних заходів, спрямованих на забезпечення здоров’я та працездатності людини в процесі праці. Система управління охороною праці є складовою частиною загальної системи управління підприємством. Об’єктом управління є діяльність структурних підрозділів підприємства, яка спрямована на створення безпечних і здорових умов праці.
Служба охорони праці підприємства створюється на підприємствах, установах і організаціях незалежно від форми власності та виду діяльності для виконання правових, соціально-економічних, організаційно - технічних, санітарно-гігієнічних та лікувально-профілактичних заходів, спрямованих на запобігання нещасним випадкам, професійним захворюванням і аваріям в процесі праці.
Для реалізації перелічених вище цілей служба охорони праці повинна вирішувати такі завдання:
здійснювати контроль за безпекою виробничих процесів, устаткування, будівель і споруд;
забезпечувати працюючих засобами індивідуального і колективного захисту;
забезпечувати професійну підготовку і підвищення кваліфікації працівників із питань охорони праці;
забезпечувати оптимальні режими праці і відпочинку працюючих;
вимагати професійного добору кадрів для визначених видів робіт.
Основними функціями управління охороною праці на, що розробила і втілює служба охорони праці, є:
1. Створення ефективної системи управління (СУОП), яка б сприяла удосконаленню діяльності кожного структурного підрозділу і кожної посадової особи.
2. Здійснення оперативно - методичного керівництва роботою з охорони праці.
3. Розробка разом із структурними підрозділами заходів по забезпеченню норм безпеки, гігієни праці та виробничого середовища або їх підвищення, а також підготовка розділу “Охорона праці" колективного договору.
4. Розробка змісту та методики проведення інструктажу з питань охорони праці.
5. Забезпечення працюючих правилами, стандартами, нормами, положеннями, інструкціями та іншими нормативними актами.
6. Проведення паспортизації цехів, дільниць, робочих місць щодо відповідності їх вимогам безпеки.
7. Здійснення оперативного та поточного контролю за станом охорони праці на підприємстві.
8. Розслідування, облік, аналіз нещасних випадків, професійних захворювань і аварій, а також розрахунок шкоди від них.
9. Участь у підготовці та складанні статистичних звітів підприємства з питань охорони праці.
10. Розробка перспективних та поточних планів роботи підприємства щодо створення безпечних та нешкідливих умов праці.
11. Планування та контроль витрат коштів на охорону праці.
12. Організація навчання, підвищення кваліфікації та перевірки знань з питань охорони праці посадових осіб.
13. Участь у роботі комісії з питань охорони праці підприємства, допомога в опрацюванні необхідних матеріалів та реалізації її рекомендацій.
14. Участь у комісіях по введенню в дію цехів, дільниць, нового устаткування або після капітального ремонту.
15. Забезпечення працюючих колективними та індивідуальними засобами захисту від шкідливих та небезпечних чинників виробництва, лікувально-профілактичним харчуванням, миючими засобами, санітарно-побутовими приміщеннями, надання передбачених законодавством пільг і компенсацій, пов’язаних із важкими і шкідливими умовами праці.
16. Контроль за дотримання вимог трудового законодавства щодо використання праці неповнолітніх, інвалідів та жінок, проходженням попередніх, періодичних, щорічних обов’язкових та інших, передбачених відповідними документами, медичних оглядів працівниками підприємства.
17. Контроль за дотримання чинного законодавства, міжгалузевих, галузевих та інших нормативних актів, виконанням посадових інструкцій, проведенням інструктажів на робочому місці, виконанням приписів органів державного нагляду, наказів, розпоряджень, а також заходів по усуненню причин нещасних випадків і аварій, відзначених в актах розслідувань.
18. Контроль за відповідністю нормативним актам про охорону праці машин, механізмів, устаткування, транспортних засобів, технологічних процесів, засобів протиаварійного колективного та індивідуального захисту працюючих, наявністю технологічної документації на робочих місцях.
Служба охорони праці підпорядковується безпосередньо керівникові підприємства. Служба охорони праці функціонує як самостійний підрозділ підприємства.
На основі ДНАОП розроблені і затверджені власні положення та інструкції про охорону праці. Відповідно до ДНАОП 0.00-8.03-94 “Порядок розробки і затвердження власником нормативних актів про охорону праці, що діють на підприємстві до основних нормативних актів підприємства належать:
1. Положення про систему управління охороною праці, що діють на підприємстві.
2. Положення про службу охорони праці підприємства.
3. Положення про навчання, інструктаж і перевірку знань працівників з питань охорони праці.
4. Положення про проведення первинного та повторного інструктажів.
5. Наказ про порядок атестації робочих місць щодо їх відповідності нормативним актам про охорону праці.
6. Інструкції з охорони праці для працюючих за професійними видами робіт.
7. Інше.
Навчання та інструктажі працівників із питань охорони праці є одним із основних принципів держаної політики в галузі охорони праці і складовою системи управління охороною праці. Вони проводяться з учнями, студентами навчально-виховних закладів, працівниками в процесі їх трудової діяльності.
Згідно з Типовим положенням про навчання з питань охорони праці (ДНАОП 0.00-4-12-99) усі працівники прийняті на роботу і періодично в процесі роботи проходять на підприємстві навчання у формі інструктажів із питань охорони праці, вивчають правила надання першої долікарської допомоги потерпілим від нещасних випадків, а також правила поведінки при виникненні аварії.
Працівники, що виконують роботи підвищеної небезпеки, а також де є необхідність у професійному відборі, при прийнятті на роботу проходять попереднє спеціальне навчання і перевірку знань з питань охорони праці та періодичне навчання і перевірку знань не рідше одного разу на рік.
Для працівників, що виконують роботи з обслуговування обладнання підвищеної небезпеки, обов’язкове курсове навчання з охорони праці, що проходить безпосередньо на виробництві. Це роботи по обслуговуванню парових та водонагрівальних котлів, устаткування, що працює під тиском, компресорів, холодильних установок, газового обладнання, електричного устаткування, підйомників, автонавантажувачів, тракторів та іншого внутрішнього механізованого транспорту.
Відповідальність за організацію навчання і перевірку знань покладена на керівника, а в структурних підрозділах - на керівників цих підрозділів. Виконання цих завдань контролює відділ охорони праці підприємства.
Усі посадові особи, відповідно до переліку посад (наказ Держнаглядохоронпраці №94 від 11.10.1983 р.), до початку виконання своїх обов’язків і періодично (один раз в три роки) проходять навчання і перевірку знань з питань охорони праці.
Навчання посадових осіб, що безпосередньо відповідають за організацію охорони праці на підприємстві, проводяться в навчальних закладах, які мають дозвіл Державного Комітету України по нагляду за охороною праці на проведення такого навчання.
На навчання з питань охорони праці організовує відділ охорони праці. Для перевірки знань посадових осіб і спеціалістів за наказом керівника підприємства створюється комісія, очолювана керівником підприємства або керівником відділу охорони праці. До комісії входять керівники (їх заступники) відділу охорони праці, виробничо-технічних служб та представники місцевих органів державного нагляду за охороною праці.
Працівники, що не пройшли навчання і перевірку знань або при повторній перевірці показали незадовільні знання з питань охорони праці, звільняються з посади.
Інструктажі з питань охорони праці проводяться на всіх підприємствах, установах і організаціях, незалежно від характеру їх трудової діяльності і форми власності. Мета інструктажу - навчити працівника правильно і безпечно для себе і навколишнього середовища виконувати свої трудові обов’язки.
Інструктажі за часом і характером проведення поділяються на: вступний, первинний, повторний, позаплановий та цільовий.
Вступний інструктаж проводиться з усіма працівниками, які щойно прийняті на роботу (постійну або тимчасову), незалежно від їх освіти, стану роботи або посади; працівниками, які знаходяться у відрядженні на підприємстві й беруть безпосередню участь у виробничому процесі; з водіями транспортних засобів, які вперше в’їжджають на територію підприємства; учнями та студентами навчальних закладів перед початком трудового і професійного навчання.
Вступний інструктаж на проводить спеціаліст відділу охорони праці. Програма вступного інструктажу розроблена відділом охорони праці підприємства згідно з переліком питань, наведених у додатку до Типового положення про навчання з питань охорони праці.
Запис про проведення вступного інструктажу робиться в спеціальному журналі.
Первинний інструктаж проводиться на робочому місці до початку роботи з новоприйнятим працівником або працівником, який буде виконувати нову для нього роботу, студентом перед роботою в майстернях, дільницях тощо. Первинний інструктаж проводиться індивідуально або для групи осіб за програмою, складеною з урахуванням вимог відповідних інструкцій з охорони праці та інших нормативних актів про охорону праці та технічної документації. Програма первинного інструктажу розроблена керівником цеху чи дільниці, узгоджена відділом охорони праці і затверджена керівником підприємства.
Раціональна організація робочого місця бухгалтера.
Одним з елементів організації праці, разом з організацією робочих місць, є організація їх обслуговування. В