Учет инвестиций в акции
Акционерное общество вправе выплачивать дивиденды раз в год, полгода, квартал. Дивиденды, выплачиваемые раз в полгода или квартал, называются промежуточными. Дивиденды, выплачиваемые по итогам года, — годовыми. Решение о выплате промежуточных дивидендов принимается советом директоров акционерного общества. решение о выплате годовых дивидендов — общим собранием акционеров по рекомендации совета директоров. Дивиденд не может быть больше рекомендованного советом директоров и меньше суммы выплаченных промежуточных дивидендов.
Дивиденды могут выплачиваться деньгами или иным имуществом, если это предусмотрено уставом акционерного общества. Они выплачиваются из чистой прибыли за текущий год. Дивиденды по привилегированным акциям могут выплачиваться за счет специально предназначенных для этого фондов.
Дата выплаты годовых дивидендов определяется уставом общества или решением общего собрания акционеров. Дата выплаты промежуточных дивидендов определяется решением совета директоров, но не может быть ранее 30 дней со дня принятия такого решения. Перед выплатой дивидендов составляется список лиц, имеющих право на их получение. Промежуточные дивиденды получают акционеры, включенные в реестр акционеров не позднее чем за 10 дней до даты принятия советом директоров решения о выплате дивидендов. Годовой дивиденд получают акционеры, внесенные в реестр акционерного общества на день составления списка лиц, имеющих право участвовать в годовом общем собрании акционеров. Дату, на которую составляется список акционеров, имеющих право на получение дивиденда, называют датой закрытия реестра. Она важна не только с точки зрения составления списка лиц, которые получат дивиденды, но и имеет значение для определения курсовой стоимости акции на вторичном рынке. Условно цену акции можно разделить на две части. Первая — это чистая цена, т.е. ее цена без дивиденда. Вторая — размер дивиденда, накопившегося к моменту совершения сделки с акцией на вторичном рынке. Размер дивиденда становится известным только после его объявления акционерным обществом. Однако инвесторы могут прогнозировать его размеры. На дату закрытия реестра акция начинает продаваться без дивиденда, так как за истекший период времени его получит акционер, который значился в реестре на момент его закрытия. Поэтому на эту дату цена акции на вторичном рынке падает на величину дивиденда.
Выплата дивидендов по акциям не является обязательной для акционерного общества даже при наличии прибыли. Собрание акционеров может принять решение о невыплате дивидендов не только по обыкновенным, но и привилегированным акциям. Однако логика рыночной экономики говорит о том, что при наличии прибыли акционерному обществу следует выплачивать дивиденды, если конечно экономическая конъюнктура не требует, чтобы данные средства были направлены на самофинансирование предприятия. Дело в том, что акционерное общество периодически нуждается в финансовых ресурсах, которые могут быть получены или путем заимствования, например, кредитов, или выпуска акции. Если акционерное общество подорвет к себе доверие инвесторов в силу невыплаты дивидендов при наличии прибыли, то в последующем оно может столкнуться с трудностями размещения новых выпусков своих бумаг.
Акционерное общество не вправе принимать решение о выплате дивидендов, если:
1) не полностью оплачен уставной капитал;
2) на момент выплаты дивидендов оно отвечает признакам банкротства или они могут появиться в результате их выплаты;
3) общество приняло решение о выкупе своих акций и он еще не был завершен;
4) стоимость активов общества меньше суммы его уставного капитала, резервного фонда и разности между ликвидационной стоимостью размещенных привилегированных акций и их номиналом, либо станет меньше этой суммы в результате выплаты дивидендов.
Кроме того, дивиденд не может объявляться и выплачиваться:
1) по обыкновенным акциям и привилегированным акциям, размер дивиденда по которым не определен, если не принято решение о выплате в полной мере дивидендов по всем типам привилегированных акций, размер дивиденда по которым определен в уставе акционерного общества;
2) по привилегированным акциям, по которым размер дивиденда определен уставом, если не принято решение о полной выплате дивидендов по всем типам привилегированных акций, имеющих преимущество по сравнению с ними в очередности выплаты дивидендов.
Если дивиденды были объявлены, то акционерное общество не вправе отказаться от их выплаты. В противном случае акционеры могут потребовать их выплаты через суд. Дивиденды не выплачиваются по акциям, находящимся на балансе акционерного общества.
При успешной работе предприятия в долгосрочной перспективе цена акции растет. В результате она становится менее ликвидной, так как более дорогая акция доступна уже меньшему кругу инвесторов. Чтобы сохранить ликвидность на прежнем уровне, собрание акционеров может объявить о дроблении выпущенных акций. Дробление представляет собой обмен (конвертацию) одной акции на две или более акций этой же категории (типа). В результате дробления возрастает число акций акционерного общества и одновременно уменьшается их номинальная стоимость. Соответственно уменьшается и рыночная цена акции.
Например, цена акции номиналом 600 руб. выросла до 1500 руб., и акционеры приняли решение раздробить ее на три акции. После дробления владелец одной старой акции получит вместо нее три новых, каждая номиналом по 200 руб. Одновременно можно ожидать, что рыночная стоимость каждой новой акции составит 500 руб. Таким образом, в результате дробления акционеры сохранили как прежний уровень ликвидности акций, так и прежний совокупный уровень своего богатства, поскольку в сумме стоимость каждых трех новых акций равна цене одной старой. Дробление изменило только общее количество акций, а не пропорции их владения у акционеров, поэтому акционеры сохранили право голоса в прежнем объеме. При осуществлении дробления соответствующие изменения номинальной стоимости и количества объявленных акций вносятся в устав.
Приведенный выше пример показывает, что рыночная стоимость каждой новой акции в результате дробления уменьшилась в три раза и, таким образом, размер богатства каждого акционера остался неизменным. Как показывает практика западных стран, это не всегда так. Дробление акций, как правило, является следствием хорошей работы общества, а положительные факторы приводят к росту курсовой стоимости. Поэтому в нашем примере цена каждой новой акции на рынке могла составить и более 500 руб., например, 510 руб. В таком случае акционеры выиграли от дробления, так как совокупная стоимость каждых трех новых акций составит 1530 руб. В то же время Дробление не исключает возможность и падения стоимости акции. допустим, до 495 руб. Это может произойти, если в результате информации о предстоящем дроблении цена акции на рынке выросла в силу спекулятивных настроений. После того как ажиотаж вокруг акции спал, цена ее понизилась.
Выше я привел пример с дроблением в пропорции 3:1, т.е. вместо одной акции инвестор получил три. В мировой практике встречаются и другие пропорции обмена, скажем 3:2. Это означает, что каждые две старые акции обмениваются на три новых. Допустим, что инвестор владел 100 акциями. Чтобы узнать, какое количество акций он получит после дробления, необходимом старое количество акций умножить на дробь, представленную пропорцией дробления, а именно
100 акций 3/2=150 акций
Номинал каждой новой акции можно определить, умножив старый номинал (600 руб.) на дробь, обратную пропорции дробления:
600 руб.2/3 = 400 руб.
Соответственно ориентировочно курсовую стоимость новой акции можно узнать аналогичным образом:
1500 руб.2/3=1000 руб.
Общее собрание акционеров может произвести и консолидацию акций. Это означает, что две или большее акций акционерного общества конвертируются в одну новую акцию той же категории (типа). Данная процедура противоположна дроблению. Соответственно в устав АО вносятся изменения в отношении номинальной стоимости и количества объявленных акций.
Акция делает инвестора одним из владельцев акционерного общества, хотя в более очевидной форме это следует отнести к акциям, предоставляющим право голоса. В то же время для большинства акционеров констатация данного факта является только декларацией, так как фактически акционерное общество контролирует то лицо или группа лиц, в руках которых находится контрольный пакет акций. Контрольный пакет можно определить как количество акций (или процент акций от их общего количества), которое дает возможность проводить их владельцам свои решения на собрании акционеров. Это не обязательно 51% или более. В практике западных стран существуют примеры, когда владение даже 5% акций составляет контрольный пакет. Такая ситуация возможна в силу того, что в АО, насчитывающем большое количество акционеров, значительная часть инвесторов — это мелкие вкладчики, которые представляют собой раздробленную массу. Поэтому они не выступают как организованная сила. Многие из них даже не присутствуют на собрании акционеров. Кроме того. группы лиц, заинтересованных в получении контроля
над обществом, имеют возможность получать (или покупать) по доверенности голоса других акционеров. Таким образом, в их руках аккумулируется значительно большее число голосов, чем то, которое соответствует их акциям.
Современная экономика основана на производственной кооперации. Поэтому акционер, обладающий небольшим пакетом акций, способен оказывать на предприятие давление, например, по технологической цепочке, и его пакет также может превратиться в контрольный.
Таким образом, настоящими владельцами предприятия являются лица, обладающие контрольным пакетом. Чтобы защитить права других акционеров, отечественное законодательство предусматривает особую процедуру приобретения крупных пакетов акций. Она распространяется на обыкновенные акции, выпущенные акционерным обществом, насчитывающим более тысячи акционеров. Лицо (группа аффинированных лиц), приобретающая 30 или более процентов обыкновенных акций, учитывая уже принадлежащие им акции данного акционерного общества, должно предложить в течение 30 дней с даты приобретения остальным акционерам продать ему их обыкновенные акции по цене не ниже средневзвешенной цены приобретения акций акционерного общества за последние б месяцев.
В связи с развитием в нашей стране акционерной формы собственности необходимо остановиться на одном общетеоретическом вопросе. Как известно, экономические реформы стали проводиться под знаком того, что на предприятия должен прийти реальный хозяин, т.е. акционер. Как показывает реальная российская действительность, хотя акционер и появился, но во многих случаях производство не улучшилось и увеличилось, но даже сократилось. Такой результат несложно было предсказать заранее. Если не затрагивать более глубинных причин данного экономического и социального явления, а ограничиться только проблемой акционера как "действительного" хозяина акционерного общества, то можно сослаться на опыт западной экономики. Он показывает, что как таковые дела на предприятии не сильно волнуют акционера. Если он видит, что оно не приносит прибыль, то решает проблему просто: дает приказ брокеру продать акции данной компании и купить бумаги другой, на его взгляд, более перспективной.
Серьезные финансовые решения требуют учета большого количества факторов. Однако общее представление об инвестиционной привлекательности акции можно составить на основе нескольких простых показателей. Первый показатель — это ставка дивиденда.
Она определяется как отношение годового дивиденда к текущей цене акции и записывается в процентах:
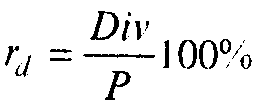
где:rd — ставка дивиденда;
Div — дивиденд;
Р — текущая цена акции.
При расчете данного показателя обычно используют значение реально выплаченного дивиденда, реже — прогнозируемого. Например, Div = 50 руб., Р = 1000 руб.. тогда
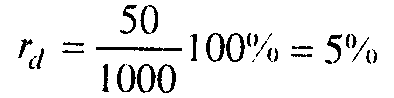
Синонимом термина "ставка дивиденда" является термин "текущая доходность". Ставка дивиденда показывает, какой уровень доходности инвестор получит на свои инвестиции за счет возможных дивидендов, если купит акцию по текущей цене. Ставка дивиденда может дать вкладчику представление о том. в какой преимущественно форме приносит доход акция, в виде дивидендов или за счет прироста курсовой стоимости. Более консервативному инвестору следует остановить свой выбор на акциях с более высокой ставкой дивиденда. Принимая инвестиционное решение с учетом показателя ставки дивиденда, необходимо проследить ее динамику за длительный период, как минимум, несколько лет.
Следующий показатель — это срок окупаемости акции. Он измеряется в годах и определяется как отношение текущей цены акции (Р) к чистой прибыли на одну акцию (Е), которую заработало предприятие если представить, что вся прибыль выплачивается в качестве дивидендов, Е — это вся прибыль на акцию, она делится на дивиденд и реинвестируемую в производство прибыль. Например. Р = 1000 руб., Е= 200 руб., тогда
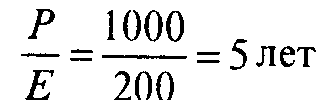
Это означает: если инвестор купит сейчас акцию по цене 1000 руб. а предприятие будет и дальше работать с такой же степенью эффективности (т.е. зарабатывать на акцию ежегодно 200 руб. чистой прибыли), то акция окупится через 5 лет. Когда инвесторы уверены в хороших перспективах предприятия, то срок окупаемости возрастает. так как поднимается цена акции вследствие увеличившегося спроса.
Для эмитента такая ситуация благоприятна, поскольку создает ему хорошие условия привлечения дополнительных финансовых ресурсов. В то же время акция с высоким значением показателя Р/Е — это не всегда наилучший выбор для инвестора, так как в значительной степени прирост ее курсовой стоимости может оказаться уже исчерпанным. Небольшое значение показателя Р/Е означает, что цена акции невысока, поскольку инвесторы не верят в надежные перспективы предприятия. Приобретение такой акции сопряжено, как правило, с более значительным риском.
Показатели Р/Е могут отличаться по различным отраслям промышленности, но в целом срок окупаемости в 10-15 лет — это высокий показатель, а в 1-2 года — низкий.
В рамках одной отрасли данный показатель для различных предприятий будет стремиться к некоторой единой величине. Если для какого-либо предприятия он отличается от характерной для отрасли цифры, то это предмет для более глубокого изучения состояния дел предприятия. Задача инвестора — определить, по какой причине акции данного акционерного общества имеют более высокий или низкий курс, чем все остальные. Показатель Р/Е и ставка дивиденда обычно указываются в котировках акций, приводимых в прессе.
Следующий аналитический показатель — это отношение текущей цены акции (Р) к ее балансовой стоимости (В)1. Для хорошо работающего предприятия Р должно быть больше В и соответственно отношение Р/В — больше единицы. Однако если данный показатель будет слишком большим, то это говорит о переоценке курса акции на рынке. В целом значение коэффициента на уровне 1,25-1,3 можно рассматривать как тот порог, выше которого, как правило, начинается спекулятивный прирост цены акции.
Рассматривая характеристику акций, можно сказать и о таком показателе как величина прибыли на одну акцию — ЕР8. Его определяют делением объявленной прибыли предприятия на общее число акций. Показатель является величиной абсолютной. Поскольку акции различных компаний отличаются друг от друга по стоимости, то с его помощью сложно проводить сравнения между акциями. Лучше воспользоваться отношением объявленной прибыли к объему капитализации акционерного общества на начало периода, за который была объявлена прибыль (или аналогично прибыли на одну акцию к ее цене в начале периода). Полученная цифра дает представление об эффективности инвестирования одного рубля средств в ту или иную компанию.
Приведенные показатели представляют собой самые общие аналитические характеристики акций. На их основе инвестор может сделать приближенную мгновенную оценку привлекательности бумаг.
Выделяют акции агрессивные и защитные. Агрессивные акции — это акции акционерных обществ, доходы которых в сильной степени зависят от состояния экономической конъюнктуры и фазы экономического цикла. Если экономика находится на подъеме, то они приносят высокие прибыли, в случае экономического спада — невысокие доходы. Инвестору, ожидающему подъем в экономике, следует остановить выбор на агрессивных акциях. Примером таких бумаг могут быть акции автомобилестроительных компаний. Защитными называются акции предприятий, доходы которых слабо зависят от состояния экономической конъюнктуры. Это прежде всего предприятия коммунальной сферы. Даже в условиях экономического спада люди продолжают пользоваться электроэнергией, телефонами и т.п. Поэтому доходы таких компаний сокращаются в меньшей степени, чем агрессивных. В преддверии экономического спада инвестору следует переключиться на защитные акции. Они обеспечат ему более высокий уровень доходности, чем агрессивные акции.
В западных странах сложилась практика оценки "качества" акций, которое определяется присвоением им определенного рейтинга. Рейтинг акций говорит о степени их возможной доходности. Его дают аналитические компании. Наиболее известными из них в мировой практике являются "Standard & Poor" и "Moody's Investors Service". Каждая аналитическая компания использует свои символы для обозначения уровня рейтинга. Например, компания "Standard & Poor" пользуется следующими обозначениями для обыкновенных акций:
А+ (высший рейтинг),
А (высокий),
А- (выше среднего),
В+ (средний),
В (ниже среднего).
В- (низкий),
С (очень низкий).
Присвоение того или иного рейтинга ценной бумаге влияет на отношение к ней инвесторов, и, соответственно, отражается на ее цене и доходности.
В терминологии фондового рынка встречается такое понятие как "голубые фишки". Оно относится к ведущим в своих отраслях крупным предприятиям с высоким кредитным рейтингом.
Крупные отечественные компании стремятся выйти на западный фондовый рынок, и прежде всего, американский. Процедура допуска акций иностранных компаний на рынок США довольно сложна. Поэтому во многих случаях в США начинают обращаться не акции иностранных компаний, а так называемые американские депозитарные расписки (ADR).
ADR обычно выпускаются американским банками на иностранные акции, которые приобретены данным банком. Владелец ADR, как и настоящий акционер, получает на них дивиденды, и может выиграть от прироста курсовой стоимости. Так как ADR выпускаются в долларах, на их цену оказывает влияние и валютный курс.
Спутником рыночной экономики, как известно является инфляция. Возникает вопрос, способны ли акции защитить сбережения инвестора от инфляции. На него можно ответить положительно для умеренной инфляции, так как по мере роста цен растут и прибыли предприятий. Однако сильная инфляция нарушает сбалансированное развитие экономики, ломает ее структуру и мешает успешному функционированию большинства предприятий. Поэтому в такой ситуации, как правило, акции не защищают от инфляции.
Учет акций у эмитента.
Выпуск собственных ценных бумаг, начисление доходов по ним, выкуп и погашение собственных ценных бумаг, приобретение ценных бумаг других предприятий, получение доходов по ценным бумагам других эмитентов, переоценка заемных ценных бумаг других предприятий, продажа и погашение ценных бумаг других эмитентов - это те операции, которые подлежат учету. Для разных участников рынка ценных бумаг-предприятий, коммерческих банков и инвестиционных институтов основные принципы учета ценных бумаг и основные бухгалтерские проводки, в общем, одинаковы. Вместе с тем существуют и значительные различия в бухгалтерском учете, проводимом участниками рынка ценных бумаг.
Осуществляя бухгалтерский учет различных финансовых операций на рынке ценных бумаг, необходимо знать как общие принципы бухгалтерского учета ценных бумаг, так и специфические моменты и принципы учета различных ценных бумаг разными участниками рынка
Основными принципами бухгалтерского учета ценных бумаг обычного предприятия являются:
• учет объявленного уставного фонда до регистрации итогов подписки;
• учет надбавки продажной цены собственных ценных 6умаг относительно номинала в качестве эмиссионного дохода;
• учет приобретенных ценных бумаг по цене приобретения.
• ежегодная переоценка приобретенных заемных ценных бумаг с приведением в итоге
учетной стоимости к цене погашения;
• учет реализации перепродаваемых ценных бумаг на счетах 46 «Реализация продукции (работ, услуг)» и 48 «Реализация прочих активов»;
• отнесение положительных и отрицательных курсовых ратин от операций с ценными бумагами на счет 80 «Прибыли и убытки».
Акционерное общество (АО) — коммерческая организация, уставный капитал которой разделен на определенное число акций. Поэтому бухгалтерский учет собственных акций акционерного общества — это учет уставного капитала, его различных изменений, например увеличения уставного капитала, изменения состава акционеров акционерного общества и др.
Любые изменения уставного капитала (начальная величина его при создании АО и увеличение либо уменьшение в ходе функционирования) утверждаются решением Общего собрания акционеров. На основании решения Общего собрания производится запись о величине объявленного уставного капитала (по пассиву), а также делается соответствующая проводка по активу, отражающая задолженность акционеров по оплате уставного капитала:
Дебет счета 75 «Расчеты с учредителями» субсчет «Расчеты по вкладам в уставный (складочный) капитал»,
Кредит счета 85 «Уставный капитал».
По мере внесения акционерами оплаты за акции в различной форме (денежными средствами, ценными бумагами, зданиями, сооружениями, оборудованием, материалами, нематериальными активами (правами) и т.д. происходит уменьшение этой задолженности, а на соответствующие счета приходуются ценности, принятые в оплату за акции:
Дебет 01, 04, 06, 10, 11, 12, 50, 51, 52, 58.
Кредит 75 ,
Таким образом, по балансу любого обычного акционерного общества (не инвестиционного фонда и не банка) всегда можно определить, насколько оплачен его уставный каптал. Запись по активу на счете 75 фиксирует размер не оплаченной акционерами части уставного капитала. Запись по пассиву на счете 85 отражает величину объявленного уставного капитала. Учет акций на счете 85 ведется раздельно по обыкновенным и привилегированным акциям, которые увеличиваются по их номинальному значению. Разница числовых значений записей на счетах 85 и 75 (активном) показывает величину оплаченного уставного капитала: 85- -75.
В случае если акции продаются при первичном размещении по цене, превышающей номинал, то образуется эмиссионный доход, который отражается на субсчете 87-2 «Эмиссионный доход» счета 87 «Добавочный капитал» следующим образом:
Дебет 01, 04, 06. 10, 11, 12, 50, 51, 52, 58,
Кредит 87 на сумму разницы между ценой подписки и номиналом.
В дальнейшем эмиссионный доход расходуется на погашение разницы между продажной ценой и номинальным значением акции при первичном размещении ниже номинала, а также на погашение разницы между номиналом и ценой выпуска при выкупе собственных акций.
При продаже акций на иностранную валюту полученные денежные средства приходуются в сумме рублевого эквивалента, исчисленного по курсу Центрального банка Российской Федерации на дату принятия его к учету по счету 75. Фактически поступившие средства регистрируются по дебету счета 52 «Валютный счет». При этом может возникнуть разрыв между датой принятия валютного вклада к учету и днем фактического внесения вклада. В подобном случае будет необходим учет возникающих курсовых разниц:
Дебет 75, Кредит 83 «Доходы будущих периодов», субсчет 83-4 «Курсовые разницы» на сумму курсовой разницы.
При взносе в уставный капитал основными фондами осуществляются проводки:
Дебет 01 «Основные средства», Кредит 75 на величину первоначальной стоимости;
Дебет 75, Кредит 02 «Износ основных средств» на сумму износа.
При предоставлении предприятию в качестве вклада прав на пользование зданиями, сооружениями и оборудованием делается запись:
Дебет 04 «Нематериальные активы»,
Кредит 75 «Расчеты с учредителями».
Одновременно на забалансовый счет 001 «Арендованные основные средства» принимается балансовая стоимость указанных зданий, сооружений и оборудования.
Оприходование имущества, предоставленного в натуральной форме в собственность предприятия в счет вкладов в уставный капитал (в оплату акций), производится в соответствии с оценкой, определенной по договоренности учредителей. Оприходование имущества, предоставленного в натуральной форме в пользование предприятию в счет вкладов в уставный капитал (в оплату акций), производится в соответствии с оценкой, определенной исходя из арендной платы за пользование этим имуществом, исчисленной за весь указанный в учредительных документах срок деятельности предприятия или другой установленный учредителями срок, если иное не предусмотрено учредительными документами.
Изменение величины уставного капитала акционерного общества может происходить на основании решения Общего собрания акционеров и государственной регистрации нового размера уставного капитала.
Увеличение величины уставного капитала может происходить разными путями в зависимости от источника увеличения. Это могут быть как внешний источник — привлечение новых акционеров, так и внутренние источники (взносы акционеров, прибыль — чистая или прошлых лет, итоги переоценки основных средств, спецфонды и др.).
Привлечение новых акционеров, а также взносы существующих отражаются так же, как и при учреждении АО. Расширение уставного капитала отражается проводкой:
Дебет 75,
Кредит 85 на величину прироста уставного капитала.
Оплата акций оформляется следующим образом:
Дебет 01, 04, 06, 10, 11, 12, 50, 51, 52, 58,
Кредит 75.
Прирост уставного капитала за счет чистой прибыли отражается следующим образом:
Дебет 81 «Использование прибыли», Кредит 75;
Дебет 75, Кредит 85.
Прирост уставного капитала за счет прибыли прошлых лет оформляется записью:
Дебет 88 «Нераспределенная прибыль», Кредит 75;
Дебет 75, Кредит 85.
Прирост уставного капитала за счет итогов переоценки основных фондов фиксируется проводками:
Дебет 87, Кредит 75;
Дебет 75, Кредит 85.
Прирост уставного капитала за счет спецфондов:
Дебет 88, Кредит 75;
Дебет 75, Кредит 85.
Бели взносы потенциальных покупателей акций поступили до регистрации новой величины уставного капитала, то их необходимо отнести на счет 96 «Целевые финансирования и поступления» с последующим зачислением на оплату уставного капитала:
Дебет 50, 51, Кредит 96;
Дебет 96, Кредит 75;
Дебет 75, Кредит 85.
Прирост уставного капитала за счет резервного капитала отражается проводками:
Дебет 86 «Резервный капитал», Кредит 75:
Дебет 75, Кредит 85.
Прирост уставного капитала за счет обмена облигации на акции осуществляется проводками:
Дебет 95 «Долгосрочные займы», Кредит 75;
Дебет 75, Кредит 85.
Изменение номинальной стоимости акций без изменения величины уставного капитала является технической операцией и фиксируется только записями в аналитическом учете. Изменение номинальной стоимости акций, обусловленное изменением величины уставного капитала, отражается проводками, связанными с изменением величины уставного капитала (Кредит 85 либо Дебет 85), а также записями в аналитическом учете счета 85 в разрезе лицевых счетов.
Уменьшение величины уставного капитала может происходить:
• при недостаточной оплате уставного капитала для приведения его в соответствие с его оплаченной частью:
Дебет 85, Кредит 75 на сумму недоплаты:
• при аннулировании акций после выкупа их у акционеров:
Дебет 56 «Денежные документы», Кредит 51;
Дебет 87, Кредит 51 (погашение курсовой разницы за счет эмиссионного дохода);
Дебет 85, Кредит 56;
• при уменьшении номинала акций и возврата разницы держателям акций:
Дебет 85, Кредит 75;
• при уменьшении номинала акций и покрытии общих убытков акционерного общества:
Дебет 85, Кредит 80 «Прибыли и убытки», 88 «Нераспределенная прибыль»;
• при обмене акций на облигации:
Дебет 85, Кредит 95.
Акционерное общество вправе покупать и продавать свои акции. После выкупа своих акций у акционера акционерное общество может либо продать кому-либо собственные акции, либо уменьшить (с соблюдением всех необходимых юридических процедур) свой уставный капитал на соответствующую величину.
Покупка акций у акционеров (и аннулирование акций) отражается в бухгалтерском учете следующим образом:
Дебет 56, Кредит 51:
Дебет 87, Кредит 51 (погашение курсовой разницы за счет эмиссионного дохода):
Дебет 85, Кредит 56.
Продажа акций членам трудового коллектива после выкупа их у акционеров оформляется записью:
Дебет 73 «Расчеты с персоналом по прочим операциям» на номинальное значение,
Кредит 56;
Дебет 87, 81 — курсовая разница за счет эмиссионного дохода или прибыли, Кредит 56.
Продажа акций после выкупа их у акционеров отражается проводками:
Дебет 56, Кредит 51;
Дебет 87, Кредит 51;
Дебет 51 — номинал, Кредит 56;
Дебет 56, Кредит 87 — курсовая разница.
Дивиденды выплачиваются акционерным обществом акционерам за счет чистой прибыли, оставшейся после уплаты налогов и иных обязательных платежей.
При выплате доходов по ценным бумагам эмитентом сначала выплачиваются проценты по облигациям, затем дивиденды по привилегированным акциям и после этого - дивиденды по простым акциям.
При недостаточности прибыли для выплаты дивидендов по привилегированным акциям выплата дивидендов происходит за счет фондов специального назначения (счет 88 «Нераспределенная прибыль»). Начисление доходов от участия в предприятии отражается записью по дебету счета 88 «Нераспределенная прибыль (непокрытый убыток)» (за счет прибыли отчетного года или нераспределенной прибыли прошлых лет) и кредиту счета 75 «Расчеты с учредителями». При отсутствии или недостаточности прибыли для выплаты доходов, но при наличии обязательств, предусмотренных законодательством или учредительными документами, по выплате доходов за счет резервного фонда (капитала), начисление доходов отражается по дебету счета 86 «Резервный капитал» и кредиту счета 75 «Расчеты с учредителями».
Размер дивиденда по привилегированным акциям является фиксированным и устанавливается при их выпуске.
Дивиденды не выплачиваются по акциям, которые не были выпущены в обращение или находятся на балансе АО. В случае оплаты акций не полностью дивиденды выплачиваются акционеру пропорционально оплаченной части стоимости акций (если иное не предусмотрено уставом АО).
На дивиденд имеют право акции, приобретенные не позднее чем за 30 дней до официально объявленной даты его выплаты. Если о состоявшейся сделке о покупке акций не было извещено, то дивиденды выплачиваются предыдущему хозяину. Дивиденд может выплачиваться акциями, облигациями и товарами. Акционерное общество объявляет дивиденд без учета налога. Налог взимается в самом акционерном обществе по ставке 12%, если владельцем акций является физическое лицо (подоходный налог), 15% — если это юридическое лицо и 18 % — если владелец акций — банк. Общество может поручить выплату дивидендов банку или инвестиционному институту.
Невыплаченные и неполученные дивиденды депонируются в обществе. Акционер вправе требовать выплаты ему дивиденда независимо от срока задолженности. Однако по истечении срока исковой давности (три года) дивиденды перечисляются в доход федерального бюджета.
Начисление дивидендов осуществляется проводкой:
Дебет 88, Кредит 75.
Начисление дивидендов по акциям, принадлежащим работникам предприятия, согласно Положению о порядке выплаты дивидендов по акциям и процентов по облигациям должно отражаться проводкой:
Дебет 88, Кредит 70.
Начисление дивидендов за счет резервного капитала оформляется записью:
Дебет 86, Кредит 75, 70 (73), удержание налогов — записью:
Дебет
70 (73),