Учет инвестиций в акции
В свою очередь, инвесторы, желающие приобрести акции, не будут спешить с покупками, так как они, на основе прежних наблюдении, полагают, что через некоторое время их цена опустится. Поэтому в такой ситуации должно оказаться больше продавцов и меньше покупателей, что и определяет линию сопротивления. Если на рынке появятся очень благоприятные известия в отношении перспектив компании, выпустившей акции, это нарушит сложившуюся логику событий, и спрос превысит предложение. Инвесторы "погонятся" за акциями, и линия сопротивления будет преодолена.
Линия поддержки — это линия, ниже которой цена акции не должна опуститься. Если курсовая стоимость бумаги падает ниже данного уровня, считается, что она будет падать и дальше, поскольку преодолен психологический рубеж восприятия ситуации инвесторами. Это сигнал к продаже акций. Логически линию поддержки можно обосновать следующим образом. Предположим, что за прошедший период времени цена акции опускалась несколько раз до определенного уровня (линии поддержки) и вновь поднималась. Инвесторы наблюдали и запомнили такую ценовую динамику. Поэтому когда цена вновь опускается до этого уровня, то инвесторы, которые желали приобрести акции, начинают их покупать, так как по их мнению, велика вероятность того, что цена бумаги не опустится ниже. В свою очередь, инвесторы, которые приобрели акции раньше по более высокой цене в надежде продать их еще дороже, воздержатся от продаж, так как на основе прежних наблюдений полагают, что через некоторое время цена акции вырастет. Поэтому в такой ситуации на рынке окажется больше покупателей чем продавцов, что и удержит цену акции от дальнейшего падения.
Если на рынке появятся очень неблагоприятные известия в отношении компании, выпустившей акции, то это нарушит сложившуюся логику событий, и предложение превысит спрос. Инвесторы постараются освободиться от акций и их цена упадет ниже линии поддержки. Линии поддержки или сопротивления не обязательно должны располагаться параллельно оси абсцисс, как изображено на рис.5. Они могут быть направлены как вверх, так и вниз в соответствии с существующим трендом. Например, на рис.6 представлен повышающийся тренд. Линии поддержки и сопротивления строят, соответственно, по нескольким нижним и верхним точкам перелома краткосрочных трендов. На рис.6 линия поддержки построена по точкам а, Ь и с.
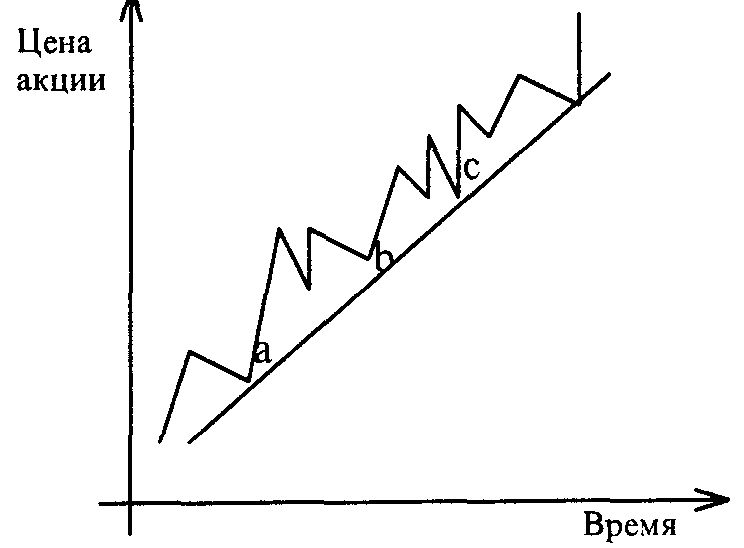
Рис. 6.
Линия поддержки, построения по точкам а, Ь и с
Об изменении ценового тренда говорит диаграмма, которую называют "голова и плечи", представленная на рис.7. Данная фигура имеет три пика, два более низких по краям (левое и правое плечи) и один более высокий — по середине (голова). По нижним точкам, расположенным между пиками плечей строится шея. Она является линией сопротивления. Если цена бумаги опускается ниже линии шеи, это сигнал о смене тренда на противоположный. Аналогичным образом, но в обратной динамике будет представлена фигура "перевернутая голова и плечи". Она говорит о смене понижающегося тренда на повышающийся.
Один из приемов технического анализа — построение графиков на основе скользящей средней. Она рассчитывается как средняя Арифметическая цен акции за определенное количество дней, которое Убирает аналитик. Данная техника называется "скользящая средняя", так как при определении ее значения на следующий день из расчета исключается самая старая цена акции и включается последняя. Такой прием позволяет получить более сглаженный тренд и отчасти абстрагироваться от ежедневных колебаний цены акции. Сглаженность тренда зависит от количества дней, которые принимаются в Качестве базы для расчета. Сопоставление графиков, построенных на основе скользящей средней и ежедневных значений цены, позволяет аналитикам делать прогнозы относительно моментов перелома тренда.
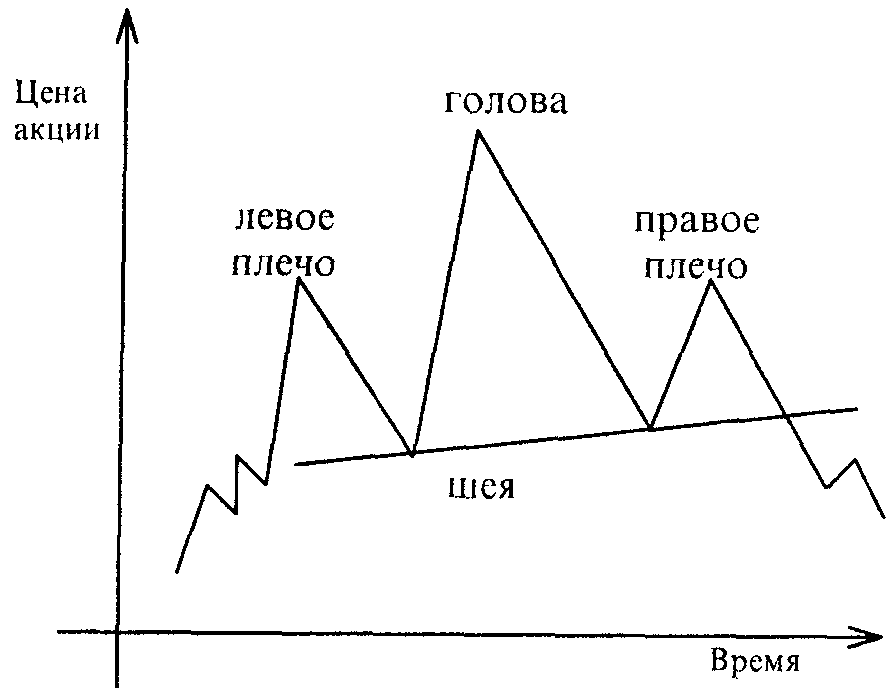
Рис. 7. Фигура "голова и плечи".
Помимо изучения графиков цен акций технический аналитик обращает внимание и на объем торговли. Многие инвесторы полагают, что рост объема торговли, сопровождаемый ростом цен — это ситуация, говорящая о сохранении существующего повышающегося тренда. Когда и цена, и объем торговли растут медленно и после этого происходит резкое падение цены, то можно ожидать начала понижающегося тренда.
Если существовал повышающийся тренд, и после этого наблюдается увеличение объема торговли при слабом росте цен, можно ожидать смены тренда.
Если существовал понижающийся тренд и после этого наблюдается увеличение объема торговли при незначительном изменении цены. можно ожидать смены тренда.
В целом рост объемов торговли говорит о появлении интереса инвесторов к рынку и о том, что у них произошла переоценка мнений в отношении конъюнктуры рынка.
Следующая характеристика, учитываемая в техническом анализе, — это определение числа непокрытых продаж акций (коротких продаж). Когда инвесторы полагают, что курсовая стоимость акций будет падать, они занимают бумаги и продают их в надежде выкупить позже по более низкой цене. Рост количества открытых позиций коротких продаж говорит о том, что текущая конъюнктура имеет понижающийся тренд. В то же время можно ожидать, что в будущем тренд изменится на повышающийся, так как продавцы коротких акции должны будут их выкупить, чтобы вернуть кредиторам. Это возможно удержит цены от дальнейшего понижения или даже вызовет их пост. Конкретная картина зависит от объема открытых коротких позиций п0 сравнению со средним ежедневным объемом торговли. Если он начинает превышать средний объем дневной торговли, можно ожидать повышения цен. Аналитики полагают: сигналом к покупке должна служить ситуация, когда стоимость открытых коротких позиций превысит средний объем дневной торговли в 1,5 раза.
В рамках технического анализа существует теория противоположного мнения, согласно которой инвестор должен предпринимать действия, противоположные общему настроению на рынке, т.е. продавать, когда остальные лица стремятся купить бумаги, и покупать их, когда другие стараются их продать. Одним из элементов теории противоположного мнения является учет действий мелких инвесторов. Опытный аналитик должен следить за их поведением на рынке и в ряде случаев принимать решения противоположные их действиям. Такой вывод возникает в связи с тем, что мелкий инвестор часто запаздывает с выходом на рынок. Он начинает активно покупать акции, когда повышающийся тренд практически исчерпал себя, и увеличивает продажи, когда понижающийся тренд близок к своему завершению.
О поведении мелкого инвестора дает представление статистика торговли некруглыми лотами. Нарастание покупок акций некруглыми лотами является для опытного инвестора сигналом к продаже, а рост продаж бумаг не круглыми лотами — сигналом к покупке.
Рассматривая статистику торговли некруглыми лотами, следует учитывать тот факт, что обычно число покупок акций некруглыми лотами будет превышать число их продаж, так как мелкие инвесторы в силу ограниченности средств покупают акции в несколько приемов, чтобы получить в конечном итоге круглый лот. Поэтому их дальнейшие продажи уже будут учитываться как торговля круглыми лотами.
О перспективах будущей конъюнктуры можно судить о том, в какой форме инвестиционные фонды держат свои средства. В настоящее время в мировой экономике данные организации получили широкое распространение. Поэтому их влияние на фондовый рынок Рачительно.
Фонды могут держать свои активы в виде денег (инструментов денежного рынка) или акций. Если большая часть их средств сосредоточена в денежной форме, то можно ожидать в последующем повышения курсовой стоимости акций, когда они начнут их приобретать Если большая часть их активов представлена акциями, то перспективы роста стоимости бумаг менее благоприятны.
Теория Доу.
Теория Доу исходит из идеи: на рынке существуют тренды движения цены: долгосрочные — от 1 до 5 лет и краткосрочные — от 1 до з месяцев. В течение существования долгосрочного тренда будет наблюдаться несколько краткосрочных. Теория Доу не говорит о том когда произойдет изменение ценового тренда на противоположный но дает этому факту подтверждение, когда он уже произошел.
Теория строится на движении индексов Доу-Джонса — промышленных и транспортных компаний. Считается, что на рынке происходит изменение тренда на противоположный, когда изменение направления движения индекса промышленных компаний подтверждается аналогичным изменением движения индекса транспортных компаний, как показано на рис.8.
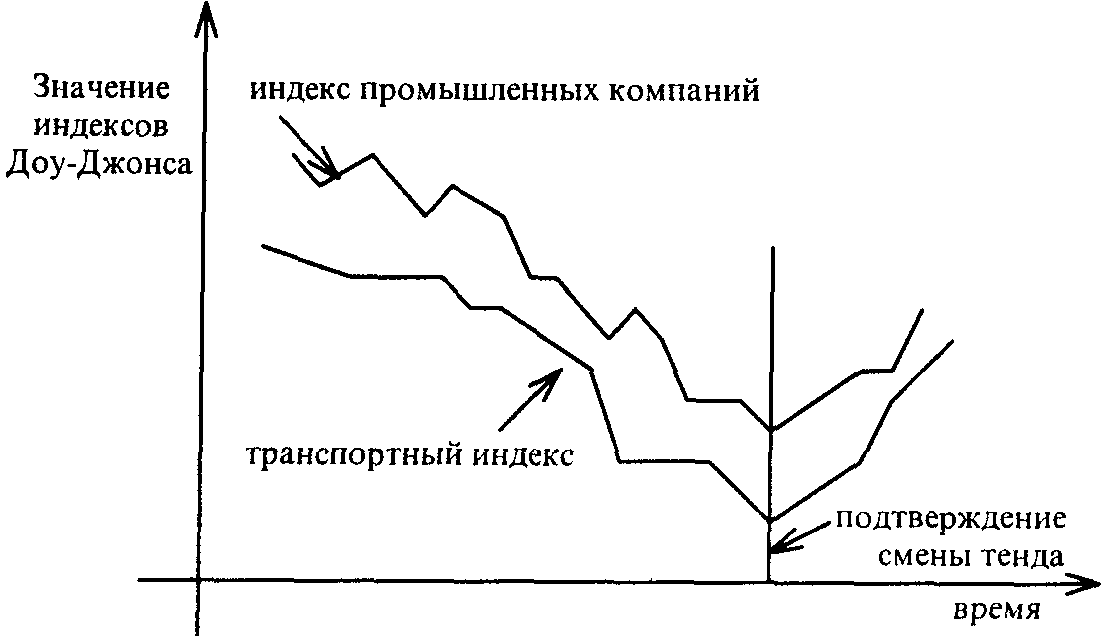
Рис. 8.
График движения индексов Доу-Джонса — промышленных и транспортных компании
О перспективах будущей конъюнктуры аналитик может судить по динамике цен наиболее крупных (ведущих) компаний. Считается, если на рынке с повышающимся трендом цена акции крупной компании не поднимается до нового более высокого значения в течение следующих трех-четырех месяцев, то рынок достиг своего потолка.
Аналогично, если на рынке с понижающимся трендом цена такой акции не опускается на новый более низкий уровень в течение следующих трех-четырех месяцев, то рынок достиг своего пола.
Еще одним приемом оценки будущей конъюнктуры является сопоставление числа акций, выросших и упавших в цене. Если число первых акций больше, можно рассчитывать на повышающийся тренд. С большей или меньшей очевидностью данный вывод следует делать на основе величины разности количества акций, выросших и упавших в цене. Чем она больше, тем более оптимистично настроен рынок.
Ситуацию на рынке акций можно попытаться предсказать и с помощью рынка облигаций, рассчитав так называемый "индекс доверия". Он определяется как отношение средней доходности корпоративных облигаций с высоким рейтингом к средней доходности облигаций с низким рейтингом. Величина индекса изменяется в зависимости от ожиданий будущей конъюнктуры. Рост значения индекса говорит о том, что инвесторы уверены в более благоприятной конъюнктуре и, наоборот. Соответственно данные настроения должны найти отражение и на рынке акций. В теории предполагается, что спекулятивная активность обычно вначале более очевидно проявляется на рынке облигаций и после этого уже на рынке акций.
ФУНДАМЕНТАЛЬНЫЙ АНАЛИЗ
Фундаментальный анализ — это анализ факторов, влияющих на стоимость ценной бумаги. Он призван ответить на вопрос, какую бумагу следует купить или продать, а технический анализ — когда это следует сделать.
Центральная часть фундаментального анализа — изучение производственной и финансовой ситуации на предприятии-эмитенте. Анализ отчетности и расчет финансовых коэффициентов позволяют определить финансовое состояние предприятия. Выделяют следующие группы показателей.
а) Показатели платежеспособности (ликвидности). Они дают представление о способности предприятия осуществлять текущие расчеты и оплачивать краткосрочные обязательства. К ним относят коэффициент абсолютной ликвидности, промежуточный коэффициент покрытия, общий коэффициент покрытия.
б) Показатели финансовой устойчивости. Они показывают уровень привлечения заемного капитала и способности предприятия обслуживать этот долг. К ним относят коэффициент собственности
(независимости), удельный вес заемных средств, удельный вес дебиторской задолженности в стоимости имущества, удельный вес собственных и долгосрочных заемных средств.
в) Показатели деловой активности. Они говорят о том, насколько эффективно используются средства предприятия. К ним относят коэффициенты оборачиваемости запасов, оборачиваемости собственных средств, общий коэффициент оборачиваемости.
г) Показатели рентабельности. Они позволяют судить о прибыльности предприятия. К ним относят коэффициенты рентабельности имущества, рентабельности собственных средств, рентабельности производственных фондов, рентабельности долгосрочных и краткосрочных финансовых вложений, рентабельности собственных и долгосрочных заемных средств, коэффициент продаж.1
Анализ финансовой отчетности требует от инвестора хорошего знания учетной практики, так как в существенной степени его задача заключается в том, чтобы определить, насколько данные бухгалтерских балансов соответствуют реальному положению вещей на предприятии, не завышена или не занижена его прибыль, какова вероятность погашения кратко- и долгосрочной задолженности. Финансовые и производственные показатели следует анализировать за ряд лет, чтобы получить картину развития ситуации на предприятии.
Предметом изучения является дивидендная политика предприятия, которая, как уже говорилось выше, позволяет сделать выводы относительно его инвестиционных планов. Кадровая политика на предприятии также может послужить источником информации для оценки перспектив его развития. Если руководство уделяет внимание работе с молодыми специалистами, это можно рассматривать как позитивный фактор.
Помимо анализа положения дел на самом предприятии аналитику, занимающемуся фундаментальным анализом, необходимо изучать факторы макроэкономического характера, а также рынок, на котором действует интересующее его предприятие. Это открывает инвестору понимание долгосрочной и среднесрочной конъюнктуры. Такое знание особенно важно для вкладчика, ориентирующегося на продолжительные тренды.
Анализ экономической ситуации в стране и ее перспектив требует знаний в области макроэкономики. В поле зрения инвестора должны быть следующие показатели:
• объем валового внутреннего или валового национального продукта;
• уровень инфляции, безработицы, процентной ставки, объема экспорта и импорта;
• валютный курс;
• величина государственных расходов и заимствований на финансовом рынке и т.п., так как данные переменные определяют общий экономический климат в стране.
Макроэкономические факторы характеризуются тем, что они, большей частью, в тенденции одинаково влияют на курсовую стоимость бумаг. Например, мероприятия Центрального банка по изменению процентной ставки изменят как общий уровень инвестиционной активности в стране, так и ставку дисконтирования при определении стоимости бумаг.
Анализ рынка, на котором действует интересующее инвестора предприятие, требует специальных отраслевых знаний. Доходы предприятия зависят от объема реализации его продукции. Объем реализации определяется динамикой спроса и предложения соответствующей продукции на рынке, в том числе наличием товарных запасов, а также импорта аналогичных изделий. На результаты деятельности предприятий сельскохозяйственного сектора существенное влияние оказывают погодные факторы. В экономике товарные рынки взаимосвязаны. Поэтому анализ рынка промежуточной продукции должен сопровождаться изучением ситуации на рынках товаров, для которых она служит исходным материалом. Например, положение на рынке золота в существенной степени зависит от перспектив развития электронной и ювелирной промышленностей.
Проведенный фундаментальный анализ в совокупности с изучением положения в отрасли и экономике в целом может дать инвестору значимые результаты, указав на целесообразность купить или продать ценную бумагу. Однако для того, чтобы аналитик действительно ощутил плоды своей работы, необходимо выполнение двух условий. Во-первых, он должен получить результаты анализа раньше других инвесторов. Во-вторых, остальные вкладчики должны прийти к аналогичным выводам.
Определение курсовой стоимости акции.
С точки зрения теоретического подхода, цена обыкновенной акции должна определяться дисконтированием всех доходов, т.е. дивидендов, которые будут выплачены по ней. Тогда формула определения курсовой стоимости принимает вид:
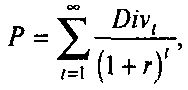
где: р— цена акции;
Divt—дивиденд, который будет выплачен в периоде г,
r— ставка дисконтирования (доходность), которая соответствует уровню риска инвестирования в акции данного акционерного общества.
Как видно из формулы (103), она неудобна для определения кур. совой стоимости акции, поскольку сложно определить уровень дивидендов, которые уходят в бесконечность, так как акция является бессрочной бумагой.
Формула (103) несколько видоизменится, если инвестор планирует владеть акцией некоторое время, а затем продать. Данный стиль поведения инвестора является наиболее характерным на рынке и связан с деловым циклом акционерного общества. Если вкладчик приобретает акцию молодой компании, то он рассчитывает на ее активный рост, связанный с открытием рынков новой продукции или завоеванием уже существующих рынков с помощью новых технологий. Данный период роста акционерного общества в случае успеха связан с высокими доходами. Однако через некоторое время акционерное общество вступает в период зрелости, когда темп роста доходов сокращается вследствие насыщения рынка его продукцией. В этом случае акцию целесообразно продать. Аналогичные рассуждения относятся и к уже зрелым компаниям. Периодически они реализуют новые проекты, которые должны принести увеличение доходов, но с течением времени их потенциал также исчерпывается. Инвестор может равняться и на динамику экономического цикла, когда в условиях подъема предприятия получают более высокие доходы, а в период спада их прибыли сокращаются. Таким образом, если инвестор планирует в будущем продать акцию, то он может оценить ее стоимость по формуле:
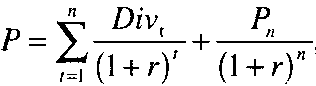
где: Pn — цена акции в конце периода л, когда инвестор планирует продать ее.
В данной формуле, как и в первой, сложность возникает как с прогнозированием дивидендов, так и с прогнозированием цены будущей продажи акции.
Простейшая модель прогнозирования дивидендов предполагает, что они будут расти с постоянным темпом. Тогда дивиденд для любого года можно рассчитать по формуле:
Div,= Divo(l + g)1.
где: div0 — дивиденд за текущий год (т.е. уже известный дивиденд).
g — темп прироста дивиденда.
Темп прироста дивиденда определяют на основе данных по выплате дивидендов за предыдущие годы. Наиболее просто сделать это по принципу средней геометрической, т.е. взять отношение дивиденда за последний известный период к дивиденду за первоначальный период и извлечь корень степени, соответствующий количеству рассматриваемых периодов и вычесть единицу, а именно:
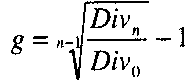
Темп прироста дивиденда также можно определить на основе темпа прироста прибыли компании, если коэффициент выплаты дивидендов (отношение суммы дивидендов к полученной прибыли) остается величиной постоянной. Тогда темп прироста прибыли компании равен темпу прироста дивидендов. Для крупных компаний коэффициент выплаты дивидендов будет величиной более или менее устойчивой на протяжении относительно длительных периодов времени.
Более удобно определять курсовую стоимость по формуле (106):
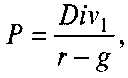
где: Div1 — дивиденд будущего года; его можно определить по формуле (105).
Формула (106) выведена для следующих условий: предполагается, что дивиденд растет с постоянным темпом и r > g.
Пример.
За истекший год дивиденд составил 200 руб. на акцию, темп прироста дивиденда равен 5%, ставка дисконтирования составляет 25%. Определить курсовую стоимость акции.
Решение.
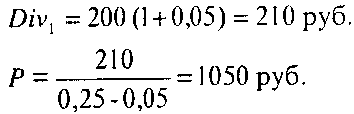
Уровень доходов и величина дивидендов акционерного общества может изменяться в связи с тем, что после активного роста оно может перейти в стадию зрелой компании. Если инвестор полагает, что начиная с некоторого момента времени компания вступит в новую фазу
развития, он может учесть данный факт при определении цены акции Данное условие можно представить следующей формулой:
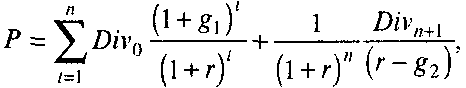
где: g1 — темп прироста дивиденда за первый период, который будет продолжаться п лет;
g2 — темп прироста дивиденда за последующие годы;
Divo — объявленный дивиденд за истекший год;
r — ставка дисконтирования,
Если компания выплачивает одинаковые дивиденды, то цена акции, определяется по формуле:
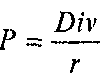
Как следует из приведенных формул, ключевым элементом при оценке стоимости акции является величина дивиденда. В то же время компании роста могут не выплачивать дивиденды. Каким же образом оценить курс их акций. В теории делается допущение: если акционерное общество не выплачивает дивиденды, то этот период завершится с вступлением ее в фазу зрелости, когда окончится ее экстенсивный рост. После этого она начнет выплачивать дивиденды. Поэтому инвестор должен определить момент времени, когда будет выплачен первый дивиденд и его величину, и подставить полученные цифры в формулу:
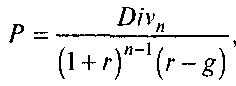
где: Divn — первый дивиденд, который, как полагает инвестор, акционерное общество выплатит в /г-ом году.
Пример.
Вкладчик прогнозирует, что через пять лет акционерное общество выплатит дивиденд на акцию в 500 руб., ставка дисконтирования равна 30%, темп прироста прибыли компании составляет 10%. Определить курсовую стоимость акции.
Она равна:
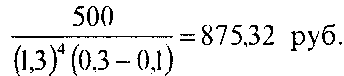
Определение доходности акции.
Принимая решение купить акцию на определенный период времени инвестору необходимо оценить доходность от его операции. Аналогичным образом, после завершения операции следует оценить ее тактическую доходность. Доходность операции с акцией, которая занимает несколько лет. можно ориентировочно определить по формуле:
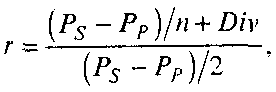
где; r—доходность от операции с акцией;
Ps -цена продажи акции;
Рp — цена покупки акции;
/);-1/ _ средний дивиденд за п лет (он определяется как среднее арифметическое);
п — число лет от покупки до продажи акции.
Пример.
Инвестор купил акцию за 2тыс. руб. и продал через три года за З тыс. руб.; за первый год ему выплатили дивиденд в размере 100 руб., за второй — 150 руб., за третий — 200 руб. Определить доходность операции вкладчика.
Решение.
Средний дивиденд за три года равен:
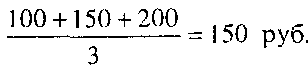
Доходность операции составила:
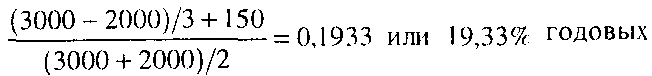
Если покупка и продажа акции происходят в рамках года, то доходность операции можно определить по формуле:
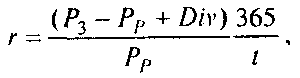
где: / — число дней с момента покупки до продажи акции. (Если за прошедший период времени дивиденд на акцию не выплачивался, то °н исключается из формулы).
В приведенных выше формулах мы не учитывали ни налоговых платежей, ни комиссионных. Данную корректировку несложно сделать по аналогии с формулами для облигаций.
Нововведения в учете ценных бумаг.
Книга учета ценных бумаг.
Новым требованием к учету ценных бумаг согласно приказу Минфина России от 15 января 1997г. №2, является обязательное ведение Книги учета ценных бумаг. Все ценные бумаги, хранящиеся в организации, должны быть описаны в Книге учета.
При этом Книга учета должна иметь следующие обязательные реквизиты:
- наименование эмитента
- номинальная стоимость ценной бумаги
- покупная стоимость ценной бумаги
- номер, серия
- общее количество
- дата покупки
- дата продажи
К ведению Книги учета предъявляются следующие требования: Книга должна быть сброшюрована, скреплена печатью организации и подписями руководителя и главного бухгалтера, страницы пронумерованы.
Исправления в Книге могут вноситься только с разрешения руководителя и главного бухгалтера с указанием даты внесения исправлений.
При ведении Книги с использованием компьютера итоговая информация может формироваться в виде документа на машиночитаемых носителях (можно просто в текстовом файле). Распечатка информации с машиночитаемых носителей должна осуществляться по мере необходимости или по требованию органов, осуществляется контроль в соответствии с законодательством России (прежде всего, налоговой инспекции) суда и прокуратуры, но не реже 1 раза в год.
Ответственность за организацию хранения Книги учета ценных бумаг несет руководитель организации.
Обществом Книга учета ценных бумаг не ведется.
Отражение ценных бумаг в бухгалтерской отчетности.
Финансовые вложения отражаются в двух разделах бухгалтерского баланса:
* раздел 1 "В необоротные активы"
* раздел 2 "Оборотные активы"
Долгосрочные финансовые вложения отражаются по статье 140 бухгалтерского баланса - форма №1, краткосрочные финансовые вложения - по статье 250 второго раздела этой же формы. В балансе "Долгосрочные финансовые вложения" представлены как несколько строк (141-145), но сумма всех этих строк должна равняться строке 140. "Краткосрочные финансовые вложения" (строка250) разбиваются на инвестиции в зависимые общества (строка 251), собственные, выкупленные у акционеров (строка 252), прочие краткосрочные финансовые вложения (строка 253). Поэтому строка 250 равна сумме строк 251-253.
В разделе 5 "Финансовые вложения" формы №5 расшифровывается состав долгосрочных и краткосрочных финансовых вложений, которые учитываются на счете 06 и 58. У корпорации имеется суммы вложений в акции акционерных обществ, уставные капиталы других предприятий, которые учитываются по статье "Паи и акции других организаций" и составляют":
Долгосрочные - 24 993 121 тыс. рублей
Краткосрочные - 1 074 089 тыс. рублей
Операции, связанные с движением ценных бумаг и получением доходов по ним, отражаются в Отчете о финансовых результатах (форма №2). Доходы и расходы, связанные с выбытием ценных бумаг которые отражаются по Дебет 48 и Кредит 48 "Реализация прочих активов" заносят в форму по строкам "Прочие операционные доходы" (строка090) и "Прочие операционные расходы" (строка 100) развернутым сальдо. Итоговый результат от финансово-хозяйственной деятельности (прибыль или убыток) отражаются общей суммой по строке 110.
Изменения и дополнения типовых форм годовой бухгалтерской отчетности.
Небольшой приказ Минфина РФ от 21 ноября 1997г. №81 н "О формировании годовой бухгалтерской отчетности" является крупным шагом к совершенствованию бухгалтерской отчетности российских предприятий, ее реальному приближению к требованиям международных стандартов финансовой отчетности. Хотя он требует от российских бухгалтеров изменения методики отражения в бухучете некоторых привычных хозяйственных операций, но зато сразу и существенно приближает российскую отчетность к современным требованиям, делает ее более прозрачной для акционеров и инвесторов.
Серьезным шагом вперед является разрешение, позволяющее организациям представлять формы бухгалтерской отчетности в произвольной форме, как это принято в большинстве стран мира. При этом должны быть сохранены коды строк по тем показателям, которые предусмотрены в типовых формах.
Следует приветствовать требования к АО, ценные бумаги которых обращаются на фондовом рынке, составлять наряду с годовой бухгалтерской отчетностью, составленной по установленным в России правилам, параллельно годовую отчетность по правилам, установленным международными стандартами финансовой отчетности.
Приказ №81 н содержит требование о включении в раздел 4 "Движение средств финансирования долгосрочных инвестиций и финансовых вложений" строк:
450 - Инвестиции в дочерние общества
460 - Инвестиции в зависимые общества. По строкам 450 и 460 показывается движение средств организации, вложенных в дочерние и зависимые общества в виде вкладов в УК, инвестиций в ценные бумаги обществ, целевых вложений на развитие производства, реконструкцию и т.п.
C 1 июля 1997г. вступил в действие приказ Минфина России от 15 января 1997г. №2 "О порядке отражения в бухгалтерском учете операций с ценными бумагами". Этот приказ зарегистрирован в Минюсте России 10 июня 1997г. под №1324. Такая задержка связана с тем, что в процессе согласования между Минфином и Минюстом этот приказ неоднократно возвращался на доработку. В результате документ претерпел значительные изменения. Было отклонено ряд изменений в Плане счетов бухгалтерского учета финансово-хозяйственной деятельности предприятий.
Средства, вложенные предприятиями и организациями в виде инвестиций в ценные бумаги отражаются в бухгалтерском учете как финансовые вложения.
Как и ранее, финансовые вложения принимаются к бухгалтерскому учету в сумме фактических затрат для инвестора. Это подтверждено Положением о бухгалтерском учете и отчетности в РФ, утвержденным приказом Минфина России от 26 декабря 1994г. №170. Правда, теперь для предварительного учета фактических затрат по приобретению ценных бумаг используется субсчет "Вложения в ценные бумаги" счета 08 "Капитальные вложения".
Затрат на приобретение ценных бумаг в бухучете организации отражаются следующим образом:
Дебет 08 - Вложения в ценные бумаги
Кредит 51 - перечисление денежных средств продавцу ценных бумаг
согласно договору.
Дебет 08 Вложения в ценные бумаги
Кредит 51 - перечисление денежных средств специализированным
организациям и иным лицам за информационные и консультационные
услуги связанные с приобретением ценных бумаг
Дебет 08 Вложения в ценные бумаги
Кредит 51 - вознаграждение, уплаченное посредническим
организациям при приобретении ценных бумаг.
После получения документов, подтверждающих права предприятия на соответствующие ценные бумаги в бухучете делается проводка с использованием счетов 06 и 58 ("Долгосрочные ... и "Краткосрочные финансовые вложения"). Дебет 06(58) - Кредит08 "Вложения в ценные бумаги" - на сумму фактических затрат по приобретению ценных бумаг.
Счет 06 используется предприятием, когда установленный срок погашения приобретенных ценных бумаг превышает 1 год (или вложения осуществлены с намерением получать доходы по ним более 1 года). Счет 58 - когда установленный срок их погашения не превышает 1 года (или вложения осуществлены без намерения получать доходы по этим ценным бумагам более 1 года).
Если в отчетном периоде не получены документы, подтверждающие права предприятия на ценные бумаги, суммы остаются на субсчете "Вложения в ценные бумаги" счета 08 до