Учет товарных операций в розничной торговле и тенденции его совершенствования на ОАО "Оризон"
| Содержание хозяйственной операции | Дебет | Кредит | Стоимость, руб. |
| Поступила в магазин вместе с товаром тара: | |||
| а) по залоговым ценам - 2000, подлежащая возврату поставщикам | 41 | 60 | 2000 |
| б) по ценам договоренности на сумму 8000, в том числе НДС 16,67%, не подлежащая возврату, оприходована по ценам возможной реализации населению на сумму 9000 | 41 41 |
60 60 |
6666 2334 |
| ИТОГО | 10000 | ||
| в) отражается НДС – 16,67% от 8000 | 19 | 50 | 1334 |
| Оплачено с расчетного счета поставщикам за поступившую тару | 60 | 51 | 10000 |
| Предъявлен к возмещению из бюджета НДС по таре, не подлежащей возврату поставщикам – 1334 | 68 | 19 | 1334 |
| Возвращена поставщикам тара по залоговым ценам - 2000, принята с понижением на I категорию - 1900, уценка 10%, в том числе НДС - 16,67% - 17 | 62 44 68 |
41 41 41 |
1900 83 17 |
| ИТОГО | 2000 | ||
| Продана населению тара - 6000 | |||
| а) оприходовано в кассу | 50 | 48 | 6000 |
| б) начислен НДС 16.67% - 6000 | 48 | 68 | 1000 |
| в) списывается тара - 6000 | 48 | 41 | 6000 |
| г) списывается разница в ценах 2334*6000:9000+1566 (красное сторно) | 48 |
42 |
-1556 |
| д) отражается доход от реализации | 48 | 80 | 556 |
Тара, не показываемая отдельно в счетах поставщиков, стоимость которой включена в цену товара, также должна быть оприходована в момент ее поступления в с товаром. Такая тара приходуется на основании акта по цене возможной реализации.
Операции по возврату тары поставщикам оформляются товарно-транспортными накладными.
Материально ответственные лица ведут учет тары в натуральном выражении по наименованиям и ценам в товарных книгах или на оборотной стороне товарного отчета.
Движение тары в суммовом выражении отражается в товарном отчете по отдельной графе. Здесь указывается остаток тары на начало отчетного периода, приход и расход по каждому документу и остаток тары на конец отчетного периода.
Бухгалтерский учет тары ведется на основании проверенных товарных отчетов и приложенных к ним документов на счете 41-3. На предприятиях розничной торговли к которым относится общество с ограниченной ответственностью «Оризон» продажа населению порожней тары населению оформляется следующими записями.
Поступили средства в кассу в сумме продажной стоимости тары:
Дебет 50 «Касса»
Кредит 48 «Реализация прочих активов».
Учетная стоимость тары списывается на счет реализации:
Дебет 48 «Реализация прочих активов»
Кредит 41-3 «Тара под товаром и порожняя».
3.6 Инвентаризация товаров и тары на предприятиях розничной торговли
Инвентаризации в розничной торговле проводится в сроки, установленные руководителем торгового предприятия, но не реже двух раз в год.
Одновременно с проведением инвентаризации в магазине она осуществляется и в прикрепленных к нему палатках, киосках, павильонах и прочих. Если магазин имеет кладовые отделы и секции, филиалы с раздельной материальной ответственностью, то инвентаризацию. В них можно проводить отдельно, без закрытия всего магазина.
Перед началом инвентаризации магазин закрывают, обслуживают только покупателей, находящихся в торговом зале. При этом операции с товарно-материальными ценностями прекращаются. Все подсобные помещения пломбируют. Вместе с тем с согласия руководителя и представителя комиссии могут отпущены до начала инвентаризации товары первой необходимости для продажи с лотков или мелкорозничной сети.
Таблица 3.5. Учет результатов инвентаризации товаров в магазине № 26 ООО «Оризон»
| Отделы магазина | |||||
|
Показатели инвентаризации |
мясной | гастрономический | конди-терский | бакалея | Итого |
| Результаты инвентаризации по продажным (розничным) ценам, включая наценку 25% | |||||
| недостачи | 1600 | 2400 | 300 | – | 4300 |
| излишки | – | – | – | 200 | 200 |
| Естественная убыль по расчету | 1100 | 1300 | 400 | – | 2800 |
| в том числе к списанию | 1100 | 1300 | 300 | – | 2700 |
| Недостачи сверх норм естественной убыли | 500 | 1100 | – | – | 1600 |
Инвентаризация на розничных торговых предприятиях начинается с проверки денежных средств в кассе, а при ее отсутствии – на руках у продавцов. Такую проверку оформляют актом снятия остатков кассы в магазине и фиксируют на титульном листе инвентаризационной описи. Кассир на момент инвентаризации составляет кассовый отчет и передает его для проверки и визирования документов председателю комиссии. Определяют результат по кассе (недостачу, излишек), который отражают в акте.
Председатель комиссии и счетный работник проверяют и визируют товарные отчеты и все приходные и расходные документы, приложенные к нему. И ставят штамп «До инвентаризации». С материально ответственного лица берут подписку приблизительно следующего содержания: «Все ценности, поименованные в настоящей инвентаризационной описи № ___ по № _____, комиссией проверены в натуре в моем присутствии и внесены в опись, в связи с чем претензий к инвентаризационной комиссии не имею. Ценности, перечисленные в описи, находятся на моем ответственном хранении».
Комиссия начинает инвентаризацию с подсобных помещений магазина. В это время в торговом зале члены бригады материально ответственных лиц подбирают и группируют товары по наименованиям, сортам, артикулам, размерам и ценам в порядке, удобном для пересчета, перемеривания. Подготовка товаров к пересчету и перевешиванию производится в присутствии членов комиссии, которые перевешивают, пересчитывают, перемеривают все товары. Нераспакованные товары распаковывают. Если распаковка товара может вызвать понижение его качества, то массу товара определяют по трафарету (по массе брутто) с выборочной проверкой ряда товарных мест. Установленное комиссией фактическое количество товара отражается в инвентаризационной описи – акте.
Товары, имеющие отходы при их подготовке к продаже (колбасные изделия, мясокопчености, битая птица), записываются в инвентаризационную опись с пометкой «очищенные» или «неочищенные». Массу неочищенных товаров указывают в графе «Масса брутто», а очищенных (за минусом отходов по установленным нормам) – в графе «Масса нетто».
Отдельными описями оформляют выявленные при инвентаризации неходовые и залежалые товары, а также тару. Бой, брак, порчу актируют в обычном порядке. Предварительный результат инвентаризации определяют на месте сразу же после ее окончания, сопоставив остатки товаров и тары по товарному отчету с инвентаризационной описью. При выявлении больших расхождений комиссия обязана взять письменное объяснение с материально ответственных лиц, опломбировать магазин и сообщить об этом руководителю торгового предприятия.
Окончательные результаты инвентаризации определяются в бухгалтерии и оформляются сличительной ведомостью результатов инвентаризации товаров, материалов, тары и денежных средств в торговле (в мелкорозничной сети – не позднее следующего дня после ее окончания; по магазинам – в трехдневный срок).
При выявлении недостачи рассчитывают и списывают по нормам естественную убыль (при наличии норм) и потери (в пределах фактических недостач). Согласно письму Государственной налоговой службы Российской Федерации от 24.09.97 № ВП-6-13/675 списание потерь товаров от естественной убыли на издержки обращения в торговых организациях было прекращено (о чем также сообщено в письме Министерства внешних экономических связей и торговли Российской Федерации от 25.07.97 № 45-09/364). Но приказом Министерства внешних экономических связей и торговли Российской Федерации от 19.12.97 № 631 подтверждено действие норм с 1997 года.
Недостача, не перекрытая суммой нормируемых потерь, подлежит взысканию с виновных лиц в установленном порядке. Излишки товаров и тары приходуются с отнесением на доходы предприятия. Результат инвентаризации тары оформляется составление сличительной ведомости в количественно-стоимостном выражении по каждому виду тары в отдельности.
Таблица 3.6. Отражение результатов инвентаризации, а также операций по взысканию причиненного ущерба на счетах бухгалтерского учета по ООО «Оризон»
| Содержание | Сумма | Корреспондирующие счета | |
| хозяйственной операции | руб. | Дебет | Кредит |
| Списываются установленные инвентари-зациями недостачи | 4300 | 84 | 41 |
| Приходуются излишки товаров: | |||
| по покупным ценам | 160 | 41 | 80 |
| Торговая наценка | 40 | 41 | 42 |
| ИТОГО | 200 | ||
| Списывается естественная убыль | |||
| по покупным ценам | 2160 | 44 | 84 |
| Торговая наценка | 540 | 42 | 84 |
| ИТОГО | 2700 | ||
| Предъявлена к возмещению недостача сверх норм естественной убыли по розничным ценам | 1600 |
73 |
84 |
| Отражается торговая наценка в составе суммы, предъявленной к возмещению | 320 |
42 |
83 |
| Поступило в кассу в погашение недостачи по мясному отделу | 500 |
50 |
73 |
| Списывается в доход торговая наценка от суммы внесенной в кассу недостачи | 100 | 83 | 80 |
| Уплачена из кассы госпошлина по делу о взыскании недостачи работников гастрономического отдела | 55 | 73 | 50 |
| Содержание | Сумма | Корреспондирующие счета | |
| хозяйственной операции | руб. | Дебет | Кредит |
| Получено решение суда об отказе во взыскании недостачи, принято решение списать недостачу на убытки магазина | 935 | 80 | 73 |
| Списывается торговая наценка, относящаяся к списанной на убытки недостаче | 220 | 83 | 73 |
Со сличительной ведомостью бухгалтер обязан ознакомит материально ответственное лицо под расписку в ведомости.
По распоряжению руководителя выявленная недостача товаров и тары норм естественной убыли в размере, не превышающем среднего месячного заработка работника (каждого члена бригады при коллективной ответственности), взыскивается путем удержания ее из заработной платы работника. Ущерб, превышающий средний месячный заработок работника, взыскивается путем подачи иска в суд, если работник отказался погасить его добровольно.
3.7 Аудит товарных операций
Контроль за оприходованием ценностей осуществляется путем анализа расчетных документов, поступающих от поставщиков. К таким документам относятся платежные требования, счета-фактуры, товаротранспортные накладные с разного рода приложениями. Прибывшие на предприятие ценности должны своевременно приходоваться на соответствующий склад или оформляться как поступившие на склад и отпущенные в магазин (цех), о чем в документах делается соответствующая запись.
Недостача ценностей сверх норм убыли и потери от порчи ценностей, когда конкретные виновники недостачи и порчи не установлены, независимо от суммы могут списаны самим предприятием с отнесением издержки производства (обращения) или уменьшения финансирования (фондов).
Важнейшей составной частью финансовых ресурсов предприятия являются его оборотные активы. Оборотные активы включают запасы (сырье, материалы, малоценные и быстроизнашивающиеся предметы, готовая продукция, товары отгруженные, незавершенное производство и другие); денежные средства (средства на текущих и валютных счетах, в кассе и другие); краткосрочные финансовые вложения (ценные бумаги, предоставленные краткосрочные займы и другие); дебиторскую задолженность (задолженность покупателей и заказчиков, дочерних и зависимых обществ, учредителей по взносам в уставный капитал, векселя по поручению и другие).
От состояния оборотных активов зависит успешное осуществление производственного цикла предприятия. Недостаток оборотных средств парализует производственную деятельность предприятия, прерывает производственный цикл и приводит предприятие к отсутствию возможности оплачивать по своим обязательствам и к банкротству.
Большое внимание на состояние оборотных активов оказывает их оборачиваемость. От нее зависит не только размер минимально необходимых для хозяйственной деятельности оборотных средств, но и размер затрат, связанных с владением и хранением запасов. В свою очередь это отражается на себестоимости продукции и в конечном итоге на финансовых результатах предприятия. Все это обуславливает необходимость постоянного контроля за оборотными активами и анализа их оборачиваемости.
Анализ оборачиваемости оборотных активов включает анализ:
оборачиваемости активов предприятия;
оборачиваемости дебиторской задолженности;
оборачиваемости товарно-материальных запасов.
При этом главное внимание уделяется расчету и анализу изменение следующих показателей:
скорости оборота оборотных активов (количество оборотов активов за определенный период времени);
периода оборота (срок возвращения предприятию вложенных в хозяйственную деятельность средств).
Проверка сохранности материальных ценностей начинается с инвентаризации. Целью такой проверки являются обеспечение сохранности, правильное их использование и надлежащая организация учета. При аудите поставленной цели необходимо тщательно анализировать документы на списание материальных ценностей. Ценности отражаются в описях по номенклатуре в единицах измерения, принятых в учете.
По результатам ревизии материальных ценностей и проверки товарных операций руководителю предприятия и главному бухгалтеру легко сделать выводы о правильности использования средств предприятия для получения прибыли.
3.8 Компьютерное моделирование данных
Сегодня в мире нет ни одной отрасли науки и техники, которая развивалась бы так стремительно, как информатика. Каждые два года происходит смена поколений аппаратных и программных средств вычислительной техники. Чтобы успеть за развитием средств вычислительной техники, необходимо непрерывное самообразование и самосовершенствование. Для бухгалтера данная проблема наиболее актуальна, так как в настоящее время осталось совсем немного предприятий на которых учет ведется без использования компьютеров. Поэтому знание основ работы с электронными вычислительными машинами и использование их для планирования и учета его деятельности является необходимостью.
При организации многопользовательской обработки данных разработчики программ используют три основные технологии:
локальное функционирование рабочих мест;
обработка информации на основе технологии файл-сервер;
обработка информации на основе технологии клиент-сервер.
До распространения персональных компьютеров многопользовательское функционирование системы осуществлялось на основе полностью централизованной обработки информации одной большой электронной вычислительной машины, к которой подключались терминалы. Такой способ работы имеет определенные преимущества, однако в настоящий момент полностью централизованная обработка информации практически не используется.
Технология локального функционирования рабочих мест состоит в том, что компьютеров на каждом рабочем месте полностью автономны и каждом рабочем месте полностью автономны и в каждом из них хранится своя база данных. Для объединения данных необходимы фрагменты информационных массивов с каждого компьютера выгружаются на дискеты и с них загружаются в базу данных другого компьютера.
Например, при обобщении данных синтетического учета и составления отчетности данные, сформированные на каждом рабочем месте, переписываются на дискету, а потом загружаются в тот компьютер, на котором предполагается вести сводный учет.
Для этого программы должны поддерживать как функцию выгрузки данных, так и функцию выгрузки данных, так и функцию их приема. Практически все распространенные бухгалтерские программы эти возможности предоставляют. Но при таком функционировании автоматизированной системы бухгалтерского учета нет оперативности в получении обобщающей информации, поскольку данные разделены между отдельными компьютерами и для их свода требуется выполнение отдельной технологической процедуры. Кроме того, необходимо устранять дублирование одинаковых проводок, введенных на различных рабочих местах, возможна и неоднозначность в кодировании одинаковых объектов аналитического учета.
При использовании сети появляется возможность полной интеграции информации. Это означает, что различные составные части единой базы данных могут храниться на разных компьютерах, но доступ к ним становится возможным с любого рабочего места системы.
При создании сетей для небольших рабочих групп часто используются так называемые одноранговые сети. В них все компьютеры считаются равноправными. Данные разнесены по отдельным рабочим местам, но при необходимости могут быть оперативно востребованы с других компьютеров, если пользователям разрешен доступ к ним. Для того, чтобы данные компьютера были доступны другим пользователям сети, он должен быть включен и подсоединен к сети с помощью специального программного обеспечения.
При большом числе рабочих мест применяются так называемые сети с выделенным сервером – компьютером, выполняющим функции обслуживания сети. Общие для всех пользователей данные обычно хранятся именно на сервере.
Современные компьютерные технологии предложили более полную сеть – глобальная сеть Интернет. Ее преимущества являются: оперативность любой информации, работа с партнерами в реальном времени – совершение сделок за считанные минуты, пересылка любых документов, облегченная и расширенная система поиска любой интересующей информации (не только в нашей стране, но и за рубежом) позволяет отслеживать все изменения в законодательной базе, биржевых сделках и тому подобные. Главным недостатком является незащищенность информации, невозможность работы с клиентами не подключенными к сети Интернет, пока довольно высокая стоимость услуг фирм, осуществляющих обслуживание и подключение к сети Интернет.
При анализе деятельности предприятия и возможности прогнозирования большое значение придается графикам выполнения плана в виде нарастающих итогов. Для их построения в прямоугольной системе координат по оси абсцисс откладываются отрезки, изображающие последовательные периоды времени, а по оси ординат по сопряженным шкалам – нарастающие итоги абсолютных размеров плановых данных (по одной шкале) и проценты нарастания плана (по другой шкале). Разработаны большое количество программных продуктов, позволяющих решить данные задачи. Наиболее распространенными являются пакет прикладных программ Office97 (Office2000 - последняя версия данного продукта, которая только начала свое распространение) разработанный фирмой Microsoft.
При анализе деятельности предприятия в настоящей дипломной работе использовалась программа Exel7.0
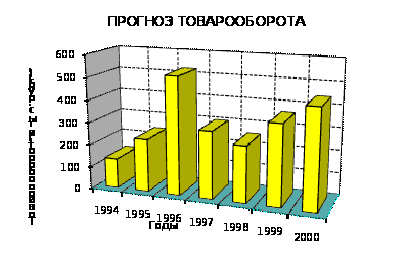
Рисунок 3.1. Прогноз товарооборота по ООО «Оризон» на 2000 г.
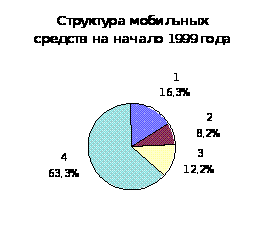
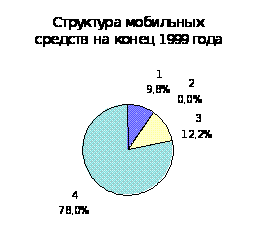
Легенда:
1 – наличные деньги;
2 – ценные бумаги;
3 – дебиторская задолженность;
4 – запасы товарно-материальных ценностей.
Рисунок 3.2. Сравнительная характеристика структуры мобильных средств ООО «Оризон» на начало и коне 2010 года.
3.9 Тенденции совершенствования учета товарных операций
За последние годы улучшилась методология и организация бухгалтерского учета. Изданы новые нормативные документы, регламентирующие постановку бухгалтерского учета в различных отраслях и ведомствах. Основные направления совершенствования организации бухгалтерского учета определены с учетом перехода на международные стандарты учета. Активное участие предприятий во внешнеэкономической деятельности, широкое привлечение иностранного капитала в народное хозяйство, создание свободных экономических зон обуславливают необходимость приведения отечественной практики бухгалтерского учета в сопоставимость с практикой западных стран с рыночной экономикой. Необходимо создать национальную систему, основанную на международных стандартах. Бухгалтерский учет должен обеспечивать более экономное использование материальных запасов, что приведет к высвобождению ресурсов, позволит пополнить рынок средствами производства.
Важным является совершенствование бухгалтерского учета, активное внедрение прогрессивных форм и методов учета: таблично- автоматизированной формы, нормативного метода учета затрат на производство и калькулирование себестоимости продукции, оперативно-бухгалтерского (сальдового) метода учета материалов и другие.
Учитывая изменяющиеся условия производства, необходимо повышать аналитичность учета затрат на производство, обеспечивая локализацию их по отдельным видам продукции (заказам), центрам затрат, видам деятельности.
Чтобы усовершенствовать организацию бухгалтерского учета, следует повысить его оперативность и аналитичность. Для этого надо упорядочить, унифицировать и стандартизировать процесс документирования с учетом требований автоматизированной обработки на электронно-вычислительной машине. Необходимо ликвидировать несоответствие системы документации средствам автоматизации учета, максимально упростить первичные документы, совместить с машинными носителями, выбрать оптимальную периодичность их составления. Сокращение затрат времени и труда на сбор, регистрацию, накопление, хранение, обработку и передачу информации в условиях автоматизации достигается благодаря широкому применению новейших технических средств непосредственно в процессе совершенствования хозяйственных операций. Созданные средства вычислительной техники и разработанные специальные методики регистрации первичной информации позволяют осуществлять сбор исходных данных, минуя стадию выписки бумажного документа.
Автоматизация учета требует дальнейшего развития его методологии, применения более совершенных форм бухгалтерских регистров, разработки технологического процесса ввода и обработки экономических данных, сокращения документооборота, создания массивов постоянной информации.
Важную роль в новых условиях хозяйствования играет оперативный учет и контроль выполнения плановых заданий по реализации, прибыли. Это требует внедрения более действенных форм учета и контроля выпуска и поставки продукции покупателям, обусловленной в договорах и нарядах, своевременности оплаты счетов, соблюдения норм расходов сырья и материалов.
Радикальной перестройки требует стандартизированная система отчетности. Желательно скоординировать отчетность таким образом, чтобы единообразие бухгалтерских отчетов извне сочеталось с их гибкостью в рамках предприятий, применением более совершенных показателей, дифференцированных с учетом специфики отрасли, исключением из соответствующих форм показателей, не требующих для управления, использованием средств механизации.
Торговые предприятия должны оперативно реагировать на изучение конъюнктуры рынка, улучшать работу. В этих условиях значительно возрастает роль бухгалтерского учета в управлении торговлей. Учет должен обеспечивать органы управления и торговые точки необходимой информацией, осуществить строгий контроль за выполнением плана розничного товарооборота. Оформление поступления товаров в розничное торговое предприятие рекомендую проводить обязательно с заключением договора между торговым предприятие и лицом, предлагающим товар.
Совершенствование журнально-ордерной формы учета на исследуемом предприятии должно осуществляться в направлении упрощения применяемых учетных регистров и сохраняемых учетных регистров и сокращение их числа в целях устранения дублирования записей. Это должно производиться в обществе с ограниченной ответственностью «Оризон» путем объединения нескольких журналов-ордеров в один. Практика показала также целесообразность сокращения количества дебетовых ведомостей, которые ведутся в дополнение многих журналов-ордеров.
Значительный эффект даст объединение журналов-ордеров с товарным, кассовым и другими отчетами материально ответственных лиц. Полученные от них отчеты после тщательной проверки используются бухгалтерией в качестве учетных регистров путем заполнения специально предусмотренных в этих документах граф. Такой порядок избавит от необходимости переписывать содержащиеся в отчетах данные о многочисленных операциях в журналы-ордера. Это резко сократит объем работы и устранит возможность ошибок при ведении учетных записей.
ЗАКЛЮЧЕНИЕ
Торговая деятельность предприятий является одной из самых древнейших форм деятельности предприятий. С развитием экономических отношений торговые предприятия получили государственную поддержку. На современном этапе торговые предприятия приносят значительную прибыль в бюджет государства, тем самым формируя его стабильность на мировом рынке.
Негативными сторонами развития торговых предприятий в нашей стране является неустойчивое финансовое положение в стране, инфляции, нестабильность внутренней денежной валюты – рубля, недостаток конкурентно способных на мировом уровне товаров. Августовский кризис 2009 года негативно сказался на развитии торговли в нашей стране. Однако многие торговые предприятия смогли быстро оправиться от потрясений и вновь стать прибыльными.
За период 2009-99 годов было принято много документов принятых Правительством Российской Федерации в соответствии с программой реформирования бухгалтерского учета России для соответствия с международными стандартами финансовой отчетности.
Целью настоящей дипломной работы является анализ и учет товарных операций проводимых в торговых предприятиях на примере общества с ограниченной ответственностью «Оризон». Также рассматриваются тенденции развития торговых операций. Даются рекомендации по упрощению ведения учета товаров и связанных с ними операций, согласно положениям и приказам Министерства Финансов Российской Федерации, а также Федерального законодательства Российской Федерации.
Эффективность использования оборотных средств торгового предприятия общества с ограниченной ответственностью «Оризон» зависит прежде всего от умения управлять им, улучшать организацию торговли, повышать уровень коммерческой и финансовой работы. От состояния оборотных активов зависит успешное осуществление производственного цикла предприятия. Недостаток оборотных средств парализует производственную деятельность предприятия, прерывает производственный цикл и приводит предприятие к отсутствию возможности оплачивать по своим обязательствам и к банкротству.
Большое внимание на состояние оборотных активов оказывает их оборачиваемость. От нее зависит не только размер минимально необходимых для хозяйственной деятельности оборотных средств, но и размер затрат, связанных с владением и хранением запасов. В свою очередь это отражается на себестоимости продукции и в конечном итоге на финансовых результатах предприятия. Все это обуславливает необходимость постоянного контроля за оборотными активами и анализа их оборачиваемости.
Торговые предприятия должны оперативно реагировать на изучение конъюнктуры рынка, улучшать работу. В этих условиях значительно возрастает роль бухгалтерского учета в управлении торговлей. Учет должен обеспечивать органы управления и торговые точки необходимой информацией, осуществить строгий контроль за выполнением плана розничного товарооборота.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
О бухгалтерском учете: Федеральный закон от 21.11.96 № 129-ФЗ; в редакции от 23.07.98 // Нормативные акты для бухгалтера. – 2009. - № 9. – с.4-13
Инструкция по определению розничного товарооборота и товарных запасов юридическими лицами, их обособленными подразделениями независимо от формы собственности, осуществляющими розничную торговлю и общественное питание от 01.04.96 № 25 // нормативные акты для бухгалтера. – 1996. - № 5. – с.17-19.
Методические рекомендации по учету и оформлению операции приема, хранения и отпуска товаров в организациях торговли от 10.07.96 № 1 – 794/32 – 5// Бухгалтерский учет в нормативных документах. – М.: Финансы и статистика, 1997. – 176 с.
Методические рекомендации по бухгалтерскому учету затрат, включаемые в издержки обращения и производства, и финансовых результатов на предприятиях торговли и общественного питания от 20.04.95 № 1 – 550/32-2// Бухгалтерский учет в нормативных документах. – М.: Финансы и статистика, 1997. – 176 с.
О действии норм естественной убыли продовольственных товаров // Учет в торговле. Нормативная база. – М.:ПРИОР, 2009. – 80 с.
Власова В.М. Бухгалтерский учет в торговле. – М.: Финансы и статистика, 2009. – 189 с.
Вещунова Н.Л., Фомина Л.Ф. Бухгалтерский учет в торговле и общественном питании: Практическое пособие. – М.: Магис, 2009. – 150 с.
Кондраков Н.П. Бухгалтерский учет: Учебное пособие. - 2-е изд. – М.: ИНФРА-М, 2010. – 584 с.
Наумова Н.А. Основы бухгалтерского учета: Учебное пособие для вузов/ Под ред. Проф. Соколова Я.В. – М.: Аудит, ЮНИТИ, 2009. – 304 с.
Николаева Г.А., Блицау Л.П. Бухгалтерский учет в торговле. – М.: Приор, 2010. – 384 с.
Практика налогообложения в торговле. – М.: Приор, 2009.
Бухгалтерский учет. – 2000. № 1. с.5.
Бухгалтерский учет. – 2000. № 2. с.17
Главбух. – 2000. № 2. с. 15
Финансовая Россия. – 2000. № 7. с. 11
ПРИЛОЖЕНИЯ
Приложение 1
ПРИКАЗ
ООО «Оризон»
УЧЕТНАЯ ПОЛИТИКА
Общество с ограниченной ответственностью «Оризон» является юридическим лицом, имеет самостоятельный баланс и действует на основе полного хозяйственного расчета, самофинансирования и самоокупаемости.
Бухгалтерский учет ведется на основе плана счетов бухгалтерского учета финансово-хозяйственной деятельности утвержденной Министерством Финансов Российской Федерации .
Бухгалтерский учет осуществляется по журнально-ордерной форме учета на бланках произвольной формы.
Стоимость находящихся в эксплуатации МБП погашается путем начисления износа в размере 50% их первоначальной стоимости.
Учет издержек обращения осуществляется в соответствии с Положением о составе затрат по производству и реализации продукции. Выдается ежемесячно аналитика издержек обращения а разрезе статей.
Выручка от реализации продукции определяется по мере поступления денежных средств в кассу организации. Товары в розничной торговле учитывается на счете 41 по продажным ценам, то есть отпускная цена плюс надбавка магазина в размере от 10 до 20%.
Разница между покупной и продажной стоимостью товара учитывается на счете 42 «Торговая наценка». Ежемесячно составляется расчет реализованной торговой наценки, что отражается на счете 46 «Реализация». Товарооборот, который реализуется по безналичному расчету также отражается на счете 46.
Расчеты с поставщиками осуществляются на счете 60. Аналитический учет ведется в разрезе поставщиков.
Расчеты с финансовыми и бюджетными предприятиями учитываются на счете 68, 69 по субсчетам в Главной книге.
Расчеты с персоналом по оплате труда ведется в книге по начислению заработной платы.
Расчеты по коммунальным услугам и прочим учитываются на счете 76. Аналитический учет ведется в разрезе поставщиков.
Закупка товаров производится до 10000 рублей за наличный и безналичный расчет, с подотчета из кассы предприятия.
Приложение 2
ТОВАРНЫЙ ОТЧЕТ № 105
за 6 -11 августа 2010 года
Организация: магазин «Альтернатива»
Секция Палатка № 1
Фамилия: Соколова А.П.
(материально ответственное лицо)
| № | Источник | Документ | Сумма, тыс.руб. | Отметка | ||
| п/п | поступления | Дата | Номер | 41-2 товара |
41-3 тары |
бухгалтера |
| Остаток на 06.08.99 | 5000 | 100 | ||||
| Получено: | ||||||
| 1 | От оптовой организации | 06.08 | 12 | 8000 | 70 | |
| 2 | От магазина | 06.08 | 23 | 1500 | ||
| 3 | От населения (стеклянная посуда) | 06.08 | 19 | 200 | ||
| Итого Приход: | 9700 | 70 | ||||
| Итого: | 14700 | 170 | ||||
| Расход: | ||||||
| 1 | Продано в розницу |
11.08 |
10000 | – | ||
| 2 | Израсходовано на отпуск др. палатке | 11.08 | 200 | |||
| 3 | Возврат тары | 11.08 | 70 | |||
|
Итого: Расход |
10200 | 70 | ||||
| Остаток на 12.08.99 | 4500 | 100 | ||||
Приложение три документов
Материально ответственное лицо Соколова
Отчет с докум. принят 12.08. 2010 г. Бухгалтер Володин
Проверил 13.08. 2010 г. Бухгалтер Володин
С исправлениями согласен и остатки товара и тары
Р 4600 к.____ подтверждаю:
Материально ответственное лицо Соколова
Приложение 3
Расчет (налоговая декларация) по налогу на добавленную стоимость за 1 квартал 2000 года по ООО «Оризон»
| Показатель | Оборот | Ставка НДС,% | Сумма НДС |
| 1. Сумма НДС по приобретенным (оприходованным) ценностям, отражаемая по дебету счет 19 «НДС по приобретенным ценностям» (соответствующих субсчетов) – всего | 109150 |
20 |
21830 |
|
1а. Сумма НДС по оприходованным оплаченным материальным ценностям, подлежащая списанию с кредита счета 19 «НДС по приобретенным ценностям» в дебет счета 68 «Расчеты с бюджетом» субсчет «Расчеты по НДС», - итого (п.1+п.2+п.3+п.4): из них: |
21830 |
||
| 1) по приобретенным материальным ресурсам, МБП, выполненным работам, оказанным услугам производственного характера | х |
х |
21830 |
| Стоимость реализуемых товаров (работ, услуг), облагаемых НДС «...», а также материальные ценности, реализуемые на сторону, - всего,в том числе: | х |
х |
15056 |
| Выручка от реализации | 64380 | 20 | 12876 |
| Реализованная торговая наценка | 13080 | 16,67 | 2180 |
| 6.Сумма НДС за отчетный период, подлежащая: | |||
| 1) уплате в бюджет (стр.3+стр.4)-(стр1а+стр2+стр5) | х | х | – |
| 2) зачету или возмещению из бюджета (стр.1а+стр.2+стр.5)-(стр.3+стр.4) | х | х | 6774 |
| 9. Подлежит зачету (возмещению) (стр.7-стр.6.1) или (стр.7+стр.6.2) | х | х | 6774 |