Организация и контроль финансовой отчетности
Распорядителям лимитов по местным бюджетам в установленном порядке открывается бюджетный счет на расходы государственного учреждения и для перевода средств подведомственным государственным учреждениям.
Отдел финансов до 10 числа текущего месяца, за исключением первого и последнего месяца текущего финансового года, выдает разрешение государственному учреждению «Отдел образования и спорта города Аксу» по форме согласно приложению И.
Разрешения государственному учреждению выдается в соответствии с планом финансирования по обязательствам, паспортами и доводится до территориальных органов казначейства. За 2005 год поступило финансирования государственному учреждению «Отдел образования и спорта города Аксу» на общую сумму 4979000 тенге.
Согласно выданного разрешения и принятых обязательств государственное учреждение «Отдел образования и спорта города Аксу» представляет в территориальный орган казначейства счет к оплате на бланке установленных форм (приложение К).
Остатки по счету 10 "Лимиты по местным бюджетам" должны соответствовать остатку лимитов по бюджетному счету государственного учреждения.
Для сверки правильности бухгалтерских записей по счету 10 государственное учреждение за последний день месяца и в сроки по согласованию с органами казначейства получает выписку с лицевого счета и форму 4-20 сводный отчет по расходам по бюджетной классификации (приложение Л).
Учет операций по движению лимитов на счетах государственного учреждения «Отдел образования и спорта города Аксу», ведется в накопительной ведомости (мемориальный ордер 2).
В исследуемом учреждении осуществляется учет исполнения плана финансирования самостоятельно, аналитический учет открытых лимитов кассовых и фактических расходов ведется в книге учета лимитов и расходов по программе, подпрограмме и спецификам бюджетной классификации. Записи производятся по каждому документу, поступившему за день.
Счет 10 "Лимиты по местным бюджетам" подразделяется на субсчета:
100 "Лимиты на расходы государственного учреждения для перевода подведомственным государственным учреждениям и на другие мероприятия";
103 "Лимиты на капитальные вложения";
108 "Лимиты по операциям, связанным с товарной или натуральной частью поступлений в местный бюджет и расходованием их";
109 "Средства заказчика на специальном счете в банке для расчетов с подрядчиком по капитальным вложениям".
В государственном учреждении «Отдел образования и спорта города Аксу» затрагивается субсчет 100.
На субсчете 100 "Лимиты на расходы государственного учреждения, для перевода подведомственным государственным учреждениям и на другие мероприятия" учитывается движение лимитов, поступивших от департамента финансов на содержание государственного учреждения.
При поступлении финансирования на счет государственного учреждения производятся запись в дебет соответствующих субсчетов 100, и в кредит субсчета 230.
При использовании средств на основании первичных документов производятся записи в кредит соответствующего субсчета счета 10 и в дебет соответствующих субсчетов счетов 06, 12 и другие.
При поступлении средств на бюджетный счет на восстановление кассового расхода производится запись в дебет соответствующего субсчета счета 10 и в кредит соответствующих субсчетов счетов 12, 16, 17 и другие.
Корреспонденция счетов по учету денежных средств на расчетном счете представлена в таблице 4.
Таблица 4
Корреспонденция счетов по учету денежных средств на расчетном счете в государственном учреждении «Отдел образования г. Аксу»
| № | Содержание операции | Дебет | Кредит |
Сумма, тенге |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Поступило финансирование из городского бюджета | 100 | 230 | 303000 |
| 2 | Перечислена заработная плата на карт счета | 183 | 100 | 319786 |
| 3 | Перечислено с расчетного счета за услуги связи в Аксуский РУТ | 178 | 100 | 31000 |
| 4 | Перечислен с расчетного счета индивидуальный подоходный налог | 173 | 100 | 20501 |
| 5 | Получено наличными по чеку | 120 | 100 | 4088 |
| 6 | Перечислен с расчетного счета социальный налог | 159 | 100 | 69682,1 |
| 7 |
Перечислено пособие по временной не трудоспособности |
183 | 100 | 2500 |
| продолжение таблицы 4 | ||||
| 1 | 2 | 3 | 4 | 5 |
| 8 | Перечислены с расчетного счета профсоюзные взносы | 185 | 100 | 3437,2 |
| 9 | Перечислены с расчетного счета пенсионные взносы в ГПФ | 198 | 100 | 38191,6 |
| 10 | Перечислено с расчетного счета ИП «Бендик» за полученную бумагу | 178 | 100 | 19700 |
Документооборот по учету денежных средств на расчетном счете показан на рисунке 5
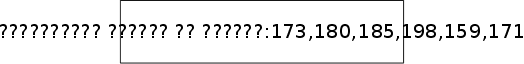










Рисунок 5 Схема документооборота по учету денежных средств на расчетном счете в государственном учреждении «Отдел образования и спорта г. Аксу»
Движение и наличие денежных средств в кассе государственного учреждения учитываются на счете 120.
Порядок ведения кассовых операций и определения лимита наличных денег в кассах государственных учреждений определен Правилами ведения кассовых операций в государственных учреждениях, утвержденных приказом Министерства финансов Республики Казахстан от 25 апреля 2000 года N 195, с учетом внесенных в них изменений и дополнений.
В отделе образования, обязанности кассира исполняет ведущий специалист отдела бухгалтерского учета и отчетности, по письменному распоряжению начальника отдела, с заключением договора о его полной материальной ответственности. Наличные деньги получает в Народном банке по именным чекам Казначейства.
При получении наличных денег по именному чеку Казначейства производится бухгалтерская запись: Дт 120 "Касса" Кт 100 " Лимиты по местным бюджетам ".
В государственном учреждении «Отдел образования и спорта г. Аксу», наличные деньги используются в основном по специфике 151 «Командировки и служебные разъезды внутри страны» – на командировочные расходы, по специфике 139 «Приобретение прочих товаров» – на приобретение хозяйственных и канцелярских товаров, согласно приказа Министерства финансов Республики Казахстан. По 139 специфике «Приобретение прочих товаров» разрешается проводить платежи с использованием наличных денег с соответствующим ограничением в размере 50 кратного расчетного показателя бюджетных средств, а по специфике 151 «Командировки и служебные разъезды внутри страны» ограничение на получение наличности не устанавливается.
Государственное учреждение имеет право хранить в своей кассе наличные деньги, полученные по чеку, не более 3 рабочих дней.
Корреспонденция счетов операции по учету денежных средств в кассе приведена в таблице 5.
Таблица 5
Корреспонденция счетов по учету денежных средств в кассе в государственном учреждении «Отдел образования и спорта города Аксу»
| № п/п | Содержание операции | Дебет | Кредит |
Сумма, тенге |
| 1 | 2 | 3 | 4 | 5 |
| Продолжение таблицы | ||||
| 1 | 2 | 3 | 4 | 5 |
| 1 | Получены наличные деньги по именному чеку казначейства | 120 | 100 | 4088 |
| 2 | Выданы из кассы в подотчет на командировочные расходы | 160 | 120 | 4088 |
Полученная в банке наличность приходуется в кассу исследуемого учреждения в тот же день по приходному кассовому ордеру (приложение М). Приходные и расходные кассовые ордера до передачи в кассу регистрируются бухгалтерией в журнале регистрации приходных и расходных кассовых ордеров.
Прием наличных денег кассой государственного учреждения производится по приходным кассовым ордерам, подписанным главным бухгалтером, с выдачей квитанции за подписями главным бухгалтером и кассира, заверенная печатью (штампом) .
Выдача наличных денег из касс производится по целевому назначению по расходным кассовым ордерам (приложение О) или надлежаще оформленным другим документам, с наложением на этих документах штампа с реквизитами расходного кассового ордера.
Учет кассовых операций в государственном учреждении «Отдел образования и спорта города Аксу» ведется в кассовой книге .
Записи в кассовую книгу производятся ведущим специалистом отдела бухгалтерского учета и отчетности, сразу же после получения или выдачи денег по каждому кассовому ордеру или другому заменяющему его документу. Ежедневно, в конце рабочего дня, кассир подсчитывает итоги операций за день, выводит остаток денег в кассе на следующее число и передает главному бухгалтеру в качестве отчета кассира второй отрывной лист (копию записей в кассовой книге за день) вместе с приходными и расходными документами под расписку в кассовой книге. Одновременно кассир сверяет остаток наличных денег в кассе с фактическим наличием денег.
Контроль за правильным ведением кассовой книги и книг контроля использования наличных денег по целевому назначению отдельно по бюджетным средствам возлагается на главного бухгалтера данного учреждения.
Документооборот учета денежных средств в кассе показан на рисунке 6.





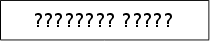
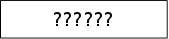
Рисунок 6 Схема документооборота по учету денежных средств в кассе
в государственном учреждении «Отдел образования и спорта города Аксу»
Прочие денежные средства государственного учреждения учитываются, на счете «Прочие денежные средства». Этот счет подразделяется на субсчета:
130 "Аккредитивы";
132 "Денежные документы";
134 "Финансовые вложения".
В данном учреждении затрагивается субсчет 132 "Денежные документы".
На субсчете 132 "Денежные документы" учитываются разные денежные документы: оплаченные талоны на бензин и масла, полученные извещения на почтовые переводы, почтовые марки и марки госпошлины, бланки трудовых книжек и вкладыши к ним.
Талоны на бензин выдаются водителю в подотчет по распоряжению руководителя государственного учреждения. Повторная выдача талонов может производиться только после сдачи отчета за ранее полученные.
В исследуемом учреждении по состоянию на 1.01.2006 года, денежных документов числится на сумму 53930 тенге, а именно талоны на бензин.
Аналитический учет денежных документов, кроме бланков трудовых книжек и вкладышей к ним, ведется по их видам на карточках, а учет бланков трудовых книжек и вкладышей к ним - в приходно-расходной книге учета бланков трудовых книжек и вкладышей к ним.
Корреспонденция счетов по учету денежных документов приведена в таблице 6.
Таблица 6
Корреспонденция счетов по учету денежных документов в государственном учреждении «Отдел образования и спорта города Аксу»
|
№ п/п |
Содержание операции | Дебет | Кредит |
Сумма, тенге |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Получен бензин от КХ «Алипов» | 132 | 178 | 42000 |
| 2 | Выдан бензин в подотчет | 160 | 132 | 10340 |
1.2.4 Организация учета расчетов с подотчетными лицами
Расчеты с подотчетными лицами по выдаваемым им авансам на оплату таких расходов, которые не могут быть произведены путем безналичных расчетов учитываются на счете 160 "Расчеты с подотчетными лицами".
Авансы в подотчет выдаются по распоряжению начальника только лицам, работающим в данном государственном учреждении. При выдаче сумм в подотчет, работниками бухгалтерской службы делается отметка об отсутствии за подотчетным лицом задолженности по предыдущим авансам.
Деньги, выданные в подотчет, могут расходоваться только на те цели, которые предусмотрены при их выдаче. Об израсходовании авансовых сумм подотчетные лица представляют отчет с приложением документов, подтверждающих произведенные расходы.
Документы, приложенные к авансовому отчету, нумеруются подотчетным лицом в порядке их записи в отчете.
В бухгалтерской службе авансовые отчеты проверяются арифметически, а также проверяется правильность оформления документов и расходования средств по назначению. Проверенные авансовые отчеты утверждаются руководителем государственного учреждения (приложение О).
Неиспользованный остаток аванса должен быть возвращен подотчетным лицом не позднее трех дней после сдачи авансового отчета. Выдача новых авансов подотчетному лицу может быть произведена при условии погашения ранее выданного аванса.
На суммы, выданные подотчетным лицам, дебетуется субсчет 160 и кредитуются соответствующий субсчет 120.
На израсходованные суммы аванса и возвращенные остатки подотчетных сумм производятся записи в кредит субсчета 160 и дебет соответствующих субсчетов счетов 06, 07, 12, 18, 20.
Возврат подотчетным лицом остатка неиспользованного аванса осуществляется наличными деньгами в тенге, остаток не возвращенной подотчетным лицом суммы в тиынах учитывается при последующих выдачах сумм подотчет. Невозвращенный работником остаток подотчетных сумм в тиынах на момент увольнения или на конец отчетного года, учитываемый по дебету субсчета 160, удерживается из его заработной платы, при этом производится запись по дебету субсчета 180 и по кредиту субсчета 160.
Аналитический учет расчетов с подотчетными лицами ведется в накопительной ведомости по расчетам с подотчетными лицами в мемориальном ордере 8. Учет в этой ведомости ведется позиционным способом. По каждой строке записываются фамилия подотчетного лица, суммы выданного аванса и суммы произведенных расходов, а также поступившая сумма неиспользованного аванса. По окончании месяца итоги по графе "Утверждена сумма расходов по отчету кредит субсчета 160" и по графам "Дебет субсчетов" и "Вторые записи" записываются в книгу "Журнал-главная".
Корреспонденция счетов по учету расчетов с подотчетными лицами приведена в таблице 7.
Таблица 7 Корреспонденция счетов по учету расчетов с подотчетными лицами в государственном учреждении «Отдел образования и спорта г. Аксу»
| № | Содержание операции | Дебет | Кредит |
Сумма, тенге |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Выдан из кассы аванс на приобретение хозяйственных товаров | 160 | 120 | 26080 |
| 2 | Выдано из кассы в подотчет на командировочные расходы | 160 | 120 | 4088 |
| 3 | Выдан бензин в подотчет | 160 | 132 | 10340 |
| 4 | Списан бензин согласно путевых листов | 06 | 160 | 10340 |
| 5 | Списание сумм, израсходованных подотчетным лицом на командировочные расходы | 200 | 160 | 4088 |
Документооборот по учету расчетов с подотчетными лицами показан на рисунке 7.
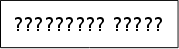
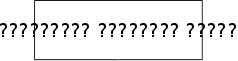







Рисунок 7 Схема документооборота по учету расчетов с подотчетными лицами в государственном учреждении «Отдел образования и спорта г. Аксу».
1.2.5 Организация учета расчетов по обязательному социальному обеспечению
Расчеты по обязательному социальному обеспечению учитываются на счете 17 "Расчеты с разными дебиторамии кредиторами" 7 раздела плана счетов бухгалтерского учета.
Счет 17 "Расчеты с разными дебиторамии кредиторами" подразделяется на следующие субсчета:
170 "Расчеты по недостачам";
171 "Расчеты по обязательному социальному обеспечению";
172 "Расчеты по специальным видам платежей";
173 "Расчеты по платежам в бюджет";
174 "Расчеты по депозитным суммам";
175 "Расчеты по средствам, полученным на кредитование субъектов малого и среднего бизнеса";
176 "Расчеты по средствам, полученным на расходы за счет спонсорской и благотворительной помощи, страховой выплаты";
177 "Расчеты с депонентами";
178 "Расчеты с прочими дебиторами и кредиторами в пределах утвержденного плана финансирования";
179 "Расчеты в порядке авансовых платежей".
Государственным учреждением затрагиваются следующие субсчета 171,173,178.
На субсчете 171 "Расчеты по обязательному социальному обеспечению" учитывается государственным учреждением, начисление пособий по обязательному социальному обеспечению работникам и выплата их в порядке, предусмотренном законодательными актами.
Начисление пособий по временной нетрудоспособности по беременности и родам назначаются в соответствии с постановлением Правительства Республики Казахстан от 11 июня 1999 года N 731 "Об утверждении Инструкции "О порядке назначения и выплаты пособий по социальному обеспечению за счет средств работодателя" с внесенными изменениями и дополнениями.
По дебету субсчета 171 "Расчеты по обязательному социальному обеспечению" отражаются суммы назначенных пособий по временной нетрудоспособности, по беременности и родам в корреспонденции с кредитом субсчета 180 "Расчеты с рабочими и служащими". Выплата пособий производится за счет начисленного социального налога в установленном законодательством размере. На сумму выплаты пособий производится запись по дебету субсчета 159 "Расчеты по взносам социального налога" и кредиту субсчета 171.
Корреспонденция счетов по учету расчетов по обязательному социальному обеспечению приведена в таблице 8.
Таблица 8 Корреспонденция счетов по учету расчетов по обязательному социальному обеспечению в государственном учреждении «Отдел образования и спорта города Аксу»
| № | Содержание операции | Дебет | Кредит |
Сумма, тенге |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Сумма назначенных пособий по временной не трудоспособности | 171 | 180 | 2500 |
| 2 | Пособие по временной не трудоспособности в уменьшение социального налога | 159 | 171 | 2500 |
| 3 | Перечислено пособие по временной не трудоспособности с расчетного счета | 183 | 100 | 2500 |
Аналитический учет по субсчету 171 ведется на многографных карточках.
Документооборот учета расчета по обязательному социальному обеспечению показан на рисунке 8.