Организация и контроль финансовой отчетности
Общая характеристика и оценка использования финансовых поступлении показана в таблице 26, которая раскрывается путем сопоставления кассовых расходов с выделенными лимитами или с суммой перечисленных денежных средств.
Таблица 26
Характеристика и оценка использования финансовых поступлении в государственном учреждении «Отдел образования и спорта города Аксу»
| Наименование специфик |
Кассовые расходы, тенге |
Разрешено с начало года, тенге |
Отклонение, тенге |
|
| 1 | 2 | 3 | 4 | 5 |
| 111 | Основная заработная плата | 2883244 | 2883250 | -6 |
| 112 | Дополнительные денежные выплаты | 498879 | 499000 | -121 |
| 113 | Компенсационные выплаты | 374313 | 375000 | -687 |
| 121 | Социальный налог | 453080 | 455000 | -1920 |
| 122 | Социальные отчисления | 40900 | 41000 | -100 |
| продолжение таблицы 25 |
| 1 | 2 | 3 | 4 | 5 |
|
125 |
Взносы на обязательное страхование |
1881 | 4000 | -2119 |
| 151 |
Командировочные расходы |
51000 | 51000 | 0 |
| 139 | Приобретение прочих товаров | 362242 | 363000 | -758 |
| 141 | Коммунальные услуги | 10641 | 12000 | -1359 |
| 142 | Услуги связи | 191996 | 192000 | -4 |
| 144 | Оплата за электроэнергию | 24828 | 28000 | -3172 |
| 145 | Оплата за отопление | 58949 | 59000 | -51 |
| 146 |
Содержание, обслуживание текущий ремонт оборудования |
96991 | 97000 | -9 |
| 149 | Прочие услуги и работы | 14551 | 16000 | -1449 |
| 159 | Прочие текущие затраты | 1036 | 2000 | -964 |
| 411 | Приобретение активов | 379950 | 380000 | -50 |
| Всего | 5444481 | 5457250 | -12769 |
Из таблицы 26 видно, что выявлены отклонения на сумму недоиспользованных кредитов на общую сумму 12769 тенге, не использованы кредиты по спецификам в сумме 4769 тенге, в следствии того, что финансирование производится в тысячах тенге, а кассовые расходы осуществляются в тенге. Следует дополнить, что средства не освоены, в связи завышением плановых ассигновании на сумму 8000 тенге так:
по специфике 121 «Социальный налог» - 1000 тенге
по специфике 125 «Взносы на обязательное страхование» - 2000 тенге;
по специфике 141 «Коммунальные услуги» - 1000 тенге;
по специфике 144 «Оплата за электроэнергию» - 3000 тенге;
по специфике 149 «Прочие услуги и работы» - 1000 тенге.
Сопоставление фактических расходов с уточненными плановыми ассигнованиями позволит конкретизировать размеры и причины этих отклонении.
Анализ отклонении фактических расходов от уточненного плана приведен в таблице 27.
Таблица 27
Анализ отклонении фактических расходов от уточненного плана в государственном учреждении «Отдел образования и спорта города Аксу»
| Специфика |
Наименование специфик |
2005 год | ||
|
Уточненный план, тенге |
Фактические расходы, тенге |
Отклоне-ние тенге |
||
| 1 | 2 | 3 | 4 | 5 |
| 111 | Основная заработная плата | 2883250 | 2896992 | -13742 |
| 112 | Дополнительная заработная плата | 499000 | 498879 | 121 |
| 113 | Компенсационные выплаты | 375000 | 374313 | 687 |
| 121 | Социальный налог | 455000 | 458177 | -3177 |
| 122 | Обязательные социальные отчисления | 41000 | 40900 | 100 |
| 125 | Взносы на обязательное страхование . | 4000 | 1881 | 2119 |
| 151 |
Служебные командировки внутри страны |
51000 | 51046 | -46 |
| 139 | Приобретение прочих товаров | 363000 | 341392 | 21608 |
| 141 | Коммунальные услуги | 12000 | 11401 | 599 |
| 142 | Услуги связи | 192000 | 191996 | 4 |
| продолжение таблицы 27 | ||||
| 2 | 3 | 4 | 5 | |
| 144 | Оплата за электроэнергию | 28000 | 24828 | 3172 |
| 145 | Оплата за отопление | 59000 | 58949 | 51 |
| 146 | Содержание, обслуживание, текущий ремонт здания оборудования и других основных средств | 97000 | 71791 | 25209 |
| 149 | Прочие услуги и работы | 16000 | 14551 | 1449 |
| 159 | Прочие текущие затраты | 2000 | 1036 | 964 |
| 411 | Приобретение активов | 380000 | 379950 | 50 |
| Всего | 5457250 | 5418082 | 39168 | |
Из вышеприведенной таблицы 27 видно, что годовой уточненный план превышает фактические расходы на 39168 тенге. Причину данных отклонении следует дополнить изучением средств по каждой специфике. Так по спецификам 139 «Приобретение прочих товаров» и по 146 «Содержание и обслуживание здания», уточненный план превышает фактические расходы на сумму 46050 тенге, это объясняется тем, что по 139 специфике «Приобретение прочих товаров» были запланированы и приобретены в декабре 2005 года канцелярские и хозяйственные товары на сумму 20850 тенге и по 146 специфике «Содержание и обслуживание здания» так же были в декабре приобретены в декабре 2005 года запасные части на автомобиль ВАЗ – 21099 на сумму 25200 тенге. Еще уточненный план превышает фактические расходы, по причине того, что планирование по каждой специфике производится в тысячах тенге, а фактические расходы в тенге уточненный план ( на сумму 4837 тенге). Так же допускается излишнее планирование средств на общую сумму 19000 тенге. А превышение фактических расходов над уточненным планом объясняется тем, что при планировании была учтена дебиторская задолженность в сумме 17685 тенге, однако по балансу исполнения плана финансирования по состоянию на 1 января 2005 года она составляла 19605 тенге. Разница - это излишне запланированные средства в сумме 1920 тенге по 121 специфике «Социальный налог». По состоянию на 1 января 2006 года, по специфике 151 «служебные командировки внутри страны» образовалась кредиторская задолженность в сумме 46 тенге.
Самостоятельным направлением в изучении исполнения плана финансирования выступает изучение отклонений кассовых расходов от фактических.
Анализ отклонении кассовых от фактических расходов по государственному учреждению «Отдел образования и спорта города Аксу» приведен в таблице 28.
Таблица 28
Анализ отклонении кассовых от фактических расходов в государственном учреждении «Отдел образования и спорта города Аксу»
| Специфика |
Наименование специфик |
2005 год | ||
|
Кассовые расходы, тенге |
Фактические расходы, тенге |
Отклоне- ние, тенге |
||
| 1 | 2 | 3 | 4 | 5 |
| 111 | Основная заработная плата | 2883244 | 2896992 | -13748 |
| 112 | Дополнительная заработная плата | 498879 | 498879 | - |
| 113 |
Компенсационные выплаты |
374313 | 374313 | - |
| 121 | Социальный налог | 453080 | 458177 | -5097 |
| 122 | Социальные отчисления | 40900 | 40900 | - |
| 125 | Взносы на обязательное страхование | 1881 | 1881 | - |
| 139 | Приобретение прочих товаров | 362242 | 341392 | 20850 |
| продолжение таблицы 28 | ||||
| 1 | 2 | 3 | 4 | 5 |
| 141 | Коммунальные услуги | 10641 | 11401 | -760 |
| 142 | Услуги связи | 191996 | 191996 | - |
| 144 | Оплата за электроэнергию | 24828 | 24828 | - |
| 145 | Оплата за отопление | 58949 | 58949 | - |
| 146 | Содержание, обслуживание, текущий ремонт здания оборудования | 96991 | 71791 | 25200 |
| 149 | Прочие услуги и работы | 14551 | 14551 | - |
| 151 |
Служебные Командировки внутри страны |
51000 | 51046 | -46 |
| 159 | Прочие текущие затраты | 1036 | 1036 | - |
| 411 | Приобретение активов | 379950 | 379950 | - |
| Всего | 5458231 | 5404336 | 26399 | |
Из таблицы 28 видно, что в целом кассовые расходы превышают фактические на сумму 26399 тенге. Анализ общих отклонений следует дополнить по каждой специфике, так по спецификам 111,121,151,141 фактические превышают кассовые расходы на 19651 тенге, источником превышения является дебиторская задолженность, которая числилась по состоянию на 1 января 2005 года, а по состоянию на 1 января 2006 года образовалась кредиторская задолженность на сумму 46 тенге. По спецификам 139, 146 кассовые расходы превышают фактические на общую сумму 46050 тенге, так как в конце года были приобретены хозяйственные и канцелярские товары на сумму 20850 тенге, а так же запасные засти на автомобиль ВАЗ 21099 на сумму 25200 тенге.
В целом план финансирования за 2005 год исполнен на 99,8%, при плане 5457250 тенге и кассовом исполнении 5444481 тенге. Исполнение плана финансирования в целом за 2005 год и в разрезе по спецификам показан на рисунке 17. Расходование средств производится в пределах выделенных ассигновании, средства используются эффективно, однако при планировании учитывается не вся сумма дебиторской задолженности, так по специфике 121 «Социальный налог», на начало 2005 года числилась дебиторская задолженность в сумме 5097 тенге, а при планировании учтено только 3177 тенге, в результате излишне запланированы средства по данной специфике, поэтому по данной специфике не исполнен план на 0,4%. Так же по спецификам 125, 141, 144, 149 в 2005 году допущено излишнее планирование средств, и в результате по данным спецификам идет не исполнение плана финансирования так:
по специфике 125 не исполнен на 53%;
по специфике 141 – 11,3%;
по специфике 144 – 11,3%;
по специфике 149 - 9,1%
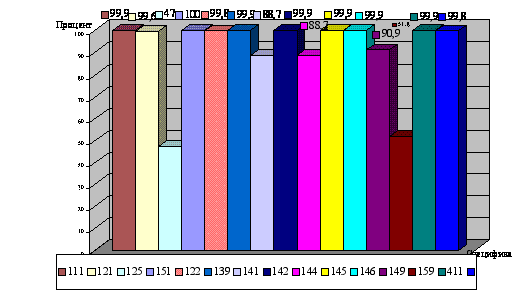
Рисунок 17 Исполнение плана финансирования за 2005 год государственным учреждением «Отдел образования и спорта города Аксу»
Делая вывод в целом по государственному учреждению «Отдел образования и спорта города Аксу», можно сказать следующее, что данное учреждение обеспечено основными средствами, учреждение постепенно обновляет свои основные средства, доля новых основных средств в общей их стоимости по состоянию на 1 января 2006 года составила 13%. В течении отчетного года были приобретены основные средства на сумму 379950 тенге, так же на основании разрешения Департамента коммунальной собственности был списан автомобиль ВАЗ 21083.
В результате анализа отчета исполнения плана финансирования, нужно отметить, что план финансирования исполнен в целом на 99,8%. Расходование средств выделенных из городского бюджета на содержание аппарата осуществляется в пределах выделенных ассигновании. Средства используются эффективно. Однако при планировании допускается завышение плановых ассигновании по спецификам 125, 141, 144, 149, в результате этого в основном и не исполняется план финансирования.
Так же анализируя план финансирования нужно отметить отклонения, так фактические расходы превышают кассовые, источником превышения является погашение в течении отчетного года дебиторской задолженности, которая образовалось по состоянию на 1 января 2005 года. Но при планировании учтена не вся сумма дебиторской задолженности, а именно по 121 специфике «Социальный налог», в результате этого не исполнен план по данной специфике на 0,4%. Превышение кассовых расходов над фактическими, объясняется тем, что приобретение материальных ценностей не совпадают по времени с фактическим расходованием. По состоянию на 1 января 2006 года по балансу исполнения плана финансирования по государственному учреждению «Отдел образования и спорта города Аксу» остаток материальных ценностей составляет на сумму 54800 тенге.
В результате вышеизложенного, нужно осуществлять своевременный контроль за исполнением плана финансирования и при необходимости своевременно вносить в них изменения.
ЗАКЛЮЧЕНИЕ
Бухгалтерский учет сегодня занимает одно из главных мест в системе образования. Он представляет собой систему сбора, регистрации и обобщения информации об операциях организации, регламентируемый законодательством Республики Казахстан о бухгалтерском учете и финансовой отчетности.
Бухгалтерский учет в государственных учреждениях имеет свои специфические особенности. К этим особенностям относятся:
- организация учета в разрезе статей бюджетной классификации;
- контроль за исполнением плана финансирования;
- выделение в учете кассовых и фактических расходов.
В данной дипломной работе объектом исследования является система организации бухгалтерского учета и представления финансовой отчетности государственного учреждения «Отдел образования и спорта города Аксу».
Государственное учреждение «Отдел образования и спорта города Аксу» является государственным органом, который осуществляет, в пределах своей компетенции, предусмотренной законодательством, реализацию конституционного права граждан Республики Казахстан на образование на территории Аксуского региона.
В первой главе были рассмотрены формы и методы бухгалтерского учета, а также рассмотрена специфика документооборота и система учета в государственном учреждении «Отдел образования и спорта города Аксу». Ведение бухгалтерского учета осуществляется в соответствии с инструкцией по бухгалтерскому учету в государственных учреждениях № 30, на едином балансе по плану счетов. Бухгалтерский учет исполнения планов финансирования в государственном учреждении осуществляется по мемориально-ордерной форме бухгалтерского учета. Все мемориальные ордера в конце месяца регистрируются в главной книге.
В государственном учреждении учет расходов по расчетам с прочими дебиторами и кредиторами осуществляется в пределах утвержденного плана финансирования. Товары (работы, услуги), приобретенные государственным учреждением в долг, сверх объема сметных назначений или выделенных лимитов, не подлежат оплате за счет бюджетных денег.
Чтобы усовершенствовать организацию бухгалтерского учета, следует повысить его оперативность и аналитичность. Для этого надо упорядочить, и стандартизировать процесс документирования с учетом требований автоматизированной обработки. Упростить первичные документы, совместить с машинными носителями, выбрать оптимальную периодичность их составления. Сокращение затрат времени и труда на сбор, регистрацию накопление, хранение, обработку и передачу информации в условиях автоматизации достигается благодаря широкому применению новейших технических средств непосредственно в процессе совершенствования хозяйственных операций. Созданные средства вычислительной техники и разработанные специальные методики регистрации первичной информации позволяют осуществлять сбор исходных данных, минуя выписки бумажного документа.
Также в первой главе рассмотрены объем и формы годовой, квартальной отчетности. Государственное учреждение составляет и представляет бухгалтерскую годовую, квартальную отчетность об исполнении плана финансирования в отдел финансов г. Аксу.
Отчетность представляемая государственным учреждением «Отдел образования и спорта города Аксу», включает следующие формы:
- баланс исполнения плана финансирования со справкой о движении сумм финансирования из бюджета;
отчет об исполнении плана финансирования;
отчет о движении активов;
отчет о движении материальных ценностей и малоценных и быстроизнашивающихся предметов;
пояснительная записка к отчету об исполнении плана финансирования.
Во второй главе проведен анализ использования финансовых ресурсов, по данным бухгалтерского баланса, отчета об исполнении плана финансирования, отчет о движении активов, отчет о движении материальных ценностей и малоценных и быстроизнашивающихся предметов.
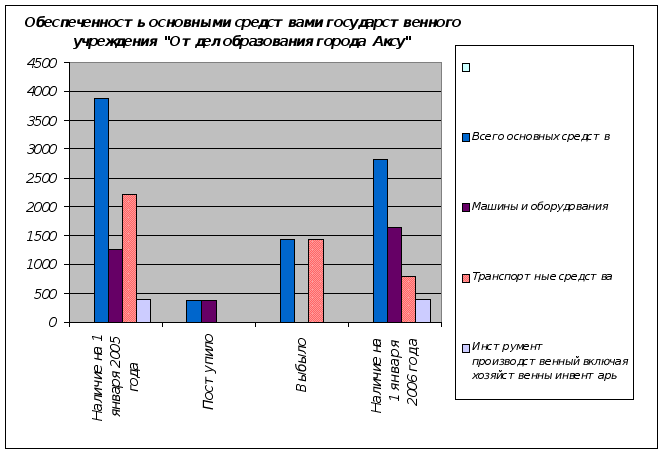
Анализируя наличие и движение основных средств можно сказать следующее, что государственное учреждение «Отдел образования и спорта города Аксу» обеспечено основными средствами, также учреждение постепенно обновляет свои основные средства. За отчетный год произошли существенные изменения в наличии основных средств. Обосновано была списана автомашина ВАЗ 2108, также приобретены компьютеры.
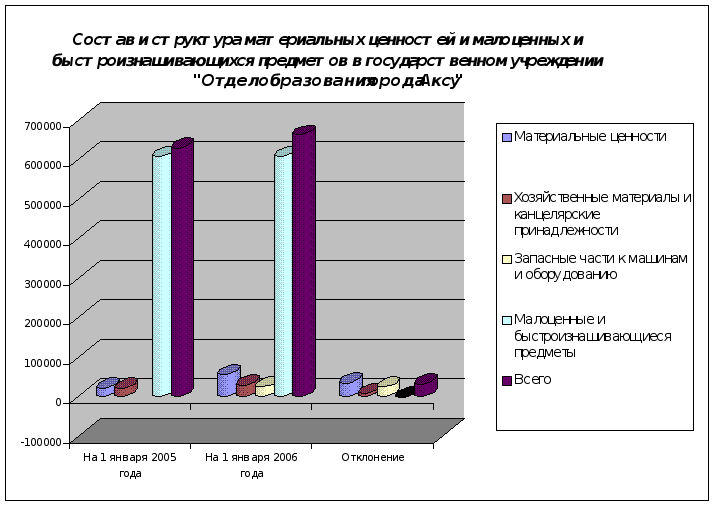
Анализируя состав и структуру материальных ценностей и малоценных и быстроизнашивающихся предметов, то следует отметить, наблюдается увеличение материальных ценностей на 5%, за счет приобретения в отчетном году хозяйственных материалов, канцелярских принадлежностей, запасных частей к машинам и оборудованию и не значительное уменьшение малоценных и быстроизнашивающихся предметов произошло за счет того, что в течении отчетного года было произведено списание малоценных и быстроизнашивающихся предметов.
Анализ исполнения плана финансирования занимает основное место в характеристике выполнения плана расходования, правильности использования средств, выделенных на содержание государственного учреждения «Отдел образования и спорта города Аксу».
В целом план финансирования исполнен за 2005 год на 99,6%. Расходование средств выделенных из местного бюджета на содержание аппарата осуществляется в пределах выделенных ассигновании. Средства используются эффективно. Однако при планировании допускается завышение плановых ассигновании, в результате этого в основном и не исполняется план финансирования.
Так же анализируя план финансирования нужно отметить отклонения, так фактические расходы превышают кассовые, источником превышения является погашение в течении отчетного года дебиторской задолженности, которая образовалось по состоянию на 1 января 2005 года. Но при планировании учтена не вся сумма дебиторской задолженности, а именно по 121 специфике «Социальный налог», в результате этого не исполнен план по данной специфике на 0,4%. Превышение кассовых расходов над фактическими, объясняется тем, что приобретение материальных ценностей не совпадают по времени с фактическим расходованием.
Для исполнения плана финансирования необходимо осуществлять своевременный контроль за исполнением плана финансирования и при необходимости своевременно вносить в них изменения.
Список использованных источников
1. Кодекс Республики Казахстан «О налогах и других обязательных платежах в бюджет» от 12 июня 2001 года № 209 - II с внесенными изменениями и дополнениями;
2. Закон Республики Казахстан «О бухгалтерском учете и отчетности» от 26.12.1995 года № 2732 с внесенными изменениями и дополнениями;
3. Закон Республики Казахстан « О пенсионном обеспечении в Республике Казахстан», от 20 июня 1997 года с внесенными изменениями и дополнениями;
4. Указа Президента Республики Казахстан « Об единой системе оплаты труда работников органов Республики Казахстан, содержащиеся за счет государственного бюджета и сметы (бюджета) Национального Банка Республики Казахстан», № 1284 год
5. Постановления Правительства Республики Казахстан «О системе оплаты труда работников государственных учреждении, не являющихся государственными служащими и работников казенных предприятий» от 11.01.2002 года № 41 (с внесенными изменениями);
6. Постановление Правительства Республики Казахстан «Правила исполнения республиканских и местных бюджетов» от 5 февраля 2005 года;
7. Постановление Правительства Республики Казахстан «О порядке назначения и выплаты пособий по социальному обеспечению за счет средств работодателя» от 11 июня 1999 года № 731, с внесенными изменениями и дополнениями;
8. Постановление Правительства Республики Казахстан «О нормативах потребления электроэнергии, тепла на отопление, горячей и холодной воды и других коммунальных услуг по организациям, финансируемым из средств бюджета» от 2 ноября 1998 года № 1118;
9. Инструкция «По бухгалтерскому учету в государственных учреждениях», утвержденный приказом Министерства финансов Республики Казахстан № 30 от 27 января 1998, с учетом внесенных в них изменений и дополнений;
10. Инструкция «Об объеме и формах годовой, квартальной бухгалтерской отчетности бюджетных организации», утвержденный приказом Министерства финансов Республики Казахстан № 517 от 28 мая 1998года;
11. Правила ведения кассовых операций в государственных учреждениях, утвержденных приказом Министерства финансов Республики Казахстан от 25 апреля 2000 года N 195, с учетом внесенных в них изменений и дополнений.
12. Артеменко В.Г., Беллендир М.В. «Финансовый анализ», Москва, ДИС, 1997г;
13. Дюсембаев К.Ш. «Анализ финансового положения предприятия», Алматы, Экономика, 1998г;
14. Жуйриков К.К., Раимов С.Р., Танибергенова Г.Б. «Финансовый анализ предприятия», Алматы, Алматинская академия экономики и статистики, 2003г;
15. Ковалев В.В. «Финансовый анализ», Москва, Финансы и статистика, 1999г;
16. Любушкин Н.П., Лещева В.Б., Дьякова В.Г., «Анализ финансово- экономической деятельности предприятия», Москва, 2000г;
17. Савицкая Г.В. «Анализ хозяйственной деятельности предприятия», Минск, Экоперспектива, 2000 г;
18. Родостовец В.К., Родостовец В.В «Бухгалтерский учет на предприятии», Алматы, Центраудит – Казахстан, 1998г;
19. Шеремет А.Д. «Экономический анализ хозяйственной деятельности»
Москва, ИНФРА 1979 г.
ПРИЛОЖЕНИЕ А
Основные экономические показатели государственного учреждения «Отдел образования г. Аксу»
| № | Показатели | Единица измерения | 2004 год | 2005 год |
Отклонения (+, -) |
Темп роста, % |
| 1 |
Среднесписочная численность |
Человек | 8 | 10 | 2 | 125 |
| 2 | Фонд заработной платы | Тыс. тенге | 2197,4 | 3770,2 | 1572,8 | 171 |
| 3 |
Среднемесячная заработная плата |
Тыс. тенге | 22,9 | 31,4 | 8,5 | 137,1 |
| 4 | Среднегодовая стоимость основных средств | Тыс. тенге | 3025,4 | 3687,4 | 662 | 121,9 |
| 5 | Фактические затраты за год | Тыс. тенг | 4724,6 | 5418,1 | 693,5 | 114,6 |
| 6 | Среднегодовые затраты на 1 работника | Тыс. тенге | 590,6 | 541,8 | -48,8 | 91,7 |
| 7 | Всего выделено средств | Тыс. тенге | 4683,9 | 5457,3 | 773,4 | 116,5 |
| 8 |
Приобретение товаров |
Тыс. тенге | 516,0 | 362,0 | -154 | -70,1 |
| 9 |
Приобретение услуг и работ |
Тыс. тенге | 683,8 | 398,0 | -285,8 | -58,2 |
| 10 | Приобретение активов | Тыс. тенге | 930,3 | 380,0 | -550,3 | -40,8 |
| 11 | Фондоворуженность | Тыс. тенге | 378,2 | 368,7 | -9,5 | -97,5 |
Анализ исполнения плана финансирования по государственному учреждению «Отдел образования и спорта города Аксу»
| Специфика |
Наименование специфик |
Уточненный план, тенге |
Разрешено с начало года, тенге |
Кассовые расходы, тенге |
Фактические расходы, тенге |
Отклонение кассовых от разрешено с начало года, тенге |
Отклонение, кассовых от фактических расходов, тенге |
Отклонение уточненного плана от фактических расходов, тенге |
Процент исполнения плана финансирования % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| 111 | Основная заработная плата | 2883250 | 2883250 | 2883244 | 2896992 | -6 | 13748 | -13742 | 99,9 |
| 112 | Дополнительная заработная плата | 499000 | 499000 | 498879 | 498879 | -121 | - | 121 | 99,9 |
| 113 | Компенсационные выплаты | 375000 | 375000 | 374313 | 374313 | -687 | - | 687 | 99,8 |
| 121 | Социальный налог | 455000 | 455000 | 453080 | 458177 | -1920 | -5097 | -3177 | 99,6 |
| 122 |
Обязательные социальные отчисления |
41000 | 41000 | 40900 | 40900 | -100 | 100 | 99,8 | |
| 125 | Взносы на обязательное страхование | 4000 | 4000 | 1881 | 1881 | -2119 | - | 2119 | 47 |
| 151 | Командировочные расходы | 51000 | 51000 | 51000 | 51046 | 0 | -46 | -46 | 100 |
| 139 | Приобретение прочих товаров | 363000 | 363000 | 362242 | 341392 | -758 | 20850 | 21608 | 99,8 |
| 141 | Коммунальные услуги | 12000 | 12000 | 10641 | 11401 | -1359 | -760 | 599 | 88,7 |
| 142 | Услуги связи | 192000 | 192000 | 191996 | 191996 | -4 | - | 4 | 99,9 |
| 144 | Оплата за электроэнергию | 28000 | 28000 | 24828 | 24828 | -3172 | - | 3172 | 88,7 |
| 145 | Оплата за отопление | 59000 | 59000 | 58949 | 58949 | -51 | - | 51 | 99,9 |
| 146 | Содержание и обслуживание здания | 97000 | 97000 | 96991 | 71791 | -9 | 25200 | 25209 | 99,9 |
| 149 | Прочие услуги и работы | 16000 | 16000 | 14551 | 14551 | -1449 | - | 1449 | 90,9 |
| 159 | Прочие текущие затраты | 2000 | 2000 | 1036 | 1036 | -964 | - | 964 | 51,8 |
| 411 | Приобретение активов | 380000 | 380000 | 379950 | 379950 | -50 | - | 50 | 99,9 |
| Всего | 5457250 | 5457250 | 5444481 | 5418082 | -12769 | 26399 | 39168 | 99,8 |
Схема документооборота по организации учета актива