Бухгалтерский учет и организация финансов в бюджетной организации
мемориальный ордер 15 – свод ведомостей по расчетам с родителями за содержание детей (Ф.406).
По остальным операциям составляются отдельные мемориальные ордера ф.274, которые нумеруются, начиная с 16 за каждый месяц в отдельности.
Мемориальные ордера подписываются главным бухгалтером или его заместителем и исполнителем, все мемориальные ордера регистрируются в книге «Журнал – главная» (ф.308). Учет в книге «Журнал – главная», как правило, ведется по субсчетам, а по решению главного бухгалтера может вестись по счетам.
Книга «Журнал – главная» открывается записями сумм остатков на начало года в соответствии с заключительным балансом за истекший год. Записи в ней производятся по мере составления мемориальных ордеров и накопительных ведомостей – один раз в месяц. Сумма мемориального ордера записывается сначала в графу «Сумма по ордеру», а затем в дебет и кредит соответствующих субсчетов. Сумма оборотов за месяц по всем субсчетам как по дебету, так и по кредиту должна быть равна итогу графы «Сумма по ордеру». Второй строкой после оборотов за месяц выводится остаток на начало следующего месяца по каждому субсчету.
Аналитический учет ведется в учетных регистрах (в книгах, карточках, накопительных ведомостях, машинограммах и др.). Порядок записей в регистрах учета изложен в соответствующих разделах Инструкции №107 (3). Формы регистров приведены в альбоме форм бухгалтерской документации для учреждений и организаций, состоящих на бюджете.
Мемориально-ордерная форма учета отличается строгой последовательностью учетного процесса, простотой и доступностью учетной техники, при ней широко используются стандартные формы аналитических регистров, счетные машины.
Недостатками мемориально-ордерной формы учета являются: трудоемкость учета, отрыв аналитического учета от синтетического, громоздкость аналитического учета, формы регистров порой не содержат показателей, необходимых для контроля, анализа хозяйственной деятельности и составления отчетности.
В настоящее время в связи с автоматизацией бухгалтерского учета бюджетные организации чаще используют журнально-ордерную форму учета.
Основными особенностями журнально-ордерной формы учета являются:
-применение для учета хозяйственных операций журналов – ордеров, запись в которых ведется только по кредитовому признаку;
-совмещение в ряде журналов - ордеров синтетического и аналитического учета;
-отражение в журналах – ордерах хозяйственных операций в разрезе показателей, необходимых для контроля и составления отчетности;
-сокращение количества записей, благодаря рациональному построению журналов – ордеров и Главной книги.
Журналы – ордера представляют собой свободные листы большого формата со значительным количеством реквизитов и запись в них производят ежедневно либо с первичных документов, либо с вспомогательных ведомостей, которые служат для накапливания и группировки данных первичных документов.
В журналы – ордера производятся только кредитовые записи того синтетического счета, операции которого учитываются в данном журнале. Операции, по которым счета дебетуются, будут записаны в Главную книгу. Тем самым исключается дублирование оборотов по корреспондирующим счетам. Месячные итоги каждого журнала – ордера показывают общую сумму кредитового оборота счета, операции которого учитываются в данном журнале, и суммы дебетовых оборотов каждого корреспондирующего с ним счета.
В ряде журналов – ордеров синтетический учет совмещается с аналитическим. Для сверки правильности записей в журналах – ордерах общий итог по кредиту счета подсчитывают и записывают его в журнал непосредственно из документов. Полученный итог с выведенными в отдельных графах журнала итогами по дебетуемым счетам. Такая сверка делает излишним составление оборотных ведомостей по журналу, в которых синтетический учет совмещается с аналитическим.
Проверенные месячные итоги журналов – ордеров записывают в Главную книгу. Для проверки правильности записей в главной книге подсчитывают суммы оборотов и сальдо по всем счетам.
Суммы дебетовых и кредитовых оборотов, а также дебетовых и кредитовых сальдо должны быть равны.
Бухгалтерский баланс и другие формы отчетности составляются по данным Главной книги, журналов – ордеров и вспомогательных к ним ведомостей. Общая схема записей при журнально-ордерной учета приведена на рисунке 2.
Применение журнально-ордерной формы бухгалтерского учета позволяет значительно уменьшить трудоемкость учета за счет совмещения в одном регистре синтетического и аналитического учета, что облегчает составление отчетов.
К недостаткам журнально-ордерной формы учета следует отнести сложность и громоздкость построения журналов – ордеров, ориентированных на ручное заполнение данных и затрудняющих механизацию учета.
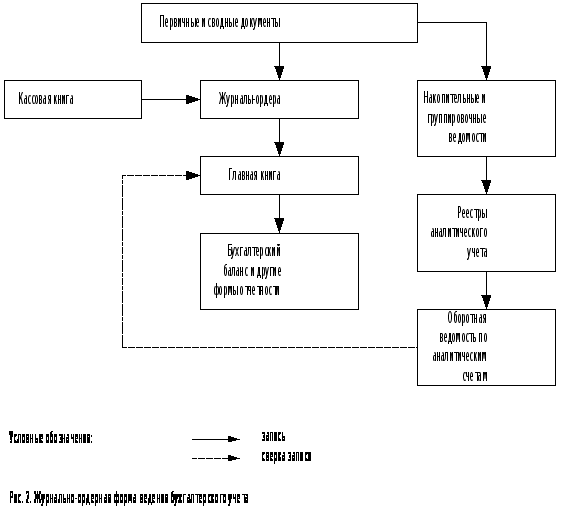
Учреждения и организации, состоящие на республиканском бюджете Российской Федерации и бюджетах национально – государственных и административно – территориальных образований осуществляют учет исполнения смет расходов по бюджету и внебюджетным средствам в соответствии с законом «О бухгалтерском учете», Положением о бухгалтерском учете и отчетности в Российской Федерации и Инструкцией по бухгалтерскому учету в учреждениях и организациях, состоящих на бюджете.
Бухгалтерский учет исполнения смет расходов по бюджету и смет по специальным средствам, выполняемым по хозяйственным договорам, а также другим внебюджетным средствам ведется на едином балансе по плану счетов, предусмотренному Инструкцией по бухгалтерскому учету в учреждениях и организациях, состоящих на бюджете.
В соответствии с законом «О бухгалтерском учете» (5) ответственность за организацию бухгалтерского учета в организациях, соблюдение законодательства при выполнении хозяйственных операций несут руководители организации. Руководители организаций могут в зависимости от объема учетной работы:
а) учредить бухгалтерскую службу, возглавляемую главным бухгалтером;
б) ввести в штат должность бухгалтера;
в) вести бухгалтерский учет лично;
На практике бухгалтерский учет исполнения смет расходов учреждений осуществляется, как правило, централизованными бухгалтериями. При централизации учета за руководителями обслуживаемых учреждений сохраняются права распорядителей ассигнованиями, в частности: заключать договоры на поставку товаров и оказание услуг и трудовые соглашения на выполнение работ; получать в установленном порядке авансы на хозяйственные и другие нужды и разрешать выдачу авансов своим сотрудникам; разрешать оплату расходов за счет ассигнований, предусмотренных сметой; расходовать в соответствии с установленными нормами материалы, продукты питания и другие материальные ценности на нужды учреждения; утверждать авансовые отчеты подотчетных лиц, документы по инвентаризации, акты на списание пришедших в ветхость и негодность основных средств и других материальных ценностей в соответствии с действующими положениями; разрешать другие вопросы, относящиеся к финансово – хозяйственной деятельности учреждений. Централизованная бухгалтерия представляет руководителям обслуживаемых учреждений необходимые им сведения об исполнении смет расходов в сроки, установленные главным бухгалтером централизованной бухгалтерии по согласованию с руководителями этих учреждений.
Учреждения расходуют государственные средства в соответствии с целевым назначением и в меру выполнения мероприятий, предусмотренных сметами, строго соблюдая финансово – бюджетную дисциплину и максимальную экономию материальных ценностей и денежных средств.
Бухгалтерский учет должен обеспечить систематический контроль за ходом исполнения смет расходов, состоянием расчетов с предприятием, организациями, учреждениями и лицами, сохранностью денежных средств и материальных ценностей.
Все хозяйственные операции, проводимые в бюджетном учреждении, оформляются первичными документами, на основании которых ведется бухгалтерский учет.
Перечень первичных документов, используемых бюджетными учреждениями, определен в приложении №1 к Инструкции по бухгалтерскому учету (9). Первичные документы, не вошедшие в этот перечень, должны иметь обязательные реквизиты:
- наименование документа (формы);
- код формы;
- дату составления;
- наименование организации, от имени которой составлен документ;
- содержание хозяйственной операции;
- измерители хозяйственных операции в натуральном и денежном выражении; наименование должностных лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
- личные подписи и их расшифровки (включая случаи составления документов с применением средств автоматизации и передачи их в системах телекоммуникаций).
В зависимости от технологии обработки учетной информации в первичные учетные документы могут быть включены дополнительные реквизиты (коды, контрольные отметки и т.п.), не нарушающие требования нормативных правовых актов и методических документов по бухгалтерскому учету.
Первичный учетный документ должен быть составлен в момент совершения операции, а если это не представляется возможным – непосредственно после ее окончания. Лица, ответственные за составление первичных документов, а также за сроки их представления в бухгалтерию учреждения, определяются графиком документооборота (к примеру, табель использования рабочего времени предоставляется в бухгалтерию ежемесячно 1-го и 15-го числа, приходный кассовый ордер – по мере получения денежных средств, приказ о приеме на работу – по мере подписания, распоряжение о предоставлении отпуска – не менее чем за 5 дней до начала отпуска, авансовый отчет – в течение 3 дней после приезда из командировки или получения денег под отчет и др.). Первичные учетные документы составляются, как правило, на русском языке.
Записи в первичных учетных документах производятся способом, обеспечивающим сохранность записей: чернилами, при помощи пишущих машин и средств автоматизации. Свободные строки в первичных учетных документах прочеркиваются. В первичных учетных документах (как в текстовой части, так и в цифровых данных) подчистки не допускаются. Исправление ошибки в первичном учетном документе должно быть оговорено надписью «Исправлено» и подтверждено письменно лицами, подписавшими документ, с указанием даты исправления.
В кассовых и банковских документах исправления не допускаются. За достоверность содержащихся в документах данных, а также за своевременное и надлежащее составление первичных документов несут ответственность лица, подписавшие эти документы.
Поступившие в бухгалтерию первичные учетные документы обязательно подвергаются проверке как по форме (полнота и правильность оформления первичных учетных документов, заполнения реквизитов), так и по содержанию (законность документируемых операций, логическая увязка отдельных показателей).
В документах на приобретение материальных ценностей должна быть расписка материально ответственного лица, получившего эти ценности, а в документах, подтверждающих факт выполнения работы, – подписи о принятии результата работы ответственными лицами.
Все структурные подразделения бюджетного учреждения, а также учреждения, обслуживаемые централизованными бухгалтериями, обязаны своевременно передавать в бухгалтерию необходимые для бухгалтерского учета и контроля документы (копии выписок из приказов и распоряжений, относящиеся непосредственно к исполнению сметы доходов и расходов, а также всякого рода договоры, акты выполненных работ и др.).
Представление первичных учетных документов в бухгалтерию регламентируется графиком документооборота, составленным главным бухгалтером и утвержденным руководителем учреждения. Выписки из графика документооборота вручаются материально ответственным и другим должностным лицам, которые обязаны представлять в бухгалтерию первичные учетные документы (35, с. 117).
Инструкция по бухгалтерскому учету устанавливает следующие правила хранения первичных оправдательных документов и регистров бухгалтерского учета. По истечении каждого отчетного месяца все мемориальные ордера, накопительные ведомости вместе с относящимися к ним первичным документами должны быть подобраны в хронологическом порядке и сброшюрованы. При незначительном количестве документов брошюровку можно производить за два - три месяца и более в одну папку. На обложке надписываются: наименование учреждения; название и порядковый номер папки; отчетный период – год и месяц; начальный и последний номера мемориальных ордеров; количество листов в деле.
Сроки хранения документов определены Перечнем типовых документов, образующихся в деятельности госкомитетов, министерств, ведомств и других учреждений, организаций и предприятий с указанием сроков их хранения.
Сроки хранения, согласно Единой государственной системе делопроизводства, исчисляются с 1 января года, следующего за годом окончания материалов делопроизводства. По истечении сроков хранения дела в установленном порядке сдаются в соответствующий государственный архив. Документы, удостоверяющие сдачу дел в архив, хранятся постоянно в бухгалтерии.
Первичные учетные документы брошюруются по участкам учета в хронологическом порядке по номерам пачек за месяц. Выходные формы документов хранятся отдельно по каждому разделу учета и соответствующему субсчету. Первичные учетные документы, регистры бухгалтерского учета, бухгалтерские отчеты и балансы до передачи их в архив должны храниться в бухгалтерии в специальных помещениях. Ответственность за организацию хранения первичных учетных документов, регистров бухгалтерского учета и бухгалтерской отчетности несет руководитель учреждения.
Изъятие первичных учетных документов может производиться только органами дознания, предварительного следствия, прокуратуры и судами, налоговыми инспекциями и налоговой полицией на основании постановлений в соответствии с действующим законодательством. Изъятие оформляется протоколом, копия которого вручается под расписку соответствующему должностному лицу учреждения.
С разрешения и в присутствии представителей органов, производящих изъятие, соответствующие должностные лица учреждения могут снять копии с изымаемых документов с указанием оснований и даты их изъятия. Если же изымаются тома документов, не оформленные надлежащим образом (неподшитые, непронумерованные), то дооформить их должностные лица могут их с разрешения и в присутствии представителей органов, производящих дознание. При пропаже или уничтожении первичных учетных документов руководитель учреждения назначает приказом комиссию по расследованию причин их пропажи или уничтожения. В необходимых случаях для участия в работе комиссии приглашаются представители следственных органов и др. Результаты работы комиссии оформляются актом, подписанным руководителем учреждения. Копия акта направляется в вышестоящую организацию (35, с.125).
Аналитический учет в бюджетных учреждениях ведется в регистрах бухгалтерского учета – на карточках, в накопительных ведомостях, в книгах.
Все карточки сначала регистрируются в специальных реестрах. Карточки для учета основных средств – в описи инвентарных карточек по форме №ОС-10, остальные – в реестре карточек по форме №279. Хранятся карточки в картотеках. Там их раскладывают по субсчетам, подразделяя по материально ответственным лицам. В централизованных бухгалтериях их классифицируют по обслуживаемым учреждениям.
До начала записей в бухгалтерских книгах должны быть пронумерованы все страницы (листы). На последней странице указывается количество пронумерованных листов за подписью главного бухгалтера. На каждой книге делается надпись, которая указывает наименование учреждения и год, на который открыта книга. В книге указывается оглавление открытых к ней субсчетов.
Записи в регистры бухгалтерского учета производятся с первичных учетных документов не позднее следующего дня после их получения. По окончании каждого месяца в регистрах бухгалтерского учета подсчитываются итоги оборотов и выводятся остатки по субсчетам.
Ошибка, обнаруженная за данный отчетный период до момента представления бухгалтерского баланса, не требующая изменения данных мемориального ордера, исправляется следующим образом: тонкой чертой зачеркивается неверная сумма и текст, а рядом пишутся правильные сведения. Одновременно против исправления делается заверенная подписью главного бухгалтера оговорка «Исправлено».
Ошибка в мемориальном ордере, обнаруженная до момента представления бухгалтерского баланса, в зависимости от ее характера исправляется дополнительным мемориальным ордером или по способу «красное сторно». Так же исправляются ошибки в случаях их обнаружения за отчетный период, за который баланс уже представлен. Дополнительные бухгалтерские записи по исправлению ошибок, а также исправления способом «красное сторно» оформляются бухгалтерской справкой по форме №433. В ней делается ссылка на номер и дату исправляемого мемориального ордера, документа, обоснование внесения исправления. На основании бухгалтерской справки по форме №433 составляется мемориальный ордер по форме №274.
Если вышестоящей организацией при утверждении годового отчета сделаны исправления в заключительном балансе, то на основании соответствующего письменного распоряжения исправляются регистры бухгалтерского учета прошлого года (путем исправительной бухгалтерской записи) и регистры бухгалтерского учета текущего года (путем изменения входящих остатков). На основании проведенного изучения теоретического материала по бухгалтерскому учету пришли к заключению о необходимости более детального изучения особенностей ведения бухгалтерского учета в бюджетной организации по видам хозяйственных средств на примере одного из учреждений.
2. Бухгалтерский учет и организация финансов государственного учреждения на примере ГУНО «Государственное ветеринарное управление Сокольского района
2.1 Краткая характеристика ГУНО «Государственное ветеринарное управление Сокольского района
ГУНО «Госветуправление Сокольского района» является организацией, осуществляющей некоммерческую деятельность. Целью ее деятельности является осуществление государственного ветеринарного надзора на закрепленной территории, направленного на профилактику болезней и лечение животных, включая сельскохозяйственных, домашних, зоопарковых и др. животных, пушных зверей, птиц, рыб и пчел; обеспечение безопасности в ветеринарно-санитарном отношении продуктов животноводства и растениеводства, охрана здоровья населения.
Задачами учреждения являются:
осуществление государственного ветеринарного контроля направленного на профилактику болезней и лечение животных, обеспечение безопасности в ветеринарно-санитарном отношении продуктов животноводства и растениеводства, охрана здоровья населения от болезней, общих для человека и животных;
проведение лабораторных исследований и осуществление на закрепленной территории методической работы, направленных на диагностику и профилактику заболеваний животных;
организация и проведение мероприятий по предупреждению и ликвидации болезней животных. Изучение эпизоотическое и ветеринарно-санитарное состояние организаций и населенных пунктов. Организация и проведение диспансеризации животных. В случае возникновения инфекционных заболеваний животных – организация и проведение карантинных мероприятий с целью быстрейшей ликвидации очагов эпизоотии;
осуществление платных ветеринарных услуг по лечению животных, лабораторной диагностике, ветеринарному обслуживанию организаций и иных хозяйственных субъектов независимо от подчиненности и форм собственности.
В состав государственного ветеринарного управления входят:
станция по борьбе с особо опасными болезнями животных с эпизоотическим отрядом – 1;
противоэпизоотический отдел;
дезинфекционный отдел;
отдел по репродуктивности молодняка КРС
филиалы отдела по борьбе с особо опасными болезнями животных – 10;
лаборатория ветеринарной санитарной экспертизы -1;
районная ветеринарная лаборатория – 1;
отдел организации ветеринарного дела, материального снабжения, бухгалтерского учета и финансирования – 1.
По штатному расписанию численность по районному управлению ветеринарии по состоянию на 1.01.2008г. составляет 72 человека, фактически работает 65 человек.
Население района составляет 15600 человек.
Территория Сокольского района составляет 17985 га. Общая площадь земель сельскохозяйственного назначения – 7827,8 га и составляет 40% общей площади.
Поголовье крупно-рогатого скота по состоянию на 1.01.2008г. составило 4434 гол., свиней – 919 гол., овец – 303 гол., коз 365 гол., лошадей – 3 гол., и 16753 гол., птицы.
В животноводстве наблюдается уменьшение производства молока и объемов реализации мяса. По сравнению с 2006 годом производство молока уменьшилось на 9% и составило 4245 тонн (минус 284 к прошлому году). Реализация мяса уменьшилась на 12% и составила 200тонн. Надой молока на одну корову увеличился на 9% и составил 2750 кг (прошлый год – 2654 кг).
Государственной ветеринарной службой в Сокольском районе контролируется:
- торговля животноводческой продукции в торговых точках индивидуальных предпринимателей, в магазинах райпо, на торговой площадке п. Сокольское;
- ввоз и вывоз животноводческой продукции в район и из района;
- приемка и реализация цельного молока на ООО «Молоко» из хозяйств района;
- правильность уборки и уничтожения биологических отходов, состояние биотермических ям и скотомогильников.
Большое внимание уделяется состоянию ферм, условий содержания и кормления животных - сделано выездов в хозяйствах района – 58.
Основное направление работы госветнадзора на благополучие района по острым инфекционным болезням животных, а также недопущение заболевание скота доморощенными инфекциям. В связи с этим большое внимание уделяется выполнению утвержденных противоэпизоотических мероприятий и мероприятий по внутренним незаразным болезням животных.
Деятельность ГУНО «Госветуправление по Сокольскому району» состоит из основной и предпринимательской. Основная деятельность соответствует целям, ради которых эта организация создана. Предпринимательская дает возможность заработать дополнительные денежные средства.
До недавних пор в ГУНО «Госветуправление по Сокольскому району» почти все расходы финансировались из бюджета, а услуги предоставлялись бесплатно. За 2007 год платные услуги составили 34,1% от запланированных по смете по предпринимательской деятельности. Платные услуги предоставляются потребителям в соответствии с действующим прейскурантом, утвержденным начальником Госветуправление. Если раньше платные услуги предоставлялись лишь населению поселка, то сейчас после того, как пришло в упадок не только сельское хозяйство, но и ветеринарные службы в нем, то Госветуправление оказывает услуги и населению сельской местности. Финансовые ресурсы данного учреждения формируются за счет финансирования из республиканского (в 2007г. организация была профинансирована в сумме 154,0 тыс. руб.), областного бюджета (соответственно 6438,8 тыс. руб.), за районного бюджета приобретены биопрепараты для сельскохозяйственных предприятий на сумму 82,4 тыс. руб., и за счет платных услуг по предпринимательской деятельности. За 2007 год выручка от предпринимательской деятельности составила 733,5 тыс. руб.
В соответствии с Законом РФ «О некоммерческих организациях» Госветуправление обязан иметь смету. Смета – это план поступлений и расходов материальных и денежных средств организации. Она составляется ежегодно специалистами (начальником и главным бухгалтером) организации, рассматривается и утверждается высшим органом управления – Комитетом государственного ветеринарного надзора Нижегородской области.
На 1 января 2008г. финансирование деятельности ГУНО «Госветуправление Сокольского района» осуществляется за счет все тех же источников.
Таблица 1
Сведения о методах оценки активов и обязательств
| Наименование объекта учета | Код счета бюджетного учета | Характеристика метода оценки и момент отражения операции в учете | Правовое обоснование |
| Основные средства | 101 | По первоначальной стоимости сформированной при их приобретении, безвозмездном получении, изготовлении хозяйственным способом в момент поступления их в учреждение |
Инструкция по бюджетному учету (утв. приказом Минфина РФ от 10 февраля 2006 г. N 25н), р.1 |
| Амортизация | 104 | Линейный способ - ежемесячно 1/12 годовой суммы по ОС свыше 10 тыс. руб., до 10 тыс. руб. начисляется 100% в момент передачи ОС в эксплуатацию | |
| Материальные запасы | 105 | Фактическая стоимость - оприходование на склад | |
| Денежные средства | 201 | Выписка ОФК- дата выписки |
Инструкция по бюджетному учету (утв. приказом Минфина РФ от 10 февраля 2006 г. N 25н), р.2 |
| Подотчетные суммы | 208 | Авансовый отчет- заявление сотрудника | |
| Обязательства | 302 | Договорная сумма - момент возникновения обязательств |
Инструкция по бюджетному учету (утв. приказом Минфина РФ от 10 февраля 2006 г. N 25н), р.3 |
| Дебиторская задолженность | 302 | Договор, счет - момент оплаты | |
| Кредиторская задолженность | 302 | Акт выполненных работ, счет-фактура - момент получения документов | |
| Платежи в бюджет | 303 | По налоговому законодательству - момент возникновения обязательств |
Таблица 2
Сведения о результатах мероприятий внутреннего контроля
| Тип контрольных мероприятий | Наименование мероприятий | Нарушения, предотвращенные в отчетном периоде | Нарушения прошлых лет, выявленные в отчетном году |
| Текущий | Проверка соответствия заключаемых договоров уровню цен в регионе на товары, работы и услуги доведенным лимитам | Нарушений не выявлено | Нет |
| Текущий | Проверка филиалов учреждения на соответствие записей в журнале амбулаторного приема и квитанций на оплату услуг по форме 1-Ветфин | Расхождения в стоимости выполненных услуг | Приняты административные меры к должностным лицам, допустившим нарушения |
Таблица 3
Сведения о проведении инвентаризации
| Проведение инвентаризации | Результат инвентаризации | Меры по устранению выявленных расхождений | ||||
| (расхождения) | ||||||
| причина | дата | приказ о проведении | код счета бюджетного учета | сумма, руб. | ||
| номер | дата | |||||
| Порядок ведения кассовых операций в Российской Федерации (утвержден решением Совета Директоров ЦБР 22 сентября 1993 г. N 40) | 31.01.07г. | 201 | - | - | ||
| 28.02.07г. | ||||||
| 31.03.07г. | ||||||
| 27.04.07г. | ||||||
| 2905.07г. | ||||||
| 30.06.0г. | ||||||
| 28.07.07г. | ||||||
| 31.08.07г. | ||||||
| 28.09.07г. | ||||||
| 31.10.07г. | ||||||
| 30.11.07г. | ||||||
| 27.12.07г. | ||||||
| Смена МОЛ | 19.09.07г. | 126 | 17.09.2007г. | 104 | - | Расхождений нет |
Годовая инвентаризация |
24.12.07г. |
237 |
24.12.2007г. |
503 |
2809,9 |
Сумма недостачи в размере взыскана с виновных лиц. |
Таблица 4
Сведения о результатах контрольных мероприятий
| Дата проверки | Наименование контрольного органа | Тема проверки | Результаты проверки | Меры по результатам проверки |
Финансово – хозяйственная деятельность учреждения осуществляется в соответствии с утверждённой сметой расходов. В этих целях учреждение организует:
целевое, рациональное и экономное расходование государственных средств, выделяемых на содержание учреждения, а также обеспечение сохранности основных фондов и товарно-материальных ценностей;
своевременный капитал и текущий ремонт зданий и сооружений, коммуникаций и оборудования, благоустройство территории, работу вспомогательных служб;
соблюдение правил и норм охраны труда, техники безопасности, санитарно - гигиенического режима;
ведение бухгалтерского учёта в соответствии с Инструкцией о бухгалтерском учете и отчетности в бюджетных учреждениях, а также инструктивными актами.
Бухгалтерская и статистическая отчетность представляется в установленном порядке.
Управление учреждением осуществляется в соответствии с законодательством Российской Федерации и Положения учреждения руководителем Госветуправление, назначаемым по представлению Комитета государственного ветеринарного надзора Нижегородской области.
Бухгалтерский отдел состоит из трех бухгалтеров: гл. бухгалтера, зам. гл. бухгалтера и бухгалтера-кассира. На четвертой ставке бухгалтера работает диспетчер учреждения. В бухгалтерии имеется четыре компьютера. На всех поставлена программа 1С- бухгалтерия (бюджет), версия 7.7.
Руководитель Госветуправление:
организует финансовую деятельность Госветуправление в пределах средств, установленных утвержденными на очередной год сметами расходов и лимитами финансирования;
обеспечивает соблюдение финансовой и учетной дисциплины;
определяет должностные обязанности специалистов учреждения и утверждает положение о филиалах учреждения;
представляет штатное расписание ветуправление на утверждение руководителю комитета государственного ветеринарного надзора Нижегородской области;
регулирует трудовые отношения с работниками ветуправление в соответствии с законодательством РФ о труде и государственной службе и др.
имущество Госветуправление является федеральной, областной собственностью. Оно не вправе отчуждать или иным способом распоряжаться имуществом без согласования с комитета государственного ветеринарного надзора Нижегородской области.
Бухгалтерская отчетность составляется в организации на основании данных аналитического и синтетического учета. Израсходованные материальные ресурсы оцениваются в учете по фактической стоимости приобретения, по однородным видам материальных ресурсов средняя цена не устанавливается, т. е. применяется метод ФИФО. При переоценке основных средств используются коэффициенты пересчета, разработанные Госкомстатом России. Инвентаризация проводится ежегодно по состоянию на 1 октября отчетного года, инвентаризация кассы – 1 раз в месяц.
Представление первичных документов в бухгалтерию регламентируется графиком документооборота. С лицами, ответственными за хранение материальных ценностей, заключается письменный договор о полной индивидуальной материальной ответственности. Получение материальных ценностей осуществляется лицом, полномочия которого подтверждаются доверенностью.
В ГУНО «Государственное управление Сокольского района» бухгалтерский учет является автоматизированным. Автоматизация бухгалтерского учета основывается на едином взаимосвязном технологическом процессе обработки документации по всем разделам учета с составлением баланса в соответствии с Планом счетов, предусмотренным Инструкцией по бухгалтерскому учету в бюджетных учреждениях и типовыми проектными решениями по комплексной автоматизации бухгалтерского учета. Не автоматизирована обработка документов на складе (аптеке), заведующая аптекой составляет документации вручную, а затем бухгалтер вносит движения по складу в компьютер, т.е дважды затрачивается труд на обработку документации по движению материально- производственных запасов.
В условиях комплексной автоматизации бухгалтерского учета данные синтетического и аналитического учета формируются в базах данных используемого программного комплекса и ежемесячно выводятся на бумажные носители – выходные формы документов.
В Госветуправление применяется программа 1-С Бухгалтерия (бюджет) версия 7.7. Разработаны следующие программные модули:
- учет банковских операций;
- учет кассовых операций;
- программа подготовки и печати платежных документов;
- учет основных средств;
- учет материалов и МБП в бухгалтерии;
- учет оплаты труда и др.
Организационная структура управления представлена рис.3
Основными функциями данных программ являются:
- интерактивный ввод исходной информации в базу данных: ежедневное (или по мере необходимости) пополнение базы данных на основе поступающих первичных документов;
- автоматическое отслеживание изменений по всем взаимосвязанным структурам базы данных;
- поддержание базы данных в рабочем состоянии и надежное хранение данных;
- подготовка по мере необходимости различного вида выходных документов (разнообразных отчетов, ведомостей, справок и др.).
Это позволяет эффективно использовать программу в повседневной работе бухгалтерии:
- обрабатывать первичные документы;
- вести оперативный учет средств;
- выполнять бухгалтерские проводки;
- вести остатки по конкретному дебитору и кредитору, материально-ответственному лицу;
- автоматически получать разнообразные формы отчетов (мемориальные ордера, оборотные ведомости и т.д.).
2.2 Организация и ведение бухгалтерского учета финансов ГУНО «Госветуправление Сокольского района»
В Госветуправление все хозяйственные операции оформляются оправдательными документами, которые служат первичными документами. Проверенные и принятые к учету первичные документы систематизируют по датам совершения операций и оформляются раздельными журналами операций - накопительными ведомостями по операциям за счёт бюджетных средств и средств, полученных за счет внебюджетных источников, которым присваиваются постоянные номера. В связи с тем, что в бухгалтерии учреждения три счетных работника, то каждый из них ведет определенный объем журналов – ордеров.
На главного бухгалтера возложено ведение:
Журнал операций по безналичным денежным средствам № 2.
Журнал операций расчетов с подотчетными лицами № 3
Журнала операций расчетов с поставщиками и подрядчиками № 4;
Журнал операций расчетов по оплате труда № 5;
Журнал операций по учету основных средств № 9;
Журнал операций по забалансовым счетам (переоценка) № 100
На заместителя главного бухгалтера:
Журнал операций по движению материальных ценностей №13.
Журнал операций по реализации услуг №14.
На бухгалтера – кассира:
Журнал операций по счету «Касса» № 1;
Для обеспечения контроля за сохранностью бюджетных средств, и средств полученных за счет внебюджетных источников, и достоверности данных бухгалтерского учета в учреждении проводится инвентаризация имущества и финансовых средств на основании Приказа Минфина.
Порядок проведения инвентаризации определяется руководителем учреждения, за исключением случаев, когда проведение инвентаризации обязательно. Инвентаризация объектов основных средств проводится ежегодно или при смене материально – ответственного лица.
Для проведения инвентаризации имущества приказом руководителя от 12.01.2007г. №11 назначена инвентаризационная комиссия. Инвентаризация проводится у материально – ответственных лиц по наличию денежных средств в кассе, по расчетам с дебиторами и кредиторами, по наличию и использованию бланк строгой отчетности. Проводится проверка договоров на соответствие законодательству, а также на соответствие перечня и номенклатуры полученных работ, номенклатуре оплаченных работ и услуг.
План счетов служит основой организации бухгалтерского учета в ГУНО «Госветуправление Сокольского района».
Порядок ведения аналитического учета бюджетное учреждение Госветуправление установило исходя из Плана счетов и нормативных актов по объектам учета. В учреждении применяется мемориально-ордерная система ведения бухгалтерского учета, но называются регистры – журналами операций, как предусмотрено автоматизированной системой учета 1С Бухгалтерия.
Учет основных средств в государственном учреждении
Основные средства – это средства труда, за исключением МБП, к которым относят объекты стоимостью до 50-кратного установленного законом МРОТ за единицу и сроком службы до 1 года (когда в коммерческих организациях к МБП относятся предметы стоимостью до 100 МРОТ).
В учреждении применяются единая типовая классификация основных средств, в соответствии, с которой основные средства группируют по следующим признакам: отраслевому, назначению, видам, принадлежности, использованию.
В бухгалтерском учете и отчетности у учреждения основные средства отражаются по первоначальной стоимости, приобретенные за плату у других организаций и лиц, отражаются исходя из фактических затрат по возведению или приобретению этих объектов, включая расходы по доставке, монтажу, установки. Если основные средства получены от других организаций и лиц безвозмездно, а также в качестве субсидий правительственного органа, то они приходуются по рыночной стоимости на дату их оприходования.
Затраты по капремонту в ГУНО «Госветуправление» на увеличение стоимости основных средств не относятся. Остаточная стоимость основных средств определяется вычитанием из первоначальной стоимости износа основных средств.
С течением времени первоначальная стоимость основных средств отклоняется от стоимости аналогичных основных средств приобретаемых или возводимых в современных условиях. Для устранения этого отклонения периодически осуществляется переоценка основных средств. Переоценка основных фондов по восстановительной стоимости производится по соответствующим решениям правительства. Последняя переоценка основных средств была проведена по состоянию на 1 января 2006г.
Единицей учета основных средств является отдельный инвентарный объект. Каждому объекту присвоен инвентарный номер, который сохраняется за ним на весь период его нахождения в изучаемом учреждении.
Арендованных основных средств у организации не имеется. Движение основных средств связанно с осуществлением хозяйственных операций по поступлению, внутреннему перемещению и выбытию основных средств. Указанные операции оформляются типовыми формами первичной отчетной документации.
Поступающие основные средства принимает комиссия, назначаемая приказом руководителя организации. Для оформления приёмки комиссия составляет в одном экземпляре акт приемки – передачи основных средств (форма ОС - 1) на каждый объект в отдельности. В актах указывают наименование объекта, год постройки или выпуска заводом, краткая характеристика объекта, первоначальная стоимость, присвоенный объекту инвентарный номер и другие сведения, необходимые для аналитического учета основных средств. К акту прилагают техническую документацию, и на основании этих документов бухгалтерия производит соответствующие записи в инвентарные карточки основных средств.
При передаче основных средств другой организации акт составляют в 2 экземплярах.
Выдача основных средств со склада производится по накладным (требованиям) ф.434, которые утверждаются руководителем учреждения.
Для оформления списания пришедших в негодность основных средств применяются акты о списание основных средств в бюджетных учреждениях форма ОС - 4 бюдж., акты о списании транспортных средств форма ОС - 4а, акты на списание инструментов, производственного и хозяйственного инвентаря форма 443. Указанные акты составляются постоянно действующей комиссией, назначенной приказом по учреждению.
Основные средства, пришедшие в негодность, списываются в установленном порядке. Стоимость материалов, полученных от разборки отдельных объектов основных средств и оставленных для хозяйственных нужд учреждения, относится на увеличение средств бюджетного финансирования или фондов.
Суммы, вырученные от разборки отдельных объектов основных средств, за исключением уплаченных в бюджет установленных законодательством налогов,