Бухгалтерский учет и организация финансов в бюджетной организации
Д-т 110506340 «Увеличение стоимости прочих материальных запасов»
К-т 120822660 «Уменьшение дебиторской задолженности подотчетных лиц по приобретению материалов» 700 рублей;
- возвращена неиспользованная подотчетная сумма:
Д-т 120104510 «Поступления в кассу»
К-т 120822660 «Уменьшение дебиторской задолженности подотчетных лиц по приобретению материалов» 100 рублей (800 – 700). Выдавая денежные средства в подотчет, учреждение не только приобретает нефинансовые активы, но и оплачивает услуги сторонних организаций.
Пример. Подотчетному лицу за счет бюджетных средств было выдано 1000 рублей для оплаты транспортных услуг.
На основании авансового отчета работника бухгалтер записал:
- выданы денежные средства под отчет:
Д-т 120805560 «Увеличение дебиторской задолженности подотчетных лиц по оплате транспортных лиц»
К-т 120104610 «Выбытия из кассы» 1000 рублей;
- на основании авансового отчета отражены расходы с оплатой транспортных услуг:
Д-т 140101222 «Расходы на транспортные услуги»
К-т 120805660 «Уменьшение дебиторской задолженности подотчетных лиц по оплате транспортных услуг» 1000 рублей.
Учет командировочных расходов
На счете 0 208 00 000 «Расчеты с подотчетными лицами» отражают также операции по выдаче денег на командировочные расходы.
Служебные поездки работников, постоянная работа которых протекает в пути или имеет разъездной характер, командировками в ГУНО «Госветуправление» не признаются.
Командированному работнику оплачиваются:
- расходы по найму жилого помещения;
- расходы по проезду к месту командировки и обратно;
- суточные;
- другие расходы (например, услуги связи или почты).
На оплату таких расходов работнику перед его отъездом в командировку выдают аванс.
Командировочные расходы возмещаются в следующих размерах.
1. Расходы по бронированию и найму жилого помещения возмещаются по фактическим затратам, подтвержденным соответствующими документами. При отсутствие подтверждающих документов расходы по найму жилого помещения возмещаются в размере 30 процентов установленной нормы суточных за каждый день нахождения в служебной командировке.
2. Расходы на выплату суточных - 100 руб. за каждый день служебной командировки.
3. Расходы по проезду к месту служебной командировки и обратно в размере фактических расходов.
Пример. После возвращения из командировки сотрудник составил авансовый отчет. Расходы, согласно авансовому отчету, составили:- по найму жилого помещения - 2200 руб.;- по проезду к месту командировки и обратно - 3000 руб.; - суточные - 400 руб. Бухгалтер записал:
- учтены суточные:
Д-т 140101211 «Расходы по оплате труда»
К-т 120801660 «Уменьшение дебиторской задолженности подотчетных лиц по заработной плате» 400 рублей;
- отражены расходы по оплате транспортных услуг:
Д-т140101222 «Расходы на транспортные услуги»
К-т 120805660 «Уменьшение дебиторской задолженности подотчетных лиц по оплате транспортных услуг» 3000 рублей;
- отражены расходы по найму жилья:
Д-т 140101226 «Расходы на прочие услуги»
К-т 120809660 «Уменьшение дебиторской задолженности подотчетных лиц по оплате прочих услуг» 2200 рублей.
Суточные при служебных командировках отражаются по подстатье 212 «Прочие выплаты», которая входит в статью 210 «Оплата труда и начисления на оплату труда»
Статья 210 включает в себя следующие подстатьи:
- 211 «Заработная плата»;
- 212 «Прочие выплаты»;
- 213 «Начисления на оплату труда».
Однако бюджетный План счетов предусматривает лишь следующие аналитические счета:
- 0 401 01 210 «Расходы по оплате и начислениям на оплату труда»;
- 0 401 01 211 «Расходы по заработной плате»;
- 0 401 01 212 «Расходы по прочим выплатам».
Таким образом, в Плане счетов отсутствует аналитический счет, на котором бы отражались расходы по статье 212 «Прочие выплаты» экономической классификации. Поэтому расходы, относящиеся к данной статье, в Госветуправление отражают на счете 0 401 01 211 «Расходы на оплату труда».
2.3 Бухгалтерская отчетность ГУНО «Госветуправление Сокольского района»
По итогам года отделом бухгалтерского учета и отчетности ГУНО «Госветуправление» составляются следующие формы бухгалтерской отчётности:
Таблица 6
Перечень форм годовой, квартальной и месячной бюджетной отчетности, составляемой и представляемой ГУНО «Государственное ветеринарное управление Сокольского района» Главному распорядителю
| Наименование формы документа | Код формы по ОКУД | Кому представляется | |
| Годовая, к | месячная | ||
| Баланс исполнения бюджета главного распорядителя (распорядителя), получателя средств бюджета (сводный) | 0503130 | Минфин России | |
| Отчет о финансовых результатах деятельности (сводный) | 0503121 | Минфин России | |
| Отчет об исполнении бюджета главного распорядителя (распорядителя), получателя средств бюджета (сводный) | 0503127 | 0503127 | Минфин России |
| Пояснительная записка (сводная, на основании пояснительных записок получателей и собственной пояснительной записки) | 0503160 | Минфин России | |
| Справка по внутренним расчетам (сводная) | 0503125 | Минфин России | |
| Справка об остатках денежных средств на банковских счетах получателя средств бюджета (сводная) | 0503126 | Минфин России | |
| Отчет об исполнении бюджета главного распорядителя (распорядителя), получателя средств бюджета (сводный) | 0503127 | 0503127 | Минфин России |
| Пояснительная записка (сводная, на основании пояснительных записок получателей и собственной пояснительной записки) | 0503160 | Минфин России | |
Форма № 1 «Баланс исполнения смет доходов и расходов» заполняется учреждением на основании книги «Журнал – Главная», где отражаются показатели в целом по всем субсчетам плана счетов бухгалтерского учёта в учреждении по исполнению смет доходов и расходов по бюджетным средствам. (Приложение № 8,9,10,11).
Рассмотрим состав формы №1 (Приложения № 4) ГУНО «Госветуправление» за 2007 год.
1. Раздел I «Нефинансовые активы».
В разделе указывается следующая информация:
- по строке 010 – наличие объектов основных средств по балансовой стоимости по фактическим расходам на их приобретение, сооружение и изготовление, а по объектам, которые подвергались переоценке, – по восстановительной стоимости по счетам 010100000 – на конец 2007 г. основные средства составили 9168672 руб.;
- по строке 020 - начисленная амортизация по основным средствам по счетам 010401000 – 010407000 – на конец 2007г. данный показатель равен 8010578 руб.;
- по строке 030 - наличие объектов основных средств по остаточной стоимости – основных средств по остаточной стоимости числится 1158093 руб.;
- по строке 040 - наличие объектов непроизведенных активов по балансовой стоимости по фактическим расходам на их приобретение, сооружение и изготовление, а по объектам, которые подвергались переоценке, – по восстановительной стоимости по счетам 0103ХХ000;
- по строке 050 - наличие объектов нематериальных активов по балансовой стоимости по фактическим расходам на их приобретение, сооружение и изготовление, а по объектам, которые подвергались переоценке, – по восстановительной стоимости по счету 010201000;
- по строке 060 - начисленная амортизация по нематериальным активам по счету 010408000;
- по строке 070 - наличие объектов нематериальных активов по остаточной стоимости.
- по строке 080 - наличие запасов материальных ценностей, готовой продукции, предназначенных для однократного использования в процессе финансово-хозяйственной деятельности, по фактической стоимости приобретения или изготовления по счету 010500000 «Материальные запасы» - на конец 2007г. материальные запасы составили 91279 руб.
- по строке 090 - суммы капитальных вложений (инвестиций) в объеме фактических затрат в объекты нефинансовых активов при их приобретении, строительстве (изготовлении) и модернизации (реконструкции), которые впоследствии будут приняты к бюджетному учету в качестве объектов нефинансовых активов, по счету 010600000 «Вложения в нефинансовые активы»;
- по строке 091 - суммы капитальных вложений (инвестиций) в основные средства по счету 010601000 «Капитальные вложения в основные средства»;
- по строке 092 - суммы капитальных вложений (инвестиций) в нематериальные активы по счету 010602000 «Капитальные вложения в нематериальные активы»;
- по строке 093 - суммы капитальных вложений (инвестиций) в непроизведенных активов по счету 010603000 «Капитальные вложения в непроизведенных активов»;
- по строке 094 – суммы затрат по изготовлению материальных запасов и готовой продукции (работ, услуг) по приносящей доход деятельности по счету 010604000 «Изготовление материалов, готовой продукции (работ, услуг)»;
- по строке 120 - стоимость объектов основных средств, нематериальных активов, материальных запасов, оплаченных учреждениями и отгруженных поставщиками, но не поступивших к концу отчетного месяца в учреждение при осуществлении расчетов по аккредитиву, а также при движении объектов нефинансовых активов по централизованному снабжению по счету 010700000;
- по строке 121 - стоимость объектов основных средств в пути по счету 010701000 «Основные средства в пути»;
- по строке 122 - стоимость объектов нематериальных активов в пути по счету 010702000 «Нематериальные активы в пути»;
- по строке 123 - стоимость материальных запасов в пути по счету 010703000 «Материалы в пути».
- по строке 150 - стоимость объектов нефинансовых активов, принадлежащих Госветуправление, включая вложения в нефинансовые активы (итого по разделу I). Итог 1 раздела равен 1704083 руб.
2. Раздел II «Финансовые активы»
В разделе указывается следующая информация:
- по строке 170 – денежные средства учреждения Регионального Агентства по счету 020100000 «Денежные средства учреждения» На отчетную дату их сумма составила 30560 руб.;
- по строке 171 - остатки неиспользованных внебюджетных средств по счету 220101000 «Денежные средства учреждения на банковских счетах», на конец 2007г. их сумма равна 8717 руб.;
- по строке 172 - средства, поступившие во временное распоряжение, по счету 020102000 «Денежные средства учреждения во временном распоряжении»;
- по строке 173 – средства, перечисленные органами, организующими исполнение бюджета, вышестоящим главным распорядителем (распорядителем) средств бюджета, но полученные учреждениями Комитета по ветнадзору в следующем месяце, а также при переводе средств с одного счета на другой счет по счету 020103000 «Денежные средства учреждения в пути»;
- по строке 174 - остатки наличных денежных средств в кассе по счету 020104000 «Касса», на анализируемую дату денежных средств числится в сумме 3147 руб.;
- по строке 175 - фактическая стоимость находящихся в кассе денежных документов по счету 020105000 «Денежные документы». На конец 2007г. на балансе учреждения числится бланк строгой отчетности на сумму 18696 руб.;
- по строке 177 - остатки средств бюджета в иностранных валютах на счетах Госветуправление, а также остатки внебюджетных средств, отраженные на отчетную дату в валюте РФ по курсу ЦБ РФ, по счету 020107000 «Денежные средства учреждения в иностранной валюте»;
- по строке 230 - сумма дебиторской задолженности по начисленным в бюджет доходам по счету 0205ХХ000 «Расчеты с дебиторами по доходам». Задолженность на конец 2007г. составила 72850 руб.;
- по строке 260 - дебиторская задолженность по авансам по счету 020600000 «Расчеты по выданным авансам»;
- по строке 290 – дебиторская задолженность по бюджетным кредитам по счету 020700000 «Расчеты с дебиторами по бюджетным ссудам и кредитам»;
- по строке 280 - дебиторская задолженность подотчетных лиц по выданным им авансам по счету 020800000 «Расчеты с подотчетными лицами» - на конец 2006г. она составила 10792 руб.;
- по строке 310 - дебиторская задолженность подотчетных лиц по заработной плате по счету 020800000 «Расчеты с подотчетными лицами». Сумма задолженности на 1.01.2008г. составила 7384 руб.;
- по строке 320 - сумма числящихся на счете недостач и хищений денежных средств и материальных ценностей, суммы потерь от порчи материальных ценностей и другие суммы, подлежащие удержанию и списанию в установленном порядке, по счету 020900000 «Расчеты по недостачам», на конец 2007г. задолженность по недостачам числится в сумме 404 руб.;
- по строке 330 - суммы по расчетам с прочими дебиторами по счету 021000000 «Расчеты с прочими дебиторами»;
- по строке 331 - суммы НДС, предъявленные поставщиками (подрядчиками) за поставленные нефинансовые активы, выполненные работы, оказанные услуги по приносящей доход деятельности по счету 221001000 «Расчеты по НДС по приобретенным материальным ценностям, работам, услугам»;
- по строке 332 – расчеты по операциям с наличными денежными средствами получателя бюджетных средств по счету 021003000 «Расчеты по поступлениям в бюджет с органами, организующими исполнение бюджетов»
- по строке 400 - итоговая сумма финансовых активов, образовавшихся при исполнении бюджета за отчетный период учреждением Госветуправление (итого по разделу II) Итог 2 раздела по данным баланса составил 111199 руб.;
- по строке 410 – итоговая сумма актива Баланса, в 2007 году по балансу она равна 1815282 руб.
3. Раздел III «Обязательства»
В разделе указывается следующая информация:
- по строке 470 – сумма кредиторской задолженности по долговым обязательствам учреждения Госветуправление по счету 03010000 «Расчеты с кредиторами по долговым обязательствам»;
- по строке 490 - сумма кредиторской задолженности учреждения Госветуправление перед поставщиками и подрядчиками по счету 030200000 «Расчеты с поставщиками и подрядчиками». По данной статье у учреждения числится на конец 2007 г. переплата в сумме 10475 руб.;
- по строке 510 - сумма кредиторской задолженности по платежам в бюджет по счету 030300000 «Расчеты по платежам в бюджеты» По данной статье у учреждения числится на конец 2007 г. переплата в сумме 19455 руб.;
- по строке 511 – суммы, начисленные на счете 030301000 «Расчеты по налогу на доходы физических лиц»;
- по строке 512 – суммы, начисленные на счете 030302000 «Расчеты по единому социальному налогу и страховым взносам на обязательное пенсионное страхование в Российской Федерации». Переплата составила на конец 2007г. 11447 руб.;
- по строке 513 – суммы, начисленные на счете 230303000 «Расчеты по налогу на прибыль»;
- по строке 514 – суммы, начисленные на счете 030304000 «Расчеты по налогу на добавленную стоимость»;
- по строке 515 – суммы, начисленные на счете 030305000 «Расчеты по прочим платежам в бюджет», переплачено 2409 руб. по состоянию на 1.01.2008г.;
- по строке 516 – суммы, начисленные на счете 030306000 «Расчеты по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний», переплачено на конец 2007г. -5599 руб.;
- по строке 530 - сумма кредиторской задолженности, отраженная на счете 030400000 «Прочие расчеты с кредиторами»;
- по строке 531 – суммы, начисленные на счете 030401000 «Расчеты по средствам, полученным во временное распоряжение»;
- по строке 532 – суммы, начисленные на счете 030402000 «Расчеты с депонентами»;
- по строке 533 – суммы, начисленные на счете 030403000 «Расчеты по удержаниям оплаты труда»;
- по строке 534 – суммы, начисленные на счете 030404000 «Внутренние расчеты между главными распорядителями (распорядителями) и получателями средств»;
- по строке 600 - итоговая сумма обязательств, образовавшихся при исполнении бюджета за отчетный период (итого по разделу III). Переплата по итогу 3 раздела баланса в ГУНО «Госветуправление» на 01.01.2008г. составила 29930руб.
4. Раздел IV «Финансовый результат»
В разделе указывается следующая информация:
- по строке 620 - данные по счету 040100000 «Финансовый результат учреждения» на конец 2007г этот показатель по балансу составил 1845212 руб.;
- по строке 670 - в графах 3, 4, 5 показателя «На начало отчетного периода» – сальдо на начало года на счете 040103000 «Финансовый результат прошлых отчетных периодов»; в графах 6, 7, 8 показателя «На конец отчетного периода» по состоянию на 1 января результат с учетом операций по текущему финансовому году на счете 040103000. Прибыль составила 1788638 руб.
- по строке 680 –отражаются доходы будущих периодов по счету 040104100 «Доходы будущих периодов», по состоянию на 1.01.2008г. их сумма составила 56577 руб.
- по строке 900 – итоговая сумма пассива Баланса. Она равна 1818282 руб.
Справка к Балансу ф. 0503130 по заключению счетов бюджетного учета отчетного финансового года составляется ГУНО «Госветуправление» по состоянию на 1 января 2008 г.
В справке показываются обороты, образовавшиеся в ходе исполнения бюджета по счетам, подлежащим закрытию в установленном порядке по состоянию на 1 января до проведения заключительных операций (графы 2 - 5), и заключительные записи по закрытию счетов, проведенные 31 декабря отчетного финансового года (графы 6 - 13).
Операции закрытия счетов оформляются в бюджетном учете следующими записями:
1. Списание распорядителем средств бюджета, использованных получателем, на основании отчетности получателей:
Дебет счета 140103000 – Кредит счета 130404000;
2. Списание средств бюджета использованных получателем бюджета второго уровня:
Дебет счета 130404000 – Кредит счета 140103000;
3. Списание в конце года начисленных доходов:
Дебет счета 040101100 – Кредит счета 040103000;
4. Списание в конце года начисленных расходов:
Дебет счета 040103000 – Кредит счета 040101200;
5. Закрытие в конце года расчетов с органами, организующими исполнение бюджетов, по поступлениям в бюджет:
Дебет счета 140103000 – Кредит счета 121002000;
6. Закрытие в конце года расчетов с органами, организующими исполнение бюджетов, по платежам из бюджета:
Дебет счета 130405000 – Кредит счета 140103000.
Справка позволяет проверить правильность формирования Баланса ф. 0503130 и закрытия счетов.
Аналогично заполняются и другие отчеты (Приложения 5,6,7,8,12,13).
2.4. Оценка работы ГУНО «Госветуправление Сокольского района» по исполнению бюджета
Финансовое состояние предприятия, организации - совокупность показателей, оценивающих степень удовлетворения потребностей предприятия в финансовых ресурсах, необходимых для его нормального функционирования, отражающих обеспеченность или необеспеченность предприятия денежными средствами для осуществления нормальной хозяйственной деятельности (своевременного погашения задолженностей и т. д.). На 2007 год учреждению доведен лимит бюджетных обязательств в сумме 5577,6 тыс. руб. по бюджетной деятельности и 1859,0 тыс. руб. по предпринимательской деятельности. За 2007 год учреждение профинансировано полностью на 100% по бюджетной деятельности. Смета по предпринимательской деятельности выполнена всего 969,9 тыс. руб. или на 52,2%. От управления финансов администрации Сокольского района выделено 98,6 тыс. руб. для приобретения вакцин для сельскохозяйственных предприятий и 154,0 тыс. руб. на приобретение биопрепаратов против птичьего гриппа выделено Комитетом Госветнадзора Нижегородской области. ГУНО «Госветуправление Сокольского района» является некоммерческой организацией, поэтому для нее характерны статьи затрат, предусмотренные для бюджетных организаций. Для нее целесообразнее рассматривать не все издержки вместе, а определить абсолютные и относительные значения элементов статей затрат (22, с.127). Так как в организации имеет место предпринимательская деятельность, учет ведется раздельно, то и анализ целесообразно проводить отдельно. Представим анализ статей в динамике за последние два года. Данные берутся из Приложений № 8,9.
Анализ таблицы показал, что ГУНО «Госветуправление» основную часть бюджетных средств израсходовал на заработную плату специалистов и обновление автомобильного парка.
Таблица 7
Основные расходы учреждения по бюджетной деятельности за 2006-2007гг. (тыс. руб.)
| Статьи затрат | 2006 г | 2007 г |
Изменения (+; -) |
Изменения в % |
| Оплата труда | 3143,0 | 3515,0 | +372,0 | 111,8 |
| Прочие выплаты | 13,0 | 15,0 | +2,0 | 115,8 |
| Начисления на оплату труда | 822,4 | 921,0 | +98,6 | 112,0 |
| Услуги связи | 58,0 | 67,0 | +9,0 | 115,5 |
| Транспортные услуги | 4,0 | 2,0 | -2,0 | 50,0 |
| Коммунальные услуги | 99,0 | 77,0 | -22 | 77,8 |
| Прочие услуги | 17,0 | 18,0 | +1,0 | 105,9 |
| Прочие расходы | 17,0 | 7,0 | -10,0 | 41,2 |
| Увеличение стоимости основных средств | 117,0 | 706,6 | +589,6 | 503,9 |
| Увеличение стоимости товарно-материальных ценностей | 199,0 | 249,0 | +50,0 | 125,1 |
| Услуги по содержанию имущества | 9,0 | -9,0 | ||
| Итого: | 4498,4 | 5577,6 | 1079,2 | 124,0 |
За счет средств областного бюджета была приобретена автомашина УАЗ - 396254, которая в дальнейшем используется для выездов в сельскохозяйственные хозяйства района для профилактического лечения сельскохозяйственных животных, дезустановка и установка для сжигания отходов.
По предпринимательской деятельности используются статьи затрат те же, плюсом сюда относятся платежи в бюджет, приобретение оборудования, средств оргтехники и средств на ее обслуживание, прочие текущие расходы.
Таблица 8
Основные расходы организации по предпринимательской деятельности за 2006-2007гг. (тыс. руб.)
| Статьи затрат | 2006 г | 2007 г |
Изменения (+; -) |
Изменения в % |
| Оплата труда | 51,8 | 117,9 | +66,1 | 227,6 |
| Прочие выплаты | 34,4 | 25,2 | -9,2 | 73,2 |
| Начисления на оплату труда | 6,9 | 17,9 | +11,0 | 259,4 |
| Услуги связи | 27,6 | 15,9 | -11,7 | 57,6 |
| Транспортные услуги | 2,2 | +2,2 | ||
| Коммунальные услуги | 18,4 | -18,4 | ||
| Прочие услуги | 18,3 | 175,9 | +157,6 | 361,2 |
| Прочие расходы | 8,4 | 7,3 | -1,1 | 86,9 |
| Увеличение стоимости основных средств | 56,7 | 24,7 | -32,0 | 43,6 |
| Увеличение стоимости товарно-материальных ценностей | 621,4 | 566,4 | -55,0 | 91,1 |
| Услуги по содержанию имущества | 4,7 | 19,4 | +14,7 | 412,8 |
| Итого: | 848,6 | 972,8 | 124,2 | 114,6 |
Вывод: Анализируя структуру финансовых потребностей за последние два года по предпринимательской деятельности приходим к выводу, что у учреждения появилась возможность доводить заработную плату младшему обслуживающему персоналу до прожиточного минимума. Затраты на оплату труда увеличились на 127.6% . За счет предпринимательской деятельности учреждение ремонтирует автотранспорт в специализированных мастерских, поэтому увеличились затраты по статье транспортные услуги. На балансе организации числится 11 автомашин, 9 из которых с нулевой остаточной стоимостью, соответственно требующие постоянного вложения денежных средств для поддержания их в рабочем состоянии. На удорожание затрат непосредственное влияние оказывает то, что все филиалы разбросаны по всему району, расстояние до них в один конец составляет не менее 45-50 км, да и район удален от областного центра на расстоянии 140 км. Кроме того, начальник учреждения является председателем Заволжского ТКС, что также требует дополнительных средств для проведения мероприятий в районах, входящих в состав округа.
Для поддержания оперативной связи с филиалами, каждый из них оснащен высокочастотной связью, но ввиду того, что рации были приобретены в начале 90-х годов и на данный момент имеют 100% износ, соответственно часто выходят из строя и требуют ремонта. Кроме того, плата за пользование радиочастотами ежегодно повышается, в бюджетном финансировании затраты на эту статью не запланированы и оплачены за счет средств предпринимательской деятельности. За счет внебюджетных средств приобретен компьютер, что отражено по статье увеличение основных средств. В 2005 году расходы составили 4277 тыс. руб. и по отношению к 2004 году расходы возросли в 1,4 раза в результате роста цен на товары и услуги. Рассмотрим структуру затрат, определим удельный вес каждой статьи по бюджетной деятельности, представив это в виде диаграммы за последний год.
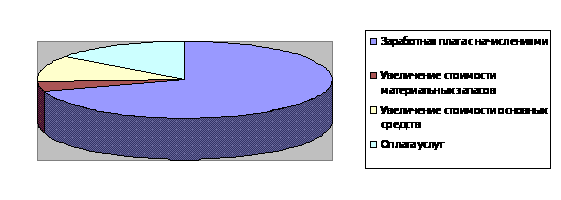
Рис 4. Структура затрат по бюджетной деятельности учреждения в % за 2007 год
В результате чего, перед нами виден результат, что большая доля (79,8%) в бюджетном финансировании приходится на оплату труда с начислениями, приобретение основных средств и оплату услуг связи, коммунальных услуг. Совсем же другая картина предстает перед нами, если мы рассмотрим структуру затрат по предпринимательской деятельности (рис 5).
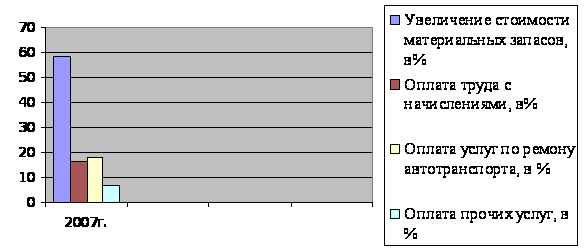
Рис 5. Структура затрат по предпринимательской деятельности за 2007 год
Здесь основная доля приходится на приобретение и реализацию медикаментов и лекарственных перевязочных материалов(58,4%).
За счет средств, полученных от предпринимательской деятельности организация выплачивает специалистам премии, оплачивает услуги по ремонту автотранспорта и приобретает инвентарь и мебель, необходимые для производственной деятельности организации.
Вторым аспектом при рассмотрении вопросов в анализе финансов учреждения является планирование расходов, т.е. составление различных смет (26, с.265). Ежегодно специалисты учреждения составляют смету доходов и расходов. Наряду с бюджетными ассигнованиями организации, в эту смету закладываются и денежные поступления от платных услуг по предпринимательской деятельности. При планирование расходов в первую очередь утверждается штатное расписание. Проблема в организации финансов учреждения возникает уже на данном этапе. Недостаток в том, что механизм экономического стимулирования результатов работы специалистов находится не на должном уровне, руководитель должен приложить немало усилий, чтобы вышестоящее руководство утвердило систему материального поощрения. Заработная плата среднего звена специалистов до сих пор остается низкой. Есть резервы увеличения ее за счет платных услуг, но, во-первых, на это нужно разрешение вышестоящей организации, а, во – вторых, расценки по выполняемым работам и услугам позволяют покрывать только расходы на медикаменты, транспорт, бензин.
Как рассматривалось выше, существуют несколько методов планирования.
Первый метод заключается в системном планировании выделения бюджетных средств в соответствии с утвержденными целевыми программами, составляемыми для осуществления экономических и социальных задач. В нашей стране данный метод бюджетного планирования и финансирования неуклонно расширяется. В 2006 году по целевой программе «Профилактика мероприятий на случай возникновения птичьего гриппа» ГУНО «Госветуправление Сокольского района» было выделено 86,1 тыс. руб. В 2007 году эта статья увеличивается почти в 2 раза.
В ГУНО «Государственное ветеринарное учреждение» используется, в основном, нормативный метод. По бюджетной деятельности расчет расходов по каждой статье производится главным бухгалтером и начальником организации на основании отчетных данных за отчетный год. На каждую статью пишется обоснование, в котором подробно обосновывается повышение затрат. На 2008 год по бюджетному финансированию предусматривается повышение затрат в общей сумме на 1200тыс. руб., в основном по статье оплата труда с начислениями и на газификацию и обновление материальной базы учреждения. Планируется выделить из федерального бюджета на 2008 год ассигнований в сумме 6778 тыс. руб. Наибольший интерес представляет составление сметы доходов и расходов, полученных от предпринимательской деятельности, приносящей доход. На 2007 год запланировано получить от рыночной продажи товар и услуг 1859 тыс. руб. Запланировано повышение заработной платы по предпринимательской деятельности до 253 тыс. руб., приобретение материальных запасов на сумму 801 тыс. руб., в т. ч. на медикаменты – 582 тыс. руб., 219 тыс. руб. - услуг и работ ветеринарного характера. Остальные средства пойдут на оплату услуг связи, оплату затрат по электроэнергии, транспортных услуг (Приложение №8).
На балансе организации числится основных средств по состоянию на 1.01.2008г. на сумму 9168,7 тыс. руб., износ основных средств составляет 87,4% (Приложение № 4).
Особое место среди целей и задач в области анализа финансов занимает постоянное увеличение стоимости имущества предприятия, организации, максимизация его стоимости (14, с. 154). Но, так как вторая стадия – производственная у ГУНО «Госветуправление» отсутствует, т.е. организация сама ничего не производит, а только закупает медикаменты для лечения, витаминные подкормки и др. препараты ветеринарного назначения и реализует населению и хозяйствам района, то в процессе решения проблем по увеличению оборотных средств предстоит рассмотрение только вопросов приобретения, доставки материальных ценностей и их реализации. Как и везде оборотные средства организации выступают в виде товаров и переходят в денежную форму только после реализации продукции.
В этой связи анализ имущественного состояния в области оборотных активов целесообразно проводить по следующей форме (Приложение 4):
Таблица 9
Анализ активов организации за 2007г.
| Показатели | На начало периода | На конец периода | ||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | |
| Активы всего: в т.ч. | 1108,0 | 100 | 1815,3 | 100 |
| внеоборотные | 671,5 | 60,6 | 1158,1 | 63,8 |
| оборотные активы | 436,5 | 39,4 | 657,2 | 36,2 |
| Оборотные активы всего: в т. ч. | 436,5 | 100 | 657,2 | 100 |
| 1) запасы | 270,6 | 62,0 | 454,7 | 69,2 |
| 2) дебиторская задолж. | 53,9 | 12,3 | 80,6 | 12,3 |
| 3) кратк. фин. вложения | 85,3 | 19,5 | 91,3 | 13,9 |
| 4) денежные средства | 26,7 | 6,2 | 30,6 | 4,6 |
| Оборотные активы всего: в т.ч. | 436,5 | 100 | 657,2 | 100 |
| материальные | 270,6 | 62,0 | 454,7 | 69,2 |
| нематериальные | 165,9 | 38,0 | 202,5 | 30,8 |
| Запасы всего: в т.ч. | 270,6 | 100 | 454,7 | 100 |
| 1) материалы | 270,6 | 100 | 454,7 | 100 |
| Дебиторская задолженность всего: в т. ч. | 53,9 | 100 | 80,6 | 100 |
| 1) расчеты по доходам | 53,9 | 100 | 80,6 | 100 |
Вывод: Доля основных средств в активе баланса к концу 2007г. увеличилась за счет приобретения основных средств на 3,2%, в структуре оборотных средств наибольший удельный вес занимают материальные активы, состоящие из запасов медикаментов и перевязочных средств, как в 2006, так и в 2007гг. Дебиторская задолженность в учреждении состоит из задолженности сельскохозяйственных предприятий и НОПО «Сокольское райпо» за ветеринарные услуги. В 2007г. дебиторская задолженность возросла на 26,7 тыс. руб. Это отрицательный момент для работы учреждения.
Следующий этап - это анализ источников формирования оборотных средств (16,158). Анализируя источники формирования оборотных средств, мы приходим к выводу, что основным источником является финансирование из областного бюджета, доходы от предпринимательской деятельности. И целевые поступления на противоэпизоотические мероприятия из республиканского бюджета и на приобретение биопрепататов для сельскохозяйственных предприятий из местного бюджета. Кредиторская задолженность по состоянию за 2006 год составила 60,8 тыс. руб., за 2007 год учреждение не имеет кредиторской задолженности, наоборот, по расчетам с поставщиками и подрядчиками переплачено10,5 тыс. руб., по платежам в бюджет переплачено19,4 тыс. руб. Всего переплата составила 29,9 тыс. руб.
Кредитами и займами организация не пользуется.
Как показывает нижеизложенный анализ структуры затрат за последний год, денежные средства выделяются в основном для оплаты труда специалистов и только небольшая доля приходится на оплату услуг и приобретение материальных ценностей. В 2007г. учреждение приобрело за счет целевой региональной программы автомобиль УАЗ – 396254, дезустановку и установку для сжигания отходов на сумму 559,6 тыс. руб. Это существенно отразилось на наличии оборотных средств организации.
Таблица 10
Анализ источников оборотных средств
| Источники формирования | Начало периода | Конец периода | ||
| тыс. руб. | % к итогу | тыс. руб. | % к итогу | |
| 1.Собственные средства | 1047,2 | 95,4 | 1845,2 | 101,6 |
| 2.Займы и кредиты | ||||
|
3.Кредиторская задолженность в том числе |
60,8 | 5,5 | -29,9 | -1,6 |
| векселя к уплате | ||||
| авансы полученные | ||||
| непосредственно кредиторы | 60,8 | 5,5 | -29,9 | -1,6 |
| Привлеченные средства | ||||
| ИТОГО: | 1108,0 | 100 | 1815,3 | 100 |
Вывод: Анализируя источники покрытия оборотных и внеоборотных активов, приходим к выводу, что доля собственных средств, в учреждении в 2007г. возросла на 798 тыс. руб. Кредиторская задолженности учреждение на