Забалансовые счета
В том числе:
по выплате доходов, дивидендов
| Активы и обязательства, учитываемые за балансом | Код строки | На начало года | На конец отчетного периода |
| Арендованные (в том числе полученные в пользование, лизинг) основные средства | 001 | ||
| Товарно-материальные ценности, принятые на ответственное хранение | 002 | ||
| Материалы, принятые в переработку | 003 | ||
| Товары, принятые на комиссию | 004 | ||
| Оборудование, принятое для монтажа | 005 | ||
| Бланки строгой отчетности | 006 | ||
| Списанная в убыток задолженность неплатежеспособных дебиторов | 007 | ||
| Обеспечения обязательств и платежей полученные | 008 | ||
| Обеспечения обязательств и платежей выданные | 009 | ||
| Амортизационный фонд воспроизводства основных средств | 010 | ||
| Основные средства, сданные в аренду (лизинг) | 011 | ||
| Нематериальные активы, полученные в пользование | 012 | ||
| Амортизационный фонд воспроизводства нематериальных активов | 013 | ||
| Потеря стоимости основных средств | 014 |
| Руководитель ________________ | А.И. Кукушкин | |
| (подпись) | (инициалы, фамилия) | |
| Главный бухгалтер ________________ | Н.А Завало | |
| (подпись) | (инициалы, фамилия) |
«21» февраля 2008 г.
Составим на основании произошедших за отчетный период хозяйственных операций журнал регистрации хозяйственных операций, с указанием их содержания, корреспондирующих счетов и суммы.
Таблица 7 Журнал регистрации хозяйственных операций
| № операции | Содержание операции | Дебет | Кредит | Сумма, руб. |
| 1 | Поступила холодильная установка от ОАО «Агат» без НДС | 08 | 60/3 | 530000 |
| 2 | НДС по полученной холодильной установке | 18 | 60/3 | 95400 |
| 3 | Согласно счету-фактуре за перевозку холодильной установки автотранспортной организации ООО «Белавто» начислено (счет 76 «Расчеты с прочими дебиторами и кредиторами») | 08 | 76 | 260000 |
| 4 | НДС по транспортным услугам | 18 | 76 | 46800 |
| 5 | Перечислена с расчетного счета в полной сумме оплата ОАО «Агат» | 60/3 | 51 | 625400 |
| 6 | Зачет НДС уплаченного поставщику | 18 | 18 | 95400 |
| 7 | В отчетном месяце холодильная установка введена в эксплуатацию (определить первоначальную стоимость) | 01 | 08 | 790000 |
| 8 | Поступило сливочное масло по накладной от ООО «Свет» (учет материалов по средневзвешенным ценам) 100 кг | 10/3 | 60/1 | 280000 |
| 9 | НДС по поступившим материалам | 18 | 60/1 | 50400 |
| 10 | Поступила мука по накладной от ООО «Заря» (учет материалов по средневзвешенным ценам) 120 кг | 10/1 | 60/2 | 125000 |
| НДС по поступившим материалам | 18 | 60/2 | 22500 | |
| 11 | Для изготовления продукции со склада в основное производство отпущены материалы в том числе: | 20 | 10 | 110383 |
| масло сливочное 15 кг | 20 | 10/3 | 42000 | |
| мука 45 кг | 20 | 10/1 | 48383 | |
| сахар 10 кг | 20 | 10/2 | 20000 | |
| 12 | Начислена заработная плата за месяц основным производственным рабочим по производству | 20 | 70 | 574000 |
| 13 | Отчисления в фонд социальной защиты населения | 20 | 69 | 200900 |
| 14 | Отчисления по обязательному страхованию от несчастных случаев на производстве и проф.заболеваний (0,3%) | 20 | 76 | 1722 |
| 15 | Начислена заработная плата за месяц администрации предприятия | 26 | 70 | 338000 |
| 16 | Отчисления в фонд социальной защиты населения | 26 | 69 | 118300 |
| 17 | Отчисления по обязательному страхованию от несчастных случаев на производстве и проф.заболеваний (0,3%) | 26 | 76 | 1014 |
| 18 | Удержан подоходный налог | 70 | 68 | 72960 |
| 19 | Удержаны отчисления в пенсионный фонд | 70 | 69 | 9120 |
| 20 | В кассу с расчетного счета по чеку № 666461 получены деньги на выплату заработной платы | 50 | 51 | 829920 |
| 21 | Выдана из кассы заработная плата рабочим и служащим согласно расчетной ведомости № 1 за январь месяц | 70 | 50 | 680000 |
| 22 | Депонирована не полученная в срок заработная плата рабочих и служащих | 70 | 76/5 | 149920 |
| 23 | На расчетный счет по объявлению на взнос наличными возвращена депонированная заработная плата | 51 | 50 | 149920 |
| 24 | Согласно авансового отчета списаны командировочные расходы: | |||
| руководителя организации Кукушкина А.И. | 26 | 71/1 | 50000 | |
| бухгалтера Завало Н.А. | 26 | 71/3 | 50000 | |
| 25 | Начислена амортизация: | |||
| машин и оборудования производственного назначения | 20 | 02 | 55000 | |
| основных средств, используемых в административных целях | 26 | 02 | 12000 | |
| 26 | Акцептован счет сторонней организации за теплоснабжение | 26 | 60/4 | 104000 |
| НДС | 18 | 60/4 | 18720 | |
| 27 | Начислен арендный платеж за текущую аренду помещения офиса | 26 | 60/5 | 97000 |
| НДС | 18 | 60/5 | 17460 | |
| 28 | В конце месяца списаны общехозяйственные расходы (расчитать) | 20 | 26 | 770314 |
| 29 | Оприходована на склад из производства готовая продукция по фактической себестоимости (расчитать) | 43 | 20 | 1719393 |
| 30 | Списана реализованная готовая продукция по фактической себестоимости (учет по отгрузке) | 90/2 | 43 | 1100000 |
| 31 | Отражена задолженность покупателя (ООО «Аура») за реализованную продукцию | 62/1 | 90/1 | 1860000 |
| 32 | Оплачены с расчетного счета расходы по отправке готовой продукции покупателям | 44 | 51 | 52000 |
| 33 | Списаны коммерческие расходы на себестоимость реализованной готовой продукции | 90/2 | 44 | 52000 |
| 34 | Начилен НДС (расчитать) | 90/3 | 68 | 283729 |
| 35 | Расчитаны отчисления в Республиканский бюджет, 2% (расчитать) | 90/5 | 68 | 31525 |
| 36 | Отражен финансовый результат (расчитать) | 90/9 | 99 | 392746 |
| 37 | Получены на расчетный счет денежные средства от покупателей: | |||
| ООО «Аура» | 51 | 62/1 | 1100000 | |
| ООО «Стройкомплект» | 51 | 62/2 | 120000 | |
| ООО «Восток» | 51 | 62/3 | 676000 | |
| 38 | Перечислены с расчетного счета следующие платежи: | |||
| Платежи в бюджет | 68 | 51 | 134165 | |
| Фонд социальной защиты населения | 69 | 51 | 60984 | |
| Поставщикам: | ||||
| ООО «Свет» | 60/1 | 51 | 148000 | |
| ООО «Заря» | 60/2 | 51 | 228000 | |
| ИТОГО: | 15290095 | |||
Для учета движения средств, источников и процессов откроем синтетические, а там, где необходимо и аналитические, счета, с указанием остатков на начало отчетного периода, оборотов за отчетный период, составленных на основании хозяйственных операций, и остатков на конец отчетного периода. Остатки на конец отчетного периода по синтетическим счетам 10, 60, 62 и 71 рассчитываются исходя из остатков по их аналитическим счетам.
Активные счета:
| 01 "Основные средства" | |
| Дт | Кт |
| Сн = 988546 | |
| Дт об = 790000 | Кт об = 0 |
| Ск = 1778546 | |
| 04 "Нематериальные активы" | |
| Дт | Кт |
| Сн = 142330 | |
| Дт об = 0 | Кт об = 0 |
| Ск = 142330 | |
| 08 "Вложения во внеоборотные активы" | |
| Дт | Кт |
| Сн = 0 | |
| Дт об = 790000 | Кт об = 790000 |
| Ск = 0 | |
| 10 "Материалы" | |
| Дт | Кт |
| Сн = 478200 | |
| Дт об = 405000 | Кт об = 110383 |
| Ск = 772817 | |
| 10/1 "Мука" | |
| Дт | Кт |
| Сн = 178200 | |
| Дт об = 125000 | Кт об = 48383 |
| Ск = 254817 | |
| 10/2 "Сахар" | |
| Дт | Кт |
| Сн = 300000 | |
| Дт об = 0 | Кт об = 20000 |
| Ск = 280000 | |
| 10/3 " Масло сливочное " | |
| Дт | Кт |
| Сн = 0 | |
| Дт об = 280000 | Кт об = 42000 |
| Ск = 238000 | |
| 18 "Налог на добавленную стоимость по приобретенным товарам, работам, услугам" | |
| Дт | Кт |
| Сн = 95760 | |
| Дт об = 346680 | Кт об = 95400 |
| Ск= 347040 | |
| 20 "Основное производство" | |
| Дт | Кт |
| Сн = 25704 | |
| Дт об = 1712319 | Кт об = 1719393 |
| Ск = 18600 | |
| 26 "Общехозяйственные расходы" | |
| Дт | Кт |
| Сн = нет | |
| Дт об = 770314 | Кт об = 770314 |
| Ск = нет | |
| 43 "Готовая продукция" | |
| Дт | Кт |
| Сн = 604800 | |
| Дт об = 1719393 | Кт об = 1100000 |
| Ск= 1224193 | |
| 44 "Расходы на реализацию" | |
| Дт | Кт |
| Сн = 0 | |
| Дт об = 52000 | Кт об = 52000 |
| Ск= 0 | |
| 50 "Касса" | |
| Дт | Кт |
| Сн = 35784 | |
| Дт об = 829920 | Кт об = 829920 |
| Ск = 35784 | |
| 51 "Расчетный счет" | |
| Дт | Кт |
| Сн = 907200 | |
| Дт об = 2045920 | Кт об = 2078469 |
| Ск = 874651 | |
Пассивные счета:
| 02 "Амортизация основных средств" | |
| Дт | Кт |
| Сн = 147067 | |
| Дт об =0 | Кт об = 67000 |
| Ск = 214067 | |
| 04 "Амортизация нематериальных активов" | |
| Дт | Кт |
| Сн = 42134 | |
| Дт об = 0 | Кт об =0 |
| Ск = 42134 | |
| 80 "Уставный фонд" | |
| Дт | Кт |
| Сн = 2120637 | |
| Дт об = 0 | Кт об = 0 |
| Ск = 2120637 | |
Активно – пассивные счета:
| 60 "Расчеты с поставщиками и подрядчиками" | |
| Дт | Кт |
| Сн = 0 | Сн = 353506 |
| Дт об = 1001400 | Кт об = 1340480 |
| Ск = 0 | Ск = 692586 |
| 60/1 "ООО «Свет»" | |
| Дт | Кт |
| Сн = 0 | Сн = 260000 |
| Дт об = 148000 | Кт об = 330400 |
| Ск = 0 | Ск= 442400 |
| 60/2 "ООО «Заря»" | |
| Дт | Кт |
| Сн = 0 | Сн = 93506 |
| Дт об = 228000 | Кт об = 147500 |
| Ск = 0 | Ск = 13006 |
| 60/3 "ОАО «Агат»" | |
| Дт | Кт |
| Сн = 0 | Сн = 0 |
| Дт об = 625400 | Кт об = 625400 |
| Ск = 0 | Ск = 0 |
| 60/4 "Расчеты по теплоснабжению " | |
| Дт | Кт |
| Сн = 0 | Сн = 0 |
| Дт об = 0 | Кт об = 122720 |
| Ск = 0 | Ск = 122720 |
| 60/5 "Расчеты по аренде" | |
| Дт | Кт |
| Сн = 0 | Сн = 0 |
| Дт об = 0 | Кт об = 114460 |
| Ск = 0 | Ск = 114460 |
| 62 "Расчеты с покупателями и заказчиками" | |
| Дт | Кт |
| Сн = 291514 | Сн = 0 |
| Дт об = 1860000 | Кт об = 1896000 |
| Ск = 838500 | Ск= 582986 |
| 62/1 "ООО «Аура»" | |
| Дт | Кт |
| Сн = 78500 | Сн = 0 |
| Дт об = 1860000 | Кт об = 1100000 |
| Ск = 838500 | Ск = 0 |
| 62/2 "ООО «Стройкомплект»" | |
| Дт | Кт |
| Сн = 71300 | Сн = 0 |
| Дт об = 0 | Кт об = 120000 |
| Ск = 0 | Ск = 48700 |
| 62/3 "ООО «Восток»" | |
| Дт | Кт |
| Сн = 141714 | Сн = 0 |
| Дт об = 0 | Кт об = 676000 |
| Ск= 0 | Ск = 534286 |
| 67 "Расчеты по долгосрочным кредитам и займам" | |
| Дт | Кт |
| Сн = 0 | Сн = 403200 |
| Дт об = 0 | Кт об = 0 |
| Ск = 0 | Ск = 403200 |
| 68 "Расчеты по налогам и сборам" | |
| Дт | Кт |
| Сн = 0 | Сн = 134165 |
| Дт об = 134165 | Кт об = 388214 |
| Ск = 0 | Ск = 388214 |
| 69 "Расчеты по социальному страхованию и обеспечению" | |
| Дт | Кт |
| Сн = 0 | Сн = 60984 |
| Дт об = 60984 | Кт об = 328320 |
| Ск = 0 | Ск = 328320 |
| 70 "Расчеты с персоналом по оплате труда" | |
| Дт | Кт |
| Сн = 0 | Сн = 232848 |
| Дт об = 912000 | Кт об = 912000 |
| Ск = 0 | Ск = 232848 |
| 71 "Расчеты с подотчетными лицами" | |
| Дт | Кт |
| Сн = 18245 | Сн = 0 |
| Дт об = 0 | Кт об = 100000 |
| Ск = 5100 | Ск = 86855 |
| 71/1 "Руководитель организации Кукушкин А.И." | |
| Дт | Кт |
| Сн = 4000 | Сн = 0 |
| Дт об = 0 | Кт об = 50000 |
| Ск = 0 | Ск = 46000 |
| 71/2 "Зав. склада Власенко Т. И." | |
| Дт | Кт |
| Сн = 5100 | Сн = 0 |
| Дт об = 0 | Кт об = 0 |
| Ск = 5100 | Ск = 0 |
| 71/3 "Главный бухгалтер Завало Н.А." | |
| Дт | Кт |
| Сн = 9145 | Сн = 0 |
| Дт об = 0 | Кт об = 50000 |
| Ск= 0 | Ск = 40855 |
| 75 "Расчеты с учредителями" | |
| Дт | Кт |
| Сн = 171763 | Сн = 0 |
| Дт об = 0 | Кт об = 0 |
| Ск = 171763 | Ск = 0 |
| 76 "Расчеты с различными дебиторами и кредиторами" | |
| Дт | Кт |
| Сн = 0 | Сн = 88099 |
| Дт об = 0 | Кт об = 459456 |
| Сн = 0 | Сн = 547555 |
| 90 "Реализация" | |
| Дт | Кт |
| Сн = нет | Сн = нет |
| Дт об = 1860000 | Кт об = 1860000 |
| Ск = нет | Ск = нет |
| 99 "Прибыли и убытки" | |
| Дт | Кт |
| Сн = 0 | Сн = 177206 |
| Дт об = 0 | Кт об = 392746 |
| Ск = 0 | Ск = 569952 |
На основании открытых счетов составим оборотные ведомости по аналитическим счетам, а затем и по синтетическим.
Таблица 8 Ведомость аналитического учета к счету 60 " Расчеты с поставщиками и подрядчиками"
| № п/п | Предприятие | Сальдо на начало месяца, руб. | Оборот за месяц, руб. | Сальдо на конец месяца, руб. | |||
| Дт | Кт | Дт | Кт | Дт | Кт | ||
| 1 | ООО «Свет» | 0 | 260000 | 148000 | 330400 | 0 | 442400 |
| 2 | ООО «Заря» | 0 | 93506 | 228000 | 147500 | 0 | 13006 |
| 3 | ОАО «Агат» | 0 | 0 | 625400 | 625400 | 0 | 0 |
| 4 | Расчеты по теплоснабжению | 0 | 0 | 0 | 122720 | 0 | 122720 |
| 5 | Расчеты по аренде | 0 | 0 | 0 | 114460 | 0 | 114460 |
| Итого: | 0 | 353506 | 1001400 | 1340480 | 0 | 692586 | |
Таблица 9 Ведомость аналитического учета к счету 62 "Расчеты с покупателями и заказчиками"
| № п/п | Предприятие | Сальдо на начало месяца, руб. | Оборот за месяц, руб. | Сальдо на конец месяца, руб. | |||
| Дт | Кт | Дт | Кт | Дт | Кт | ||
| 1 | ООО «Аура» | 78500 | 0 | 1860000 | 1100000 | 838500 | 0 |
| 2 | ООО «Стройкомплект» | 71300 | 0 | 0 | 120000 | 0 | 48700 |
| 3 | ООО «Восток» | 141714 | 0 | 0 | 676000 | 0 | 534286 |
| Итого: | 291514 | 0 | 1860000 | 1896000 | 838500 | 582986 | |
Таблица 10 Ведомость аналитического учета к счету 71 "Расчеты с подотчетными лицами"
| № п/п | ФИО | Сальдо на начало месяца, руб. | Оборот за месяц, руб. | Сальдо на конец месяца, руб. | |||
| Дт | Кт | Дт | Кт | Дт | Кт | ||
| 1 | Рук. организ. Кукушкин А.И. | 4000 | 0 | 0 | 50000 | 0 | 46000 |
| 2 | Зав. склад. Власенко Т. И. | 5100 | 0 | 0 | 0 | 5100 | 0 |
| 3 | Бухгалтер Завало Н.А. | 9145 | 0 | 0 | 50000 | 0 | 40855 |
| Итого: | 18245 | 0 | 0 | 100000 | 5100 | 86855 | |
Таблица 11
| Оборотная ведомость по счетам синтетического учета | ||||||
| Счет | Сальдо на начало месяца, руб. | Оборот за месяц, руб. | Сальдо на конец месяца, руб. | |||
| дебет | кредит | дебет | кредит | дебет | кредит | |
| 01 | 988546 | - | 790000 | - | 1778546 | - |
| 02 | - | 147067 | - | 67000 | - | 214067 |
| 04 | 142330 | - | - | - | 142330 | - |
| 05 | - | 42134 | - | - | - | 42134 |
| 08 | - | - | 790000 | 790000 | - | - |
| 10 | 478200 | - | 405000 | 110383 | 772817 | - |
| 18 | 95760 | - | 346680 | 95400 | 347040 | - |
| 20 | 25704 | - | 1712319 | 1719393 | 18630 | - |
| 26 | - | - | 770314 | 770314 | - | - |
| 43 | 604800 | - | 1719393 | 1100000 | 1224193 | - |
| 44 | - | - | 52000 | 52000 | - | - |
| 50 | 35784 | - | 829920 | 829920 | 35784 | - |
| 51 | 907200 | - | 2045920 | 2078469 | 874651 | - |
| 60 | - | 353506 | 1001400 | 1340480 | - | 692586 |
| 62 | 291514 | - | 1860000 | 1896000 | 838500 | 582986 |
| 67 | - | 403200 | - | - | - | 403200 |
| 68 | - | 134165 | 134165 | 388214 | - | 388214 |
| 69 | - | 60984 | 60984 | 328320 | - | 328320 |
| 70 | - | 232848 | 912000 | 912000 | - | 232848 |
| 71 | 18245 | - | - | 100000 | 5100 | 86855 |
| 75 | 171763 | - | - | - | 171763 | - |
| 76 | - | 88099 | - | 459456 | - | 547555 |
| 80 | - | 2120637 | - | - | - | 2120637 |
| 90 | - | - | 1860000 | 1860000 | - | - |
| 99 | - | 177206 | - | 392746 | - | 569952 |
| Итого | 3759846 | 3759846 | 15290095 | 15290095 | 6209354 | 6209354 |
На основании составленной оборотной ведомости, можно составить бухгалтерский баланс на конец отчетного периода.
Таблица 12
|
Приложение 1 к постановлению Министерства финансов Республики Беларусь 14.02.2008 № 19 |
БУХГАЛТЕРСКИЙ БАЛАНС
на ____________________ 20___г.
| КОДЫ | ||||
| Форма 1по ОКУД | 0502070 | |||
| Дата (год, месяц, число) | ||||
| Организация | по ОКЮЛП | |||
| Учетный номер плательщика | УНП | |||
| Вид деятельности | по ОКЭД | |||
| Организационно-правовая форма | по ОКОПФ | |||
| Орган управления | по СООУ | |||
| Единица измерения | по ОКЕИ | |||
| Адрес | ||||
| Контрольная сумма | ||
| Дата утверждения | ||
| Дата отправки | ||
| Дата принятия |
| Актив | Код строки | На начало года | На конец отчетного периода |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Основные средства: | |||
| первоначальная стоимость | 101 | 988 546 | 1778546 |
| амортизация | 102 | 147 067 | 214067 |
| остаточная стоимость | 110 | 841479 | 1564479 |
| Нематериальные активы: | |||
| первоначальная стоимость | 111 | 142 330 | 142330 |
| амортизация | 112 | 42 134 | 42134 |
| остаточная стоимость | 120 | 100196 | 100196 |
| Доходные вложения в материальные ценности: | |||
| первоначальная стоимость | 121 | ||
| амортизация | 122 | ||
| остаточная стоимость | 130 | ||
| Вложения во внеоборотные активы | 140 | ||
|
В том числе: незавершенное строительство |
141 | ||
| Прочие внеоборотные активы | 150 | ||
| ИТОГО по разделу I | 190 | 941675 | 1664675 |
| II. ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы и затраты | 210 | 1108704 | 2015640 |
|
В том числе: сырье, материалы и другие аналогичные активы |
211 | 478200 | 772817 |
| животные на выращивании и откорме | 212 | ||
| затраты в незавершенном производстве и полуфабрикаты | 213 | 25 704 | 18630 |
| расходы на реализацию | 214 | ||
| готовая продукция и товары для реализации | 215 | 604 800 | 1224193 |
| товары отгруженные | 216 | ||
| выполненные этапы по незавершенным работам | 217 | ||
| расходы будущих периодов | 218 | ||
| прочие запасы и затраты | 219 | ||
| Налоги по приобретенным товарам, работам, услугам | 220 | 95 760 | 347040 |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | ||
|
В том числе: покупателей и заказчиков |
231 | ||
| прочая дебиторская задолженность | 232 | ||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 309759 | 843600 |
|
В том числе: покупателей и заказчиков |
241 | 291 514 | 838500 |
| поставщиков и подрядчиков | 242 | ||
| по налогам и сборам | 243 | ||
| по расчетам с персоналом | 244 | 18 245 | 5100 |
| разных дебиторов | 245 | ||
| прочая дебиторская задолженность | 249 | ||
| Расчеты с учредителями | 250 | 171 763 | 171763 |
|
В том числе: по вкладам в уставный фонд |
251 | ||
| прочие | 252 | ||
| Денежные средства | 260 | 942984 | 910435 |
|
В том числе: денежные средства на депозитных счетах |
261 | ||
| Финансовые вложения | 270 | ||
| Прочие оборотные активы | 280 | ||
| ИТОГО по разделу II | 290 | 2628970 | 4288478 |
| БАЛАНС (190+290) | 300 | 3570645 | 5953153 |
| Пассив | Код строки | На начало года | На конец отчетного периода |
| III. КАПИТАЛ И РЕЗЕРВЫ | |||
| Уставный фонд | 410 | 2120637 | 2120637 |
| Собственные акции (доли), выкупленные у акционеров (учредителей) | 411 | ||
| Резервный фонд | 420 | ||
|
В том числе: резервные фонды, образованные в соответствии с законодательством |
421 | ||
| резервные фонды, образованные в соответствии с учредительными документами | 422 | ||
| Добавочный фонд | 430 | ||
| Чистая прибыль (убыток) отчетного периода | 440 | 177 206 | 569952 |
| Нераспределенная (неиспользованная) прибыль (непокрытый убыток) | 450 | ||
| Целевое финансирование | 460 | ||
| Доходы будущих периодов | 470 | ||
| ИТОГО по разделу III | 490 | 2297843 | 2690589 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Долгосрочные кредиты и займы | 510 | 403 200 | 403 200 |
| Прочие долгосрочные обязательства | 520 | ||
| ИТОГО по разделу IV | 590 | 403 200 | 403 200 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | |||
| Краткосрочные кредиты и займы | 610 | ||
| Кредиторская задолженность | 620 | 869602 | 2859364 |
|
В том числе: перед поставщиками и подрядчиками |
621 | 353 506 | 692586 |
| перед покупателями и заказчиками | 622 | - | 582986 |
| по расчетам с персоналом по оплате труда | 623 | 232 848 | 232848 |
| по прочим расчетам с персоналом | 624 | - | 86855 |
| по налогам и сборам | 625 | 134 165 | 388214 |
| по социальному страхованию и обеспечению | 626 | 60 984 | 328320 |
| по лизинговым платежам | 627 | ||
| перед прочими кредиторами | 628 | 88 099 | 547555 |
| Задолженность перед участниками (учредителями) | 630 | ||
|
В том числе: по выплате доходов, дивидендов |
631 | ||
| прочая задолженность | 632 | ||
| Резервы предстоящих расходов | 640 | ||
| Прочие краткосрочные обязательства | 650 | ||
| ИТОГО по разделу V | 690 | 869602 | 2859346 |
| БАЛАНС (490+590+690) | 700 | 3570643 | 5953153 |
| Из строки 620: | |||
| долгосрочная кредиторская задолженность | 701 | ||
| краткосрочная кредиторская задолженность | 702 |
| Активы и обязательства, учитываемые за балансом | Код строки | На начало года | На конец отчетного периода |
| Арендованные (в том числе полученные в пользование, лизинг) основные средства | 001 | ||
| Товарно-материальные ценности, принятые на ответственное хранение | 002 | ||
| Материалы, принятые в переработку | 003 | ||
| Товары, принятые на комиссию | 004 | ||
| Оборудование, принятое для монтажа | 005 | ||
| Бланки строгой отчетности | 006 | ||
| Списанная в убыток задолженность неплатежеспособных дебиторов | 007 | ||
| Обеспечения обязательств и платежей полученные | 008 | ||
| Обеспечения обязательств и платежей выданные | 009 | ||
| Амортизационный фонд воспроизводства основных средств | 010 | ||
| Основные средства, сданные в аренду (лизинг) | 011 | ||
| Нематериальные активы, полученные в пользование | 012 | ||
| Амортизационный фонд воспроизводства нематериальных активов | 013 | ||
| Потеря стоимости основных средств | 014 |
| Руководитель ________________ | А.И. Кукушкин | |
| (подпись) | (инициалы, фамилия) | |
| Главный бухгалтер ________________ | Н.А Завало | |
| (подпись) | (инициалы, фамилия) |
«21» марта 2008 г.
ЗАКЛЮЧЕНИЕ
В процессе хозяйственной деятельности предприятия, организации совершают операции по приему, хранению, использованию и выбытию имущества, не принадлежащего ему, а также несут ответственность в случае невыполнения основных условий договоров, которые предусматривают исполнение определенных обязательств. Учет таких операций ведется на забалансовых счетах.
Необходимость обособленного учета ценностей, не принадлежащих данному субъекту хозяйствования, на забалансовых счетах обосновывается тем, что в балансе должны отражаться только принадлежащие ему средства и источники, которые их формируют. Отражение на забалансовых счетах не собственных средств производится для того, чтобы не преувеличить размер средств, находящихся в собственности субъекта хозяйствования. В противном случае такие средства были бы отражены в балансе два раза: один раз у собственника и второй - у субъекта хозяйствования, где они находятся во временном пользовании и которому они не принадлежат.
Типовым планом счетов бухгалтерского учета, утвержденным постановлением Министерства финансов РБ от 30.05.2003 г. № 89, предусмотрены следующие забалансовые счета:
001 "Арендованные основные средства"
002 "Товарно-материальные ценности, принятые на ответственное хранение"
003 "Материалы, принятые в переработку"
004 "Товары, принятые на комиссию"
005 "Оборудование, принятое для монтажа"
006 "Бланки строгой отчетности"
007 "Списанная в убыток задолженность неплатежеспособных дебиторов"
008 "Обеспечения обязательств и платежей полученные"
009 "Обеспечения обязательств и платежей выданные"
010 "Амортизационный фонд воспроизводства основных средств"
011 "Основные средства, сданные в аренду"
012 "Нематериальные активы, полученные в пользование"
013 "Амортизационный фонд воспроизводства нематериальных активов"
014 "Потеря стоимости основных средств".
Забалансовые счета предназначены:
для учета средств, не принадлежащих организации, но находящихся:
в ее распоряжении (счет 001"Арендованные основные средства" , счет 005 "Оборудование, принятое для монтажа");
на ответственном хранении (счет 002 "Товарно-материальные ценности, принятые на ответственное хранение");
в переработке (счет 003 "Материалы, принятые в переработку");
на комиссии (счет 004 "Товары, принятые на комиссию");
учета амортизационного фонда воспроизводства отдельных объектов (групп объектов) основных средств (счет 010 "Амортизационный фонд воспроизводства основных средств") и нематериальных активов (013 "Амортизационный фонд воспроизводства нематериальных активов");
учета начисленной амортизации по объектам жилищного фонда, объектам внешнего благоустройства и другим аналогичным объектам (014 "Потеря стоимости основных средств");
учета условных прав (счет 008 "Обеспечения обязательств и платежей полученные", счет 007 "Списанная в убыток задолженность неплатежеспособных дебиторов");
учета условных обязательств (счет 009 "Обеспечения обязательств и платежей выданные");
контроля за отдельными хозяйственными операциями (в этом смысле специфическим является счет 006 "Бланки строгой отчетности", учет на котором ведется в условной оценке и контроль осуществляется как за движением самих бланков строгой отчетности, так и частично за действиями материально ответственных лиц);
учета нематериальных активов, полученных в пользование по лицензионным и другим аналогичным договорам (счет 012 "Нематериальные активы, полученные в пользование").
Ведение учета на забалансовых счетах имеет определенные особенности:
учет ведется без корреспонденции по взаимосвязанным счетам, т.е. без применения двойной записи;
записи по забалансовым счетам ведутся только в разрезе дебета или кредита используемого забалансового счета;
данные по операциям, отраженным с использованием забалансового счета, показываются в бухгалтерском балансе справочно, т.е. сальдо по этим счетам ни в коей мере не влияют на величину валюты баланса.
При использовании в учетной практике предприятий забалансовых счетов на каждый из них открывается (заводится) карточка для ведения записей операций по движению учитываемых объектов.
По сравнению с белорусским планом счетов в российском отсутствует такие забалансовые счета, как:
010 "Амортизационный фонд воспроизводства основных средств"
012 "Нематериальные активы, полученные в пользование"
013 "Амортизационный фонд воспроизводства нематериальных активов"
014 "Потеря стоимости основных средств".
Однако в российском плане счетов применяется забалансовый счет 010 "Износ основных средств", который предназначен для обобщения информации о движении сумм износа по объектам жилищного фонда, объектам внешнего благоустройства и другим аналогичным объектам (лесного хозяйства, дорожного хозяйства, специализированным сооружениям судоходной обстановки и т.п.), а также у некоммерческих организаций по объектам основных средств.
В отличие от белорусских стандартов, международные стандарты финансовой отчетности (МСФО) не регламентируют, каким должен быть план счетов. Такой подход традиционен для англосаксонских стран. Например, в США каждая компания может использовать собственный план счетов. В других странах, например во Франции, в России план счетов, как и в Беларуси, стандартизован, и его применение обязательно для всех предприятий. Забалансовые счета применяются в большинстве стран СНГ, однако, англосаксонскими странами, как правило, не используются.
Таким образом, забалансовые счета применяются для группировки информации по таким объектам, которые не признаются активами или обязательствами, доходами или расходами в соответствии с положениями по бухгалтерскому учету, но требуют обязательного контроля и анализа в целях управления и для раскрытия информации в примечаниях к бухгалтерской отчетности.
Список использованных источников
Северина, С. М. Назначение, характеристика забалансового учета и классификация его счетов // Труды молодых специалистов Полоцкого государственного университета. Экономические науки. - 2004. - Вып. 1. - С. 98-102.
Папковская П. Я. Курс теории бухгалтерского учета: Учебное пособие. – Мн.: ООО “Информпресс”, 2002 - 216с.
Крупнова А. В. (зам. нач. Управления методологии бухучета и отчетности Минфина РБ) Учет имущества и обязательств на забалансовых счетах // Вестник Министерства по налогам и сборам РБ. - 2006. - N 9. - С. 80-87.
Бухгалтерский учет : учеб.-метод. комплекс. Ч.1 / Сост. и общ. ред. И.И. Сапего. - Новополоцк : ПГУ, 2004. - 391с.
Постановление Министерсва финансов Республики Беларусь от 30 мая 2003 г. № 89 «Об утверждении Типового плана счетов бухгалтерского учета и Инструкции по применению Типового плана счетов бухгалтерского учета» (в ред. постановления Минфина от 13.11.2003 № 153).
Приказ Минфина Российской Федерации от 31.10.2000 № 94н «Об утверждении Типового плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению» (в ред. от 07.05.2003).
consulting
Бухгалтерский учет в зарубежных странах: учеб. / Я. В. Соколов, Ф. Ф. Бутынец, Л.Л. Горецкая, Д. Н. Панков; отв. ред. Ф. Ф. Бутынец - М.: ТК Велби, Издательство Проспект, 2005. – 664с.
ПРИЛОЖЕНИЯ
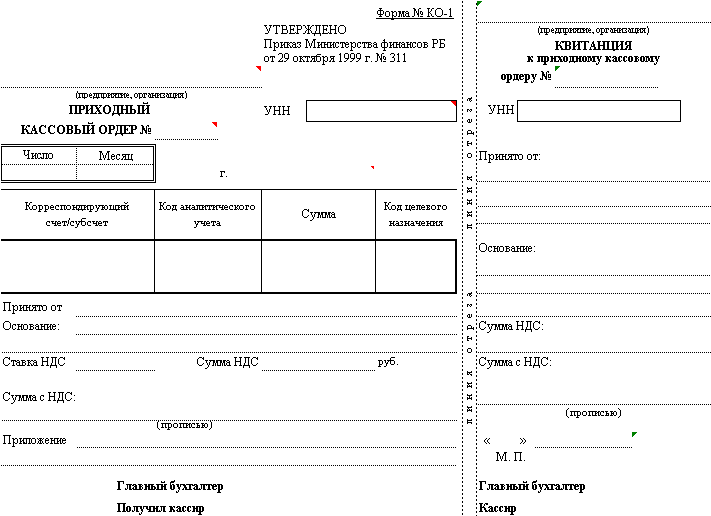
Приложение А
Форма приходного кассового ордера
Приложение Б
Форма расходного кассового ордера
Приложение 2
к постановлению
Министерства финансов
Республики Беларусь
19.04.2001 № 43
Форма N КО-2
____________________________________________________________
(полное наименование предприятия)
РАСХОДНЫЙ КАССОВЫЙ ОРДЕР N _____
| N док. | Дата составления | Корреспондирующий счет, субсчет | Код аналитического учета | Сумма | Код целевого назначения | |
Выдать _____________________________________________________
(Ф.И.О.)
Основание __________________________________________________
____________________________________________________________
Сумма _________________________________________________ руб.
(прописью)
Приложение ________________________________________________
____________________________________________________________
Руководитель _____________ _____________________
(подпись) (расшифровка подписи)
Главный бухгалтер _____________ _____________________
(подпись) (расшифровка подписи)
Получил ____________________________________________________
(сумма прописью)
________________________________________________________ руб.
"______" ________________ ______ г. Подпись ________________
По _________________________________________________________
(наименование, номер, дата и место выдачи документа,
____________________________________________________________
удостоверяющего личность получателя)
Выдал кассир _____________ _____________________
(подпись) (расшифровка подписи)
Приложение В
Товарно–транспортная накладная