Бухгалтерская (финансовая) отчетность и ее роль в управлении некоммерческой организации
На сегодняшний день соответствие реальной потребности в бюджетных ресурсах и объема выделенных бюджетных ассигнований достигается путем внесения корректировок в первоначально доведенный объем бюджетных ассигнований. Так, получатель бюджетных средств направляет своему главному распорядителю (распорядителю) мотивированную просьбу о перераспределении бюджетных ассигнований между статьями бюджетный классификации (в соответствии с возникшей потребностью) или о выделении дополнительных ресурсов по определенной статье бюджетной классификации. В случае если главный распорядитель (распорядитель) бюджетных средств удовлетворит просьбу, в смету доходов и расходов бюджетного учреждения вносятся соответствующие изменения (п. 6 ст. 158 БК РФ).
Доводя до подведомственных ему получателей бюджетных средств в начале года объем бюджетных ассигнований, главный распорядитель бюджетных средств ориентируется не только на объем выделенных ему из бюджета ресурсов, но и на проекты сметы доходов и расходов, составленные каждым получателем бюджетных средств в прошлом году. Проект сметы доходов и расходов - заявка, которая составляется бюджетным учреждением на очередной финансовый год и рассчитывается исходя из прогнозируемых объемов предоставления государственных или муниципальных услуг и установленных нормативов финансовых затрат на их предоставление, а также с учетом исполнения сметы доходов и расходов отчетного периода. В ходе составления проекта сметы тщательно проверяются основные показатели работы учреждения, целесообразность включаемых в смету расходов, установленные нормы и режим экономии бюджетных средств. Сроки составления и представления проекта сметы доходов и расходов по бюджетной деятельности в зависимости от ведомства различны. Так, проекты сметы доходов и расходов на следующий финансовый год учреждения, относящиеся к силовым министерствам и ведомствам, представляют, как правило, в марте - апреле текущего финансового года. Очевидно, что при таком длительном временном отрыве предусмотреть в проекте реальную потребность учреждения в финансовых ресурсах очень сложно. Поэтому на практике возникает несоответствие сметы и ее проекта фактическому расходу бюджетных ресурсов.
Главный распорядитель бюджетных средств доводит до подведомственных ему бюджетных учреждений письмо, в котором сообщает, в какие сроки и в какой форме ими должен быть составлен и представлен проект сметы доходов и расходов. В этом финансовом году до многих бюджетных учреждений главные распорядители доводили электронную версию табличных форм проекта сметы. Прежде при составлении проекта сметы его табличные формы составлялись бюджетными учреждениями самостоятельно согласно представленным в письме главного распорядителя образцам.
Проект сметы доходов и расходов составляется в разрезе статей бюджетной классификации. Причем необходимость в финансовых ресурсах по каждой статье обосновывается расчетным путем. Данные расчета потребностей в финансовых ресурсах, как правило, остаются у бюджетного учреждения, а до главного распорядителя бюджетных средств доводятся лишь конечные цифры.
Рассмотрим порядок составления проекта сметы доходов и расходов по основным статьям бюджетной классификации.
По нашему мнению, должен быть разработан гибкий механизм увеличения и уменьшения бюджетных ассигнований в течение финансового года, изменение которых будет зависеть от реальных потребностей бюджетополучателей в финансовых ресурсах. В действующем на сегодняшний день механизме распределения и перераспределения бюджетных ресурсов проекты сметы расходов играют незначительную роль. Сопоставление фактических расходов бюджетного учреждения с объемом доведенного финансирования и проектом сметы расходов подтверждает сделанный нами вывод.
Согласно ст. 106 Федерального закона от 26.12.2005 N 189-ФЗ "О федеральном бюджете на 2006 год" средства в валюте РФ, полученные федеральными учреждениями от предпринимательской и иной приносящей доход деятельности, учитываются на лицевых счетах, открытых им в территориальных органах Федерального казначейства, и расходуются федеральными учреждениями в соответствии со сметами доходов и расходов, утвержденными в порядке, определяемом главными распорядителями средств федерального бюджета.
Кроме того, право устанавливать порядок утверждения смет доходов и расходов передано главным распорядителям Приказом N 46н. С целью реализации порядка учета операций со средствами, полученными бюджетными учреждениями от предпринимательской и иной приносящей доход деятельности, утвержденного Приказом N 46н, Минфин выпустил Письмо от 12.11.2001 N 3-01-01/12-333 "О порядке реализации Приказа Минфина России от 21.06.2001 N 46н бюджетными организациями", которое устанавливает правила составления сметы доходов и расходов по внебюджетной деятельности. Согласно данному Письму смета доходов и расходов по внебюджетным средствам составляется на текущий финансовый год в соответствии с разрешением главного распорядителя, распорядителя на открытие лицевого счета по учету средств, полученных от предпринимательской и иной приносящей доход деятельности. Причем в доходной части сметы указываются все ожидаемые в текущем финансовом году поступления денежных средств по всем источникам образования внебюджетных средств с учетом остатка средств на начало года. В свою очередь, в расходной части сметы показываются предполагаемые направления расходования внебюджетных средств по подстатьям ЭКР. Расчет данной части сметы аналогичен порядку составления проекта сметы по бюджетной деятельности. Отметим, что жесткая привязка подстатей экономической классификации расходов к конкретным кодам экономической классификации доходов при составлении сметы доходов и расходов по внебюджетным средствам отсутствует.
Смету доходов и расходов по внебюджетной деятельности утверждает главный распорядитель бюджетных средств. Один ее экземпляр направляется в орган Федерального казначейства.
При необходимости в течение финансового года учреждение может вносить уточнения в смету доходов и расходов. Порядок внесения изменений устанавливает главный распорядитель средств федерального бюджета. Как правило, при внесении изменений в смету составляется уточненная смета, которая утверждается руководителем как бюджетного учреждения, так и главного распорядителя бюджетных средств. Уточненная смета доходов и расходов по внебюджетной деятельности также представляется в орган Федерального казначейства.
3.3 Анализ формирования отчета об исполнении сметы доходов и расходов и рекомендации по повышению эффективности деятельности бюджетного учреждения
Повышенное внимание к вопросам привлечения, использования внебюджетных средств и развития многоканального финансирования в бюджетных учреждениях обусловливает необходимость и возможность рационализации и оптимизации финансовых средств на основе информационных технологий.
Исследование логистизации потоковых процессов в бюджетных учреждениях имеет особенности, поскольку бюджетная организация создается органами государственной власти всех уровней для оказания услуг, с целью удовлетворения социально-культурных потребностей населения, основная деятельность которого финансируется собственником из средств бюджета полностью или частично, на основе сметы доходов и расходов.
Предполагается, что изменение роли государства в распределении финансовых средств, пересмотр направлений уже существующих финансовых потоков поможет избежать кризиса системы, повысить эффективность распределения финансовых ресурсов.
Компания "Кейсистемс", широко известная финансистам России, в 2006 г. предложила новое интересное решение для формирования отчетности об исполнении бюджетов всех уровней консолидированного бюджета, а также произвольной дополнительной отчетности по требованиям пользователей программный комплекс - "Свод-WEB", обладающий солидным набором преимуществ перед аналогичными продуктами. На сегодняшний день уже имеется положительный опыт применения этого программного продукта в Липецкой области, в республике Чувашия и в других субъектах РФ.
Продолжая линию программных продуктов, имеющих обозначение "WEB", а значит основанных на использовании интернет-технологий, компания предлагает очередное эффективное решение. Технология, применяемая в "Свод-WEB", основана на использовании центрального сервера и общей базы данных для консолидации всей отчетности главных распорядителей, сельских поселений и получателей средств бюджета. Все участники бюджетного процесса обеспечиваются доступом к единой базе данных с помощью различных каналов связи, а на местах не требуется установки дополнительных клиентских программ. Финансовым органам и главным распорядителям не нужно требовать сдачи ни "на бумаге", ни "на дискетах", ведь данные сразу вносятся получателями в общую базу данных.
Чтобы сдать свою отчетность, бухгалтеру достаточно иметь компьютер с модемом. Бухгалтер запускает браузер MS Internet Explorer, вводит назначенный ему пароль и заполняет свою отчетность, причем существует возможность выгрузить данные из программ для бухгалтерского учета, например "1С", "Смета-КС", "Парус". Сразу после завершения ввода показателей форма передается на сервер "Свод-WEB", где проверяется выполнение контрольных соотношений, и бухгалтер сразу видит результат в виде полного протокола проверки. Примечательно, что не требуется устанавливать или обновлять какие бы то ни было программы на местах, а актуальность форм и контрольных соотношений гарантируется.
Каждый бюджетополучатель должен иметь возможность самостоятельно формировать и проверять свою отчетность. Однако он не всегда может организовать подключение к единому серверу даже через модем по телефонной линии. Именно поэтому дополнительно к "Свод-WEB" поставляются специализированные шаблоны ввода отчетности. Обычный документ Microsoft Excel, не требующий инсталляции, позволяет получить полный комплект отчетности: достаточно открыть шаблон в Excel и заполнить формы, а затем, проверив протокол проверки контрольных соотношений, напечатать и выгрузить отчетность в формате Минфина России.
Главные распорядители и финансовые органы контролируют процесс сбора отчетности в реальном времени. Применяемая система статусов документа ("на редактировании", "готов к своду", "включен в свод", "на доработке") позволяет распорядителю контролировать готовность итоговых форм отчетности его подведомственных учреждений.
Финансистам знакома ситуация, когда необходимо оперативно собрать дополнительные показатели по формам, применяемым только на своей территории, а типовые программные решения не содержат соответствующих форм отчетности. "Свод-WEB" предусматривает и такую ситуацию. В специализированном режиме "Редактор отчетов" создаются дополнительные пользовательские формы отчетности и контрольные соотношения к ним. Работать с "редактором" не сложнее, чем в офисной программе Microsoft Excel, участия программиста не требуется. Аналогичным образом можно оперативно вносить изменения в стандартные формы и контрольные соотношения.
Примечание. Ключевые преимущества "Свод-WEB"
- Обеспечивается сбор отчетности всех участников бюджетного процесса
- Гарантируется актуальность используемых контрольных соотношений
- Процесс сбора отчетности контролируется в реальном времени
- Пользователь может самостоятельно создать новую отчетную форму
- Нет необходимости раздавать обновленные версии программы
Для качественного сбора отчетности очень важно иметь полный набор последних контрольных соотношений. Опыт последних лет показал, что в период сдачи отчетности обновления форм и контрольных соотношений порой производятся по нескольку раз в день. В аналогичных программных продуктах такие обновления приходится распространять и устанавливать в каждом учреждении, сдающем отчетность. Все это приводит к тому, что в условиях жестких ограничений по времени возникает угроза срыва установленных сроков.
"Свод-WEB" лишен подобных недостатков, обновление форм и контрольных соотношений достаточно провести один раз и в одном месте: обновляется только центральная база данных. Таким образом, с момента появления обновления на сайте компании и до получения всеми организациями последних контрольных соотношений проходят считанные часы.
Компания "Кейсистемс" гарантирует своевременность и актуальность форм отчетности и контрольных соотношений, их соответствие всем нормативным документам.
Недостаточно только сформировать отчетность, требуется иметь возможность всестороннего анализа собранных показателей. "Свод-WEB" предоставляет пользователю удобный механизм многомерного анализа данных в разрезе любой аналитики, есть возможность проанализировать отчеты и своды вплоть до поселений и конечных бюджетополучателей. Поддерживаются и выборка данных, и анализ сводных показателей в разрезе составляющих.
Для руководителя предусмотрена так называемая интерактивная карта региона. Перемещаясь указателем мыши по графическому изображению территории с административно-территориальным делением, руководитель в режиме реального времени видит расчетные или статистические показатели, полученные на основании собранной отчетности.
"Свод-WEB" содержит все утвержденные формы отчетности в соответствии с текущим законодательством. Все новые формы отчетности (такие как форма "Мониторинг местных бюджетов" и т.д.), утверждаемые Минфином России, реализуются разработчиками и входят в плановое обновление без каких-либо дополнительных финансовых затрат со стороны пользователя. Более подробную информацию о программном комплексе "Свод-WEB" вы можете получить на сайте компании.
Рассчитаем эффективность внедрения данного программного комплекса в деятельность учреждения.
В табл. 3.2 представлена структура единовременных затрат на внедрение системы финансового анализа на предприятии.
Таблица 3.2 Расчет дисконтированных единовременных затрат при внедрении предложений
| Вид единовременных затрат | Обозначение | Единица измерения | В случае внедрения |
| 1. обследование | - | тыс. руб. | - |
| 2. разработка решения | - | тыс. руб. | - |
| 3. приобретение оборудования | - | тыс. руб. | 40 |
| 4. приобретение программного обеспечения | - | тыс. руб. | 150 |
| 5. создание информационного обеспечения | - | тыс. руб. | 100 |
| 6. подготовка кадров | - | тыс. руб. | 60 |
| 7. прочие | - | тыс. руб. | 20 |
| 8. всего единовременных затрат | К1 | тыс. руб. | 370 |
| 9. коэффициент дисконтирования | 1/(1+Е) | тыс. руб. | 0,909 |
| 10. дисконтируемые единовременные затраты | К/(1+Е) | тыс. руб. | 336,3 |
| 11. всего дисконтированных единовременных затрат | К2 | тыс. руб. | 336,3 |
Таким образом, затраты на внедрение предложений составят 370,0 тыс. руб., дисконтируемые затраты - 336,3 тыс. руб.
Эффект, достигаемый на 1 году внедрения проекта, определяется разностью достигнутых результатов и понесенных затрат
Э t = R t - З t = (R t - Зтек t ) - К t = Этек t - К t (3.1)
где R t - результат, достигаемый на t-м шаге, руб.;
З t - затраты, производимые на t-м шаге, руб.;
Зтек t - текущие затраты, производимые на t-м шаге, руб.;
К t - единовременные затраты, производимые на t-м шаге, руб.;
Этек t - текущий эффект (без учета единовременных затрат), достигаемый на t-м шаге, руб.
Таким образом, интегральный эффект может быть представлен как разность между суммой приведенных текущих эффектов (Этек) и приведенным единовременными затратами (К)
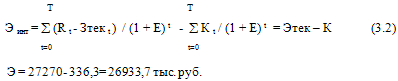
Индекс доходности (ИД) представляет отношение суммы приведенных текущих эффектов к величине приведенных единовременных затрат
ИД = Этек / К (3.3)
ИД= 27270 : 336,3= 81,1
Таким образом, экономический эффект от внедрения проекта составит 26933,7 тыс. руб., индекс доходности составляет 81,1.
Заключение
Отчетность бюджетного учреждения формируется в соответствии с порядком, установленным Инструкцией о порядке составления и представления годовой, квартальной и месячной бюджетной отчетности, утвержденной Приказом Минфина России от 21.01.2005 N 5н (далее - Инструкция N 5н). В данный порядок Приказом Минфина России от 11.11.2005 N 137н "О внесении изменений в Инструкцию о порядке составления и представления годовой, квартальной и месячной бюджетной отчетности, утвержденную Приказом Минфина России от 21.01.2005 N 5н" (далее - Приказ N 137н) были внесены существенные изменения и дополнения, многие из которых исправили ошибки и неточности, содержавшиеся в прежней редакции Инструкции N 5н.
Бухгалтерская отчетность бюджетных учреждений представляет собой систему показателей, отражающих результаты хозяйственной деятельности органов государственной власти, органов управления государственных внебюджетных фондов, органов местного самоуправления и созданные ими бюджетные учреждения.
Согласно Приложению N 1 к Инструкции N 5н годовая бюджетная отчетность, составляемая получателями бюджетных средств, включает в себя следующие формы:
Баланс исполнения бюджета главного распорядителя (распорядителя), получателя средств бюджета (ф. 0503130);
Отчет о финансовых результатах деятельности (ф. 0503121);
Отчет об исполнении бюджета главного распорядителя (распорядителя), получателя средств бюджета (ф. 0503127);
Пояснительная записка (ф. 0503160).
Список использованной литературы
Бюджетный кодекс Российской Федерации от 31.07.1998 №145-ФЗ (в ред. Федерального закона от 26.04.2007 №63-ФЗ) // Собрание законодательства РФ, 03.08.1998, №31, ст. 3823.
Постановление Правительства Российской Федерации от 11.05.2006 №281 "Об утверждении Положения о представлении в Правительство Российской Федерации ежеквартальной и годовой отчетности об исполнении федерального бюджета" // Собрание законодательства РФ, 15.05.2006, №20, ст. 2178.
Приказ Министерства образования и науки Российской Федерации и Федерального Агентства по образованию от 07.06.2006 "О закреплении за учреждениями, находящимися в ведении рособразовани, полномочий администраторов доходов бюджетов Российской Федерации" // Официальные документы в образовании, №21, июль, 2006.
Приказ Министерства финансов Российской Федерации от 10.06.2003 №50н "Об утверждении порядка организации работы по доведению через территориальные органы федерального казначейства объемов бюджетных ассигнований, лимитов бюджетных обязательств и объемов финансирования расходов федерального бюджета" (в ред. Приказа Минфина РФ от 27.12.2004 №125н) // Российская газета, №145, 22.07.2003.
Приказ Министерства финансов Российской Федерации от 23.09.2005 №123н "Об утверждении форм регистров бюджетного учета" // Финансовая газета, №45, 2005.
Письмо Центрального Банка России от 04.10.1993 318 "Об утверждении "Порядка ведения кассовых операций в Российской Федерации" // Экономика и жизнь, №№42 – 43, 1993.
Быкадоров В.Л., Алексеев П.Д. Финансово-экономическое состояние предприятия. - М.: ПРИОР-СТРИКС, 2007. - 315 с.
Ван Хорн Д.К. Основы управления финансами. - М.: Финансы и статистика. 2006. – 740 с.
Васильев Ю. Отчетность бюджетного учреждения // Бюджетные организации: бухгалтерский учет и налогообложение, 2006, №3.
Воробьева Л.П. Методика бюджетного учета доходов и расходов в образовательных и научных учреждениях // Советник в сфере образования, 2007, №3.
Воробьева Л.П. Методика бюджетного учета материальных запасов // Советник бухгалтера бюджетной сферы, 2006, №12.
Гарнов И. Поступления денежных средств учреждения на банковские счета // Бюджетные организации: бухгалтерский учет и налогообложение, 2005, №11.
Гиляровская Л.Т. Экономический анализ. - М.: ЮНИТИ-ДАНА, 2007.-615с.
Горлова О.С. Разграничение и распределение доходов между бюджетами бюджетной системы Российской Федерации // Бухгалтерский учет в бюджетных и некоммерческих организациях, 2006, №17.
Гронь Т.М. Когда финансовый результат становится прибылью // Бюджетный учет, 2006, №7.
Ермолович Л.Л., Сивчик Л.Г., Толкач Г.В., Щитникова И.В. Анализ хозяйственной деятельности предприятия.– Минск: Интерсервисс; Экоперспектива, 2007. – 576 с.
Ефремов В.С. Виртуальное обучение как зеркало новой информационной технологии // Менеджмент в России и за рубежом № 6, 2006. — 23 с.
Зайцев М.Г. Методы оптимизации управления для менеджеров: Компьютерно - ориентированный подход: Учеб. пособие. - М.: Дело, 2006. - 304 с.
Казак А. Ю., Финансовая политика хозяйственных субъектов: проблемы разработки и внедрения. - Екатеринбург, Изд-во АМБ, 2006. – 412 с.
Колесников С.И. Учет внебюджетных средств в бюджетных учреждениях // Бухгалтерский учет в бюджетных и некоммерческих организациях, 2007, №4.
Котовская Л.Г., Воробьева Л.П. Инвентаризация нефинансовых, финансовых активов и обязательств бюджетных учреждений // Советник бухгалтера бюджетной сферы, 2006, №11.
Курочкина Л.П. Налоговый и бюджетный учет основных средств: сходства и различия // Бухгалтерский учет в бюджетных и некоммерческих организациях, 2007, №3.
Люблинская Я.Э. Финансирование социальной помощи гражданам // Главбух. Приложение "Учет в медицине", 2005, №2.
Макух О.В. Правовое регулирование контроля в бюджетном процессе // Юрист, 2006, №7.
Маслова Т.С. Учет расчетов с персоналом по оплате труда // Бухгалтерский учет в бюджетных и некоммерческих организациях, 2007, №11.
Найговзина Н.Б. Организация медицинской помощи и источники финансирования в здравоохранении в современных условиях. Разграничение полномочий по уровням власти // Советник бухгалтера в здравоохранении, 2005, №4.
Перевалов В.Д. Проблемы финансирования и налогообложения государственных ВУЗов // Юридическое образование и наука, 2003, №1.
Постатейный комментарий к Бюджетному кодексу Российской Федерации / Под ред. А.Н. Козырина. М., 2002.
Самонин А.И. Особенности составления отчета об исполнении бюджета // Ваш бюджетный учет, 2006, №7.
Шиндер И. Учет нематериальных активов // Бюджетные организации: бухгалтерский учет и налогообложение, 2006, №1.
Приложения
Приложение 1 Учетные записи хозяйственных операций, приведенные в соответствие строкам ф. 0503121
| Вид хозяйственной операции | Корреспонденция счетов | Сумма | Код строки отчета ф. 0503121 | ||
| Дебет | Кредит | К дебету счета | К кредиту счета | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Капитальные вложения в компьютерную сеть | 1 106 01 310 | 1 302 19 730 | 2 510 000 | 321 | 541 |
| 2. Включены в стоимость компьютерной сети расходы на монтаж | 1 106 01 310 | 1 302 09 730 | 16 000 | 321 | 541 |
| 3. Оплата поставщику компьютерного оборудования | 1 302 19 830 | 1 304 05 310 | 2 510 000 | 542 | 412.1 |
| 4. Оплата монтажа компьютерного оборудования | 1 302 09 830 | 1 304 05 226 | 16 000 | 542 | 412 |
| 5. Ввод в эксплуатацию компьютерной сети | 1 101 04 310 | 1 106 01 410 | 2 526 000 | 321 | 322 |
| 6. Начислена амортизация на административное здание учреждения | 1 401 01 271 | 1 104 02 410 | 400 000 | 261 | 322 |
| 7. Начислена амортизация на транспортное средство | 1 401 01 271 | 1 104 05 410 | 130 000 | 261 | 322 |
| 8. Начислена амортизация на компьютерное оборудование | 1 401 01 271 | 1 104 04 410 | 84 200 | 261 | 322 |
| 9. Начислена зарплата за 2006 г. (ФОТ = 40 000) | 1 401 01 211 | 1 302 01 730 | 480 000 | 161 | 541 |
| 10. Начислен ЕСН за год | 1 401 01 213 | 1 303 02 730 | 124 800 | 163 | 541 |
| 11. Начислены страховые взносы от несчастных случаев | 1 401 01 213 | 1 303 06 730 | 960 | 163 | 541 |
| 12. Исчисление НДФЛ с зарплаты <1> | 1 302 01 830 | 1 303 01 730 | 62 400 | 542 | 541 |
| 13. Списание на основании заявки средств со счета ОФК на счет для выплаты наличных денег получателю бюджетных средств | 1 210 03 560 | 1 304 05 211 | 417 600 | 481 | 412 |
| 14. В течение 2006 г. получены наличные в кассу для выплаты зарплаты (по ПКО) | 1 201 04 510 | 1 210 03 660 | 417 600 | 411 | 482 |
| 15. Выплачена зарплата из кассы | 1 302 01 830 | 1 201 04 610 | 417 600 | 542 | 412 |
| 16. Перечислен ЕСН | 1 303 02 830 | 1 304 05 213 | 114 400 | 542 | 412 |
| 17. Перечислены страховые взносы от несчастных случаев | 1 303 06 830 | 1 304 05 213 | 880 | 542 | 412 |
| 18. Удержан из зарплаты и перечислен в бюджет НДФЛ <2> | 1 303 01 830 | 1 304 05 211 | 62 400 | 542 | 412 |
<1> По строкам 411, 412 и кодам по КОСГУ 510 "Поступления на счета бюджетов" и 610 "Выбытия со счетов бюджетов" в форме 0503121 отражаются обороты по счету 0 304 05 000;
<2> По строкам 541, 542 и кодам КОСГУ 730 (830) отражаются суммы увеличения (уменьшения) прочей кредиторской задолженности по соответствующим счетам:
- 0 302 00 000 "Расчеты с поставщиками и подрядчиками";
- 0 303 00 000 "Расчеты по платежам в бюджеты";
- "Прочие расчеты с кредиторами": 0 304 01 000, 0 304 02 0000, 0 304 03 0000, 0 304 04 00.
Приложение 2 Учетные записи хозяйственных операций, приведенные в соответствие кодам строк ф. 0503121, произведенные в отчетном году в рамках деятельности, приносящей доход
| Вид хозяйственной операции | Корреспонденция счетов | Сумма, руб. | Код строки отчета ф. 0503121 | ||
| Дебет | Кредит | К дебету счета | К кредиту счета | ||
| Формирование расходов при оказании платных услуг сторонним организациям | |||||
| Начисление заработной платы работникам, занятым оказанием платных услуг | 2 106 04 340 | 2 302 01 730 | 40 000 | 361 | 541 |
| Начисление на зарплату страховых взносов по обязательному страхованию от несчастных случаев | 2 106 04 340 | 2 303 06 730 | 80 | 361 | 541 |
| Начисление на зарплату ЕСН и взносов на обязательное пенсионное страхование | 2 106 04 340 | 2 303 02 730 | 10 400 | 361 | 541 |
| исчисление НДФЛ с зарплаты работников, занятых оказанием платных услуг | 2 302 01 830 | 2 303 01 730 | 5 200 | 542 | 541 |
| Списание на основании Заявки денежных средств для выплаты зарплаты | 2 210 03 560 | 2 201 01 610 | 34 800 | 481 | 412 |
| Получение наличных денег в кассу получателем бюджетных средств на основании приходного кассового ордера | 2 201 04 510 | 2 210 03 660 | 34 800 | 411 | 482 |
| Выплата зарплаты | 2 302 01 830 | 2 201 04 610 | 34 800 | 542 | 412 |
| Перечисление взносов по обязательному социальному страхованию от несчастных случаев | 2 303 06 830 | 2 201 01 610 | 80 | 542 | 412 |
| Перечисление ЕСН | 2 303 02 830 | 2 201 01 610 | 10 400 | 542 | 412 |
| Удержание и перечисление НДФЛ в бюджет | 2 303 01 830 | 2 201 01 610 | 5 200 | 542 | 412 |
| Учет доходов от оказания платных услуг | |||||
| Начисление доходов от оказания платных услуг | 2 205 03 560 | 2 401 01 130 | 130 480 | 481 | 040 |
| Списание затрат, понесенных при оказании платных услуг | 2 401 01 130 | 2 106 04 440 | 50 480 | 150.1 | 362 |
| Начисление налога на прибыль на доходы от внебюджетной деятельности | 2 401 01 130 | 2 303 03 730 | 19 200 | 292 | 541 |
| Перечисление в бюджет налога на прибыль | 2 303 03 830 | 2 201 01 610 | 19 200 | 542 | 412 |
| Поступление денежных средств на банковский счет (в оплату оказанных платных услуг) | 2 201 01 510 | 2 205 03 660 | 130 480 | 411 | 482 |
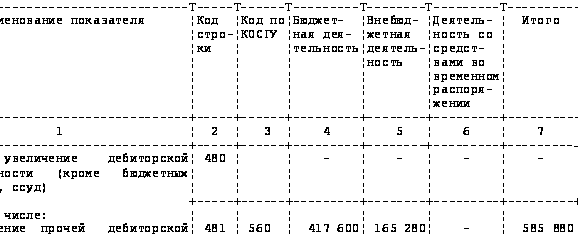
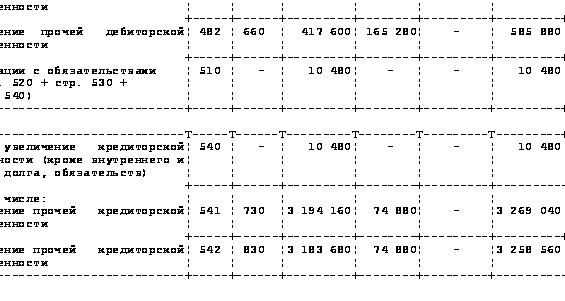
Приложение 3 Отчет о финансовых результатах деятельности
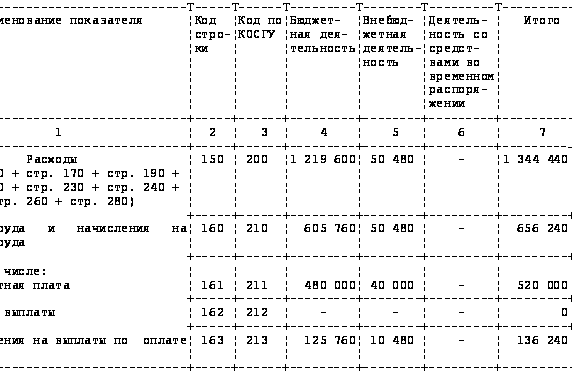
Форма 0503121 с. 3
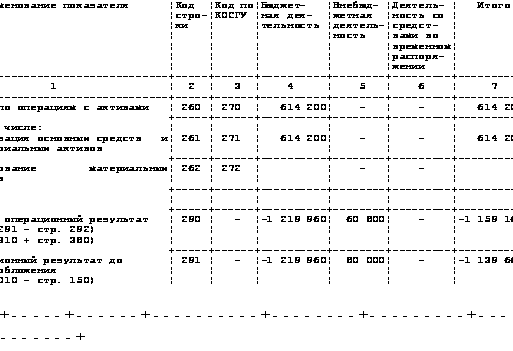
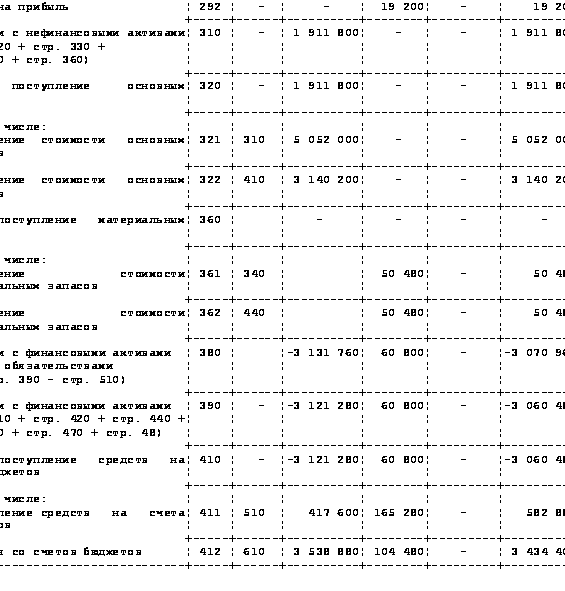
Форма 0503121 с. 4
Приложение 4 Отчет об исполнении бюджета главного распорядителя (распорядителя), получателя средств бюджета
Форма 0503127 с. 2
2. Расходы бюджета
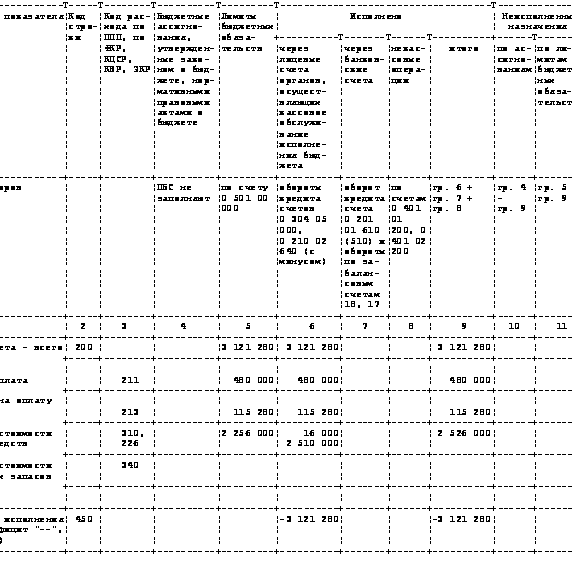
Форма 0503127 с. 3
3. Источники финансирования дефицитов бюджетов
| Наименование показателя | Код стро- ки | Код источника финансирования по КИВФ, КИВнФ | Источники финансиро- вания, ут- вержденные сводной бюджетной росписью | Исполнено | Неиспол- ненные назначе- ния | |||
| через лицевые счета органов, осущест- вляющих кассовое обслужи- вание исполне- ния бюд- жета | через банков- ские счета | некас- совые опера- ции | итого | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| Источники финансирования дефицита бюджетов - всего | 500 | 3 121 280 | 3 121 280 | |||||
| источники внешнего финансирования бюджета | 620 | |||||||
| из них: | ||||||||
| Изменение остатков средств | 700 | |||||||
| увеличение остатков средств | 710 | 000 08 02 01 00 01 0000 510 | ||||||
| уменьшение остатков средств | 720 | 000 08 02 01 00 01 0000 610 | ||||||
| Изменение остатков в расчетах (стр. 810 + 820) | 800 | 3 121 280 | 3 121 280 | |||||
| изменение остатков в расчетах с органами, организующими исполнение бюджетов (стр. 811 + 812) | 810 | 3 121 280 | 3 121 280 | |||||
| уменьшение счетов расчетов (кредитовый остаток счета 30405000) | 812 | 3 121 280 | 3 121 280 | |||||
| Изменение остатков во внутренних расчетах (стр. 821 + стр. 822) | 820 | |||||||
| в том числе: увеличение остатков во внутренних расчетах (кредит счета 130404000) | 821 | |||||||
Приложение 5 Баланс исполнения бюджета главного распорядителя (распорядителя), получателя средств бюджета
| АКТИВ | Код стро- ки | На начало года | На конец отчетного периода | ||||||
| бюджетные средства | внебюд- жетные средст- ва | средства во вре- менном распоря- жении | итого | бюджетные средства | внебюд- жетные средст- ва | средства во вре- менном распоря- жении | итого | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| I. Нефинансовые активы Основные средства (первоначальная стоимость, 010100000) <*> | 010 | 64000000 | - | 64000000 | 66526000 | 66526000 | |||
| Амортизация основных средств (010401000 - 010406000) <*> | 020 | 2600000 | - | 2600000 | 3214200 | 3214200 | |||
| Основные средства (остаточная стоимость, стр. 010 - стр. 020) | 030 | 61400000 | - | 61400000 | 63311800 | 63311800 | |||
| Итого по разделу I (стр. 030 + стр. 040 + стр. 070 + стр. 080 + стр. 090 + стр. 120) | 150 | 61400000 | - | 61400000 | 63311800 | 63311800 | |||
| II. Финансовые активы Денежные средства учреждения (020100000) | 160 | - | - | - | 60800 | 60800 | |||
| в том числе: денежные средства учреждения на банковских счетах (020101000) | 161 | 60800 | 60800 | ||||||
| Расчеты с подотчетными лицами (020800000) | 280 | - | - | - | |||||
| расчеты с подотчетными лицами по приобретению материалов (020814000) | 295 | ||||||||
| Итого по разделу II (стр. 160 + стр. 180 + стр. 210 + стр. 230 + стр. 260 + стр. 280 + стр. 320 + стр. 340) | 350 | 60800 | 60800 | ||||||
| БАЛАНС | 360 | 61400 | 61400 | 63311800 | 60800 | 63372600 | |||
<*> Данные по этим строкам в валюту баланса не входят.
| ПАССИВ | Код стро- ки | На начало года | На конец отчетного периода | ||||||
| бюджетные средства | внебюд- жетные средст- ва | средства во вре- менном распоря- жении | итого | бюджетные средства | внебюд-
жетные
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||