Бухгалтерская (финансовая) отчетность и ее роль в управлении некоммерческой организации
Приложение 6 Заключение счетов текущего отчетного года
| Дебет | Кредит | Сумма | Комментарий |
| Бюджетная деятельность | |||
| Закрытие кредиторской задолженности по платежам из бюджета с органами, организующими исполнение бюджетов | |||
| 1 304 05 211 | 1 401 03 000 | 480 000 | по оплате труда |
| 1 304 05 213 | 1 401 03 000 | 115 280 | по начислениям на оплату труда |
| 1 304 05 226 | 1 401 03 000 | 16 000 | по оплате услуг на монтаж оборудования |
| 1 304 05 310 | 1 401 03 000 | 2 510 000 | по оплате основного средства |
| Итого | 3 121 280 | ||
| Закрытие расходов, произведенных в рамках бюджетной деятельности | |||
| 1 401 03 000 | 1 401 01 211 | 480 000 | по оплате труда |
| 1 401 03 000 | 1 401 01 213 | 125 760 | по начислениям на оплату труда |
| 1 401 03 000 | 1 401 01 271 | 614 200 | по расходам на амортизацию основных средств |
| Итого | 1 219 960 | ||
| Деятельность, приносящая доход | |||
| Закрытие доходов, полученных в рамках текущей деятельности, приносящей доход: | |||
| 2 401 01 130 | 2 401 03 000 | 60 800 | по доходам от рыночных продаж платных услуг |
| Итого | 60 800 | ||
Приложение 7 Справка к балансу по заключению счетов бюджетного учета отчетного финансового года
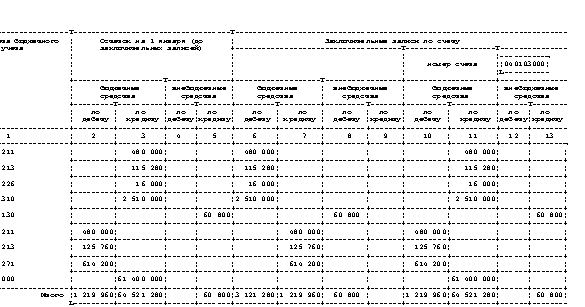
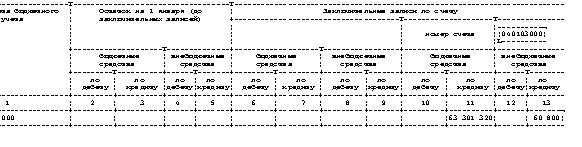
Приложение 8 Сальдо по счету 0 401 03 000
Приложение 9 Баланс исполнения бюджета главного распорядителя (распорядителя), получателя средств бюджета
| АКТИВ | Код стро- ки | На начало года | На конец отчетного периода | ||||||
| бюджетные средства | внебюд- жетные средст- ва | средства во вре- менном распоря- жении | итого | бюджетные средства | внебюд- жетные средст- ва | средства во вре- менном распоря- жении | итого | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| I. Нефинансовые активы Основные средства (первоначальная стоимость, 010100000) <*> | 010 | 64000000 | - | 64000000 | 66526000 | 66526000 | |||
| Амортизация основных средств (010401000 - 010406000) <*> | 020 | 2600000 | - | 2600000 | 3214200 | 3214200 | |||
| Основные средства (остаточная стоимость, стр. 010 - стр. 020) | 030 | 61400000 | - | 61400000 | 63311800 | 63311800 | |||
| Итого по разделу I (стр. 030 + стр. 040 + стр. 070 + стр. 080 + стр. 090 + стр. 120) | 150 | 61400000 | - | 61400000 | 63311800 | 63311800 | |||
| II. Финансовые активы Денежные средства учреждения (020100000) | 160 | - | - | - | 60800 | 60800 | |||
| в том числе: денежные средства учреждения на банковских счетах (020101000) | 161 | 60800 | 60800 | ||||||
| Расчеты с подотчетными лицами (020800000) | 280 | - | - | - | |||||
| расчеты с подотчетными лицами по приобретению материалов (020814000) | 295 | ||||||||
| Итого по разделу II (стр. 160 + стр. 180 + стр. 210 + стр. 230 + стр. 260 + стр. 280 + стр. 320 + стр. 340) | 350 | 60800 | 60800 | ||||||
| БАЛАНС | 360 | 61400 | 61400 | 63311800 | 60800 | 63372600 | |||
<*> Данные по этим строкам в валюту баланса не входят.
| ПАССИВ | Код стро- ки | На начало года | На конец отчетного периода | ||||||
| бюджетные средства | внебюд- жетные средст- ва | средства во вре- менном распоря- жении | итого | бюджетные средства | внебюд- жетные средст- ва | средства во вре- менном распоря- жении | итого | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Расчеты по платежам в бюджеты (030300000) | 420 | - | - | - | 10480 | 10480 | |||
| в том числе: расчеты по налогу на доходы физических лиц (030301000) | 421 | - | - | - | |||||
| расчеты по единому социальному налогу и страховым взносам на обязательное пенсионное страхование в Российской Федерации (030302000) | 422 | - | - | - | 10400 | 10400 | |||
| расчеты по обязательному социальному страхованию от несчастных случаев на производстве и профессиональных заболеваний (030306000) | 426 | - | - | - | 80 | 80 | |||
| Итого по разделу III (стр. 370 + стр. 380 + стр. 420 + стр. 440 + стр. 450) | 460 | - | - | - | 10480 | 10480 | |||
| IV. Финансовый результат Финансовый результат учреждения (040100000) (стр. 480 + 490 + 493 + 494) | 470 | 61400000 | - | 61400000 | 63301320 | 60800 | 63362120 | ||
| в том числе: доходы учреждения (040101100) | 481 | - | - | ||||||
| расходы учреждения (040101200) | 482 | - | - | - | |||||
| Финансовый результат прошлых отчетных периодов (040103000) | 493 | 61400000 | - | 61400000 | 63301320 | 60800 | 63362120 | ||
| Доходы будущих периодов (040104100) | 494 | - | - | - | - | - | - | - | |
| БАЛАНС (460 + 470) | 500 | 61400000 | - | 61400000 | 63311800 | 60800 | 63372600 | ||
Приложение 10 Проверка контрольных соотношений между показателями форм бюджетной отчетности главного распорядителя, распорядителя и получателя средств бюджетов. Проверка контрольных соотношений между финансовыми показателями бюджетной деятельности учреждения, отраженными в формах 0503130 и 0503121
| N п/п | Баланс исполнения бюджета главного распорядителя (распорядителя), получателя средств бюджета (ф. 0503130) | Отчет о финансовых результатах деятельности (ф. 0503121) | ||
| Сумма | Сумма | |||
| 1 | Сумма строк 030 "Основные средства (остаточная стоимость, стр. 010 - стр. 020)", 091 "Капитальные вложения в основные средства (010601000)", 141 "Основные средства в пути (010701000)"; соответственно разница граф 7 - 3 | Строка 320 "Чистое поступление основных средств", графа 4 | ||
| 63 311 800 - 61 400 000 + 0 | 1911800 | 1 911 800 | 1911800 | |
| 2 | Строка 060 "Нематериальные активы (остаточная стоимость, стр. 040 - стр. 050)", 092 "Капитальные вложения в нематериальные активы (010602000)", 142 "Нематериальные активы в пути (010702000)"; соответственно разница граф 7 - 3 | Строка 330 "Чистое поступление нематериальных активов", графа 4 | ||
| 0 + 0 + 0 | 0 | 0 | 0 | |
| 3 | Сумма строк 070 "Непроизведенные активы (первоначальная стоимость, 010300000)", 093 "Капитальные вложения в непроизведенные активы (010603000)"; соответственно разница граф 7 - 3 | Строка 350 "Чистое поступление непроизведенных активов", графа 4 | ||
| 0 + 0 | 0 | 0 | 0 | |
| 4 | Сумма строк 080 "Материальные запасы, (010500000)", 094 "изготовление материалов, готовой продукции (работ, услуг) (010604000)", 143 "Материалы в пути (010703000)"; соответственно разница граф 7 - 3 | Строка 360 "Чистое поступление материальных запасов", графа 4 | ||
| 0 + 0 + 0 + 0 | 0 | 0 | 0 | |
| 5 | а. До заключительных оборотов: Сумма строк 160 "Денежные средства учреждения (020100000)", 342 "Расчеты по поступлениям в бюджет с органами, организующими исполнение бюджетов (021002000)", минус 445 "Расчеты по платежам из бюджета с органами, организующими исполнение бюджетов (030405000)"; соответственно разница граф 7 - 3 | Строка 410 "Чистое поступление средств на счета бюджетов", графа 4 | ||
| 0 + 0 - 3 121 280 | -3121280 | -3 121 280 | -3121280 | |
| б. После заключительных оборотов по бюджетной деятельности: Строка 160 "Денежные средства учреждения (020100000)" (гр. 7 - гр. 3) + 121002000 (гр. 2 Справки) - 130405000 (гр. 3 Справки) | Строка 410 "Чистое поступление средств на счета бюджетов", графа 4 "Бюджетная деятельность" | |||
| 0 + 0 - 3 121 280 | -3121280 | -3 121 280 | -3121280 | |
| 8 | Строка 181 "Депозиты, иные финансовые вложения (020401000)" соответственно разница граф 7 - 3 | Строка 470 "Чистое поступление депозитов, иных финансовых активов", графа 4 | ||
| 0 - 0 | 0 | 0 | 0 | |
| 9 | Строка 182 "Акции и иные формы участия в капитале (020402000)" соответственно разница граф 7 - 3 | Строка 440 "Чистое поступление акций и иных форм участия в капитале", графа 4 | ||
| 0 - 0 | 0 | 0 | 0 | |
| 10 | Строка 183 "Облигации, векселя (020403000)" соответственно разница граф 7 - 3 | Строка 420 "Чистое поступление ценных бумаг, кроме акций и иных форм участия в капитале", графа 4 | ||
| 0 | 0 | 0 | 0 | |
| 11 | Строка 260 "Расчеты с дебиторами по бюджетным кредитам (020700000)" соответственно разница граф 7 - 3 | Строка 460 "Чистое предоставление бюджетных кредитов", графа 4 | ||
| 0 | 0 | 0 | 0 | |
| 12 | Сумма строк 210 "Расчеты с дебиторами по доходам (020500000)", 230 "Расчеты по выданным авансам (020600000)", 280 "Расчеты с подотчетными лицами (020800000)", 320 "Расчеты по недостачам (020900000)", 341 "Расчеты по НДС по приобретенным материальным ценностям, работам, услугам (021001000)", 343 "Расчеты по операциям с наличными денежными средствами получателя бюджетных средств (021003000)"; соответственно разница граф 7 - 3 | Строка 480 "Чистое увеличение дебиторской задолженности (кроме бюджетных кредитов)", графа 4 | ||
| 0 + 0 + 0 + 0 + 0 + 0 | 0 | 0 | 0 | |
| 13 | Строка 371 "Расчеты с кредиторами по внутренним долговым обязательствам (030101000)"; соответственно разница граф 7 - 3 | Строка 520 "Чистое увеличение задолженности по внутренним долговым обязательствам", графа 4 | ||
| 0 | 0 | 0 | 0 | |
| 14 | Строка 372 "Расчеты с кредиторами по внешним долговым обязательствам (030102000)"; соответственно разница граф 7 - 3 | Строка 530 "Чистое увеличение задолженности по внешним долговым обязательствам", графа 4 | ||
| 0 | 0 | 0 | 0 | |
| 15 | а. До заключительных оборотов: Сумма строк 380 "Расчеты с поставщиками и подрядчиками (030200000)", 420 "Расчеты по платежам в бюджеты (030300000)", 441 "Расчеты по средствам, полученным во временное распоряжение (030401000)", 442 "Расчеты с депонентами (030402000)", 443 "Расчеты по удержаниям из заработной платы (030403000)", 444 "Внутренние расчеты между главными распорядителями, распорядителями и получателями средств (030404000)"; соответственно разница граф 7 - 3 | Строка 540 "Чистое увеличение кредиторской задолженности (кроме внутреннего и внешнего долга)", графа 4 | ||
| 0 + 10 480 + 0 + 0 | 10480 | 10 480 | 10480 | |
| б. После заключительных оборотов по бюджетной деятельности: Строка 380 (гр. 7 - гр. 3) + строка 420 (гр. 7 - гр. 3) + строка 442 (гр. 7 - гр. 3) + строка 443 (гр. 7 - гр. 3) + строка 444 (гр. 7 - гр. 3) + 130404000 (гр. 3 - гр. 2 справки) | Строка 540 "Чистое увеличение кредиторской задолженности (кроме внутреннего и внешнего долга)" графа 4 "Бюджетная деятельность | |||
| 0 + 10 480 + 0 + 0 + 0 | 10480 | 10 480 | 10480 | |
| 16 | а. До заключительных оборотов по бюджетной деятельности: Сумма строк 491 "Доходы учреждения (040101100)", 511 "Доходы резервного фонда (040102100)", соответственно разница граф 7 - 3 | Строка 010 "Доходы", графа 4 "Бюджетная деятельность" | ||
| 0 + 0 | 0 | 0 | 0 | |
| б. После заключительных оборотов по бюджетной деятельности: 140101100 (гр. 3 - гр. 2 справки) + 140102100 (гр. 3 справки) | Строка 010 "Доходы" графа 4 "Бюджетная деятельность" | |||
| 0 + 0 | 0 | 0 | 0 | |
| 17 | а. До заключительных оборотов по бюджетной деятельности: Сумма строк 492 "Расходы учреждения (040101200)", 512 "Расходы резервного фонда (040102200)"; соответственно разница граф 7 - 3 | Строка 150 "Расходы", графа 4 "Бюджетная деятельность" | ||
| 1 219 960 + 0 | 1219960 | 1 219 960 | 1219960 | |
| б. После заключительных оборотов по бюджетной деятельности: 140101200 (гр. 2 справки) + 140102200 (гр. 2 справки) | Строка 150 "Расходы" графа 4 "Бюджетная деятельность" | |||
| 1 219 960 + 0 | 1219960 | 1 219 960 | 1219960 | |
| 18 | а. До заключительных оборотов: Строка 480 "Финансовый результат учреждения (040100000)" минус строка 520 "Финансовый результат прошлых отчетных периодов (040103000)"; соответственно разница граф 7 - 3 | Строка 290 "Чистый операционный результат", графа 4 | ||
| 60 180 040 - 61 400 000 | -1219960 | -1 219 960 | -1219960 | |
| б. После заключительных оборотов по бюджетной деятельности: Строка 480 "Финансовый результат учреждения (040100000)" (гр. 7 - гр. 3) + (121002000 (гр. 2 справки) + 130404000 (гр. 2 справки) - (130405000 гр. 3 справки) - 130404000 (гр. 3 справки)) | Строка 290 "Чистый операционный результат", графа 4 "Бюджетная деятельность" | |||
| (63 301 320 - 61 400 000) - 3 121 280 | -1219960 | -1 219 960 | -1219960 | |
Приложение 11 Проверка контрольных соотношений между финансовыми показателями внебюджетной деятельности учреждения, отраженными в формах 0503130 и 0503121
| N п/п | Баланс исполнения бюджета главного распорядителя (распорядителя), получателя средств бюджета (ф. 0503130) | Отчет о финансовых результатах деятельности (ф. 0503121) | ||
| Сумма | Сумма | |||
| 1 | Сумма строк 030 "Основные средства (остаточная стоимость, стр. 010 - стр. 020)", 091 "Капитальные вложения в основные средства (010601000)", 141 "Основные средства в пути (010701000)"; соответственно разница граф 8 - 4 | Строка 320 "Чистое поступление основных средств", графа 5 | ||
| 0 | 0 | 0 | 0 | |
| 2 | Строка 060 "Нематериальные активы (остаточная стоимость, стр. 040 - стр. 050)", 092 "Капитальные вложения в нематериальные активы (010602000)", 142 "Нематериальные активы в пути (010702000)"; соответственно разница граф 8 - 4 | Строка 330 "Чистое поступление нематериальных активов", графа 5 | ||
| 0 | 0 | 0 | 0 | |
| 3 | Сумма строк 070 "Непроизведенные активы (первоначальная стоимость, 010300000)", 093 "Капитальные вложения в непроизведенные активы (010603000)"; соответственно разница граф 8 - 4 | Строка 350 "Чистое поступление непроизведенных активов", графа 5 | ||
| 0 | 0 | 0 | 0 | |
| 4 | Сумма строк 080 "Материальные запасы, (010500000)", 094 "Изготовление материалов, готовой продукции (работ, услуг) (010604000)", 143 "Материалы в пути (010703000)"; соответственно разница граф 8 - 4 | Строка 360 "Чистое поступление материальных запасов", графа 5 | ||
| 0 | 0 | 0 | 0 | |
| 5 | а. До заключительных оборотов: Сумма строк 160 "Денежные средства учреждения (020100000)", 342 "Расчеты по поступлениям в бюджет с органами, организующими исполнение бюджетов (021002000)", минус 445 "Расчеты по платежам из бюджета с органами, организующими исполнение бюджетов (030405000)"; соответственно разница граф 8 - 4 | Строка 410 "Чистое поступление средств на счета бюджетов", графа 5 | ||
| 60 800 + 0 + 0 | 60800 | 60 800 | 60800 | |
| 8 | Строка 181 "Депозиты, иные финансовые вложения (020401000)"; соответственно разница граф 8 - 4 | Строка 470 "Чистое поступление депозитов, иных финансовых активов", графа 5 | ||
| 0 | 0 | 0 | 0 | |
| 9 | Строка 182 "Акции и иные формы участия в капитале (020402000)"; соответственно разница граф 8 - 4 | Строка 440 "Чистое поступление акций и иных форм участия в капитале", графа 5 | ||
| 0 | 0 | 0 | 0 | |
| 10 | Строка 183 "Облигации, векселя (020403000)"; соответственно разница граф 8 - 4 | Строка 420 "Чистое поступление ценных бумаг, кроме акций и иных форм участия в капитале", графа 5 | ||
| 0 | 0 | 0 | 0 | |
| 11 | Строка 260 "Расчеты с дебиторами по бюджетным кредитам (020700000)"; соответственно разница граф 8 - 4 | Строка 460 "Чистое предоставление бюджетных кредитов", графа 5 | ||
| 0 | 0 | 0 | 0 | |
| 12 | Сумма строк 210 "Расчеты с дебиторами по доходам (020500000)", 230 "Расчеты по выданным авансам (020600000)", 280 "Расчеты с подотчетными лицами (020800000)", 320 "Расчеты по недостачам (020900000)", 341 "Расчеты по НДС по приобретенным материальным ценностям, работам, услугам (021001000)", 343 "Расчеты по операциям с наличными денежными средствами получателя бюджетных средств (021003000)"; соответственно разница граф 8 - 4 | Строка 480 "Чистое увеличение дебиторской задолженности (кроме бюджетных кредитов)", графа 5 | ||
| 0 + 0 + 0 + 0 + 0 + 0 | 0 | 0 | 0 | |
| 13 | Строка 371 "Расчеты с кредиторами по внутренним долговым обязательствам (030101000)"; соответственно разница граф 8 - 4 | Строка 520 "Чистое увеличение задолженности по внутренним долговым обязательствам", графа 5 | ||
| 0 | 0 | 0 | 0 | |
| 14 | Строка 372 "Расчеты с кредиторами по внешним долговым обязательствам (030102000)"; соответственно разница граф 8 - 4 | Строка 530 "Чистое увеличение задолженности по внешним долговым обязательствам", графа 5 | ||
| 0 | 0 | 0 | 0 | |
| 15 | а. До заключительных оборотов: Сумма строк 380 "Расчеты с поставщиками и подрядчиками (030200000)", 420 "Расчеты по платежам в бюджеты (030300000)", 441 "Расчеты по средствам, полученным во временное распоряжение (030401000)", 442 "Расчеты с депонентами (030402000)", 443 "Расчеты по удержаниям из заработной платы (030403000)", 444 "Внутренние расчеты между главными распорядителями, распорядителями и получателями средств (030404000)"; соответственно разница граф 8 - 4 | Строка 540 "Чистое увеличение кредиторской задолженности (кроме внутреннего и внешнего долга)", графа 5 | ||
| 0 + 0 + 0 + 0 + 0 + 0 + 0 | 0 | 0 | 0 | |
| 18 | а. До заключительных оборотов: Строка 480 "Финансовый результат учреждения (040100000)" минус строка 520 "Финансовый результат прошлых отчетных периодов (040103000)"; соответственно разница граф 8 - 4 | Строка 290 "Чистый операционный результат", графа 5 | ||
| 60 800 - 0 | 60800 | 60 800 | 60800 | |
| б. После заключительных оборотов для внебюджетной деятельности Строка 480 "Финансовый результат учреждения (040100000)" (гр. 8 - гр. 4) | Строка 290 "Чистый операционный результат" графа 5 "Внебюджетная деятельность" | |||
| 60 800 | 60800 | 60 800 | 60800 | |