Совершенствование бухгалтерского учета товарных операций (на примере ООО "БРВ – Краснодар")
Одним из направлений анализа результативности является оценка деловой активности организации. Деловая активность проявляется в динамичности развития организации, достижении ею поставленных целей, что отражают абсолютные стоимостные и относительные показатели. Прежде чем проводить подсчет необходимых коэффициентов, рассчитаем некоторые показатели и представим их в виде таблицы 2.2.6. (прил. 2).
Рассчитанные значения коэффициентов деловой активности приведены в нижеприведенной табл. 2.2.7.:
Таблица 2.2.7. Значения коэффициентов деловой активности
| Наименование показателя | Отчетный период | Аналогичный прошлый период | Отклонение (+,-) |
| Общие показатели оборачиваемости | |||
| Коэффициент общей оборачиваемости капитала (ресурсоотдача) | 2,257 | 2,222 | 0,035 |
| Коэффициент оборачиваемости оборотных средств | 2,288 | 2,253 | 0,035 |
| Фондоотдача | 164,579 | 162,053 | 2,526 |
| Коэффициент отдачи собственного капитала | – 21,640 | – 21,308 | 0,332 |
| Показатели управления активами | |||
| Оборачиваемость материальных средств | 84,626 | 85,945 | – 1,319 |
| Оборачиваемость денежных средств | 0,175 | 0,178 | – 0,003 |
| Коэффициент оборачиваемости средств в расчетах | 5,772 | 5,683 | 0,089 |
| Срок погашения ДЗ | 63,236 | 64,222 | – 0,986 |
| Коэффициент оборачиваемости КЗ | 3,557 | 3,503 | 0,055 |
| Срок погашения КЗ | 102,602 | 104,201 | – 1,600 |
| Период погашения задолженности поставщикам | 0,046 | 0,056 | – 0,01 |
Итак, по данным вышеуказанной таблицы можно сделать следующие выводы. Коэффициент общей оборачиваемости капитала отражает скорость оборота всего капитала организации или эффективность использования всех имеющихся ресурсов независимо от их источников. За изучаемый период этот показатель увеличился, что свидетельствует о том, что в организации быстрее совершался полный цикл обращения, приносящий прибыль. Так же увеличилась скорость оборота мобильных средств на 0,035 оборота. Аналогично увеличилась и фондоотдача основных средств на 2,5 оборота. Динамика коэффициента отдачи собственного капитала показывает, что скорость оборота собственного капитала увеличилась на 0,33 оборота, это могло стать следствием того, что за отчетный период величина непокрытого убытка уменьшилась.
Организация бухгалтерского учета и анализ учетной политики
Бухгалтерский учет в ООО «БРВ – Краснодар» ведется в соответствии с Федеральным законом «О бухгалтерском учете» № 129-ФЗ от 21.22.96 г. [3], Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденным Приказом Минфина РФ от 29.07.98 г. №34н [4] и Планом счетов бухгалтерского учета финансово-хозяйственной деятельности и Инструкцией по его применению, Приказ №94н от 31.10.00 г. [5].
Бухгалтерский учет в ООО «БРВ – Краснодар» осуществляется бухгалтерий как самостоятельным структурным подразделением, возглавляемой главным бухгалтером. Сотрудники бухгалтерии руководствуются в своей деятельности нормативными документами по бухгалтерскому учету, Положением о бухгалтерии, а также должностными инструкциями сотрудников бухгалтерии. Предприятие не имеет обособленных структурных подразделений. Предприятие формирует внешнюю и внутреннюю бухгалтерскую отчетность. Годовая бухгалтерская отчетность включает в себя:
бухгалтерский баланс;
отчет о прибылях и убытках;
Бухгалтерский учет в организации осуществляется с применением средств вычислительной техники на основе бухгалтерской программы 1С бухгалтерия в соответствии с рабочим планом счетов. Регистры бухгалтерского учёта ведутся на машинных носителях в рамках, предусмотренных бухгалтерской программой.
Ответственность за организацию бухгалтерского учета несет руководитель предприятия. Главный бухгалтер предприятия обеспечивает отражение на счетах бухгалтерского учета всех хозяйственных операций и осуществляет контроль за соответствием их законодательству РФ. Также главный бухгалтер подписывает совместно с руководителем предприятия документы, служащие основанием для хозяйственных операций по движению товарно-материальных ценностей, денежных средств, расчетно-кредитных и финансовых обязательств.
Организационная структура управления ООО «БРВ – Краснодар» выглядит следующим образом:

Управленческое звено ООО «БРВ – Краснодар» включает следующие отделы: коммерческий, плановый, бухгалтерию. Также в штате состоят инспектор по кадрам, юрисконсульт.
Функции отделов:
Коммерческий отдел — соблюдение, расширение ассортимента товаров, заключение договоров, обеспечение своевременных поставок товаров в магазины, контроль за сроками действия сертификатов и лицензий, составление заказов на товары. Также осуществляет контроль за соблюдением правил торговли, за качеством товаров, розничными ценами.
Плановый отдел — проведение и организация экономического анализа деятельности фирмы, экономическое планирование товарооборота, валовых доходов, издержек обращения по фирме в целом и по каждому магазину по отдельности.
Бухгалтерия — в него поступают все сведения от бухгалтерий магазинов, обеспечивает ведение бухгалтерского учета по всей фирме. Осуществляет контроль за деятельностью бухгалтерий магазинов. Ведет и контролирует весь документооборот по сделкам.
Согласно учетной политике ООО «БРВ – Краснодар» товары, приобретенные организацией для продажи, оцениваются по стоимости их приобретения, т.е. по фактической себестоимости. Расходы по доставке товара до складов организации от поставщиков, т.е. транспортно-заготовительные расходы, не включаются в первоначальную стоимость товаров и подлежат списанию в дебет счета 44 в составе расходов на продажу.
Фактическая себестоимость материальных ресурсов при списании и ином выбытии определяется по средней себестоимости единицы каждого вида, которая определяется по каждому виду запасов как частное от деления общей себестоимости вида запасов на их количество, складывающихся соответственно из себестоимости и количества по остатку на начало месяца и по поступившим запасам на дату списания или выбытия. Средняя себестоимость определяется по каждому виду запасов с учетом всех аналитических данных по счетам учета материальных ресурсов.
Стоимость материалов и товаров, по которым по условиям договора момент перехода права собственности наступает при отгрузке, и оставшихся на конец месяца в пути или не вывезенных со складов поставщиков, в конце месяца отражается (без оприходования этих ценностей на склад) в оценке, предусмотренной в договоре, в случае отсутствия отгрузочных документов, с последующим уточнением фактической себестоимости или по фактической стоимости в случае наличия отгрузочных документов или их факсовых копий:
Дебет 10 «Материалы», 41 «Товары»
Кредит 60 «Расчеты с поставщиками и подрядчиками»
Коммерческие расходы отражаются на счете 44 «Расходы на продажу» и обобщают информацию о расходах, связанных с продажей продукции, товаров, работ и услуг. Коммерческие расходы включают в себя следующие расходы: на рекламу, на маркетинговые исследования, по доставке продукции покупателям, в филиалы, до мест реализации; транспортные расходы по доставке товара от поставщиков до складов организации, по перемещению продукции внутри структурных подразделений; комиссионные сборы (отчисления), уплачиваемые сбытовым и другим посредническим организациям; по содержанию помещений для хранения продукции в местах ее продажи и оплате труда сбытовых служб, лицензионные вознаграждения за право использования Товарных знаков; другие аналогичные по назначению расходы.
Распределение счета 44 «Расходы на продажу» внутри каждого вида деятельности осуществляется пропорционально выручке от реализации продукции, товаров (работ, услуг), за исключением видов деятельности, связанных с предоставлением за плату во временное пользование (временное владение и пользование) активов организации. Списание расходов на продажу в конце месяца производится в полном объеме и отражается:
Дебет 90 «Продажи»
Кредит 44 «Расходы на продажу»
Анализ товарооборота
Товарооборотом называют объем продажи товаров и оказания услуг в денежном выражении за определенный период времени (п. 123 ГОСТ Р 51303-99 Группа Т02 ОКСТУ 0131 «Торговля (Термины и определения)», утвержден Постановлением Госстандарта РФ от 11.08.99 г. № 242-ст.) [6]. Иными словами, товарооборот представляет собой совокупность актов купли-продажи.
Оптовый товарооборот ѕ объем продажи товаров производителями и (или) торговыми посредниками покупателям для дальнейшего использования в коммерческом обороте. Обязательным признаком операции, относимой к оптовой торговле, является наличие счета-фактуры.
Развитие товарооборота ѕ динамичный процесс, поэтому для того, чтобы оценить тенденцию его изменения во времени, необходимо изучить динамику товарооборота. Показатели динамики товарооборота входят в число главных характеристик деловой активности предприятия. Они также используются как один из критериев разработки маркетинговой стратегии.
Для удобства проведения анализа товарооборота ООО «БРВ – Краснодар» за 2007 год рассмотрим интервалы времени, равные кварталам.
Рассмотрим таблицу 2.4.1., где предоставлен расчет динамики товарооборота в фактических ценах.
Таблица 2.4.1. Динамика товарооборота ООО «БРВ – Краснодар» за 2007 г.
| Кварталы | Товарооборот, р. | Темп роста, % | Темп прироста, % | Абсолютные приросты | |||
| базисные | цепные | базисные | цепные | базисные | цепные | ||
| I | 2498773 | 100,0 | ѕ | 100,0 | ѕ | ѕ | ѕ |
| II | 1572222 | 70,2 | 62,9 | – 29,8 | – 37,1 | – 668757 | – 926551 |
| III | 1289824 | 57,6 | 82,0 | – 42,4 | – 18,0 | – 951155 | – 282398 |
| IV | 539877 | 24,1 | 41,9 | – 75,9 | – 58,1 | – 1701101 | – 749946 |
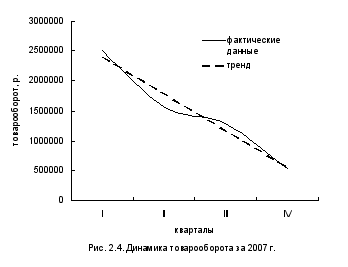
По данным таблицы можно сделать выводы т том, что объем товарооборота за каждый квартал 2007 года по сравнению с первым сократился, причем за второй квартал ѕ на 29,8%, за третий ѕ на 42,4%, и за четвертый ѕ на 58,1%. Иными словами, за весь 2007 г. объем товарооборота сократился на 1701101 р. Для того, чтобы наглядно показать результаты полученных расчетов, постоим график динамики товарооборота (рис. 2.4.).
Данный график подтверждает вышеназванные выводы о том, что в течение 2007 г. объем товарооборота стремительно уменьшался. Но анализ динамики товарооборота ООО «БРВ – Краснодар» будет неполный, если не провести сравнительный анализ данного показателя за ряд смежных лет
Для характеристики деятельности предприятия за 2006ѕ2007гг. в таблице 2.4.2. приведены основные показатели.
Таблица 2.4.2. Основные показатели финансовой деятельности ООО «БРВ – Краснодар» за 2006ѕ2007 г.
| №п/п | Показатели | 2006 | 2007 | Темп прироста, % |
| 1 | Товарооборот, р. | 5847852 | 5900696 | 0,90 |
| 2 | Валовой доход, р. | 7266440 | 7379720 | 1,56 |
| 3 | Уровень валового дохода к товарообороту, % | 124,258 | 125,065 | 0,807 |
| 4 | Издержки обращения, р. | 1003313 | 752131 | – 25,04 |
| 5 | Уровень издержек обращения к товарообороту, % | 17,157 | 12,746 | – 4,4 |
| 6 | Прибыль от продаж, р. | 306000 | 262000 | – 14,38 |
| 7 | Рентабельность продаж, % | 4,97 | 4,19 | – 0,78 |
Данные этой таблицы показывают, что не смотря на ежеквартальное сокращение товарооборота за 2007 год (табл. 2.4.1.), он, хоть и не значительно, но увеличился на 0,9% по сравнению с товарооборотом 2006 года. Также издержки обращения сократились на 25,04%, что является положительным фактом, хотя рентабельность продаж за рассматриваемый период уменьшилась на 0,78%.
И действительно, товарооборот влияет на рентабельность продаж, поскольку именно товарооборот в конечном итоге трансформируется в выручку организации, а она в свою очередь влияет на показатель рентабельности. Но на него влияет не только выручка, но и ряд других факторов, таких как себестоимость продаж, коммерческие расходы, управленческие расходы.
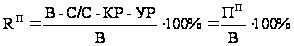
Подставляя данные формы №2 «Отчет о прибылях и убытках» в вышеуказанную формулу, получим следующие выводы:
увеличение выручки от продаж в 2007 г. по сравнению с 2006 г. привело к увеличению рентабельности продаж на 1,46%
увеличение себестоимости продаж в 2007 г. по сравнению с 2006 г. привело к уменьшению рентабельности продаж на 6,25%
сокращение коммерческих расходов в 2007 г. по сравнению с 2006 г. привело к увеличению рентабельности продаж на 4,01%
Рассматривая совокупное влияние факторов на рентабельность, выявляем, что по сравнению с 2006 г. рентабельность продаж за 2007 г. что по сравнению с 2006 г. рентабельность продаж снизилась на ов, таких как себестоимость продаж, коммерческие расходснизилась на 0,78%.
3. ОРГАНИЗАЦИОННО-МЕТОДИЧЕСКОЕ ОБЕСПЕЧЕНИЕ БУХГАЛТЕРСКОГО УЧЕТА ТОВАРНЫХ ОПЕРАЦИЙ В ООО «БРВ – КРАСНОДАР»
3.1 Учет поступления товаров
Движение товара от поставщика к потребителю оформляется товаросопроводительными документами, предусмотренными условиями договора поставки товаров и правилами перевозки грузов: товарной накладной, товарно-транспортной накладной и другими. Товарная накладная (форма № ТОРГ-12, утвержденная постановлением Госкомстата России от 25.12.98 № 132) может выступать как приходным, так и расходным товарным документом (прил. 3). Товарная накладная выписывается материально ответственным лицом при оформлении отпуска товаров со склада, а также при принятии товаров на склад.
В накладной указывается номер и дата составления, наименование поставщика и покупателя, наименование и краткое описание товара, его количество и цена, общая сумма поставки (с учетом налога на добавленную стоимость).
Товарная накладная составляется в двух или более экземплярах, подписывается материально ответственными лицами, сдавшими и принявшими товар, и заверяется круглыми печатями организаций поставщика и получателя. Один экземпляр товарной накладной передается принимающей организации, у которой является основанием для оприходования этих ценностей, остальные остаются в организации, сдающей товарно-материальные ценности, и являются основанием для их списания.
Если материально ответственное лицо организации-покупателя получает товары вне своего склада, то необходимым документом является доверенность (формы М-2 или М-2а, утвержденные постановлением Госкомстата России от 30.10.97 № 71а), которая подтверждает право материально ответственного лица на получение товара. Порядок оформления доверенностей и получения по ним товаров определяется Методическими указаниями по бухгалтерскому учету материально-производственных запасов, утвержденной Минфином РФ от 28.01.01 № 119н [7].
Порядок и сроки приемки товаров покупателем по количеству, качеству, комплектности и ее документальное оформление определяются Гражданским кодексом РФ и условиями договора поставки.
Если товар находится в ненарушенной таре, то приемка может проводиться по количеству мест, массе брутто или по количеству товарных единиц и маркировке на таре. Если не проводится проверка фактического наличия товара в таре, то необходимо сделать отметку об этом в сопроводительном документе.
При нарушении правил приема и сроков торговые организации лишаются возможности предъявления претензий поставщикам или транспортным организациям при недостаче или снижении качества товаров.
В случае несоответствия фактического наличия товаров или отклонения по качеству, установленному в договоре, или данным, указанным в сопроводительных документах, составляется акт об установленном расхождении по количеству и качеству при приемке товарно-материальных ценностей (форма № ТОРГ-2, утвержденная постановлением Госкомстата России от 25.12.98 № 132), который является основанием для предъявления претензий поставщику. Акт составляется комиссией, в состав которой входит материально ответственные лица торговой организации и представитель поставщика. Возможно составление акта в одностороннем порядке при согласии поставщика или его отсутствии. В сопроводительных документах делается отметка о составлении акта.
Возврат товара поставщику при обнаружении брака в процессе реализации товара, при несоответствии товара стандарту или согласованному образцу по качеству, некомплектности товаров осуществляется путем оформления расходной накладной. Условия возврата товара поставщику оговариваются в договоре поставки.
Учет первичных документов по приходу товаров материально ответственным лицам ведется в Реестре документов по поступлению товаров, который содержат название приходного документа, его дату и номер, дату регистрации документа, сведения о поступивших товарах.
Поступающие товары приходуются в день окончания их приемки по фактическому количеству и сумме. Первичные учетные документы по движению товаров на складах организации сдаются в установленные сроки в бухгалтерскую службу, которая проверяет первичные учетные документы с точки зрения правильности их оформления и законности совершенных операций.
При совершении операций по реализации товаров поставщик составляет счета-фактуры (прил. 4, 5) по налогу на добавленную стоимость (ст. 169 НК РФ) [8]. Порядок составления счетов-фактур определяется Правилами ведения журналов учета полученных и выставленных счетов-фактур, книг покупок и книг продаж при расчетах по налогу на добавленную стоимость, утвержденными Постановлением Правительства РФ от 02.12.2000 № 914 с последующими изменениями [9].
Счета-фактуры составляются при совершении операций по реализации товаров (работ, услуг) как облагаемых НДС, так и не облагаемых. При отгрузке товаров, не облагаемых налогом на добавленную стоимость, в счете-фактуре сумма налога не указывается и делается надпись «Без налога (НДС)».
В соответствии с Планом счетов наличие и движение товаров, являющихся собственностью оптовых и розничных торговых предприятий, учитывают на счете 41 «Товары».
На счете 41 учитывают также покупную тару и тару собственного производства, кроме инвентарной, служащей для производственных и хозяйственных нужд и учитываемой на счете 01 «Основные средства».
К счету 41 открыты субсчета:
41.1 «Товары на складах»
41.2 «Товары в розничной торговле»
41.3 «Тара под товаром и порожняя»
41.4 «Покупные изделия»
41.5 «Переданные в переработку»
На субсчете 41.1 учитываются наличие и движение товарных запасов, находящихся на оптовых и распределительных базах, складах; на субсчете 41.2 — наличие и движение товаров, находящихся на предприятиях розничной торговли, на этом же субсчете отражаются наличие и движение стеклянной посуды (бутылок, банок и др.) на предприятиях розничной торговли; на субсчете 41.3 — наличие и движение тары, как находящейся под товаром, так и свободной, за исключением стеклянной посуды на предприятиях розничной торговли; на субсчете 41.4 — организации, осуществляющие промышленную и иную производственную деятельность учитывают наличие и движение товаров (применительно к порядку, предусмотренному для учета производственных запасов); на субсчете 41.5 — предназначен для учета товаров, переданных для переработки другим организациям.
В соответствии с Планом счетов бухгалтерского учета аналитический учет товаров ведется по каждой торговой единице, а внутри ее — по материально ответственным лицам, наименованиям (сортам, партиям, кипам). По отдельным видам товаров аналитический учет осуществляется по каждой единице товара. Материально ответственные лица (заведующие складами, заведующие секциями склада, кладовщики или другие работники предприятия) ведут учет товаров на складе (их поступления, движения внутри склада и выбытия за пределы склада), в натуральном исчислении. Наряду с натуральным учетом на практике возможно одновременное использование и стоимостного учета.
Отражение операций по учету товаров на счете 41 «Товары» проиллюстрировано на рисунке 3.1.
Организация учета товаров на складе зависит от разных факторов: способа хранения, объема хранимых товаров и их ассортимента, применяемой вычислительной техники.
Способам хранения товаров является партионный способ. Он предполагает хранение поступающих на склад предприятия товаров по партиям. Под партией понимается совокупность товаров, поступающих по одному транспортному документу.
В составе партии могут быть разные по наименованиям и сортам товары. При этом способе хранения партионный учет товаров на складе осуществляется в партионных картах, выписываемых на каждую партию материально ответственными лицами в двух экземплярах и регистрируемых в партионных книгах. Один экземпляр партионной карты остается на складе, а второй — передается в бухгалтерию. Основными реквизитами этой карты являются: дата открытия партионной карты; номер и наименование приходного товарного документа; наименование, артикул, сорт товара; количество или масса; дата выбытия товара; количество или масса выбывшего товара; номер расходного документа; дата закрытия партионной карты. Партионная карта закрывается при условии полного выбытия товаров по конкретной партии. Материально ответственное лицо, закрыв карту, передает ее в бухгалтерию для проверки.
Суммы НДС по приобретенным товарам отражаются:
Дебет 19 «Налог на добавленную стоимость по приобретенным ценностям»
Кредит 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами»
Чтобы отнести сумму НДС по приобретенным товарам в дебет счета 19, сумма налога на добавленную стоимость должна быть выделена отдельной строкой в первичных учетных документах (счетах, счетах-фактурах, накладных и т.п.), а на их основании и в расчетных документах (поручениях, требованиях-поручениях, реестрах чеков и реестрах на получение средств с аккредитива и т.п.). В этом случае суммы НДС у оптовых организаций по поступившим и оприходованным товарам, приобретенным для перепродажи, принимаются к зачету после их фактической оплаты поставщикам независимо от факта реализации этих товаров.
В бухгалтерском учете при этом делаются следующие записи:
Оприходованы товары на сумму, в том числе НДС:
Дебет 41 «Товары»
Кредит 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами»
Отражена сумма НДС:
Дебет 19 «Налог на добавленную стоимость по приобретенным ценностям»
Кредит 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами»
Оплачен счет поставщика товаров, включая НДС:
Дебет 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами»
Кредит 51 «Касса»
Зачет НДС после оплаты товаров:
Дебет 68 «Расчеты по налогам и сборам»
Кредит 19 «Налог на добавленную стоимость по приобретенным ценностям»
В соответствии с постановлением Правительства РФ от 01.12.00 г. № 914 [9] непременным условием для возмещения НДС из бюджета является наличие счета-фактуры, поступившего от поставщика, оформленного и зарегистрированного в книге покупок в соответствии с требованиями постановления.
В случае, когда в первичных учетных документах, подтверждающих стоимость приобретенных товаров, сумма налога на добавленную стоимость не выделена отдельной строкой либо отсутствует счет-фактура с выделенной в нем суммой НДС или же он не зарегистрирован в установленном порядке, начисление ее расчетным путем не производится. При этом приобретенные товары приходуются на счет 41 «Товары» по полной стоимости приобретения. Также не принимаются у покупателя к зачету суммы налога на добавленную стоимость, а товары приходуются на счете 41 «Товары» по полной стоимости покупки при приобретении товаров на предприятиях розничной торговли, у населения, а также у предпринимателей без образования юридического лица, поскольку индивидуальные частные предприниматели не являются плательщиками налога па добавленную стоимость.
Если товары приобретаются у предприятия-изготовителя или другой оптовой организации за наличный расчет (при этом должен соблюдаться предельный размер расчета наличными), то при наличии приходного кассового ордера и накладной на отпуск товаров, с указанием суммы НДС отдельной строкой, а также счета-фактуры, составленного и зарегистрированного в установленном порядке, налог на добавленную стоимость отражается по счету 19 и относится на расчеты с бюджетом в общеустановленном порядке.
При осуществлении организацией розничной торговли учитывают приобретаемые товары на счете 41 «Товары» по полной стоимости приобретения, включая налог на добавленную стоимость, уплаченный поставщикам этих товаров.
В бухгалтерском учете делаются следующие проводки:
оприходованы товары от поставщика:
Дебет 41 «Товары»
Кредит 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами» — на полную стоимость товаров, включая НДС;
оплачен счет поставщика товаров:
Дебет 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами»
Кредит 51 «Касса» — на сумму счета, включая НДС.
3.2 Учет расходов на продажу
Согласно учетной политике организации коммерческие расходы отражаются на счете 44 «Расходы на продажу» и обобщают информацию о расходах, связанных с продажей продукции, товаров, работ и услуг. Коммерческие расходы включают в себя следующие расходы: на рекламу, на маркетинговые исследования; транспортные расходы по доставке товара от поставщиков до складов организации, по перемещению продукции внутри структурных подразделений; коммерческие сборы (отчисления), уплачиваемые сбытовым и другим посредническим организациям; по содержанию помещений для хранения продукции в местах ее продажи и оплате труда сбытовых служб, лицензионные вознаграждения за право использования Товарных знаков; другие аналогичные по назначению расходы.
Распределение счета 44 внутри каждого вида деятельности осуществляется пропорционально выручке от реализации товаров, за исключением видов деятельности, связанных с предоставлением за плату во временное пользование (временное владение и пользование) активов организации. Расходы на продажу, отраженные по дебету счета 44 списываются в конце месяца в полном объеме в дебет счета 90 «Продажи».
К счету 44 «Расходы на продажу» открыты следующие субсчета:
44.1 «Издержки обращения»
44.1.1 «Издержки обращения в организациях, осуществляющих торговую деятельность, не облагаемую ЕНВД»
44.1.2 «Издержки обращения в организациях, осуществляющих торговую деятельность, облагаемую ЕНВД»
44.1.3 «Издержки обращения в организациях, осуществляющих торговую деятельность, подлежащие распределению»
44.2 «Издержки обращения в организациях, осуществляющих торговую деятельность, подлежащие распределению»
44.3 «Расходы на продажу в организациях, осуществляющих заготовление и переработку сельскохозяйственной продукции»
Субсчет 44.1 «Издержки обращения в организациях, осуществляющих торговую деятельность» предназначен для обобщения информации о расходах, связанных с продажей товаров в организациях, осуществляющих торговую деятельность. На субсчете 44.1 могут быть отражены, в частности, следующие расходы (издержки обращения): на перевозку товаров; на оплату труда; на аренду; на содержание зданий, сооружений, помещений и инвентаря; по хранению и подработке товаров; на рекламу; на представительские расходы; другие аналогичные по назначению расходы.
К субсчету 44.1 открыты субсчета второго уровня:
Субсчет 44.1.1 «Издержки обращения в организациях, осуществляющих торговую деятельность, не облагаемую ЕНВД» предназначен для обобщения информации о расходах, связанных с продажей товаров в организациях, осуществляющих торговую деятельность по видам деятельности, не подлежащим обложению единым налогом на вмененный доход.
Субсчет 44.1.2 «Издержки обращения в организациях, осуществляющих торговую деятельность, облагаемую ЕНВД» предназначен для обобщения информации о расходах, связанных с продажей товаров в организациях, осуществляющих торговую деятельность по видам деятельности, подлежащим обложению единым налогом на вмененный доход.
Субсчет 44.1.3 «Издержки обращения в организациях, осуществляющих торговую деятельность, подлежащие распределению» предназначен для обобщения информации о расходах, связанных с продажей товаров в организациях, осуществляющих торговую деятельность по видам деятельности как облагаемым так и не облагаемым единым налогом на вмененный доход.
Субсчет 44.2 «Коммерческие расходы в организациях, осуществляющих промышленную и иную производственную деятельность» для обобщения информации о расходах, связанных с продажей продукции, работ, услуг в организациях, осуществляющих промышленную и иную производственную деятельность. На субсчете 44.2 могут быть отражены, в частности, следующие расходы: на затаривание и упаковку изделий на складах готовой продукции; по доставке продукции на станцию (пристань) отправления, погрузке в вагоны, суда, автомобили и другие транспортные средства; комиссионные сборы (отчисления), уплачиваемые сбытовым и другим посредническим организациям; по содержанию помещений для хранения продукции в местах ее продажи и оплате труда продавцов в организациях, занятых сельскохозяйственным производством; на рекламу; на представительские расходы; другие аналогичные по назначению расходы.
Субсчет 44.3 «Расходы в организациях, осуществляющих заготовление и переработку сельскохозяйственной продукции» для обобщения информации о расходах на продажу в организациях, заготавливающих и перерабатывающих сельскохозяйственную продукцию (свеклу, молоко, шерсть, хлопок, кожевенное сырье, лен, скот, птицу и др.). На субсчете 44.3 могут быть отражены, в частности, следующие расходы: операционные расходы; общезаготовительные расходы; на содержание заготовительных и приемных пунктов; на содержание скота и птицы на базах и в приемных пунктах.
Расходы, произведенные в отчетном периоде, но относящиеся к следующим отчетным периодам, должны учитываться на счете 97 «Расходы будущих периодов». Они подлежат отнесению на расходы на продажу в течение срока, к которому они относятся, ежемесячно равными частями согласно утвержденным руководителем предприятия расчетам. Корреспонденция счетов по учету расходов на продажу представлена в таблице 3.2.1. (прил. 6).
3.3 Учет продажи товаров
По договору поставки поставщик-продавец, осуществляющий предпринимательскую деятельность, обязуется передать в обусловленный срок или в сроки производимые или закупаемые им товары покупателю для использования в предпринимательской деятельности или в иных целях, не связанных с личным, семейным, домашним и иным подобным использованием (ст. 506 ГК РФ) [10].
Момент перехода права собственности на товары определяется условиями договора, заключенного между поставщиком и покупателем. По договорам поставки, как правило, переход права собственности происходит в момент отгрузки товаров и передачи товаросопроводительных документов.
При отгрузке товаров определяются суммы, подлежащие оплате покупателем, которые состоят из стоимости отгруженных товаров по договорным (продажным) ценам, включающим НДС, а также могут включать стоимость тары и суммы расходов поставщика по транспортировке товаров до пункта, обусловленного договором, и погрузке ее в транспортные средства (если эти расходы в соответствии с договором подлежат оплате покупателем сверх договорной цены товаров).
Суммы, подлежащие оплате покупателем, поставщик учитывает по дебету счета учета расчетов с покупателями (счет 62 «Расчеты с покупателями и заказчиками»).
При признании в бухгалтерском учете сумма выручки от продажи товаров отражается:
Дебет 62 «Расчеты с покупателями и заказчиками»
Кредит 90.1 «Выручка»
Себестоимость реализованных товаров списывается:
Дебет 90.2 «Себестоимость продаж»
Кредит «Товары»
Списание себестоимости реализованных товаров в организациях оптовой торговли производится, как правило, одновременно с отражением выручки от реализации.
Если договором предусмотрен особый порядок перехода права собственности на отгруженные товары, то до момента признания выручки эти товары учитываются на счете 45 «Товары отгруженные». В дальнейшем отраженные на счете 45 суммы списываются одновременно с признанием выручки от продажи товаров:
Дебет 90 «Продажи»
Кредит 45 «Товары отгруженные»
Предъявление покупателем претензий по недостачам и потерям товаров сверх предусмотренных в договоре величин (при вынесении судом решения о взыскании с поставщика или при признании претензий поставщиком) отражается следующим образом:
сторнируется сумма продажи на взысканную покупателем сумму недостач и потерь, ранее отраженная по дебету счета 62 «Расчеты с покупателями и заказчиками» и кредиту счета 90 «Продажи». Одновременно указанная сумма отражается по дебету счетов 62