Фінансовий аналіз руху грошових коштів на підприємстві ТОВ "Автополюс"
 Загальний
розмір джерел
формування
запасів і витрат
ВКДКК
лише у 2005 році
має від’ємне
значення, по
всіх інших
роках воно
додатнє завдяки
залученим довго
- або короткостроковим
коштам. З 2005 року
спостерігається
тенденція
стрімкого
зростання
загального
розміру джерел
формування
запасів і витрат
(рис.3).
Рис.3 Динаміка загального розміру джерел формування запасів і витрат
Щодо надлишку чи нестачі власних обігових коштів, цього ж показника разом з довгостроковими позиками, загального розміру джерел формування запасів і витрат, то бачимо, що по всіх роках присутня нестача цих коштів.
Не виконується жодна з умов:
абсолютної стійкості фінансового стану (З < ВОК);
нормальної стійкості фінансового стану (З < ВОК + КД);
нестійкий фінансовий стан (З < ВОК + КД + КК). Виконується лише умова, яка означає, що підприємство належить до четвертого типу фінансової стійкості (З > ВОК + КД + КК), а це означає, що маємо кризовий (критичний) фінансовий стан, можемо припустити, що підприємство знаходиться на межі банкрутства, тому що грошові кошти, короткострокові цінні папери і дебіторська заборгованість не покривають навіть його кредиторської заборгованості і прострочених позик. Як відомо, при кількаразовому повторенні такого положення підприємству загрожує оголошення банкрутства.
Проаналізуємо основні відносні показники фінансової стійкості підприємства. (Таблиця 5).
Таблиця 5
Показники фінансової стійкості підприємства
|
Роки Показники |
2004 | 2005 | 2006 | 2007 | 2008 |
| Власний капітал, ВК, тис. грн. | -243,9 | -243,2 | 227,0 | 249,1 | -999,0 |
| Пасиви, П, тис. грн. | 4716,1 | 6084,2 | 10015,4 | 13366,5 | 15774,8 |
| Залучені кошти, ЗК, тис. грн. | 4960,0 | 6327,4 | 9788,4 | 13117,4 | 16773,8 |
| Власні обігові кошти, ВОК, тис. грн. | -932,1 | -1932,1 | -2226,8 | -1903,3 | -2789,3 |
| Запаси, З, тис. грн. | 2755,9 | 3400,2 | 4514,6 | 5440,3 | 5623,1 |
| Довгострокові зобов’язання, ДЗ, тис. грн. | - | - | - | 3993,8 | 6565,0 |
| Необоротні активи, НА, тис. грн. | 688,2 | 1688,9 | 2453,8 | 2152,4 | 1790,3 |
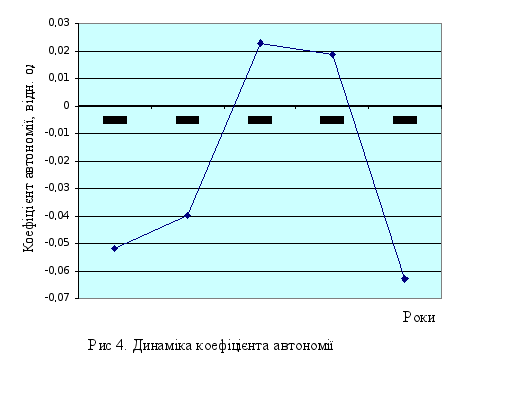
| Коефіцієнт автономії (фінансової незалежності), Кавт | -0,052 | -0,04 | 0,023 | 0,0186 | -0,063 |
|
Коефіцієнт фінансової залежності Кфз |
-19,34 | -25,02 | 44,12 | 53,66 | -15,79 |
| Коефіцієнт співвідношення залучених і власних коштів, Кз/в | -20,34 | -26,02 | 43,12 | 52,66 | -16,79 |
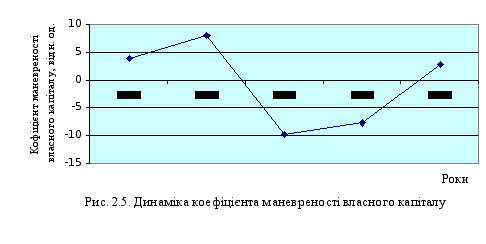
| Коефіцієнт маневреності власного капіталу, Км | 3,82 | 7,94 | -9,81 | -7,64 | 2,79 |
| Коефіцієнт забезпечення власними обіговими коштами запасів, Кзап | -0,34 | -0,57 | -0,49 | -0,35 | -0,5 |
| Коефіцієнт довгострокового залучення позикових коштів, Кдз | - | - | - | 0,94 | 1,18 |
| Показник фінансового левериджу, ФЛ | - | - | - | 16,03 | -6,57 |
| Коефіцієнт структури довгострокових вкладень, Ксдв | - | - | - | 1,86 | 3,67 |
Звернемо увагу на те, що валюта балансу щороку зростала, це зумовлено в
основному збільшенням залучених коротко - та довгострокових пасивів.
Коефіцієнт автономії (фінансової незалежності) Кавт при нормативному
значенні не менше 0,5 досягав максимального значення 0,023 у 2006 році. У 2008 році досяг найнижчого від’ємного значення за всі аналізовані роки і становив - 0,063. Графічно динаміка зображена на рис.4. Тобто підприємство є повністю залежним від зовнішніх джерел фінансування.
Аналогічна негативна ситуація і з показником фінансової залежності Кфз (занадто відхиляється від нормативного значення, яке рівне 1, наприклад у 2006 році становить 44,12; у 2007 році 53,66); і з коефіцієнтом співвідношення залучених і власних коштів, Кз/в (у 2006 році на 1 гривню власних коштів припадало 43,12 грн залучених, у 2007 році збільшилось до 52,66 грн., що свідчить про зниження фінансової стійкості). В інші роки дані коефіцієнти взагалі приймали від’ємне значення.
На рис.5 представлено динаміку коефіцієнта маневреності власного капіталу Км, який показує частку власного капіталу, що використовується для фінансування поточної діяльності підприємства. Збільшення значення цього коефіцієнта позитивно характеризує зміни у фінансовому стані, оскільки свідчить про збільшення можливості вільно маневрувати власними коштами. У 2006 та 2007 роках цей показник взагалі набуває від’ємного значення, тобото власні кошти як такі були відсутні. У 2008 році бачимо його зростання, що можна відмітити як позитивну тенденцію, але судячи з попередніх років, це швидше за все випадковість.
Судячи із вже проведеного аналізу, можемо припустити, що і наступні показники фінансової стійкості свідчитимуть про нестійкий фінансовий стан.
Коефіцієнт забезпечення власними обіговими коштами запасів Кзап при нормативному значенні в межах 0,6 - 0,8 по всіх роках приймає від’ємне значення. Запаси формуються виключно за позичені кошти.
Коефіцієнт довгострокового залучення позикових коштів Кдз у 2007 році становив 0,94, тобто частка довгострокових позик у сукупних стабільних джерелах фінансування становила аж 94%, а у 2008 році цей коефіцієнт становив аж 1,18.
Відхиляються від норми в гірший бік у кілька разів і показник фінансового левериджу ФЛ, і коефіцієнт структури довгострокових вкладень Ксдв.
Бачимо, що до 2007 року підприємство було прибутковим, а у 2008 році понесло збитки у сумі 1073,6 тис. грн. Рентабельність підприємства навіть коли воно мало прибутки, бажає кращого. Проаналізуємо основні показники рентабельності підприємства. (Таблиця 6).
Основними показниками рентабельності, якими вимірюється дохідність підприємств в Україні, є наступні:
Рентабельність активів (майна) (Ра) - показує, який прибуток одержує підприємство з кожної гривні, вкладеної в активи. Рентабельність активів оцінюється шляхом співставлення чистого прибутку із загальною сумою активів по балансу:
 ,
(18)
де ЧП - чистий прибуток, що залишається в розпорядженні підприємства;
А - середній розмір активів.
Рентабельність поточних активів (Рпа) - показує, скільки прибутку одержує підприємство з однієї гривні, вкладеної в поточні активи:
 ,
(19)
де ЧП - чистий прибуток;
Ап - середній розмір поточних активів.
Рентабельність інвестицій (Рі) - показник, що відображає ефективність використання засобів, інвестованих у підприємство. Цей показник відображає оцінку "майстерності" керування інвестиціями:

 ,
(20)
де П - загальна сума прибутку за звітний період;
ВК - середній розмір власного капіталу;
ДЗ - середній розмір довгострокових зобов'язань.
Показник рентабельності продажу обчислюється:
 ,
(21)
де ЧП - чистий прибуток;
ВР - виручка від реалізації.
Цей показник дає змогу оцінити питому вагу прибутку у виручці від реалізації.
Показник рентабельності продукції:
 ,
(22)
де ВП - валовий прибуток;
СВ - собівартість виготовленої продукції.
Таблиця 6
Основні показники рентабельності ТОВ “Автополюс”
|
Роки Показники |
2004 | 2005 | 2006 | 2007 | 2008 |
| Чистий прибуток, ЧП, тис. грн. | 62,6 | 120,0 | 548,4 | 236,8 | -1073,6 |
| Активи, А, тис. грн. | 4716,1 | 6084,2 | 10015,4 | 13366,5 | 15774,8 |
| Поточні активи, Ап, тис. грн. | 4027,9 | 5735,5 | 7561,6 | 11214,1 | 13984,5 |
| Виручка від реалізації, ВР, тис. грн. | 12796,8 | 28423,1 | 37184,0 | 36399,1 | 21827,6 |
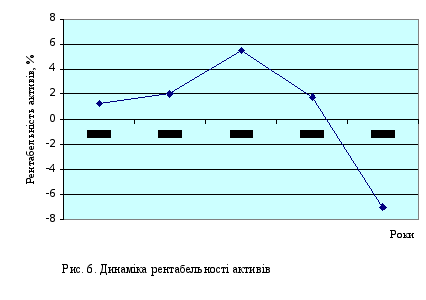
| Показник рентабельності активів, Ра,% | 1,3 | 2,0 | 5,5 | 1,8 | -7,0 |
| Показник рентабельності поточних активів, Рпа,% | 1,6 | 2,1 | 7,3 | 2,0 | -7,6 |
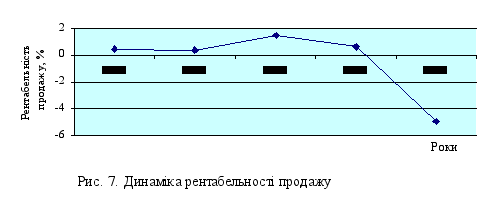
| Рентабельність продажу, РП,% | 0,49 | 0,42 | 1,47 | 0,65 | -4,9 |
На Рис.6 бачимо динаміку показника рентабельності активів. Ще до 2006 року він зростав, хоч і був незадовільним по абсолютному значенню, починаючи з 2006 року пішов на спад, у 2008 році набув від’ємного значення. Підвищення рентабельності продукції забезпечується переважно зниженням собівартості одиниці продукції.
Ділова активність підприємства у фінансовому аспекті проявляється передусім у швидкості обороту його засобів.
Схожу динаміку спостерігаємо і з рентабельністю продажу (рис.7). Причому вона по всіх роках не досягає навіть 2%, що для підприємства, основним видом діяльності якого є торгівля є вкрай незадовільним.
Аналіз її полягає у досліджуванні рівнів і динаміки різнобічних фінансових коефіцієнтів оберненості, які є відносними показниками фінансових результатів діяльності господарюючого суб’єкта. Залишилося ще порахувати та проаналізувати основні показники ділової активності підприємства, вони представлені таблицею 7.
Наведемо основні з цих показників.
1. Коефіцієнт оборотності капіталу Кок обчислюється як відношення виручки від реалізації до середньої вартості загального капіталу за певний період:
 ,
(23)
де ВР - виручка від реалізації;
ЗагК - загальний капітал.
Кок відображає швидкість обороту (кількість оборотів за період) загального капіталу підприємства. Його зростання означає прискорення кругообігу засобів підприємства або зростання цін (у випадках пониження рентабельності фірми та рентабельності необоротних активів).
Коефіцієнт оборотності готової продукції К огп визначається як відношення виручки від реалізації продукції до середньої за період величини готової продукції:
 ,
(24)
де ВР - виручка від реалізації;
ГП - середня за період величина готової продукції.
Цей коефіцієнт відображає швидкість обороту готової продукції. Його зростання свідчить про підвищення попиту на продукцію підприємства, а зниження - про збільшення залишків готової продукції у зв’язку ыз зниженням попиту.
3. Коефіцієнт оборотності дебіторської заборгованості Кодз визначається як відношення виручки від реалізації до середньої за період дебіторської заборгованості:
 ,
(25)
де ВР - виручка від реалізації;
ДебЗ - середня за період дебіторська заборгованість.
4. Коефіцієнт оборотності кредиторської заборгованості Кокз визначається як відношення виручки від реалізації до середньої за період кредиторської заборгованості:
 ,
(26)
де ВР - виручка від реалізації;
КредЗ - середня за період кредиторська заборгованість.
Коефіцієнти дебіторської і кредиторської заборгованості свідчать про розширення або зниження комерційного кредиту, що надає підприємство (ДебЗ) або надається підприємству (КредЗ). Зростання коефіцієнта оборотності дебіторської заборгованості означає збільшення швидкості сплати заборгованості підприємству, зменшення продажу в кредит. Зниження цього показника означає збільшення обсягу кредиту, що надає підприємство, тобто зростання купівлі продукції в кредит покупцями.
Зростання коефіцієнта оборотності кредиторської заборгованості свідчить про підвищення швидкості сплати заборгованості підприємства, а зниження - про зростання купівлі продукції в кредит.
Ці коефіцієнти мають бути порівнянними, бажано не на високому рівні.
5. Фондовіддача основних засобів та інших позаоборотних активів ФВоз визначається як відношення виручки від реалізації до середньої за період величини необоротних активів:
 ,
(27)
де ВР - виручка від реалізації; НА - необоротні активи.
ФВоз характеризує ефективність використання необоротних активів.
Оцінюється позитивно зростання цього показника, тобто збільшення
величини продажу, що припадає на одиницю вартості засобів.
6. Продуктивність праці ПП визначається як відношення виручки від реалізації продукції до середньоспискової чисельності робітників:
 ,
(28)
де ВР - виручка від реалізації;
СЧ - середньоспискова чисельність робітників.
Таблиця 7
Показники ділової активності ТОВ “Автополюс”
|
Роки Показники |
2004 | 2005 | 2006 | 2007 | 2008 |
| Виручка від реалізації, ВР, тис. грн. | 12796,8 | 28423,1 | 37184,0 | 36399,1 | 21827,6 |
| Загальний капітал, А, тис. грн. | 4716,1 | 6084,2 | 10015,4 | 13366,5 | 15774,8 |
| Дебіторська заборгованість, ДебЗ, тис. грн. | 1009,6 | 932,4 | 2869,1 | 5740,5 | 8322,9 |
| Кредиторська заборгованість, КредЗ, тис. грн. | 2194,7 | 3358,8 | 4574,6 | 9116,4 | 10207,1 |
| Необоротні активи, НА, тис. грн. | 688,2 | 1688,9 | 2453,8 | 2152,4 | 1790,3 |
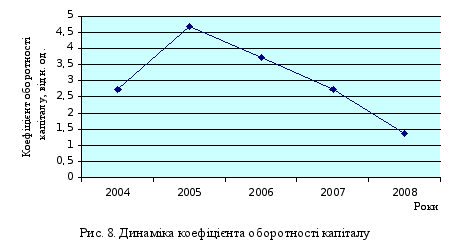
| Коефіцієнт оборотності капіталу, Кок | 2,71 | 4,67 | 3,71 | 2,72 | 1,38 |
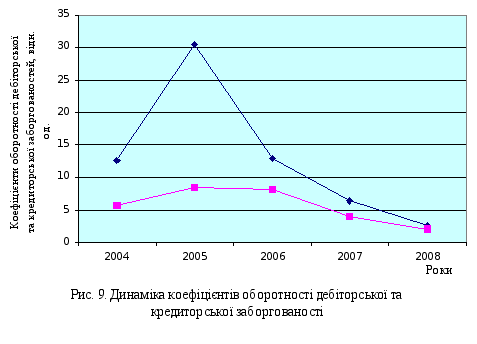
| Коефіцієнт оборотності дебіторської заборгованості, Кодз | 12,68 | 30,48 | 12,96 | 6,34 | 2,62 |
| Коефіцієнт оборотності кредиторської заборгованості, Кокз | 5,83 | 8,46 | 8,13 | 3,99 | 2,14 |
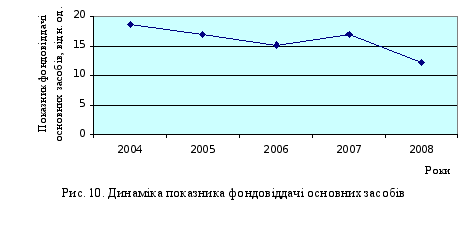
| Фондовіддача основних засобів та інших позаоборотних активів ФВоз | 18,59 | 16,83 | 15,15 | 16,91 | 12, 19 |
Ділова активність підприємства у фінансовому аспекті проявляється, як вже зазначали, передусім у швидкості обороту його засобів. Чим вищі коефіцієнти оборотності, тим кращим є фінансовий стан підприємства.
На рис.8 представлена динаміка показника оборотності капіталу. У 2006 році він досягнув максимального значення 4,67 і у наступних роках почав падати, досягнувши у 2008 році значення 1,38. Можемо передбачити, що якщо не вжити додаткових заходів, то така тенденція продовжиться і надалі.
Ділова активність підприємства у фінансовому аспекті проявляється передусім у швидкості обороту його засобів. Аналіз її полягає у досліджуванні рівнів і динаміки різнобічних фінансових коефіцієнтів оберненості, які відносними показниками фінансових результатів діяльності господарюючого суб’єкта.
На рис.9 представлено динаміку коефіцієнтів оборотності дебіторської (вище) та кредиторської (нижче) заборгованостей.
Бачимо, що до 2005 року мало місце збільшення оборотності дебіторської заборгованості, тобто зростала сплата заборгованості підприємству покупцями та різними дебіторами. Починаючи з 2006 року спостерігаємо різкий спад цього показника. Показник оборотності кредиторської заборгованості різко не мінявся; те, що з 2006 року він почав плавно зменшуватися, означає, що підприємство почало більше купувати в кредит.
Позитивним є те, що обидва показники оборотності заборгованостей є порівнянними, не відрізняються у кілька разів.
Фондовіддача основних засобів та інших позаоборотних активів характеризує ефективність використання необоротних активів.
Оцінюється позитивно зростання цього показника, тобто збільшення величини продажу, що припадає на одиницю вартості засобів. Таку тенденцію спостерігаємо у 2007 році. Проте вже у 2008 році ламана, що характеризує динаміку цього показника, знову іде на спад (рис.10).
Отже, фактично по всіх групах показників видно, що вони значно відхиляються від нормативних значень (іноді і на кілька порядків), що свідчить про незадовільний фінансовий стан аналізованого підприємства, це підтверджує і динаміка основних коефіцієнтів з 2004 по 2008 роки. Наведені у літературному огляді та порахувані у практичній частині лише основні з груп показників, які можна використати при аналізі фінансового стану підприємства. Їх існує набагато більше, як і підходів до аналізу фінансового стану.
3. Аналіз оборотності грошових оборотних коштів
Ефективність діяльності підприємства ТОВ „Автополюс” значною мірою залежить від стабільності грошових позицій.
Щоб визначити стратегію бізнесу, ефективно управляти фінансовими ресурсами, недостатньо лише оцінити фінансовий стан підприємства, прорахувати майбутні прибутки і збитки. Керівник повинен бути впевнений у тому, що на рахунках підприємства є саме стільки коштів, скільки їх достатньо на даний момент для забезпечення функціонування основної діяльності, погашення зобов’язань, здійснення соціального захисту працівників.
Наявність грошових коштів тісно пов’язана з прибутком і рухом оборотного капіталу. Але прибуток не може дорівнювати приросту грошових коштів. Цілком зрозуміло, що досить прибуткове підприємство може зіштовхнутися з труднощами при погашенні кредиторської заборгованості і браком грошових коштів для подальшого розширення діяльності. Не підлягає сумніву і той факт, що підприємство, яке успішно розширює обсяги продажу, може, поряд з цим мати недостатню ліквідність.
Усе це зумовлює необхідність аналізу грошових коштів. Мета аналізу руху грошових коштів полягає в оцінці здатності підприємства отримувати грошові кошти визначеного розміру і в установлені строки, необхідні для здійснення запланованих витрат.
Аналіз руху грошових коштів за видами діяльності здійснюється за даними форми № 3 „Звіт про рух грошових коштів", яка розроблена на основі П (С) БО № 4 „Звіт про рух грошових коштів”, затвердженого наказом № 731 Мінфіну України від 31.03.1999 зі змінами і доповненнями від 211.2004.
Грошові кошти - найбільш ліквідна категорія активів, яка забезпечує підприємству найбільший ступінь ліквідності, а звідси, і свободу вибору.
Грошові кошти - це початок і кінець виробничо-комерційного циклу.
У звіті про рух грошових коштів (форма № 3) рух коштів відображається за трьома видами діяльності: операційною, інвестиційною та фінансовою.
Аналіз руху коштів у розрізі окремих видів діяльності підприємства дає можливість оцінити, з яких джерел надійшли ці кошти, які напрями їх використання, чи вистачає власних оборотних коштів підприємства для інвестиційної діяльності.
Аналізуючи рух коштів за видами діяльності, можна додатково визначити, чи може підприємство розрахуватись за своїми поточними зобов’язаннями, чи вистачить одержаного прибутку для обслуговування поточної діяльності підприємства.
Операційна діяльність підприємства - це основний вид діяльності, що характеризується рухом коштів від реалізації продукції (товарів, послуг), надання права користування активами (оренда, ліцензії), сплати постачальникам, виплат працівникам.
Згідно з П (C) БО № 4 „Звіт про рух грошових коштів” інформацію про рух коштів у результаті операційної діяльності можна одержати із застосуванням прямого або непрямого методів.
Застосовуючи прямий метод для визначення суми чистого надходження (чистої витрати) коштів у результаті операційної діяльності, у звіті послідовно наводяться всі основні статті надходжень та витрат, різниця яких показує збільшення або зменшення коштів.
Непрямий метод передбачає визначення суми чистого надходження (чистої витрати) в результаті операційної діяльності через послідовне коригування прибутку (збитку) від звичайної діяльності до оподаткування, наведеного у звіті про фінансові результати. Коригування здійснюється з метою врахування виливу:
а) змін у складі запасів, операційної, дебіторської та кредиторської заборгованості;
б) негрошових операцій;
в) доходів і витрат, пов’язаних з інвестиційною та фінансовою діяльністю.
Складання звіту про рух коштів згідно з П (C) БО № 4 „Звіт про рух грошових коштів” передбачає використання тільки непрямого методу.
Отже, інформацію про рух коштів внаслідок операційної діяльності можна отримати за даними облікових регістрів або послідовним коригуванням статистичного звіту про фінансові результати.
Аналіз руху коштів передбачає насамперед розрахунок сум надходжень та витрат у розрізі окремих видів діяльності, визначення загального залишку коштів на підприємстві за звітний період, порівняння даних звітного періоду з попереднім, вивчення причин зменшення надходжень і збільшення витрат.
Аналіз руху коштів починається з визначення суми коштів, одержаних у результаті операційної діяльності підприємства (розділ І форми № 3). Для цього за даними форми №1 (додаток А, Б, В), та звіту про фінансові результати форми № 2 (додаток Г, Д, Е), необхідно визначити прибуток (збиток) від звичайної діяльності до оподаткування (чистий прибуток до оподаткування і заліку результатів надзвичайних подій, який відображається в рядку 170 форми № 2). Після цього проводиться його послідовне коригування на:
а) амортизацію необоротних активів (амортизаційні відрахування щодо матеріальних і нематеріальних необоротних активів, які нараховані протягом звітного періоду). Оскільки нарахування амортизації основних засобів і нематеріальних активів зменшує прибуток підприємства, але не призводить до витрати його коштів, то сума амортизації додається до прибутку. Ця сума складається з нарахованої на основні засоби амортизації, і суми зносу нематеріальних активів;
б) збільшення (зменшення) забезпечень, тобто на зміни в складі забезпечень наступних витрат і платежів, які не пов’язані з інвестиційною та фінансовою діяльністю (у статті „надходження” - збільшення, у статті „видаток” - зменшення). Ця сума збільшує витрати звітного періоду, які, проте, не є витратою коштів. Тому ця сума додається до прибутку. Для її визначення за даними розділу II пасиву балансу порівнюють суми на кінець звітного періоду (рядок 430, гр.4) із сумою на початок цього періоду (рядок 430, гр.3);
в) прибуток від нереалізованих курсових різниць, тобто на прибуток від курсових різниць, що виникає внаслідок перерахунку статей балансу в іноземній валюті. Нереалізовані курсові різниці, які пов’язані з перерахунком сум статей в іноземній валюті, відображаються в балансі на кінець звітного періоду. В цій статті враховуються курсові різниці, пов’язані з перерахунком статей дебіторської та кредиторської заборгованості в іноземній валюті, з інвестиційною та фінансовою діяльністю, а також із перерахунком залишку коштів у іноземній валюті. Оскільки зміна валютних курсів не пов’язана з рухом коштів, урахування таких курсових різниць дає змогу уникнути завищення або заниження коштів у процесі операційної діяльності підприємства внаслідок переоцінки неопераційної дебіторської або кредиторської заборгованості в іноземній валюті. Дані для відображення цієї суми у формі № 3 „Звіт про рух грошових коштів” беруть з приміток до звіту про фінансові результати. Прибуток від нереалізованих курсових різниць відраховується з прибутку від звичайної діяльності;
г) збиток (прибуток) від неопераційної діяльності, тобто на збитки і прибутки від володіння (дивіденди, відсотки) фінансовими інвестиціями та від їх реалізації - продажу основних засобів нематеріальних активів та інших довгострокових активів. Інформація за цією статтею також відображається в примітках до звіту про фінансові результати;
д) витрати на сплату відсотків, нарахованих протягом звітного періоду. Так, у звіті про рух коштів передбачено окрему статтю „Сплачені відсотки", що відображає витрату коштів на сплату відсотків за фінансовими зобов’язаннями. Нараховані відсотки, які зменшують прибуток, але можуть не збігатися із сумою реально сплачених відсотків, слід додати до операційного прибутку.
Після розрахунків руху коштів за перерахованими статтями розділу І форми № 3 „Звіт про рух грошових коштів” розраховується перший показник руху коштів у результаті операційної діяльності: прибуток (збиток) від операційної діяльності до зміни в чистих оборотних активах. Для аналізу цього показника складається аналітична таблиця (таблиця 8).
Таблиця 8
Оцінка прибутку від операційної діяльності до зміни в чистих активах підприємства за 2008 рік, тис. грн.
| Показник |
Попередній період |
Звітний період |
Відхи-лення, ± |
| Прибуток (збиток) від звичайної діяльності до оподаткування | 315,7 | -1073,6 | -1389,3 |
| Коригування на: | |||
| - амортизацію необоротних активів; | 341,4 | 259,2 | -82,2 |
| - зменшення забезпечень; | - | - | - |
| - прибуток (збиток) від нереалізованих курсових різниць; | -243,9 | 4,7 | -248,6 |
| - прибуток (збиток) від неопераційної діяльності | - | 183,9 | +183,9 |
| Виплати на сплату відсотків | 567,3 | 560,5 | -6,8 |
| Прибуток (збиток) від операційної діяльності до зміни в чистих активах | 980,5 | -65,3 | -1045,8 |
Для проведення подальшого аналізу сум відображених в формі № 3 „Звіт про рух грошових коштів” порівнюються дані звітного періоду з попереднім, розраховуються зміни і вивчаються причини які призвели до збільшення (зменшення) коштів від операційної діяльності в звітному періоді (таблиця 9).
Таблиця 9
Аналіз руху коштів від операційної діяльності за 2008 рік, тис. грн.
| Показник | За попередній період |
За звітний період |
Відхилення, ± |
| 1 | 2 | 3 | 4 |
| Прибуток від операційної діяльності до зміни в чистих оборотних активах | 980,5 | -65,3 | -1045,8 |
| Оборотні активи | -3740,1 | -2780,8 | +959,3 |
| Витрати майбутніх періодів | - | - | - |
| Поточні зобов’язання | 2821,0 | 1085,2 | -1735,8 |
| Доходи майбутніх періодів | - | - | - |
| Грошові кошти від операційної діяльності | 61,4 | -1760,9 | -1822,3 |
Можна зробити певні висновки відносно операційної діяльності ТОВ „Автополюс". Сума грошових коштів від операційної діяльності в звітному періоді, порівняно з попереднім зменшилась на 1822,3 тис. грн., за рахунок зменшення суми поточних зобов’язань на 1735,8 тис. грн. Зменшення поточних зобов’язань означає що нараховані на протязі звітного періоду витрати були оплачені, тобто ці грошові кошти не залишилися на підприємстві, а отже таке зменшення відображається в звіті про рух грошових коштів в графі „видаток".
Для визначення чистого руху грошових коштів від операційної діяльності потрібно із загальної суми вирахувати сплачені відсотки та сплачений податок на прибуток (рядки 130 і 140 форми № 3), тобто це буде дорівнювати у звітному періоді - 2321,4 тис. грн. Ця сума відображається в рядку 150 форми № 3 і визначає „Чистий рух коштів від надзвичайних подій". В цій статті відображають відповідні надходження або витрати коштів, пов’язані з надзвичайними подіями, за відрахуванням виплачених відсотків і податків на прибуток.
Стаття „Рух коштів від надзвичайних подій" форми № 3 відображає
надходження і витрати тільки грошових коштів, які пов’язані з надзвичайними подіями в процесі операційної діяльності, адже такі статті є і в складі інших видів діяльності.
Приклади руху коштів унаслідок надзвичайних подій:
а) надходження від страхових компаній як компенсація збитків від пожежі;
б) надання допомоги працівникам, які постраждали внаслідок стихійного лиха.
У звітному році грошові кошти від операційної діяльності ТОВ „Автополюс” становили - 1760,9 тис. грн., з яких були сплачені відсотки у сумі 560,5 тис. грн. Отже, за звітний період чисте надходження коштів від операційної діяльності становлять - 2321,4 тис. грн. За попередній період: кошти від операційної діяльності становили 61,4 тис. грн., з яких були сплачені відсотки у сумі 567,3 тис. грн. і податок на прибуток у сумі 78,9 тис. грн. Отже, за попередній період усього чисте надходження коштів від операційної діяльності становило - 584,8 тис. грн.
Наступним етапом аналізу є визначення і аналіз руху коштів від інвестиційної діяльності.
Інвестиційна діяльність - це сукупність операцій з придбання та продажу довгострокових (необоротних) активів, а також короткострокових (поточних) фінансових інвестицій, які не є еквівалентами грошей (коштів).
Приклади руху коштів унаслідок інвестиційної діяльності:
а) платежі, пов’язані з придбанням основних засобів і нематеріальних активів;
б) надходження коштів від продажу необоротних активів;
в) надання позик іншим підприємствам;
г) надходження коштів від фінансових інвестицій (дивіденди, відсотки).
Рух коштів у результаті інвестиційної діяльності визначається на основі аналізу змін у статтях балансу „Необоротні активи” та „Поточні фінансові інвестиції". Результати такого аналізу відображаються у відповідних статтях розділу II звіту про рух коштів (форма № 3).
У статті „Реалізація фінансових інвестицій” відображаються суми грошових надходжень від продажу акцій чи боргових зобов’язань інших підприємств.
Стаття „Реалізація необоротних активів" (рядок 190) відображає суму коштів, яка надійшла від продажу основних засобів, нематеріальних активів та інших довгострокових необоротних активів (крім фінансових інвестицій).
Стаття „Реалізація майнових комплексів” (рядок 200) відображає надходження коштів від продажу дочірніх підприємств за вирахуванням коштів та їх еквівалентів, які було реалізовано у складі майнового комплексу.
У статтях „Отримані відсотки” та „Отримані дивіденди" (рядки 210 і 220) відображають надходження коштів у вигляді відсотків за грошові аванси, позики, надані іншим сторонам, а також грошові надходження у вигляді дивідендів і часток участі в спільних підприємствах.
Стаття „Інші надходження" (рядок 230) відображає надходження коштів від повернення авансів та позик, наданих іншим сторонам, надходження коштів від ф’ючерсних та форвардних контрактів, опціонів, контрактів "своп".
У статті „Придбання фінансових інвестицій” (рядок 240) відображають витрати коштів для придбання акцій або боргових зобов’язань інших підприємств, а також часток участі у спільних підприємствах.
Стаття „Придбання необоротних активів" (рядок 250) реєструє витрати коштів для придбання основних засобів, нематеріальних активів та інших необоротних активів (крім фінансових інвестицій).
У статті „Придбання майнових комплексів” відображають гроші, які було сплачено за придбані інші господарські підприємства.
Стаття „Інші платежі" (рядок 270) відображає аванси та грошові позики, надані іншим сторонам. Виплати коштів реєструються за тими самими напрямами, що й у рядку 230.
У статті „Чистий рух коштів від надзвичайних подій" (рядок 280) відображають різницю між сумами грошових надходжень та витрат, пов’язаних зі
звичайною інвестиційною діяльністю.
Стаття „Рух коштів від надзвичайних подій" (рядок 290) відображає надходження або витрати коштів, пов’язаних з надзвичайними подіями в процесі інвестиційної діяльності.
У статті „Чистий рух коштів від інвестиційної діяльності” (рядок 300) відображають результат руху коштів від інвестиційної діяльності з урахуванням руху коштів від надзвичайних подій.
Розрахунок і аналіз коштів від інвестиційної діяльності можна провести за допомогою аналітичної таблиці 10.
Таблиця 10
Аналіз руху коштів від інвестиційної діяльності за 2008 рік, тис. грн.
| Показник | Попередній період |
Звітний період |
Відхилення, ± |
| Реалізація фінансових інвестицій | ─ | ─ | ─ |
| Реалізація необоротних активів | ─ | 270,0 | +270,0 |
| Отримані відсотки | ─ | 1,9 | +1,9 |
| Отримані дивіденди | ─ | ─ | ─ |
| Інші надходження | ─ | ─ | ─ |
| Придбання фінансових інвестицій | ─ | ─ | ─ |
| Придбання необоротних активів | -244,0 | -552,0 | -308,0 |
| Надходження коштів від надзвичайних подій | ─ | ─ | ─ |
| Усього коштів від інвестиційної діяльності | -244,0 | -280,1 | -36,1 |
За розрахованими даним таблиці 10 можна зробити висновок про те що інвестиційна діяльність підприємства складається з придбання необоротних активів у звітному році на 244,0 тис. грн. Тобто в звітному році порівняно з попереднім підприємство зменшило суму придбання необоротних активів