Удосконалення обліку фінансових результатів
МІНІСТЕРСТВО ОСВІТИ І НАУКИ УКРАЇНИ
ДОНЕЦЬКИЙ ДЕРЖАВНИЙ УНІВЕРСИТЕТ УПРАВЛІННЯ
ЗВІТ ПРО ПРАКТИКУ
ДОНЕЦЬК, 2008
Вступ
Метою передвипускної практики з фаху є безпосередня практична підготовка студентів до самостійної роботи, поглиблення та закріплення теоретичних знань з бухгалтерського обліку, оволодіння навичками самостійної практичної діяльності та досвіду виконання облікових робіт на всіх ділянках виробництва і управління, придбання практичних навичок роботи на одній з посад щодо організації та управління обліковою діяльністю на підприємстві та його структурних підрозділах, вивчення практичних можливостей удосконалення первинної документації на місці проходження практики, поглиблення навиків дослідної роботи, опанування засобами розробки облікової політики при вирішенні та реалізації управлінських рішень та безпосереднє практичне підготування до самостійної роботи на посаді головного бухгалтера, завідуючого відділом (сектору), старшого бухгалтера і придбання навиків реального досвіду облікової роботи.
Базою для проходження перед випускної практики з фаху мною було вибрано ДП «Трансгарант-Україна». Основними видами діяльності цього підприємства є: перевезення вантажів на всіх залізницях України, а також на залізницях країн СНД і Балтії.
У цьому звіті буде проведений аналіз і опис організаційної структури підприємства, її функцій, функціональних та інформаційних зв’язків бухгалтерської служби, службових обов’язків працівників бухгалтерії, режиму праці, стилю керівництва та організації облікової роботи на різних ділянках, технології підготовки та прийняття управлінських та фінансових рішень і контролю їх виконання. Аналіз розвитку економічної та фінансової діяльності об’єкту дослідження на основі отриманих знань та методів дослідження.
1. Коротка загальна та фінансово-економічна характеристика досліджуваного підприємства
ДП «Трансгарант-Україна» надає послуги з перевезення вантажів залізничним транспортом з 2003 року. Є дочірньою компанією ТОВ «Фірма «Трансгарант» (Росія), яка входить до транспортної групи FESCO.
Стратегічним завданням компанії є доставка вантажів в найкоротші терміни на максимально вигідних умовах для клієнтів. Пріоритетним напрямом – обслуговування підприємств металургійної галузі.
ДП «Трансгарант-Україна» здійснює перевезення вантажів на всіх залізницях України, а також на залізницях країн СНД і Балтії.
Головний офіс ДП «Трансгарант-Україна» знаходиться в Києві. Філії компанії розташовані в Донецьку і Дніпропетровську. Планується відкриття представництва в Одесі.
Річний об'єм перевезених ДП «Трансгарант-Україна» вантажів складає більше 5 млн. тонн. Наступна діаграма показує динаміку середньої дальності перевезень у період з 2005 по 2007 роки.
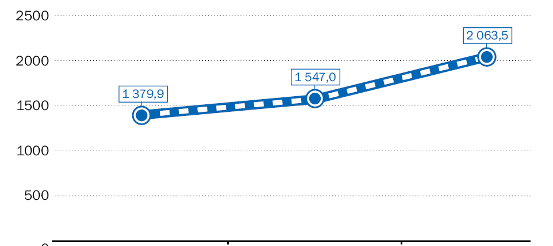
2005 2006 2007
Динаміка середньої дальності перевезень вантажів, км
У управлінні компанії знаходиться понад 3 тисячі одиниць рухомого складу, з них 50% – власні вагони.
Парк рухомого складу складається з піввагонів і окатишевозів. У перспективі заплановано перевезення великотоннажних контейнерів і труб.
Основними конкурентними перевагами Компанії можна вважати:
– багаторічний досвід роботи фахівців компанії на ринку транспортних послуг;
– парк власного рухомого складу, який має стабільну тенденцію до збільшення;
– філії в Україні;
– оперативна взаємодія з Укрзалізницей.
У наступній таблиці ми розглядаємо основні фактори, що впливають на діяльність підприємства та ступінь їх впливу.
Таблиця 1.1. Основні фактори, що впливають на діяльність підприємства
| Група факторів | Опис проблем | Ступінь впливу на діяльність емітента | Які зміни, що прогнозуються, мають вплинути на підприємство | ||
| незначний вплив | середній вплив | значний вплив | |||
| Політичні | Політична нестабільність у державі | X | Законодавча база не сприяє розвитку вітчизняного товаровиробника. Удосконалення законодавчої бази буде сприяти процесу розвитку вітчизняного виробництва, створення сприятливих умов для залучення інвестицій в народногосподарчий комплекс | ||
| Фінансово-економічні | Високий рівень цін на ТМЦ, паливо та газ, включення до валових витрат тільки 10% балансової вартості основних технологічних засобів при фактичному їх зносу більш 80%. Високий рівень податків. | X | 1. Збільшення цін на газ призведе до зниження обсягів хімічної продукції та, як слідство, до погіршення фінансового стану товариства. 2. Удосконалення податкової та цінової політики. | ||
| Виробничо-технологічні | Зростання цін на основні засоби залізничного транспорту та їх ремонт, зростання фізичного зносу рухомого складу | X | Розробка плану технічного розвитку, економне витрачання всіх ресурсів для можливості модернізації та оновлення | ||
| Соціальні | зниження рівня життя. Недостатній рівень пенсій і заробітної плати. | X | Зменшення купівельної спроможності робітників, зменшення доходів, старіння кваліфікованих кадрів. | ||
| Екологічні | Місце знаходження Товариства у екологічно-небезпечній зоні впливає на стан здоров'я працівників | X | Законодавчі дії на рівні держави, податкові пільги, удосконалення медичного страхування. Необхідні додаткові витрати на оздоровчи заходи для робітників Товариства. | ||
| Примітки: | Основними факторами, які впливають на діяльність Товариства є нестабільність податкового законодавства. | ||||
2. Економічно-фінансовий рівень виробництва й аналіз фінансового стану суб’єкта дослідження
2.1 Аналіз балансу підприємства
Для загальної характеристики підприємства слід провести фінансовий аналіз його показників, вивчити їх у динаміці, в порівнянні з середніми показниками у галузі. Основні показники, показники платоспроможності, фінансової стійкості, автономії, маневреності оборотних засобів, фінансування, кредитоспроможності, ліквідності й інші. З метою проведення такого аналізу рекомендується складання порівняльного аналітичного балансу, до якого входять основні агреговані показники бухгалтерського балансу. Порівняльний аналітичний баланс дає змогу спростити роботу з проведення аналізу основних фінансових показників підприємства.
Таблиця 2.1. Порівняльний аналітичний баланс за 2007 рік
| Найменування статті балансу | Код строки | На початок періоду | На кінець періоду | Зміни | |||
|
абсолютні величини |
відносні величини |
абсолютні величини |
відносні величини |
в абсолютних величинах |
в структурі | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| актив | |||||||
| 1. Необоротні активи: | |||||||
| Основні засоби і нематеріальні активи | 010, 030 | 7125,3 | 59,1 | 8243,1 | 74,5 | 1117,8 | 15,4 |
| Довгострокові фінансові інвестиції | 045, 060 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Інші оборотні активи | 070 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Усього за розділом 1 | 080 | 7125,8 | 59,1 | 8243,8 | 74,5 | 1118,0 | 15,4 |
| 2. Оборотні активи: | 0,0 | 0,0 | 0,0 | 0,0 | |||
| Запаси | 100–140 | 2414,7 | 20,0 | 2502,7 | 22,6 | 88,0 | 2,6 |
| Векселі одержані | 150 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Дебіторська заборгованість | 160,170, 180, 190 | 281,2 | 2,3 | 269,3 | 2,4 | -11,9 | 0,1 |
| Поточні фінансові інвестиції | 220 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Грошові кошти та їх еквіваленти | 230–240 | 2134,6 | 17,7 | 8,6 | 0,1 | -2126,0 | -17,6 |
| Інші оборотні активи | 250 | 89,1 | 0,7 | 20,9 | 0,2 | -68,2 | -0,6 |
| Усього за розділом 2 | 260 | 4919,6 | 40,8 | 2801,5 | 25,3 | -2118,1 | -15,5 |
| 3. Витрати майбутніх періодів | 270 | 8,1 | 0,1 | 23,3 | 0,2 | 15,2 | 0,1 |
| Валюта балансу (Б) | 280 | 12053,5 | 100,0 | 11068,6 | 100,0 | -984,9 | 0,0 |
| ПАСИВ | |||||||
| 1. Власний капітал | 380 | 11276,1 | 93,6 | 10075,3 | 91,0 | -1200,8 | -2,5 |
| 2. Забезпечення наступних витрат і платежів | 430 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 3. Довгострокові зобов'язання | 480 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 4. Поточні зобов'язання | 620 | 777,4 | 6,4 | 993,3 | 9,0 | 215,9 | 2,5 |
| 5. Доходи майбутніх періодів | 630 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Валюта балансу (Б) | 640 | 12053,5 | 100,0 | 11068,6 | 100,0 | -984,9 | 0,0 |
Таблиця 2.2. Порівняльний аналітичний баланс за 2006 рік
| Найменування статті балансу | Код строки | На початок періоду | На кінець періоду | Зміни | |||
|
абсолютні величини |
відносні величини |
абсолютні величини |
відносні величини |
в абсолютних величинах |
в структурі | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| актив | |||||||
| 1. Необоротні активи: | |||||||
| Основні засоби і нематеріальні активи | 010, 030 | 5824,4 | 65,5 | 7125,3 | 59,1 | 1300,9 | -6,4 |
| Довгострокові фінансові інвестиції | 045, 060 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Інші оборотні активи | 070 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Усього за розділом 1 | 080 | 6337,3 | 71,3 | 7125,8 | 59,1 | 788,5 | -12,2 |
| 2. Оборотні активи: | 0,0 | 0,0 | 0,0 | 0,0 | |||
| Запаси | 100–140 | 1815,6 | 20,4 | 2414,7 | 20,0 | 599,1 | -0,4 |
| Векселі одержані | 150 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Дебіторська заборгованість | 160,170, 180, 190, 200, 210 | 653,6 | 7,4 | 281,2 | 2,3 | -372,4 | -5,0 |
| Поточні фінансові інвестиції | 220 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Грошові кошти та їх еквіваленти | 230–240 | 60,4 | 0,7 | 2134,6 | 17,7 | 2074,2 | 17,0 |
| Інші оборотні активи | 250 | 11,5 | 0,1 | 89,1 | 0,7 | 77,6 | 0,6 |
| Усього за розділом 2 | 260 | 2541,1 | 28,6 | 4919,6 | 40,8 | 2378,5 | 12,2 |
| 3. Витрати майбутніх періодів | 270 | 9,0 | 0,1 | 8,1 | 0,1 | -0,9 | 0,0 |
| Валюта балансу (Б) | 280 | 8887,4 | 100,0 | 12053,5 | 100,0 | 3166,1 | 0,0 |
| ПАСИВ | |||||||
| 1. Власний капітал | 380 | 8092,1 | 91,1 | 11276,1 | 93,6 | 3184,0 | 2,5 |
| 2. Забезпечення наступних витрат і платежів | 430 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 3. Довгострокові зобов'язання | 480 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 4. Поточні зобов'язання | 620 | 795,3 | 8,9 | 777,4 | 6,4 | -17,9 | -2,5 |
| 5. Доходи майбутніх періодів | 630 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Валюта балансу (Б) | 640 | 8887,4 | 100,0 | 12053,5 | 100,0 | 3166,1 | 0,0 |
Таблиця 2.3. Порівняльний аналітичний баланс за 2005 рік
| Найменування статті балансу | Код строки | На початок періоду | На кінець періоду | Зміни | |||||
|
абсолютні величини |
відносні величини |
абсолютні величини |
відносні величини |
в абсолютних величинах |
в структурі | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ||
| актив | |||||||||
| 1. Необоротні активи: | |||||||||
| Основні засоби і нематеріальні активи | 010, 030 | 5819,6 | 71,6 | 5824,4 | 65,5 | 4,8 | -6,0 | ||
| Довгострокові фінансові інвестиції | 045, 060 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||
| Інші оборотні активи | 070 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||
| Усього за розділом 1 | 080 | 5936,5 | 73,0 | 6337,3 | 71,3 | 400,8 | -1,7 | ||
| 2. Оборотні активи: | 0,0 | 0,0 | 0,0 | 0,0 | |||||
| Запаси | 100–140 | 1590,8 | 19,6 | 1815,6 | 20,4 | 224,8 | 0,9 | ||
| Векселі одержані | 150 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||
| Дебіторська заборгованість | 160,170, 180, 190, 200, 210 | 441,8 | 5,4 | 653,6 | 7,4 | 211,8 | 1,9 | ||
| Поточні фінансові інвестиції | 220 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||
| Грошові кошти та їх еквіваленти | 230–240 | 158,4 | 1,9 | 60,4 | 0,7 | -98,0 | -1,3 | ||
| Інші оборотні активи | 250 | 0,0 | 0,0 | 11,5 | 0,1 | 11,5 | 0,1 | ||
| Усього за розділом 2 | 260 | 2191,0 | 26,9 | 2541,1 | 28,6 | 350,1 | 1,6 | ||
| 3. Витрати майбутніх періодів | 270 | 4,2 | 0,1 | 9,0 | 0,1 | 4,8 | 0,0 | ||
| Валюта балансу (Б) | 280 | 8131,7 | 100,0 | 8887,4 | 100,0 | 755,7 | 0,0 | ||
| ПАСИВ | |||||||||
| 1. Власний капітал | 380 | 7120,0 | 87,6 | 8092,1 | 91,1 | 972,1 | 3,5 | ||
| 2. Забезпечення наступних витрат і платежів | 430 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||
| 3. Довгострокові зобов'язання | 480 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||
| 4. Поточні зобов'язання | 620 | 1011,7 | 12,4 | 795,3 | 8,9 | -216,4 | -3,5 | ||
| 5. Доходи майбутніх періодів | 630 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | ||
| Валюта балансу (Б) | 640 | 8131,7 | 100,0 | 8887,4 | 100,0 | 755,7 | 0,0 | ||
Всі основні засоби Товариства виробничого призначення-використовуються в процесі діяльності вантажного залізничного транспорту. Середній термін їх експлуатації по групам – будівлі, споруди та передавальні пристрої 20–40 років, машини та обладнання 7–13 років, транспортні засоби 5–10 років, інші основні засоби 10 років.
За 2005, 2006, 2007 роки первісна вартість основних засобів збільшувалась за рахунок придбання нових основних засобів. Також спостерігається позитивна тенденція до зменшення поточних зобов’язань та до збільшення власного капіталу. Довгострокових зобов’язань підприємство не має.
2.2 Оцінка фінансової стійкості, ліквідності і платоспроможності
У ході аналізу кредитоспроможності проводяться розрахунки з визначення ліквідності активів підприємства і ліквідності його балансу.
Ліквідність балансу виявляється в ступені покриття зобов'язань підприємстві його активами, строк перетворення яких на гроші відповідає строку погашення зобов'язань. Ліквідність балансу досягається встановленням рівності між зобов’язаннями підприємства та його активами.
Баланс вважається абсолютно ліквідним, якщо виконуються наступні умови:
А1>П1, А2>П2, А3>П3 і А4<П4.
Таблиця 2.4. Аналіз ліквідності балансу за 2007 рік
| актив | Код рядка | на початок періоду | на кінець періоду | пасив | Код рядка | на початок періоду | на кінець періоду | Платіжний надлишок або недостача | |
| на початок періоду | на кінець періоду | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Найбільш ліквідні активи (А1) | 220+ 230+ 240 | 2134,6 | 8,6 | Негайні пасиви (П1) | 530 | 56,4 | 0,0 | -2078,2 | -8,6 |
| Активи, що швидко реалізуються (А2) | 130+ 140+ 150+ 160+ 170+ 180+ 190+ 200+ 210 | 281,2 | 269,3 | Короткострокові пасиви (П2) | 640–380–480–530 | 721,0 | 993,3 | 439,8 | 724,0 |
| Активи, що реалізуються повільно (А3) | 100+ 110+ 120+ 250+ 270 | 2511,9 | 2546,9 | Довгострокові пасиви (П3) | 430+ 480+ 630 | 0,0 | 0,0 | -2511,9 | -2 546,9 |
| Активи, що важко реалізуються (А4) | 080 | 7125,8 | 8243,8 | Постійні пасиви (П4) | 380 | 11 276,1 | 10 075,3 | 4 150,3 | 1 831,5 |
| Баланс | 280 | 12053,5 | 11068,6 | Баланс | 640 | 12 053,5 | 11 068,6 | 0,0 | 0,0 |
{А1> П1; А2 <П2; А3 > П3; А4 < П4}
Таблиця 2.5. Аналіз ліквідності балансу за 2006 рік
| актив | Код рядка | на початок періоду | на кінець періоду | пасив | Код рядка | на початок періоду | на кінець періоду | Платіжний надлишок або недостача | |
| на початок періоду | на кінець періоду | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Найбільш ліквідні активи (А1) | 220+ 230+ 240 | 60,4 | 2134,6 | Негайні пасиви (П1) | 530 | 114,8 | 56,4 | 54,4 | -2 078,2 |
| Активи, що швидко реалізуються (А2) | 130+ 140+ 150+ 160+ 170+ 180+ 190+ 200+ 210 | 693,1 | 281,2 | Короткострокові пасиви (П2) | 640–380–480–530 | 680,5 | 721,0 | -12,6 | 439,8 |
| Активи, що реалізуються повільно (А3) | 100+ 110+ 120+ 250+ 270 | 1796,6 | 2511,9 | Довгострокові пасиви (П3) | 430+ 480+ 630 | 0,0 | 0,0 | -1 796,6 | -2 511,9 |
| Активи, що важко реалізуються (А4) | 080 | 6337,3 | 7125,8 | Постійні пасиви (П4) | 380 | 8 092,1 | 11 276,1 | 1 754,8 | 4 150,3 |
| Баланс | 280 | 8887,4 | 12053,5 | Баланс | 640 | 8 887,4 | 12 053,5 | 0,0 | 0,0 |
{А1> П1; А2 <П2; А3 > П3; А4 < П4}
Таблиця 2.6. Аналіз ліквідності балансу за 2005 рік
| актив | Код рядка | на початок періоду | на кінець періоду | пасив | Код рядка | на початок періоду | на кінець періоду | Платіжний надлишок або недостача | ||
| на початок періоду | на кінець періоду | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
| Найбільш ліквідні активи (А1) | 220+ 230+ 240 | 158,4 | 60,4 | Негайні пасиви (П1) | 530 | 370,7 | 114,8 | 212,3 | 54,4 | |
| Активи, що швидко реалізуються (А2) | 130+ 140+ 150+ 160+ 170+ 180+ 190+ 200+ 210 | 446,1 | 693,1 | Короткострокові пасиви (П2) | 640–380–480–530 | 641,0 | 680,5 | 194,9 | -12,6 | |
| Активи, що реалізуються повільно (А3) | 100+ 110+ 120+ 250+ 270 | 1590,7 | 1796,6 | Довгострокові пасиви (П3) | 430+ 480+ 630 | 0,0 | 0,0 | -1 590,7 | -1 796,6 | |
| Активи, що важко реалізуються (А4) | 080 | 5936,5 | 6337,3 | Постійні пасиви (П4) | 380 | 7 120,0 | 8 092,1 | 1 183,5 | 1 754,8 | |
| Баланс | 280 | 8131,7 | 8887,4 | Баланс | 640 | 8 131,7 | 8 887,4 | 0,0 | 0,0 | |
{А1< П1; А2 >П2; А3 > П3; А4 < П4}
Аналіз виявив недостатню ліквідність балансів підприємства за три роки. У 2005 воно було не в змозі розрахуватися з негайними боргами. Найбільш ліквідні активи то зростали, то знижувались у період з 2005 по 2007 роки. Ці скачки можна пояснити нестабільністю у державі, інфляційними процесами, зростанням цін.
Коефіцієнти, які використовуються при аналізі ліквідності (табл. 2.7, 2.8, 2.9), дозволяють оцінити ефективність використання активів.
Ліквідність означає здатність перетворити актив в гроші без втрат його ринкової вартості. Коефіцієнти, які використовуються при аналізі ліквідності, дозволяють оцінити ефективність використання активів.
Коефіцієнт абсолютної ліквідності показує, яка частина поточних зобов’язань може бути погашена негайно. Нижня межа коефіцієнта дорівнює 0,25.
Коефіцієнт абсолютної ліквідності за 2004 рік становив – 0,16, за 2005 рік – 0,08 за 2006 р. – 2,75, за 2007 р. зменшився до 0,01, тобто тільки у 2006 рр. його значення було оптимальним.
Коефіцієнт поточної ліквідності дає загальну оцінку ліквідності активів, показуючи скільки гривень поточний активів підприємства доводиться на одну гривню поточних зобов’язань. Коефіцієнт поточної ліквідності, рівний 1 і більше, свідчить про сприятливий стан активів підприємства.
Коефіцієнт поточної ліквідності зменшився з 6,34 за 2006 р. (2004 р. – 2,17, 2005 р. – 3,21) до 2,84 за 2007 р., але величина коефіцієнту свідчить про сприятливий стан активів підприємства. Негативним можна визначити різкі коливання значення коефіцієнту.
Коефіцієнт швидкої ліквідності враховує якість оборотних активів, при його розрахунку враховуються найбільш ліквідні поточні активи. Орієнтовне нижнє значення дорівнює 0,6 – 0,8. Коефіцієнт швидкої ліквідності за 2004 р. становив 0,6, 2005 р. – 0,95, тобто поліпшився та досягнув оптимального значення, за 2006 р. він поліпшився ще, до 3,11, а у 2007 р. погіршився до 0,28, тобто впав нижче оптимального значення.
Таблиця 2.7. Коефіцієнти ліквідності балансу за 2007 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду | На кінець періоду | Зміна |
| 1 | 2 | 3 | 4 | 5 |
| Коефіцієнт поточної ліквідності (коефіцієнт покриття) |
|
6,34 | 2,84 | -3,49 |
| Коефіцієнт швидкої ліквідності |
|
3,11 | 0,28 | -2,83 |
| Коефіцієнт абсолютної ліквідності |
|
2,75 | 0,01 | -2,74 |
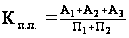
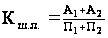
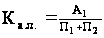
Таблиця 2.8. Коефіцієнти ліквідності балансу за 2006 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду | На кінець періоду | Зміна |
| Коефіцієнт поточної ліквідності (коефіцієнт покриття) |
|
3,21 | 6,34 | 3,13 |
| Коефіцієнт швидкої ліквідності |
|
0,95 | 3,11 | 2,16 |
| Коефіцієнт абсолютної ліквідності |
|
0,08 | 2,75 | 2,67 |
Таблиця 2.9. Коефіцієнти ліквідності балансу за 2005 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду | На кінець періоду | Зміна |
| Коефіцієнт поточної ліквідності (коефіцієнт покриття) |
|
2,17 | 3,21 | 1,04 |
| Коефіцієнт швидкої ліквідності |
|
0,60 | 0,95 | 0,35 |
| Коефіцієнт абсолютної ліквідності |
|
0,16 | 0,08 | -0,08 |
Більш наочно загальне фінансове положення становище підприємства можна відобразити за допомогою розрахунку коефіцієнтів фінансової стійкості.
Таблиця 2.10. Коефіцієнти фінансової стійкості за 2007 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду | На кінець періоду | Зміна |
| 1 | 2 | 3 | 4 | 5 |
| Коефіцієнт фінансової автономії |
|
0,94 | 0,91 | -0,03 |
| Коефіцієнт фінансової залежності |
|
1,07 | 1,10 | 0,03 |
| Коефіцієнт фінансового ризику |
|
0,07 | 0,10 | 0,03 |
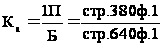
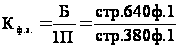
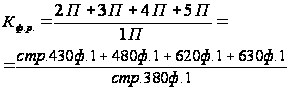
Таблиця 2.11. Коефіцієнти фінансової стійкості за 2006 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду | На кінець періоду | Зміна |
| 1 | 2 | 3 | 4 | 5 |
| Коефіцієнт фінансової автономії |
|
0,91 | 0,94 | 0,02 |
| Коефіцієнт фінансової залежності |
|
1,10 | 1,07 | -0,03 |
| Коефіцієнт фінансового ризику |
|
0,10 | 0,07 | -0,03 |
Таблиця 2.12. Коефіцієнти фінансової стійкості за 2005 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду | На кінець періоду | Зміна |
| 1 | 2 | 3 | 4 | 5 |
| Коефіцієнт фінансової автономії |
|
0,88 | 0,91 | 0,03 |
| Коефіцієнт фінансової залежності |
|
1,14 | 1,10 | -0,04 |
| Коефіцієнт фінансового ризику |
|
0,14 | 0,10 | -0,04 |
Коефіцієнт фінансової стійкості (незалежності, автономії) визначає частку коштів власників підприємства в загальній сумі коштів, вкладених в майно підприємства. Чим вище значення цього коефіцієнта, тим більш стійко, стабільно і незалежно від кредиторів підприємство (оптимальне значення 0,5 і більш).
На протязі 2004–2006 рр. значення коефіцієнта зросло до 0,94, за 2007 рік зменшилось до 0,91. Тобто у 2007 р. фінансова стійкість осталась в межах оптимального значення, але стала гірше.
Коефіцієнт покриття зобов’язань власним капіталом характеризує співвідношення власних і позикових коштів, та вказує залежність підприємства від залучених засобів (теоретичне значення менше 1). Чим вище цей показник, тим менше заборгованість підприємства, тим стійкіше його положення. За 2004–2006 рр. значення цього показника зменшилося до 1,07, за 2007 р. коефіцієнт збільшився до 1,1. Тобто фінансова незалежність підприємства погіршилась, рівень залежності від залучених засобів збільшився.
2.3 Аналіз ділової активності і рентабельності
Ділова активність у фінансовому аспекті проявляється перш за все в швидкості обороту засобів. Прискорення оборотності оборотних коштів знижує потребу в них, дозволяє підприємству вивільняти частину оборотних коштів. Швидкість обороту засобів – комплексний показник організаційно-технічного рівня підприємства.
Загальна оборотність всіх оборотних коштів складається з приватної оборотності окремих елементів оборотних коштів. Швидкість обороту (як загальна так і приватна) характеризується наступними показниками (табл. 2.13–15).
Таблиця 2.13. Коефіцієнти ділової активності за 2007 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду | На кінець періоду | Зміна |
| 1 | 2 | 3 | 4 | 5 |
| Коефіцієнт оборотності активів |
|
2,1 | 1,8 | -0,3 |
| Коефіцієнт оборотності дебіторської заборгованості |
|
281,0 | 236,8 | -44,2 |
| Тривалість обороту дебіторської заборгованості |
|
1,3 | 1,5 | 0,2 |
| Коефіцієнт оборотності кредиторської заборгованості |
|
0,0 | 0,2 | 0,2 |
| Тривалість обороту кредиторської заборгованості |
|
- | 1805,8 | - |
| Коефіцієнт оборотності запасів |
|
7,2 | 7,6 | 0,4 |
| Тривалість обороту запасів |
|
50,7 | 48,0 | -2,7 |
| Тривалість операційного циклу | То.ц. = То.з. + То.д.з. | 52,0 | 49,5 | -2,4 |
| Тривалість оборотності оборотного капіталу | То.о.к. = То.з. + То.д.з. – То.к.з. | - | 1756,3 | - |
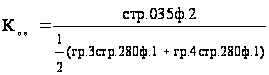
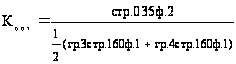
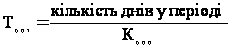
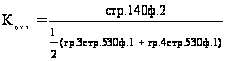
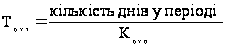
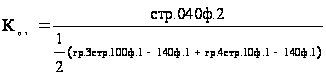
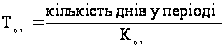
Таблиця 2.14. Коефіцієнти ділової активності за 2006 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду | На кінець періоду | Зміна |
| 1 | 2 | 3 | 4 | 5 |
| Коефіцієнт оборотності активів |
|
1,9 | 2,3 | 0,4 |
| Коефіцієнт оборотності дебіторської заборгованості |
|
59,1 | 71,5 | 12,4 |
| Тривалість обороту дебіторської заборгованості |
|
6,2 | 5,1 | -1,1 |
| Коефіцієнт оборотності кредиторської заборгованості |
|
0,0 | 0,0 | 0,0 |
| Тривалість обороту кредиторської заборгованості |
|
- | - | - |
| Коефіцієнт оборотності запасів |
|
7,7 | 8,5 | 0,7 |
| Тривалість обороту запасів |
|
47,1 | 43,2 | -3,9 |
| Тривалість операційного циклу | То.ц. = То.з. + То.д.з. | 53,3 | 48,3 | -5,0 |
| Тривалість оборотності оборотного капіталу | То.о.к. = То.з. + То.д.з. – То.к.з. | - | - | - |
Таблиця 2.15. Коефіцієнти ділової активності за 2005 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду | На кінець періоду | Зміна | |
| 1 | 2 | 3 | 4 | 5 | |
| Коефіцієнт оборотності активів |
|
1,6 | 2,3 | 0,8 | |
| Коефіцієнт оборотності дебіторської заборгованості |
|
25,0 | 37,4 | 12,4 | |
| Тривалість обороту дебіторської заборгованості |
|
14,6 | 9,8 | -4,9 | |
| Коефіцієнт оборотності кредиторської заборгованості |
|
0,0 | 0,0 | 0,0 | |
| Тривалість обороту кредиторської заборгованості |
|
- | - | - | |
| Коефіцієнт оборотності запасів |
|
6,6 | 9,7 | 3,1 | |
| Тривалість обороту запасів |
|
54,9 | 37,6 | -17,3 | |
| Тривалість операційного циклу | То.ц. = То.з. + То.д.з. | 69,5 | 47,4 | -22,1 | |
| Тривалість оборотності оборотного капіталу | То.о.к. = То.з. + То.д.з. – То.к.з. | - | - | - | |
У період з 2005 по 2007 р. відбуваються позитивні тенденції зниження тривалості оборотності та ріст коефіцієнтів ділової активності підприємства.
Показники рентабельності характеризують ефективність роботи підприємства в цілому, прибутковість різних напрямів діяльності (виробничою, комерційною, інвестиційною), окупність витрат і так далі. Вони більш повно, чим прибуток, відображають остаточні результати господарювання, тому що їх величина показує співвідношення ефекту з наявними або використаними ресурсами. Їх використовують для оцінки діяльності підприємства і як інструмент в інвестиційній політиці і ціноутворенні.
Таблиця 2.16. Коефіцієнти рентабельності за 2007 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду (%) | На кінець періоду (%) | Зміна (%) |
| 1 | 2 | 3 | 4 | 5 |
|
Рентабельність сукупного капіталу |
|
39,2 | 0,0 | -39,2 |
| Рентабельність власного капіталу |
|
28,3 | 0,0 | -28,3 |
| Валова рентабельність продаж |
|
26,5 | 8,0 | -18,6 |
| Операційна рентабельність продаж |
|
19,4 | 0,0 | -19,4 |
| Чиста рентабельність продаж |
|
13,2 | 0,0 | -13,2 |
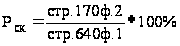
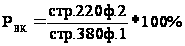
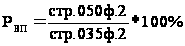
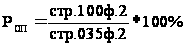
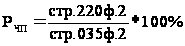
Таблиця 2.17. Коефіцієнти рентабельності за 2006 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду (%) | На кінець періоду (%) | Зміна (%) |
| 1 | 2 | 3 | 4 | 5 |
| Рентабельність сукупного капіталу |
|
28,0 | 39,2 | 11,3 |
| Рентабельність власного капіталу |
|
12,0 | 28,3 | 16,3 |
| Валова рентабельність продаж |
|
20,1 | 26,5 | 6,4 |
| Операційна рентабельність продаж |
|
11,6 | 19,4 | 7,8 |
| Чиста рентабельність продаж |
|
4,9 | 13,2 | 8,4 |
Таблиця 2.18. Коефіцієнти рентабельності за 2005 рік
| Найменування коефіцієнту | Формула розрахунку | На початок періоду (%) | На кінець періоду (%) | Зміна (%) |
| 1 | 2 | 3 | 4 | 5 |
| Рентабельність сукупного капіталу |
|
14,5 | 28,0 | 13,5 |
| Рентабельність власного капіталу |
|
2,6 | 12,0 | 9,4 |
| Валова рентабельність продаж |
|
16,2 | 20,1 | 3,9 |
| Операційна рентабельність продаж |
|
7,8 | 11,6 | 3,8 |
| Чиста рентабельність продаж |
|
1,4 | 4,9 | 3,5 |
Зниження показників рентабельності у період з 2006 р. по 2007 р. до -0 обумовлене підвищенням собівартості продукції, також тим, що підприємство не впоралось покриттям витрат. Витрати зростали, а політика підприємства не була досить ефективною, щоб покрити їх, тому на кінець періоду підприємство має замість прибутку чисті збитки.
Проаналізувавши показники фінансового стану Підприємства, можливо зробити висновок, що підприємство станом на 31.12.2007 р. має відносно ліквідний баланс і достатній рівень фінансової стійкості та платоспроможності, але є збитковим підприємством.
Усі коефіцієнти у звітному періоді погіршились, але деякі залишились в межах оптимального значення. Загалом підприємство сировиною і матеріалами забезпечене, зарплату виплачує своєчасно. Ознаки банкрутства відсутні.
Підвищення рівня ліквідності та рентабельності можливе через раціоналізацію організації використання фінансових ресурсів, поліпшення результатів виробничої і комерційної діяльності.
3. Функції бухгалтерської служби суб’єкта господарювання
Для забезпечення ведення бухгалтерського обліку на підприємстві створено бухгалтерську службу на чолі з головним бухгалтером. [1]
Керівник підприємства зобов'язаний створити необхідні умови для правильного ведення бухгалтерського обліку, забезпечити неухильне виконання всіма підрозділами, службами та працівниками, причетними до бухгалтерського обліку, правомірних вимог бухгалтера щодо дотримання порядку оформлення та подання до обліку первинних документів
Головний бухгалтер або особа, на яку покладено ведення бухгалтерського обліку підприємства: забезпечує дотримання на підприємстві встановлених єдиних методологічних засад бухгалтерського обліку, складання і подання у встановлені строки фінансової звітності; організує контроль за відображенням на рахунках бухгалтерського обліку всіх господарських операцій; бере участь в оформленні матеріалів, пов'язаних з нестачею та відшкодуванням втрат від нестачі, крадіжки і псування активів підприємства; забезпечує перевірку стану бухгалтерського обліку у філіях, представництвах, відділеннях та інших відокремлених підрозділах підприємства. [5]
Підставою для бухгалтерського обліку господарських операцій є первинні документи, які фіксують факти здійснення господарських операцій. Первинні документи складаються під час здійснення господарської операції, а якщо це неможливо – безпосередньо після її закінчення. Для контролю та впорядкування оброблення даних на підставі первинних документів складаються зведені облікові документи.
Первинні та зведені облікові документи складаються на паперових або машинних носіях і мають такі обов'язкові реквізити: назву документа (форми); дату і місце складання; назву підприємства, від імені якого складено документ; зміст та обсяг господарської операції, одиницю виміру господарської операції; посади осіб, відповідальних за здійснення господарської операції і правильність її оформлення; особистий підпис або інші дані, що дають змогу ідентифікувати особу, яка брала участь у здійсненні господарської операції.
Інформація, що міститься у прийнятих до обліку первинних документах, систематизується на рахунках бухгалтерського обліку в регістрах синтетичного та аналітичного обліку шляхом подвійного запису їх на взаємопов'язаних рахунках бухгалтерського обліку. Операції в іноземній валюті відображаються також у валюті розрахунків та платежів по