Учет и анализ сбытовой деятельности предприятия ОАО "АвтоВАЗагрегат"
В соответствии с Инструкцией к Плану счетов организации, осуществляющие промышленную или иную производственную деятельность, на счете 44 «Расходы на продажу» отражают следующие виды расходов: "на затаривание и упаковку изделий на складах готовой продукции; по доставке продукции на станцию (пристань) отправления, погрузке в вагоны, суда, автомобили и другие транспортные средства; комиссионные сборы (отчисления), уплачиваемые сбытовым и другим посредническим организациям; по содержанию помещений для хранения продукции в местах ее продажи и оплате труда продавцов в организациях, занятых сельскохозяйственным производством; на рекламу; на представительские расходы; другие аналогичные по назначению расходы".
Затем сопоставлением дебетового и кредитового оборота по счету 90 "Продажи" определяется финансовый результат.
В бухгалтерском учете ОАО «АвтоВАЗагрегат» данные хозяйственные операции отражены следующим образом:
Дебет 62 «Расчеты с покупателями и заказчиками»
Кредит 90-1 - отражена выручка от продажи произведенной продукции;
Дебет 90-3 «Налог на добавленную стоимость»
Кредит 68 - начислен НДС;
Дебет 90-2 «Прочие расходы»
Кредит 43 Готовая продукция» - списана на продажу себестоимость продукции;
Дебет 90-2 «Прочие расходы»
Кредит 44 "Расходы на продажу" - списаны расходы на продажу по реализованной продукции;
Дебет 90-9 «Прибыль от продаж»
Кредит 99 «Прибыли убытки» - отражена прибыль от продажи готовой продукции.
Учет расходов на продажу осуществляется в ведомости по аналитическим статьям. Ведомость заполняется на основе первичных документов (лимитно-заборных карт, требований-накладных, актов приемки выполненных работ, нарядов на сдельную работу и др.) и ведомостей распределения затрат по их направлениям. В условиях компьютерного учета составляется ведомость учета расходов на продажу.
В целях налогообложения в соответствии со статьей 38 НК РФ моментом реализации считается дата перехода прав собственности на отгруженную продукцию, товар, работы, услуги.
Если стороны в договоре определили момент перехода прав собственности, то признание расходов по доставке зависит от этого условия. Если такие даты в договоре не определены, то действуют статьи 218, 223, 224 ГК РФ, согласно которым право собственности у приобретателя по договору поставки (купли-продажи) возникает с момента передачи вещи, если иное не предусмотрено законом или договором.[29, 49-61;]
3. АНАЛИЗ ПРОИЗВОДСТВА И СБЫТА ПРОДУКЦИИ ОАО «АВТОВАЗАГРЕГАТ»
3.1 Анализ выпуска и продажи готовой продукции ОАО «АвтоВАЗагрегат»
Цель анализа производства и реализации продукции состоит в выявлении наиболее эффективных путей увеличения объема выпуска продукции и улучшения ее качества, в изыскании внутренних резервов роста объема производства.
Основными задачами анализа объема производства и реализации продукции на предприятиях являются:
оценка динамики по основным показателям объема, структуры и качества продукции;
проверка сбалансированности и оптимальности бизнес-планов, плановых показателей, их напряженности и реальности;
выявление степени количественного влияния факторов на изменение величины объема производства и реализации продукции;
выявление внутрихозяйственных резервов увеличения выпуска и реализации продукции;
разработка мероприятий по использованию внутрихозяйственных резервов для повышения темпов роста продукции, улучшения ассортимента и качества.
Объекты данного направления анализа следующие:
объем производства и реализации продукции;
ассортимент и структура продукции;
качество продукции;
ритмичность продукции.
В процессе анализа производства и реализации продукции должны быть вскрыты причины, тормозящие рост производства, а именно: недостатки в организации производства и труда, нерациональное использование материальных, трудовых и денежных ресурсов, брак продукции.
Товарная продукция отличается от валовой тем, что в нее не включают остатки незавершенного производства и внутрихозяйственный оборот. По своему составу в ОАО «АвтоВАЗагрегат» валовая продукция не совпадает с товарной, поскольку есть внутрихозяйственный оборот и незавершенное производство.
Объем реализации продукции определяется по оплате (выручке). Может выражаться в сопоставимых, плановых и действующих ценах. В условиях рыночной экономики этот показатель приобретает первостепенное значение. Реализация продукции является связующим звеном между производством и потребителем. От того, как продается продукция, какой спрос на нее на рынке, зависит, и объем ее производства.
Важное значение для оценки выполнения производственной программы имеют и натуральные показатели объемов производства и реализации продукции (штуки, метры, тонны и т.д.). Их используют при анализе объемов производства и реализации продукции по отдельным видам и группам однородной продукции.
Условно-натуральные показатели, как и стоимостные, применяются для обобщенной характеристики объемов производства продукции.
Нормативные трудозатраты используются также для обобщенной оценки объемов выпуска продукции в тех случаях, когда в условиях многопродуктового производства не представляется возможным использовать натуральные или условно-натуральные измерители.
Анализ начинается с изучения динамики выпуска и реализации продукции, расчета темпов роста и прироста.
Таблица 3.1
Динамика производства и реализации продукции ОАО «АвтоВАЗагрегат» в сопоставимых ценах за 2006-2008 г.г.
| Год | Объем производства продукции, тыс. руб. | Темпы роста, % | Объем реализации, тыс. руб. | Темпы роста, % | ||
| базисные | цепные | базисные | цепные | |||
| 2006 | 3007650 | 100,0 | 100,0 | 258638 | 100,0 | 100,0 |
| 2007 | 2691980 | 89,5 | 89,5 | 231581 | 89,5 | 89,5 |
| 2008 | 4118760 | 136,9 | 153,0 | 356749 | 137,9 | 154,0 |
Для расчета темпов роста (базисные и цепные) используем следующие формулы:
для базисного темпа роста:
Тб= ,
(4)
где ТП0-объем товарной продукции года, взятого за базу сравнения.
для темпа роста цепного:
Тц= ,
(5)
где ТПi- объем товарной продукции в стоимостном выражении в сопоставимых ценах в i-ом году;
ТПi-1 - объем товарной продукции в стоимостном выражении в сопоставимых ценах в i-1 ом году
Из таблицы 3.1 видно, что за три года объем производства возрос на 36,9%, а объем реализации — на 37,9%. Если за предыдущие годы темпы роста производства и реализации совпадали, то за последний год темпы роста производства ниже темпов реализации продукции, что свидетельствует о реализации остатков продукции на складах предприятия.
Среднегодовой темп роста (прироста) выпуска и реализации продукции можно рассчитать по среднегеометрической или среднеарифметической взвешенной.
Исчислим его по среднегеометрической:
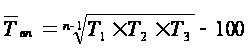 (6)
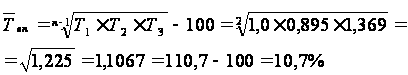
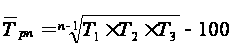
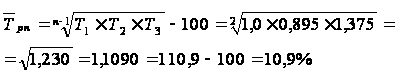
Среднегодовой темп прироста выпуска продукции составляет 10,7 % а реализации продукции — 10,9 %.
Для наглядности динамику производства и реализации продукции можно изобразить графически (рисунок 5).
Оценку выполнения плана по производству и реализации продукции за отчетный период произведем в таблице 3.2.
Показатели производства и реализации продукции взяты из отчета «выпуск и отгрузка» отдела сбыта предприятия ОАО «АвтоВАЗагрегат».
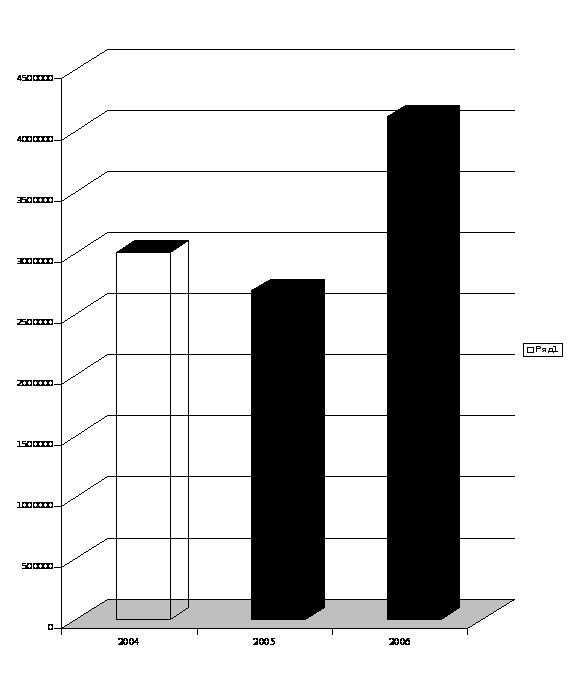
Рисунок 5. Динамика производства и реализации продукции
ОАО «АвтоВАЗагрегат» за 2006 - 2008 г.г
Таблица 3.2
Анализ выполнения плана по выпуску и реализации продукции
ОАО «АвтоВАЗагрегат» за 2006 г.
| Изделие | Объем производства продукции в плановых ценах, тыс.руб. | Реализация продукции в плановых ценах, тыс.руб. | ||||||
| план | факт | +,- | % к плану | план | факт | +,- | % к плану | |
| Сиденья ВАЗ-2110/11/12 с подогревом | 168330 | 184630 | 16300 | 109,68 | 168330 | 188790 | 20460 | 112,15 |
| Глушитель основной ВАЗ -21085 | 6560 | 8589 | 2029 | 130,93 | 6560 | 9600 | 3040 | 146,34 |
| Нейтрализатор отработавших газов | 6625 | 8735 | 2110 | 131,85 | 6625 | 9275 | 2650 | 140,00 |
| Трубопроводы привода тормозов | 13724 | 11237 | -2487 | 81,88 | 13724 | 14570 | 846 | 106,16 |
| Всего | 195239 | 213191 | 17952 | 109,19 | 195239 | 222235 | 26996 | 113,83 |
Из табл. 3.2, 3.3 и 3.4 видно, что в 2006 г. план по выпуску готовой продукции перевыполнен на 9,19 %, а по реализации - на 13,83%, в 2007 г. план по выпуску готовой продукции недовыполнен на 2 %, а по реализации перевыполнен—на 5,30%, в 2008 г. план по выпуску готовой продукции перевыполнен на 8,59 %, а по реализации — на 12,38%. Это свидетельствует о снижении остатков нереализованной продукции на складах.
Таблица 3.3
Анализ выполнения плана по выпуску и реализации продукции ОАО «АвтоВАЗагрегат» за 2007 г.
| Изделие | Объем производства продукции в плановых ценах, тыс.руб. | Реализация продукции в плановых ценах, тыс.руб. | ||||||
| план | факт | +,- | % к плану | план | факт | +,- | % к плану | |
| Сиденья ВАЗ-2110/11/12 с подогревом | 148200 | 152175 | 3975 | 102,68 | 148200 | 163800 | 15600 | 110,53 |
| Глушитель основной ВАЗ -2108 | 11900 | 13262 | 1362 | 111,45 | 11900 | 13345 | 1445 | 112,14 |
| Нейтрализатор отработавших газов | 10880 | 1906 | -8974 | 17,52 | 10880 | 3536 | -7344 | 32,50 |
| Трубопроводы привода тормозов | 11550 | 11528 | -22 | 99,81 | 11550 | 11528 | -22 | 99,81 |
| Всего | 182530 | 178872 | -3658 | 98,00 | 182530 | 192209 | 9679 | 105,30 |
Таблица 3.4
Анализ выполнения плана по выпуску и реализации продукции ОАО «АвтоВАЗагрегат» за 2008 г.
| Изделие | Объем производства продукции в плановых ценах, тыс.руб. | Реализация продукции в плановых ценах, тыс.руб. | ||||||
| план | факт | +,- | % к плану | план | факт | +,- | % к плану | |
| Сиденья ВАЗ-110/11/12 с подогревом | 155023 | 167115 | 12092 | 107,80 | 155023 | 167580 | 12557 | 108,10 |
| Глушитель основной ВАЗ -21085 | 22142 | 25264 | 3122 | 114,10 | 22142 | 24688 | 2546 | 111,50 |
| Нейтрализатор отработавших газов | 1614 | 1761 | 147 | 109,11 | 1614 | 1856 | 242 | 114,99 |
| Трубопроводы привода тормозов | 11395 | 12364 | 969 | 108,50 | 11395 | 19600 | 8205 | 172,01 |
| Всего | 190174 | 206504 | 16330 | 108,59 | 190174 | 213724 | 23550 | 112,38 |
Анализ реализации продукции тесно связан с анализом выполнения договорных обязательств по поставкам продукции. Недовыполнение плана по договорам для предприятия оборачивается уменьшением выручки, прибыли, выплатой штрафных санкций.
Таблица 3.5
Анализ выполнения договорных обязательств по отгрузке продукции ОАО «АвтоВАЗагрегат» за 2006 г.
| Изделие | Потребитель | План поставки по договору | Фактически отгружено | Недопоставка продукции | Зачетный объем в пределах плана |
| Сиденья ВАЗ-2110/11/12 с подогревом | 1 | 83700 | 93000 | 0 | 83700 |
| 2 | 84630 | 86025 | 0 | 84630 | |
| Глушитель основной ВАЗ -21085 | 2 | 6560 | 7600 | 0 | 6560 |
| Нейтрализатор отработавших газов | 3 | 5035 | 6625 | 0 | 5035 |
| 2 | 1590 | 3975 | 0 | 1590 | |
| Трубопроводы привода тормозов | 1 | 13724 | 15792 | 0 | 13724 |
| Итого | 195239 | 213191 | 0 | 195239 |
Из таблицы 3.8 видно, что за отчетный период недопоставки продукции по договорам не было. Продукция была поставлена всем потребителям, что положительно характеризует деятельность предприятия.
Таблица 3.6
Анализ выполнения договорных обязательств по отгрузке продукции ОАО «АвтоВАЗагрегат» за 2007 г.
| Изделие | Потребитель | План поставки по договору | Фактически отгружено | Недопоставка продукции | Зачетный объем в пределах плана |
| Сиденья ВАЗ-2110/11/12 с подогревом | 1 | 148200 | 140400 | -7800 | 140400 |
| Глушитель основной ВАЗ -21085 | 2 | 11900 | 11050 | -850 | 11050 |
| Нейтрализатор отработавших газов | 3 | 10880 | 12240 | 10880 | |
| Трубопроводы привода тормозов | 1 | 11550 | 15182 | 11550 | |
| Итого | 182530 | 178872 | -8650 | 173880 |
В 2007 г. имело место недопоставка продукции потребителям на сумму 8650 тыс. руб. или на 4,97% . Имело место недопоставка Сидений ВАЗ-2110/11/12 с подогревом и Глушитель основной ВАЗ -21085. Продукция была недопоставлена по вине транспортной организации.
Таблица 3.7
Анализ выполнения договорных обязательств по отгрузке продукции ОАО «АвтоВАЗагрегат» за 2008 г.
| Изделие | Потребитель | План поставки по договору | Фактически отгружено | Недопоставка продукции | Зачетный объем в пределах плана |
| Сиденья ВАЗ-2110/11/12 с подогревом | 1 | 51554 | 55706 | 51554 | |
| 3 | 51035 | 50170 | -865 | 50170 | |
| 2 | 52419 | 65415 | 52419 |
| Глушитель основной ВАЗ -21085 | 2 | 10465 | 10010 | -455 | 10010 |
| 1 | 11548 | 15379 | 11548 | ||
| Нейтрализатор отработавших газов | 3 | 1440 | 2844 | 1440 | |
| Трубопроводы привода тормозов | 1 | 11413 | 13817 | 11413 | |
| Итого | 189874 | 213341 | -1320 | 188554 |
Из таблицы 3.7 видно, что за отчетный период недопоставлено продукции по договорам на сумму -1320 тыс. руб. или на 0,7%. Недопоставлены были также Сиденья ВАЗ-2110/11/12 с подогревом и Глушитель основной ВАЗ -21085. Продукция была недопоставлена по вине транспортной организации.
Недопоставка продукции отрицательно влияет не только на итоги деятельности данного предприятия, но и на работу торговых организаций, предприятий-смежников, транспортных организаций и т.д.
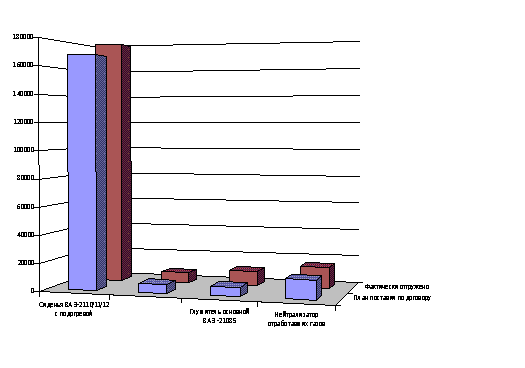
Рисунок 6. Выполнения договорных обязательств по отгрузке продукции ОАО «АвтоВАЗагрегат» за 2006 г.
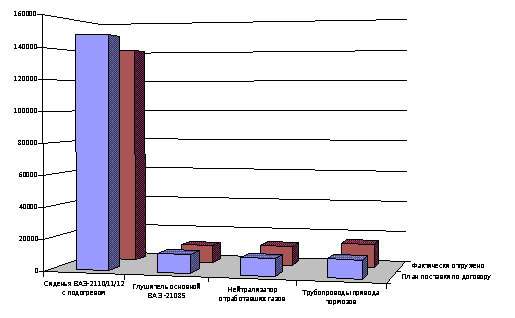
Рисунок 7. Выполнения договорных обязательств по отгрузке продукции ОАО «АвтоВАЗагрегат» за 2007 г.
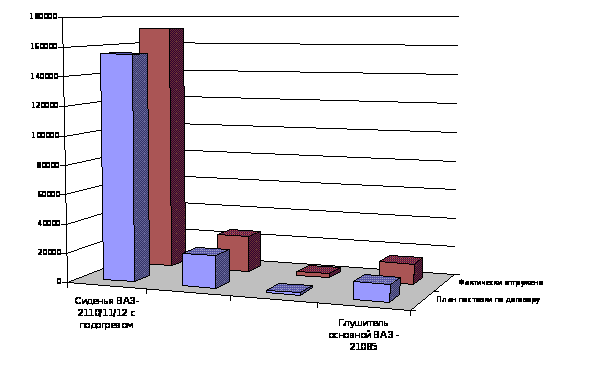
Рисунок 8. Плановая и фактическая поставка готовой продукции ОАО «АвтоВАЗагрегат» за 2008 г.
Сравнение плановой и фактической поставки продукции ОАО «АвтоВАЗагрегат» предоставлено на рисунках 6, 7, 8. В целом отгружено продукции больше чем было запланировано, но недопоставка продукции имела место в 2007 голду и в 2008 году по позициям «Сиденья ВАЗ-2110/11/12 с подогревом» и «Глушитель основной ВАЗ -21085». [31, 102-104;]
3.2 Анализ ассортимента и структуры продукции ОАО «АвтоВАЗагрегат»
Большое влияние на результаты хозяйственной деятельности оказывают ассортимент (номенклатура) и структура производства и реализации продукции. При формировании ассортимента и структуры выпуска продукции ОАО «АвтоВАЗагрегат» учитывает, с одной стороны, спрос на данные виды продукции, а с другой — наиболее эффективное использование трудовых, сырьевых, технических, технологических, финансовых и других ресурсов, имеющихся в его распоряжении. Система формирования ассортимента включает в себя следующие основные моменты:
определение текущих и перспективных потребностей покупателей;
оценку уровня конкурентоспособности выпускаемой или планируемой к выпуску продукции;
изучение жизненного цикла изделий и принятие своевременных мер по внедрению новых, более совершенных видов продукции и изъятие из производственной программы морально устаревших и экономически неэффективных изделий;
оценку экономической эффективности и степени риска изменений в ассортименте продукции.
Оценка выполнения плана по ассортименту продукции производится с помощью одноименного коэффициента, который рассчитывается путем деления общего фактического выпуска продукции, зачтенного в выполнение плана по ассортименту, на общий плановый выпуск продукции (продукция, изготовленная сверх плана или не предусмотренная планом, не засчитывается в выполнение плана по ассортименту).
Таблица 3.8
Выполнение плана по ассортименту продукции ОАО «АвтоВАЗагрегат» за 2006 г.
| Изделие | Объем производства продукции в плановых ценах, тыс.руб. | Процент вып -ия плана | Объем продукции, зачтенный в вып-ие плана по ассортименту, тыс. руб. | |
| план | факт | |||
| Сиденья ВАЗ-2110/11/12 с подогревом | 168330 | 184630 | 109,68 | 168330 |
| Глушитель основной ВАЗ -21085 | 6560 | 8589 | 130,93 | 6560 |
| Нейтрализатор отработавших газов | 6625 | 8735 | 131,85 | 6625 |
| Трубопроводы привода тормозов | 13724 | 11237 | 81,88 | 11237 |
| Всего | 195239 | 213191 | 109,19 | 192752 |
В 2006 г. план по ассортименту продукции выполнен на 109,19 % , в 2007 г. недовыполнен на 2%, а в 2008г. перевыполнен на 8,59%, это говорит о том, что в 2007 году имел место спад деловой активности предприятия. Причем недовыполнение плана поставки наблюдается по позиции «Трубопроводы привода тормозов», где процент выполнения плана поставки составил 82%. Значительное перевыполнение плана поставки наблюдается по позициям «Глушитель основной ВАЗ -21085» и «Нейтрализатор отработавших газов».
Причиной перевыполнения плана стало заключение дополнительных договоров в начале текущего периода на производство продукции.
Таблица 3.9
Выполнение плана по ассортименту продукции ОАО «АвтоВАЗагрегат» за 2007 г.
| Изделие | Объем производства продукции в плановых ценах, тыс.руб. | Процент выполнения плана | Объем продукции, зачтенный в выполнение плана по ассортименту, тыс. руб. | |
| план | факт | |||
| Сиденья ВАЗ-2110/11/12 с подогревом | 148200 | 152175 | 102,68 | 148200 |
| Глушитель основной ВАЗ -21085 | 11900 | 13262 | 111,45 | 11900 |
| Нейтрализатор отработавших газов | 10880 | 1906 | 17,52 | 1906 |
| Трубопроводы привода тормозов | 11550 | 11528 | 99,81 | 11528 |
| Всего | 182530 | 178872 | 98,00 | 173534 |
Увеличение объема производства (реализации) по одним видам и сокращение по другим видам продукции приводит к изменению ее структуры, т.е. соотношения отдельных изделий в общем их выпуске.
Таблица 3.10
Выполнение плана по ассортименту продукции ОАО «АвтоВАЗагрегат» за 2008 г.
| Изделие | Объем производства продукции в плановых ценах, тыс.руб. | Процент выполнения плана | Объем продукции, зачтенный в выполнение плана по ассортименту, тыс. руб. | |
| план | факт | |||
| Сиденья ВАЗ-2110/11/12 с подогревом | 155023 | 167115 | 107,80 | 155023 |
| Глушитель основной ВАЗ -21085 | 22142 | 25264 | 114,10 | 22142 |
| Нейтрализатор отработавших газов | 1614 | 1761 | 109,11 | 1614 |
| Трубопроводы привода тормозов | 11395 | 12364 | 108,50 | 11395 |
| Всего | 190174 | 206504 | 108,59 | 190174 |
Выполнить план по структуре — значит сохранить в фактическом выпуске продукции запланированные соотношения отдельных ее видов (таблица 3.14)
Изменение структуры производства оказывает большое влияние на все экономические показатели: объем выпуска в стоимостной оценке, материалоемкость, себестоимость продукции, прибыль, рентабельность. Если увеличивается удельный вес более дорогой продукции, то объем ее выпуска в стоимостном выражении возрастает. То же происходит с размером прибыли при увеличении удельного веса высокорентабельной и соответственно при уменьшении доли низкорентабельной продукции.
Таблица 3.11
Анализ структуры продукции произведенной ОАО «АвтоВАЗагрегат» в 2006 г.
| Изделие | Оптовая цена за ед. тыс. руб. | Объем производства продукции в натуральных измерителях | Структура продукции, % | Стоимость выпущенной продукции в ценах плана, тыс. руб. | Изменение товарной продукции за счет структуры | ||||
| план | факт | план | факт | план | Факт при плановой. структуре | факт | |||
| Сиденья ВАЗ-2110/11/12 с подогревом | 1,55 | 1086 | 1193 | 83,99 | 82,11 | 168330 | 189158 | 184630 | -4528 |
| Глушитель основной ВАЗ -21085 | 0,80 | 82 | 108 | 4,64 | 7,43 | 6560 | 5394 | 8589 | 3195 |
| Нейтрализатор отработавших газов | 2,65 | 25 | 33 | 3,22 | 2,27 | 6625 | 12398 | 8735 | -3663 |
| Трубопроводы привода тормозов | 0,94 | 146 | 119 | 8,23 | 8,19 | 13724 | 11241 | 11237 | -4 |
| Всего | - | 1339 | 1453 | 100 | 100 | 195239 | 218191 | 213191 | -4998 |
Данные факта при плановой структуре получены умножением показателя графы плана по каждому виду продукции на коэффициент выполнения плана по выпуску продукции в целом по предприятию в условно-натуральных единицах.
Коэффициент выполнения плана (Квп) рассчитывается по следующей формуле:
К вп =
 ,
(8)
где
 - фактический
объем производства
продукции в
натуральных
измерителях,
шт.
 - плановый объем
производства
продукции в
натуральных
измерителях,
шт.
К вп2006 =
 =

К вп2007 =
=

К вп2008 =
=

Если бы план производства был равномерно перевыполнен в 2006 г. на 108,5% по всем видам продукции и не нарушилась запланированная структура, то общий объем производства в ценах плана составил бы 218191 тыс. руб. При фактической структуре он ниже на -5000 тыс. руб.
Таблица 3.12
Анализ структуры продукции произведенной ОАО «АвтоВАЗагрегат» в 2007 г.
| Изделие | Оптовая цена за ед. тыс. руб. | Объем производства продукции в натуральных измерителях | Структура продукции, % | Стоимость выпущенной продукции в ценах плана, тыс. руб. | Изменение товарной продукции за счет структуры | ||||
| план | факт | план | факт | план | Факт при плановой. структуре | факт | |||
| Сиденья ВАЗ-2110/11/12 с подогревом | 1,55 | 930 | 980 | 78,99 | 79,03 | 148200 | 152 798 | 152175 | -623 |
| Глушитель основной ВАЗ -21085 | 0,80 | 140 | 158 | 11,98 | 12,75 | 11900 | 12 627 | 13262 | 635 |
| Нейтрализатор отработавших газов | 2,65 | 40 | 7 | 4,99 | 0,56 | 10880 | 16 830 | 1906 | -14 924 |
| Трубопроводы привода тормозов | 0,94 | 110 | 95 | 5,87 | 7,66 | 11550 | 8 007 | 11528 | 3 521 |
| Всего | - | 1220 | 1240 | 100 | 100 | 182530 | 190 262 | 178872 | -11 393 |
Таблица 3.13
Анализ структуры продукции произведенной ОАО «АвтоВАЗагрегат» в 2008 г.
| Изделие | Оптовая цена за ед. тыс. руб. | Объем производства продукции в натуральных измерителях | Структура продукции, % | Стоимость выпущенной продукции в ценах плана, тыс. руб. | Изменение товарной продукции за счет структуры | ||||
| план | факт | план | факт | план | Факт при плановой. структуре | факт | |||
| Сиденья ВАЗ-2110/11/12 с подогревом | 1,73 | 896 | 967 | 71,97 | 71,05 | 155008 | 169451 | 167291 | -2160 |
| Глушитель основной ВАЗ -21085 | 0,91 | 243 | 279 | 19,52 | 20,50 | 22113 | 24173 | 25389 | 1216 |
| Нейтрализатор отработавших газов | 2,94 | 5 | 6 | 0,40 | 0,44 | 1470 | 1607 | 1764 | 157 |
| Трубопроводы привода тормозов | 1,13 | 101 | 109 | 8,11 | 8,01 | 11413 | 12476 | 12317 | -159 |
| Всего | - | 1245 | 1361 | 100 | 100 | 190004 | 207707 | 206761 | -946 |
В 2007 г. план по выпуску продукции перевыполнен всего на 1,6%, но при этом нарушилась запланированная структура. Предприятие недополучило продукции на -11391 тыс. руб. Если бы в 2008г. план производства был равномерно перевыполнен на +109,3% по всем видам продукции и не нарушилась запланированная структура, то общий объем производства в ценах плана составил бы 207707 тыс. руб. При фактической структуре он ниже на -946 тыс. руб. Это значит, что увеличилась доля более дешевой продукции в общем ее выпуске.
Такой же результат можно получить способом процентных разностей (таблица 3.14). Для этого разность между коэффициентами выполнения плана по производству продукции, рассчитанными на основании стоимостных показателей умножим на запланированный выпуск валовой продукции в стоимостном выражении.
Таблица 3.14
Расчет изменения средней цены изделия за счет структурного фактора на ОАО «АвтоВАЗагрегат» в 2006 г.
| Изделие | Оптовая цена тыс.руб | Структура продукции, % | Изменение средней цены за счет структуры, тыс.руб. | ||
| план | факт | +,- | |||
| Сиденья ВАЗ-2110/11/12 с подогревом | 1,55 | 83,95 | 82,11 | -1,84 | -2,852 |
| Глушитель основной ВАЗ -21085 | 0,80 | 4,55 | 7,43 | 2,88 | 2,304 |
| Нейтрализатор отработавших газов | 2,65 | 3,39 | 2,27 | -1,12 | -2,968 |
| Трубопроводы привода тормозов | 0,94 | 8,11 | 8,19 | 0,08 | 0,075 |
| Всего | - | 100 | 100 | -3,441 | |
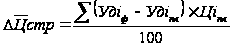 ,
(9)
где
 -
изменение
средней цены
изделия за счет
структурного
фактора, тыс.
руб.;
 -
фактический
удельный вес
i- продукции
в общем объеме,
%;
 -
плановый удельный
вес i- продукции
в общем объеме,
%;
 - плановая цена
i-ой продукции,
тыс.руб.
Умножая полученный результат на общий фактический объем производства продукции в условно-натуральном выражении, узнаем изменение объема товарной продукции в стоимостном выражении:
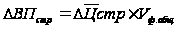 (10)
где
 -
изменение
объема товарной
продукции,
тыс.руб.;
-
изменение
средней цены
изделия, тыс.
руб.;
 -
общий фактический
выпуск продукции,
шт.
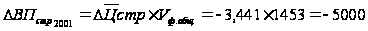 тыс.руб.
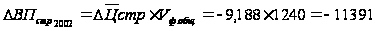 тыс.руб.
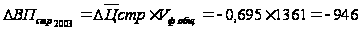 тыс.руб.
Для этого сначала определяется средневзвешенная цена при фактической структуре продукции, а затем при плановой и разность между ними умножается на фактический общий объем производства продукции в условно-натуральном выражении:
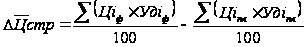 (11)
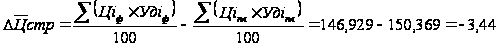

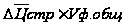 (12)
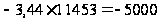 тыс.руб.
Таблица 3.15
Расчет изменения средней цены изделия за счет структурного фактора на ОАО «АвтоВАЗагрегат» в 2007 г.
| Изделие | Оптовая цена тыс.руб | Структура продукции, % | Изменение средней цены за счет структуры, тыс.руб | ||
| план | факт | +,- | |||
| Сиденья ВАЗ-2110/11/12 с подогревом | 15,6 | 82,97 | 79,03 | -3,94 | -6,146 |
| Глушитель основной ВАЗ -21085 | 0,85 | 4,58 | 12,75 | 8,17 | 6,945 |
| Нейтрализатор отработавших газов | 2,72 | 3,88 | 0,56 | -3,32 | -9,030 |
| Трубопроводы привода тормозов | 1,05 | 8,57 | 7,66 | -0,91 | -0,956 |
| Всего | - | 100 | 100 | -9,188 | |
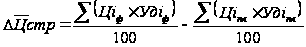
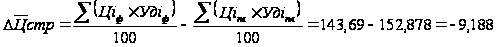
=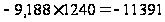 тыс.руб.
Таблица 3.16
Расчет изменения средней цены изделия за счет структурного фактора на ОАО «АвтоВАЗагрегат» в 2008 г.