Учет и анализ сбытовой деятельности предприятия ОАО "АвтоВАЗагрегат"
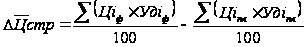
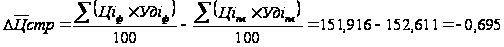

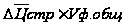 =
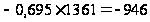 тыс.руб.
Анализ ассортимента по товарным группам представлен в таблице 3.17
Таблица 3.17
Анализ ассортимента ОАО «АвтоВАЗагрегат» по товарным группам за 2006 г.
| Наименование | Объем, шт. | Средняя цена за 1 ед.руб. | Реализовано | Себестоимость | Прибыль Тыс.руб | Рентабельность % | Категория товаров |
| Сиденья ВАЗ-2110/11/12 с подогревом | 1218 | 1580 | 188790 | 1414,10 | 17380 | 10 | 1 |
| Глушитель основной ВАЗ -21085 | 120 | 890 | 9600 | 854,2 | 1058 | 12 | 1 |
| Нейтрализатор отработавших газов | 35 | 2810 | 9275 | 2320 | 955 | 11 | 1 |
| Трубопроводы привода тормозов | 155 | 1220 | 14570 | 1192,5 | 645 | 4 | 2 |
| Всего | 1453 | 153 | 222235 | 2521,97 | 20038 | 10 | 1 |
Распределив производственную продукцию ОАО «АвтоВАЗагрегат» по категориям товаров отметим, что вся продукция предприятия является высокорентабельной и приносит хорошую прибыль.
В целом производство продукции по ОАО «АвтоВАЗагрегат» относится к категории «звезды». По некоторым позициям является единственным поставщиком главного конвейера ВАЗа.
ОАО "АвтоВАЗагрегат" поставляет на главный конвейер ВАЗа широкую номенклатуру комплектующих: сиденья, системы выпуска газов (глушители), каталитические нейтрализаторы отработавших газов и трубки тормозной и топливной систем, а также изделия из проволоки и катанки, всего более 400 наименований.
В 2007 г. был спад деловой активности предприятия, резко снизилась прибыль от реализации продукции и возросла себестоимость. Вся продукция предприятия относится к категории «трудные дети».
Таблица 3.18
Анализ ассортимента ОАО «АвтоВАЗагрегат» по товарным группам за 2007
| Наименование | Объем, шт. | Средняя цена за 1 ед. | Реализовано | Себестоимость |
Прибыль Тыс.руб |
Рентабельность % |
Категория товаров |
| Сиденья ВАЗ-2110/11/12 с подогревом | 980 | 1670 | 163800 | 1611,75 | 2625 | 2 | 3 |
| Глушитель основной ВАЗ -21085 | 158 | 840 | 13345 | 829,54 | 391 | 3 | 3 |
| Нейтрализатор отработавших газов | 7 | 2050 | 3536 | 2489 | 47 | 1 | 3 |
| Трубопроводы привода тормозов | 95 | 1210 | 11528 | 1122,8 | 300 | 3 | 3 |
| Всего | 1 240 | 1540 | 192209 | 1888,46 | 3363 | 2 | 3 |
Таблица 3.19
Анализ ассортимента ОАО «АвтоВАЗагрегат» по товарным группам за 2008
| Наименование | Объем, шт. | Средняя цена за 1 ед. | Реализовано шт | Себестоимость |
Прибыль Тыс.руб |
Рентабельность % |
Категория товаров |
| Сиденья ВАЗ-2110/11/12 с подогревом | 967 | 1730 | 167580 | 1629,30 | 4650 | 3 | 3 |
| Глушитель основной ВАЗ -21085 | 279 | 880 | 24688 | 835,24 | 1164 | 5 | 2 |
| Нейтрализатор отработавших газов | 6 | 3090 | 1856 | 2670 | 186 | 11 | 1 |
| Трубопроводы привода тормозов | 109 | 1790 | 19600 | 1750 | 2100 | 12 | 1 |
| Всего | 1 361 | 1570 | 213724 | 5056,24 | 8100 | 4 | 2 |
На рынке сбыта товаров выделяют 4 категории товаров по степени доходности каждого (рентабельности).
Категория «1»- приносят основную прибыль предприятию, их рентабельность составляет от 8 до 15%
Категория «2»- переживают период зрелости, не нуждаются в инвестициях, приносят прибыль, но в незначительной степени способствуют экономическому росту (3-8%)
Категория «3»- новые товары и низкорентабельная продукция (1-3%)
Категория «4» -нежизнеспособные, нерентабельные, убыточные товары.(0%)
Распределив производственную продукцию ОАО «АвтоВАЗагрегат» за 2008 г. по категориям товаров отметим, что по сравнению с 2007 г. предприятие увеличило прибыль от реализации продукции на +4737 тыс. руб., однако уровня 2006 г. еще не достигло. В деятельности предприятия 2007 г. был не самый удачный, это связано с освоением новых видов продукции, что соответственно влечет за собой увеличение себестоимости и временное снижение прибыли. Нейтрализатор отработавших газов и Трубопроводы привода тормозов относятся к первой категории, они самые высокорентабельные и подобную продукцию на рынке не производят конкуренты.[46, 187-192;]
3.3 Анализ ритмичности производства и реализации продукции
При изучении деятельности предприятия важен анализ ритмичности производства и отгрузки продукции. Ритмичность — равномерный выпуск продукции в соответствии с графиком в объеме и ассортименте, предусмотренных планом.
Ритмичная работа является основным условием своевременного выпуска и реализации продукции. Неритмичность ухудшает все экономические показатели: снижается качество продукции; увеличиваются объем незавершенного производства и сверхплановые остатки готовой продукции на складах и, как следствие, замедляется оборачиваемость капитала; не выполняются поставки по договорам и предприятие платит штрафы за несвоевременную отгрузку продукции; несвоевременно поступает выручка; перерасходуется фонд заработной платы в связи с тем, что в начале месяца рабочим платят за простои, а в конце за сверхурочные работы. Все это приводит к повышению себестоимости продукции, уменьшению суммы прибыли, ухудшению финансового состояния предприятия.
Для оценки выполнения плана по ритмичности используются прямые и косвенные показатели. Прямые показатели - коэффициент ритмичности, коэффициент вариации, коэффициент аритмичности, удельный вес производства продукции за каждую декаду (сутки) к месячному выпуску, удельный вес произведенной продукции за каждый месяц к квартальному выпуску, удельный вес выпущенной продукции за каждый квартал к годовому объему производства, удельный вес продукции, выпущенной в первую декаду отчетного месяца, к третьей декаде предыдущего месяца.
Таблица 3.23
Ритмичность выпуска продукции ОАО «АвтоВАЗагрегат» по кварталам за 2006 г.
| Квартал | Выпуск продукции за год, тыс.руб. | Удельный вес продукции, % | Выполнение плана, коэффициент | Доля продукции, зачтенная в выполнение плана по ритмичности, % | ||
| план | факт | план | факт | |||
| I | 48809 | 47054 | 25,00 | 22,42 | 0,964 | 22,42 |
| II | 48810 | 52104 | 25,00 | 24,83 | 1,067 | 24,83 |
| III | 48810 | 57289 | 25,00 | 27,30 | 1,174 | 25 |
| IV | 48810 | 53429 | 25,00 | 25,46 | 1,095 | 25 |
| Всего | 195239 | 209876 | 100 | 100 | 1,075 | 97,25 |
Анализируя ритмичность производства продукции в 2006 году, отметим, что план по ритмичности перевыполнен на 0,75%. Только в первом квартале наблюдалось недовыполнение плана на 3,6%, а со второго по четвертый квартал план по ритмичности перевыполнялся.
Один из наиболее распространенных показателей - коэффициент ритмичности. Величина его определяется путем суммирования фактических удельных весов выпуска за каждый период, но не более планового их уровня.
Критм =
 1+2+3+4
, (13)
где
1-
фактический
удельный вес
выпуска продукции
за 1 квартал;
2
-фактический
удельный вес
выпуска продукции
за 2 квартал;
3
-фактический
удельный вес
выпуска продукции
за 3 квартал;
4
-фактический
удельный вес
выпуска продукции
за 4 квартал;
Критм2006 =
1+2+3+4=22,42+24,83+25+25=97,25%
Таблица 3.24
Ритмичность выпуска продукции ОАО «АвтоВАЗагрегат» по кварталам за 2007 г.
| Квартал | Выпуск продукции за год, тыс.руб. | Удельный вес продукции, % | Выполнение плана, коэффициент | Доля продукции, зачтенная в выполнение плана по ритмичности, % | ||
| план | факт | план | факт | |||
| I | 45631 | 48254 | 25,00 | 26,98 | 1,057 | 25 |
| II | 45633 | 43732 | 25,00 | 24,45 | 0,958 | 24,45 |
| III | 45633 | 47289 | 25,00 | 26,44 | 1,036 | 25 |
| IV | 45633 | 39597 | 25,00 | 22,14 | 0,868 | 22,14 |
| Всего | 182530 | 178872 | 100 | 100 | 0,980 | 96,59 |
Анализируя ритмичность производства продукции в 2007 году, отметим, что план по ритмичности недовыполнен на 2%. В первом и третьем квартале наблюдалось перевыполнение плана на 0,57% и 0,36% соответственно, а во втором и четвертом квартале план по ритмичности недовыполнялся на 4,2% и 13,2%.
Критм2007 =
1+2+3+4=25+24,45+25+22,14=96,59%
Таблица 2.30
Ритмичность выпуска продукции ОАО «АвтоВАЗагрегат» по кварталам за 2008 г.
| Квартал | Выпуск продукции за год, тыс.руб. | Удельный вес продукции, % | Выполнение плана, коэффициент | Доля продукции, зачтенная в выполнение плана по ритмичности, % | ||
| план | факт | план | факт | |||
| I | 47543 | 47054 | 25,00 | 22,79 | 0,990 | 22,79 |
| II | 47544 | 48732 | 25,00 | 23,60 | 1,025 | 23,6 |
| III | 47543 | 57289 | 25,00 | 27,74 | 1,205 | 25 |
| IV | 47544 | 53429 | 25,00 | 25,87 | 1,124 | 25 |
| Всего | 190174 | 206504 | 100 | 100 | 1,086 | 96,39 |
Анализируя ритмичность производства продукции в 2008 году, отметим, что план по ритмичности перевыполнен на 0,86%. Только в первом квартале наблюдалось недовыполнение плана на 0,01%, а со второго по четвертый квартал план по ритмичности перевыполнялся.
Критм2008 =
1+2+3+4=22,79+23,6+25+25=96,39%
Коэффициент вариации (Кв) определяется как отношение среднеквадратического отклонения от планового задания за сутки (декаду, месяц, квартал) к среднесуточному (среднедекадному, среднемесячному, среднеквартальному) плановому выпуску продукции:
Кв=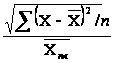 ,
(14)
где
 - квадратическое
отклонение
от среднеквартального
задания;
п — число периодов;
х — среднеквартальное задание по графику.
К2006=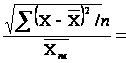
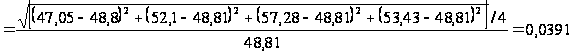
Коэффициент вариации составляет 0,0391. Это значит, что выпуск продукции по кварталам отклоняется от графика в среднем на 3,91%.
К2007=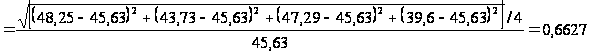
Коэффициент вариации составляет 0,6627. Это значит, что выпуск продукции по кварталам отклоняется от графика в среднем на 66,27%.
К2008=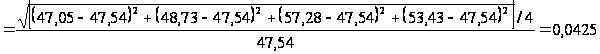
На предприятии коэффициент вариации в 2008 году составляет 0,0425. Это значит, что выпуск продукции по кварталам отклоняется от графика в среднем на 4,25%.
Для оценки ритмичности производства на предприятии рассчитывается также показатель аритмичности как сумма положительных и отрицательных отклонений в выпуске продукции от плана за каждый квартал. Чем менее ритмично работает предприятие, тем выше показатель аритмичности. На ОАО «АвтоВАЗагрегат» он равен:
К аритм2006=0,036-0,067-0,174-0,095=-0,345
К аритм2007=-0,057+0,042-0,036+0,132=0,138
К аритм2008=0,01-0,025-0,205-0,124=-0,35
Внутренние причины аритмичности — тяжелое финансовое состояние предприятия, низкий уровень организации, технологии и материально-технического обеспечения производства, а также планирования и контроля, внешние — несвоевременная поставка сырья и материалов поставщиками, недостаток энергоресурсов не по вине предприятия и др.
В процессе анализа необходимо подсчитать упущенные возможности предприятия по выпуску продукции в связи с неритмичной работой. Это разность между фактическим и возможным выпуском продукции, исчисленным исходя из наибольшего объема производства.
В результате неритмичной работы ОАО «АвтоВАЗагрегат» потерял в 2006 году -19280 тыс. руб., в 2007 году - 14144 тыс.руб., 2008 году - 22652 тыс.руб.
3.4 Рекомендации по созданию резервов увеличения выпуска и реализации продукции
В условиях свободной конкуренции цена продукции, произведенной предприятием, выравнивается автоматически. На нее воздействуют законы рыночного ценообразования. В тоже время каждый предприниматель стремится к получению максимально возможной прибыли. И здесь, помимо факторов увеличения объема производства продукции, продвижения ее на незаполненные рынки и др., неумолимо выдвигается проблема снижения затрат на производство и реализацию продукции, снижения издержек производства.
В традиционном представлении важнейшими путями снижения затрат является экономия всех видов ресурсов, потребляемых в производстве: трудовых и материальных.
Снижения трудоемкости продукции, роста производительности труда можно достигнуть различными способами. Наиболее важные из них – механизация и автоматизация производства. Но самое главное – заменить устаревшее оборудование на более модернизированное. Однако одни мероприятия и технологии не дадут должной отдачи без улучшения организации производства и труда.
Важное значение для производительности труда имеет надлежащая его организация: подготовка рабочего места, полная его загрузка, применение передовых методов и приемов труда и т.д.
Материальные ресурсы занимают до 3/5 в структуре затрат на производство продукции. Отсюда понятно значение экономии этих ресурсов, рационального их использования. На первый план здесь выступает применение ресурсосберегающих технологических процессов. Так, можно наладить выпуск продукции по использованию вторичного сырья. Практика многих предприятий уже показала, что перерабатывать вторичное сырье экономически выгодно.
Наиболее сложной проблемой системы управления предприятием является управление качеством производимой заводом продукции. А для того, чтобы обеспечить необходимое качество продукции, необходимо организовать эффективную систему контроля, начиная от контроля поступающего сырья и кончая организацией ее сбыта.
Одно из главных условий повышения эффективности работы предприятия – снижение себестоимости продукции.
К факторам, обеспечивающим снижение себестоимости, относятся:
применение новейших технологий;
экономия сырья, топлива, электроэнергии;
повышение производительности труда;
снижение потерь от брака и простоев;
сокращение простоев по сбыту продукции;
изменение структуры производственной программы в результате ассортиментных сдвигов и др.
Себестоимость изделия также может снижаться и за счет сокращения условно-постоянных расходов в результате роста объемов производства и реализации.
Углубленный анализ факторов, влияющих на выпуск и реализацию готовой продукции, позволяет выявить резервы роста прибыли, т.е. количественно измеримые возможности ее увеличения. Резервы выявляются на стадии планирования и в процессе выполнения планов. Определение резервов увеличения прибыли базируется на научно-обоснованной методике их расчета, мобилизации и реализации. Выделяют три этапа этой работы: аналитический, организационный и функциональный. На первом этапе выявляют и количественно оценивают резервы, на втором этапе разрабатывают комплекс инженерно-технических, организационных, экономических социальных мероприятий, обеспечивающих использование выявленных резервов, на третьем этапе практически реализуют мероприятия и ведут контроль за их выполнением.
Анализ выпуска и реализации готовой продукции, проведенный во тетьей главе дипломного проекта, позволил выявить резервы по увеличению выпуска и реализации готовой продукции на ОАО «АвтоВАЗагрегат» и разработать проект мероприятий по созданию резервов увеличения выпуска и реализации продукции исследуемого предприятия:
обоснования мероприятия по производству новых видов продукции.
расширение ассортимента выпускаемой продукции;
выбор оптимальной структуры ассортимента с учетом конъюнктуры рынка и потребностей предприятия;
Внедрение новых видов продукции требует дополнительных затрат и поэтому их выпуск должен начаться задолго до того, как уровень рентабельности начнет снижаться или по крайне мере сразу же, как такая тенденция наметится.
Сущность выбора оптимальной структуры ассортимента с учетом конъюнктуры рынка, и его управлением заключается в том, чтобы товаропроизводитель своевременно предлагал определенную совокупность товаров, которые бы, соответствуя в целом профилю его производственной деятельности, наиболее полно удовлетворяли требованиям определенных категорий покупателей.
Формированию ассортимента предшествует разработка предприятием ассортиментной концепции. Она представляет собой направленное построение оптимальной ассортиментной структуры. При этом за основу принимаются, с одной стороны, потребительские требования определенных групп, а с другой, - необходимость обеспечить наиболее эффективное использование предприятием сырьевых, технологических, финансовых и иных ресурсов с тем, чтобы производить продукцию с низкими издержками.
Следует обратить внимание на выпуск новой продукции, а также продвижению продукции на новые рынки сбыта и найти наиболее эффективный информационный канал рекламы для продукции ОАО «АвтоВАЗагрегат».
В последние годы рынок постоянно пополняется новыми видами продукции. Предприятия разрабатывают и внедряют новые изделия, стремясь удовлетворить запросы потребителей. В таких условиях для поддержания конкурентоспособности ОАО «АвтоВАЗагрегат» необходимо внедрять новые виды продукции и расширять ассортимент.
Одним из факторов, влияющих на увеличение прибыли предприятия, является изменение состава и структуры ассортимента реализуемых товаров.
Произведенный анализ выпуска и продажи готовой продукции по ОАО «АвтоВАЗагрегат» дал возможность проследить динамику состава и структуры продукции, также он позволил выявить влияние изменения различных факторов на изменение прибыли предприятия.
Анализ показал, что за 2006-2008 г.г.выпуск готовой продукции возрос на 36,9% , а реализация на 37,9%, что привело к снижению остатков готовой продукции на складе, но не привело к соответствующему увеличению чистой прибыли. Среднегодовой темп прироста выпуска продукции составляет 10,7 % а реализации продукции — 10,9 %.
Анализируя ритмичность производства продукции, отметим, что план по ритмичности в целом перевыполнялся, но доля продукции зачтенной в выполнение плана по ритмичности составляет 96-97%. В результате неритмичной работы ОАО «АвтоВАЗагрегат» потерял в 2006 году 19280 тыс. руб., в 2007 году - 14144 тыс.руб., 2008 году - 22652 тыс.руб.
Распределив производственную продукцию ОАО «АвтоВАЗагрегат» по категориям товаров отметим, что вся продукция предприятия является высокорентабельной и приносит хорошую прибыль.[44, 167-171;]
ЗАКЛЮЧЕНИЕ
Сбытовая политика – это деятельность по осуществлению выбора наиболее эффективной системы, каналов и методов сбыта применительно к конкретно определенным рынкам. Наиболее эффективные средства стимулирования сбыта на целевом рынке: реклама товара, использование товарного знака и техническое обслуживание проданной продукции.
Анализ системы сбыта предполагает выявление эффективности каждого элемента этой системы, оценку деятельности сбытового аппарата. Анализ издержек обращения предусматривает сопоставление фактических сбытовых расходов по каждому каналу сбыта и виду расходов с показателями плана с целью обнаружения необоснованных расходов, устранения потерь, возникающих в процессе товародвижения, и повышения рентабельности функционирующей системы сбыта.
При формировании сбытовой политики фирмы большое значение имеет решение вопроса о совершенствовании методов работы с конечными потребителями. При этом основная роль отводится оценке затрат на внедрение технических средств обслуживания покупателей (получение заказов), компьютерной технике для учета товаров, поступивших на склады и проданных потребителям через розничную сеть или непосредственно со склада.
Обоснованием эффективности сбытовой политики являются многовариантный расчет издержек обращения и выбор на его основе оптимального варианта по ocновным направлениям сбытовой деятельности на целевом рынке или его сегменте.
Выбор системы сбыта зависит от размеров необходимых финансовых затрат, их целесообразности и эффективности, которая определяется сопоставлением альтернативных вариантов и проведением соответствующих расчетов.
Выбор каналов и методов сбыта на целевом рынке практически полностью зависит от характера товара. Прямой метод, предполагающий установление непосредственных связей между продавцом и покупателем, используется преимущественно при сбыте товаров производственного назначения; косвенный метод, предполагающий использование торгово-посреднического звена, применяется в основном при реализации потребительских товаров.
Готовая продукция является частью материально - производственных запасов, предназначенных для продажи, и представляет собой конечный результат производственного цикла.
Готовая продукция оценивается по производственной себестоимости, равной сумме всех затрат по изготовлению продукции.
В бухгалтерском учете применяют следующие виды оценки готовой продукции:
производственная себестоимость, которая включает все производственные затраты на выработку готовой продукции;
полная себестоимость, которая состоит из производственной себестоимости с добавлением коммерческих расходов (расходов, связанных с реализацией, рекламой и др., не возмещаемых покупателями);
При установлении отпускных цен указывают франке, т.е. до какого места (за чей счет) производится оплата стоимости расходов, связанных с перевозкой продукции:
Договоры поставки могут быть установлены франко-склад поставщика (поставщик не несет расходов по сбыту) и франко-склад покупателя (все расходы по доставке продукции до склада покупателя несет поставщик).
При оприходовании готовой продукции одновременно списываются затраты соответствующего подразделения. Основанием для списания являются: Приемо-сдаточные накладные, Ведомости выпуска, Акты приемки готовой продукции. На предприятиях различных отраслей применяются типовые специализированные бланки этих документов. На складах учет готовой продукции ведут в карточках складского учета (форма № М-17), аналогично учету материалов.
Согласно Инструкции по применению плана счетов учет готовой продукции на ОАО «АвтоВАЗагрегат» готовая продукция оценивается по фактической производственной себестоимости, ее учет ведется на счете 43 "Готовая продукция.
При учете по фактической производственной себестоимости все затраты, фактически полученные по итогам месяца списываются проводкой:
Дебет 43 «Готовая продукция» Кредит 20 «Основное производство» (23,29) - оприходуется готовая продукция на складе по фактической себестоимости.
При признании выручки от продажи готовой продукции ее стоимость списывается со счета 43 «Готовая продукция» в дебет счета 90 «Прибыли убытки». При этом, если выручка до определенного момента не может быть признана, продукция учитывается на счете 45 "Товары отгруженные".
Реализация продукции осуществляется согласно заключенным с покупателями договорам или посредством розничной торговли. Отгрузка продукции со склада производится на основании приказов отдела сбыта или договоров с покупателями. Отгрузка оформляется товарно-транспортными накладными. Также в бухгалтерии в зависимости от условий договора выписывают счет-фактуру, счет на оплату или платежное требование.
При реализации продукции необходимо списать ее фактическую себестоимость Цель анализа производства и реализации продукции состоит в выявлении наиболее эффективных путей увеличения объема выпуска продукции и улучшения ее качества, в изыскании внутренних резервов роста объема производства.
Товарная продукция отличается от валовой тем, что в нее не включают остатки незавершенного производства и внутрихозяйственный оборот. По своему составу в ОАО «АвтоВАЗагрегат» валовая продукция не совпадает с товарной, поскольку есть внутрихозяйственный оборот и незавершенное производство.
Объем реализации продукции определяется по оплате (выручке). Может выражаться в сопоставимых, плановых и действующих ценах.
Произведенный анализ выпуска и продажи готовой продукции по ОАО «АвтоВАЗагрегат» дал возможность проследить динамику состава и структуры продукции, также он позволил выявить влияние изменения различных факторов на изменение прибыли предприятия.
Анализ показал, что за 2006-2008 г.г.выпуск готовой продукции возрос на 36,9% , а реализация на 37,9%, что привело к снижению остатков готовой продукции на складе, но отнюдь не привело к соответствующему увеличению чистой прибыли. Среднегодовой темп прироста выпуска продукции составляет 10,7 % а реализации продукции — 10,9 %.
Анализируя ритмичность производства продукции, отметим, что план по ритмичности в целом перевыполнялся, но доля продукции зачтенной в выполнение плана по ритмичности составляет 96-97%. В результате неритмичной работы ОАО «АвтоВАЗагрегат» потерял в 2006 году 19280 тыс. руб., в 2007 году - 14144 тыс.руб., 2008 году - 22652 тыс.руб.
Распределив производственную продукцию ОАО «АвтоВАЗагрегат» по категориям товаров отметим, что вся продукция предприятия является высокорентабельной и приносит хорошую прибыль.
В последние годы рынок постоянно пополняется новыми видами продукции. Предприятия разрабатывают и внедряют новые изделия, стремясь удовлетворить запросы потребителей. В таких условиях для поддержания конкурентоспособности ОАО «АвтоВАЗагрегат» необходимо внедрять новые виды продукции и расширять ассортимент.
ЛИТЕРАТУРА
Гражданский кодекс Российской Федерации
Налоговый кодекс Российской Федерации
Федеральный закон от 21.11.1996 N 129-ФЗ "О бухгалтерском учете"
Федеральный закон «Об аудиторской деятельности» от 7.08.2001г. № 119ФЗ
Закон Российской Федерации от 27.12.1991 N 2116-1 "О налоге на прибыль предприятий и организаций"
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное Приказом Минфина России от 29.07.1998 N 34н
ПБУ 1/98 "Учетная политика организации", утвержденное Приказом Минфина России от 09.12.1998 N 60н
ПБУ 4/99 "Бухгалтерская отчетность организации", утвержденное Приказом Минфина России от 06.07.1999 N 43н
ПБУ 5/01 "Учет материально-производственных запасов", утвержденное Приказом Минфина России от 09.06.2001 N 44н
ПБУ 9/99 "Доходы организации", утвержденное Приказом Минфина России от 06.05.1999 N 32н
ПБУ 10/99 "Расходы организации", утвержденное Приказом Минфина России от 06.05.1999 N 33н
ПБУ 17/02 "Учет расходов на научно-исследовательские, опытно-конструкторские и технологические работы", утвержденное Приказом Минфина России от 19.11.2002 N 115н
ПБУ 18/02 "Учет расходов по налогу на прибыль", утвержденное Приказом Минфина России от 19.11.2002 N 114н
Методические указания по бухгалтерскому учету материально-производственных запасов, утвержденные Приказом Минфина России от 28.12.2001 N 119н
План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению, утвержденные Приказом Минфина России от 31.10.2000 N 94н
Приказ Минфина России от 22.07.2003 N 67н "О формах бухгалтерской отчетности организаций"
Астафьев Л.В. Стратегическое планирование в условиях конкуренции. - М.: 2001. - 283 с.
Астахов В. П. Теория бухгалтерского учета. - М.: Экспертное бюро, 2003.
Афонин И.В. Управление развитием предприятия: Стратегический менеджмент, инновации, инвестиции, цены. - М.: Издательско-торговая корпорация «Дашков и К», 2002. - 380 с.
Бабич Т.Н., Кузьбожев Э.Н. Планирование на предприятии. М.: КНОРУС, 2007. – 336 с.
Багиев Г.Л. Методы получения и обработки маркетинговой информации - СПб.: СПбУЭФ, 1996. – 205 с.
Бандурин А.В., Чуб Б.А. Стратегический менеджмент организации. - М.: Изд-во Михайлова В.А. 2000. - 287 с.
Большаков А.С., Михайлов В.И. Современный менеджмент: теория и практика. – СПб.: Питер, 2002. - 416 с.
Гавриленко Н.И. Роль стратегического маркетинга в управлении предприятиями в условиях рыночных отношений//Финансы и кредит. - 2007. - №22. - С. 56-67.
Донцова Л.В., Никифорова Н.А. Анализ финансовой отчетности Изд. Символ Плюс, -М: 2006
Ефимова О.В., Мельник М.В., Анализ финансовой отчетности. Изд. Омега М: - 2006,
Зайцев Л.Г., Соколова М.И. Стратегический менеджмент. - М.: Юристъ, 2002.
Зайцев Н.Л. Экономика организации.-М.: Издательство «Экзамен», 2003.-624 с.
Зуб А.Т. Стратегический менеджмент: Теория и практика. - М.: Аспект-Пресс, 2002.
Ковалев В.В., Ковалев Вит.В. Анализ финансовой отчетности. (Основы балансоведения): Учебное пособие. –М.: Изд. Проспект, 2006.
Котлер Ф. Основы маркетинга. - М.: Бизнес-книга, 1995.
Марчук В.И., Орлова Е.В. Анализ хозяйственной деятельности. – М.: «Налоговый вестник», 2007 г.
Малявкина Л. И. Практикум по бухгалтерской (финансовой) отчетности М: АКДИ «Экономика и жизнь», 2006.
Мещерякова В.С. «Годовой отчет 2008» - М.: «Бератор-пресс» 2007г.
Найденов В.С. Планирование интенсивного развития общественного производства. Учебник для Вузов – М: «Финансы и статистика», 2006 г.
Савицкая Г. В. Анализ хозяйственной деятельности предприятия. Учебное пособие. - Минск: ИП Экоперспектива, 2001.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия: Учебник. – М.: ИНФРА – М: 2003 г.
Суглобов А.Е. Жарылгасова Б.Т., Анализ бухгалтерской (финансовой) отчетности– М.: ИНФРА – М: 2003 г.
Харитонов С.А. Компьютерная бухгалтерия в системе гибкой автоматизации бухгалтерского учета Изд. ПРИОР М: 2003 г.
Якоби В.С. Анализ сбытовой деятельности предприятий. - М: «Финансы и статистика», 2008 г.
Ярославец М.М., Ярославец С.М. анализ финансово-хозяйственной деятельности на предприятиях машиностроения. - М.: ИНФРА – М: 2008 г.